核实日期:2026-09-13|现行口径:2026 税年|复核:2026-12-20(规定利率每季度公布一次,2027 年第一季度的利率年底前会出,出了就要回头补表) 本页讲规则与判断顺序。家庭之间借钱、赠与、过户,结果高度依赖事实细节(钱从哪来、签了什么、利息谁付、有没有第三方),动手前请回《所得税法》原文与 CRA 页面,并请持牌会计师或税务律师看具体安排。
华人家庭里常见两种场景。一种是夫妻收入差距大:一方年薪高、边际税率高,另一方收入低甚至没有收入,于是想把钱放到低收入一方名下去投资,让利息和股息按低税率交税。另一种是长辈出钱:父母给成年子女首付,给未成年的孙辈存一笔教育金,或者借一笔钱给孩子去投资。
这两种安排在加拿大都要先过归属规则 (attribution rules) 这一关。它的核心只有一句:钱转给了配偶或未成年子女,钱赚的收入在计税时可能仍算原主人的。算错的后果不是罚一笔小钱,而是整笔收入被 CRA 归回原主人名下重算,外加利息。反过来,把规则用对,规定利率贷款 (prescribed rate loan) 是少数被条文明确允许的家庭收入分配方式;而 2026 年四个季度的规定利率都是 3%,是近几年较低的水平。
学完你能做到
- 按「给了谁、是赠与还是借、赚的是收入还是资本利得」三问,判断一笔家庭转移的收入该写进谁的报税表。
- 查出借款那一季的规定利率,算出规定利率贷款当年应付的利息,并排出次年 1 月 30 日前的付息动作。
- 分清配偶、未满 18 岁子女、成年子女三种对象在 s.74.1、s.74.2、s.56(4.1) 下的不同结果,说出哪一格资本利得不归属。
- 识别配偶 TFSA、配偶 RRSP、CCB 存款、分居期间等法定例外,以及背靠背借贷、担保这类会被视同转移的安排。
- 为一户家庭的赠与或贷款方案写出自查清单,指出哪几处需要交给持牌专业人士判断。
常见误解
很多人以为「钱转到太太名下开户,利息就算她的」。实际上,s.74.1(1) 规定转给配偶或同居伴侣的财产,其收入在转移人为加拿大居民、双方仍为配偶的期间,视为转移人的收入;账户开在谁名下不改变计税结果。
很多人以为「给孩子的钱,赚的全算孩子的」。实际上,给未满 18 岁子女的钱,利息和股息归回给出钱的父母,直到孩子年满 18 岁的那一年;只有卖出时的资本利得不归回,因为 s.74.2 只管配偶。
很多人以为「给成年子女钱去投资,也会被归属」。实际上,s.74.1 不管成年子女;赠与成年子女的钱不归属。只有低息或无息借给成年亲属、且主要目的之一是减税时,s.56(4.1) 才把财产收入归回出借人,而且不含资本利得。
很多人以为「规定利率贷款签一次就一劳永逸,利息哪天付都行」。实际上,每一年的利息都必须在年终后 30 天内,也就是次年 1 月 30 日前实际付清;有一年没做到,这一年和以后所有年份都失去例外。
很多人以为「规定利率降了,已有的贷款利率可以跟着调低」。实际上,条文看的是借款发生时有效的规定利率,利率锁定在借款那一刻;想改用更低的利率,就不是调整原贷款那么简单,要个案请专业人士设计。
一、制度设计与底层逻辑:累进税率为什么需要一道家庭防线
1.1 按个人报税,而收入可以在家里搬
加拿大个人所得税按个人计算,税率累进。同样 10 万元的投资收入,放在边际税率高的一方和放在几乎没有收入的一方,税负差距可能很大。如果财产可以在家庭成员之间随意过户、收入就跟着过户,累进税率就等于对家庭失效:高收入者只要把生钱的资产挂到家人名下,就能压低整个家庭的税负,而钱的实际控制和风险可能一点没变。
归属规则就是这道防线。它不禁止过户,也不否认所有权转移,只是在计税时把收入「视为」(deemed) 仍属于转移人。s.74.1 的原文用的正是 deemed to be income of the individual and not of that person。
1.2 规则为什么只盯配偶和未成年人
家庭里最容易发生「名义归一方、实际仍是一家的钱」的,是配偶和未成年子女。s.74.1 因此划了两类对象:配偶或同居伴侣;未满 18 岁、与转移人非公平交易 (non-arm's length) 的人,或转移人的侄甥辈。成年子女被排除在 s.74.1 之外,意味着给成年子女的赠与,收入就是子女自己的。
但成年亲属之间还有另一条缝:不送钱,而是无息借钱。s.56(4.1) 补的就是这条缝,只是它加了一道「主要目的之一是减税或避税」的门槛,并且只管贷款,不管赠与。
1.3 例外的逻辑:按商业条件做,就不算「送收益」
归属规则防的是把投资回报白送给家人。所以条文给出的出口,本质上都是「按商业条件来」:按公允价卖给配偶并收足对价(s.74.5(1));或者按规定利率计息并每年按时付息(s.74.5(2))。在后一种安排里,出借人拿到一笔利息并自己报税,借款人只保留投资回报超过利息的那部分,这部分才按借款人的税率计税。
另一类例外是立法者主动留出的空间:配偶 RRSP 的可扣除供款、RDSP 供款、配偶 TFSA 与 FHSA 里的钱、CCB 存款。这些都在条文里逐项写明,不能类推到没列的账户。
二、2026 税年现行规则与数字
2.1 归属矩阵:给了谁、怎么给、归不归
| 对象与方式 | 利息、股息、租金等财产收入 | 处置该财产的资本利得或亏损 | 依据 |
|---|---|---|---|
| 赠与或借给配偶、同居伴侣 | 归回转移人(转移人为加拿大居民、双方仍为配偶期间) | 归回转移人(同一期间内发生的处置) | s.74.1(1)、74.2(1) |
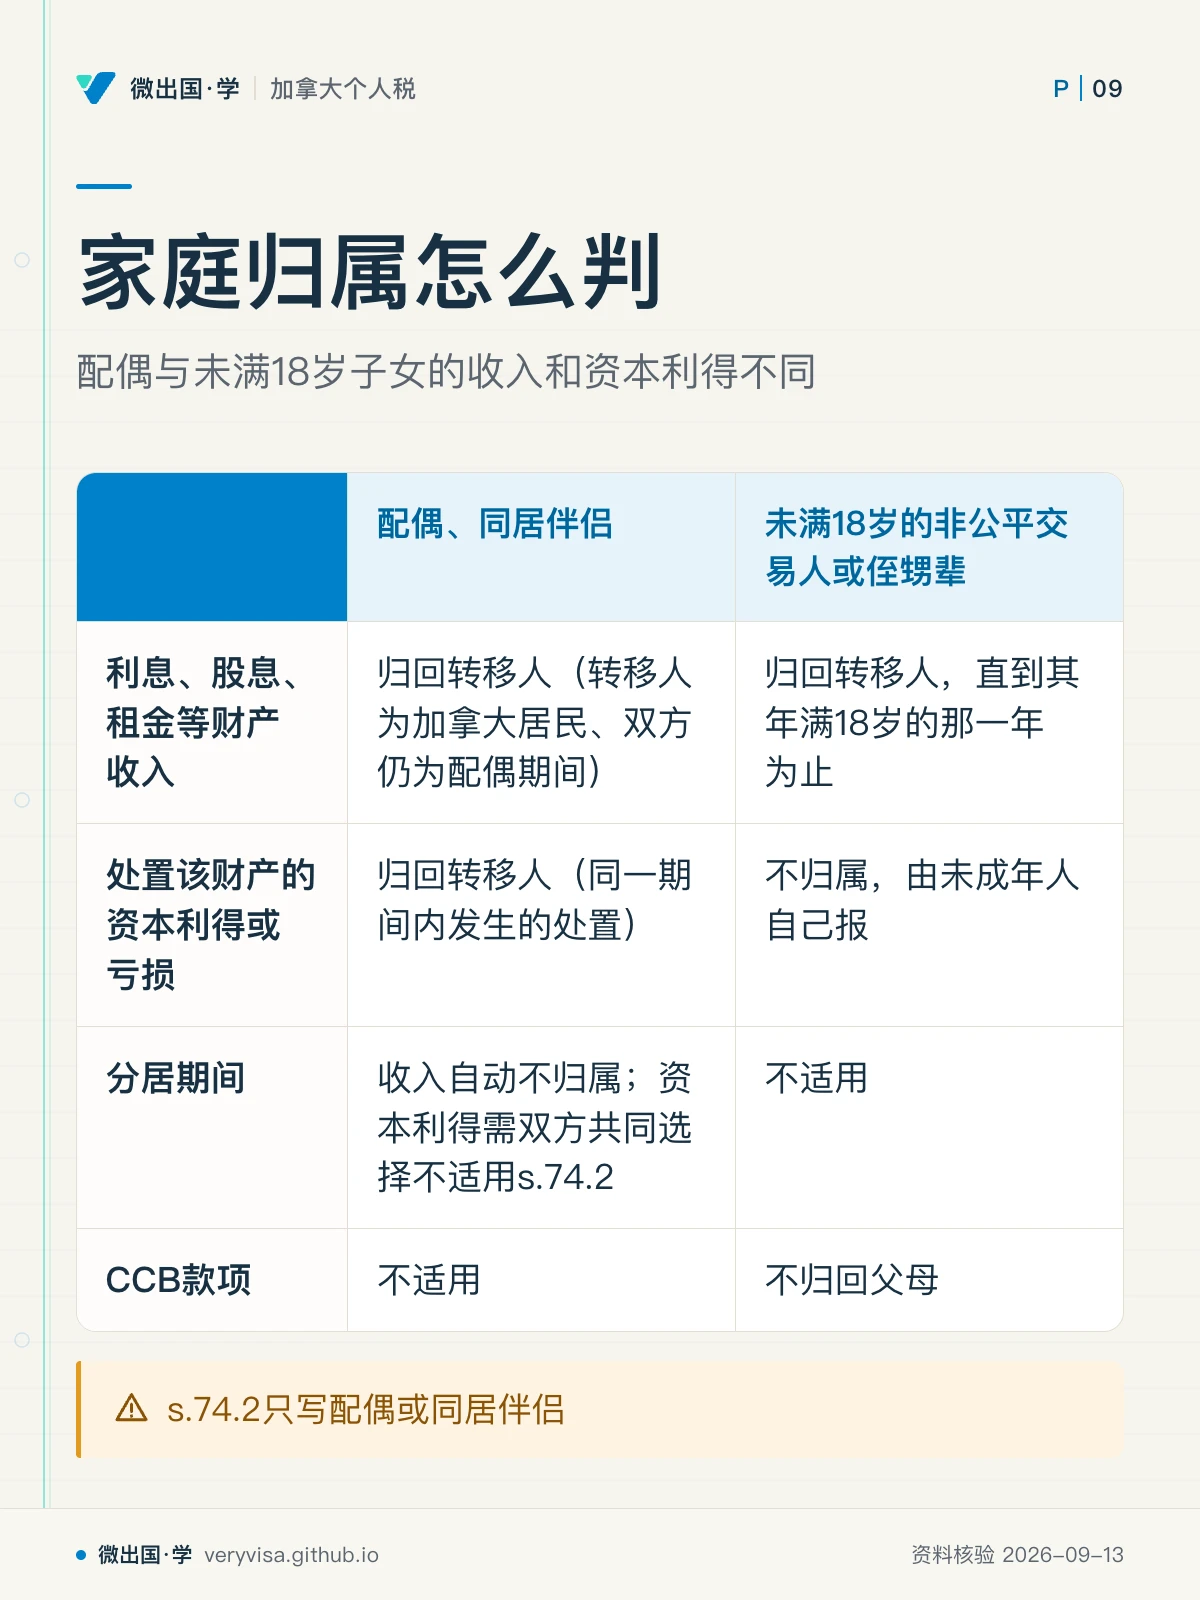
| 赠与或借给未满 18 岁的非公平交易人或侄甥辈 | 归回转移人,直到其年满 18 岁的那一年为止 | 不归属,由未成年人自己报 | s.74.1(2);s.74.2 只写配偶 |
| 赠与成年子女或其他成年亲属 | 不归属 | 不归属 | s.74.1 不覆盖成年人;s.56(4.1) 只管贷款 |
| 低息或无息借给非公平交易的成年个人,主要目的之一是减税 | 归回出借人(出借人为加拿大居民、双方非公平交易期间) | 不归属:来自财产的收入不含资本利得 | s.56(4.1);s.9(3) |
| 按公允价卖给配偶并选择不适用 s.73(1) | 不归属 | 不归属 | s.74.5(1) |
| 按规定利率借出,逐年 1 月 30 日前付清利息 | 不归属 | 不归属 | s.74.5(2);s.56(4.2) |
| 转移或借给信托、公司 | 另有 s.74.3、s.74.4 规则 | 同左 | 本页只点到 |
读这张表要注意两格。第二行第三列:给未成年子女的财产,卖出时的资本利得归孩子自己,这是条文结构决定的,s.74.2 通篇只写 spouse or common-law partner。第四行第三列:s.56(4.1) 归回的是「来自财产的收入」,而 s.9(3) 明文规定来自财产的收入不包括处置该财产的资本利得。
2.2 归属什么时候开始、什么时候停
配偶这一类,归属只覆盖「转移人为加拿大居民、且对方仍是其配偶」的期间。三种情形会让它停下来。其一,关系结束(离婚、一方去世),对方不再是配偶。其二,因关系破裂而分居 (living separate and apart):s.74.5(3) 规定分居期间的收入自动不归属;但资本利得这一侧要双方共同选择不适用 s.74.2,才能同样免归属。其三,转移人不是加拿大居民的期间,s.74.1(1) 与 s.74.2(1) 都不适用。
第三种对「太空人家庭」尤其重要:常住国内、按居民身份判定属于非居民的一方,把钱交给在加拿大生活的配偶投资,在他作为非居民的期间,这笔收入不按归属规则归回给他。等他搬来成为加拿大居民,从那时起,只要财产或其替代财产还在,归属就重新覆盖之后的期间。居民身份本身怎么判,是另一道难题,见 ca-residency-02-residency-determination。
未成年人这一类,原文是「除非该人在当年年底前已满 18 岁」。换句话说,孩子满 18 岁的那一整个税年起就不再归属,而不是从生日那天切开。
特定款项的例外写在 s.74.1(2) 里:因加拿大儿童福利金 (Canada Child Benefit, CCB) 收到的款项不适用。把 CCB 存进孩子名下的账户去投资,产生的收入不归回父母。
2.3 规定利率:2024、2025、2026 三个税年逐季对照
归属规则例外里说的「规定利率」,在《所得税条例》(Income Tax Regulations) s.4301(c) 下取的是一个基准:上一季度第一个月拍卖的约三个月期加拿大国库券平均收益率,非整数时向上取整到下一个整百分点。CRA 每季度的规定利率页上,「雇员与股东无息或低息贷款应税利益」这一行就是这个数。欠税利率是它加 4 个百分点,所以不要把欠税利率 7% 误当成家庭贷款要收的利率。
| 季度 | 2024 税年(考试口径那一年的背景值) | 2025 税年 | 2026 税年 | 状态 |
|---|---|---|---|---|
| 第一季度(1 月 1 日至 3 月 31 日) | 6% | 4% | 3% | 已公布 |
| 第二季度(4 月 1 日至 6 月 30 日) | 6% | 4% | 3% | 已公布 |
| 第三季度(7 月 1 日至 9 月 30 日) | 5% | 3% | 3% | 已公布 |
| 第四季度(10 月 1 日至 12 月 31 日) | 5% | 3% | 3% | 已公布 |
2027 年第一季度的利率取决于 2026 年 10 月的国库券拍卖结果,CRA 公布之前,本页不作预测。
锁定机制写在 s.74.5(2)(a)(i):比较对象是「借款发生时有效的规定利率」。2026 年 8 月借出的钱,按第三季度的 3% 计;即使 2027 年某个季度规定利率升到 4% 或 5%,这笔贷款每年仍只需按 3% 计息。反过来,2024 年第三季度按 5% 借出的贷款,此后规定利率降到 3%,原贷款并不会自动适用 3%。原文要求的是利率「等于或高于」借款时的规定利率(与当时公平交易利率取较低者),把原贷款的利率改低就不再满足条件。想用新的低利率,通常意味着清偿旧贷款、另立新贷款,其中牵涉资金来源与替代财产的追踪,CRA 现行页面没有给出操作指引,要个案请专业人士判断。
2.4 规定利率贷款的三个条件
s.74.5(2) 对某一特定税年免归属,要求三条同时成立。
第一条,利率不低于以下两者中较低者:借款时有效的规定利率;在当时情形下,公平交易双方会约定的利率。实务上多数家庭按规定利率计。
第二条,该特定年度应付的利息,在年终后 30 天内付清。个人按日历年计税,所以是次年 1 月 30 日前。
第三条,此前每一个年度应付的利息,也都在各自年终后 30 天内付清。
第三条让这个例外成了「一票否决」:已归档的 CRA 解释公告 IT-511R 第 22 段的旧口径是,利息没在规定期限内付清的,这笔债务在那一年以及以后任何一年都不再满足例外。只要有一年迟付,哪怕只晚几天,这一年和以后所有年份的收入都重新归回出借人。IT-511R 已经归档、CRA 不再更新,但它这一段只是把条文第三条讲白,与现行条文一致。
同一份归档公告还写了两点,可作为理解条文的参考:符合条件的贷款还清后,用它买的财产此后的收入与利得不再归属;贷款被免除的,例外就此终止。
2.5 按公允价卖给配偶:一定要「选择不适用 73(1)」
配偶之间转移资本财产,默认适用 s.73(1) 的滚存 (rollover):转移人按成本处置,当期没有资本利得,配偶承接原来的成本。这对转移人当期有利,但它恰恰让归属规则继续适用。
要走 s.74.5(1) 的公允价例外,三条都要满足:配偶支付的对价不低于财产的公允价;对价如果是借据,借据要满足规定利率与逐年 1 月 30 日前付息的条件;转移人要在转移当年的报税表上选择不适用 s.73(1),按公允价确认处置损益并交税。
CRA 在资本利得指南 T4037 里给出的做法是:附一封双方签名的信,说明按公允价出售给配偶并选择不适用 s.73(1)。这样做以后,配偶日后卖出时,利得由配偶自己报。代价是转移人当年要为已经涨出来的利得交税,所以这一招更适合账面利得不大、未来预期升值的财产。
2.6 法定例外:哪些账户、哪些款项不归属
s.74.5(12) 逐项列出了不适用 s.74.1 至 s.74.3 的转移。
配偶 RRSP (spousal RRSP):转移人向以配偶为年金受益人的 RRSP 缴费、在可扣除范围内的,不归属。但配偶从配偶 RRSP 取钱时,另有 s.146(8.3) 的归属:取款当年及前两个年度内的供款,按供款额与取款额较少者算回供款人,细节见 ca-invest-03-rrsp-tfsa-fhsa。
RDSP:向注册残障储蓄计划的供款,不归属。
配偶 TFSA 与 FHSA:钱放在配偶本人为持有人的 TFSA 或 FHSA 里的期间,在对方没有超额供款的范围内,不归属。CRA 的 TFSA 指南写得很直接:给配偶钱让其存进自己的 TFSA,这笔钱和它赚的收益都不会归回给你。超额存进去的部分不享受这个例外。
可扣除且对方须计入收入的款项:例如按规定可扣除的配偶或子女赡养款,付款方扣、收款方报,本身就不适用归属。
CCB 款项:见 2.2,写在 s.74.1(2) 里。
RESP:s.74.5(12) 的清单里没有注册教育储蓄计划,《所得税法》与 CRA 的 RESP 指南也没有就「RESP 与归属规则」专门表态。RESP 计划内的增长怎么课税、取款时算谁的收入,见 ca-invest-04-resp-rdsp;至于它与归属规则的关系,本页不下结论,待核。
分割收入税 (Tax on Split Income, TOSI):s.74.5(13) 规定,已经计入某人分割收入的金额,不再适用 s.74.1 与 s.74.3。也就是说,同一笔来自家族企业的股息,如果已经按 TOSI 以最高税率课在家人身上,就不会再被归属规则归回一次。TOSI 管的是来自私营公司、合伙、信托等的特定收入,与本页的「家人拿钱去投资公开市场」是两套规则,展开见业主经理模块。
2.7 替代财产与「收益的收益」
归属不会因为换了投资而断掉。s.74.1 覆盖的是来自被转移财产「或其替代财产」(property substituted therefor) 的收入:太太用丈夫给的钱买了基金,卖掉基金再买股票,股票的股息仍在归属范围内。
那么,已经被归回的收入本身再拿去投资,产生的新收入算谁的?条文把归属限定在「被转移财产或其替代财产」产生的收入上,没有把「归属收入再投资」列进去,所以通行的读法是这部分二次收益不再归回。CRA 现行页面没有就此单独说明,本页据条文结构写,属于待核的读法;想据此做规划的家庭,请把资金分账户管理并留下清楚记录,再请专业人士确认。
2.8 绕不过去的几道反规避条款
背靠背借贷:s.74.5(6) 规定,转移人把钱借给或转给第三人,再由第三人借给或转给配偶或未成年人,或者以此为条件,视同转移人直接借出或转移。通过亲戚、朋友转一手,不改变结果。
担保:s.74.5(7) 规定,转移人为第三方(例如银行)借给配偶或未成年人的贷款提供担保的,视同转移人自己借出;而且转移人付给第三方的利息,不算作借款人付的利息。
人为交易:s.74.5(11) 规定,可以合理认为主要原因之一是减税的转移或借贷,s.74.1 至 s.74.4 不适用。这一款的意思不是「放行」,而是把这类安排交给一般反避税规则处理。
公司归属:s.74.4 管的是把财产转给或借给公司、主要目的之一是减少本人收入并让配偶或未成年人受益的情形,满足条件时,转移人要计入一笔按规定利率计算的视同收入。条件、扣减项与例外牵涉公司股权结构,在业主经理模块展开,这里只点到。
三、实务流程
3.1 判断顺序:五个问题
第一问:钱是给了谁?配偶或同居伴侣、未满 18 岁的子女或侄甥辈、成年亲属,三者走不同的条文。
第二问:是赠与还是借?对成年亲属,赠与不归属,借款才要看 s.56(4.1)。
第三问:有没有落进法定例外?配偶 TFSA、FHSA、可扣除的配偶 RRSP 供款、RDSP、CCB 款项、分居期间。
第四问:有没有按商业条件做?公允价出售并选择不适用 s.73(1),或者规定利率贷款并逐年 1 月 30 日前付息。
第五问:赚的是什么?利息、股息、租金按上表处理;资本利得只在配偶这一类归属。
五问都过完,才决定每一张信息单上的数字最终写进谁的报税表。
3.2 规定利率贷款的操作清单
第一步,确认借款日期落在哪个季度,查 CRA 当季规定利率页上「无息或低息贷款应税利益」那一行。2026 年四个季度都是 3%。
第二步,写一份书面借款协议:出借人、借款人、本金、年利率、计息方式、付息日(写明每年 1 月 30 日前)、还款条件。条文没有规定协议格式,但书面协议是日后向 CRA 证明利率与付息安排的基础。
第三步,本金从出借人账户直接转入借款人名下的投资账户,不经第三人,也不要和借款人自己的钱混在一个账户里。
第四步,每年 1 月 30 日前,由借款人从自己的账户付清上一年的利息,保留银行转账记录。不要等到 1 月最后几天,银行处理与节假日都可能让到账晚于期限。
第五步,申报。出借人把收到的利息作为投资收入报在自己的报税表上(报税表第 12100 行涉及的投资收入);借款人报投资账户产生的全部收入。借款人付给出借人的利息能否在自己的报税表上扣除,看借款的用途,规则在本模块借钱投资利息扣除一讲展开(即将补上)。
3.3 归属成立时怎么报
归属成立的年份,信息单通常仍开在名义持有人名下,但条文的结果是「视为转移人的收入,而不是对方的」。报税时按这个结果写:被归回的利息、股息写进转移人的报税表,名义持有人不再重复报这一部分。配偶处置被转移财产产生的应税资本利得,按 s.74.2 写进转移人的资本利得计算。
联名账户是另一种常见情形。CRA 在第 12100 行的说明里写明,持有联名银行账户或联名投资的,一般按各自出资比例申报利息份额。夫妻共同开户、钱几乎全是高收入一方存的,不能对半报。
3.4 两份需要双方签名的信件
公允价出售给配偶:在转移当年的报税表上附双方签名的信件,说明按公允价出售、选择不适用 s.73(1)。
分居后免除资本利得归属:因关系破裂分居的,可以附双方签名的信件,选择不适用 s.74.2。T4037 写明,1985 年 5 月 22 日之后的转移,这封信可以随分居之后任一年度的报税表提交,但不能晚于配偶处置该财产的那一年。
四、联邦之外
BC 省个人所得税附在同一份 T1 上计算,省税以联邦口径的应税收入为基础。归属规则把一笔收入算回转移人名下,省税也就跟着在转移人一侧计算。本页没有查到 BC 省另设一套家庭收入归属规则的原文,以 BC 省立法为准,待核。
跨境方面有三点。
国内父母出钱:s.74.1 与 s.74.2 只在转移人为加拿大居民的期间适用,s.56(4.1) 只在出借人为加拿大居民的期间适用。住在国内、不是加拿大税务居民的父母给在加拿大的子女钱或借钱,这两套规则按条文不适用;钱放在加拿大境外的,要另看子女自己的 T1135 申报义务,见 ca-residency-04-t1135-foreign-property。
持美国身份的家庭:美国有自己的未成年子女投资收入规则与赠与税制度,与加拿大的归属规则逐条不对应。同一笔转移,加拿大这边按本页判断,美国那边要单独按美方规则判断,见美国海外申报模块。
新移民:落地前在国内完成的转移,归属只覆盖转移人成为加拿大居民之后的期间,但财产及其替代财产只要还在,就会被覆盖进来。落地前把国内资产在夫妻之间怎么安排,建议在移居前咨询两地的持牌专业人士。
五、历史变革
| 时间 | 事件 | 状态 |
|---|---|---|
| 1985 年 5 月 22 日前后 | 配偶之间的资本利得归属由旧 s.74(2) 转为现行 s.74.2;T4037 至今保留新旧两种分居选择的写法 | 旧条款只管 1985-05-23 前的转移 |
| 1993 年 | 同居伴侣纳入 s.74.1(1) 与 s.74.3(1),此前同居关系只能靠 s.56(4.1) 处理(已归档 IT-511R 第 2 段) | 现行 |
| TFSA 设立后 | s.74.5(12) 加入配偶 TFSA 例外,CRA TFSA 指南明写给配偶钱存 TFSA 不归回 | 现行 |
| FHSA 设立后 | FHSA 供款先以 s.74.5(12)(d) 单列;2026 年修正法(2026 年第 3 章第 19 条)废止 (d),并入 (c) 与 TFSA 同款表述 | 2026-06-21 版条文已反映 |
| 分割收入税扩大适用后 | s.74.5(13) 规定已计入分割收入的金额不再适用 s.74.1、s.74.3,避免同一笔收入被课两次 | 现行 |
| 2024 至 2026 年 | 家庭贷款适用的规定利率由 6% 降到 5%,2025 年再由 4% 降到 3%,2026 年四个季度保持 3% | 每季度更新 |
规定利率的走势决定了规定利率贷款在不同年份的吸引力。2024 年初借款要锁定 6%,投资回报必须明显高于 6%,这个安排才有意义;2025 年下半年以来锁定 3%,门槛低了一半。但利率是按季度重新计算的,锁定只对已经成立的贷款有效,没有人能替你保证下一季的数字。
六、案例与随堂练(人名、地点、数字均为示例)
案例一:温哥华的医生家庭,用规定利率贷款把投资收入分给配偶
情景(示例):温哥华的林医生年收入高,太太 Grace 在家照顾孩子,几乎没有收入。林医生原打算直接转 30 万元到 Grace 名下的非注册投资账户。2026 年 8 月 15 日,他改为与 Grace 签书面借款协议,借出 30 万元,年利率 3%。
适用规则:直接赠与配偶,Grace 账户产生的利息与股息按 s.74.1(1) 归回林医生,卖出利得按 s.74.2 也归回。改为借款后,若利率不低于借款时(2026 年第三季度)的规定利率 3%,并且每年利息都在次年 1 月 30 日前付清,就落入 s.74.5(2) 的例外。
算出的数:2026 年计息期从 8 月 15 日到 12 月 31 日,共 139 天。应付利息=300,000 × 3% × 139 ÷ 365,约 3,427 元,须在 2027 年 1 月 30 日前由 Grace 从自己的账户付给林医生。2027 年起每个完整年度的利息是 9,000 元,须在次年 1 月 30 日前付清。假设 Grace 的账户 2026 年产生投资收入 6,000 元(示例数):林医生在自己的报税表上报收到的利息约 3,427 元,Grace 报 6,000 元投资收入。
常见错报:第二年 1 月忙忘了,2028 年 2 月 3 日才付 2027 年的利息。按 s.74.5(2)(b)、(c),2027 年起 Grace 账户里来自这笔借款的收入全部归回林医生,而且以后每一年都如此,补付也救不回来。
随堂练一:假如林医生是在 2026 年 10 月 1 日借出 20 万元,年利率 3%。2026 年应付利息约多少、最迟哪天付?如果 2027 年第一季度规定利率升到 4%,这笔贷款 2027 年要按几厘计息?
案例二:列治文的退休父母,一个给首付,一个借钱投资
情景(示例):列治文的王先生夫妇都已退休,是加拿大税务居民。2026 年初,他们送给 26 岁的女儿 15 万元付公寓首付;同时无息借给 30 岁、收入很低的儿子 10 万元,让他在非注册账户里买 ETF,王先生跟朋友说得很直白:「放在他名下,交税少。」2026 年,儿子的 ETF 产生分配收入 4,000 元,年中卖出一部分,实现资本利得 2,500 元(均为示例数)。
适用规则:女儿已成年,赠与不受 s.74.1 管;首付买的是自住公寓,本来也不产生投资收入。儿子这笔是非公平交易的成年亲属之间的无息贷款,而且有明显的减税目的,落入 s.56(4.1)。s.56(4.1) 只把来自财产的收入归回出借人,s.9(3) 规定这不含资本利得。
算出的数:4,000 元分配收入视为王先生的收入,写进他的报税表;儿子不报这 4,000 元。2,500 元资本利得由儿子自己报,按 2026 税年 ½ 的纳入率,应税资本利得 1,250 元。
常见错报:把女儿的首付也当成要归属的钱,或者反过来,以为「给成年孩子的都没事」,把儿子的无息贷款收入也写在儿子名下。
随堂练二:如果王先生从一开始就按 3% 收息,儿子在 2027 年 1 月 30 日前付了 2026 年的 3,000 元利息,这 4,000 元分配收入和 2,500 元资本利得分别该谁报?王先生这边要报什么?
案例三:素里的妈妈,给 8 岁儿子存了三笔钱
情景(示例):素里的陈太太 2026 年给 8 岁的儿子准备了三笔钱。第一笔是她自己的积蓄 2 万元,直接开在儿子名下的投资账户里买股票。第二笔是 2026 年每月收到的 CCB,全部存进儿子名下另一个储蓄账户。第三笔存进了 RESP。到年底,CCB 账户有利息 300 元;股票账户收到外国股票股息 500 元,并卖出一只股票实现资本利得 1,200 元(均为示例数)。
适用规则:2 万元是赠与未满 18 岁子女,股息按 s.74.1(2) 归回陈太太;卖股票的资本利得不归属,由儿子自己报。CCB 存款按 s.74.1(2) 的明文例外,产生的利息不归属。RESP 与归属规则的关系,条文和 CRA 指南都没有专门写,本案不下结论。另外,所谓给孩子开的「信托账户」在法律上可能构成信托,会牵出 s.74.3 与信托规则;本案假设财产直接登记在孩子名下,信托情形请另找专业人士。
算出的数:陈太太报 500 元股息。儿子报 300 元利息和 1,200 元资本利得(应税部分 600 元)。孩子收入低,实际可能不产生应缴税款,但报不报、怎么报,要按孩子自己的情况判断。
常见错报:把 CCB 和自己的积蓄存进同一个账户。两笔钱混在一起,收入分不清哪部分来自 CCB、哪部分来自赠与,CCB 的例外就很难证明。
随堂练三:陈太太的儿子 2035 年 3 月满 18 岁。那 2 万元产生的股息,从哪一个税年起不再归回陈太太?如果她在 2034 年卖出股票,利得归谁?
七、常见错报与自查清单
-
把转给配偶的钱产生的利息、股息写在配偶名下。识别:查钱的来源;是转移人给的,又不在例外里,就归回转移人。
-
把未成年子女名下财产的资本利得也归回父母。识别:s.74.2 只管配偶,未成年人的处置利得归孩子自己。
-
以为给成年子女的钱也会归属,于是放弃合理的赠与安排;或者以为成年子女的无息贷款一律没事。识别:赠与不归属;借款要看 s.56(4.1) 的减税目的。
-
规定利率贷款在 1 月 31 日或以后才付上一年的利息。识别:期限是年终后 30 天,即次年 1 月 30 日;一年迟付,以后年年失效。
-
付息的钱又是出借人先转给借款人的。识别:条文要求利息「已付清」(was paid);钱从出借人手里绕一圈再回到出借人手里,是否算真正付息,条文没有写明,本页的判断是风险很高,个案请专业人士确认,并保留借款人用自有资金付款的记录。
-
规定利率降了,就把已有贷款的利率改低。识别:条文比较的是借款时有效的规定利率,改低就不再满足条件。
-
配偶之间过户股票,以为按市价写个价格就算公允价出售。识别:还要收足对价,并在转移当年报税表上选择不适用 s.73(1)。
-
请亲戚代为借钱给配偶,或者为配偶的银行投资贷款做担保。识别:s.74.5(6) 与 (7) 视同转移人直接借出。
-
夫妻联名投资账户对半报收入。识别:CRA 口径是按各自出资比例报。
-
把 CCB、赠与、孩子自己打工的钱混在一个账户里。识别:三种钱的归属结果不同,分账户存放才能证明。
本讲小结
- 转给配偶的财产,收入和资本利得都归回转移人;转给未成年子女的,只有收入归回,资本利得归孩子。
- 赠与成年子女不归属;低息或无息借给成年亲属、主要目的之一是减税的,财产收入归回出借人,资本利得不归。
- 规定利率贷款的利率锁定在借款时,2026 年四个季度都是 3%,每年利息必须在次年 1 月 30 日前付清,一年失手、以后年年失效。
- 配偶 TFSA 与 FHSA、可扣除的配偶 RRSP 供款、RDSP、CCB 款项、分居期间,是条文逐项写明的例外,不能类推到没列的账户。
- 经第三人转手、担保、以减税为主要目的的人为安排,都绕不开归属规则,个案请持牌专业人士判断。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| attribution rules | 归属规则 | 把转给家人的财产所产生的收入,在计税时视为转移人的收入 |
| transferor | 转移人 | 转出或借出财产的一方,归属收入算在他身上 |
| spouse or common-law partner | 配偶或同居伴侣 | s.74.1(1) 与 s.74.2 的对象,收入与资本利得都归属 |
| non-arm's length | 非公平交易关系 | 血缘、婚姻、收养等关系;s.74.1(2) 与 s.56(4.1) 的前提之一 |
| niece or nephew | 侄甥辈 | 即使不属非公平交易关系,未满 18 岁的也在 s.74.1(2) 范围内 |
| designated person | 指定人士 | 配偶,或未满 18 岁的非公平交易人或侄甥辈(s.74.5(5)) |
| property substituted therefor | 替代财产 | 用被转移财产换来的财产,收入同样归属 |
| income from property | 来自财产的收入 | 利息、股息、租金等;按 s.9(3) 不含处置资本利得 |
| prescribed rate | 规定利率 | 按 ITR s.4301(c) 每季度计算,家庭贷款例外以借款时的这个数为准 |
| prescribed rate loan | 规定利率贷款 | 按规定利率计息、逐年 1 月 30 日前付息,免归属 |
| loans for value | 有偿借贷例外 | s.74.5(2) 的标题,即规定利率贷款例外 |
| fair market value (FMV) | 公允价 | 公平交易下的价格;公允价出售并收足对价可免归属 |
| subsection 73(1) rollover | s.73(1) 配偶滚存 | 配偶间转移默认按成本处置,要免归属须选择不适用 |
| living separate and apart | 分居 | 因关系破裂分居期间收入不归属,资本利得要双方联合选择 |
| back-to-back loan | 背靠背借贷 | 经第三人转手的借贷,视同转移人直接借出(s.74.5(6)) |
| guarantee | 担保 | 为第三方贷款担保,视同转移人借出(s.74.5(7)) |
| corporate attribution | 公司归属 | 转给公司以使家人受益的,转移人计入视同收入(s.74.4) |
| Tax on Split Income (TOSI) | 分割收入税 | 已按 TOSI 课税的金额不再适用归属(s.74.5(13)) |
| spousal RRSP | 配偶 RRSP | 可扣除供款不归属,取款另按 s.146(8.3) 归属 |
| Tax-Free Savings Account (TFSA) | 免税储蓄账户 | 给配偶钱存其本人 TFSA,无超额部分不归属 |
| First Home Savings Account (FHSA) | 首套住房储蓄账户 | 与配偶 TFSA 同款例外(s.74.5(12)(c)) |
| Canada Child Benefit (CCB) | 加拿大儿童福利金 | 存给孩子投资,所生收入不归属(s.74.1(2)) |
| joint account | 联名账户 | CRA 口径按各自出资比例申报利息 |
自测
50
随堂练答案
随堂练一:2026 年 10 月 1 日至 12 月 31 日共 92 天,应付利息=200,000 × 3% × 92 ÷ 365,约 1,512 元,最迟 2027 年 1 月 30 日付清。规定利率锁定在借款时有效的利率,即 2026 年第四季度的 3%,2027 年即使规定利率升到 4%,这笔贷款仍按 3% 计息即可满足条件(按 3% 计全年利息为 6,000 元)。
随堂练二:满足 s.56(4.2) 的例外后,s.56(4.1) 不适用:4,000 元分配收入由儿子自己报,2,500 元资本利得也由儿子报(应税部分 1,250 元)。王先生要把收到的 3,000 元利息作为自己的投资收入报税。前提是 2026 年的利息确实在 2027 年 1 月 30 日前付清,而且此后每一年都按时付。
随堂练三:原文是「除非该人在当年年底前已满 18 岁」。儿子 2035 年满 18 岁,所以 2035 税年起股息不再归回陈太太;2034 税年及以前的股息仍归回。2034 年卖出股票的资本利得,本来就不适用归属(s.74.2 只管配偶),由儿子自己报。
出处
- 《所得税法》s.74.1:转移或借给配偶、未成年人的收入归属
- 《所得税法》s.74.2:配偶处置被转移财产的资本利得归属
- 《所得税法》s.74.3 与 s.74.4:信托与公司归属
- 《所得税法》s.74.5:公允价、规定利率贷款、分居、账户与反规避
- 《所得税法》s.56(4.1)–(4.3):非公平交易个人之间的低息贷款
- 《所得税法》s.9(3):来自财产的收入不含资本利得
- 《所得税法》s.146(8.3):配偶 RRSP 取款的归属
- 《所得税条例》s.4301:规定利率的计算方法
- CRA:规定利率各季度总页
- CRA:2026 年第一季度规定利率
- CRA:2026 年第二季度规定利率
- CRA:2026 年第三季度规定利率
- CRA:2026 年第四季度规定利率
- CRA:2025 年第四季度规定利率
- CRA:2024 年第一季度规定利率
- CRA 指南 T4037 资本利得:转移财产给配偶
- CRA 指南 RC4466:免税储蓄账户(给配偶钱存 TFSA)
- CRA:报税表第 12100 行利息与其他投资收入(联名账户)
- CRA 已归档解释公告 IT-511R:配偶之间及其他财产转移与借贷(仅作历史参考)
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
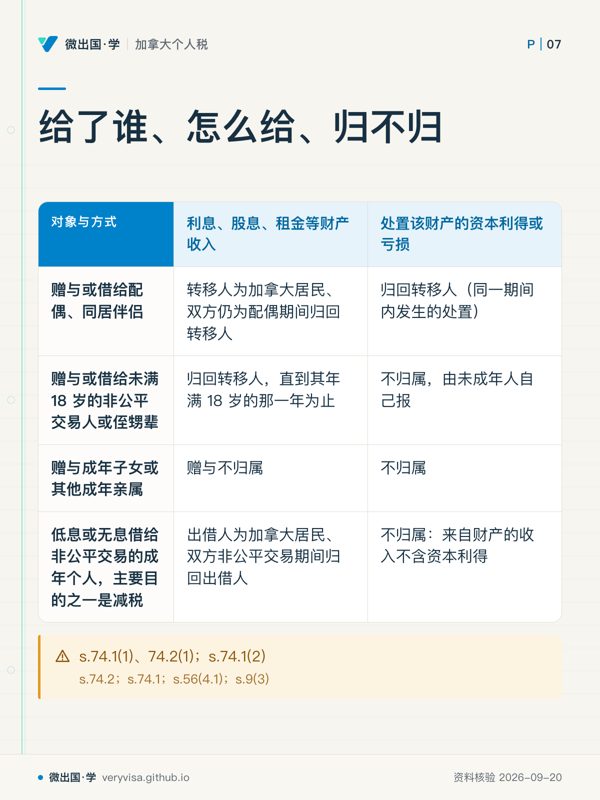
- 先看先找两栏答案不同的行,它们最能暴露归属边界。
- 易漏配偶这一行还受居住身份和关系存续期间限制;成年亲属要先分清是赠与还是借款。
- 下一步去练习,按对象、方式和收入类型逐笔判断由谁申报。
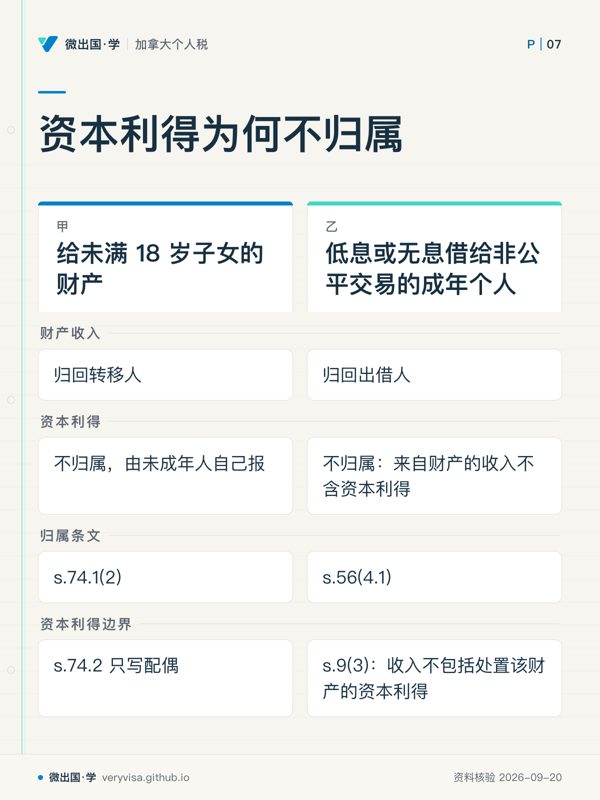
- 先看先横看资本利得边界一行,左右两边不归属的原因不同。
- 易漏未满 18 岁一栏讲的是给子女的财产;成年人一栏讲的是非公平交易贷款,别把条文互换。
- 下一步去讲解,带着「为什么卖出后不归属」逐条核对条文结构。
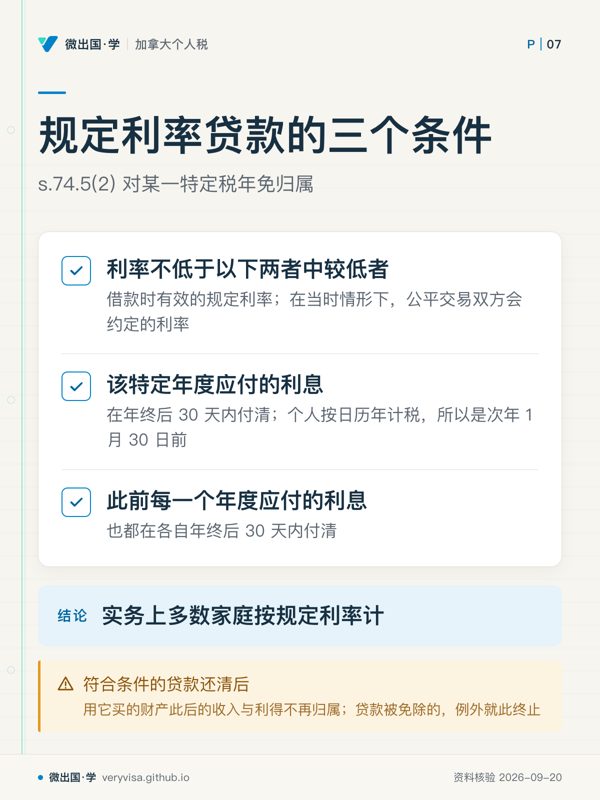
- 先看先看第三条,它会回头检查以前每个年度的付息是否按时。
- 易漏一票否决:只要有一年迟付,哪怕只晚几天,这一年和以后所有年份的收入都重新归回出借人;IT-511R 已归档。
- 下一步去练习,按日历年核对付款记录和截止日。