核实日期:2026-09-05|本页口径:2026 税年(2027 年申报)。本页涉及的现行数字(EI 回收门槛)与 EI 最高可保收入 (MIE) 挂钩,每年 1 月 1 日随之调整,180 天复核一次。
这一章写给已经报过一两次税、但对「T1 申报表中间那一大段五花八门的收入」始终没搞清楚门道的人:就业保险 (Employment Insurance, EI) 金、工伤给付、社会援助、赡养费、奖学金、RESP 里领出来的钱、中了彩票或收到一笔遗产,这些钱到底哪些要报在申报表上、哪些要报但不用交税、哪些根本不用出现在申报表里。这几类收入分散在 line 11900、12800、13000、13010、14400、14500、22000、23500、25000 一整串行号里,初学者最容易犯的错不是算错某一个数字,而是用同一套直觉套用到所有这些行号上——「反正是政府给的钱,就不用交税」或者反过来「凡是要填在申报表上的都要交税」,这两句话都不对,而且错的方向还不一样。读完这一页你应该能做到三件事:分清「计入净收入」和「计入应税收入」是两件不同的事,并说出这条界线为什么会存在;判断一笔赡养费、一笔奖学金、一笔 RESP 派款各自应税还是免税、免税到什么程度;理解为什么一笔看起来「不课税」的福利,仍然可能让你的儿童福利或 GST 抵免变少。
⚠️
「政府发的钱都不用交税」——这句话在四种情形里,只对一种
本页会反复用到一个四分法:从不进任何收入行的钱(彩票、多数礼物与遗产)、要计入净收入但不计入应税收入的钱(工伤给付、社会援助)、净收入之外单独加进最终应纳税额的回收金(EI 回收、OAS 回收),以及从头到尾都是应税收入的钱(EI 常规福利本身、超过免税额的奖学金、RESP 教育资助金、赡养费里的配偶部分、退休津贴的不合格部分)。把这四类混为一谈,是本页要拆解的核心错误。
一、制度设计与底层逻辑:为什么「计入净收入」和「要交税」是两件事
大多数人对报税的直觉是一条单向的因果链:一笔钱出现在申报表上 → 它被计入收入 → 它要交税。这条直觉对工资、利息、股息基本成立,但对本页要讲的这一批收入完全不成立,原因在于净收入 (net income, line 23600) 这个数字承担了两个互相独立的功能:它是计算应缴税额的起点,也是核定几乎所有收入测试型福利与抵免(GST/HST 抵免、加拿大儿童福利、老年额、医疗费用抵免门槛、各种省级福利)的唯一基数。这两个功能的设计目标并不一致——计税要求「这笔钱到底该不该被拿走一部分」,核福利要求「这个家庭的真实经济状况是什么样」。工伤给付与社会援助恰好卡在两个目标的分歧点上:从计税的角度看,它们不该被课税(这是社会安全网,课税等于左手发右手收);但从核福利的角度看,一个家庭领了多少工伤给付或社会援助,恰恰是判断这个家庭是不是还需要别的福利的关键信息,不能因为它不课税就假装它不存在。
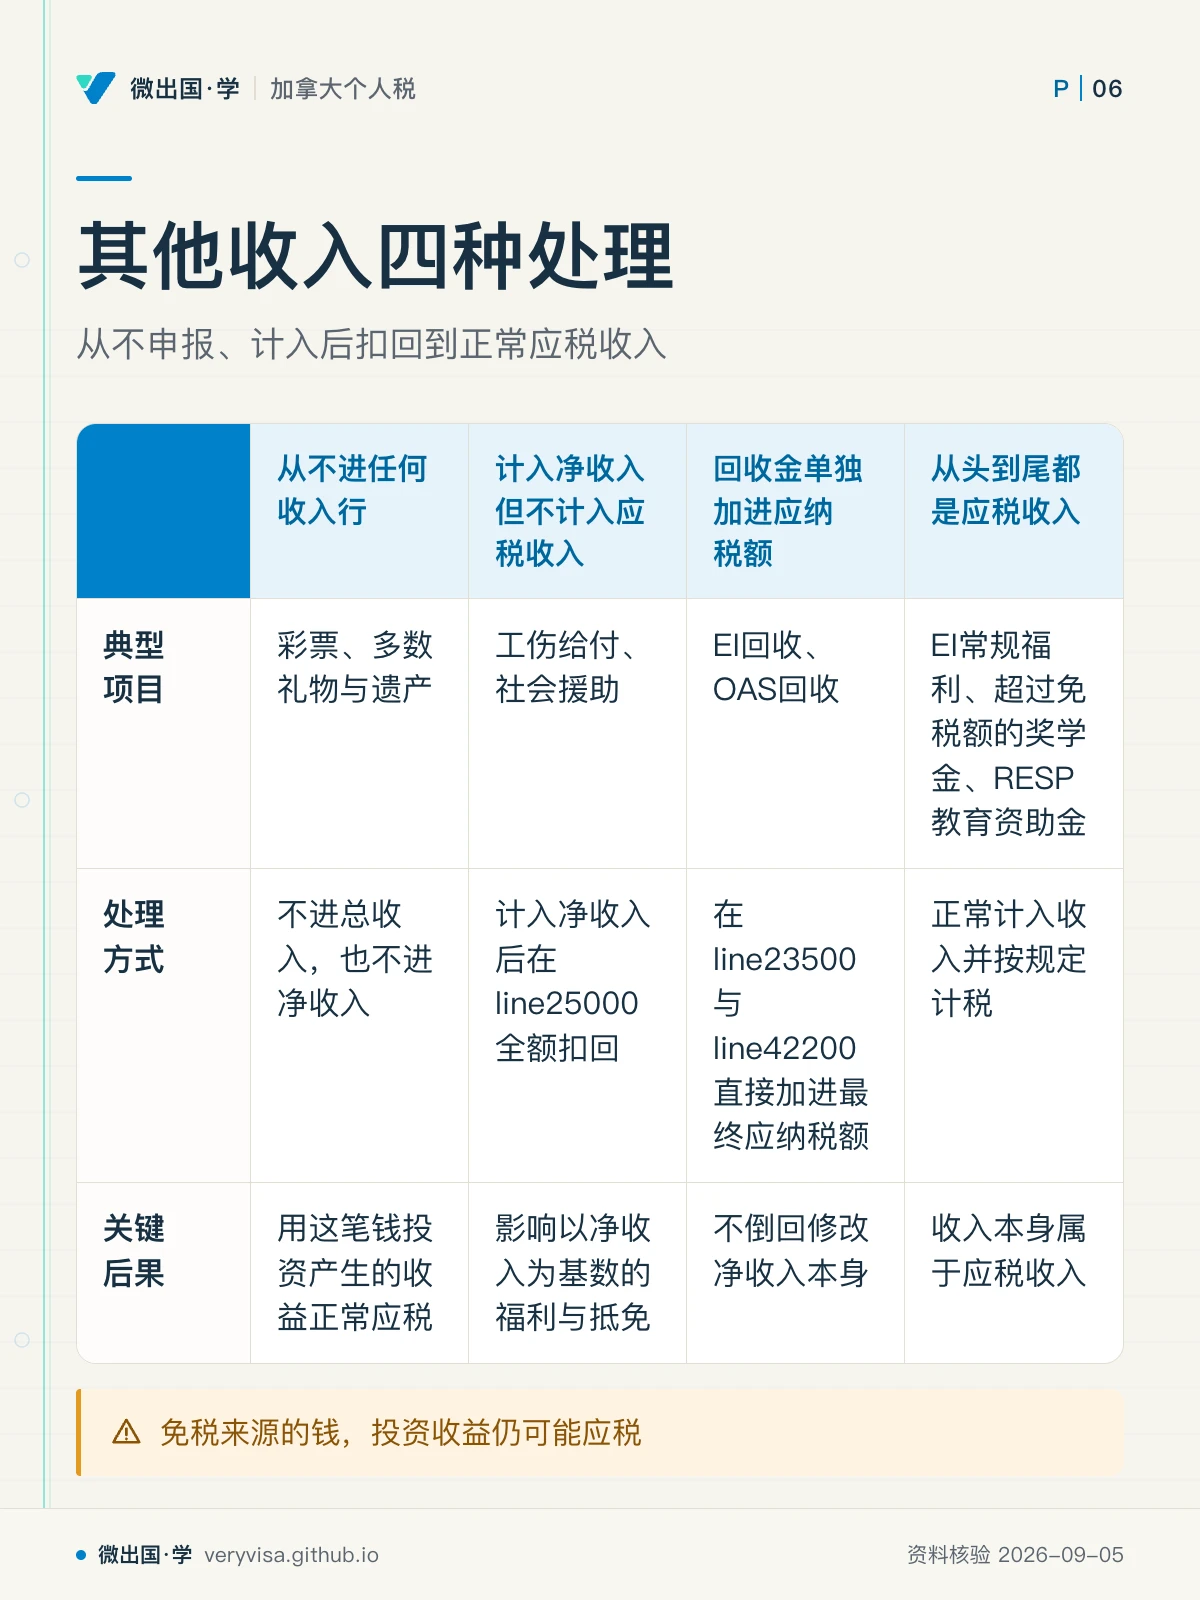
立法者解决这个矛盾的办法,不是把这笔钱排除在净收入之外(那样福利就核不准),也不是让它变成应税收入(那样等于变相加税),而是设计了一套先计入、再扣回的两步机制:先把金额计入总收入形成净收入,让所有以净收入为基数的福利与抵免都能看到这笔钱的存在;再用一笔金额相同的扣除项把它从净收入抵到应税收入时完全冲销,让它最终不产生任何税负。这就是本页要讲的第一种、也是最典型的机制——工伤给付 (line 14400) 与社会援助 (line 14500) 都在 line 25000 被全额扣回。这不是税法上的巧合或漏洞,是有意为之的两步设计,理解了这一层,「为什么要报一笔不用交税的钱」这个初学者最常问的问题就有了答案。
第二种机制针对的是另一类问题:回收 (repayment/clawback)。EI 常规福利与老年保障金 (OAS) 都有这样一条规则——如果你当年净收入超过某个门槛,你要把已经领到的一部分福利退回去。这笔退回的钱既不是「新的收入」也不是「原有收入的扣除」,法律上把它安排成净收入算出来之后、应税收入算出来之后,直接加进最终应纳税额(line 23500 与 line 42200),而不是倒回去修改净收入本身。这样设计的原因是避免循环依赖:如果回收金额要从净收入里减掉,而回收金额本身又是按净收入算出来的,两者会互相牵扯;把回收金放在税额计算的最后一步单独加总,逻辑上更干净,代价是普通读者很难在申报表上直觉地看出这笔钱和原来的福利之间的关系。
第三种机制是本页最容易被忽略的一类:赡养费、奖学金、RESP 派款、退休津贴的非合格部分,本身就是正常应税收入,没有任何特殊豁免机制,只是恰好也走了一个专属行号。很多人看到「支持性收入」「教育类收入」这几个字眼,会下意识地套用工伤给付那一套「计入但不课税」的直觉,这是本页要纠正的第二个系统性错误。
第四种机制则处在光谱的另一端:彩票中奖、多数礼物与遗产、多数人寿保险理赔金,从一开始就不被视为收入,既不进总收入,也不进净收入,申报表上完全不需要出现。区分「不课税」和「根本不是收入」看起来是文字游戏,实际后果很不一样——不是收入的钱,你拿去投资赚的利息、股息、资本利得,才是正常应税收入;而「计入但扣回」的钱,其存在本身已经影响了你的福利核算。
二、2026 税年现行规则与数字
2.1 EI:常规福利要交税,回收门槛是一个挂钩值
就业保险金显示在 T4E 表上,box 14 减去 box 18(免税部分)之后的余额,填在 line 11900。这笔钱是正常应税收入,无论是失业期间的常规福利、渔业者福利,还是产假/育儿假/病假/关爱假这一类特殊福利,一律要计入总收入——「EI 是福利,所以不用交税」是本页要纠正的第一个常见错误。
EI 有自己的一套「回收」规则,写在 line 23500 里,条件是三项同时成立:T4E 的 box 15 有金额、box 7 的费率是 30%(也就是说,只有常规/延长福利才可能触发回收,产假、育儿、病假、关爱假这些「特殊福利」的 box 7 费率不是 30%,从一开始就不落入回收范围)、以及「line 23400 减 line 11700 与 line 12500、加 line 21300 或 RDSP 回收金额」这项计算结果超过当年门槛。这条门槛本身是一个挂钩值——它不是 CRA 每年单独公布的一个数字,而恒等于当年 EI 最高可保收入 (Maximum Insurable Earnings, MIE) 的 1.25 倍:
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| EI 最高可保收入 (MIE) | 63,200 元 | 65,700 元 | 68,900 元 | 已生效 |
| EI 回收门槛(=1.25 × MIE) | 79,000 元 | 82,125 元 | 86,125 元(推算) | 机制已生效;2026 具体数字为按公式推算,CRA 的 line 23500 指南页要到 2027 年初才会正式贴出这一格 |
| 回收比率 | 超出部分的 30% | 同 | 同 | 已生效(长青) |
这个数怎么定、谁改它、什么时候改。 门槛=1.25×MIE 这套关系可以用 2025 税年官方公布的两个数字直接验算:82,125 ÷ 65,700 元 = 1.25000,分毫不差。2026 税年的 MIE 已经由 CRA 的 EI 保费页正式公布为 68,900 元,按同一比例推算,2026 税年的回收门槛应为 86,125 元——但这是我方按公式推算出来的数,不是 CRA 已经逐年公布的现行值,因为 EI 回收门槛没有像老年保障金 (OAS) 回收线那样单独走一张「指数化调整」表提前公布次年数字,只能等下一年 CRA 更新那份专属指南页才能拿到官方原文的确认。写作或核对税额时,这一格必须标明「推算值,机制来自 1.25×MIE」,不能当成 CRA 已经确认的现行数字直接使用。
ℹ️
EI 回收线不是 OAS 回收线,两条线门槛、比率都不一样
很多人把「福利回收」当成一件事,其实加拿大至少有两条互相独立的回收线:EI 回收线门槛约 8.6 万元、回收比率 30%,只影响 EI 常规福利;OAS 回收线门槛 2026 税年是 95,323 元、回收比率 15%,只影响老年保障金与净联邦补助。同一个人如果既年满 65 岁、又领了 EI 常规福利,两条线要分别算,互不通用。
2.2 工伤给付与社会援助:计入净收入,line 25000 全额扣回
工伤给付 (Workers' Compensation Benefits, WCB) 由 T5007 表 box 10 反映,填在 line 14400;社会援助与省级/地区补助由同一张 T5007 的 box 11 反映,填在 line 14500。两者的处理方式完全一致:全额计入 line 14400 或 14500 之后,在 line 25000 申报同样金额的扣除,结果是这笔钱进了净收入、却从未进入应税收入,不产生任何税负。这套「先计入、再扣回」的机制不是行政上的多此一举——它确保任何以净收入为基数计算的福利与抵免(GST/HST 抵免、加拿大儿童福利、医疗费用抵免门槛等)都能把这笔钱算进这个家庭的真实经济状况里,而不会因为它免税就在福利核算上被当成不存在。
T5007 的 box 11 还有一条容易被忽略的归属规则:如果领取社会援助时与配偶或普通法伴侣同居,申报义务落在净收入较高的一方,而不是支票抬头人身上(两人净收入相同则由 T5007 上登记的那个人申报)。这意味着一份写着某人姓名的 T5007,实际申报人可能是他的配偶。
2.3 赡养费:先看协议成立日期,再分子女与配偶
赡养费收支走两组镜像行号:收到方在 line 12799 填收到的赡养费总额(含子女与配偶两部分),在 line 12800 只填其中应税的部分;支付方在 line 21999 填支付总额,在 line 22000 只填其中可扣除的部分。这两组「总额行」与「应税/可扣行」并存的设计,本身就在提示读者:总额不能直接当应税额,子女与配偶两部分必须分开算。
判断哪部分应税、哪部分可扣,第一步不是看这笔钱叫「子女赡养费」还是「配偶赡养费」,而是看法院令或书面协议的成立日期:
- 1997 年 5 月之后成立的法院令或书面协议:子女赡养费部分一律不课税、不可扣除;配偶或普通法伴侣赡养费部分(须为定期给付,且双方因关系破裂而分居,或支付方是收款人子女的法定生父母)一律课税、可扣除。
- 1997 年 5 月之前成立的旧协议:子女部分原则上维持旧口径(收款方课税、支付方可扣除),除非发生以下任一情形——双方用 Form T1157 选择改按新口径;协议本身注明 1997 年 4 月之后收到的子女赡养费不再课税;或协议在 1997 年 4 月之后被修改变更过金额(生活成本调整不算变更)。三者任一发生,旧协议就整体转入新口径。
✕
只看「子女」还是「配偶」这两个字判断税负,会算错 1997 年前立的旧协议
一份 1995 年成立、之后从未修改过的离婚协议里的子女赡养费,今天仍然按旧口径——支付方可以扣除、收款方要课税,即使协议今天仍在按月履行。跳过「协议成立日期」这一步、直接按「子女赡养费不课税」的现行通则处理,会让收款方漏报应税收入、支付方漏用扣除额。
2.4 奖学金、助学金与艺术家项目补助:合格学生身份决定免税额度
T4A box 105 里的奖学金、助学金、博士后奖助金与部分成就奖,报在 line 13010。免税额度分三档,取决于「合格学生」身份而不是金额本身:
- 全日制合格学生,就读大专以上合格教育项目:奖学金全额免税,line 13010 报零。
- 非全日制合格学生:免税额=已支付的学费与项目所需材料费之和,再加 500 元基础免税额,超出这个总和的部分才计入 13010。
- 不属于「合格学生」的任何一种(例如没有就读合格教育项目):只有 500 元基础免税额,超过 500 元的部分整段应税。
中小学阶段的奖学金与助学金,不论金额大小,一律不课税。艺术家项目补助按同一套逻辑处理,免税额等于完成该项目所产生的合理费用(不含个人生活开支、可报销费用、或另有其他扣除渠道的费用),再加尚未用掉的 500 元基础免税额。
⚠️
「我是全日制学生」不等于「我是合格学生」
免税额度看的是「就读的项目」是否为合格教育项目(至少连续 3 周、每周至少 10 小时的教学或工作量),以及机构是否被认可,而不是学生个人的意愿或自我认定。博士后研究员不算「就读合格教育项目」,因此拿不到本节的全日制免税,只能按非合格学生的规则处理。
2.5 RESP 派款:三条路径互不相干
从注册教育储蓄计划 (RESP) 里取钱,实际上是三笔性质完全不同的钱:
- 供款本金:由供款人 (subscriber) 免税取回,从来不进任何人的收入。
- 教育资助金 (Educational Assistance Payment, EAP):由政府补助 (CESG/CLB 等) 与账户累积收益构成,是受益学生名下的应税收入,报在 T4A box 042、汇总进受益人的 line 13000。学生在读书期间收入通常很低,实际税负常常趋近于零,但它仍然是应税收入,不是免税福利。
- 累积收益派款 (Accumulated Income Payment, AIP):账户里没有被 EAP 用掉的利息部分,通常付给供款人,按供款人的正常税率再加 20%(魁北克居民 12%)附加税计算,报在 T4A box 040、汇总进 line 13000,并在 line 41800 另计附加税。这笔额外的惩罚性税率是为了防止 RESP 被当成「免税滚存、最后拿回本人」的漏洞。
2.6 line 13000「其他收入」:一个收纳所有专属行号之外应税收入的口子
Line 13000 是本页几类收入共用的一个「兜底」行号,除了 RESP 派款,还收纳:退休津贴/遣散费(T4 box 66 合格部分、box 67 不合格部分)、雇员身故福利(同一逝者全部雇主、全部税年、全部受益人合计享有 10,000 加元(2026 税年;已生效;官方公布值) 免税上限,超出部分应税;CPP/QPP 身故给付不适用此豁免(CRA))、以及来自养老金计划或递延利润分享计划的一次性提款。退休津贴的合格部分与不合格部分待遇完全不同——合格部分可以不占用当年 RRSP 供款额度直接转入 RRSP 或 RPP,不合格部分只能占用纳税人自己当年剩余的 RRSP 额度(如果额度不够,多出的部分就只能正常课税)。
2.7 从不进任何收入行的钱
彩票中奖(除非可被认定为就业、经营或财产收入,或「成就类奖项」)、多数礼物与遗产、多数人寿保险身故理赔金,官方口径是根本不算收入,从不出现在净收入或应税收入的任何一行,申报表上完全不需要提及。CRA 特别提醒:这些钱本身不课税,但用这笔钱去投资赚到的利息、股息、资本利得,属于正常应税收入——免税的是「来源」,不是「来源之后产生的收益」。
三、实务流程
第一步,认清收入类型。 拿到一张 T4E、T5007、T4A 或一份赡养费协议时,先问三个问题:这笔钱有没有专属行号?它是「计入并课税」「计入但扣回」,还是「回收金额直接加进税额」?如果它来自一份协议或法院令,协议是哪一年成立的?
第二步,逐张信息单核对行号。
- T4E → line 11900(全额,含常规与特殊福利);若触发回收,另填 line 23500。
- T5007 box 10 → line 14400 与 line 25000 各填一次相同金额。
- T5007 box 11 → line 14500 与 line 25000 各填一次相同金额;同居配偶按净收入较高者申报。
- 赡养费协议 → 先按协议成立日期与类型(子女/配偶)判断应税与可扣部分,再分别填 12799/12800(收款方)或 21999/22000(支付方)。
- T4A box 105 → line 13010,按合格学生身份三档算免税额。
- T4A box 040/042 → line 13000(AIP 另在 line 41800 计附加税)。
- T4 box 66/67、T4A box 106 → line 13000。
第三步,保留但不要随申报表寄出支持文件。 T5007、T4A、赡养费的法院令或书面协议、RESP 提款申请记录都要留存,CRA 事后可能要求出示,但不需要随纸质申报表一并寄出。
第四步,凡触发回收或递延税负的情形,检查有没有减免或分期的空间。 例如即将退休、预期次年净收入大幅下降的人,可以就 OAS 回收提前申请源头扣缴调低(Form T1213(OAS));有大额一次性赡养费或遗产分配款的,考虑追溯性一次性给付的特殊税务处理(Form T1198)是否更有利。
四、联邦之外:BC 省这条怎么走
本页讲的所有行号——EI、赡养费、奖学金、RESP、其他收入——都由联邦《所得税法》规定,BC 省个人所得税表沿用联邦净收入与应税收入的计算结果,不单独重算这些行号。但 BC 省居民要留意三个衔接点:
第一,工伤给付在 BC 由 WorkSafeBC 发放。 无论雇主是哪个行业,只要是 BC 辖区的工伤给付,都是由 WorkSafeBC 出具 T5007,走本页第 2.2 节同一套「计入再扣回」规则;跨省工作或搬迁的劳动者要留意自己收到的 T5007 是哪个省的工伤保险局开出的,不同省的工伤保险局对「什么算工资损失赔偿」的认定细节不完全一样。
第二,社会援助在 BC 由社会发展与减贫厅 (Ministry of Social Development and Poverty Reduction) 的收入援助 (Income Assistance) 与残障援助 (Disability Assistance) 项目发放,同样走 T5007 box 11、line 14500、line 25000 这套联邦机制。
第三,也是最容易被忽略的一点:BC 省的多项收入测试型省级福利与联邦一样,全部锚定同一个净收入 (line 23600)。 本课另一页《BC 省税收抵免》里讲到的省级福利(家庭福利、房客税收抵免、气候行动税收抵免的历史版本等)与联邦的 Canada Groceries and Essentials Benefit(CGEB,2026 年 7 月起取代原 GST/HST 抵免)、加拿大儿童福利用的是同一个净收入基数——这意味着本页第 2.2 节「计入但扣回」的机制,不只影响联邦福利,也同步影响这些 BC 省级福利的核算。漏报一笔本该出现在 line 14400/14500 的工伤给付或社会援助,不只是漏报联邦资料,连带 BC 省的福利核算也会跟着算错。赡养费的协议地点与执行则涉及另一套体系:BC 的家庭维护执行计划 (Family Maintenance Enforcement Program, FMEP) 负责追缴与执行省内的赡养费令,但它执行的是法院按《联邦子女抚养准则》或《BC 子女抚养准则》算出的金额,税务待遇仍然完全按本页第 2.3 节的联邦规则判断,与执行机构是哪一级政府无关。
五、历史变革:从「谁收入高谁扣除」到「按准则计算的税后金额」
赡养费税务待遇的 1997 年分水岭,是本页最典型的一次制度重构。 在此之前,几乎所有赡养费(不分子女与配偶)都遵循同一套逻辑:支付方通常收入更高、边际税率也更高,允许他把赡养费从自己的应税收入中扣除,再由收款方(往往收入更低,边际税率也更低)把这笔钱计入自己的收入课税,整体税负比支付方自己交这笔钱的税要低——理论上,省下的税可以通过更高的支付金额回流给收款方。但实践中这套安排暴露出两个问题:一是很多支付方并没有把省下的税真正让渡给收款方,收款方反而要为一笔自己没花多少心思去争取的钱额外交税;二是法院算赡养费金额时,必须先把「对方要交多少税」算进去,增加了大量诉讼与协商成本。1997 年 5 月生效的《联邦子女抚养准则》(Federal Child Support Guidelines) 改变了计算方式——准则按支付方收入直接查表算出一个税后金额,不再需要「先扣除再由对方课税」这道折算,配套的税法修订也就顺势把子女赡养费改成不课税、不可扣除,而配偶赡养费因为不适用准则表,仍然维持旧的课税/扣除逻辑。这不是一次孤立的税法修订,而是家庭法计算方式变了、税法跟着调整以匹配新的计算基础。
奖学金免税额度的扩大,反映的是政策目标从「补贴收入」转向「不阻碍升学」。 早年的奖学金免税额度只有一个很小的固定数字,超出部分要正常课税——这在学费高企的年代变相削弱了奖学金的实际价值。2006 年之后,联邦逐步把全日制合格学生的奖学金免税额度扩大到不设上限,理由是奖学金本来就是用来支付教育相关支出,如果再对它课税,等于政府一边发钱一边收回一部分,自相矛盾;非全日制学生的免税规则则是后续几年逐步补齐的,针对性解决了非全日制学生(往往是有工作或家庭负担、只能兼读的成年学生)之前拿不到全额豁免的落差。
退休津贴的免占额度转移机制,是一项正在自然消亡的历史遗留优惠。 1996 年之前,员工可以按服务年限持续累积「合格转移额度」,1996 年的税制改革冻结了这项累积——只认 1995 年及以前的服务年资,此后的服务年限一年也不再增加这项额度。这意味着一个 1996 年之后才入职的员工,不管服务多少年、拿到多高的遣散费,这项优惠永远是零,全部遣散费只能占用他自己当年剩余的 RRSP 供款额度。这项冻结与 CPP 基本免供额自 1997 年冻结在 3,500 元(见本课《2026 税年数字总表》)属于同一类立法手法:不是明说「取消这项优惠」,而是把它的适用范围锁定在某个历史时点之前,让它随着时间自然萎缩到零。
六、案例:三个场景,同一套机制(数字均为示例)
案例一:素里的工伤工人,同一笔钱出现在两张单子上。 陈师傅在仓库工作时受伤,休工期间 WorkSafeBC 发放工伤给付 9,200 元,同时雇主按公司政策继续发放全额工资。年底陈师傅收到两张单子:一张 T4 显示雇主发的工资,一张 T5007 box 10 显示 9,200 元工伤给付。因为公司政策要求领了工伤给付要退还给雇主已经多发的工资,陈师傅把 9,200 元退还给了雇主。他的正确报法是:T5007 的 9,200 元照样报在 line 14400,同时在 line 25000 申报 9,200 元的扣除(工伤给付本身不课税);T4 工资照常报在 line 10100;退还给雇主的 9,200 元另在 line 22900 申报扣除。三笔金额分开走三个行号,既不会漏报,也不会因为「反正退回去了」而误以为可以互相抵消、少填一道手续。
案例二:列治文的一对离婚夫妻,同一类协议因为立约年份不同,税负完全相反。 林先生与前妻 2023 年离婚,法院令规定他每月支付子女赡养费 1,200 元、配偶赡养费 600 元,协议成立于 2023 年、从未修改过。因为协议在 1997 年 5 月之后成立,林先生全年支付的 21,600 元(1,800×12)里,子女部分 14,400 元不可扣除,配偶部分 7,200 元可以在 line 22000 扣除;前妻的 21,600 元里,子女部分不课税,配偶部分 7,200 元要在 line 12800 课税。假设同一对夫妻的协议其实是 1995 年成立、之后从未修改也没有签过 T1157 选择——那么按旧口径,子女部分同样要维持课税/可扣除,林先生实际能扣除的金额会是全部 21,600 元而不是 7,200 元,前妻要课税的金额也会是全部 21,600 元。同样的每月支付金额,只因为协议成立日期差了不到两年,双方的税负结果完全不同,这正是本页第 2.3 节反复强调「先看日期,再看类型」的原因。
案例三:维多利亚的大学生,一笔奖学金、一笔 RESP 派款、外加家人的一次彩票中奖。 王同学是某大学全日制本科生,当年收到 8,000 元入学奖学金(T4A box 105),并从家庭 RESP 账户领取 6,000 元教育资助金 (T4A box 042)。因为她是全日制合格学生,8,000 元奖学金全额免税,line 13010 报零;6,000 元 RESP 教育资助金是她本人的应税收入,报在 line 13000——但因为她当年没有其他收入,加上基本个人免税额,这 6,000 元几乎不产生任何联邦税。同一年,王同学的父亲中了本地彩票 5,000 元,全家决定把这笔钱平分给几个孩子当零花钱。这 5,000 元彩票奖金从一开始就不算收入,父亲不需要报税,几个孩子拿到的部分也不需要报税——但如果孩子们把分到的钱存进银行账户吃到了利息,这笔利息就是正常应税收入,需要各自申报。
七、常见错报与自查清单
- 把 EI 常规福利当成「福利所以不用交税」漏报——识别:EI 常规、渔业、产假、育儿、病假、关爱假福利全部是应税收入,一律报在 line 11900,没有例外。
- 忘记把工伤给付或社会援助计入净收入——识别:即使不课税,T5007 box 10/11 的金额仍要报在 line 14400/14500,否则福利与抵免核算会跟着算错。
- 把 EI 回收线和 OAS 回收线混为一谈——识别:EI 回收门槛约等于 1.25×当年 MIE、回收比率 30%;OAS 回收线是另一套独立的指数化数字、回收比率 15%,两条线互不通用。
- 判断赡养费该不该课税时只看「子女」还是「配偶」,不看协议成立日期——识别:1997 年 5 月是分水岭,之前成立且未修改/未选择新口径的协议,子女部分仍按旧口径课税/可扣除。
- 把非合格学生的 500 元基础免税额套用到全日制合格学生身上,多报了应税奖学金——识别:先判断是不是「合格学生」,再判断是全日制还是非全日制,两种身份走完全不同的免税公式。
- 把 RESP 的累积收益派款 (AIP) 当成教育资助金 (EAP) 处理,漏了 20%(魁北克 12%)附加税——识别:EAP 是学生的收入报在 line 13000;AIP 是供款人的收入,除了正常税率,还要在 line 41800 另计附加税。
- 误以为退休津贴的不合格部分也能免占 RRSP 额度直接转入——识别:只有 T4 box 66 的合格部分才能免占额度转入,box 67 的不合格部分只能占用纳税人自己当年剩余的 RRSP 供款额度。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| Employment Insurance (EI) | 就业保险 | 常规/特殊福利均为应税收入,报在 line 11900 |
| EI benefit repayment (clawback) | EI 福利回收 | 净收入超过 1.25×MIE 门槛时按 30% 回收部分常规福利 |
| Maximum Insurable Earnings (MIE) | 最高可保收入 | EI 保费与回收门槛共同挂钩的基准值 |
| Workers' Compensation Benefits (WCB) | 工伤给付 | T5007 box 10,计入净收入后在 line 25000 全额扣回 |
| social assistance payments | 社会援助 | T5007 box 11,同居配偶按净收入较高者申报 |
| T5007 | 福利声明表 | 工伤给付与社会援助的统一信息单 |
| net income | 净收入 | 计税起点,也是几乎所有收入测试型福利的核定基数 |
| taxable income | 应税收入 | 净收入扣除各项专属扣除后,真正用来算税的数字 |
| support payments | 赡养费 | 子女与配偶两部分税务待遇不同,看协议成立日期判断 |
| child support amount | 子女赡养费 | 1997 年 5 月后协议:不课税、不可扣除 |
| spousal support | 配偶赡养费 | 定期给付、因分居而付:课税、可扣除 |
| Federal Child Support Guidelines | 联邦子女抚养准则 | 1997-05 生效,按税后金额直接查表,是税务待遇改变的起因 |
| scholarship exemption | 奖学金免税额 | 全日制合格学生不设上限;非合格学生只有 500 元 |
| qualifying student | 合格学生 | 就读合格教育项目(≥3 周、每周≥10 小时)的人 |
| Registered Education Savings Plan (RESP) | 注册教育储蓄计划 | 供款本金免税取回,其余两类派款各有税务待遇 |
| Educational Assistance Payment (EAP) | 教育资助金 | 学生本人的应税收入,报 T4A box 042 → line 13000 |
| Accumulated Income Payment (AIP) | 累积收益派款 | 供款人的应税收入,另计 20%/12% 附加税 |
| retiring allowance | 退休津贴 / 遣散费 | 合格部分(1995 年前服务)可免占额度转入 RRSP |
| eligible portion | 合格部分 | 按 $2,000/年(1996 前)+ $1,500/年(1989 前未归属)算 |
| windfall | 意外之财 | 彩票、多数礼物与遗产从不计入收入 |
| death benefit | 身故福利 | 同一逝者全部雇主、全部税年、全部受益人合计享有 10,000 加元(2026 税年;已生效;官方公布值) 免税上限,超出部分应税;CPP/QPP 身故给付不适用此豁免(CRA) |
配套练习与模考题:124
来源
- Canada Revenue Agency, "Line 11900 – Employment insurance and other benefits"(CRA)
- Canada Revenue Agency, "Line 23500 – Social benefits repayment"(CRA)
- Canada Revenue Agency, "Workers' compensation benefits – Personal income tax"(CRA)
- Canada Revenue Agency, "Statement of Benefits T5007"(CRA)
- Canada Revenue Agency, "Lines 12799 and 12800 – Support payments received"(CRA)
- Canada Revenue Agency, "Lines 21999 and 22000 – Support payments made"(CRA)
- Canada Revenue Agency, "Support payments – Amount you can claim or report"(CRA)
- Canada Revenue Agency, "Taxable scholarships, fellowships, bursaries, and artists' project grants (Line 13010)"(CRA)
- Canada Revenue Agency, "Line 13000 – Other income"(CRA)
- Employment and Social Development Canada, "Pay for education using the Registered Education Savings Plan"(ESDC)
- Canada Revenue Agency, "Amounts that are not reported or taxed"(CRA)
- Canada Revenue Agency, "Transfer of a retiring allowance"(CRA)
- Canada Revenue Agency, "EI premium rates and maximums"(CRA,MIE 三年值)
- Employment and Social Development Canada, "Old Age Security payment amounts"(ESDC,OAS 回收线对照)