核实日期:2026-09-05|现行口径:2026 税年(2027 年春申报)|复核:2027-09-01(本页数字多为法定值,不逐年指数化,但破产法与省豁免规则本身有修法风险,故定期复核而非长期免检)。 法条依据一律指向《所得税法》(Income Tax Act, ITA) 与《破产与无力偿债法》(Bankruptcy and Insolvency Act, BIA) 现行合订本(Act current to 2026-06-21);BC 省数字指向《法院令执行法》(Court Order Enforcement Act) 及其豁免规则现行版本。
一个人在 2026 年 6 月 15 日向持牌破产受托人 (Licensed Insolvency Trustee, LIT) 提交破产声明——这一天在税法上不是普通的一天:它把 2026 这一整年的所得税切成了两个法定意义上独立的纳税年度,而且很可能还要多出第三张表。这一页写给三种人:正在经历或即将经历破产、想弄清楚自己那份表该怎么填的普通人;准备帮客户处理破产年报税的从业学员;以及单纯想知道「破产了是不是欠税就一笔勾销」的读者。读完你应该能做到三件事:说清楚破产年最多会出现哪三张 T1、各自报哪一段的收入和抵免;判断哪些资产破产后还能留在自己手里、哪些必须交给受托人;分清哪些债务破产免责后真的一笔勾销、哪些死死跟着你。
一、制度设计与底层逻辑:为什么破产要把一年切成两半
1.1 一天变两个纳税年度,法源是一句法定拟制
个人破产(personal bankruptcy)是《破产与无力偿债法》(BIA) 管辖的法律程序:欠债人把非豁免资产交给受托人变现分配给债权人,换来大部分债务被免责 (discharge)。这本身是民商法程序,但它对所得税产生了一个非常具体的后果,写在《所得税法》(ITA) s.128(2)(d) 里:
破产人的一个纳税年度,在破产宣告当天开始;破产宣告前一天,视同上一个纳税年度已经结束(加拿大联邦法规库)。
这不是行政惯例,是法定拟制 (deemed)——法律直接规定「视为如此」,不需要任何人的行为去触发。后果是:在破产发生的那个日历年,破产人有两个法定纳税年度,必须分别计算所得、扣除、抵免,分别报两张 T1:
- 破产前申报 (pre-bankruptcy return):1 月 1 日到破产宣告前一天。
- 破产后申报 (post-bankruptcy return):破产宣告当天到 12 月 31 日。
同一部法条 s.128(2)(a)/(c) 还规定:受托人处置破产人财产、经营破产人生意所产生的往来,在税法上视同破产人自己的代理行为——收入算破产人的收入,不算受托人的收入(加拿大联邦法规库)。这句话解释了一个常见误解:「资产转给受托人了,那笔生意的税是不是变成受托人交?」——不是,除非那部分单独进了第三张表。
1.2 第三张表:受托人自己要报的那一份
如果破产人在破产宣告后还持有非豁免资产(比如一处出租物业、一份未清算的证券组合),受托人接管这些资产的处置与经营所得,要单独报一张破产期间申报 (in-bankruptcy return)——覆盖的是受托人对破产人财产的处置与经营,从破产宣告日到免责 (discharge) 之日。这张表永远由受托人填写,按日历年计算,在年度结束后 90 天内申报(与 ITA s.150(1)(c) 信托/遗产的 90 天申报期同一机制,加拿大联邦法规库);如果破产跨了两个日历年,可能要报两张。
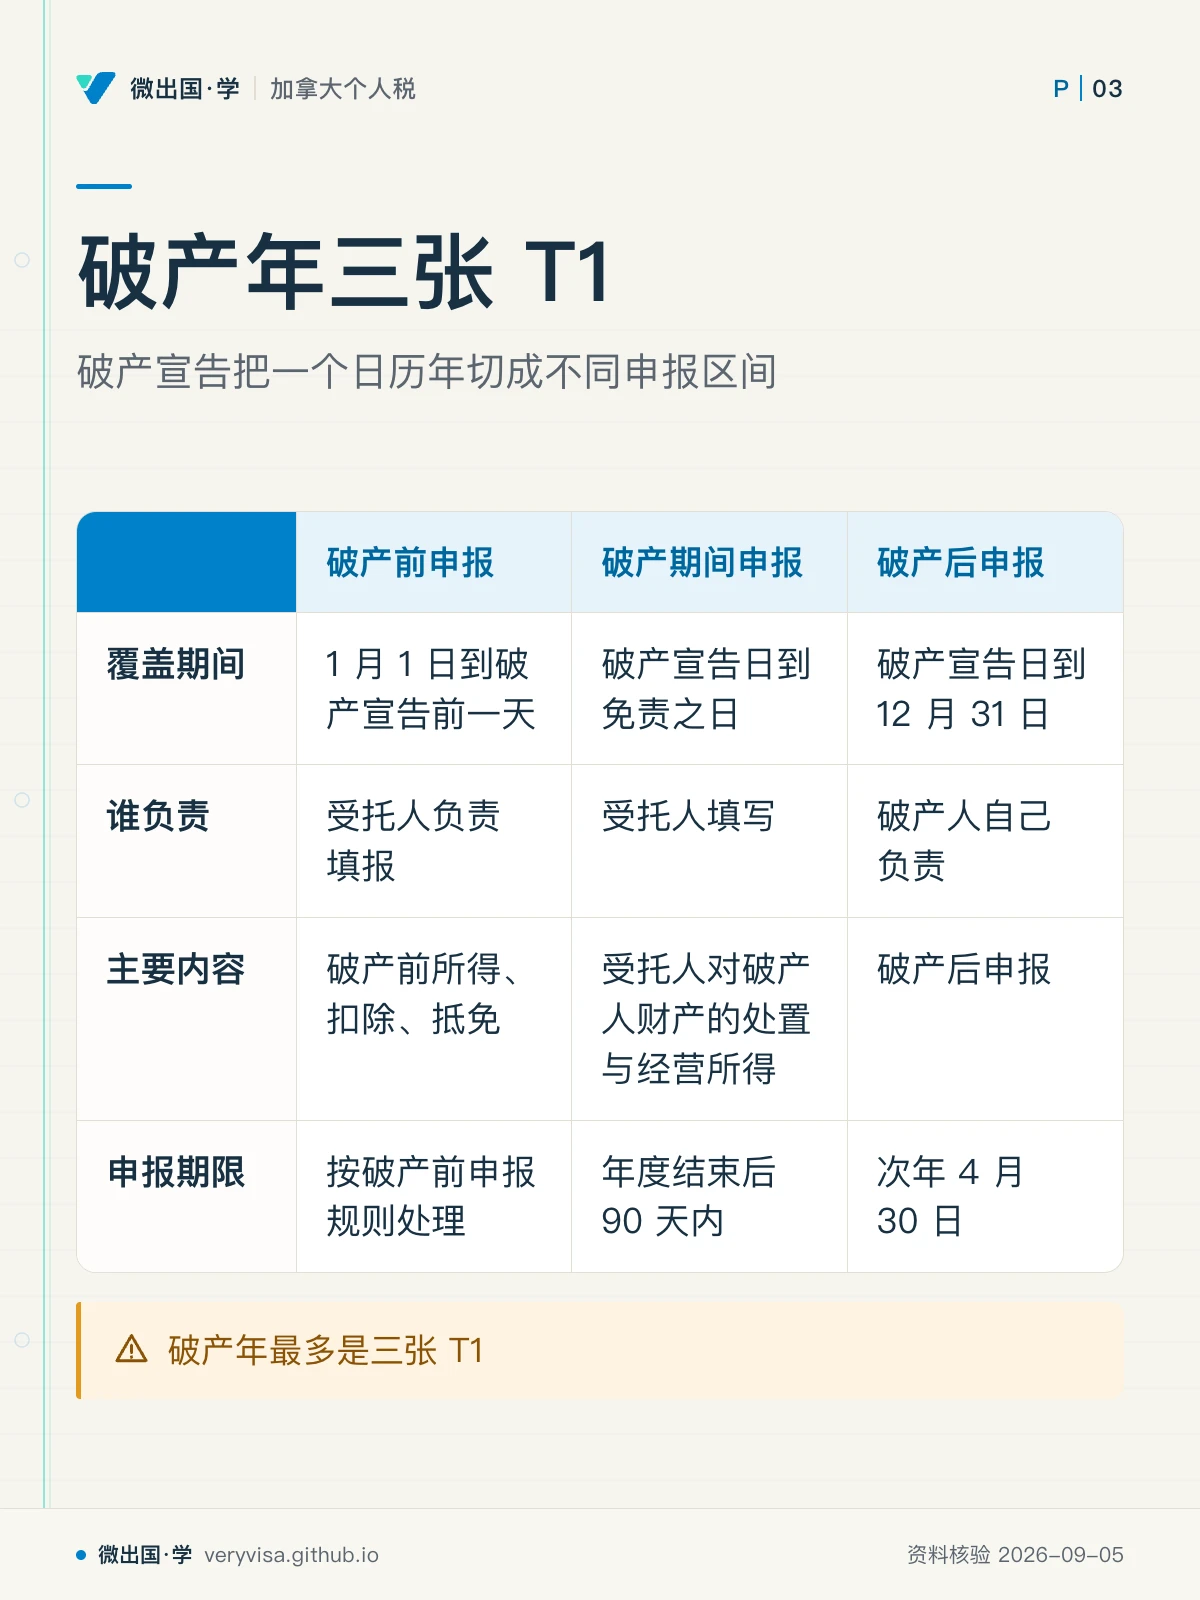
所以一个人的破产年最多是三张 T1:破产前、破产期间、破产后。三张表的存在理由各不相同——前两张管「钱去哪儿算」,第三张管「谁在替你处置资产、这部分收入怎么单独核算」。
1.3 谁与谁在博弈
债权人 vs 破产人的核心博弈是「资产的边界」:哪些财产必须交出去清偿债务,哪些法律划为「豁免财产 (exempt property)」留给破产人东山再起。BIA s.67(1)(b) 把这条边界直接接到破产人所在省份的执行/查封豁免法——BC 省的具体清单见第四节。
CRA vs 破产人的核心博弈是「债务的性质」:破产人自己欠的所得税,在免责后原则上和信用卡欠款一样被注销;但工资源扣所得税、CPP及EI等获BIA67(3)特别保留;普通GST/HST法定视为信托并未列入此例外,不能一概称在破产后仍优先(BIA s.67(2)/(3),加拿大联邦法规库)——这是两种性质完全不同的欠税,混着讲会让人误以为「反正破产了欠 CRA 的都能免」。
受托人不是破产人的代理人,是法院的官员:受托人的职责是同时保护债权人与债务人的合法权益,收费来自破产人的资产或破产人本人支付,但不听命于破产人的指示——这决定了破产人对「哪张表怎么填、退税给谁」没有太多话语权。
1.4 错报或漏报的法律后果
- 该拆的两张表拆错日期。 破产前/破产后的收入划错区间,两张表各自的抵免额度也会算错——非退还抵免的合计上限,按法律仍以「未破产时的全年最高额」封顶,不会因为拆成两张就多领一份。
- 注册计划供款期算错。 RRSP 供款可在破产前申报里扣除的窗口是「宣告前一天」加「其后 60 天」——超出窗口硬要扣,等于按不存在的期限报税。
- 该报未报「破产前 (pre-bankruptcy)」「破产期间 (in-bankruptcy)」「破产后 (post-bankruptcy)」的标注。 CRA 明确要求在报表第一页「识别」区上方清楚写明这份表属于哪一段(CRA);受托人代填时不能填自己的地址,OSB 会定期把全部持牌受托人的联系方式提供给 CRA。
⚠️
「破产后我自己报的表,退税总归是我的」——不一定
CRA 的规则是:破产年份之前的年度的退税,一律算破产遗产的财产,寄给受托人;破产当年的破产前申报退税,同样归受托人。而破产当年的破产后申报退税,只要破产资产转让日在 2008 年 7 月 7 日及以后(放到今天,等于所有现行案例),也一并寄给受托人,除非受托人另出授权信或法院令放行(CRA)。也就是说:破产年份出的所有退税,默认都不是你的,这一点和「破产后的日子是我自己的事」的直觉正好相反。
二、2026 税年现行规则与数字
2.1 三份申报各自能报什么:不是同一套规则复制三份
破产前、破产期间、破产后三张表,规则不是简单复制,而是各自有专属的收入范围、可扣项目与抵免限制。三个最容易出错的差异点:
RRSP 供款的扣除期窗口不同。 破产前申报能扣的 RRSP 供款,仅限「1 月 1 日到破产宣告前一天」加上「其后 60 天」内实际供的款,扣除额仍受当年正常供款限额约束。破产后申报则按正常规则处理剩余额度。
非退还抵免按天数比例分摊,但总额封顶不变。 基本个人金额、配偶金额、年龄金额、身心障碍金额等必须按两张表各自覆盖的天数比例分摊;但两张表合计能扣的总额,不得超过没有破产、正常报一整年时可以扣的最高额——法律不允许「拆成两张就能多扣一份」。少数抵免例外:加拿大工人福利 (Canada Workers Benefit, CWB) 在破产前申报上完全不能领,只能在破产后申报领取。
结转项目 (carryforward) 只能在特定的一张表上用。 前期未用完的非资本亏损、净资本亏损、农业亏损、有限合伙亏损、未用学费/教育金额、慈善捐赠结转、最低税结转,只要受托人已经在破产期间申报上用掉了,破产前或破产后申报就不能再用;反过来,破产期间申报能用的结转,仅限在绝对免责 (absolute discharge) 之前结束的年度产生的部分。
2.2 注册计划:RRSP/RRIF/RDSP 保得住,TFSA 保不住
这是本页最容易被读者搞混、也是最值钱的一条分界线。
| 账户类型 | 破产中的处理 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|---|
| RRSP / RRIF / RDSP | 视为豁免财产,不入破产财产;但破产宣告前 12 个月内的供款,不享该项联邦豁免,可依法归入可分配财产;不是所得扣除 | 12 个月除外期 | 12 个月除外期 | 12 个月除外期 | 已生效,法条自 2008 年修法以来文字未变(BIA s.67(1)(b.3),加拿大联邦法规库) |
| TFSA | 不在 BIA s.67(1)(b.3) 列举的三种计划之内,条文对它没有任何保护性措辞,普通银行TFSA无该项联邦豁免,保险合同等省法保护须另核 | 不受保护 | 不受保护 | 不受保护 | 联邦条文无列名保护;不得据此否定全部省法或保险合同保护 |
| GST/HST抵免款及更名后的CGEB | 通常豁免;无款分给债权人时,Rule59仅可保留必要受托人费用支出部分,余额返还 | 同一限定豁免机制 | 同一限定豁免机制 | 2026更名不改变保护;不得要求转让豁免福利 | BIA67(1)(b.1)、Rule59及ised-isde.canada.ca |
法条原文只列了三个名字:「registered retirement savings plan, registered retirement income fund or registered disability savings plan」(加拿大联邦法规库)。TFSA 不是这三者中的任何一个,条文对它保持沉默,只能推出没有这项联邦列名保护;仍须单独核省法及保险合同豁免。破产前把钱从 TFSA 转进 RRSP 藏起来这类操作不能预先称合法:供款额度、偏颇清偿/低价转让等规则另核,并须注意破产宣告前 12 个月的除外期——转移发生在这个窗口内,等于白转一趟。
2.3 谁的债免了、谁的债免不了
绝对免责 (absolute discharge) 取消了破产人大部分无担保债务,但有明确的例外清单(加拿大联邦法规库 的税法侧对应):赡养费与抚养费、破产宣告七年内产生的学生贷款(脱离学业不满 7 年的部分不能靠破产免除,满 5 年后可向法院申请豁困难豁免)、法院处的罚款、因欺诈或虚假陈述取得的债务、故意伤害或性侵赔偿——这几类破产也免不掉。
普通所得税欠款一般会被免责取消,和信用卡欠款、私人借款一样进入无担保债权池分配。但两个例外要分开看:HBP/LLP 未偿还提领额不受破产影响(因为义务是逐年产生的,破产时点还没有变成「债」);以及前面提到的获BIA67(3)保留的工资源扣等款项须另核;普通GST/HST视为信托不能一概按此保留优先权。
2.4 首次破产不是想免责就能立刻免责:$200,000/75% 门槛
首次破产、没有附加条件、没人反对的破产人,9 个月后自动免责;二次破产者是 24 个月。但 BIA s.172.1(1) 设了一条反滥用例外:个人所得税债务达 $200,000 以上,且占无担保债权总额 75% 以上,免责聆讯不能早于 9 个月(首犯不反对情形)/21 个月(首犯被反对或有附加收入)/36 个月(二犯)——这条是专门针对「高收入者战略性破产逃税」设计的(加拿大联邦法规库)。
| 门槛项 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 首次破产自动免责期(无附加收入、无人反对) | 9 个月 | 9 个月 | 9 个月 | 已生效,立法定值不指数化 |
| 反滥用例外触发线:个人所得税债 | 200,000 加元(2024 税年;已生效;官方公布值) 以上 | 200,000 加元(2025 税年;已生效;官方公布值) 以上 | 200,000 加元(2026 税年;已生效;官方公布值) 以上 | 已生效,2009 年立法后文字未变 |
| 反滥用例外触发线:占无担保债权比例 | 75% 以上 | 75% 以上 | 75% 以上 | 已生效,同上 |
| 消费者提案适用上限(合计债务,扣除由本人主要居所担保的债务) | 250,000 加元(2024 税年;已生效;官方公布值) | 250,000 加元(2025 税年;已生效;官方公布值) | 250,000 加元(2026 税年;已生效;官方公布值) | 已生效,BIA s.66.11 定义未变(加拿大联邦法规库) |
这几个数全部是立法定值,不像 RRSP 供款限额或抵免额度那样每年指数化——这正是它们十几年没有变化的原因,也是本页少数几处「三年三列全同」的表,读者不需要每年重新核对。
2.5 消费者提案:不是破产的替代品名字,是另一条法律程序
消费者提案 (consumer proposal) 是通过受托人向债权人提出的、按 BIA Division II 走的正式程序,不是「非正式的还款计划」。它与破产的关键税务差异:
- 不强制拆分两张 T1。 提案本身不产生「视同年结」的法定拟制;不得仅因提交提案就自行选择拆成两个税年;如同时发生破产等另一触发事件,另按该事件核定。
- 提案本身不触发破产的结转限制。 但商业债务减免可能另触发ITA s80减少税务属性,不能承诺全部结转永远保留。
- 退税归本人,不归受托人。 提案存续期内产生的税务退款正常打给纳税人本人(除非提案条款另有约定),这与破产年退税默认归受托人的规则形成直接对照。
- CRA 破产前的欠税被并入提案统一处理,破产后新欠的税不在提案范围内,仍可能被正常追缴或抵扣退税。
三、实务流程:一个人从宣告到免责怎么走
- 找持牌破产受托人 (Licensed Insolvency Trustee, LIT) 咨询。 LIT 是受破产监理署 (Office of the Superintendent of Bankruptcy, OSB) 持牌监管的专业人士,第一次咨询通常免费,会先评估是否有比破产更轻的路径(消费者提案)。
- 补齐历史欠报的申报。 如果破产宣告前一年应报未报,受托人必须立刻代为补报。
- 受托人向 CRA 提交 Form DC905(破产识别表)。 OSB 把破产人的估算号 (estate number) 交给受托人后,受托人尽快通知 CRA,CRA 由此开始按「破产前/破产期间/破产后」三段分别处理这个纳税人的档案。
- 破产前申报(Form 上标注 pre-bankruptcy)由受托人负责填报,覆盖 1 月 1 日到宣告前一天。
- 破产期间申报(如需要)由受托人负责,覆盖受托人接管资产的处置与经营所得,年度结束后 90 天内报。
- 破产后申报由破产人自己负责(受托人不代填,除非另行约定),覆盖宣告日到 12 月 31 日,截止日是次年 4 月 30 日(本人或配偶自雇则 6 月 15 日,欠税仍按 4 月 30 日计息)。填表时在识别区上方清楚标注 "post-bankruptcy"。
- 等待自动免责或法院聆讯。 首次破产、无附加收入、无人反对:9 个月后自动免责;触发 $200,000/75% 门槛或曾破产过、有人反对,走法院聆讯排期。
- 免责后领取免责证明,处理仍未取消的债务。 学生贷款(未满 7 年部分)、抚养费、法院罚金等继续有效;如需申请学生贷款困难豁免,需在满 5 年后向法院单独申请。
- 退税与结转的收尾。 破产年份及此前年度未发的退税,核对是否已依规寄给受托人;确认哪些结转额已在破产期间申报用掉、哪些从免责日起已被冲销、不能再用。
四、联邦之外:BC 省这条路怎么走
破产不设省级所得税表格意义上的「省版破产程序」——BIA 是联邦法,全国统一适用。但两处关键内容由省法决定,BC 居民必须单独核对:
豁免资产清单。 BIA s.67(1)(b) 把「破产人居住省份的执行/查封豁免法」直接接入破产财产的定义——这份清单每个省都不一样。BC 现行清单来自《法院令执行法》(Court Order Enforcement Act) 及其《豁免规则》(B.C. Reg. 28/98):
| 豁免项目 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 家具家电 | 4,000 加元(2024 税年;已生效;官方公布值) | 4,000 加元(2025 税年;已生效;官方公布值) | 4,000 加元(2026 税年;已生效;官方公布值) | 已生效,本规则最后一次修订在 2019-10-28(King's Printer, Victoria, Br…) |
| 自用车(一般债务人) | 5,000 加元(2024 税年;已生效;官方公布值) | 5,000 加元(2025 税年;已生效;官方公布值) | 5,000 加元(2026 税年;已生效;官方公布值) | 已生效,同上 |
| 自用车(抚养费令债务人) | 2,000 加元(2024 税年;已生效;官方公布值) | 2,000 加元(2025 税年;已生效;官方公布值) | 2,000 加元(2026 税年;已生效;官方公布值) | 已生效,同上 |
| 谋生工具 | 10,000 加元(2024 税年;已生效;官方公布值) | 10,000 加元(2025 税年;已生效;官方公布值) | 10,000 加元(2026 税年;已生效;官方公布值) | 已生效,同上 |
| 自住房权益(首都区或大温哥华区内) | 12,000 加元(2024 税年;已生效;官方公布值) | 12,000 加元(2025 税年;已生效;官方公布值) | 12,000 加元(2026 税年;已生效;官方公布值) | 已生效,同上 |
| 自住房权益(区外) | 9,000 加元(2024 税年;已生效;官方公布值) | 9,000 加元(2025 税年;已生效;官方公布值) | 9,000 加元(2026 税年;已生效;官方公布值) | 已生效,同上 |
这份清单只保护「权益」,不是「市值」。 一辆市值 $18,000、还欠车贷 $14,000 的车,权益只有 $4,000,落在 $5,000 豁免线内、全额保住;一辆没有贷款、市值 $9,000 的车,权益就是 $9,000,超出豁免线的 $4,000 部分要交给受托人变现分配。超出豁免额的部分才被查封变卖,不是整件资产一律没收——变卖所得里,豁免额那一份仍会退还给债务人(Court Order Enforcement Act s.71.2(2)(b))。
省级抵免的分摊规则。 BC 的省级非退还抵免(基本个人金额、配偶金额等)与联邦一样,按破产前/破产后两张表的天数比例分摊,合计不超过整年可扣的最高额;部分结转型抵免(如学费)在受托人已用掉的情况下同样不能在省表上重复使用。
BC 消费者保护规则不改变联邦破产程序本身——BC 没有另立一套破产豁免以外的税务处理规则,第二、三节讲的联邦规则直接适用于所有 BC 居民。
五、历史变革:从「各省各判」到「一部法接一份省清单」
早期破产法对豁免财产的规定较为原始,各省豁免额度长期严重滞后于生活成本——BC 目前适用的具体金额清单在 2019-10-28 之后没有再调整过,而房价、车价与家具价格在这五六年里涨幅明显,「豁免额度」与「豁免财产的现实价值」之间的差距一直在扩大,这是破产受托人业界长期讨论的议题,但截至 2026 年尚未有修法动作。
BIA 对注册退休储蓄计划的保护也是渐进立法的产物:2008 年之前,RRSP 在破产中的保护程度因省而异,取决于各省的保险/年金豁免法能不能把 RRSP 算进去;2008 年 BIA 修法(引入 s.67(1)(b.3))后,RRSP/RRIF/RDSP 在全国范围内统一受到联邦破产法直接保护,不再依赖省法的间接覆盖——这解释了为什么现行规则对这三种计划的保护「全国一致」,而对其他资产的豁免仍然「各省不同」。TFSA 在 2009 年才作为一种新账户类型引入,BIA 的保护清单立法在先、TFSA 出现在后,此后历次修法都没有把 TFSA 补进这份清单——这更像是立法空白,而不是刻意排除的政策选择,但对破产人而言普通银行TFSA无这项联邦豁免,不能扩张成所有合同在全部省都无保护。
$200,000/75% 的反滥用门槛同样是 2009 年修法的产物,专门针对当时被观察到的一类现象:高收入专业人士刻意积欠巨额个人所得税、再以破产程序清零,而其他类型债务占比很小。这条规则把「个人所得税债务占比异常高」当成识别信号,延后而非取消这类人的免责资格。
六、案例:三个本地场景(人名与数字均为示例)
6.1 素里的自雇司机:三张表怎么落地
情景。 张先生(示例)以网约车为业,2026 年 5 月 20 日向 LIT 提交破产声明。他名下有一辆市值 $22,000、还欠车贷 $17,000 的营运车,一个 RRSP 账户(余额 $30,000,其中 $6,000 是破产前 3 个月内新供的款),以及一个 TFSA(余额 $12,000)。
适用规则。 车辆权益 = $22,000 − $17,000 = $5,000,刚好落在 BC 一般债务人 $5,000 的豁免线内,全额保住。RRSP 里 $6,000 属于破产前 12 个月内的供款,这部分不享该项联邦豁免,可依法归入可分配财产;提现税务后果另核,不能把供款当作所得扣除;剩余 $24,000 属于豁免财产,继续留在张先生名下。TFSA 的 $12,000全部不受 BIA s.67(1)(b.3) 保护,将被受托人变现分配给债权人。
算出的数。 张先生要报两张 T1(假设当年没有需要受托人接管经营的非豁免资产,不产生破产期间申报):破产前申报覆盖 1/1–5/19 的网约车收入与费用;破产后申报覆盖 5/20–12/31。他能留住车和大部分 RRSP,但 TFSA 会归零。
常见错报。 以为「RRSP 有免税优势,TFSA 应该也一样受保护」——这是本页第二节讲的分界线,账户名字里都有「税」不代表破产法待遇一样。
6.2 列治文的高负债专业人士:$200,000 门槛把免责拖长了
情景。 李医生(示例)因经营纠纷欠下巨额个人所得税,破产时申报无担保债权 $260,000,其中 $220,000 是历年累积的联邦个人所得税欠款(占比约 85%)。这是他第一次破产。
适用规则。 个人所得税债务 $220,000 超过 $200,000,占无担保债权总额 85%(超过 75% 门槛),触发 BIA s.172.1(1) 的反滥用例外:他不能享受首次破产 9 个月自动免责,免责聆讯要等他证明没有附加收入的前提下至少 9 个月、有附加收入或被反对则要等 21 个月,且要经法院聆讯,法院可以拒绝免责、暂缓免责,或附加条件(如分期偿还一定金额)后才准予免责。
常见错报。 以为「反正是第一次破产,9 个月肯定能免责」——门槛不看破产次数本身,而看税债金额与占比这两个具体数字。
6.3 温哥华的双职工家庭:破产后自己报的表,退税却飞去了受托人那里
情景。 陈太太(示例)2026 年 3 月 10 日宣告破产,10 月按时自己申报了破产后申报,算出应退税 $1,800,满心以为这笔钱很快会打到自己账户。
适用规则。 因为她的破产资产转让日在 2008 年 7 月 7 日之后(当然,任何一个 2026 年发生的破产都满足这一条),CRA 的规则是:破产年份的破产后申报退税,同样寄给受托人,不是寄给陈太太本人,除非受托人出具授权信或有法院令特别放行。
常见错报。 只知道「破产前的钱是受托人的,破产后的钱是我自己的」这半句话,漏掉了「2008-07-07 之后」这个时间门槛已经把例外变成了常态——放到今天,破产年份出的所有退税,默认路径都是先经过受托人,不是先到本人手里。 这是本页第一节那个「坑」提示框讲的那一条,也是实务中最常见的「预期落空」时刻。
七、常见错报与自查清单
- 以为破产年只报一张表。 识别方法:先确认破产宣告的具体日期,破产年至少要拆成破产前、破产后两张,若受托人接管了非豁免资产的处置或经营,还要加一张破产期间申报。
- RRSP 供款扣除期算错。 识别方法:破产前申报只能扣「宣告前一天」及其后 60 天内实际供的款,不是整个报税季的供款窗口。
- 把 TFSA 当成和 RRSP 一样受保护。 识别方法:只要账户不是 RRSP、RRIF 或 RDSP 这三者之一,就不在 BIA s.67(1)(b.3) 的保护清单里,TFSA 首当其冲。
- 以为破产免责能清掉所有欠 CRA 的钱。 识别方法:区分「个人自己欠的所得税」(一般能免)与「获BIA67(3)保留的源扣所得税、CPP与EI」(GST/HST不自动属于这份保留清单)。
- 以为破产后自己报的表,退税一定是自己的。 识别方法:只要破产资产转让日在 2008-07-07 之后(现在的每一宗破产都满足),破产年份的全部退税默认路径都是先给受托人,除非有受托人授权信或法院令。
- 忽略非退还抵免的总额封顶。 识别方法:两张表的抵免分别算完后,把两边加总一次,对照「假如没破产、整年正常报」能扣的最高额,看有没有超。
- 对车辆或房产按市值判断能不能保住,而不是按权益。 识别方法:豁免线比的是「市值减去还欠的贷款/按揭余额」,不是市值本身。
- 把消费者提案和破产混为一谈,以为提案也要拆两张表、退税也归受托人。 识别方法:先确认走的是提案(Division II,扣除主要居所担保债务后合计债务 ≤$250,000)还是正式破产——两者的税务处理规则不共用。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| bankruptcy | 破产 | 由 BIA 规管的法律程序,债务人交出非豁免资产换取大部分债务被免责 |
| Licensed Insolvency Trustee (LIT) | 持牌破产受托人 | 由 OSB 持牌监管的专业人士,作为法院官员管理破产财产,不是破产人的代理人 |
| Office of the Superintendent of Bankruptcy (OSB) | 破产监理署 | 隶属创新、科学与经济发展部,负责监管全国 LIT 与破产程序 |
| pre-bankruptcy return | 破产前申报 | 1 月 1 日到破产宣告前一天的纳税年度,由受托人负责填报 |
| in-bankruptcy return | 破产期间申报 | 受托人对破产人非豁免财产处置/经营所得的申报,年结后 90 天内报 |
| post-bankruptcy return | 破产后申报 | 破产宣告日到 12 月 31 日的纳税年度,由破产人自己负责填报 |
| deemed taxation year-end | 视同年结 | ITA s.128(2)(d) 的法定拟制:破产宣告当天新纳税年度开始,前一天旧年度视同结束 |
| exempt property | 豁免财产 | 依破产人所在省法不入破产财产分配范围的资产,如注册退休计划、部分自用资产 |
| deemed trust | 视为信托 | 破产中一般法定视为信托受67(2)限制;源扣所得税、CPP、EI按67(3)保留,GST/HST须另核 |
| discharge | 免责 | 破产程序终结后,取消破产人大部分无担保债务的法律效力 |
| automatic discharge | 自动免责 | 满足条件(首次破产、无附加收入、无人反对)后无需法院聆讯即生效的免责 |
| conditional discharge | 附条件免责 | 法院要求债务人履行特定条件(如分期支付)后才生效的免责 |
| absolute discharge | 绝对免责 | 无条件、立即生效的免责,取消除法定例外外的全部无担保债务 |
| consumer proposal | 消费者提案 | BIA Division II 下、扣除主要居所担保债务后合计债务 ≤$250,000 的债务人向债权人提出的还款方案,最长 5 年 |
| consumer debtor | 消费者债务人 | BIA s.66.11 定义:合计债务(扣除由本人主要居所担保的债务)不超过 $250,000 的破产或无力偿债个人 |
| Form DC905 | 破产识别表 | 受托人通知 CRA 某人已进入破产程序的表格 |
| Registered Retirement Savings Plan (RRSP) | 注册退休储蓄计划 | BIA 明文保护的三种注册计划之一,破产前 12 个月内供款除外 |
| Registered Retirement Income Fund (RRIF) | 注册退休收入基金 | 同上保护范畴 |
| Registered Disability Savings Plan (RDSP) | 注册残障储蓄计划 | 同上保护范畴 |
| Tax-Free Savings Account (TFSA) | 免税储蓄账户 | 无BIA注册计划列名保护,仍须核省法及保险合同等具体例外 |
| Home Buyers' Plan (HBP) | 购房者计划 | 从 RRSP 提领购房款的计划,未偿还部分不受破产免责影响 |
| Lifelong Learning Plan (LLP) | 终身学习计划 | 从 RRSP 提领教育费用的计划,同上不受破产免责影响 |
| Canada Workers Benefit (CWB) | 加拿大工人福利 | 破产前申报上完全不能领的可退还抵免,只能在破产后申报领取 |
来源
法条(现行合订本,Act current to 2026-06-21):ITA s.128(2) 破产年视同年结(加拿大联邦法规库)· ITA s.150(1)(c) 信托/遗产 90 天申报期,类推适用破产期间申报(加拿大联邦法规库)· BIA s.67(1)(b)/(b.1)/(b.3) 豁免财产与注册计划保护(加拿大联邦法规库)· BIA s.67(2)/(3) 一般法定视为信托限制与源扣税等特别保留(加拿大联邦法规库)· BIA s.168.1/s.172.1 自动免责与反滥用门槛(加拿大联邦法规库)· BIA s.66.11 消费者债务人定义(加拿大联邦法规库)。
BC 省法:《法院令执行法》(Court Order Enforcement Act) s.71/71.1/71.2 豁免财产授权条文;《豁免规则》(Court Order Enforcement Exemption Regulation, B.C. Reg. 28/98) 具体金额(King's Printer, Victoria, Br…)。
CRA 现行页面:破产年报税与退税归属指引(CRA)。
83