核实日期:2026-09-04|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页含多个逐年指数化的数字) 法条依据一律指向《所得税法》(Income Tax Act, ITA) 现行合订本(Act current to 2026-06-21);数值一律指向加拿大税务局 (Canada Revenue Agency, CRA) 现行页面。
卖掉一批股票、一套投资房、一枚金币,或者把自住房换成出租房——这四件事在税法上是同一类事件:资本财产的处置 (disposition of capital property)。它们的利得或亏损都汇总在同一张附表上算,最后落到 T1 报表的 line 12700。这一页写给三种人:想把自己这一年的买卖报对的普通纳税人、准备做报税实务的学员、以及想搞清楚 2024 年那场沸沸扬扬的「资本利得加税」到底发生了什么的读者。读完你应该能做到三件事:拿着券商年结单算出一笔股票交易在 2026 税年的应税资本利得;判断一笔亏损是能扣、要递延、还是永远扣不掉;说清楚卖自住房到底要不要申报、不申报的代价是什么。
一、制度设计与底层逻辑:为什么只算一半,为什么必须自己算
1.1 资本利得不是一个税种,是一类收入的算法
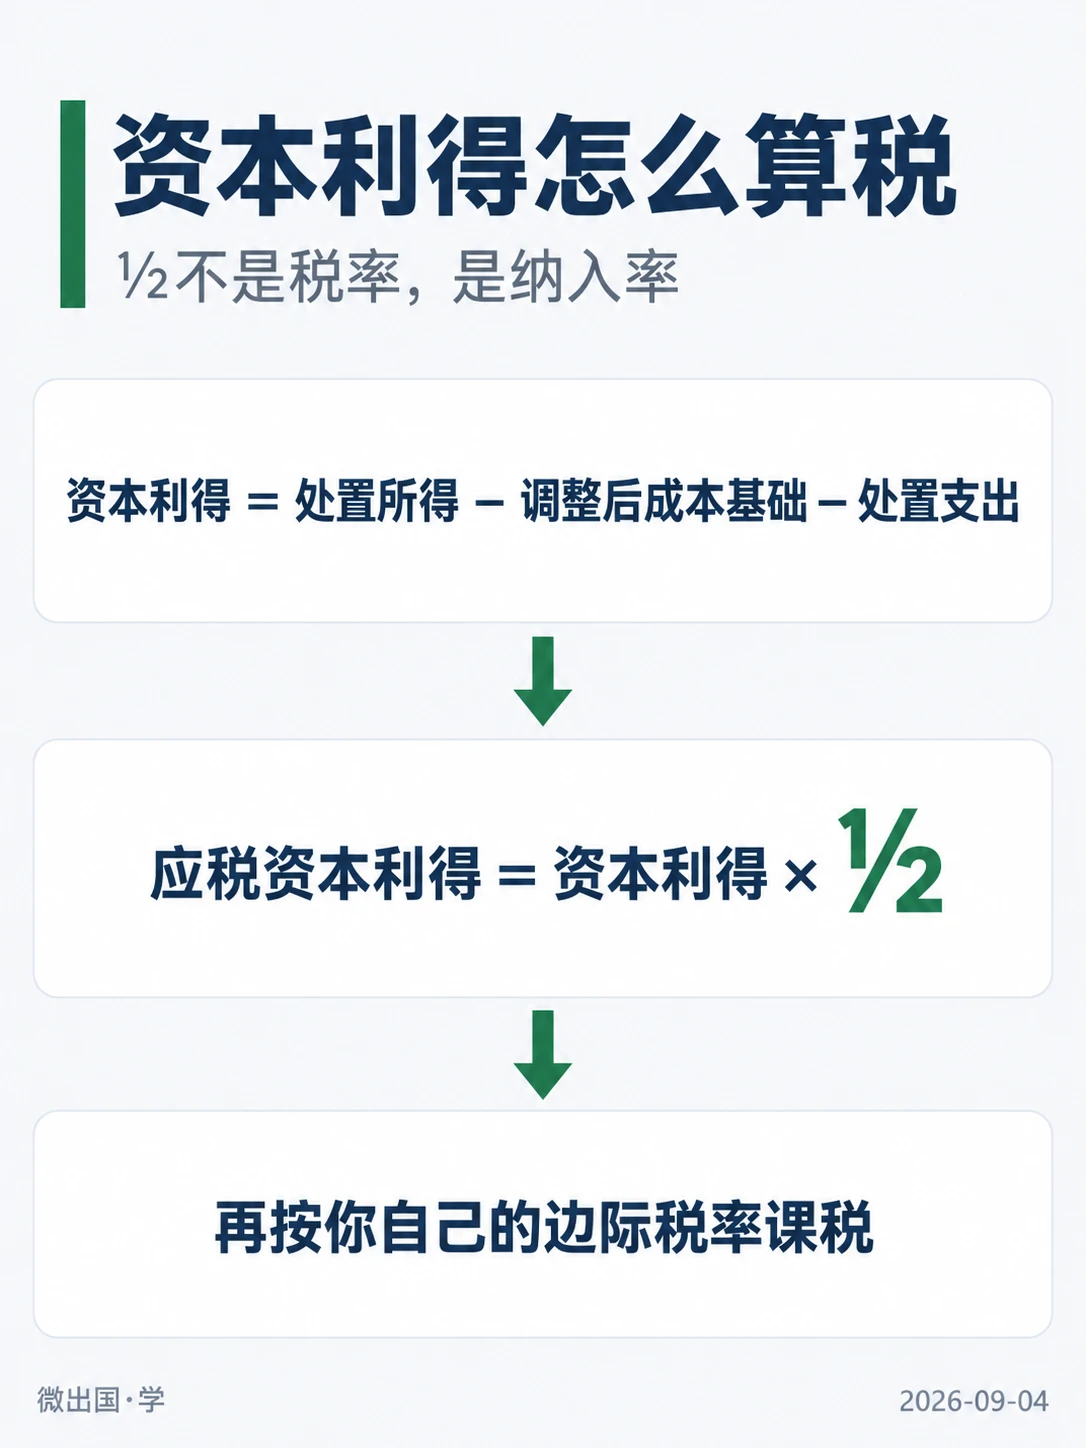
加拿大没有单独的「资本利得税」。资本利得是《所得税法》第三条收入分类里的一支,规则集中在 Subdivision C(s.38 至 s.55)。它的基本算式只有一行(ITA s.40(1)(a)(i)):
资本利得 = 处置所得 (proceeds of disposition) − 调整后成本基础 (adjusted cost base, ACB) − 处置支出 (outlays and expenses)
这个数算出来之后,才乘以纳入率 (inclusion rate),得到真正进入应税收入的那一半:应税资本利得 (taxable capital gain) = 资本利得 × ½(ITA s.38(a))。反过来,亏损乘以同一个 ½,得到可扣资本亏损 (allowable capital loss)。
「½」不是税率,是纳入率——这是本页第一个必须掰开的概念。你的资本利得不是按 ½ 的税率交税,而是只有一半进入应税收入,再按你自己的边际税率课税。一个已经在最高档的 BC 居民,2026 税年的合并最高边际税率是 33% + 20.5% = 53.5%,因此他的资本利得实际税负是 53.5% ÷ 2 = 26.75%;一个应税收入只有五万的人,同一笔利得的实际税负不到 10%。同一笔利得对不同的人价格完全不同,这正是「什么时候实现」值得规划的原因。
1.2 为什么立法者只收一半
三条理由叠在一起,缺一条这个制度都站不住:
通胀成分。 一套 2006 年买入、2026 年卖出的房子,账面利得里有相当一部分只是二十年的货币贬值。税法没有把成本基础按通胀调整(那样做的行政成本极高),于是用「只计一半」这个粗糙但便宜的办法近似地扣掉这部分虚假收益。
锁定效应 (lock-in effect)。 资本利得只在处置时实现,纳税人可以无限期地不卖。如果全额课税,持有成本会被人为抬高,资本就不流向更有效率的用途。税率越高、锁定越强,这是一个自我拆台的税基。
堵住伪装的口子。 反过来,如果资本利得完全免税,所有人都会想尽办法把工资、经营利润包装成资本利得。½ 是这两种力量之间的一个妥协值,不是从任何公式里推出来的。
1.3 谁与谁在博弈
纳税人 vs CRA 的第一个战场是「性质」而不是「金额」:同一笔房产买卖,资本利得通常按二分之一纳入收入,经营利润则通常全额计入;最终税额仍取决于其他收入、税率和抵免。CRA 判性质看的是交易意图、频率、持有期、专业背景、资金来源等一组因素。2023 年起立法者干脆把最典型的一类争议写死了:在加拿大境内持有不足 365 个连续日的住宅单元(含出租房),处置利得一律视同经营收入,不是资本利得;主居所免税用不上;且亏损直接归零(CRA)。这是一条单边规则——赢了算你的收入,亏了不给你扣。
第二个战场是时点。 递延就是利益:晚一年交税等于向政府借了一年的无息贷款。税法用两条规则封住了极端情况:死亡时视同按公允市价处置全部资本财产(不然财富可以永远不实现),以及离开加拿大时对多数财产视同处置(离境税)。
省份基本不参战。 省级所得税以联邦的应税收入为税基,省不能自定纳入率。BC 能改的只有自己的税率与税阶(第四节)。
1.4 错报的三个法律后果
- 补税加利息。 CRA 的规定利率按季公布,各季度欠税利率须查对应季度公告(CRA)。这个数每季度变,本页只写机制不写死:欠税利率=基准利率加 4 个百分点。
- 主居所免税可以被直接拒绝。 2016 及以后税年,CRA 明确表示:不在报表上申报处置并做出指定,就不给主居所免税(CRA)。这不是「先扣后查」,是「不报不给」。
- 迟做指定的价格是按月计的。 忘了申报卖房、事后请求 CRA 接受迟报的主居所指定,罚款是每满一个月 100 加元、封顶 8,000 加元(2026 税年;已生效;官方公布值) 加元(ITA s.220(3.5),加拿大联邦法规库)。这两个数是法定值,不指数化。
✕
「不卖就不用报」只对了一半
视同处置 (deemed disposition) 是真处置:改变用途(自住转出租、出租转自住)、赠与非配偶、移民离境、去世,都会在没有一分钱现金进账的情况下产生应税利得。税单会先到,钱可能永远不来——这是资本利得课税里最容易让人措手不及的一类事件。
二、2026 税年现行规则与数字
2.1 纳入率:考试口径教的那一套,一天都没有生效过
这是加美税务课里最大的单点错误,也是本页存在的首要理由。市面上大量 2025 年印制的培训材料按「2024 年 6 月 25 日起纳入率升到 66.67%、个人每年前 25 万仍按 50%」在讲课、在出例题、在填表格。这套算法在任何一个税年都没有生效过。
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 一般纳入率 | 考试口径写:6 月 25 日起 66.67%,个人前 250,000 元仍 ½ | ½ | ½ | 考试口径那一版已撤销;现行 ½ 已生效 |
| 法条 | s.38(a) 从未按 2/3 修订 | s.38(a) 为 ½ | s.38(a) 为 ½ | 合订本 current to 2026-06-21,全文无 2/3 痕迹(加拿大联邦法规库) |
| CRA 自己的说法 | 指南写「Generally, the IR for 2024 is 1/2」 | 同 | 同 | 已生效(CRA) |
| 官方表格印的 | 50% | 50% | 50% | Schedule 3 第五部分第 23 行原文(CRA) |
| 可扣营业投资亏损 (ABIL) 计入率 | ½ | ½ | ½ | 已生效(ITA s.38(c)) |
三条独立的证据指向同一个结论:法条正文、CRA 指南的定义节、以及官方表格上白纸黑字印着的「Inclusion rate 50%」。考试口径内部其实也没统一——同一册的叙述章节写 66.67%,而同一册的报税表逐行示例里那一格仍印着 50%。当考试口径不同部分矛盾时,回到修正法适用条款、现行法和官方年度表裁定;表格示例也可能停留在旧版,不能预设它优先。
⚠️
「按拟议执行」不等于「已生效」
2024 年的窗口期里,CRA 确实按提案的口径受理申报、发布了配套表格,很多从业者据此以为法已经过了。没有。 财政部先在 2025 年 1 月 31 日宣布把生效日推迟到 2026 年 1 月 1 日,CRA 随即恢复按 ½ 受理,只对少数已按 2/3 申报的公司承诺协调更正重评(CRA);2025 年 3 月 21 日总理宣布取消这项提案,Budget 2025 确认不再推进(Prime Minister of Canada、加拿大财政部)。条文根本没有被改过去,所以也不存在「改回来」的修订记录。CRA 2025 税年的「资本利得新变化」页现在已经完全不提纳入率这一条(CRA)。判断一条措施是不是规则,看的是有没有御准 (royal assent),不是看 CRA 有没有先按它办事。
2.2 终身资本利得豁免 (LCGE):日期比金额更关键
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 豁免额上限 | 6月24日及以前 1,016,836 元;6月25日起 1,250,000 元 | 1,250,000 元 | 1,275,000 元 | 已生效;C-15于2026-03-26御准,2026恢复指数化(CRA、Parliament of Canada) |
| 对应扣除上限(line 25400) | 6月24日及以前 508,418 元;6月25日起 625,000 元 | 625,000 元 | 637,500 元 | 已生效;适用合格财产与个人累计扣除条件(CRA) |
| 适用财产 | 合格小型企业公司股份 (QSBCS)、合格农渔业财产 (QFFP) | 同 | 同 | 长青(CRA) |
2024 是一年两值的年份。 同一批合格小企业股份,处置日定在 6 月 20 日还是 6 月 30 日,可用的豁免额差 233,164 元。不同册印行时间不同,有的考试口径已记录拟提高额、有的仍用年初值;考试口径描述不能替代处置日与最终立法的组合判断。
ℹ️
官方页也会自己算错,而且这一处至今没改
CRA 的 line 25400 页在历年表里写着 2024 (before June 25) — 508,418 元(1,016,813 元的 50%)。508,418 的两倍是 1,016,836,不是 1,016,813;后者与 CRA 自己的指数化页也对不上。以「扣除额」那一列为准,1,016,836 才是 2024 上半年的豁免额(CRA(1、2))。同一页还把 1.25M 标注为「Under proposed changes」——那是 2026 年 2 月更新的措辞,而立法已在 2026 年 3 月 26 日御准。官方页上的「拟议」标签本身会过期。
⚠️
名字都像「卖企业少交税」,但只有两样现在能用
加拿大企业家激励 (Canadian Entrepreneurs' Incentive, CEI) 当年和纳入率改革一起提出,Budget 2025 附件一脚注和 2026 年税式支出报告都写明它已随改革一并取消,从未生效(加拿大财政部(1、2))。2026 年卖企业,报表上没有 CEI 这一格可填。 向员工持股信托 (employee ownership trust, EOT) 或工人合作社出售企业的资本利得豁免走的是另一条路:S.C. 2026 c.22 于 2026 年 6 月 18 日御准,把它永久化,适用于 2023 年以后的合格处置,不再以 2026 年底截止(加拿大联邦法规库)。额度是买卖双方选举的总额、最多 1,000 万,几名卖方按百分比分这一个额度,不是每人各 1,000 万(ITA s.110.61,加拿大联邦法规库)。它和 LCGE 是两套资格测试,不能按名字相似合并计算。
2.3 替代性最低税 (AMT):为什么它专挑资本利得下手
| 项目 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| AMT 税率 | 20.5% | 20.5% | 20.5% | 已生效;Justice Canada适用条款 |
| AMT 免税额 | 173,205 元 | 177,882 元 | 181,440 元 | 已生效;个人/QDT免税额引用第四档起点;其他信托及豁免须另判 |
| 资本利得计入比例 | 100% | 100% | 100% | 已生效(ITA s.127.52(1)(d)(i),加拿大联邦法规库) |
| LCGE 扣除的放大倍数 | 7/5 | 7/5 | 7/5 | 已生效(ITA s.127.52(1)(h)(ii),加拿大联邦法规库) |
| 捐赠上市证券的资本利得计入比例(常规税下为 0) | 3/10 | 3/10 | 3/10 | 已生效(ITA s.127.52(1)(d.1),加拿大联邦法规库) |
| 捐赠抵免在最低税抵免里可用的比例 | 4/5 | 4/5 | 4/5 | 已生效(ITA s.127.531(c),加拿大联邦法规库) |
AMT 的算法是「另起一套账」:把某些税收优惠加回去,得到调整后应税收入,减去免税额,乘以 20.5%,与常规税额比较,取大者。它对资本利得特别不友好,机制是一个比例失衡:算 AMT 时资本利得按 100% 计入,等于分子翻了 2 倍;而终身资本利得扣除只放大到 7/5 = 1.4 倍。2 倍进、1.4 倍出,所以「用 LCGE 把常规税算到零」的人常常还是要交 AMT。
好消息是 AMT 多缴的部分不是罚款,是预付:其后 7 个税年内可以在常规税超过最低税的限度内回抵(ITA s.120.2,加拿大联邦法规库)。坏消息是,如果这个人卖完公司就退休、后面 7 年收入很低,那笔钱抵不回来。免税额写成对税阶的引用而不是写成一个数,是本课唯一一个「自动年更」的设计,讲课时要讲这个机制,不要让学员去背 181,440 加元(2026 税年;已生效;官方公布值)。
2.4 联邦税阶:算实际税负要用的那两个数
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 最低税阶率 | 15% | 14.5%(全年混合率) | 14% | C-4 于 2026-03-12 御准,已生效(CRA) |
| 最高税阶(33%)起点 | 246,752 元 | 253,414 元 | 258,482 元 | 已生效(CRA) |
| 指数化幅度 | 4.7% | 2.7% | 2.0% | 已生效(CRA) |
2026 年指数化只有 2.0%,这恰恰是最危险的时候——考试口径上的数字看着「差不多」,于是没人去核,可两年累计仍差约 5%。
2.5 已宣布但还不是规则的一条
Budget 2025 提出把七类注册计划(RRSP、RRIF、TFSA、RESP、RDSP、FHSA、DPSP)的合格投资规则并成一套,废除注册投资登记制,拟自 2027 年 1 月 1 日起适用。它写在 C-31 里,到本页核实日仍在众议院委员会审议、尚未御准(Parliament of Canada)。所以 2026 税年的产物里它只能作提示出现,不能写成规则。本课的三态纪律是:已生效 / 已宣布 / 拟议,三者永不混写。
三、实务流程:一张附表、十类财产、五个部分
3.1 Schedule 3 的走法
资本利得或亏损全部汇总在 Schedule 3(表格编号 5000-S3),最后一行的结果落到 T1 报表 line 12700。五个部分是有先后的(CRA):
第一部分 · 翻炒房 (flipped property)。 先答第 17905 行的是非题:这一年处置的加拿大住宅单元(或取得住宅单元的权利),此前不属于存货,且持有不足 365 个连续日?答「是」就继续答第 17906 行的九个生活事件方框:① 本人或关系人死亡;② 关系人搬进本人住户或本人搬进关系人住户(如生育、领养、照顾年迈父母);③ 婚姻或同居关系破裂,且处置前已分居至少 90 天;④ 本人或关系人的人身安全受威胁;⑤ 本人或关系人重病或严重残疾;⑥ 本人或配偶的合格搬迁——新居距新工作地或就学地至少近 40 公里;⑦ 本人或配偶被非自愿解雇;⑧ 本人资不抵债;⑨ 财产被毁或被征收。九个框一个都勾不上的,这笔利得就不是资本利得,不进第三部分,按经营收入报在 T2125 上。
第二部分 · 主居所指定。 用 T2091(IND) 表(逝者用 T1255)做指定,并在 Schedule 3 的 line 17900 勾选三个框之一:指定为所有年份(或除一年外的所有年份)的主居所 / 指定为部分年份 / 一年内处置多套都曾是主居所。只要处置过曾经作为主居所的房产,就必须填这一部分,哪怕最后应税利得是零。
第三部分 · 十类财产逐行填。 每一行都是四列(取得年份、处置所得、ACB、处置支出)算出第五列的利得或亏损:
| 行 | 财产类别 | 处置所得行号 | 利得/亏损行号 |
|---|---|---|---|
| 1 | 合格小型企业公司股份 (QSBCS) | 10699 | 10700 |
| 2 | 合格农业或渔业财产 (QFFP) | 10999 | 11000 |
| 3 | 农渔业财产的按揭止赎与附条件销售收回 | 12399 | 12400 |
| 4 | 上市股票、共同基金单位、其他股份 | 13199 | 13200 |
| 5 | 房地产、可折旧财产及其他财产 | 13599 | 13800 |
| 6 | 债券、债权证、本票及类似财产 | 15199 | 15300 |
| 7 | 加密资产 (crypto-assets) | 15200 | 15301 |
| 8 | 其他按揭止赎与附条件销售收回 | 15499 | 15500 |
| 9 | 个人用途财产 (PUP) | — | 15800(只填利得) |
| 10 | 上市个人财产 (LPP) | — | 15900(只填净利得) |
第 9、10 行那两个「只填」是整张表最容易错的地方,第七节会单独讲。
第四部分 · 汇总与调整。 在第三部分合计之上,再加进三类不是自己卖出来的数:小企业投资递延(line 16100)、T5 / T5013 / T4PS 单据上的资本利得(line 17400)、T3 单据上的资本利得(line 17600);再减去因营业投资亏损调减而转回的资本亏损(line 17800),加减当年的准备金 (reserve)(line 19200),得到 line 19700。
第五部分 · 乘以纳入率。 第 23 行原样印着 Inclusion rate 50%,第 24 行是乘出来的应税资本利得,加上 line 19890 之后得到 line 19900——正数抄到报表 line 12700;负数不抄,那是当年的净资本亏损,另行处理。
3.2 凭证:哪些必须有,哪些不能照抄
- T5008(证券交易结单):券商作为信息申报人直接报给 CRA。它报的是处置所得,成本栏是券商按本账户的记录填的,常为空、也常与税法口径不符。原因是税法要求把你名下全部同种财产加权平均(ITA s.47,加拿大联邦法规库),而券商只看得到自己这一家的持仓。把 T5008 的成本栏当 ACB 直接抄进 Schedule 3,是自主投资者最常见的错报(CRA)。
- T3(信托收入分配单):其中的「成本基础调整额」一栏(box 42)不是收入,是要拿去调 ACB 的——负数加进 ACB、正数从 ACB 里减掉;ACB 被减到负数时,负的那部分当年就视同资本利得(CRA)。这一栏被忽略是共同基金持有人多年累积错误的主要来源。
- 房产交易:律师的成交调整表 (statement of adjustments) 给处置所得与部分处置支出;购房时的成交调整表、地产转让税、资本性装修的发票进 ACB;地产经纪佣金、律师费、测量费、广告费、为出售而做的修补支出进「处置支出」(CRA)。
- ACB 类记录要留到该财产处置之后,而不是「留六年」——买入凭证在你持有的三十年里一直是活的证据。
3.3 期限与 CRA 怎么核
申报期限本身不因为有没有资本利得而改变:一般个人 4 月 30 日;本人或配偶有自雇经营收入的 6 月 15 日申报、但税款仍在 4 月 30 日到期;逝者当年的报表取「常规期限」与「死亡后六个月」的较晚者。
CRA 的核查有三条最常触发:T5008 与你的 Schedule 3 对不上(券商已经把处置所得报给了 CRA);处置了房产却没有 line 17900 的指定;申报的净资本亏损余额与评税通知书 (notice of assessment, NOA) 上的余额不符——NOA 上的数字才是唯一权威余额,不是自己台账上的数(CRA)。
3.4 亏损:三条互不相同的通道
通道一 · 一般净资本亏损。 当年可扣资本亏损超过应税资本利得的部分,成为该年的净资本亏损 (net capital loss)。它向后回抵 3 年、向前无限期结转,但平时只能冲抵应税资本利得,不能抵工资(ITA s.111(1)(b),加拿大联邦法规库)。回抵用 T1A 表的第五部分,不要为此重报旧年度的报表(CRA)。用的时候先用年份早的、再用晚的,而且跨纳入率年份要折算——1988 到 2000 年之间纳入率变过几次,老亏损搬到今天必须按现行的 ½ 换算(CRA)。唯一的例外在死亡当年与前一年:未用完的净资本亏损可以冲抵任何收入(ITA s.111(2),加拿大联邦法规库)。
通道二 · 上市个人财产亏损。 LPP 只有五类:艺术品(版画、蚀刻、素描、油画、雕塑等)、珠宝、珍本书籍与手稿、邮票、钱币(CRA)。LPP 的亏损只能冲抵 LPP 的利得,自成一池,向后回抵 3 年、向前结转 7 年(ITA s.41(2),加拿大联邦法规库)。
通道三 · 表面亏损,扣不掉但不消失。 处置日前 30 天到后 30 天这 61 天里,本人或关联人 (affiliated person)(配偶、受你或配偶控制的公司、多数权益合伙人、多数权益受益人等)买入了同一或同种财产,且期末仍持有或有权取得——这笔亏损当年不能扣(ITA s.54,加拿大联邦法规库)。但它不是被没收:被否掉的金额加进替代财产的 ACB,将来卖那一份时自然兑现(CRA)。条文另明确「取得该财产的权利」也算同一财产,所以「卖出股票、当天买入等价看涨期权」照样触发。有八类处置不算表面亏损,最常用的三类是:因移民或离境产生的视同处置、因改变用途产生的视同处置、因死亡产生的视同处置。
还有一条不走上面任何一条:可扣营业投资亏损 (ABIL) —— 对特定小型企业公司的股份或债权发生的亏损,同样按 ½ 计入,但它可以冲抵任何收入,不受「只抵资本利得」的限制。它与 LCGE 之间有互相冲减的关系,属于本课企业板块的内容。
3.5 递延工具:准备金
款项分年收取时,可以就尚未收到的那部分申请准备金,把利得摊到后面几年。上限是两者取小:一个合理的准备金额,以及 1/5 × (4 − 已过年数)(ITA s.40(1)(a)(iii),加拿大联邦法规库)。结果就是一般最多摊 5 年;把家庭农渔业财产或 QSBC 股份转给子女的,可摊 10 年。申报用 T2017 表(CRA)。非居民、免税实体、以及卖给自己控制的公司的,不能用。
50
四、联邦之外:BC 的这一段怎么走
省不能改纳入率,只能改税率。 省级所得税以联邦口径的应税收入为税基,所以「资本利得只算一半」在十三个法域完全一致;不一致的是那一半上面压的税率。
BC 2026税年七档:至 50,363 加元(2026 税年;已生效;官方公布值) 用 5.6%(2026 税年;已生效;官方公布值);至 100,728 加元(2026 税年;已生效;官方公布值) 用 7.7%(2026 税年;已生效;官方公布值);至 115,648 加元(2026 税年;已生效;官方公布值) 用 10.5%(2026 税年;已生效;官方公布值);至 140,430 加元(2026 税年;已生效;官方公布值) 用 12.29%(2026 税年;已生效;官方公布值);至 190,405 加元(2026 税年;已生效;官方公布值) 用 14.7%(2026 税年;已生效;官方公布值);至 265,545 加元(2026 税年;已生效;官方公布值) 用 16.8%(2026 税年;已生效;官方公布值);其上用 20.5%(2026 税年;已生效;官方公布值)。联邦税阶同样按当年分段累进,不能用最高边际税率套整笔收入(CRA)。
两条 BC 专有的、会影响多年规划的变化:
- 最低档税率本身在 2026 税年从 5.06% 升到 5.60%。注意区分两件事:税阶的金额门槛按 BC 消费者价格指数逐年指数化(2026 税年上调 2.2%),而税率的百分比本身不指数化,它只会因预算案而变。
- BC 预算 2026 暂停了 2027 至 2030 四个税年的税阶指数化(BC 省政府)。这条对「把一笔大额利得分几年实现」的规划直接相关:在指数化暂停的那四年里,门槛不会跟着通胀上移,等于每年悄悄多一点税。
🔧
卖房前后 BC 还有几套省税,别和资本利得混为一谈
主居所免税是联邦所得税的规则。卖方一侧最直接的是 BC 翻炒税:买入不足 730 天就出售住宅(含楼花转让),另按净利润课最高 20% 的省税;729 天内处置就要在 90 天内单独交表,主要居所扣除最高 20,000 且须持有满 365 天(BC 省政府)。持有期间还有投机与空置税;物业转让税则是买方过户时交的。它们的纳税人、税基、申报表、申报期限与所得税完全不同,一套的豁免不会自动带来另一套的豁免。客户问「我卖房要交多少税」,至少要把联邦所得税和 BC 翻炒税分两条线回答,持有期间的 SVT 另算。
五、历史变革:为什么这一章的考试口径最容易过期
1972 年之前,加拿大的资本利得完全不课税(CRA)。1971 年税改把它纳入课税,所以在此之前取得的财产至今仍要用特别规则剥离 1972 年前的增值(T1105 表)。
纳入率不是一直都是 ½。 1988 到 2000 年之间它变过几次,正因如此,CRA 至今在净资本亏损页上保留着「跨纳入率年份必须折算」的规则(CRA)。这段历史的用处不在于背数字,而在于说明一件事:纳入率是政治上最容易被动的那个旋钮,它一动,全部存量亏损的价值都要重算。
1994 年,一般性的 10 万元终身资本利得豁免被取消,取而代之的是当年那次一次性的「资本利得选择」(T664 表)。它的影响至今还在——三十年前做过这个选择的人,今天卖房或卖股票时 ACB 的算法与别人不同。
2016 年是主居所规则的分水岭:从这一年起,不申报就不给免税;同一年还改了免税额公式里的「加一年」,把它限定为「取得该房产那一年是加拿大居民」的人才享有(ITA s.40(2)(b),加拿大联邦法规库)。主居所免税的公式是 A −(A × B/C)− D:A 是利得总额,B 是「被指定为主居所且本人为加拿大居民的年数(视情况加一)」,C 是持有年数。考试口径把「加一年」当无条件规则讲的地方,都要按这条纠正。
2023 年起加了住宅翻炒规则(365 天);2024 年 6 月 25 日起 LCGE 升到 125 万,但这条直到 C-15 在 2026 年 3 月 26 日御准才真正成为法律(Parliament of Canada)——中间接近两年,它一直是「按拟议执行」的状态。
2024 至 2025 年的纳入率改革,是本课最完整的一个反面考试口径。 时间线是:2024 年 4 月的预算提出把纳入率从 ½ 升到 2/3(个人每年前 25 万仍按 ½),拟自 2024 年 6 月 25 日起生效 → 2024 年 9 月的动议把它文本化 → 2025 年 1 月 31 日财政部宣布推迟到 2026 年 1 月 1 日 → 2025 年 3 月 21 日总理宣布取消,Budget 2025 确认不推进,配套的 CEI 一并取消(Prime Minister of Canada、加拿大财政部)。留下三样东西:一批按 2/3 写成的培训材料、一批据此重算过的规划方案,以及一条至今没被改动过的 s.38(a)。
⚠️
考试口径里被这条污染的不只是那一句话
纳入率一变,四类内容全部要重算:所有资本利得例题的最终数字、Schedule 3 第五部分的填法、25 万元门槛的分段算法(这个门槛根本不存在),以及 LCGE「扣除限额 = 豁免额 × 纳入率」的推导。看到 66.67%、2/3、或「前 25 万」这三个标记中的任何一个,整段都要按 ½ 重算,不能只改那一个百分号。
六、案例:三个本地场景(人名与数字均为示例)
6.1 列治文的自主投资者:券商单据不等于 ACB
情景。 陈女士 2026 年在两家券商都持有同一家上市公司的股票(示例)。A 券商:2019 年买 400 股,每股 20 元,佣金 10 元。B 券商:2024 年买 600 股,每股 45 元,佣金 10 元。2026 年 5 月她在 B 券商卖出 500 股,每股 60 元,佣金 12 元。B 券商寄来的 T5008 上,成本栏写着 22,508 元(=500 × 45 + 按比例的佣金)。
适用规则。 同种财产必须按 ITA s.47 加权平均,范围是她名下的全部持仓,不是单个账户。总成本 = 400 × 20 + 10 + 600 × 45 + 10 = 35,020 元,总股数 1,000 股,平均 ACB = 每股 35.02 元。
算出的数。 处置所得 500 × 60 = 30,000 元;ACB 500 × 35.02 = 17,510 元;处置支出 12 元。资本利得 = 30,000 − 17,510 − 12 = 12,478 元;应税资本利得 = 12,478 × ½ = 6,239 元,填在 Schedule 3 第三部分第 4 行(13199 / 13200),最终并入 line 12700。
常见错报。 照抄 T5008 的成本栏 22,508 元,得出利得 7,480 元、应税 3,740 元——少报了 2,499 元的应税收入。CRA 那边有券商报来的处置所得,对不上时她要自己举证。跨券商持有同一只股票的人,几乎一定要自己维护一张 ACB 台账。
6.2 温哥华的双职工家庭:自住房换出租房
情景。 李先生与李太太 2016 年以 90 万元买入一套自住公寓(示例),2026 年 6 月搬进新买的独立屋,把公寓整套出租。搬出当天公寓的公允市价是 150 万元。他们以为「没卖就没事」。
适用规则。 用途从自住改为出租,在改变用途当天视同按公允市价处置并立即以同一价格重新取得。取得日到 2026 年,公寓每一年都被自住,可以指定为主居所。按 ITA s.40(2)(b) 的公式,B(指定年数加一)已经覆盖 C(持有年数),A −(A × B/C)= 0。
算出的数。 视同利得 60 万元,主居所免税额把它全部抵消,应税资本利得为零。但这一笔必须申报:填 T2091(IND),在 Schedule 3 的 line 17900 勾选「所有年份」那个框。新的 ACB 从这一天起是 150 万元——这才是这一步真正的价值:把六十万的增值永久锁进免税区,将来卖出时只有 150 万元之上的部分应税。
常见错报。 什么都不填。后果不是「暂时没事」,而是 2016 年以后 CRA 明确表示不申报就不给免税(CRA);事后请求接受迟报的指定,罚款按每满一个月 100 元计、封顶 8,000 加元(2026 税年;已生效;官方公布值)(加拿大联邦法规库)。一次十分钟的填表,对价是六十万元的免税额。
ℹ️
想反过来做(出租转自住)或想把出租期也算进主居所年份的,另有 45(2) 与 45(3) 两个选择可用,各有条件与代价,属本课房产板块的内容,本页不展开。
6.3 素里的小企业主:LCGE 把常规税算到零,AMT 还在门口等着
情景。 王先生 2026 年卖掉自己经营了十二年的公司股份,确认这批股份符合合格小型企业公司股份的条件(示例),资本利得 120 万元,当年没有其他大额收入。
适用规则与算出的数。 应税资本利得 = 120 万 × ½ = 60 万元,填在 Schedule 3 第三部分第 1 行(10699 / 10700)。2026 税年的 LCGE 上限是 127.5 万元,对应扣除上限 63.75 万元(CRA(1、2)),他这 60 万元全部落在额度内,在 line 25400 扣掉,常规税下这笔利得的应税额是零。
但 AMT 另起一套账。 算 AMT 时资本利得按 100% 计入(120 万元),而 LCGE 扣除只按 7/5 放大(60 万 × 1.4 = 84 万元),调整后应税收入里仍留下 36 万元的敞口;减去 2026 年的免税额 181,440 加元(2026 税年;已生效;官方公布值),剩下的部分按 20.5% 计算最低税,与常规税额比较取大者(加拿大联邦法规库(1、2))。结论是:他这一年很可能要交一笔 AMT,尽管常规算法下这笔利得完全免税。
规划含义与常见错报。 这笔 AMT 在其后 7 年内可以回抵(加拿大联邦法规库)——前提是那 7 年里他有足够的常规税可抵。卖完公司就退休的人,抵不回来的概率最高。 最常见的错报是只算常规税、根本没填最低税的表,直到收到 CRA 的重估通知才知道。凡是一年内出现「大额资本利得 + 大额扣除」的组合,都要先跑一遍 AMT。
七、常见错报与自查清单
- 把 T5008 的成本栏当 ACB。 识别方法:问一句「我在别家券商有没有同一只股票」,以及「这张单据上的成本栏是不是空的」。只要有一个答案是「有」或「是」,就必须自己重算加权平均。
- 第 9 行填了亏损。 Schedule 3 第三部分第 9 行(个人用途财产)写的是「只填利得」——私人自用的车、船、家具卖亏了不能扣,因为那是个人消费而不是投资损失。识别方法:看这一行有没有出现负数或括号。
- 卖价一千以下的私人物品也去报。 个人用途财产的 ACB 与处置所得都视同不低于 1,000 加元(2026 税年;已生效;官方公布值)(ITA s.46,加拿大联邦法规库),所以两头都不超过 1,000 加元(2026 税年;已生效;官方公布值)的东西既没有利得也没有亏损。识别方法:先把两个数各自与 1,000 加元(2026 税年;已生效;官方公布值)比一次,再动笔。
- 在三十天窗口里「卖了再买回」还照扣亏损。 识别方法:把处置日前后各 30 天的对账单摊开,看有没有同一或同种财产的买入——包括配偶的账户和自己控制的公司。触发了并不等于白亏:把被否掉的金额加进新买那一份的 ACB,别当它没发生过。
- 用净资本亏损去抵工资。 平时它只能抵应税资本利得,抵不了其他收入;只有死亡当年与前一年例外(ITA s.111(2),加拿大联邦法规库)。识别方法:看 line 25300 的金额有没有超过当年的应税资本利得。
- 回抵亏损时去重报旧年度的报表。 正确做法是随当年报表附 T1A(CRA)。识别方法:看有没有为了用亏损而提交调整请求——那是另一回事的表。
- 卖了曾经自住的房子却不填 Schedule 3。 识别方法:这一年有没有任何一笔房产处置或视同处置(含改变用途);有就必须有 line 17900 的勾选。
- 看到 66.67%、2/3 或「前 25 万」就直接照抄。 识别方法:三个标记出现任何一个,整段按 ½ 重算,并回官方表格核对第 23 行印的是什么(CRA)。
- 把 LPP 的亏损拿去抵别的资本利得。 LPP 亏损自成一池,只抵 LPP 的利得,回抵 3 年、结转 7 年(加拿大联邦法规库)。识别方法:看这笔亏损的标的是不是艺术品、珠宝、珍本、邮票、钱币这五类之一。
- 有大额资本利得却没跑最低税。 识别方法:当年应税资本利得加上各类扣除后,常规应税收入明显偏低——这正是 AMT 的典型触发形态。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| capital property | 资本财产 | 持有以取得增值或收益的财产;处置时按资本利得规则算,不按经营收入算 |
| disposition | 处置 | 卖出、赠与、交换、被征收、以及各类视同处置;有处置才有利得 |
| deemed disposition | 视同处置 | 改变用途、赠与非配偶、离境、死亡时法律拟制的处置,没有现金也要算税 |
| proceeds of disposition | 处置所得 | 卖价;视同处置时用公允市价 |
| adjusted cost base (ACB) | 调整后成本基础 | 取得成本加取得费用,再经各类调整;同种财产强制加权平均(ITA s.47) |
| outlays and expenses | 处置支出 | 为卖出而发生的佣金、律师费、测量费、广告费、修补费等,从处置所得里减 |
| inclusion rate | 纳入率 | 利得乘以它才进应税收入;2026 税年为 ½(ITA s.38(a)) |
| taxable capital gain | 应税资本利得 | 资本利得 × ½,报在 T1 报表 line 12700 |
| allowable capital loss | 可扣资本亏损 | 资本亏损 × ½ |
| net capital loss | 净资本亏损 | 当年可扣亏损超过应税利得的部分;回抵 3 年、无限期结转,只抵资本利得(line 25300) |
| superficial loss | 表面亏损 | 前后各 30 天内本人或关联人买回同一财产;当年不能扣,金额加进替代财产的 ACB |
| affiliated person | 关联人 | 配偶、受你或配偶控制的公司、多数权益合伙人等;表面亏损判定时与本人同视 |
| personal-use property (PUP) | 个人用途财产 | 自用的车、船、家具等;ACB 与处置所得均视同不低于 1,000 元,亏损不可扣 |
| listed personal property (LPP) | 上市个人财产 | 艺术品、珠宝、珍本、邮票、钱币五类;亏损只抵 LPP 利得,回抵 3 年、结转 7 年 |
| principal residence | 主居所 | 本人、配偶或子女在该年 ordinarily inhabited 的住宅单元;每个家庭每年只能指定一处 |
| principal residence exemption | 主居所免税 | 按 A −(A × B/C)− D 计算免掉的利得(ITA s.40(2)(b)) |
| flipped property | 翻炒房 | 持有不足 365 个连续日的加拿大住宅单元;利得视同经营收入,亏损归零 |
| lifetime capital gains exemption (LCGE) | 终身资本利得豁免 | 合格小企业股份与合格农渔业财产专用;2026 税年 1,275,000 元 |
| capital gains deduction | 资本利得扣除 | LCGE 在报表上的落点,line 25400;上限=豁免额 × 纳入率 |
| qualified small business corporation share (QSBCS) | 合格小型企业公司股份 | LCGE 的适用财产之一;Schedule 3 第 1 行 |
| reserve | 准备金 | 分年收款时把利得往后摊;上限 1/5 ×(4 − 已过年数),用 T2017 申报 |
| allowable business investment loss (ABIL) | 可扣营业投资亏损 | 特定小企业股份或债权的亏损,按 ½ 计入但可抵任何收入 |
| alternative minimum tax (AMT) | 替代性最低税 | 另起一套账:资本利得 100% 计入、LCGE 只放大 7/5,税率 20.5%,多缴部分 7 年内回抵 |
| Schedule 3 (5000-S3) | 附表三《资本利得或亏损》 | 全部处置汇总在这里,结果落到报表 line 12700 |
| Form T2091(IND) | 主居所指定表 | 个人指定主居所用;逝者用 T1255 |
| Form T1A | 亏损回抵请求表 | 把当年净资本亏损回抵到前 3 年;随当年报表提交,不重报旧年度 |
| Form T2017 | 准备金汇总表 | 申报当年准备金用 |
| T5008 | 证券交易结单 | 券商报处置所得给 CRA;成本栏不等于税法 ACB |
| notice of assessment (NOA) | 评税通知书 | 未用完的净资本亏损余额以它为准 |
| royal assent | 御准 | 法案成为法律的那一刻;未御准的措施只能写「已宣布」 |
来源
法条(现行合订本,Act current to 2026-06-21):s.38(a) 纳入率(加拿大联邦法规库)· s.40 利得公式、准备金、主居所公式(加拿大联邦法规库)· s.41 上市个人财产(加拿大联邦法规库)· s.46 个人用途财产(加拿大联邦法规库)· s.47 同种财产平均(加拿大联邦法规库)· s.54 表面亏损与主居所定义(加拿大联邦法规库)· s.111 亏损结转与死亡例外(加拿大联邦法规库)· s.120.2 最低税回抵(加拿大联邦法规库)· s.127.51 最低税参数(加拿大联邦法规库)· s.127.52 最低税调整(加拿大联邦法规库)· s.220(3.5) 迟做选择罚款(加拿大联邦法规库)。
CRA 现行页面与表格:指数化表(CRA)· 2026 税阶(CRA)· 资本利得新变化(CRA)· 主居所与翻炒房(CRA)· 规定利率(CRA)· 资本利得指南(CRA)· Schedule 3 表格全文(CRA)· 资本利得扣除(CRA)· 净资本亏损(CRA)· T5008 表格(CRA)。
立法进度:C-15(Parliament of Canada)· C-31(Parliament of Canada)。BC:省税率页(BC 省政府)。知识单元:。