核实日期:2026-09-13|现行口径:2026 税年(2027 年春季申报)、2026 年 7 月至 2027 年 6 月福利年、2026 年度投机与空置税|法条:Justice Laws 所得税法合订本(Act current to 2026-07-21);BC Speculation and Vacancy Tax Act(current to September 8, 2026)。 本页讲规则怎么适用在「一家人两地住」的事实上,不讲怎么安排身份。谁在哪里工作、孩子在哪里读书,是生活决定;税务结果只能跟着事实走,不能倒过来为了某个税率或某笔福利去设计居民身份。个案请回 CRA 与卑诗省财政厅原文,并找持牌专业人士。
卑诗省政府在投机与空置税的术语页里有一句描述:「卫星家庭」(satellite family)一词,有时用来指这样的家庭——配偶一方住在加拿大、收入很少,另一方住在海外、在那里挣大部分收入。在大温哥华,这几乎是一种常见的家庭形态:一方在国内工作,配偶带着孩子在温哥华、列治文或本拿比读书生活。
这样的家庭来问税,最常问三件事:在国内工作的那一方算不算加拿大税务居民;孩子的加拿大儿童福利(Canada child benefit, CCB)和加拿大日用品补贴(Canada Groceries and Essentials Benefit, CGEB,2026 年 7 月前名为 GST/HST credit)怎么算;家里在温哥华的房子,会不会被卑诗省投机与空置税(Speculation and Vacancy Tax, SVT)按高税率征税。这一页把三件事放在同一个家庭上讲清楚。
临时居民怎么判居民、CCB 的身份条件与 CGEB 的申请路径,在上一讲 ca-residency-11-temporary-residents-students-workers。中国来源收入(国内工资、租金、卖国内房子)在加拿大怎么报、已缴的中国税怎么抵,在 ca-foreign-02-china-source-income-property-sale。两国都主张居民身份时协定怎么判,在 ca-residency-06-canada-china-tax-treaty。
学完你能做到
- 对照 S5-F1-C1 第 1.13、1.23、1.25 段,列出「一方在境外工作、配偶孩子在加拿大」这种安排下,境外一方身上有哪些重大居住联系,并说明为什么申报非居民需要证据链而不是一个勾选。
- 说清 CCB 的调整后家庭净收入为什么要算上境外配偶的收入,并按 CTB9 的 A、B、C 三段为不同情形填对年份与金额。
- 说出 CGEB 与 CCB 对非居民配偶的两种不同处理(CGEB 按单身计算),以及各自的条文出处。
- 用 SVT 法第 5 条的公式判断一个家庭在 2026 年度是否为无税全球收入者(untaxed worldwide earner),并算出适用税率、应纳税额,指出主居所豁免与卑诗居民抵免为什么用不上。
- 分清 SVT、联邦未充分利用住房税(UHT)、温哥华空置房屋税(EHT)三张税单各归谁管、现在还用不用报。
常见误解
很多人以为:「在国内工作的那一方申报成非居民,家庭收入就只剩在加拿大的一方,CCB 就能领满。」实际上,CCB 用的是本人加同居配偶的收入,配偶是非居民也要算。CRA 要求领 CCB 的家庭每年用 CTB9 或 My Account 的收入声明,报告非居民配偶未在加拿大申报的全部来源收入。
很多人以为:「他一年只回来两个月,人不住在加拿大,当然是非居民。」实际上,CRA 的居民身份解释件写明,离开加拿大的人如果配偶或受养人留在加拿大,配偶与受养人通常就是他在加拿大的重大居住联系。天数少不等于非居民;是否仍是居民,要按全部事实判断,两国都主张居民时再看协定。
很多人以为:「卫星家庭税是针对外国人的,我们全家都是公民或永久居民,跟我们没关系。」实际上,SVT 的「无税全球收入者」按收入判定,不按国籍判定。公民和永久居民一旦被判为无税全球收入者,同样适用外国业主那一档税率,2026 年为 3%。
很多人以为:「房子是自住的,自住就不用交空置税。」实际上,SVT 的主居所豁免要求业主是公民或永久居民、卑诗省税务居民,并且不是无税全球收入者。卫星家庭的自住房,恰恰可能因为最后一个条件而拿不到豁免。
很多人以为:「联邦那个空置税(UHT)每年也得报。」实际上,受影响业主 2025 年及以后的历年已经不再需要申报或缴纳 UHT;需要继续处理的是 2022 至 2024 年的旧义务,以及省里的 SVT 和温哥华市的 EHT。
一、制度设计与底层逻辑:同一个家庭,三套规则量的是三样不同的东西
1.1 联邦所得税:以个人为单位
所得税法(Income Tax Act, ITA)s.2(1) 对「每一个居住于加拿大的人」征税。纳税单位是个人,夫妻各自判定身份、各自申报。卫星家庭里在加拿大的一方与孩子通常是居民,这没有争议;争议全在境外那一方。
判定境外那一方时,家人本身就是证据。加拿大税务局(Canada Revenue Agency, CRA)的居民身份解释件(Income Tax Folio S5-F1-C1)第 1.11 段把配偶或同居伴侣、受养人列为几乎总会被视为重大的居住联系。所以一个家庭的分居安排,会直接出现在另一方的居民判定里。
1.2 CCB:以家庭为单位,且不看配偶住在哪
CCB 的「调整后收入」(adjusted income),按 ITA s.122.6 的定义,是本人与年末同居配偶两人的收入合计。「同居配偶」的定义只在一种情况下把配偶排除:因婚姻或同居关系破裂而分开居住满 90 天。因工作两地分居,不在此列;RC151 表上也写明,因工作、上学或健康原因非自愿分开居住的,仍视为有配偶。
s.250.1(b) 再补了一句「为免疑义」:按本法计算收入的人,包括非居民。这就是 CRA 要求填 CTB9 的逻辑——CCB 是按家庭收入递减的福利,如果境外配偶的收入可以不算,家庭收入就只剩在加拿大收入最少的那一方,福利的递减机制就失效了。
1.3 CGEB:同样是家庭福利,却按另一套处理
CGEB 的条文在 ITA s.122.5,它的「调整后收入」同样是本人加上「qualified relation」(合资格配偶)的收入。但 s.122.5(2)(c) 规定,月初是非居民的人,不是 qualified relation——唯一的例外是视同居民的同居配偶、且以前曾是加拿大居民。RC151 表把这句话翻成了操作语言:配偶是非居民的,你仍可能符合 CGEB 资格,但 CRA 会按单身计算额度;配偶不在加拿大居住的,不要填其收入。
同一个家庭、同一位境外配偶,CCB 算他的收入,CGEB 不算他的收入、也不给已婚额度。两项福利的差别是条文写出来的,不是 CRA 的操作习惯。
1.4 SVT:以「在加拿大报了多少」为尺子
卑诗省的 SVT 不问居民身份本身,而是比较两个数:本人与配偶上一年在加拿大申报了多少收入,和没有在加拿大申报的全球收入有多少。SVT 法第 5 条规定,后者大于前者,就是无税全球收入者。
这把尺子直接取自联邦申报。政府 SVT 术语页写明,「已申报总收入」取 CRA 评税通知上的 line 15000;判断卑诗省税务居民身份时,沿用当年联邦申报的口径。于是联邦那张申报表怎么报,会直接决定省里那张 SVT 税单的税率和能不能豁免。从公式的结构看,它量的是这个家庭的收入有多少进入了加拿大的税基。
1.5 错了会怎样
联邦一侧:境外一方本应是居民却按非居民处理,漏报的是他的全部境外收入,复评时补税并计利息,还可能牵出境外资产申报等一连串义务(见 ca-residency-04-t1135-foreign-property)。
福利一侧:CTB9 与 RC151 的隐私声明都写明,不提供所要求的信息,可能导致支付利息、罚款或其他后果。福利按错误的家庭收入发放,事后按正确信息重算。
SVT 一侧:SVT 法第 18 条规定,没有提交年度声明的业主,一律适用 3%。另外,卑诗省政府 2026 年 4 月 17 日起按 2026 年预算执行:业主自己申报「没有豁免适用」而产生的 2023、2024、2025 年度评税,不能申诉。声明里的每个勾选,事后很难改口。
二、2026 税年现行规则与数字
2.1 境外工作的那一方:配偶和孩子留在加拿大意味着什么
S5-F1-C1 第 1.13 段:已婚或同居的人离开加拿大,而配偶或同居伴侣留在加拿大,那么在他离开期间,配偶通常是他在加拿大的重大居住联系;受养人留在加拿大的,同样通常构成重大联系。第 1.25 段说,这些分析对入境者同样适用:入境者的配偶、受养人、住所如果在加拿大,几乎总构成重大联系。
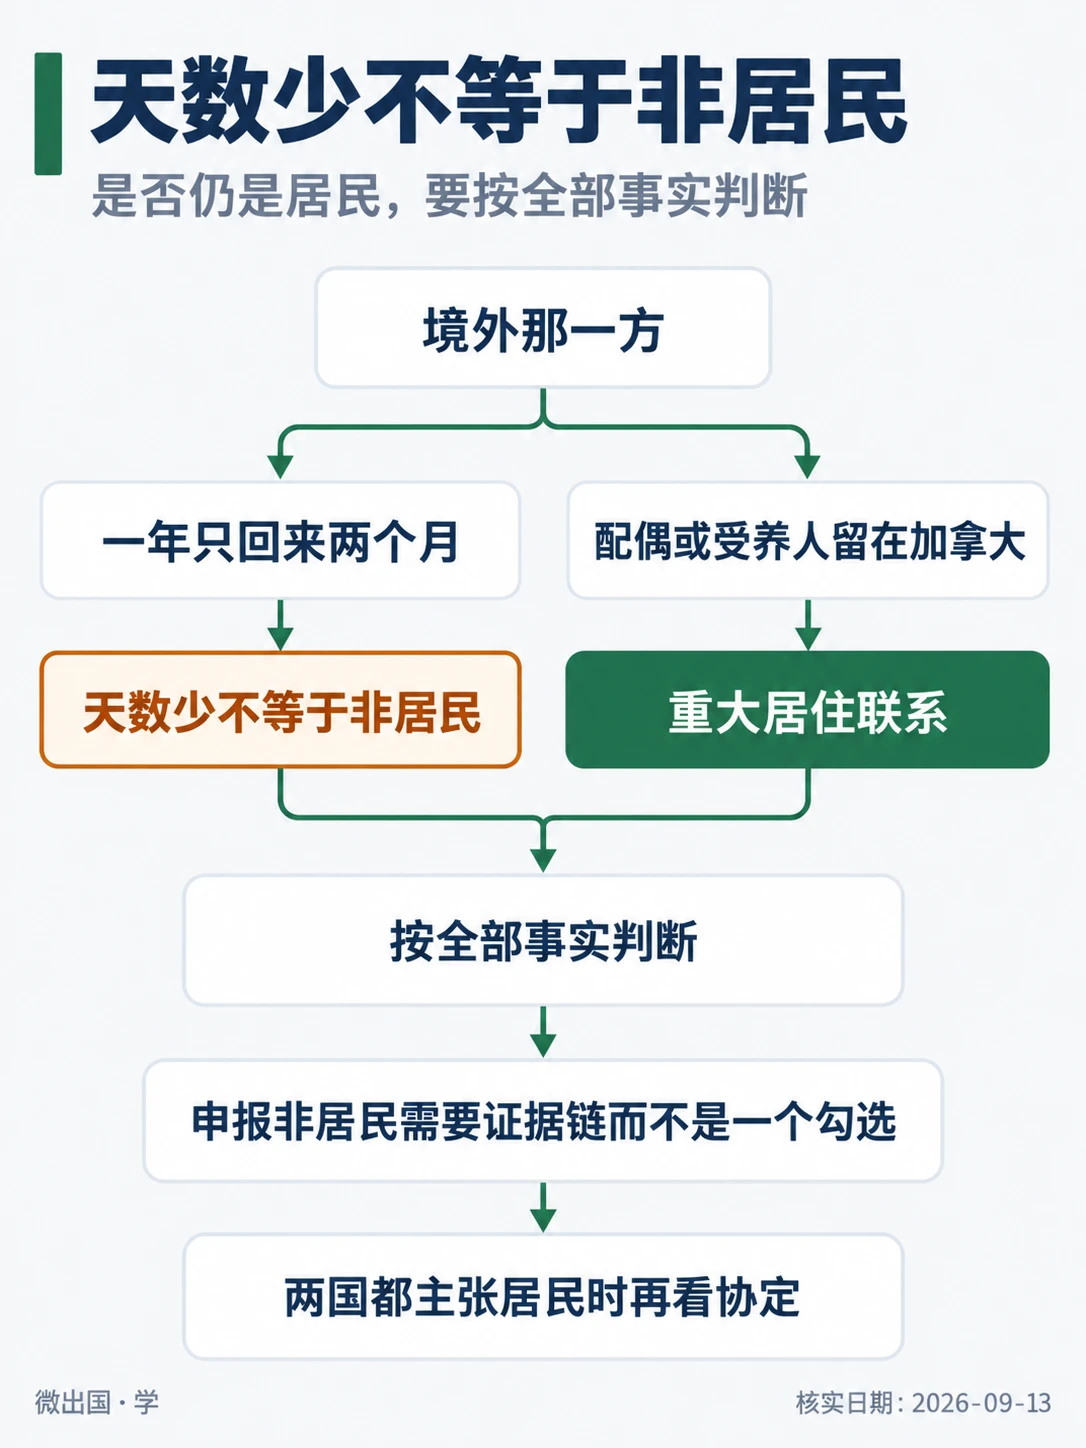
与之配套的还有三段。第 1.10 段:离开加拿大的人,除非切断了所有重大居住联系,一般仍是事实居民,要就全球收入在加拿大纳税。第 1.17 段:离开时如果已经预见到会回来,CRA 会更看重留下的联系。第 1.20 段:离开后回来得比「偶尔」更频繁,尤其是规律性地回来,也会被纳入评估。
这不等于「配偶在加拿大就一定是居民」。第 1.21 段提醒,一个人可以同时是两个地方的税务居民;如果境外那一方按中国国内法也是居民,就是两国都主张居民的情形,要按中加协定第四条判定。若协定把他判给中国,s.250(5) 使他在加拿大法上视同非居民;S5-F1-C1 第 1.38 段接着写明,此时适用停止为居民的全部规则,包括视同处置某些财产与 Part XIII 预扣(见 ca-residency-03-emigrants-nonresidents 与 ca-residency-06)。
第 1.23 段是一个重要例外,适用范围很窄:来加拿大之前本来是另一国居民、现在离开是为了回去重建居所的人,一般自本人离境当日成为非居民,即使配偶暂时留在加拿大处理房子,或者让受养人读完「已经在进行中的学年」。关键词是「暂时」和「已经在进行中」。
还有一种情形本页不下结论:境外一方从来没有在加拿大定居过,只是来探亲。他的判定起点是「有没有入境并建立居住联系」,与「离开后还保留联系」不同,要按全部事实判断,可以向 CRA 提交 NR74 请求意见。
2.2 一方申报非居民,风险落在哪几处
第一处,身份本身可能不成立。配偶、孩子、可以随时回来住的房子都在加拿大,这些事实在 CRA 的框架里指向重大居住联系。申报表上勾「非居民」只是一个申报立场,撑住它的是证据:境外住所与工作合同、在加拿大停留的天数与频率、协定判定的依据。
第二处,即使身份成立,CCB 仍然算他的收入。非居民配偶的全球收入要通过 CTB9 进入家庭收入,CCB 该怎么递减还怎么递减。
第三处,SVT 会因此变得更贵。他的境外收入没有在加拿大申报,就全部落进 SVT 公式里的「未申报收入」;而作为非居民、没有申报义务也没有申报的人,他的「已申报总收入」按法定为零。家庭很容易因此被判为无税全球收入者。
第四处,身份的变化本身有后果。原来是加拿大居民、后来去境外工作并主张成为非居民的,离境当年要按离境规则处理视同处置等事项。
四处加在一起,说明「申报非居民」在三套规则里都不是一个单独的勾选,而是一个要在联邦、福利、省税三处同时承受后果的事实判断。
2.3 CCB:家庭净收入要算上境外配偶
谁来申请。在加拿大与孩子同住、主要承担照护的一方申请。两位家长同住时法律推定女性家长为主要照护者;卫星家庭里通常就是在加拿大带孩子的母亲。她要是加拿大居民;身份条件由她或同居配偶任一方满足即可(公民、永久居民、受保护人、符合条件的原住民,或住满 18 个月的临时居民,见上一讲)。
算谁的收入。ITA s.122.6 的调整后收入是本人加年末同居配偶的收入。因工作两地分居,配偶仍是同居配偶。
怎么报境外配偶的收入。T4114 写明:配偶在一年中任何时候是非居民,要填 CTB9(Income of Non-Resident Spouse or Common-Law Partner for the Canada Child Benefit)。CTB9 表上的要求:领 CCB 且配偶全年或部分时间为非居民的,每年都要填;填配偶未在加拿大申报的全部来源收入,按收款时的加拿大银行汇率折成加元;配偶没有收入也要填,填 0。表分三段:A 段,配偶全年都是非居民,填全年收入;B 段,配偶在该年成为非居民,填成为非居民的日期与非居民期间的收入;C 段,配偶在该年成为居民,填成为居民的日期与此前非居民期间的收入。CRA 新移民页说明,也可以在 My Account 的「Statement of Income」里直接更新配偶收入。
配偶来加拿大定居时。CTB9 写明,配偶移居加拿大的,要以书面方式向 CRA 提供其社会保险号、出生日期、地址、入境日期与收入声明;成为居民的那部分年度,即使没有收入,也要提交申报表。
按哪一年算。2026 年 7 月至 2027 年 6 月这一期,按 2025 年的调整后家庭净收入计算:低于 38,237 元领最高额,超过 38,237 元开始递减,超过 82,847 元进入第二段递减。递减比例随子女人数变化,具体金额以 CRA 福利计算器为准。
| 项目 | 2024-07 至 2025-06 | 2025-07 至 2026-06 | 2026-07 至 2027-06(现行) | 状态与出处 |
|---|---|---|---|---|
| CCB 每名 6 岁以下子女最高额 | 7,787 元 | 7,997 元 | 8,157 元 | 已生效;CRA CCB 计算说明页 |
| CCB 每名 6 至 17 岁子女最高额 | 6,570 元 | 6,748 元 | 6,883 元 | 已生效;CRA CCB 计算说明页 |
| 非居民配偶收入的报送方式 | CTB9 或收入声明,每年 | 同左 | 同左(CTB9 2026 版) | 现行 CRA 表格与 T4114 |
2.4 CGEB:非居民配偶按单身计算
s.122.5(2)(c) 把月初为非居民的人排除在 qualified relation 之外。结果是:境外配偶确实是非居民的,在加拿大的一方按单身计算 CGEB,只看她自己的收入,额度也按单身口径。2026 年 7 月至 2027 年 6 月这一期,单身最高 679 元、已婚或同居最高 890 元、每名 19 岁以下子女 234 元。
这里的因果方向要看清楚:CGEB 按单身算,是境外配偶「确实是非居民」的结果,不是可以选择的方式。如果境外配偶按事实仍是加拿大居民,他就是 qualified relation,他的全球收入要进入 CGEB 的家庭收入。
两项福利的对照可以记成一句话:CCB 看配偶「是不是同居配偶」,不管他住在哪;CGEB 看配偶「月初是不是居民」,非居民配偶既不算收入、也不算已婚。
2.5 SVT:无税全球收入者怎么判
公式。SVT 法第 5 条第 4 款:本人与任何配偶在该年度的未申报收入合计,大于本人与任何配偶在该年度的已申报总收入合计,本人即为该年度的无税全球收入者。政府术语页的例子写明,这种情况下夫妻双方都是无税全球收入者。按「大于」来比,意味着家庭全球收入里有一半以上没有在加拿大申报。
用哪一年的收入。SVT 年度的前一年。2026 年度的 SVT(2027 年 3 月 31 日前申报)用的是 2025 年的收入。配偶的认定,按 SVT 法第 6 条,看该年度最后一天结束时的状态;配偶的含义沿用联邦所得税法的「同居配偶或同居伴侣」。
已申报总收入怎么取(第 5 条第 1 款):已经评税的,取评税通知上 line 15000 的总收入;已经申报但未评税的,取申报表上 line 15000;是加拿大居民、没有申报义务也没有申报的,取假如申报时应填的 line 15000;不是加拿大居民、没有申报义务也没有申报的,为零;有申报义务却没有申报的,为零。政府术语页补充:在其他国家已纳税的收入,仍可能是已申报总收入的一部分,可以包含在 line 15000 里。
未申报收入怎么取:上一年在加拿大境内外以任何方式取得的全部金额(包括处置财产取得的金额),只要没有为联邦所得税法的目的申报,都算;为取得这些收入而支出的金额不计入;联邦所得税法第 81 条所列的免税收入不计入。
判定的后果有三层。
税率。SVT 法第 15 条规定最高税率,除非第 16 条或第 17 条适用;第 16 条的 1% 只给「specified」公民与永久居民,而 specified 的定义恰好把无税全球收入者排除在外;第 17 条的 1% 给「resident of British Columbia」,而这个定义同样要求当事人是 specified 公民或永久居民,并且不包括按联邦所得税法视同非居民的人。所以无税全球收入者适用最高一档,2026 年度为 3%。
豁免。政府个人豁免页写明,主居所类豁免要求业主是公民或永久居民、卑诗省税务居民,并且不是无税全球收入者。卫星家庭一家人住着的房子,也拿不到主居所豁免。按规定出租满六个月的出租豁免,豁免页没有列出国籍或收入方面的限制,但要满足租赁条件,逐项核对。
抵免。卑诗居民抵免 2026 年度起上限 4,000 元,自动适用,但要求业主不是无税全球收入者。无税全球收入者只能在收到 SVT 评税通知后,通过 eTaxBC 自行申请「其他业主抵免」,额度取决于其在卑诗省申报收入的余额,要附 CRA 评税通知。
税额。SVT 法第 14 条:应纳税额=税率×(业主份额×评估价)。夫妻各持一半的,各按 50% 的评估价计算。
申报与缴税。应税地区的住宅业主每年 3 月 31 日前为上一年度提交声明,信息没有变化也要报;税款在次年 7 月到期。应税地区包括大温哥华地区的温哥华市、列治文市、本拿比市等。不申报的,按第 18 条一律 3%。
| 项目 | 2019 至 2025 年度 | 2026 年度(现行) | 2027 年度 | 状态 |
|---|---|---|---|---|
| 外国业主与无税全球收入者税率 | 2% | 3% | 4% | 2026 年度已生效(SVT 法第 15 条);2027 年度为政府税率页公布的 2027-01-01 起税率,本页核对的法条合订本仍写 3% |
| 非无税全球收入者的公民、永久居民税率 | 0.5% | 1% | 1% | 同上 |
| 卑诗居民抵免上限 | 2,000 元 | 4,000 元 | 4,000 元 | 已生效;政府抵免页写明 2026 年度及以后为 4,000 元 |
2.6 UHT 与温哥华 EHT:只点到
联邦未充分利用住房税(Underused Housing Tax, UHT):CRA 的 UHT 说明页写明,相关实施法于 2026 年 3 月 26 日获御准,受影响业主 2025 年及以后的历年不再需要申报或缴纳;2022 至 2024 年的申报与缴税义务仍然保留,没补报的仍要处理。
温哥华空置房屋税(Empty Homes Tax, EHT):由温哥华市按市附例课征,只适用于温哥华市内的住宅,与省级 SVT 是两套并行的税,申报与豁免各算各的,报了一个不等于处理了另一个。本拿比、列治文不在 EHT 范围内。EHT 的税率、申报期与罚则,在 ca-provincial-02-bc-speculation-vacancy。
2.7 中国来源收入:交给另一讲
境外一方如果按事实是加拿大居民,他在国内的工资、租金、利息,以及卖国内房子的所得,都要作为全球收入进入加拿大申报,已缴的中国税另走境外税收抵免。这一整套报法见 ca-foreign-02-china-source-income-property-sale。协定对各类收入的分配,见 ca-residency-06。
三、实务流程:一个两地家庭的年历
1 月至 4 月:在加拿大的一方与所有居民家庭成员,4 月 30 日前申报上一年,零收入也报。境外一方,先按全部事实判定身份:判为居民的,申报全球收入,并按 ca-residency-04 核对境外资产申报;判为非居民的,由领 CCB 的一方每年通过 CTB9 或 My Account 的收入声明,报告他上一年未在加拿大申报的全部来源收入。
3 月 31 日:物业在应税地区的,每一位登记业主为上一年度提交 SVT 声明。判定是否为无税全球收入者,用的是再前一年的收入:2027 年 3 月申报 2026 年度,看 2025 年的收入。声明前,把夫妻两人那一年的 line 15000 与未在加拿大申报的收入各列一行,先算清楚再勾选。
7 月:CCB 与 CGEB 按上一年的申报重新计算,新福利年开始;上一年度的 SVT 税款到期。
任何时候:婚姻状况变化,在变化次月底前告知 CRA,因关系破裂分居的,满 90 天后再告知;境外一方来加拿大定居的,书面向 CRA 提供社会保险号、出生日期、地址、入境日期与收入声明;有人不再是加拿大居民的,立即致电 CRA。
按年归档的证据:出入境记录与机票、境外雇佣合同与住所证明、在加拿大停留的日期、协定判定所依据的事实、每年的 CTB9 或收入声明副本、SVT 声明与评税通知。事实拿不准的,可以提交 NR73(离开加拿大)或 NR74(进入加拿大)请求 CRA 的意见,它们不是必交表。
四、联邦之外:省税怎么「借用」联邦口径
卑诗省的 SVT 没有自己的一套居民判定,而是直接借用联邦。政府 SVT 术语页写明,为 SVT 目的判断卑诗省税务居民身份,沿用当年联邦所得税申报的口径,并指向 S5-F1-C1;SVT 法对「resident of British Columbia」的定义,要求联邦口径下仅居住于卑诗省,并排除按联邦所得税法视同非居民的人;「已申报总收入」取联邦评税通知上的 line 15000。
这意味着卫星家庭在联邦层面做的每一个判断,都会原样传到省里:境外一方被判为居民并申报全球收入,他的收入进入 line 15000,SVT 公式的「已申报」一侧随之变大;被判为非居民、不在加拿大申报,他的收入全部落在「未申报」一侧。反过来,也不能为了 SVT 的结果去改变联邦的身份判定——身份由事实决定,SVT 只是读取结果。
省所得税一侧与上一讲相同:省税按 12 月 31 日的居住省计。卑诗省提名者有一个 SVT 上的特例:持有效卑诗省提名证书的人,在获提名当年与次年,SVT 上按公民、卑诗省税务居民且非无税全球收入者对待。
五、历史变革
2018 年:SVT 开征,首年所有应税业主统一 0.5%。
2019 至 2025 年度:外国业主与无税全球收入者 2%,非无税全球收入者的公民与永久居民 0.5%;卑诗居民抵免上限 2,000 元。
2026 年度:两档税率分别提高到 3% 与 1%,卑诗居民抵免上限提高到 4,000 元;政府税率页另公布,2027 年度起外国业主与无税全球收入者提高到 4%。政府页面现在以「无税全球收入者」为正式类别,把「卫星家庭」描述为其中的一种。
2026 年 4 月 17 日:按卑诗省 2026 年预算,业主自报「无豁免适用」而产生的 2023 至 2025 年度 SVT 评税不能申诉。
联邦 UHT:2022 至 2024 年度需要申报,2025 年度起不再需要,2026 年 3 月 26 日实施法获御准。
福利:2026 年 7 月起,原货劳税抵免更名为 CGEB 并增额 25%,资格与计算方法不变,所以非居民配偶按单身计算的规则没有变化。
六、案例与随堂练
以下人物、日期、金额均为示例。
案例一:列治文的「一家两地」(示例)
情景:林先生与林太太都是永久居民,2023 年起林太太带着两个孩子(2025 年底分别 4 岁和 9 岁)住在列治文,林先生在上海工作,每年回列治文约两个月,回来就住家里。房子由两人各持一半,SVT 适用的评估价为 1,800,000 元。2025 年,林太太在加拿大申报的 line 15000 为 18,000 元;林先生在上海的工资折合 210,000 加元,他自认为是非居民,没有在加拿大申报。
联邦身份:配偶、受养人、可随时回来住的房子都在加拿大,他规律性地回来,这些事实按 S5-F1-C1 都指向重大居住联系。他是否仍是加拿大居民、若两国都主张居民协定判给谁,需要按全部事实与中加协定第四条判断,本页不下结论;但可以确定,「自认为非居民」还不是一个有证据支撑的结论。
CCB:林太太是申请人。若林先生确为非居民,要用 CTB9 报他 2025 年的 210,000 元;2026 年 7 月至 2027 年 6 月这一期的调整后家庭净收入约为 228,000 元,远高于 82,847 元的第二段起点,CCB 会大幅递减,具体金额用 CRA 计算器算。若他其实是居民,他的收入本来就在他自己的申报表里,同样进入家庭收入。两种情况下,他的收入都要算。
CGEB:若林先生确为非居民,林太太按单身、按她自己的收入计算;若他是居民,按已婚、按两人收入计算。
SVT(2026 年度,用 2025 年收入):未申报收入合计 210,000 元,已申报总收入合计 18,000 元,前者大于后者,夫妻双方都是无税全球收入者。各自应纳税额=3%×(50%×1,800,000)=27,000 元,两人合计 54,000 元。主居所豁免与卑诗居民抵免都用不上;林太太可在收到评税通知后通过 eTaxBC 申请其他业主抵免,额度取决于她在卑诗省申报收入的余额。2027 年 3 月 31 日前每人都要提交声明,税款 2027 年 7 月到期。
常见错报:只有林太太一个人提交 SVT 声明,或者两人都勾「不是无税全球收入者」,理由是「我们都是永久居民」;CCB 这边从来没有交过 CTB9。
随堂练 1:如果 2025 年林太太在加拿大申报的 line 15000 是 120,000 元,林先生未在加拿大申报的境外收入是 110,000 元,其他事实不变。这个家庭在 2026 年度是不是无税全球收入者?SVT 税率适用哪一档?CTB9 还要不要交?
案例二:温哥华的「回原居国」(示例)
情景:赵女士是工程师,2022 年持工作许可从北京来温哥华工作,丈夫与女儿同来,全家租房居住。2026 年 1 月 15 日,赵女士回北京原单位复职;丈夫与女儿留在温哥华,等女儿读完 2025 至 2026 学年,于 2026 年 6 月 30 日也回到北京。全家从未取得永久居民身份。
联邦身份:赵女士来加拿大之前是中国居民,离开是为了回去重建居所,丈夫与女儿暂时留下,是为了读完已经在进行中的学年。这正是 S5-F1-C1 第 1.23 段描述的情形:她一般自 2026 年 1 月 15 日离境当日成为非居民。她的 2026 年申报,居民期是 1 月 1 日至 1 月 14 日,报这段时间的全球收入;离境视同处置等规则按 ca-residency-03 处理。
CCB:1 月 15 日之后,女儿不再与母亲同住,法律对女性家长的推定不再适用,由在温哥华照护女儿的丈夫作为主要照护者向 CRA 更新。丈夫是住满 18 个月的临时居民,只要许可有效,第 (e) 项由他本人满足。2026 年赵女士在年内成为非居民,CTB9 填 B 段:成为非居民的日期(2026 年 1 月 15 日),以及她在非居民期间的全部收入。6 月 30 日丈夫与女儿离开,全家都不再是居民,立即致电 CRA,福利停止。
CGEB:2 月起,赵女士月初是非居民,不是 qualified relation,丈夫按单身计算。
SVT:全家租房,没有物业,不涉及。
常见错报:把赵女士的离境日按「家人全部离开的 6 月 30 日」来算,导致她 1 月 15 日到 6 月 29 日在北京的工资被当作加拿大居民期收入申报;或者反过来,家人离开后没有通知 CRA,福利继续发放。
随堂练 2:如果赵女士是 2026 年 6 月 30 日回北京,而丈夫与女儿要留到 2027 年 6 月,让女儿读完下一个完整学年,第 1.23 段的例外还能直接套用吗?
案例三:本拿比的出租公寓(示例)
情景:周太太是永久居民,与女儿住在本拿比一套联排屋里;周先生在深圳经营生意,他的收入没有在加拿大申报,且远大于周太太在加拿大申报的收入,家庭被判为无税全球收入者。夫妻另有一套本拿比公寓,全年按市场租金出租给无关联的租客,签的是 12 个月租约。
联排屋:一家人自住,但无税全球收入者不能适用主居所豁免,2026 年度按 3% 计税。
公寓:政府个人豁免页的出租豁免,对业主没有列出国籍或是否为无税全球收入者的限制,要求是租客在该年度占用至少六个月,并满足政府页面列明的租赁条件(例如租约、租期、租客关系等要求)。满足的,这套公寓可以申报出租豁免;具体条件以卑诗省原文为准。
EHT 与 UHT:两套房子都在本拿比,不在温哥华市范围内,不涉及 EHT;UHT 自 2025 年起不再需要申报。
常见错报:以为「有一套在出租」就能让自住的联排屋也免税;或者把两套房子放在同一份声明里,用一个豁免覆盖两处。
随堂练 3:如果这套出租公寓在温哥华市内,除了 SVT 之外还要处理哪一张税单?SVT 的出租豁免会不会自动带来那张税单的豁免?
七、常见错报与自查清单
错法一:境外一方随手按非居民处理。识别方法:配偶、孩子与房子都在加拿大,他每年规律性地回来、回来就住家里,却从来没有逐项评估过居住联系,也拿不出境外住所与雇佣的证据。
错法二:领 CCB 的家庭没有交 CTB9。识别方法:CCB 通知上的家庭净收入只有在加拿大那一方的收入,而配偶在境外有收入。
错法三:把 CGEB 与 CCB 的配偶口径混用。识别方法:以为 CGEB 也要报境外配偶的收入,或者以为 CCB 也可以按单身算。前者按单身,后者按家庭。
错法四:SVT 声明只看国籍,不算收入。识别方法:勾「不是无税全球收入者」的理由是「我们是公民或永久居民」,而没有把夫妻两人上一年已申报与未申报的收入各列出来比一次。
错法五:用错年份。识别方法:2026 年度的 SVT 用了 2026 年的收入。应该用 2025 年的收入。
错法六:无税全球收入者仍然申报主居所豁免。识别方法:声明里勾了主居所豁免,而家庭未申报收入大于已申报收入。
错法七:只有一位业主提交 SVT 声明。识别方法:房产登记在两人名下,只有住在加拿大的一方申报了。每一位业主都要申报。
错法八:以为报了温哥华 EHT 就处理完了 SVT,或者反过来。识别方法:温哥华市内的房子,手上只有一份声明回执。
错法九:以为 2025 年以后 UHT 仍要年年申报,却忘了 2022 至 2024 年没补报的旧义务。识别方法:你在准备 2026 年的 UHT 表,却从没核对过 2022 至 2024 年有没有漏报。
本讲小结
- 联邦所得税按个人判居民身份;配偶和孩子留在加拿大,通常就是境外一方的重大居住联系,申报非居民需要证据。
- CCB 算同居配偶的收入,配偶是非居民也要算,每年用 CTB9 或收入声明报;CGEB 则把非居民配偶排除在外,按单身计算。
- SVT 的无税全球收入者按收入判定,与国籍无关:夫妻上一年未在加拿大申报的收入大于已申报的,就是。
- 无税全球收入者 2026 年度税率 3%,拿不到主居所豁免与卑诗居民抵免,不申报声明也按 3%。
- UHT 自 2025 年起不再申报;温哥华 EHT 与 SVT 各报各的;中国来源收入怎么报,交给 ca-foreign-02。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| satellite family | 卫星家庭 | 卑诗省政府描述:一方住加拿大收入少、另一方在海外挣大部分收入;属于无税全球收入者的一种 |
| untaxed worldwide earner | 无税全球收入者 | SVT 法第 5 条:夫妻上一年未在加拿大申报的收入大于已申报收入 |
| reported total income | 已申报总收入 | 取联邦评税通知或申报表 line 15000;应报未报或非居民未报为零 |
| unreported income | 未申报收入 | 上一年境内外取得、未为联邦所得税目的申报的全部金额,扣除为取得收入的支出 |
| specified Canadian citizen / permanent resident | 特定公民/永久居民 | SVT 法中不是无税全球收入者的公民或永久居民,才适用 1% |
| resident of British Columbia (SVT Act) | SVT 法下的卑诗居民 | 须为特定公民或永久居民、联邦口径仅居住于卑诗,且非联邦视同非居民 |
| principal residence exemption (SVT) | SVT 主居所豁免 | 要求公民或永久居民、卑诗税务居民、非无税全球收入者 |
| tax credit for B.C. residents | 卑诗居民抵免 | 自动适用,2026 年度起上限 4,000 元;无税全球收入者不适用 |
| tax credit for other owners | 其他业主抵免 | 无税全球收入者等通过 eTaxBC 自行申请,额度看卑诗申报收入余额 |
| significant residential ties | 重大居住联系 | 住所、配偶或同居伴侣、受养人 |
| cohabiting spouse or common-law partner (ITA s.122.6) | 同居配偶或同居伴侣 | 只有因关系破裂分居满 90 天才不算;因工作两地分居仍算 |
| adjusted income (ITA s.122.6) | CCB 调整后收入 | 本人加年末同居配偶的收入,配偶是非居民也算 |
| qualified relation (ITA s.122.5) | CGEB 合资格配偶 | 月初为非居民的配偶不是,CGEB 因此按单身计算 |
| Form CTB9 | 非居民配偶收入表 | 领 CCB 且配偶全年或部分时间为非居民的,每年填 |
| Statement of Income (SOI) | 收入声明 | My Account 中报告未在加拿大申报收入的入口 |
| deemed non-resident (ITA s.250(5)) | 视同非居民 | 协定判给对方国的人,在加拿大法上按非居民处理并适用停止居民的规则 |
| Speculation and Vacancy Tax (SVT) | 投机与空置税 | 卑诗省按年对应税地区住宅课征,每年 3 月 31 日前声明,次年 7 月缴税 |
| Underused Housing Tax (UHT) | 未充分利用住房税 | 联邦税,2025 年及以后历年不再需要申报或缴纳 |
| Empty Homes Tax (EHT) | 温哥华空置房屋税 | 温哥华市附例课征,与 SVT 并行、互不替代 |
| Form NR73 / NR74 | 离境/入境居民身份判定申请 | 向 CRA 请求意见,非必交 |
自测
38
随堂练答案
随堂练 1:不是。未申报收入合计 110,000 元,已申报总收入合计 120,000 元(林先生未申报,已申报为零;林太太 120,000 元),110,000 元不大于 120,000 元,公式不成立。两人都是永久居民,不是无税全球收入者,就是「特定永久居民」,适用 1%;林太太作为卑诗省税务居民自住,可以按条件申报主居所豁免,林先生那一半份额能否一并豁免,涉及 SVT 法中与配偶相关的豁免条件,要回卑诗省原文核对。CTB9 仍然要交:SVT 的结果不改变 CCB 的规则,只要林先生是非居民、林太太在领 CCB,就每年都要报他的收入。
随堂练 2:不能直接套用。第 1.23 段的例外说的是配偶「暂时」留下、子女读完「已经在进行中」的学年;6 月 30 日时,下一个完整学年还没有开始,家人再留一整年也难说是「暂时」。这种情况回到一般规则:离境日通常是切断所有居住联系的最晚那一天,配偶与受养人留在加拿大期间,他们通常仍是她的重大居住联系。最终要按全部事实判断,可以考虑提交 NR73 请求意见;本页不替个案下结论。
随堂练 3:还要处理温哥华市的空置房屋税(EHT),它是温哥华市按市附例课征的独立税单,要单独向温哥华市申报。SVT 的出租豁免只解决 SVT,不会自动带来 EHT 的豁免;EHT 有没有对应的豁免、条件是什么,按温哥华市的规定另行核对,见 ca-provincial-02-bc-speculation-vacancy。
出处
- 所得税法第 2 条:居民的纳税义务 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-2.html
- 所得税法第 122.5 条:日用品补贴(原货劳税抵免,2026-07 起名 CGEB)与合资格配偶 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-122.5.html
- 所得税法第 122.6 条:CCB 调整后收入、同居配偶与合资格个人 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-122.6.html
- 所得税法第 122.61 条:CCB 按月计算 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-122.61.html
- 所得税法第 250 条:视同非居民 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-250.html
- 所得税法第 250.1 条:非居民的收入计算 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-250.1.html
- CRA 居民身份解释件 S5-F1-C1 — https://www.canada.ca/en/revenue-agency/services/tax/technical-information/income-tax/income-tax-folios-index/series-5-international-residency/folio-1-residency/income-tax-folio-s5-f1-c1-determining-individual-s-residence-status.html
- CRA CCB 说明手册 T4114 — https://www.canada.ca/en/revenue-agency/services/forms-publications/publications/t4114/canada-child-benefit.html
- CRA CCB 能领多少 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-child-benefit/how-much.html
- CRA CCB 计算说明 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-child-benefit-overview/canada-child-benefit-we-calculate-your-ccb.html
- CTB9 非居民配偶收入表 — https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/ctb9.html
- CRA 新移民页(非居民配偶收入的报送) — https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/individuals-leaving-entering-canada-non-residents/newcomers-canada-immigrants.html
- RC151 表(非居民配偶按单身计算) — https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/rc151.html
- CRA CGEB 总页 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-groceries-essentials-benefit.html
- CRA CGEB 能领多少 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-groceries-essentials-benefit/how-much.html
- 卑诗省 SVT 术语与定义(无税全球收入者、卫星家庭) — https://www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/how-tax-works/terms-definitions
- 卑诗省 SVT 税率 — https://www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/how-tax-works/tax-rates
- 卑诗省 SVT 应税地区 — https://www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/how-tax-works/taxable-areas
- 卑诗省 SVT 个人豁免 — https://www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/exemptions-speculation-and-vacancy-tax/individuals
- 卑诗省 SVT 出租豁免的租赁条件 — https://www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/exemptions-speculation-and-vacancy-tax/individuals/tenancy-requirements
- 卑诗省 SVT 抵免 — https://www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/tax-credits
- 卑诗省 SVT 年度声明 — https://www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/how-to-declare
- 卑诗省 SVT 政策更新(2026 年预算不得申诉条款) — https://www2.gov.bc.ca/gov/content/taxes/tax-updates/updates-taxes-tax-credits/speculation-and-vacancy-tax-updates
- 卑诗省 Speculation and Vacancy Tax Act 法条 — https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/18046
- CRA 未充分利用住房税说明 — https://www.canada.ca/en/revenue-agency/services/forms-publications/publications/uhtn1/introduction-underused-housing-tax.html
- 温哥华市空置房屋税 — https://vancouver.ca/home-property-development/empty-homes-tax.aspx