核实日期:2026-10-30|现行口径:2026 税年(自雇与投资物业资本资产折旧申报)|复核:2027-01-31(乘用车 39,000 加元上限财政部已公告但条例文本待更新、RIIP 激励替代旧 AII 规则、生产力资产 Classes 44/46/50 即时费用化窗口均为现行法定口径)。 法条依据指向加拿大《所得税法》(Income Tax Act, RSC 1985, c. 1 (5th Supp.)) 第 13 条、第 20(1)(a) 条与《所得税条例》(Income Tax Regulations, CRC, c. 945) Schedule II、第 1100 条及第 7307 条;数值与政策执行标准指向加拿大财政部公告与加拿大税务局 (Canada Revenue Agency, CRA) T4002 经营与专业收入申报指南。
在加拿大个人所得税(T1 独资经营 Form T2125 与出租物业 Form T776)以及合伙企业实务中,资本性支出(Capital Expenditures)的税务处理与日常经营费用存在根本区别。纳税人购置具有持久使用价值的有形与无形资产,不得在购置当年一次性全额列为当期支出,而必须按照《所得税法》第 20(1)(a) 条和《所得税条例》Schedule II 规定的资本成本折旧(Capital Cost Allowance, CCA)规则,分年计提折旧。
然而,近年加拿大联邦税制经历了深刻调整:先前的加速投资激励(Accelerated Investment Incentive, AII)已演进为全套全新的再加速投资激励(Reaccelerated Investment Incentive Property, RIIP);针对生产力关键资产(计算机、专利、网络基础设施)的 100% 即时费用化政策在 C-15 法案中获得正式落实;而广大工商业者高度关注的乘用车(Passenger Vehicles)购置成本上限在 2026 税年迎来了调增,但它在条例文本层面尚未落地,填表时容易弄错。此外,在省级税费层面,不列颠哥伦比亚省(BC)对乘用车征收的省级销售税(PST)存在不可忽视的多档超额累进费率,直接推高资本资产的计税入账成本(UCC)。
下面依次讲清 Schedule II 常用资产类别(Classes 1, 8, 10, 10.1, 12, 43, 44, 46, 50, 53, 54)的年率与入池规则、2026 乘用车 Class 10.1 上限 39,000 加元「财政部已宣布但条例文本待更新」的状态、从旧 AII 到现行 RIIP 的规则更迭与 Classes 44/46/50 首年全额扣除的时间窗口,以及 BC 省乘用车 PST 中间梯档与折旧回收(Recapture)/终期损失(Terminal Loss)的清算逻辑。
想检验自己,可以做本板块的练习题(共 50 道):按主题练习。
一、CCA 核心资产类别与法定折旧年率
加拿大税法采用「资产池(Asset Pool)」与「递减余额法(Declining-Balance Method)」对资本资产进行归类折旧。除个别特定资产要求设立独立子池外,同一类别的所有资产通常合并在同一个未折旧资本成本(Undepreciated Capital Cost, UCC)池中统一计算。在 2026 税年,自雇与投资实务中最常用的资产类别及其法定年率如下:
1.1 不动产与通用办公设备类别
- Class 1(普通法定年率 4%):主要涵盖 1987 年以后购置的绝大部分建筑物(Buildings)及其附属组件。包括自雇经营所购置的商业厂房、仓库、零售门店以及用于出租赚取租金收益的公寓楼与住宅物业(不含土地,土地不可折旧)。对于部分合资格的非住宅商业建筑,税法在满足特定生产用途时允许额外加成,但标准法定年率为 4%。
- Class 8(普通法定年率 20%):税法中最为庞大的「兜底型」经营资产池。凡未在 Schedule II 其他类别中明文列举的有形资产,均归入此类。典型资产包括办公家具(桌椅、文件柜)、常规办公机械(打印机、复印机)、小型加工机械、各类商业展示柜台,以及单件成本超过 500 加元的通用小型设备。其法定年率为 20%。
- Class 12(普通法定年率 100%):全额快速折旧池。主要涵盖单件购置成本低于 500 加元的小型工具(Tools)、医疗诊所器具、厨房餐具、制服、图书资料、注塑模具以及特定计算机应用软件(Computer Application Software,不含系统软件)。由于其法定年率为 100%,通常在购置当年即可全额抵扣,但仍需结合入账时点与适用期间规则处理。
1.2 交通运输与机动车辆类别
税法对商业用车辆作出了极其严格的界定,将其截然区分为普通机动车辆(Motor Vehicles)与乘用车(Passenger Vehicles): - Class 10(普通法定年率 30%):涵盖货运卡车、运货箱式面包车(Cargo Vans)、大型拖车(Trailers)、载客量超过规定人数的商业客运车辆、税前成本不超过当年上限的乘用车,以及 2004 年以前购入的通用计算机硬件。出租车与日租车业务用车另归 Class 16(40%)。其普通法定年率为 30%,资产合并入池核算,享有正常的折旧回收与终期亏损处理。 - Class 10.1(普通法定年率 30%,单车独占池):专门针对《所得税法》第 248(1) 条定义的乘用车(Passenger Vehicles)中税前成本超过当年上限的那部分车辆:2025 年取得的超过 38,000 加元、2026 年取得的超过 39,000 加元(条例待更新,见下文)才进 Class 10.1,不超过上限的乘用车归 Class 10。其年率虽同样为 30%,但税法为其设立了三道特殊铁律:① 每辆乘用车必须单独设立独立的 Class 10.1 子池,严禁与其他车辆合并;② 入账资本成本受到法定天花板的强制限制,超出上限的购车款不得计入 UCC,其折旧与未来处置损失完全由纳税人自负;③ 当 Class 10.1 车辆被出售或处置时,既不产生折旧回收(No Recapture),也不允许申报终期损失(No Terminal Loss);若该车在处置当年年初仍归你所有,处置当年可按「假设年底仍持有」时当年本可计提折旧的 50% 再扣一次(Half-year rule on disposal),随后该池注销。 - Class 54(普通法定年率 30%,零排放乘用车):专门涵盖合资格的插电式混合动力(PHEV)与纯电动(BEV)零排放乘用车(Zero-Emission Passenger Vehicles, ZEV)。Class 54 受专属成本上限约束(每辆 61,000 加元加销售税),常规法定年率为 30%;但与 Class 10.1 不同,Class 54 不要求每辆车单独建池。
1.3 制造加工与生产力科技资产类别
- Class 43(普通法定年率 30%):涵盖主要用于加拿大境内制造或加工货品供销售的机器与设备(Manufacturing and Processing, M&P)。2025 年之后取得、原本会归入 Class 53 的 M&P 机器设备改入此类,但在 2030 年之前可用的仍可首年全额扣除(见第三节)。
- Class 44(普通法定年率 25%):涵盖专利权(Patents)或使用专利信息的特许权利,法定年率为 25%。
- Class 46(普通法定年率 30%):涵盖数据网络基础设施设备(Data Network Infrastructure Equipment),包括用于支持外部网络互联的高容量光纤交换机、路由网关及系统级电信数据设备,法定年率为 30%。
- Class 50(普通法定年率 55%):涵盖 2007 年以后购置的现代通用计算机硬件(Computer Systems Hardware)与附带的系统软件(Operating System Software)。法定年率高达 55%,反映了信息技术硬件的高速贬值节奏。
- Class 53(普通法定年率 50%):涵盖在特定合资格期间取得、用于加拿大制造与加工用途的机器设备,基准法定年率为 50%。
二、2026 乘用车上限实务与 BC 省 PST 中间梯档
2.1 2026 年乘用车资本成本上限:宣布与条例待改的法定状态
机动车折旧是税收审计中高频引发争议的焦点。加拿大财政部每年年底通过新闻公报发布下一年度的《汽车扣除限额与雇佣福利费率》。
在 2026 税年,Class 10.1 乘用车的税前资本成本上限迎来了历史性上调: - Class 10.1 成本上限提升至 39,000 加元:自 2026 年 1 月 1 日起新购置的合资格乘用车,其计税资本成本上限由 2025 税年的 38,000 加元上调至 39,000 加元(税前,不含销售税)。超出 39,000 加元的部分以及对应的销售税,彻底丧失进入 UCC 计提 CCA 的资格。 - 条例文本尚未修改:财政部已于 2026 年 1 月公布 39,000 加元上限,但截至 2026-10-30 查看的 Justice 合订本(current to 2026-09-30),《所得税条例》第 7307(1) 条仍停留在 38,000 加元。因此这个 39,000 加元目前只能当「财政部已宣布、条例待更新」的数用,不是已写进条例的法定值。 - 其余配套限额的法定一致性:财政部同一份公告中列明的其他四项核心指标均与条例条文严格一致,可直接作为现行法定标准引用: 1. Class 54 零排放乘用车(ZEV)资本成本上限维持为 61,000 加元(税前)(ITR 7307(1.1)(c)); 2. 乘用车月度租金税前扣除上限维持为 1,100 加元/月(ITR 7307(3)(b)(ix)); 3. 新车购车贷款利息税前扣除上限维持为 350 加元/月(最高每年 4,200 加元)(ITR 7307(2)(b)); 4. 雇员车辆私用应税福利的固定费率维持为 34 分/公里(汽车租售从业者为 31 分/公里); 5. 免税车公里津贴限额为前 5,000 公里 73 分/公里,其后 67 分/公里(西北领地、育空与努纳武特为 77 分/71 分)。
2.2 BC 省乘用车 PST 中间梯档不可省略
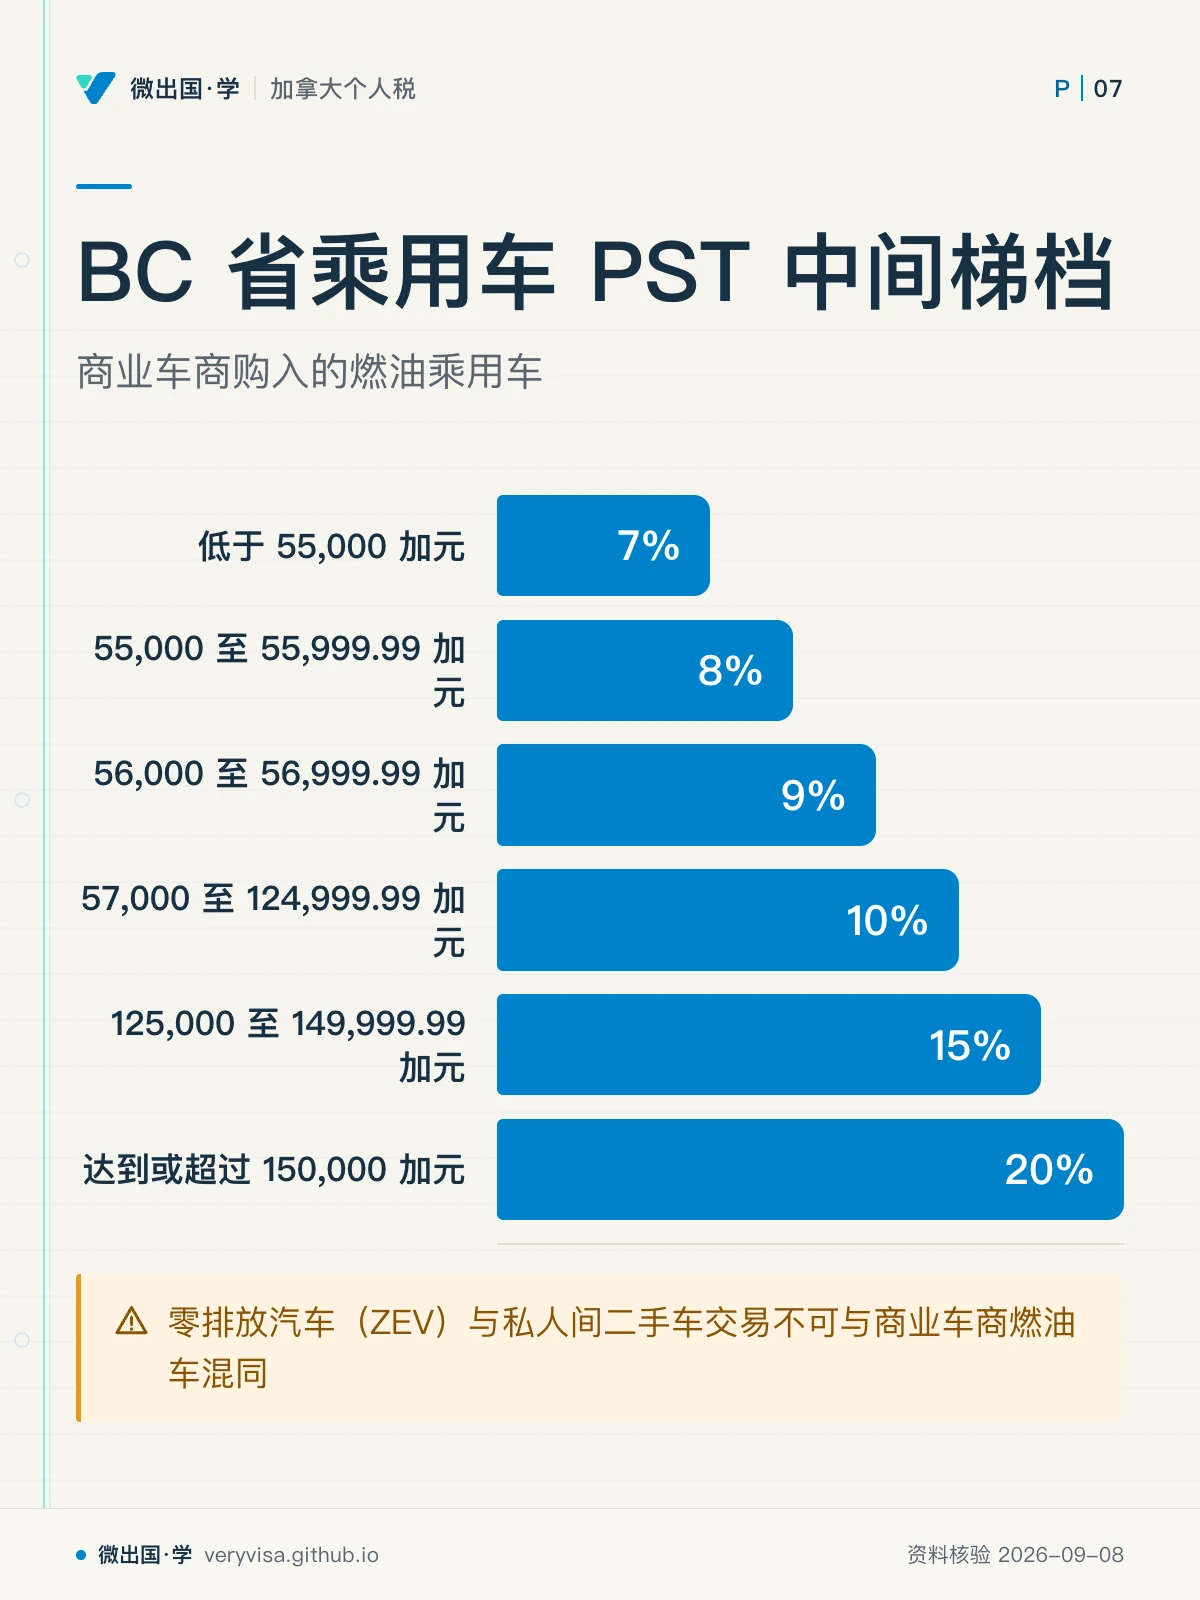
在核算购车计税资本成本(Capital Cost)时,自雇人士支付且不可退税的省级销售税(PST)必须资本化计入汽车初始原值。而在不列颠哥伦比亚省(BC),对通过 GST 注册汽车经销商购置的普通乘用车征收的 PST 并不是单一的 7%,而是存在极易被疏漏的中间累进梯档:
根据 BC 省《省销售税法》(Provincial Sales Tax Act),经商业注册车商购入的燃油乘用车适用以下跳档税率: - 购买价格低于 55,000 加元:适用常规税率 7%; - 购买价格在 55,000 至 55,999.99 加元:税率阶梯跳升至 8%; - 购买价格在 56,000 至 56,999.99 加元:税率阶梯跳升至 9%; - 购买价格在 57,000 至 124,999.99 加元:税率阶梯跳升至 10%; - 购买价格在 125,000 至 149,999.99 加元:税率升至 15%; - 购买价格达到或超过 150,000 加元:税率封顶至 20%。
许多非专业人士在做税务模型时,误以为 125,000 加元以下一律按 7% 计算,直接省略了 55,000、56,000 与 57,000 加元触发的 8%、9% 与 10% 中间梯档。这一疏漏将直接导致车辆采购总成本与计税 UCC 严重失真。注意:零排放汽车(ZEV)与私人间二手车交易(Private Sales)另有独立的 PST 征税附表,不可与商业车商燃油车混同。
三、RIIP 再加速投资激励与生产力资产全额扣除
在计算 CCA 时,传统税制要求执行半年规则(Half-Year Rule / 50% Rule),即购置当年的资产净增加值仅能按正常折旧率的 50% 计提折旧。为了刺激商业投资,联邦政府推行了一系列加速折旧方案。
3.1 规则更迭:从旧 AII 到全新 RIIP 的参数分野
许多过期的考试口径和网络资料仍然停留在 2018 年出台的「加速投资激励(AII)」概念中,沿用「2018 年 11 月至 2028 年之前可用、50% 加成至 2024 年底」的历史参数。在 2026 税年的现行 CRA 指南与 T2/T1 表单中,官方已将其正式确立为全新的「再加速投资激励」(Reaccelerated Investment Incentive Property, RIIP),其适用时间表与旧 AII 是两套截然不同的法律参数:
现行 RIIP 的法定执行参数如下: 1. 资产取得与可用窗口:RIIP 适用于纳税人在 2024 年之后取得(Acquired after 2024)、且在 2034 年之前达到可用状态(Available for use before 2034)的合资格财产; 2. 50% 净增加成期限:对大部分常规资产(如 Class 8、Class 10 等),在计算第一年折旧时享受 50% 的净增加成(即相当于按正常折旧率的 1.5 倍计提,彻底悬置半年规则),该加成优待持续适用于 2030 年之前达到可用状态的资产; 3. 半年规则完全豁免窗口:在 2030 年至 2034 年之间可用的资产,虽然取消 50% 加成,但依然享受免除半年规则的待遇,直至 2034 年彻底回归传统半年限制; 4. 制造加工与清洁能源设备退坡表:合资格制造加工设备(Class 53,注意 2025 年底之后取得的按 Class 43 判定)与清洁能源设备(Class 43.1 / 43.2)的 100% 首年全额扣除,将在 2029 年之后开始分步退坡。
在 2026 税年核算折旧时,必须严格执行 RIIP 规范,严禁继续援引已过期的 AII 时间节点。
3.2 生产力资产 Classes 44/46/50 首年全额费用化窗口
为应对加拿大全要素生产率增长迟缓的挑战,联邦政府在预算中宣布对特定生产力资产实施首年 100% 即时费用化(Immediate Expensing),并通过法案 C-15(Budget Implementation Act)正式完成立法落地:
- 覆盖的资产门类:仅限三大高生产力资产类别——Class 44(专利权)、Class 46(数据网络基础设施)与Class 50(通用计算机硬件与系统软件)。
- 生效时间窗口与可用状态:C-15 法案明确规定,合资格资产必须在 2024 年 4 月 16 日之后取得、并且在 2027 年 1 月 1 日之前达到可用状态(Available for use before 2027)。
- 立法落地与适用期的辨析:必须纠正一种普遍误区——即「法案在 2026 年完成御准(Royal Assent),因此该政策只从 2026 税年才开始适用」。法案具有明确的追溯生效条款,其法定窗口早在 2024 年 4 月 16 日即已打开。
- 2026 税年的临界地位:在 2026 税年(2026-01-01 至 2026-12-31)购置并投入使用的 Classes 44, 46, 50 资产,正处于首年 100% 全额全额即时费用化的最后完整窗口年!只要在 2026 年底前投入实际使用,纳税人即可在当年抵减该资产 100% 的资本成本;而若推迟至 2027 年及之后才投入使用,即时费用化红利将彻底关闭,资产将退坡至仅享受常规 RIIP 的折旧加成或半年规则豁免。
四、CCA 资产清算机制:折旧回收与终期损失
当纳税人出售、报废或转让某一类别的资本资产时,处置所得(Proceeds of Disposition,以资产原始资本成本为上限)必须从该资产池的 UCC 余额中扣除,由此在年末产生两种截然相反的税务清算结果:
4.1 折旧回收(Recapture of CCA)
如果处置资产获得的净收益超过了该类别在期末的 UCC 账面余额,导致期末 UCC 呈现负数,则该负数金额必须根据《所得税法》第 13(1) 条全额冲回,作为当年的折旧回收(Recapture)。 - 折旧回收的性质是100% 计入纳税人当年的经营或出租净收入,全额承担个人边际所得税; - 只有当处置变现价格严格超过资产的原始购置成本(Capital Cost)时,超出原始成本的部分才作为资本利得(Capital Gain)申报并适用资本利得纳入率。
4.2 终期损失(Terminal Loss)
根据《所得税法》第 20(16) 条,如果纳税人处置了某一资产池内的最后一项资产,池内已没有任何物理资产存在,但期末账面仍残留未折旧的正数 UCC 余额,则该剩余账面价值被确认为终期损失(Terminal Loss)。 - 终期损失允许在发生当年100% 从营业所得或租金所得中全额扣除; - 核心例外警示:前文所述的 Class 10.1 乘用车被税法明文排除在终期损失与折旧回收机制之外。Class 10.1 车辆变卖后若产生残值亏损,税法绝不允许申报终期损失,纳税人只能按照处置当年的半额折旧规则做最后一次抵扣,剩余成本永久沉没。
五、综合参数速查与跨类别申报对照表
下表为 2026 税年自雇人士与投资人在资产购置、计提 CCA 与规划投资时的核心参数总览:
| 资产类别 (Class) | 普通法定年率 | 2026 税年加成与优惠政策 | 独立建池要求 | 终期损失与折旧回收 |
|---|---|---|---|---|
| Class 1 (建筑物业) | 4% | 适用 RIIP 规则(2030 年前可用享 50% 净增加成) | 通常合并;成本 5 万加元以上的出租物业必须每处单独建池(ITR 1101(1ac)) | 产生正常 Recapture 或 Terminal Loss |
| Class 8 (办公及常规设备) | 20% | 适用 RIIP 规则(首年 1.5 倍加成,免半年限制) | 全池合并核算 | 最后一项资产处置后产生 Terminal Loss |
| Class 10 (商用货车及拖车) | 30% | 适用 RIIP 规则(首年 1.5 倍加成) | 全池合并核算 | 正常适用 Recapture 与 Terminal Loss |
| Class 10.1 (常规乘用车) | 30% | 上限调增至 $39,000(条例待改);BC 省 PST 含中间档 | 每车单独建池 | 绝无 Recapture,严禁 Terminal Loss |
| Class 12 (小型器具及工具) | 100% | 单件低于 $500 全额费用化;受使用状态规制 | 通常按年分批核算 | 当期折旧后 UCC 通常归零 |
| Class 43 (制造加工设备) | 30% | 新购置 M&P 资产基准年率;受 RIIP 加成支撑 | 全池合并核算 | 正常适用清算结算 |
| Class 44 (专利权与特许权) | 25% | C-15 生产力资产 100% 即时费用化最后一年 | 全池合并核算 | 若全额即时费用化,后续处置极易触发 Recapture |
| Class 46 (数据网络设备) | 30% | C-15 生产力资产 100% 即时费用化最后一年 | 全池合并核算 | 首年全额折旧后期末 UCC 为零 |
| Class 50 (计算机软硬件) | 55% | C-15 生产力资产 100% 即时费用化最后一年 | 全池合并核算 | 享受 100% 即时费用化,极具节税价值 |
| Class 53 (制造加工合资格设备) | 50% | 2025 年底前取得保持 50%;后续向 Class 43 并轨 | 全池合并核算 | 正常计算折旧结算 |
| Class 54 (零排放乘用车 ZEV) | 30% | 税前成本上限保持 $61,000;享首年全额加成退坡规制 | 不要求每车单独建池 | 独立处置计算 |
掌握上述资产池分类、RIIP 新政时间窗口以及机动车法定限额,是纳税人在 2026 税年实现资产加速合规抵扣、规避折旧回收审计陷阱的关键抓手。
延伸阅读
论坛全文:2026年加拿大设备折旧:RIIP、全额扣除与车辆限额
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
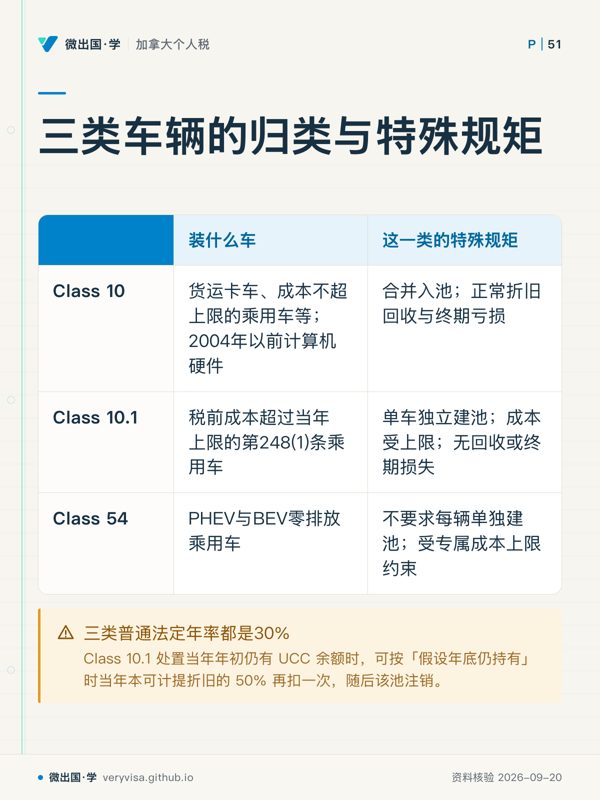
- 先看先看Class 10.1这一行,它和普通车辆的清算方式不同。
- 易漏分类先于折旧计算;车型看似相近,也可能因为税法定义落入不同类别。
- 下一步去练习,用车辆类型判断类别;边界情形带定义问题找持牌专业人士。
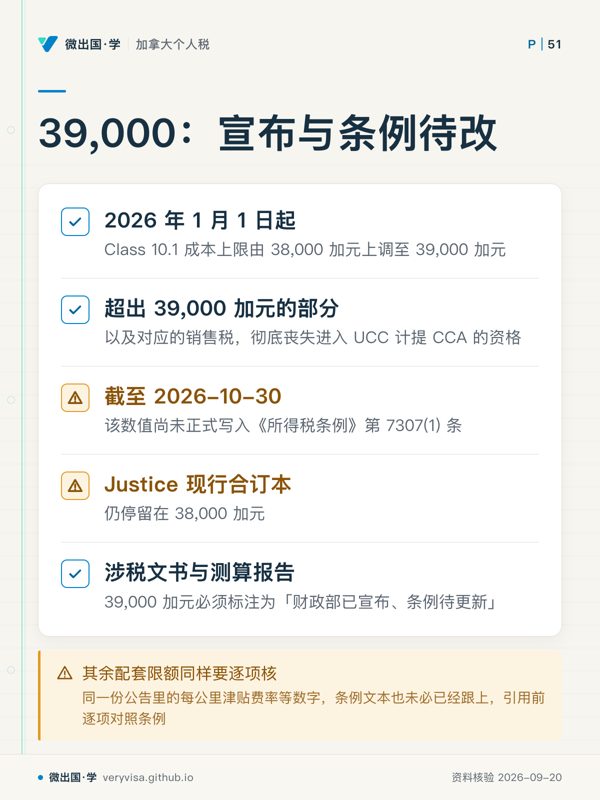
- 先看先看日期节点;它决定报告里能不能把公告口径写成现行条文。
- 易漏超出上限的部分连同对应的销售税,都不能进 UCC。
- 下一步去讲义核对原文,再带具体引用场景找持牌专业人士。
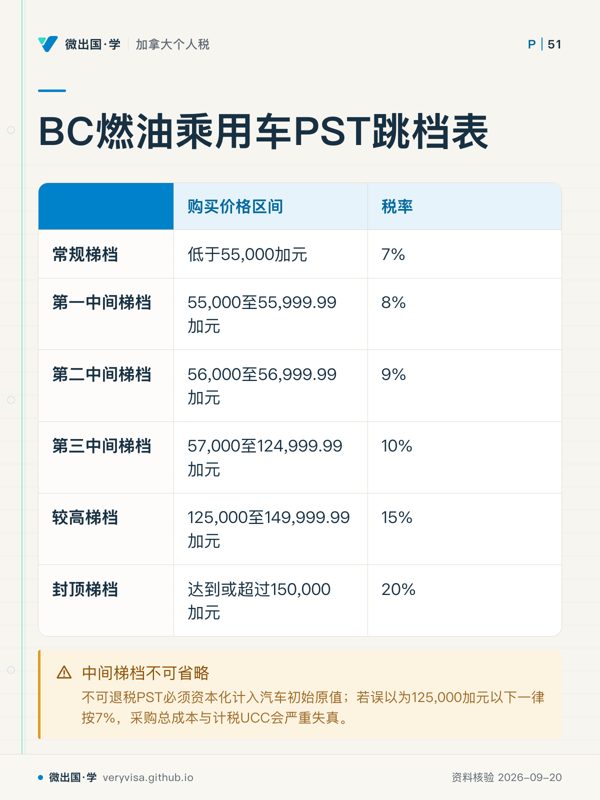
- 先看先看中间三行,那里最容易在模型里被直接略过。
- 易漏零排放汽车(ZEV)与私人间二手车交易另有独立的PST征税附表,不可与商业车商燃油车混同。
- 下一步去练习,按购买价格判断所在梯档;特殊交易再找持牌专业人士。
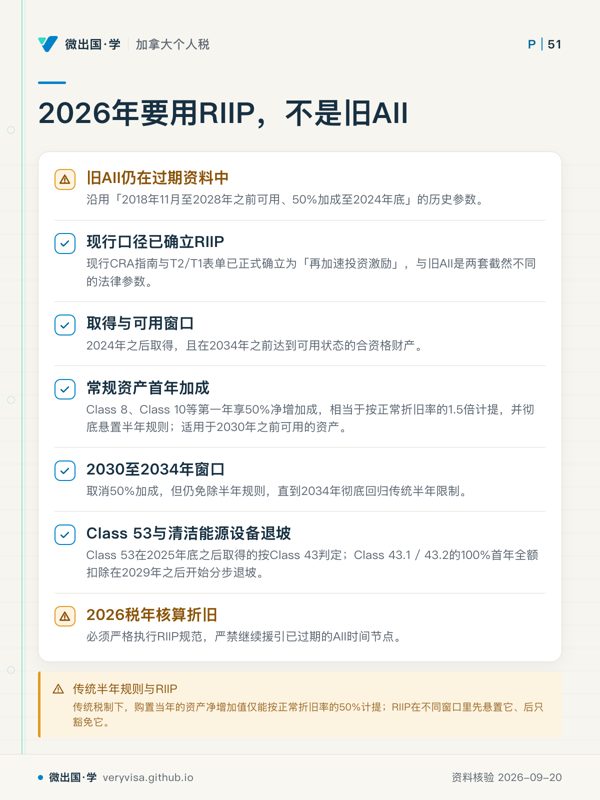
- 先看先看两个时间窗口,它们决定首年折旧待遇如何变化。
- 易漏不要把「加成取消」读成「半年规则立即恢复」;两个窗口不是同一件事。
- 下一步去练习,按取得日与可用状态判断窗口;不确定再找持牌专业人士。
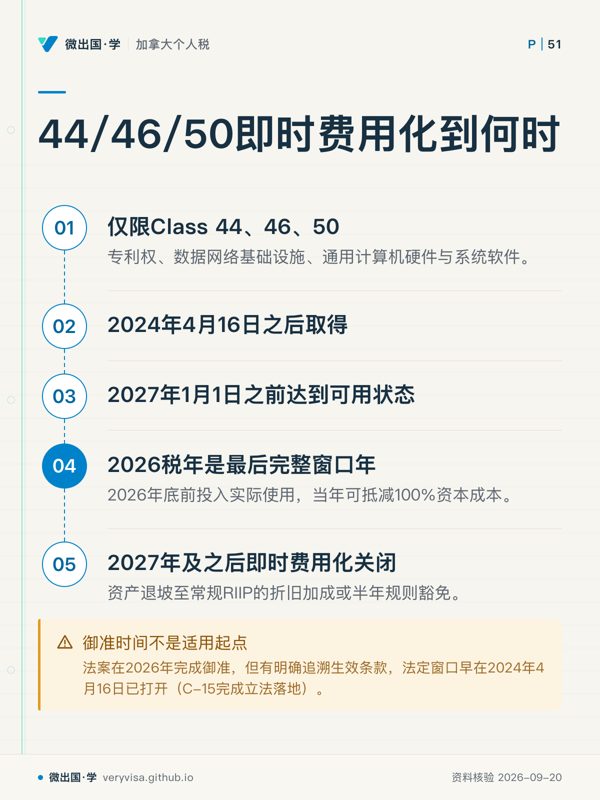
- 先看先看最后两步,判断窗口关闭的位置,再回头检查前面的日期门槛。
- 易漏取得和投入使用是两道条件,不能只看购买发生在哪个税年。
- 下一步去练习,把类别、取得日与可用状态放到同一时间线上判断。
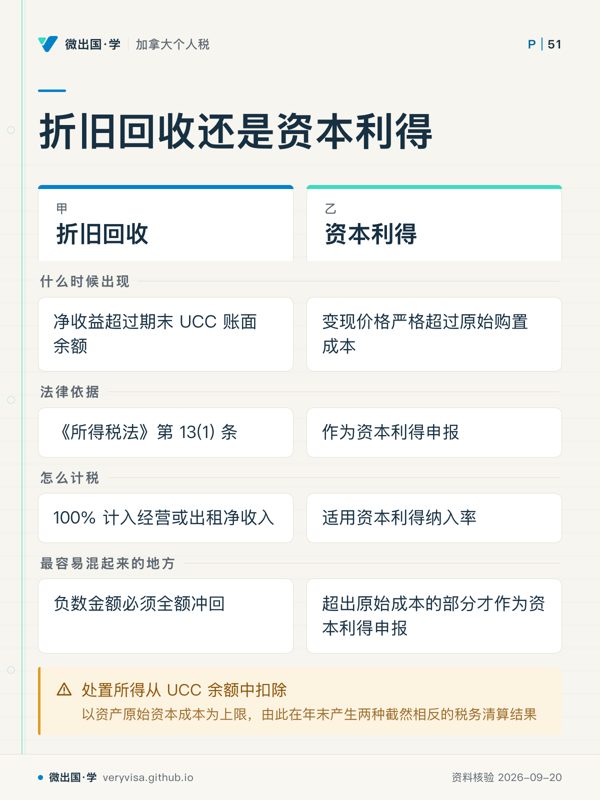
- 先看先看第一行,分清两侧触发门槛,再往下看计税性质。
- 易漏终期损失另算;这张对照只处理折旧回收与资本利得。
- 下一步去练习做处置题,把年末池余额和原始成本分别标出来。