知识卡 · 居家办公与 T2200、500 元礼品政策、自雇 CPP 的双轨拆分 · 第 5 / 6 张
路线 › 知识卡 › 居家办公与 T2200、500 元礼品政策、自雇 CPP 的双轨拆分
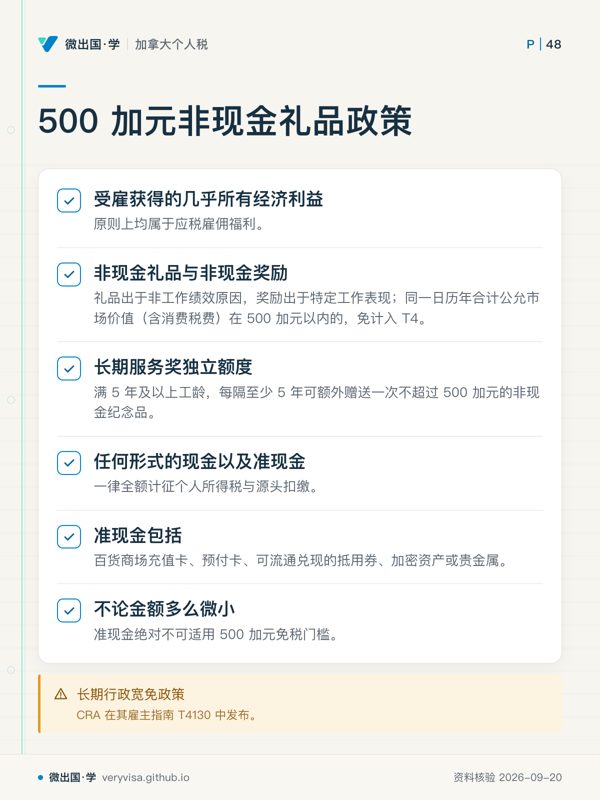
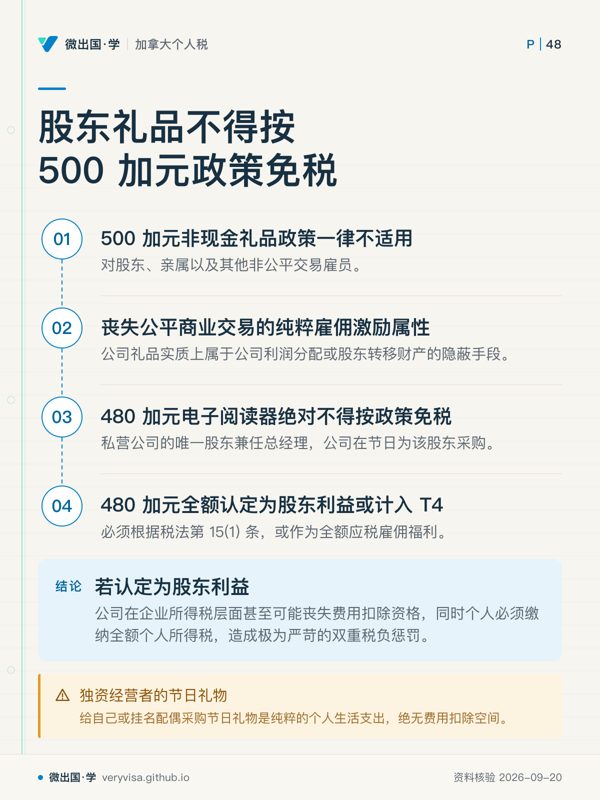
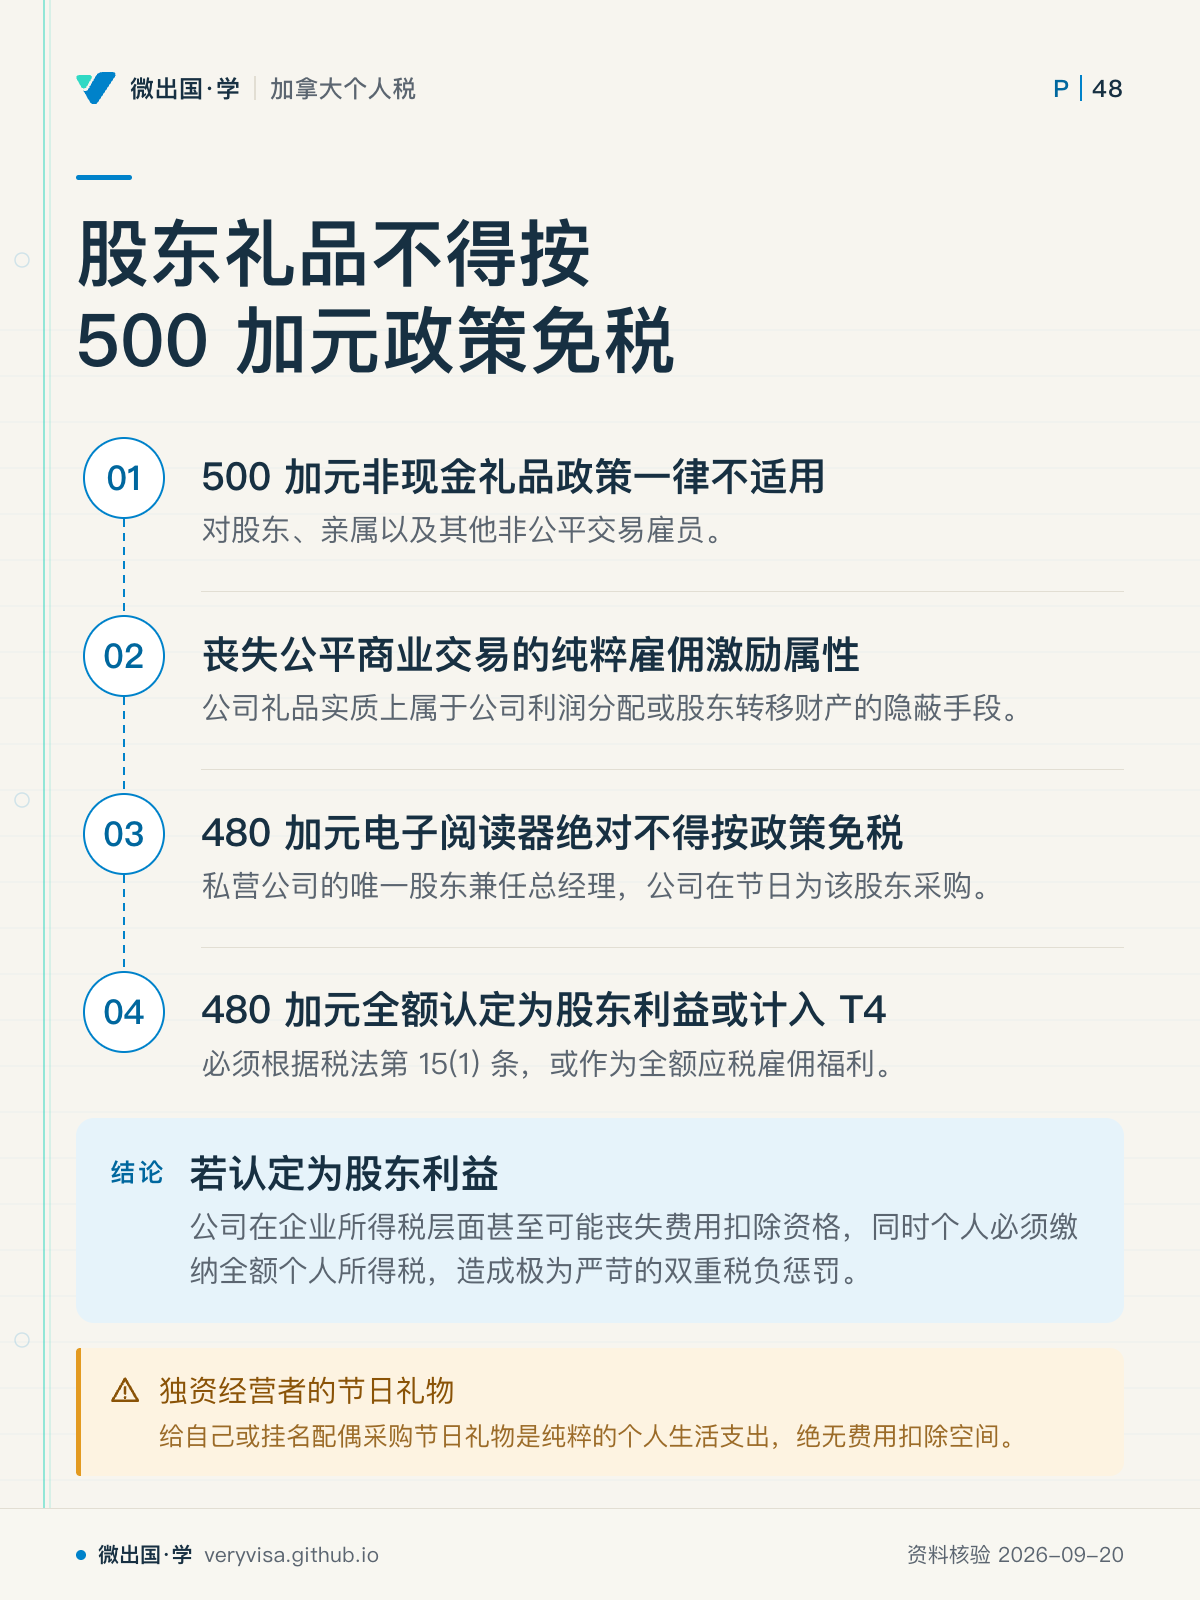
股东礼品不得按 500 加元政策免税
非公平交易主体不能套用 500 加元非现金礼品政策
知识卡 · 居家办公与 T2200、500 元礼品政策、自雇 CPP 的双轨拆分 · 第 5 / 6 张
路线 › 知识卡 › 居家办公与 T2200、500 元礼品政策、自雇 CPP 的双轨拆分
非公平交易主体不能套用 500 加元非现金礼品政策