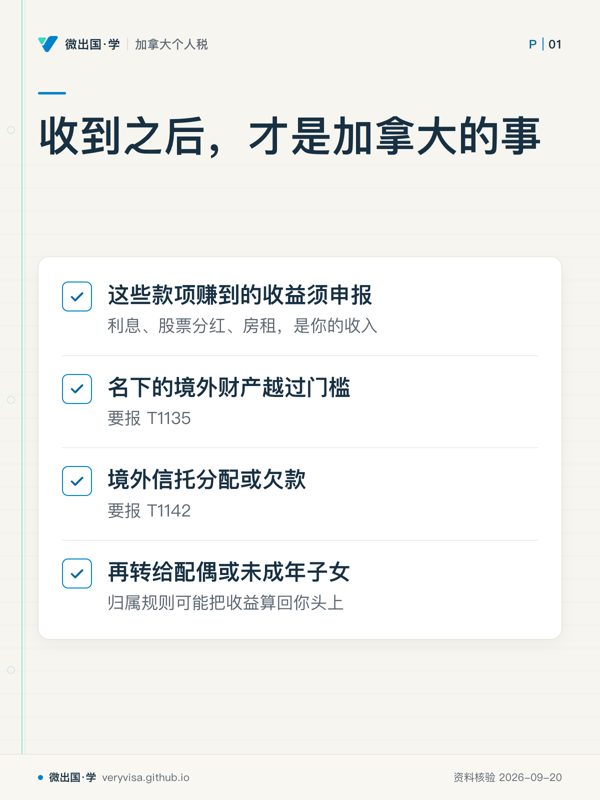
收到本身不计税,收到之后照常进入加拿大税制 先看先看四类后续事件:收益、境外财产、信托、家庭再转。易漏境外遗产在管理期间的分配不用报 T1142;遗产管理完变成持续存在的境外遗嘱信托之后才另看。下一步去练习把每项事件对应到申报动作,疑难信托安排找持牌专业人士。 回正文读这一节 下载原图 PNG 全部知识卡 ← 境外赠与与继承的常见误解CRA 的居住联系分三层 → 卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。