核实日期:2026-10-30|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页各项省级抵免门槛、归零点与家庭福利年度发放额度均随通胀每年指数化重算)。 法条依据指向《不列颠哥伦比亚省所得税法》(Income Tax Act, RSBC 1996, c. 215) 现行合订本;数值指向卑诗省财政厅(B.C. Ministry of Finance)与加拿大税务局 (CRA) 现行官方表单 BC428 与 BC479。
在加拿大个人所得税体系中,卑诗省纳税人填报的 T1 综合税表实际上是由联邦税与省税双轨拼合而成的。虽然卑诗省与联邦政府签订了征税协议并共用联邦定义的应税收入(第 26000 行),但在税款计算的后端,卑诗省设计了一整套精密、独立且梯次分明的省级税收抵免与社会转移支付网络。许多人在处理卑诗省税务申报时,极易混淆两类关键性质完全不同的省级工具:一类是填写在 Form BC428《不列颠哥伦比亚省税》 上的非退还税收抵免(Non-refundable Tax Credits)与省税减免(BC Tax Reduction);另一类则是填写在 Form BC479《不列颠哥伦比亚省抵免》 上的可退还税收抵免(Refundable Tax Credits),以及由加拿大税务局代为按月发放的卑诗家庭福利(BC Family Benefit)。
两者的法律后果截然相反:非退还抵免最多只能将纳税人的卑诗省基本税额抵减至零,任何超额部分即刻作废,不能转为现金退税;而可退还抵免与省发福利则属于真正的社会转移支付,无论纳税人当年是否产生应纳税额,甚至无论其是否有应税收入,只要符合居住与调整后家庭净收入(Adjusted Family Net Income, AFNI)测试,政府均会以支票或直接入账的形式将真金白银如数退还或按月发放。下面按 2026 税年把几项最常用的专项抵免与家庭福利逐一算清:400 加元 BC 租客抵免在 66,189 加元至 86,189 加元之间怎么按 2% 递减;BC 家庭福利的多孩额度与单亲 500 加元补充怎么叠;BC 省税减免的 3.56% 递减率为什么不是一档税率;以及销售税抵免、无障碍改造与政治捐款抵免的边界。
想检验自己,可以做本板块的练习题(共 34 道):按主题练习。
一、制度设计:BC428 非退还与 BC479 可退还抵免的双轨机制
1.1 落地报表决定法律属性
在卑诗省的年度个人报税中,纳税人必须清醒地区分两张关键表单的职能划分(BC 省政府(1、2(论坛解读)、3)):
- Form BC428:省级基本税与非退还抵免的闭环
- BC428 承接联邦应税收入,按 2026 税年卑诗七档税率(最低档 5.60%,顶档 20.5%)计算出省基本税额。
- 随后,表单引入卑诗省专属的基本个人额(Basic Personal Amount, BPA)、配偶或受养人额、年龄额、养老金额以及医疗费用等非退还税收抵免。这些抵免额统一乘以卑诗省第一档基准税率(2026 税年为 5.60%)折算为抵税额。
- 此外,BC428 还嵌套了卑诗省税减免(BC Tax Reduction),专门为中低收入群体削减省基本税。但所有这一切运算,最终底线是「应纳省税不得低于零」。如果一名低收入纳税人的省税已经通过基本个人额降至零,那么 BC428 上的其他多余非退还抵免(除特定学费结转外)在当年全部清零失效。
- Form BC479:可退还抵免的现金注入
- BC479 是卑诗省的可退还税额结算表。在这里申报的抵免项目,直接视同为纳税人当年已经向政府预缴的税款(类似工资单上的 T4 预扣税)。
- BC 租客抵免(BC Renters' Tax Credit)与BC 销售税抵免(BC Sales Tax Credit)均在 BC479 上申报。当 BC479 计算出的可退还总额超过纳税人在 BC428 上的最终应纳省税时,超出部分直接并入 T1 最终退税总额,由国库向纳税人全额签发退税。
- 独立按月发放通道:卑诗家庭福利(BC Family Benefit)
- 卑诗家庭福利虽然基于每年春季递交的 T1 税表及夫妻双方净收入核定,但它并不体现在春季税表的清缴退税单中,而是自每年 7 月至次年 6 月,由 CRA 连同联邦加拿大儿童福利金(CCB)在每月 20 日前后合并直接发放给主要照料人。
二、卑诗租客税收抵免(BC Renters' Tax Credit)的完整递减阶梯
自 2023 税年设立并于后续年度持续通胀指数化以来,卑诗租客税收抵免已成为大温及全省租房家庭最为关注的省级福利之一(BC 省政府(论坛解读))。在 2026 税年,该抵免的资格核定与递减公式呈现极其严密的数学特征。
2.1 最高抵免额度与申报排他性
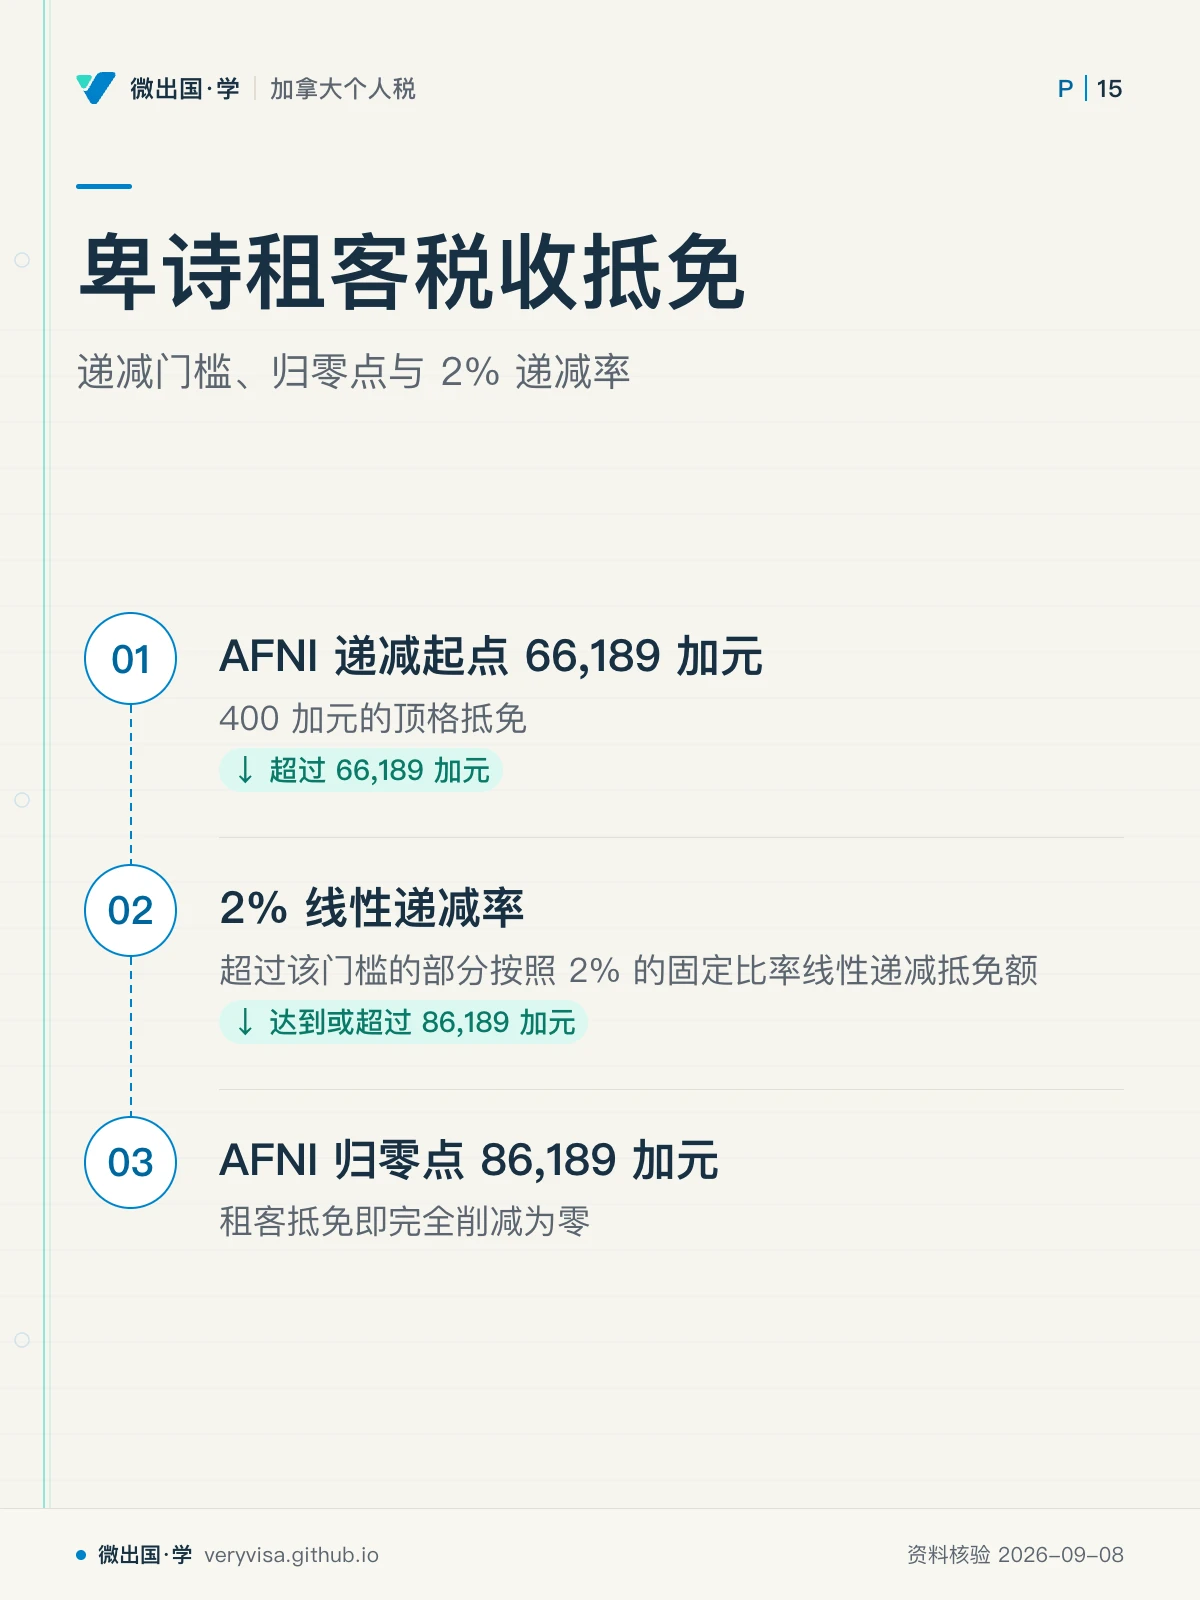
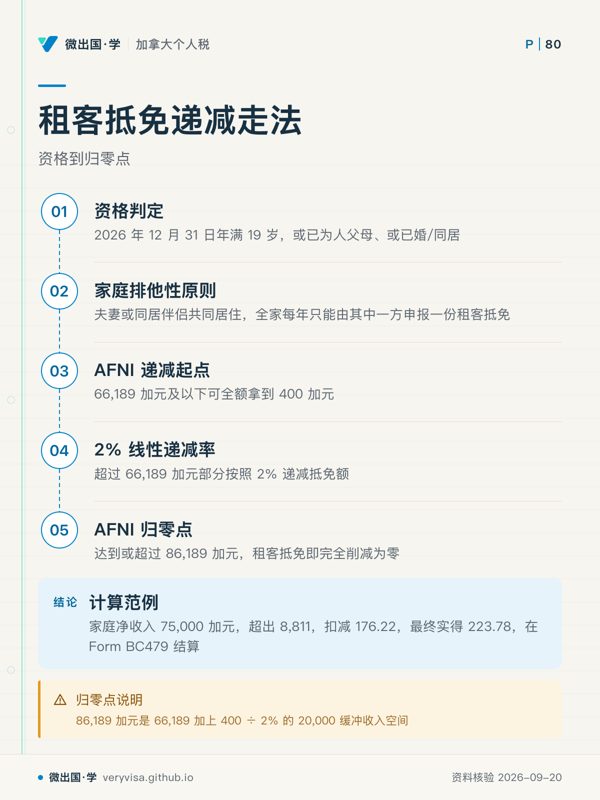
根据《不列颠哥伦比亚省所得税法》第 4.371 条,在 2026 税年,每份合资格申报可获得的最高 BC 租客抵免额为 400 加元。 - 资格判定要求:申报人必须在 2026 年 12 月 31 日年满 19 岁(或已为人父母、或处于已婚/同居状态),且在 2026 日历年度内作为卑诗省居民,在卑诗省境内的合资格租赁居所(Eligible Rental Unit)中承租并支付租金,累计至少 6 个「一个月期」(可以换过几处住所,不足一个月的零头不计)。 - 家庭排他性原则:夫妻或同居伴侣(Spouse or Common-law Partner)共同居住的,全家每年只能由其中一方申报一份租客抵免,绝不允许夫妻双方各自申报 400 加元。如果夫妻分居超过 90 天且处于事实分居状态,方可各自作为单身申报人依据各自的住所与收入单独申报。此外,如果纳税人租住的是政府提供租金深度补贴的免租公屋、或者不属于应税住宅的非合资格营地宿舍,则不符合申报条件。
2.2 递减门槛、归零点与 2% 递减率
BC 租客抵免并非普惠性资金,而是严格与调整后家庭净收入(Adjusted Family Net Income, AFNI)挂钩。在 2026 税年,通胀指数化参数如下: 1. AFNI 递减起点 66,189 加元:在 2024 税年,该递减起点为 63,000 加元;2025 税年指数化至 64,764 加元;2026 税年进一步上调至 66,189 加元。家庭净收入在此门槛及以下的合资格租客,可无条件全额拿到 400 加元的顶格抵免。 2. 2% 线性递减率:当合资格家庭的 AFNI 超过 66,189 加元时,超过该门槛的部分按照 2% 的固定比率线性递减抵免额。 3. AFNI 归零点 86,189 加元:由于最高抵免额为 400 加元,按 2% 的递减速度消除,所需要的缓冲收入空间恰好为: 400 ÷ 2% = 400 ÷ 0.02 = 20,000 加元 因此,递减起点加上缓冲区间即构成了精确的归零点: 66,189 + 20,000 = 86,189 加元 在 2024 税年该归零点为 83,000 加元,2025 税年为 84,764 加元,而在 2026 税年,一旦调整后家庭净收入达到或超过 86,189 加元,租客抵免即完全削减为零。
抵免计算公式: BC 租客抵免额 = 400 − (AFNI − 66,189) × 2%,算出负数按 0 计
计算范例:一对年轻夫妇在温哥华租房居住,2026 税年家庭净收入合计为 75,000 加元。其租客抵免核算如下: - 超出递减起点部分:75,000 - 66,189 = 8,811; - 扣减额:8,811 × 2% = 176.22; - 最终实得可退还租客抵免:400 - 176.22 = 223.78。该笔金额在 Form BC479 结算,直接抵减税款或变为现金退税。
三、卑诗家庭福利(BC Family Benefit)的多孩递减与单亲加码
卑诗家庭福利(BC Family Benefit, BCFB)是由省政府全额出资、委托 CRA 代为按月向抚养 18 岁以下未成年子女的中低收入家庭发放的免税月度补贴(BC 省政府(论坛解读))。
3.1 核心额度结构与多孩递增标准
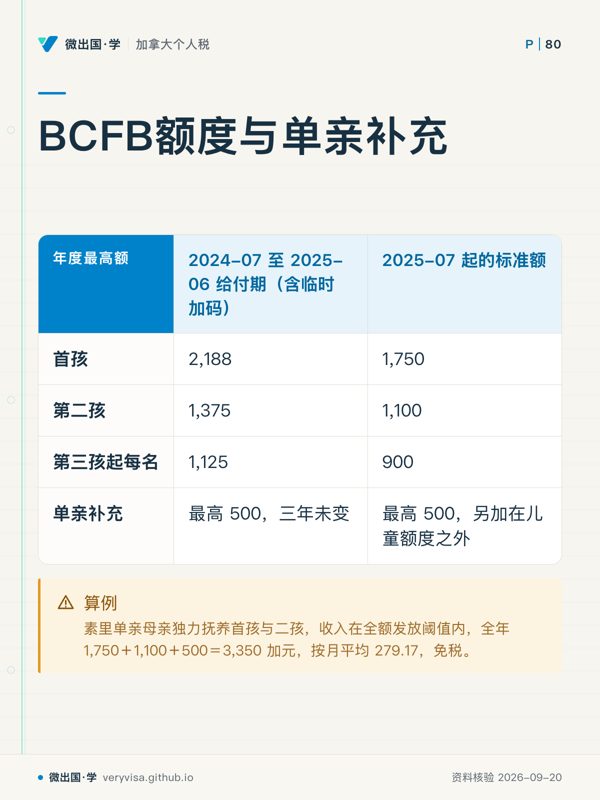
家庭福利按「给付期」(每年 7 月至次年 6 月)定额,看的是上一税年的收入。2024 年 7 月至 2025 年 6 月那一期含省府一次性加码约 25%;2025 年 7 月起回落到下面的基准额度,2026 年 7 月至 2027 年 6 月这一期(按 2025 税年收入)沿用: 1. 首孩年度最高发放额 1,750 加元:家庭抚养的第一名合资格儿童,2024-07 至 2025-06 给付期含临时加码时为 2,188 加元,2025-07 起的两个给付期标准年度最高额为 1,750 加元(折合每月约 145.83 加元)。 2. 第二孩年度最高发放额 1,100 加元:家庭抚养的第二名合资格儿童,2024-07 至 2025-06 给付期含临时加码时为 1,375 加元,2025-07 起的两个给付期标准年度最高额为 1,100 加元(折合每月约 91.67 加元)。 3. 以后每名合资格儿童年度最高发放额 900 加元:从第三名儿童起,每增加一名儿童,2024-07 至 2025-06 给付期含临时加码时为 1,125 加元,2025-07 起的两个给付期标准年度最高额为 900 加元(折合每月 75.00 加元)。
3.2 单亲家庭年度额外补充 500 加元
对于独自抚养子女的单亲家长(Single Parents),卑诗省税法专设了一项独立的倾斜扶持政策: - 单亲年度补充最高 500 加元:在基础儿童额度之外,合资格单亲家庭每年可额外获得最高 500 加元的单亲专属补充(Single Parent Supplement)。在 2024、2025 及 2026 税年,该单亲专项补贴上限均恒定保持在 500 加元。
案例测算:单亲母亲在素里独力抚养两个未成年孩子(首孩与二孩),且调整后家庭净收入处于全额发放阈值以内: - 首孩基础福利:1,750 加元; - 第二孩基础福利:1,100 加元; - 单亲专属额外补充:500 加元; - 全年可获得的卑诗家庭福利现金总额高达 1,750 + 1,100 + 500 = 3,350,按月平均发放 279.17 加元,免税。调整后家庭净收入超过 30,176 加元(2026-07 至 2027-06 给付期,看 2025 税年收入)后按 4% 递减。
四、BC 低收入省税减免(BC Tax Reduction)与非退还抵免规则
在 BC428 计算流程中,低收入工薪族不仅依靠个人免税额,还享有独特的省级减税计算公式(BC 省政府)。
4.1 3.56% 递减率的法律性质澄清
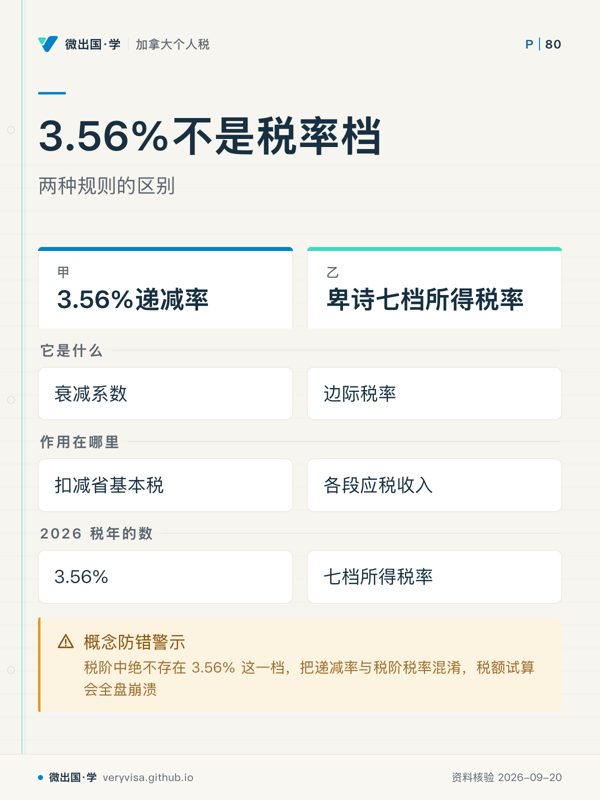
根据卑诗税法,针对低收入纳税人的卑诗省税减免(BC Tax Reduction)是一项直接扣减省基本税的非退还项目: - 减免额递减机制:在 2026 税年,省税全额基本减免基数随净收入增加而逐步递减。法定规则明确规定:2026 税年 BC 省税减免按个人净收入超过 25,570 加元的部分以 3.56% 的比例递减(2024 与 2025 税年该递减门槛分别为 24,338 加元与 25,020 加元,递减率都是 3.56%;2026 税年减免基数为 690 加元,净收入到 44,952 加元归零)。 - 别把 3.56% 当成一档税率:常见的误读是把这个 3.56% 当成卑诗省的某种所得税阶边际税率。 卑诗省 2026 税年的七档所得税率分别为 5.60%、7.7%、10.5%、12.29%、14.7%、16.8% 与 20.5%,税阶中绝不存在 3.56% 这一档。3.56% 纯粹是「低收入减税优惠随收入增长而消退的衰减系数」(Clawback Rate)。将递减率与税阶税率混淆,将导致税额试算全盘崩溃。
4.2 配偶抵免与残障照护的收入归零界线
在 BC428 上申报家庭受养人非退还抵免时,受养人自身的净收入会反向吞噬纳税人的可用抵免额: 1. 配偶/受养人基数归零收入 12,449 加元:纳税人申报配偶或合资格受养人非退还抵免时,抵免基数以卑诗法定配偶额为上限。配偶自身净收入超过 1,132 加元(2026 税年)后,超出部分一比一扣减抵免基数。在 2024 税年,当配偶净收入达到 11,850 加元时抵免归零;2025 税年归零界线为 12,181 加元;而在 2026 税年,配偶自身净收入达到或超过 12,449 加元时,配偶非退还税收抵免完全归零。 2. 残障补充照护费递减起点 3,358 加元:未满 18 岁残障补充额(2026 税年 5,783 加元)按为孩子支付的护理与托儿费用中超过这条线的部分递减——递减看的是费用,不是孩子的收入。2024 税年该门槛为 3,196 加元,2025 税年为 3,285 加元,2026 税年指数化至 3,358 加元。
五、省级专门抵免:销售税抵免、无障碍改造与政治捐款
除了上述基础福利外,卑诗省税法还提供了一系列针对特定消费、适老改造与公民参与的税收激励工具。
5.1 卑诗销售税抵免(BC Sales Tax Credit)(BC 省政府)
销售税抵免是体现在 Form BC479 上的可退还抵免,旨在弥补省销售税(PST 7%)对低收入家庭日常生活开支的累退性影响: - 每人最高抵免额 75 加元:本人最高 75 加元,同住配偶或同居伴侣再加 75 加元;子女不另计额度。 - 单身申报人递减起点 15,000 加元:单身纳税人净收入在 15,000 加元及以下可获全额 75 加元;超过 15,000 加元部分按 2% 递减,当净收入达到 15,000 + 75 ÷ 2% = 18,750 加元时抵免完全归零。单亲家长没有配偶,也按这条单身线算。 - 已婚/家庭申报人递减起点 18,000 加元:有同住配偶或同居伴侣的,按家庭合并净收入计,递减起点为 18,000 加元,超过部分同样以 2% 速度削减全家的合并抵免额。
5.2 长者与残障人士住房无障碍翻新抵免
为了支持行动不便的长者或残障居民安全居家养老,卑诗省在 BC479 上设立了可退还的住房无障碍改造抵免(Home Renovation Tax Credit for Seniors and Persons with Disabilities)(BC 省政府(论坛解读)): - 合资格翻新支出抵免率 10%:65 岁及以上长者或符合残障税收抵免(DTC)资格的居民,在改造主要居所(如安装轮椅坡道、无障碍步入式淋浴房、防滑扶手或升降梯)时,当年发生的合资格改造支出中,享有 10% 的税收抵免。 - 支出限额与最高退税:每年全家合资格翻新支出申报上限为 10,000 加元,按 10% 费率计算,合资格家庭每年最高可直接拿回 1,000 加元的现金退税。
5.3 卑诗政治捐款抵免(BC Political Contribution Tax Credit)
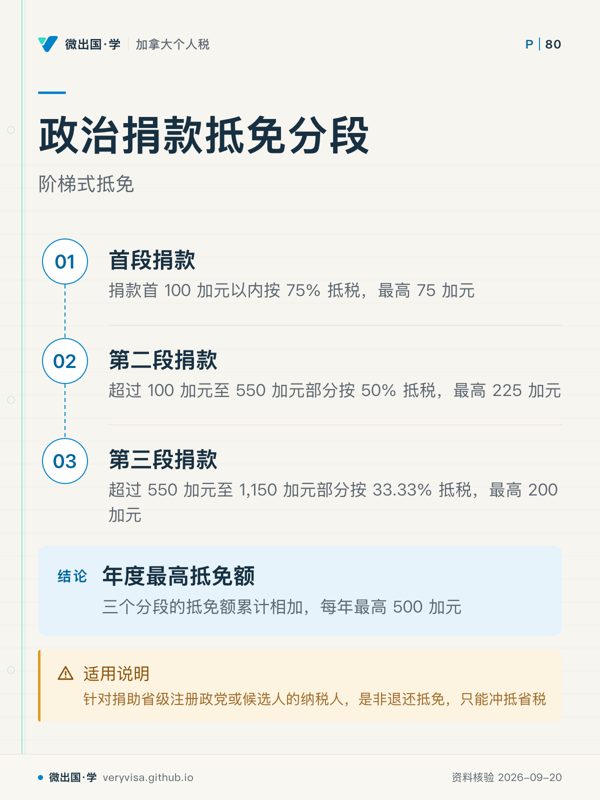
在 Form BC428 上,卑诗省对捐助省级注册政党或候选人的纳税人给予阶梯式非退还抵免(BC 省政府(论坛解读)): - 捐款首 100 加元以内部分,按 75% 抵税(最高 75 加元); - 超过 100 加元至 550 加元部分,按 50% 抵税(最高 225 加元); - 超过 550 加元至 1,150 加元部分,按 33.33% 抵税(最高 200 加元); - 年度最高抵免额 500 加元:三个分段的抵免额累计相加,纳税人每年在卑诗省表单上可申报的最高政治捐款抵免封顶为 500 加元。
六、综合案例推演与实务避坑指南
下面用一个案例把几项抵免串起来:
实务案例:李女士为单亲母亲,长年居住在列治文。2026 税年独自抚育一名 8 岁女儿。李女士全年承租一套公寓自住并按月全额支付租金,当年 T4 工资净收入为 28,000 加元(即 AFNI = 28,000 加元)。她能拿到哪些卑诗省专项抵免与家庭福利:
- BC 租客税收抵免(BC479 结算):
- 李女士全年租房,远超 6 个一个月期,符合居住与承租资格。
- 李女士的 AFNI 为 28,000 加元,远低于 2026 税年递减起点 66,189 加元。
- 因此,李女士享受全额顶格 400 加元的 BC 租客抵免。
- BC 销售税抵免(BC479 结算):
- 李女士没有配偶,销售税抵免上限为本人 75 加元(女儿不另计额度)。
- 单亲家长按单身线 15,000 加元递减,超出部分为 28,000 − 15,000 = 13,000 加元。
- 递减削减额为 13,000 × 2% = 260 加元。
- 削减额超过 75 加元,李女士当年的销售税抵免归零。
- 卑诗省税减免(BC428 结算):
- 李女士净收入 28,000 加元超过了 2026 税年减免递减门槛 25,570 加元,超出金额为 2,430。
- 减免额为 690 − 2,430 × 3.56% = 690 − 86.51 = 603.49 加元,直接用于冲抵李女士在 BC428 上的省基本税。
- 卑诗家庭福利(免税按月下发):
- 李女士抚养单名未成年子女,首孩最高标准额度为 1,750 加元;
- 作为单亲家庭,李女士同时获得单亲额外专属加码 500 加元;
- 李女士全年合计可领取的家庭福利总额为 1,750 + 500 = 2,250。她 2026 税年的收入决定 2027 年 7 月至 2028 年 6 月那一期,由 CRA 按月发放;那一期的额度与收入线要到 2027 年才公布,这里按现行额度估算。
三层合起来看:非退还抵免压低省税,可退还抵免把租房的钱以现金还回来,家庭福利按月补贴养孩子。这些门槛每年指数化(2027–2030 年税阶与基本抵免冻结,租客抵免门槛除外),报税时要用当年的数。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看收入节点,判断金额如何变化。
- 易漏还要留意租住类型与分居条件,部分情况不符合申报。
- 下一步去知识卡,带资格问题找持牌专业人士。
- 先看先看单亲补充一行,确认额外项目如何叠加。
- 易漏实际发放与收入阈值有关,案例设定为收入在全额发放阈值内。
- 下一步看完去知识卡,带家庭情况找持牌专业人士。
- 先看先看两栏名称,分清计算机制。
- 易漏还要区分收入增加带来的变化与税阶适用。
- 下一步去练习,带计算疑问找持牌专业人士。
- 先看先看分段顺序,理解抵免如何累计。
- 易漏还需确认捐助对象与表单适用情况。
- 下一步去讲义,带申报问题找持牌专业人士。