核实日期:2026-09-05|本页数字口径=2026 税年(2027 年春季申报);凡与 2024 考试口径年或 2025 过渡年不同的数字,正文以三列表并列。 复核周期:本页含多项 IRS 通胀调整数字,180 天复核一次(下次 2027-01-31)。
us-core-01 讲清楚了「谁必须报、报哪张表、五种申报身份怎么选」,us-core-02 讲清楚了标准扣除与七档税率。这一页补中间那一段:一年的经济活动怎么从各种各样的凭证(W-2、1099-INT、1099-DIV、1099-NEC、1099-K、1099-R、1099-G……)变成 Form 1040 上一个叫 Adjusted Gross Income(AGI,调整后总收入)的单一数字。这条链条分两段——先把各类收入加总,再减掉 Schedule 1 下半部分列出的一批「收入调整」(adjustments to income)——每一段都有自己的坑。学完这一页,你应该能做到:拿到任意一张税务凭证,说出它对应 Schedule 1 或 1040 主表的哪一行;判断一笔股息、一笔资本利得能不能吃到 0%/15%/20% 的优惠税率;以及说清楚为什么 AGI 这一个数字,会反过来决定你能不能申领另外十几项抵免和扣除。
一、制度设计与底层逻辑:为什么要先加总、再调整,而不是一步到位
美国个人所得税的计算顺序不是「收入减掉所有扣除等于应税所得」这么简单的一步,而是刻意拆成几段的漏斗结构:总收入(gross income)→ 调整后总收入(AGI)→ 应税所得(taxable income)→ 税额 → 抵免后的最终应纳税额。这一页管的是第一段和第二段之间的那道闸门。
这道闸门为什么单独存在,是一处容易被忽略的制度设计:国会把一部分扣除项放在「AGI 之前」(即 Schedule 1 下半部分的 adjustments),而不是放在 Schedule A 的逐项扣除里,核心理由是这批扣除不应该要求纳税人放弃标准扣除才能享受。逐项扣除(房贷利息、州和地方税、慈善捐赠等)只有在总额超过标准扣除时才划算,而教育者购买教具、自雇者缴纳的自雇税、传统 IRA 供款这类支出,立法者认为不该被这道「二选一」的门槛挡在外面——不管你最终选标准扣除还是逐项扣除,这批调整项都照样能减。这也是为什么 Schedule 1 的调整项在业内常被称为「以上线的扣除」(above-the-line deductions):它们发生在 AGI 这条「线」形成之前,逐项扣除则是「线以下」(below-the-line)。
第二处设计博弈发生在 AGI 本身:AGI 一旦算出,就变成整套税法里几十项其他条款各自设定资格门槛的共同基准——从传统 IRA 能不能扣、Roth IRA 能不能供款、学生贷款利息扣多少、到社会保障福利要不要纳税、净投资所得税要不要另计,全部拿 AGI(或以 AGI 为基础调整出的 MAGI,Modified AGI)当分母。这不是巧合,是刻意的立法技术:与其在几十个不同条款里各自重新定义一遍「收入」,不如统一锚定同一个已经算好的数字,既减少征纳双方的争议空间,也让 IRS 的核验有一条单一可比对的基准线。理解这一点,就理解了为什么本页看起来只是在讲「怎么填表」,实际上决定的是你后续能不能拿到其他几乎所有优惠。
漏报或错报这一段的法律后果并不轻:IRS 通过第三方信息申报(W-2、各类 1099)与纳税人自报的数字做交叉比对(AUR,Automated Underreporter 程序),凡是收入方申报的数字与支付方申报给 IRS 的数字对不上,系统会自动生成一封 CP2000 通知;欺诈须独立事实认定,不以固定漏报比例自动成立;民事欺诈罚款(最高可达少缴税款的 75%)与更长的复核时效(漏报超过总收入 25% 时,时效从 3 年延长到 6 年)。
二、2026 税年现行规则与数字
2.1 W-2:雇员薪酬怎么被切成若干个框
雇主每年 1 月底前必须向雇员与 SSA(Social Security Administration)提交 Form W-2,把一年的雇佣所得切成十几个框,其中读者最常用到的几框:Box 1 是联邦应税工资(已扣除 401(k) 等税前供款,与 Box 3/5 的社安、联邦医疗保险应税工资口径不完全相同);Box 2 是联邦所得税预扣额;Box 3/4 是社安应税工资与已扣社安税;Box 5/6 是联邦医疗保险应税工资与已扣联邦医疗保险税;Box 12 用字母代码列出各类特殊项目(如 D=401(k) 供款、W=HSA 供款、DD=雇主提供健康保险的成本,仅作信息用途不影响应税所得)。Box 1 的数字直接进 Form 1040 第 1a 行,是整条链条的起点。
ℹ️
Box 1 不是「税前总薪酬」
很多第一次报税的人以为 Box 1 等于合同上写的年薪,实际上它已经减掉了 401(k)、传统 403(b)、健康保险自付部分等税前供款——这些供款是「工资形成之前」就被扣掉的,不会出现在应税工资里,与 Schedule 1 里「税后再申报扣除」的调整项是两种完全不同的机制。
2.2 1099 系列:非雇员经济活动的申报凭证
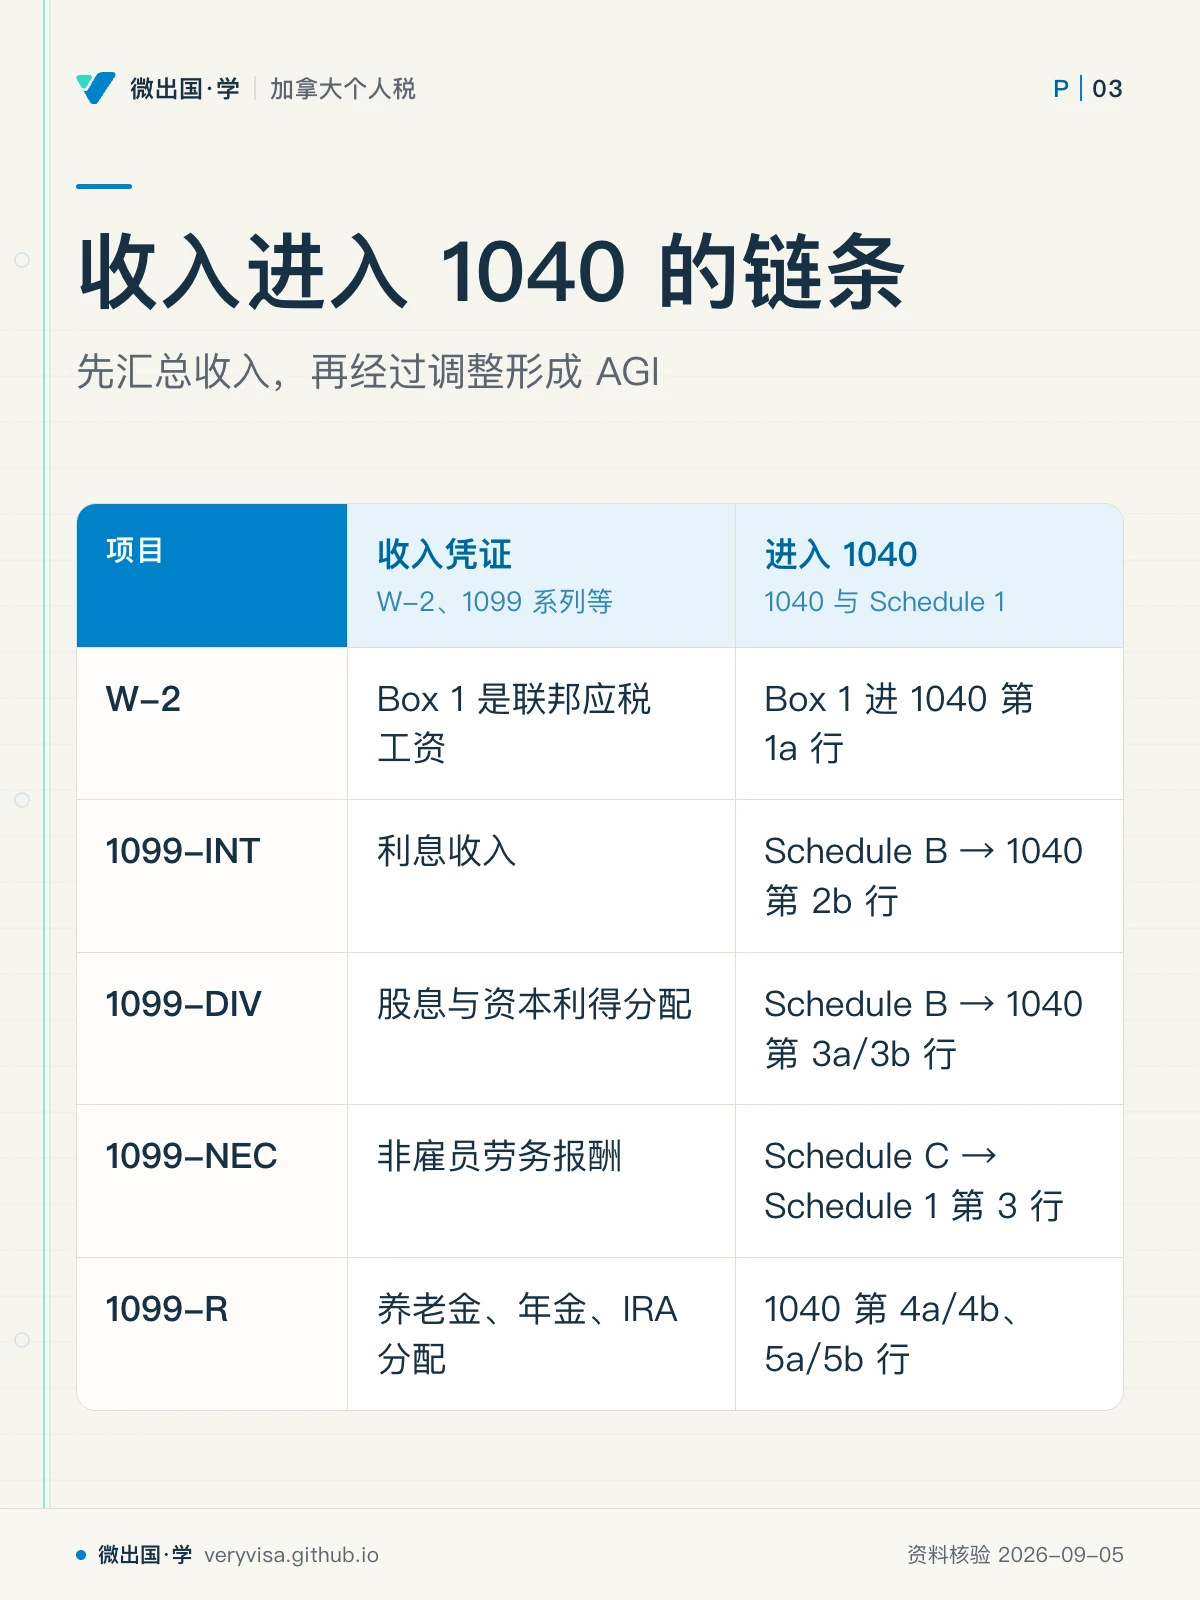
美国信息申报须按付款人、收款人身份与款项性质判断;符合条件的付款方发对应1099,付非居民常另用1042-S,抄送给收款人也抄送给 IRS:
| 表格 | 报什么 | 落在 1040/Schedule 1 哪里 | 2026 税年发放门槛 |
|---|---|---|---|
| 1099-INT | 利息收入 | Schedule B → 1040 第 2b 行 | payer 层面 $10 起须发(长青,未变) |
| 1099-DIV | 股息与资本利得分配 | Schedule B → 1040 第 3a/3b 行 | payer 层面 $10 起须发(长青) |
| 1099-NEC | 非雇员劳务报酬(自雇/合同工) | Schedule C → Schedule 1 第 3 行 | $2,000(2025-12-31 后付款适用,IRS) |
| 1099-K | 第三方网络交易(平台代收款) | 视性质进 Schedule C 或第 8 行「其他收入」 | 第三方网络TPSO:>20000且>200笔;支付卡交易不适用该小额豁免(U.S. Government Publishing O…) |
| 1099-R | 养老金/年金/IRA 分配 | 1040 第 4a/4b、5a/5b 行 | 支付方层面 $10 起须发(长青) |
| 1099-G | 政府类付款(失业金、州税退税等) | Schedule 1 第 1 行(州税退税)与第 7 行(失业金) | $10(州税退税须已抵扣过)/ 失业金全额须报(长青) |
1099-K 与 1099-NEC 门槛,是本课两条最容易被讲错的时间线(三列表如下,历史值取自 台账):
| 项目 | 2024 税年(考试口径/过渡期口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 1099-K 门槛 | $5,000(IRS 过渡期执法口径,非法定值) | $2,500(原定过渡值,已被追溯覆盖) | > $20,000 且 > 200 笔 | OBBBA §70432 追溯废除 ARPA 的 $600 门槛,视同 2021 年以前的门槛从未被改过(U.S. Government Publishing O…) |
| 1099-NEC/MISC 门槛 | $600 | $600 | $2,000(2026-01-01 起付款适用) | OBBBA §70433 修 §6041(a),2027 年起指数化(IRS) |
| 1099-K backup withholding 门槛 | 随 1099-K 门槛联动 | $2,500 | 与主门槛脱钩,2025 历年起单独生效 | §3406(b)(8),日期与主门槛不同,别合并(U.S. Government Publishing O…) |
这张表最容易踩的坑,不是数字本身,是「AND 还是 OR」以及「几时生效」。现行第三方网络TPSO的1099-K门槛是「总额超 $20,000 并且 笔数超 200」两个条件同时成立才触发,不是达到任一条件就触发;而这条规则不是「2026 年才恢复」,是国会用追溯条款把 2022–2025 年间那个从未真正稳定执行过的 $600 门槛视同从未生效,等于回到 2021 年以前的老规则。这意味着即便你 2025 年收到平台发的 1099-K(因为 IRS 当年仍按过渡期口径执法),也不代表这笔收入本身就该纳税——收到 1099-K 只是一份信息凭证,不改变这笔钱原本该不该、该按什么性质报税:卖二手闲置物品亏本卖出不产生应税所得,即使平台按总流水发了 1099-K。
2.3 利息与股息:普通股息 vs 合格股息,61 天规则
Schedule B 汇总利息(Part I)与普通股息(Part II),应税利息或普通股息各自超过1500等情形须附Schedule B;境外账户/信托、代名收取等也可能独立触发,不能只看合计金额。利息里要分清两类免税项:美国国债利息(Treasury 系列)免各州所得税但联邦仍应税;市政债券利息(municipal bond interest)通常反过来——联邦免税、部分州应税,这两者的免税方向刚好相反,是常见混淆点。
股息分两类:普通股息总额(Box1a)包含合格子集;不合格部分按普通税率,合格股息(qualified dividends,Box 1b)享受与长期资本利得相同的 0%/15%/20% 优惠税率。判定一笔股息是否「合格」,关键不是发放方说了算,而是持有期测试:纳税人必须在以除息日前 60 天开始、跨度 121 天的窗口内,持有该股票超过60天(至少61天)(不含买入当天、含卖出当天)。假设某股票除息日是 7 月 16 日,121 天窗口从 5 月 17 日算到 9 月 14 日;如果买入日晚于窗口起点、持有时间不满 61 天就卖出,这笔股息即使 1099-DIV 上印在 Box 1b 里,也不构成合格股息,需要自行调整(IRS)。这条规则的立法用意很直接:优惠税率是为了鼓励长期持股,不是为了让人在除息日前后几天做「股息套利」。
来自 RIC(共同基金/ETF)与 REIT 的资本利得分配(Box 2a)一律按长期资本利得处理,不看基金份额本身的持有期,这是股息与资本利得两套规则唯一的交叉点。
2.4 资本利得与 Schedule D:0%/15%/20% 三档,门槛每年动
资本利得先在 Form 8949 逐笔列出成本基础与售价,按持有期分短期(≤1 年,按边际税率全额纳税)与长期(>1 年,享受优惠税率),汇总到 Schedule D,再回填 1040 第 7 行。长期资本利得与合格股息共用同一套三档优惠税率结构:0%、15%、20%,档位边界与普通所得的七档税阶是两套独立指数化的表——这是一处常被误解的制度设计:自 2018 年起,长期资本利得的税率分界点不再逐字等同于任何一档普通税率的边界,而是按自己的公式单独通胀调整。
| 申报身份 | 2024 税年(0% 上限 / 15% 上限) | 2025 税年(0% 上限 / 15% 上限) | 2026 税年(0% 上限 / 15% 上限) | 状态 |
|---|---|---|---|---|
| 单身(All Other Individuals) | 47,025 美元(2024 税年;已生效;官方公布值) / 518,900 美元(2024 税年;已生效;官方公布值) | 48,350 美元(2025 税年;已生效;官方公布值) / 533,400 美元(2025 税年;已生效;官方公布值) | 49,450 美元(2026 税年;已生效;官方公布值) / 545,500 美元(2026 税年;已生效;官方公布值) | 已生效,常规通胀调整(IRS(1、2)) |
| 已婚合报 / 合资格鰥寡 | 94,050 美元(2024 税年;已生效;官方公布值) / 583,750 美元(2024 税年;已生效;官方公布值) | 96,700 美元(2025 税年;已生效;官方公布值) / 600,050 美元(2025 税年;已生效;官方公布值) | 98,900 美元(2026 税年;已生效;官方公布值) / 613,700 美元(2026 税年;已生效;官方公布值) | 已生效(IRS(1、2)) |
| 户主 | 63,000 美元(2024 税年;已生效;官方公布值) / 551,350 美元(2024 税年;已生效;官方公布值) | 64,750 美元(2025 税年;已生效;官方公布值) / 566,700 美元(2025 税年;已生效;官方公布值) | 66,200 美元(2026 税年;已生效;官方公布值) / 579,600 美元(2026 税年;已生效;官方公布值) | 已生效(IRS(1、2)) |
| 已婚分报 | 47,025 美元(2024 税年;已生效;官方公布值) / 291,850 美元(2024 税年;已生效;官方公布值) | 48,350 美元(2025 税年;已生效;官方公布值) / 300,000 美元(2025 税年;已生效;官方公布值) | 49,450 美元(2026 税年;已生效;官方公布值) / 306,850 美元(2026 税年;已生效;官方公布值) | 已生效(IRS(1、2)) |
(表内 0% 上限=应税所得低于该数即整笔长期资本利得/合格股息按 0% 计税;超过 0% 上限、未超 15% 上限的部分按 15%;超过 15% 上限的部分按 20%。三档是分段计算,不是「一超就全额按高档」。)
这张表隐含一个容易被忽略的结论:0/15/20% 的税率结构本身,是 OBBBA 唯一没有触碰的个人所得税参数之一——国会把标准扣除、税阶、子女税收抵免都做了调整甚至永久化,唯独长期资本利得的三档税率与门槛计算公式原样保留,只按常规通胀公式逐年微调。换句话说,「资本利得税率会不会跟着这一轮税改变」这个问题的答案是没变,年年都只是常规指数化,与考试口径定稿时相比结构完全一致,变的只是数字。
⚠️
0% 档不等于「低收入者卖股票不用报」
应税所得落在 0% 档意味着这部分利得不产生额外税款,但它仍然计入应税所得,会占用同一份申报表上其他门槛的空间——例如它会推高用来判断社会保障福利应税比例的「合并收入」(2.5 节),也会让本来落在 0% 档边缘的人因为多算了这笔利得而被推过门槛,一部分利得改按 15% 计税。0% 不是「隐形」,只是「税率是零」。
2.5 失业金与社会保障福利:两种「看起来免税、实际全额或部分应税」的收入
失业保险金(Unemployment Compensation)由州失业保险机构用 Form 1099-G Box 1 申报,全额计入 Schedule 1 第 7 行。这里唯一的历史例外是 2020 税年:ARPA 曾经一次性豁免每人最高 $10,200 的失业金,但那条豁免只适用于 2020 一个税年,此后(含 2024/2025/2026)失业金一律全额纳联邦税(IRS)——不少人把这条一次性豁免误记成了长期规则。
社会保障福利(Social Security benefits)用一套「合并收入」(combined income)公式判定应税比例,最高只有 85% 计入应税所得,从来不会 100% 应税,但也从来不是天然免税:
- 把其他各类收入(含免税的市政债利息)与二分之一的社安福利加总,得到「合并收入」;
- 单身(或户主、分居的已婚分报)合并收入超过 $25,000、已婚合报超过 $32,000 起,开始有一部分社安福利应税;
- 单身合并收入超过 $34,000、已婚合报超过 $44,000 起,应税比例可升到最高 85%(IRS)。
$25,000/$32,000 与 $34,000/$44,000 这四个数字,是全联邦税法里少数几个自 1983/1993 年立法以来从未做过通胀调整的门槛——这不是疏漏,是国会当年刻意没有写进指数化条款,导致随通胀推移,越来越多领社安金的中低收入退休人士被拖进「部分应税」的区间,这是一处考试口径与很多人直觉都容易讲错的长青坑:不要按「这是通胀调整数字,明年会变」的假设去记它。
2.6 IRA 分配:传统与 Roth,纳税逻辑相反
Form 1099-R 申报养老金、年金与 IRA 分配,落在 1040 第 4a/4b(IRA)与第 5a/5b(养老金/年金)行。传统 IRA 分配原则上全额应税(如果历史上有过未扣除的供款,需用 Form 8606 追踪基础、按比例免税部分);Roth IRA 的合格分配(满足 5 年规则且年满 59½ 岁等条件)则全额免税,因为 Roth 供款本来就是税后钱。这两者的纳税逻辑刚好相反:传统 IRA 是「供款时抵税、领取时纳税」,Roth 是「供款时不抵税、领取时免税」,混淆这两条会导致退休规划的假设整个算错。传统 IRA 供款抵扣(属于本节 2.8 的调整项)本身也有独立于分配规则的门槛,见下节。
2.7 Schedule 1 上半部分小结:还有哪些「其他收入」
Part I 剩下几类常见项目:Schedule C 自雇净利润(第 3 行)、Schedule E 的租金/版税/合伙企业/S 公司/信托分配收入(第 5 行)、Schedule F 农业收入(第 6 行)、以及第 8 行 a–z 分项列出的「其他收入」——赌博与中奖收入、陪审员费、被免除的债务(1099-C)、数字资产处置未走 Schedule D 部分等,都归在这一行的某个字母子项下,最终汇总到第 9 行,再并入 1040 第 8 行「Schedule 1 总额」。
2.8 Schedule 1 下半部分:Adjustments to Income 逐项
这是本页第二段闸门——把总收入调整成 AGI 的一批「线上」扣除,不需要放弃标准扣除即可使用:
| 行号 | 项目 | 2026 税年要点 |
|---|---|---|
| 11 | 教育者费用(Educator Expenses) | 见下方三列表;教师自购教具的扣除 |
| 12 | 预备役军人/表演艺术家/计费政府官员的特定业务费用 | 三类特殊职业身份专属,一般雇员不适用 |
| 15 | 自雇税可扣除的一半 | Schedule SE 算出的自雇税总额,二分之一可在此扣除,抵消「雇主部分」自雇者要双重承担的效应 |
| 16 | 自雇 SEP/SIMPLE/合格计划供款 | 自雇者为自己建立的退休计划供款 |
| 17 | 自雇健康保险 | 为自己、配偶、受抚养人(含 27 岁以下子女)支付的医疗保险保费,上限为该业务的净利润 |
| 19a | 支付的赡养费 | 仅限2019前旧协议,之后修改若未明确采用新税务规则仍可保留旧待遇,见 2.9 |
| 20 | 传统 IRA 供款扣除 | 2025 税年供款上限 $7,000(50 岁以上 $8,000);若本人或配偶被雇主退休计划覆盖,按 MAGI 分段递减扣除额度,直至完全不可扣(IRS) |
| 21 | 学生贷款利息 | 上限 $2,500;2026 税年 MAGI 超 $85,000(单身)/ $175,000(合报)起递减,超 $100,000/$205,000 完全不可扣(IRS) |
教育者费用的2026上调须与新增逐项通道分开,IRA等其他年度参数也须核相应税年:
| 项目 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 教育者费用扣除上限(单人) | 300 美元(2024 税年;已生效;官方公布值) | 300 美元(2025 税年;已生效;官方公布值) | 350 美元(2026 税年;已生效;官方公布值) | 已生效,是该项扣除 2022 年提高到 $300 后的首次上调(IRS(1、2)) |
| 双方均为教育者且合报 | $600 | $600 | $700(机制推算,双倍规则未变) | 双倍规则见 §62(a)(2)(D),具体金额待 IRS 就 2026 税年发布确认件后回核 |
这条扣除自 2002 年设立以来长期停留在 $250,2022 年才第一次跳到 $300 ;指数化法律机制早于这次金额上调,2022至2025四个税年指数化后的金额始终四舍五入不到下一个 $50 台阶,直到 2026 年才第一次涨到 $350——「这项扣除已经指数化」和「这项扣除数字每年都在动」是两回事,指数化只是给了它变动的可能性,实际会不会动、动多少,要看当年通胀数字是否推过了取整门槛。
赡养费(Alimony)是本节唯一按签约年份分流的项目,不是按支付年份分流:2018 年 12 月 31 日以前签订、且此后未被修改为明确排除该条款的离婚或分居协议,支付方仍可在第 19a 行扣除、收款方对应在第 2a 行申报为收入;2019 年 1 月 1 日以后签订的协议,支付方不可扣除、收款方也不计入收入——这是 TCJA 的改动,把赡养费的所得税处理从「支付方抵税、收款方交税」整体改成了「双方都不涉税」,且改动不追溯到旧协议,导致同一年办离婚的两对夫妻,只因协议日期差几天,赡养费的税务处理可能截然相反(IRS)。
搬家费扣除自 TCJA 起已被停用,现役军人因永久调防命令搬家仍有例外;2026起符合条文的情报界雇员/新任人员因调任必须搬迁也可适用,一般雇员的普通工作调动不因此恢复扣除,这条与考试口径定稿时若仍在讲「一般搬家费可扣」的旧版本内容已经不一致。
2.9 为什么 AGI 这个数字这么重要
AGI 算出来之后,至少以下条款直接或间接以它(或以它为基础调整出的 MAGI)为门槛:传统 IRA 扣除是否递减(2.8 节)、能否供款 Roth IRA、学生贷款利息扣除是否递减、社会保障福利应税比例(2.5 节合并收入公式里也用到 AGI)、逐项扣除中医疗费用超过 AGI 7.5% 的部分才可扣、净投资所得税(NIIT)3.8% 是否触发(单身 MAGI 超 $200,000、合报超 $250,000,这两个门槛不随通胀调整)、以及联邦医保保费附加费(IRMAA)等一系列与所得税申报表挂钩、却发生在报税系统之外的连锁效应。这就是为什么本页只讲到 AGI 为止,不再往下走:AGI 是整套系统里承上启下的枢纽,后续标准扣除、逐项扣除、税额与抵免的计算,是另外几篇的任务。
三、实务流程:从各类凭证到 AGI,这条链条怎么走
- 收凭证:1 月底前,雇主与各类支付方应寄出 W-2 与各类 1099;平台类 1099-K 常延到 1 月 31 日甚至更晚。核对每张凭证上的姓名、SSN/ITIN 拼写是否与本人一致,错一位数字会导致比对失败、退税延迟。
- 分类归表:按 2.1–2.7 节的表格,把每张凭证对应到 Schedule B(利息股息)、Schedule C(自雇)、Schedule D/Form 8949(资本利得)、Schedule E(租赁/合伙)、Schedule 1 第 1–9 行(其他收入)中的具体位置。
- 算 Schedule 1 上半部分:把第 1–8 行加总为第 9 行,与 1040 第 1–6 行的工资/利息/股息/养老金/社安福利一起,汇总为 1040 第 8/9 行「总收入」。
- 算 Schedule 1 下半部分:逐项核对 2.8 节表格里的资格条件(是否自雇、是否被雇主退休计划覆盖、离婚协议签订年份),加总为第 25 行「收入调整合计」,从总收入中减去,得到 1040 第 11 行——AGI。
- 留存凭证:Form 8949 的成本基础记录、Form 8606(IRA 基础追踪)、自雇健康保险的保费支付证明,建议至少保留 3 年(一般时效)到 6 年(涉及大额漏报时效)。IRS 若发起 AUR 比对不一致,第一时间要求提供的正是这批凭证。
- 软件无关的自查:无论用哪种方式完成申报,都应在提交前把 W-2 Box 1、各 1099 的关键框、Schedule 1 第 9 行与第 25 行、1040 第 11 行(AGI)逐一核对一遍——这是最后一道能自己完成的质检。
四、加拿大读者为什么要懂这条
对只在加拿大报税的读者,这一页看起来是「别的国家的表格细节」,但两类人必须懂:持美国公民或绿卡身份、居住在加拿大的「美国人」(须同时报 1040),以及任何持有美国来源投资收入或美国经纪账户的加拿大居民(可能收到美国发出的 1099 表或需要透过加拿大版本理解对应关系)。下表是最常被问到的对照:
| 加拿大 T 系列凭证 | 美国对应凭证/概念 | 关键差异 |
|---|---|---|
| T4(雇佣所得) | W-2 | 结构高度相似,都是雇主按框申报;美国 Box 1(联邦应税工资)与 T4 Box 14(就业收入)口径不完全一致,前者已扣除更多税前供款类别 |
| T5(利息与股息) | 1099-INT / 1099-DIV | 加拿大eligible dividends与美国qualified dividends是不同资格制度——加拿大对合格来源的加拿大公司股息用「毛额增益(gross-up)+股息税抵免」机制间接降低税负,美国用另一套完全不同的「优惠税率」机制(2.3 节);这两套减负方法不能互相换算,也互不认可对方的资格判定 |
| T3(信托/基金分配) | 1099-DIV(资本利得分配部分)/ Schedule K-1(信托分配按具体法律性质判断) | 加拿大信托分配可能同时含利息、股息、资本利得多种性质并各自保留原始属性(flow-through);美国 RIC/REIT 的资本利得分配则一律按长期处理(2.3 节),机制不同 |
| T5008(证券交易汇总) | 1099-B(本页不展开,属另一篇 Schedule D 专题) | 两者都汇总买卖明细供税务机关比对,但美国 1099-B 通常同时报告成本基础,T5008 常不含成本基础,需自行留存 |
| T4A(自雇/佣金/退休金等杂项收入) | 1099-NEC(自雇/合同工)或 1099-MISC(其他杂项) | 加拿大用一张 T4A 覆盖多种性质的收入,美国按收入性质拆成不同表(2.2 节),对照时要先看清具体金额落在哪个框 |
| T4E(就业保险金) | 1099-G Box 1(失业金) | 两国都全额纳税,但加拿大 EI 有额外的「收入调整」条款(超过一定收入门槛需偿还部分福利),美国失业金没有对应的偿还机制(2.5 节) |
| T4RSP / T4RIF(RRSP/RRIF 提取) | 1099-R(IRA/养老金分配) | 持美国身份的加拿大居民要格外小心:RRSP/RRIF 提取对加拿大是境内提取正常课税,但对美国而言,RRSP/RRIF 本身是否需要走美加税收协定第十八条的特殊申报、提取时如何避免双重征税,是与本页 2.6 节 IRA 分配规则平行但不相同的一整套规则,属跨境(xb)板块的主题 |
一句话总结这一节的用途:如果你是持美国身份的加拿大居民,报 1040 时你手上很可能没有任何一张美国原生的 1099 表,你的原始凭证全部是 T4/T5/T3 这些加拿大表格——本页的价值在于告诉你每一笔加拿大来源收入,该在美国这条链条上归到哪一格,以及哪些格子(尤其是股息的合格认定、RRSP 的提取规则)没有直接对应关系,需要额外的转换规则,不能简单照抄数字。
五、历史变革:这条链条上的几处「考试口径写的时候还不是这样」
1099-K 门槛的三幕剧:2021 年以前,第三方支付平台只在总额超 $20,000 且笔数超 200 时才须发 1099-K;2021 年通过的 ARPA 把门槛骤降到 $600、不设笔数要求,理由是堵住零工经济收入的申报漏洞,但这条改动引发行业强烈反弹,IRS 连续多年用「过渡期执法口径」(先后定在 $5,000、$2,500)延后真正落地;2025 年的 OBBBA 干脆一次性追溯废除 ARPA 那次修法,法律效果上等同于从未改过,2026 年及以后门槛回到最初的 $20,000/200 笔(2.2 节)。三年间市面上流传的「$600」「$5,000」「$2,500」,没有一个是曾经真正稳定生效过的法定门槛,全部是执法过渡期的临时口径。
赡养费的所得税处理,是 TCJA(2017)里少数按「协议签订年份」而非「税年」分流的条款之一(2.8 节),这与本课其他大多数「新规则对所有人从某一税年起统一适用」的改动方式不同,导致这条规则会在系统里长期并存两套口径,直到最后一份 2018 年以前签订的离婚协议双方都不再申报为止。
失业金的联邦免税,是仅存在过一个税年的例外:2020 年 ARPA 曾豁免每人最高 $10,200,这是应对疫情失业潮的一次性措施,2021 年起从未延续,此后与 2024/2025/2026 考试口径/现行口径完全一致,都是全额应税(2.5 节)。
教育者费用扣除额度的推进速度,是整套系统里数得着的慢:2002 年设立时 $250,到 2021 年为止的近二十年里从未调整(不是没有指数化条款,是指数化后的金额一直不足以推过取整门槛),2022 年才第一次跳到 $300,2026 年才第二次上调到 $350(2.8 节)——对照资本利得税率门槛几乎每年都动一点,两者形成鲜明对比,提醒读者「理论上可指数化」不等于「实际上年年在变」。
搬家费扣除在 TCJA 之前对所有因工作变动搬家、满足距离与时间测试的纳税人普遍适用,TCJA 从 2018 税年起暂停了除现役军人以外的全部适用范围,这条暂停条款本身也曾被讨论是否会随其他 TCJA 条款一起到期,但 OBBBA 永久化了包括这一条在内的暂停安排——「搬家费扣除以后会恢复」这个基于旧到期日的预期,目前已不成立。
六、案例
案例一:满地可的兼职翻译,第一次收到 1099-K 却慌了神(示例)
Linh 住在满地可但持美国绿卡,通过一个跨境自由职业平台接翻译单,2026 年通过该平台收款总计 $22,000、共 187 笔。她收到平台寄来的 1099-K,第一反应是「是不是欠了很多税」。适用规则:1099-K 的发放门槛(总额超 $20,000 且笔数超 200 才必须发)与她这笔收入该不该纳税是两件事——即便平台没到发放门槛的义务、没寄 1099-K,只要这笔翻译收入本身构成自雇所得,仍应报在 Schedule C;反过来,收到 1099-K 也不等于这笔钱全部是净利润,翻译工作的相关成本(软件订阅、部分网络费)仍可作为 Schedule C 的费用扣除。算出的数:本例她的笔数(187)实际上没有超过 200,按现行规则平台其实没有法定义务必须发这张表,但很多平台为稳妥起见仍会提前发放。常见错报:把「收到 1099-K」当成「多了一笔新的税」,实际上这笔收入本就该报,1099-K 只是信息凭证,不产生额外税负也不减轻原本的申报义务。
案例二:卡尔加里的美国国籍退休教师,社安金要不要报美国税(示例)
Robert 持美国与加拿大双重国籍,退休后住在卡尔加里,同时领取加拿大 CPP 与美国社会保障金(U.S. Social Security)。他一直以为「社安金是美国政府发的,肯定要交美国税,加拿大这边不用管」。适用规则:协定第XVIII(5)条及saving-clause例外使加拿大居民收到的美国Social Security只在加拿大课税,即使收款人是美国公民。Robert不能机械地用本页美国国内combined-income公式再计一遍美国应税额;加拿大端通常扣15%,特定早期持续领取者另有50%历史过渡,按加拿大条件核。收到美国凭证不代表美国有征税权(irs.gov)。
案例三:温哥华的兼职网红,把平台打赏和 1099-NEC 混为一谈(示例)
Priya 持美国绿卡但常年居住在温哥华,通过内容创作平台在 2026 年内陆续收到打赏收入约 $1,800,平台以现行 $2,000 门槛未到为由没有发 1099-NEC。她因此以为「没收到表就不用报」。适用规则:本页 2.2 节已强调的规则再次适用——1099-NEC 的发放门槛只约束付款方是否必须开具凭证,与收款方自己的申报义务完全独立,只要自雇净收入达到 $400(另一条独立的自雇报税触发线),无论有没有收到任何 1099,都应报在 Schedule C ;自雇税另核美加totalization及coverage证明,不能仅凭ScheduleC收入认双缴。常见错报:混淆「达不到 1099-NEC 发放门槛」与「收入本身不用报税」,这条坑在 2026 年门槛从 $600 提高到 $2,000 后会变得更常见——门槛越高,收不到 1099 的人越多,而申报义务本身分毫未变。
七、常见错报与自查清单
- 把「收到没收到 1099」当成「该不该报税」的判据。1099-NEC 的 $2,000 门槛、1099-K 的 $20,000/200 笔门槛,管的都只是付款方的发放义务,不是收款方的申报义务(案例一、案例三)。
- 把 W-2 Box 1 当成合同年薪去核对,发现「对不上」就以为雇主算错了。Box 1 已经扣掉 401(k)、健康保险等税前供款,本来就该比合同年薪低(2.1 节)。
- 误以为 1099-DIV Box 1b 里印的「合格股息」一定合格。持有期不满 61 天的股票分红,即使表上印在合格股息栏,也需要自己按 2.3 节的规则调整回普通股息。
- 拿 2020 年那次一次性的失业金联邦豁免当成长期规则,以为失业金部分或全部免税——2021 年起(含 2024/2025/2026)失业金一律全额纳联邦税(2.5 节、五节)。
- 把社会保障福利想成「要么全免税、要么全额应税」的二选一,忽略了 0%/部分应税(最高到 85%)是按合并收入公式分段计算的(2.5 节),而且触发门槛是几十年未变的固定值,不会随通胀自动提高。
- 不管离婚协议是哪一年签的,一律套用「赡养费不能抵税、不算收入」的现行口径——2019年前签订、之后未明确选择新税务待遇的旧协议,仍适用旧规则(2.8 节、五节),这条按签约年份分流的规则很容易被当成「已经统一」。
- 把「这项扣除会通胀调整」直接等同于「今年这个数字变了」。教育者费用2022至2025四个税年指数化后金额没有变化,直到 2026 年才第一次涨(2.8 节),机械假设「每年都在变」和机械假设「几年前定的数字现在还一样」是同一类错误的两个方向。
52
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| Adjusted Gross Income (AGI) | 调整后总收入 | 总收入减 Schedule 1 下半部分调整项后的数字,是几十项其他条款的共同判定基准 |
| Modified AGI (MAGI) | 修正后调整总收入 | 以 AGI 为基础按各条款自己的加回规则算出,不同条款的 MAGI 定义不完全相同 |
| above-the-line deduction | 线上扣除 / 收入调整 | 发生在 AGI 形成之前,不要求放弃标准扣除即可使用 |
| Form W-2 | W-2 表 | 雇主按框申报雇员薪酬与预扣税,Box 1 是联邦应税工资起点 |
| Form 1099-NEC | 1099-NEC 表 | 非雇员劳务报酬凭证,2026 税年发放门槛提高到 $2,000 |
| Form 1099-K | 1099-K 表 | 第三方网络交易凭证,2026 税年门槛回到 $20,000 且 200 笔(AND) |
| Form 1099-DIV | 1099-DIV 表 | 股息与资本利得分配凭证,Box 1a 普通股息、Box 1b 合格股息 |
| Form 1099-R | 1099-R 表 | 养老金/年金/IRA 分配凭证,落在 1040 第 4/5 行 |
| Form 1099-G | 1099-G 表 | 政府类付款凭证,含州税退税与失业金 |
| qualified dividend | 合格股息 | 满足 61 天持有期测试的普通股息,享受与长期资本利得相同的优惠税率 |
| holding period test | 持有期测试 | 除息日前后 121 天窗口内须持有超过60天,即至少61天,判定股息是否合格的核心规则 |
| long-term capital gain | 长期资本利得 | 持有超 1 年处置产生的利得,按 0%/15%/20% 三档优惠税率分段计税 |
| Schedule D / Form 8949 | 附表 D / 8949 表 | 逐笔列出资产处置明细、汇总资本利得或亏损的表格 |
| Schedule 1 | 附表 1 | 上半部分列其他收入,下半部分列收入调整,两段分别汇总回 1040 主表 |
| Schedule B | 附表 B | 利息与普通股息超 $1,500 时须附的明细表 |
| combined income | 合并收入 | 判定社会保障福利应税比例的公式基准,其他收入加二分之一社安福利 |
| traditional IRA | 传统 IRA | 供款时可能抵税、分配时原则上全额应税的退休账户 |
| Roth IRA | Roth IRA | 供款时不抵税、合格分配时全额免税的退休账户 |
| Self-Employment Tax | 自雇税 | 自雇者需自行承担的社安与联邦医疗保险税,其中一半可作调整项扣除 |
| alimony | 赡养费 | 2018 年 12 月 31 日前后签订的离婚协议适用完全相反的抵税/计税规则 |
来源
- IRS, Rev. Proc. 2025-32(2026 税年通胀调整,IRS;本页新增引用长期资本利得三档税率门槛与教育者费用 $350,见 IRS)
- Public Law 119-21(OBBBA)全文,govinfo.gov(U.S. Government Publishing O…)
- IRS, Working Families Tax Cuts – Businesses(IRS)
- IRS, Rev. Proc. 2024-40(2025 税年通胀调整;长期资本利得门槛,IRS,临时 id,待主控并入台账)
- IRS, Rev. Proc. 2023-34(2024 税年通胀调整;长期资本利得门槛与教育者费用 $300,IRS,临时 id,待主控并入台账;与既有 IRS 同一文件,主控并入时应合并)
- IRS, Instructions for Form 1040 and 1040-SR (2025),Feb 25, 2026 版(合格股息持有期规则、社会保障福利工作表、IRA 扣除工作表、学生贷款利息扣除工作表、失业金与赡养费申报说明,IRS,临时 id,待主控并入台账)
2026新增逐项教育者费用通道:OBBBA §70110将合资格教育者费用加入§67(b)(13),逐项者不受线上350上限约束,定义还涵盖部分校际体育教练等。已在Schedule1扣过的同笔费用不能再扣;普通350线上通道与新增逐项通道的资格不能混用(U.S. Government Publishing O…)。