本页服务2026 税年及其后办理的更正申报;程序办理日、评罚日与被更正税年分别计算,不把三者合成一个年份。
核实日期:2026-09-08。程序按实际办理日、罚款按申报到期年或实际申报年判断;税表收入仍按所属税年。本页把这些时钟分开,动态服务于2026-10-15复核。
报错1040后,先分清要求退税、补缴税和回应IRS通知三种情形。接着判断更正渠道与期限,再核代理人的权限。加拿大税表是否也要调整,取决于同一收入、来源和抵免是否受影响,不能机械认定每张1040-X都须同步改T1。
一、制度设计与底层逻辑
IRC6501规定一般评税时效,6511规定退税申请期限及可退金额的缴税回溯期,二者保护的事项不同。未交应交税表通常不起算一般评税期;漏报信息表、重大漏报和欺诈等另有例外。补报并不保证把所有旧年永久结案(Cornell Law School Legal Inf…)。
普通报税准备本身不等同在IRS面前代理。联邦没有普遍报税员执照要求,州规则另核;不能由此推出全美国任何地方均无登记或资格要求。律师、CPA、EA及限定范围的其他执业者受Circular230约束,AFSP参与者须同意相关条款。其他有偿报税员仍可能受6694/6695等法定责任约束(irs.gov、IRS(Office of Professional R…)。
二、2024—2026规则与数字
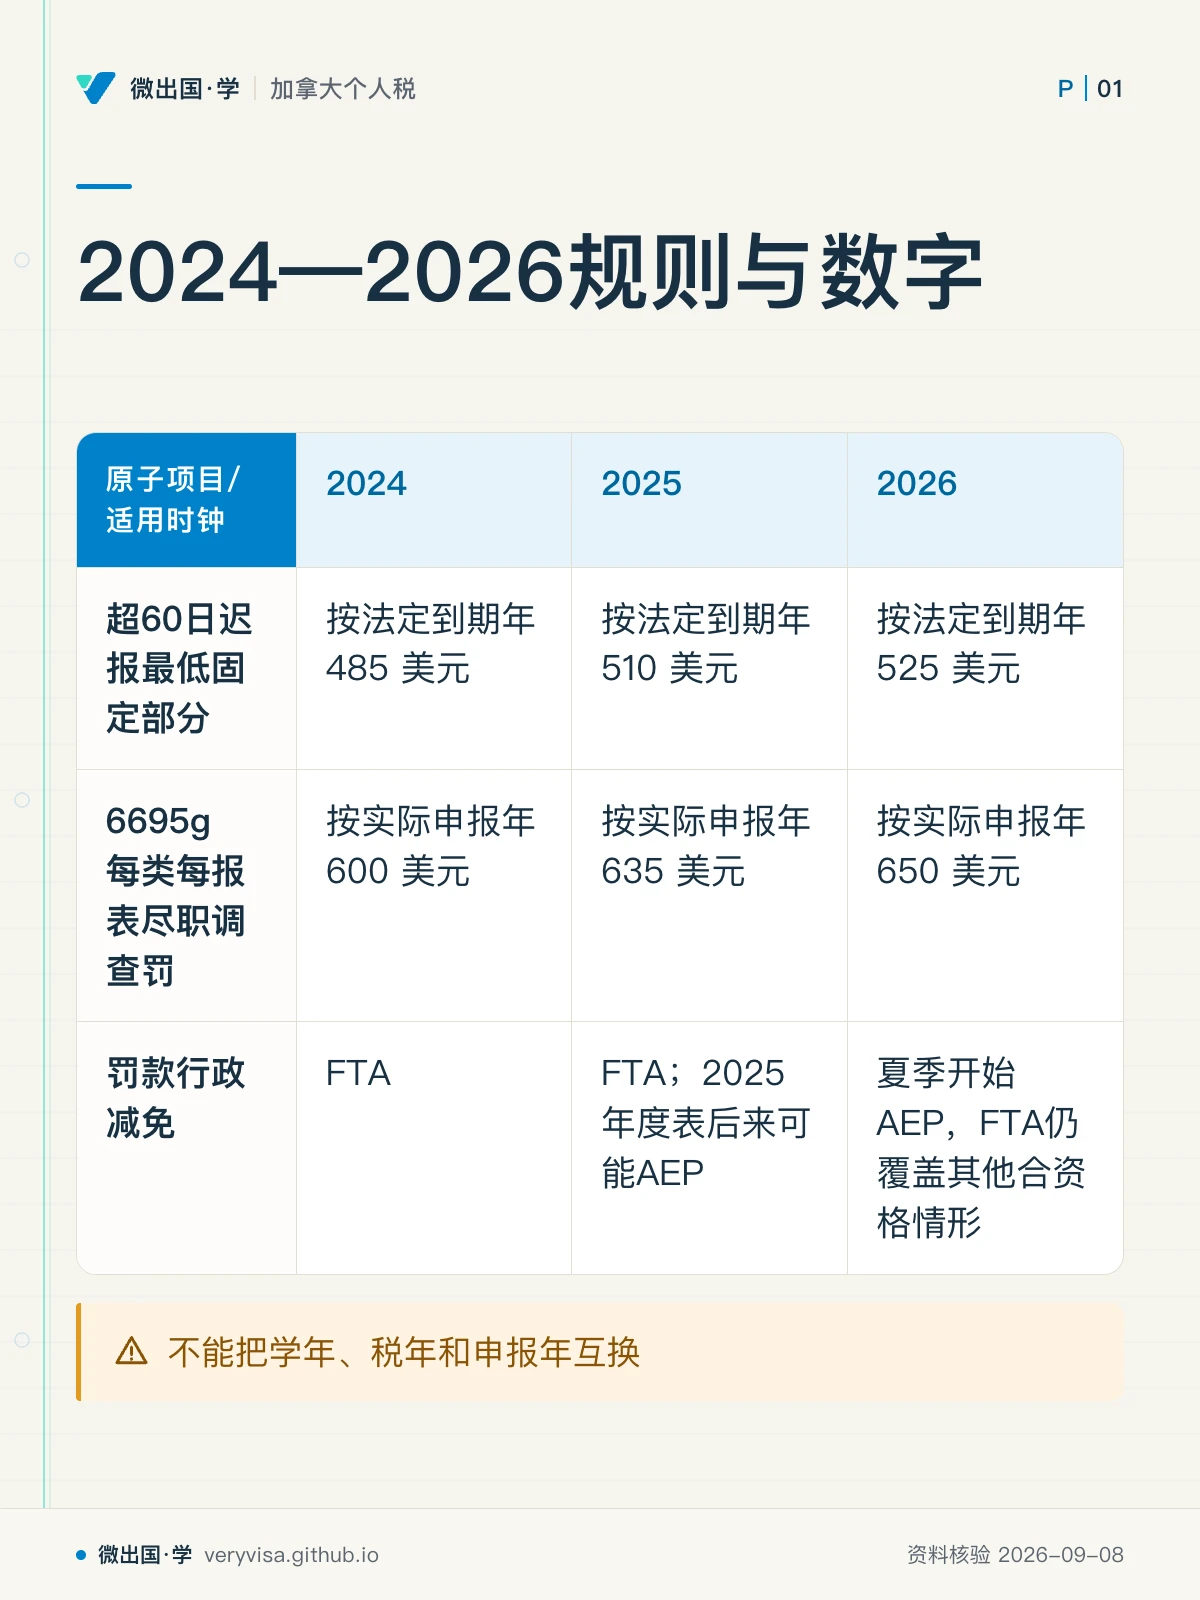
2.1 退税:先判时限,再判可退哪笔钱
一般申请期限为原报表提交后3年与缴税后2年取晚。提前报税通常视为原到期日申报;有效延期后、延期期满前实际报表日才是其提交日,不能全部自动推至10月15日。预扣和预缴所得税一般视为原到期日缴纳,不能直接用工资扣款日(irs.gov)。
在三年申请窗口内提出,退款通常限申请日前3年加申报延期期间内缴的税;否则通常限前2年缴税额。迟交原表不等于所有很早的预扣都重新获得三年退款机会。未报原表、财务失能、灾害等情形有专门规定,须分别核。
FTC抵免或从外国税扣除改为抵免,相关金额通常有从外国税实际支付或应计年度原报表到期日、不含延期起10年的申请期;从抵免改为扣除通常回到一般3/2年规则。坏账或无价值证券等另有7年特殊期限。不能断言美国退款一定比加拿大先截止(irs.gov)。
2025-12-26之后提交的合资格请求,7508A灾害等postponement按新法纳入回溯期的申报延期。合资格州宣布灾害的变化适用于2025-07-24之后的宣告。是否覆盖本人、哪一到期日及多长期间仍依具体救济公告,不能由灾害新闻自行延期(irs.gov)。
2.2 更正表、电子通道与状态查询
Superseding是有效申报截止日含延期之前的替代表,可使用相应更正方式。申报延期通常不延所得税缴款日;10月仍在superseding窗口,并不消除4月后欠税利息。更正表新增未报税款的缴纳罚还须区分通知缴付期限与原表欠税,不能一概追溯所有罚款(IRS、irs.gov)。
现行1040-X电子渠道覆盖当前及前两税期;在本处理年才纸报的以前年度原表,修正仍须纸报。电子2021及以后税年的修正表才可按现行指引申请直接存款。每税年最多接受3次电子修正;更早年度按纸件说明,不把电子渠道年限当法律退款时限(irs.gov)。
WMAR查询覆盖当前及前三税年的部分个人修正表,但不支持境外地址,也不支持部分结转、受伤配偶及企业申请。加拿大地址的读者不能把查不到记录当成申报丢失。一般约3周才进入查询;8—12周、部分16周是处理预期,复杂事项可能更长(irs.gov)。
用当前1040-X说明,每个修正年度分别填表。纸件须附完整更新后的1040/1040-SR/1040-NR及有关附表;现行2025-12修订的变更说明在PartII,PartIII是电子直接存款,不能沿用旧版“原因写PartIII”。纯罚息退款等另核843,勿一律1040-X(irs.gov)。
2.3 CP2000先回应通知
CP2000是信息比对产生的拟调整,尚非最终账单。核对第三方表和原申报,在信中期限内回复。同意且无其他变更通常不另报1040-X;另有收入、扣除或抵免变更时依通知提交并标CP2000。不同意则附说明和支持资料。未解决可进入欠税通知及后续评税程序,不能跳过正式程序说沉默立即变账单(IRS)。
2.4 罚款的起点、基数与减免
普通逾期申报罚按未付税额每月或不足一月5%、最高25%;与缴纳罚同月重叠时扣减该缴纳罚部分。超过60天的最低罚款是固定金额与未付税额100%取小,不能只有固定下限。有效申报延期也影响是否迟报(IRS)。
普通缴纳罚每月或不足一月0.5%,上限25%。个人及时申报且有有效获批分期协议时可降0.25%;levy意向通知法定10日后等情形可升1%。新增原表未报税款按通知缴款期限另核;减免不自动免本金和欠税利息(IRS、irs.gov)。
6662普通准确性罚通常20%,疏忽与重大少报是不同触发。一般个人重大少报比较正确税额10%与5,000 美元(2026 税年;已生效;官方公布值)取大;申领199A者比例为5%。法定其他子类可有更高罚率,不能称所有准确性罚永远20%(IRS)。
| 原子项目/适用时钟 | 2024 | 2025 | 2026 | 下一申报季与依据 |
|---|---|---|---|---|
| 超60日迟报最低固定部分,按法定到期年 | 485 美元 | 510 美元 | 525 美元 | 535 美元(2027 法定申报到期年;已生效;官方公布值);与未付税100%取小 |
| 6695g每类每报表尽职调查罚,按实际申报年 | 600 美元 | 635 美元 | 650 美元 | 665 美元(2027 实际申报年;已生效;官方公布值) |
| 个人重大少报金额线 | 5,000 美元 | 5,000 美元 | 5,000 美元 | 与适用10%或5%比例取大 |
| 罚款行政减免 | FTA | FTA;2025年度表后来可能AEP | 夏季开始AEP,FTA仍覆盖其他合资格情形 | 当前发布程序;IRS |
6695g按EIC、CTC/ACTC/ODC组、AOTC及HOH四类分别核义务。2026日历年交的表每类650美元,2026税年一般2027才交则每类665美元;不能把学年、税年和申报年互换(IRS(1、2))。
IRS现行说明把AEP起点列为2026夏季,适用指定2025税年起年度原表及2026起季度表。在原表处理完成时核同类表前三年或12连续季度的及时合规史,合资格不评指定迟报、迟缴和迟存罚并寄信。它不涵盖全部信息表或准确性罚,FTA仍可用于此前及未获AEP考虑的合资格年度。收到评罚通知须核原因,不能由课程断言个案账户已获豁免(IRS)。
三、Circular230与报税员权限
AFSP一般18小时继续教育,含6小时联邦复习课程和测试;合资格豁免者通常15小时,不可说全部无考试。有限代理通常须准备年度和代理年度都有RecordofCompletion,仅代理本人准备并签署的税表,且不含IRS Appeals、revenue officers或Counsel。仅有PTIN、无其他授权者,对2016以后所准备税表没有报税员代理权;家庭关系等独立授权须另判(IRS)。
有偿准备全部或实质部分联邦税表通常须有效PTIN,纯机械帮助另核;EA亦须有效PTIN。2026编号费用为18.75 美元(2026 日历年;已生效;官方公布值),不代表以后的编号费。EA资格可经三部分SEE或合资格IRS经历途径,不是所有EA都必须同一考试路径(irs.gov、IRS)。
利益冲突有例外须同时满足胜任勤勉、法律允许及各受影响客户知情同意。确认书在合理期间内且最迟30日取得,并从代理结束起保存至少36个月,不能从签字日开始算保管期(IRS(Office of Professional R… §10.29)。
§10.34除reasonablebasis还纳入6694不合理立场和故意低报等标准,不能把有一丝合理依据当全部安全港。可善意依赖客户资料,却不能忽视错误、不一致或不完整信号;必要时应询问。§10.22要求对他人工作进行合理监督;§10.37书面意见不许用被查概率代替法律依据。
纪律处分可为申诫、暂停、取消在IRS执业资格及罚款,按行为和程序决定,不是人人须依次经历三档,也不是IRS自动取消各州职业执照。纳税人自己的税款责任与报税员纪律责任须分别处理。
四、加拿大联动与权利
美国TBOR十项由7803(a)(3)列明;加拿大CRA十六项清单同时含服务承诺和有具体法律基础的权利,不能统称每项都无法律效力。正式异议与法院救济依据各国具体法律及通知期限,投诉不会自动冻结时限(IRS、CRA)。
加拿大通常先收NOA再用Change my return、ReFILE或T1-ADJ。ReFILE现行开放范围与原表类别、EFILE资格分别核,并不要求同一品牌软件;线上约2周/纸件约16周是服务目标,国际或复杂案件可能更久。个人/GRE正常期外请求按152(4.2)等条件与十年窗口,不能一律套到公司(CRA)。
跨境更正先列两国各项截止日,再核金额:外国税被退还或补评可能触发美国foreigntaxredetermination通知要求,应按1116/514判断是否1040-X或其他报告,而不能以普通退款期已过便不处理。FTC金额受来源、税种、限额和条约顺序影响,不是另一国税单增加多少就抵多少(IRS)。
五、历史定位
Loving判决限制IRS把普通报税准备全纳入强制资格制度的权限;后续AFSP为自愿项目,并非取消全部考试或职业责任。当前引用Circular230条文时核现行31CFRPart10;2014版PDF的存在不能证明未来短期绝不修法。
1040-X电子化改善渠道,却没有把所有历史申报开放电子,也没有取消回溯限制。2025-12版说明新增纸件附完整更正税表等要求,应按本次实际使用版本办理。AEP改变合资格原表的评罚时点,FTA仍有适用范围,不写成全面退场。
六、本地案例
温哥华居民2023税年漏报一笔股息,2026才发现。若重算增加美国税,应补报并核欠税利息与罚则,不能先问“是否仍有退税窗口”来决定可否补税。经纪商在美国不等于股息必为美国来源;加拿大已报该收入者再按发行人、条约与限额重算抵免,可能有T1调整,也可能没有。
素里报税员2026日历年准备12份表,每份仅EIC一类未履行尽职调查义务,若均按该年650美元评罚,示例合计7800美元。若实际2027才提交,则须使用2027申报年每类665美元;这个区别与税年是否2026无关,不能只替换总额里的年份。
列治文绿卡持有人多年应报未报,须按us-intl-08的完整非故意、居住、既往表格及无稽查条件选择补报路径。TFSA先判美国实体分类再判断3520;FBAR、8938独立核。不能以转出转入动作直接断言信托申报义务,也不能把所有非故意FBAR都自动罚上限。
七、常见错报与术语
| 概念 | 自查落点 |
|---|---|
| Refund claim / 退税请求 | 一般3/2年申请线,加6511(b)缴税回溯金额;特殊事项另核 |
| Superseding / 替代申报 | 含有效申报延期,但不等于缴税延期 |
| WMAR / 修正状态查询 | 当前及前三税期部分个人表,境外地址不可查 |
| CP2000 / 拟调整通知 | 依信回应,非自动要求每案1040-X |
| AEP / 自动罚款豁免 | 指定原表和罚类、合规史;FTA未全面消失 |
| AFSP / 年度报税季计划 | 一般有复习测试,有限代理须两年资格和本人准备签名 |
| 6695g / 尽职调查罚 | 按实际申报年与四类义务,非纳税人补税额 |
| 10.29 / 利益冲突 | 同意确认最迟30日,代理结束后保管36个月 |
| Foreign tax redetermination | 按514/1116核通知与更正,外国税变化不总是普通退款请求 |