核实日期:2026-09-08|现行口径:2026 税年(逝者税务清算、身后福利与资产传承)|复核:2027-01-31(CPP死亡福利2,500加元基准与加码规则、QPP死亡福利2,500加元上限、BC遗产认证费25,000加元免额与50,000加元超额分段费率、PUP个人用途财产1,000加元视同规则、主居所迟报罚款上限8,000加元均为现行法定基准)。 法条依据指向加拿大《所得税法》(Income Tax Act, RSC 1985, c. 1 (5th Supp.)) 第 46(1) 条、第 70(5) 条、第 220(3.2)/(3.21)/(3.5) 条;《消费税法》(Excise Tax Act, RSC 1985, c. E-15) 第 254(2) 条;不列颠哥伦比亚省《遗产认证费法》(Probate Fee Act, SBC 1999, c. 4);魁北克公共养老金法;以及美国国内收入法典 (IRC) 第 2010 条与第 2503(b) 条。
当纳税人身故后,其税收与法律事务的清算并不仅限于编制一份最终纳税申报表(Final Return)。在加拿大税制框架下,遗产执行人(Executor)或清算人(Liquidator)必须穿透身故当年的资本视同处置、公共养老金身后一次性给付、省属法院的遗产认证程序(Probate),乃至包含个人生活财物与不动产在内的繁杂资产分配流程。
许多执行人在实务中极易陷入认知误区:有人误以为加拿大完全没有“死亡税”而忽视了省属遗产认证费的阶梯费率与资产剥离筹划;有人误以为只要身故就能无条件领满高额死亡补贴,甚至将联邦加拿大养老金计划(CPP)的改革动向直接套用于魁北克养老金计划(QPP);还有人在处置逝者生前收藏品或主要居所时,因不了解个人用途财产(PUP)的计税底线以及迟报豁免的严苛罚则,导致遗产承受巨额滞纳金与税收惩罚。对于兼具加美双重背景或跨境资产的家庭,两国在遗产税与赠与税上的根本机理分歧更构成了重大的跨境合规挑战。
下面按办事顺序讲:先领 CPP/QPP 死亡福利,再算 BC 遗产认证费,然后处理遗物与房产的视同处置,最后看有美国资产或美籍家人时要多核哪几件事。
想检验自己,可以做本板块的练习题(共 83 道):按主题练习。
一、公共养老金身故给付:CPP 与 QPP 死亡福利实务
1.1 CPP 死亡福利与有条件加码机制
在联邦层面,加拿大养老金计划(Canada Pension Plan, CPP)设立了身故一次性给付机制——CPP 死亡福利金(CPP Death Benefit)。对 2025 年 1 月 1 日及以后的死亡,这笔福利是基本额 2,500 加元,加上符合条件时最多 2,500 加元的加码,合计最多 5,000 加元(ESDC CPP 死亡福利页)。
申领该笔福利必须满足供款年限资格:逝者必须在其工作生涯中向 CPP 供款达到最低缴费期(基本 CPP 供款期内至少三分之一的日历年有供款、且不少于 3 个日历年;或者有 10 个日历年的供款,满足其一即可)。
加码(top-up)已经生效,但不是人人有份:逝者生前从未领过 CPP 或 QPP 的伤残金、伤残后退休金或退休金,并且没有可以领取遗属金的在世配偶或同居伴侣,两条同时满足才有。已经在领退休金的逝者,只有 2,500 加元基本额。处理 T4A(P) 凭单时要分清: 1. 纳税主体的确定:这笔钱一律不进逝者的最终申报。付给遗产的,报在遗产 T3 第 12 行;当年分给受益人的,遗产扣除、受益人报在自己 T1 的 line 13000;它是遗产唯一收入、遗产本不必报 T3 的,由受益人直接报 line 13000;由别人直接申领到手的,领取人报 line 13000(CRA 逝者死亡福利页)。 2. 遗产执行人清税前置:在未取得 CRA 签发的清税证明(Clearance Certificate, Form TX19)之前,执行人若将死亡福利及其他遗产分配完毕,将以所分配财产的价值为限,对逝者的未缴税款承担个人责任。
1.2 魁北克养老金计划(QPP)的独立管辖与 2,500 加元上限
对于在魁北克省工作或居住的纳税人,其公共养老金适用独立的魁北克养老金计划(Quebec Pension Plan, QPP),由魁北克退休局(Retraite Québec)管辖。
在 2026 税年,QPP 死亡福利金的法定最高限额同样为 2,500 加元。但必须确立两项至关重要的法理与执业界限: - 供款与受领人资格检验:QPP 死亡福利的发放严格受制于逝者对 QPP 的实际缴费记录,并且对领取人顺位(如实际承担丧葬费用的个人、配偶或合法继承人)有着细致的法定义务检验;若未达到最低供款门槛,Retraite Québec 将核减乃至拒绝发放。 - 联邦与魁省口径严禁混同:联邦 CPP 自 2025 年起的有条件加码,绝对不能直接套用于魁省 QPP。魁省拥有独立的社会保障立法权,QPP 死亡福利不自动跟进联邦的加码条款。处理跨省搬迁、两边都供过款的逝者个案时,必须分账核对 CRA 凭单与魁北克税局(Revenu Québec)凭单,禁止因数字同为 2,500 加元而推定两者规则完全一致。
二、不列颠哥伦比亚省(BC)遗产认证费(Probate Fees)阶梯核算
加拿大各省对法院确认遗嘱法律效力并授予执行人管理权的程序(Probate Grant / Letters of Administration)征收省属规费。在不列颠哥伦比亚省,该项收费依据《遗产认证费法》(Probate Fee Act, SBC 1999, c. 4)计征,在华人财富圈常被通俗称为“遗产认证税”。
2.1 基础免额与 25,000 加元免税界限
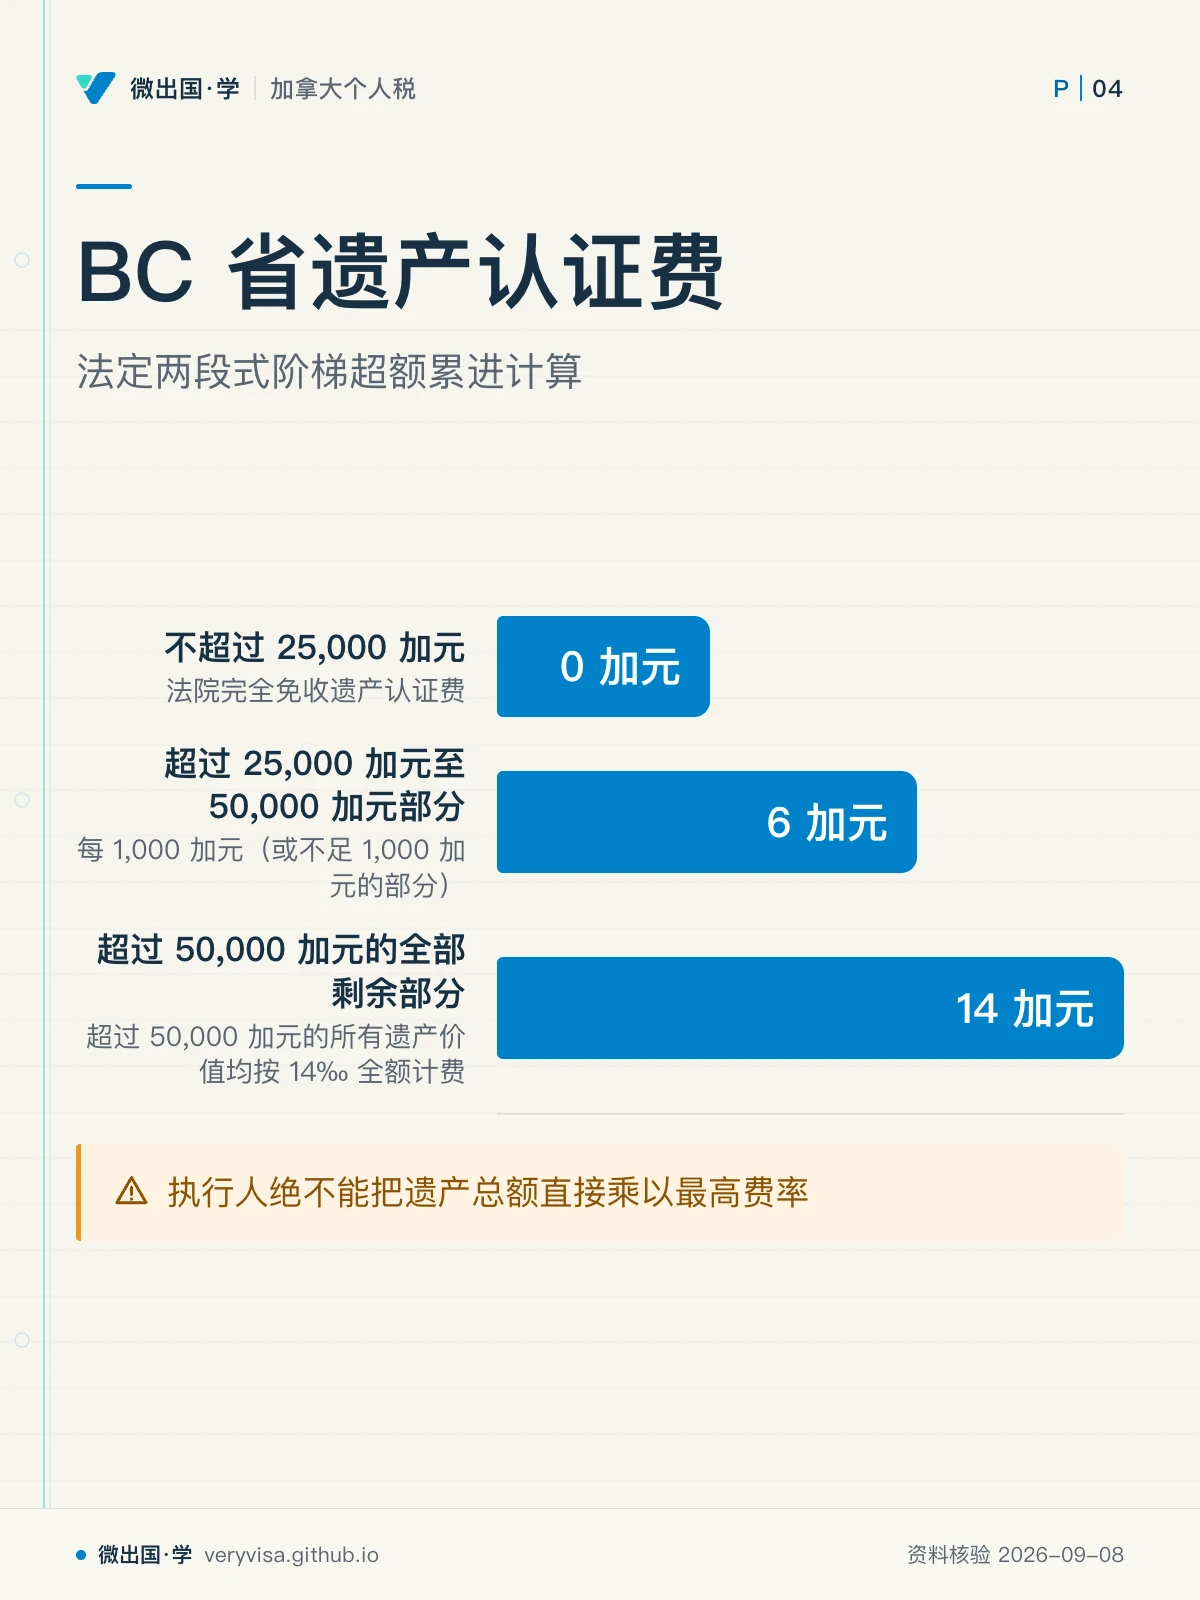
依据 BC 省现行法律,当遗产总价值不超过 25,000 加元时,法院完全免收遗产认证费。 这意味着,若逝者名下需要经过认证程序的遗产总值(gross value of estate)在 25,000 加元及以下,认证费为 0 加元。超过 25,000 加元的,认证费之外还另有法院申请费(Probate Fee Act s.2(1))。
2.2 两段式超额累进费率结构
一旦遗产总价值超过 25,000 加元,执行人绝不能把遗产总额直接乘以最高费率,而必须按照法定两段式阶梯超额累进计算: 1. 低段区间(超过 25,000 加元至 50,000 加元部分): - 费率为每 1,000 加元(或不足 1,000 加元的部分)收取 6 加元(即 0.6%)。 - 在该区间内,若遗产总值恰好达到上段起点 50,000 加元,该段产生的认证费为: (50,000 − 25,000)÷ 1,000 × 6 = 150 加元 2. 高段区间(超过 50,000 加元的全部剩余部分): - 费率跃升为每 1,000 加元(或不足 1,000 加元的部分)收取 14 加元(即 1.4%)。 - 超过 50,000 加元的所有遗产价值均按 14‰ 全额计费。
实例推演:BC 遗产认证费标准测算
假设张先生于 2026 年在温哥华身故,其名下需要经过遗嘱认证的独立财产包括一套非联名、无按揭的投资公寓(市值 1,200,000 加元)及独立银行存款 50,000 加元,遗产认证申报总价值为 1,250,000 加元: - 前 25,000 加元:免收,费用为 0 加元; - 25,000 加元至 50,000 加元部分(共计 25,000 加元):按 6‰ 计征,费用为 25 × 6 = 150 加元; - 超过 50,000 加元部分(1,250,000 − 50,000 = 1,200,000 加元):按 14‰ 计征,费用为 1,200 × 14 = 16,800 加元; - 应缴 BC 遗产认证费合计:0 + 150 + 16,800 = 16,950 加元。
从上例可以看出,BC 认证费的设计兼顾了对小额遗产的豁免保护与大额资产的累进课征。在实际财富规划中,纳税人通过联名共有(Joint Tenancy with Right of Survivorship)、指定受益人的人寿保险与登记账户(RRSP/RRIF/TFSA),以及生前信托(Alter Ego Trust)持产,其核心法律诉求之一就是使资产直接在遗嘱认证程序之外依法转移,从而合法规避这笔上段费率高达 1.4% 的认证规费。
三、逝者财产清算与税法视同处置特别规则
3.1 个人用途财产(PUP)的 1,000 加元最低视同额规则
逝者身后留下的遗物中,往往包含大量日常生活用品、家具、私家车辆、首饰、字画与收藏品。在加拿大《所得税法》中,这类财产归类为个人用途财产(Personal-Use Property, PUP)。
依据税法第 46(1) 条,为了免去小额生活用品买卖的琐碎利得核算,税法设了一条 1,000 加元底线: - 调整后成本基础(ACB)与处置对价(Proceeds of Disposition)的法定底线均为 1,000 加元。 - 在 2024、2025 及 2026 税年,该项 1,000 加元参数保持严格法定统一。
规则的实际运用: 1. 若一件物品的原购置成本低于 1,000 加元,其计税成本自动上调视为 1,000 加元; 2. 若物品变卖或在身故视同处置(Deemed Disposition at FMV, s. 70(5))时的公允市场价值低于 1,000 加元,其处置收益自动上调视为 1,000 加元; 3. 利得计算:只有处置所得高于「1,000 加元与实际成本两者中较高者」时,才产生资本利得。例如,一件古董茶几原买入价 400 加元(视同为 1,000 加元),身故评估价 1,800 加元,资本利得为 1,800 − 1,000 = 800 加元,其中一半即 400 加元是应税资本利得; 4. 损失不可抵扣原则:依税法第 40(2)(g)(iii) 条,普通 PUP 发生的处置损失在税法上直接被判定为 0(不可抵扣任何其他资本利得)。唯一的例外是属于列名财产(Listed Personal Property, LPP,如艺术品、珠宝、珍贵邮票钱币),其损失可且仅可用于抵扣其他 LPP 资产产生的利得。
3.2 主要居所豁免(PRE)补报与迟报罚款上限
逝者生前拥有的自住住宅在身故当年同样发生视同处置。若该物业生前符合主要居所资格,执行人可在逝者的最终 T1 申报表中填报 Form T2091(IND) 指定其为主要居所,以全额或部分豁免资本利得税。
然而,若执行人或逝者生前在物业处置/转换用途当年遗漏了该项法定指定申报,税法第 220(3.2) 条(经第 220(3.21)(a.1) 条把主要居所指定视为选择)赋予了 CRA 接受补报(late designation)的自由裁量权,按第 220(3.5) 条要承担罚款: - 每迟一个整月罚 100 加元; - 两者取小,上限 8,000 加元; - 在 2024、2025 及 2026 税年,该 100 加元/月与 8,000 加元封顶参数始终严格生效。罚款按「原应作指定之日到提出申请之日」的整月数计,发现遗漏后越早申请罚得越少。
3.3 新住宅消费税退税(GST New Housing Rebate)门槛约束
当遗产涉及逝者生前签约、尚未交割的新建住宅时,要知道《消费税法》第 254 条下的联邦新房退税(GST/HST New Housing Rebate)门槛。注意这笔退税是给买来自住(或给亲属自住)的个人买方的,遗产转售房子时退税不归遗产: - 退税递减起点:在购房合同或自建房屋中,不含税房屋公允价值在 350,000 加元及以下时,可全额享受最高达 36% 联邦 GST 的退税额(最高 6,300 加元); - 退税归零界线:当房屋不含税价值超过 350,000 加元时,退税额开始线性递减;一旦房屋价值达到或超过 450,000 加元,联邦新房退税额严格归零。 遗产能否以自己的名义申请这笔退税,要看交割与自住条件,需个案核实,不要先把它算进可分配给继承人的钱里。
四、加美跨境视角的遗产与赠与税参数比对
很多加拿大居民家庭在南面邻国拥有资产(如佛罗里达或加州度假屋、美股投资),或者家庭成员中包含美籍人士(US Person)。执行人在处理此类跨境身后清算时,最常犯的错误是将两国的税法机理生搬硬套。
加拿大并不征收联邦遗产税,其本质是在身故当刻对资产按市价实施资本利得视同处置(Deemed Disposition);而美国联邦税法依据国内收入法典(IRC)设立了货真价实的遗产与赠与税(Estate and Gift Tax)体系。2026 年要弄清美方两个核心数:
4.1 年度赠与排除额(Annual Gift Exclusion)
美国联邦税法对生前赠与设立了年度受赠人排除额(IRC § 2503(b))。 - 历史与现行参数:2024 税年为 18,000 美元;2025 税年调增为 19,000 美元;2026 税年维持 19,000 美元。 - 计征维度与限制:该赠与排除额是按每位受赠人、每个日历年度独立计算的。例如,美籍父母若在 2026 年向其三位子女分别赠与资产,每位子女均可享受 19,000 美元的不征税赠与额,夫妻双方选择合并赠与(gift splitting)可向每位子女赠与最高 38,000 美元而不产生应税赠与,但选择合并赠与本身必须提交 Form 709(IRS Form 709 说明:You must file a gift tax return to split gifts with your spouse)。 - 与加拿大税制的差异:加拿大税法原则上对纯粹的现金赠与不向受赠人征收个人所得税(亦无赠与税),但若赠与产生收益的投资资产,将触发税法第 69 条的公允市价视同处置以及第 74.1 条的配偶/未成年子女利息股息归宿规则(Attribution Rules)。
4.2 统一终身遗产免税额与非居民非公民边界
针对美国公民或美国遗产税居民(Domiciliary): - 基础免税额度:在 2024 税年为 13,610,000 美元;2025 税年为 13,990,000 美元;2026 税年进一步调整至 15,000,000 美元。 - 非居民非公民(NRNC)法定免税额硬约束:必须高度警惕,15,000,000 美元的终身巨额免税额是专属于美国公民或遗产税居民的法定特权,绝非加拿大普通非居民非公民的法定基准免税额。 - 加美税收协定的统筹:依据《加美税收协定》(Canada-U.S. Tax Convention)第二十九条 B 款(Article XXIX B),不是美国公民的加拿大居民在身故时若持有美国境内资产(U.S. situs assets,如美国不动产、美国公司股票),美国国内法给的免税额只有 60,000 美元;但协定允许该加国居民按其美国境内资产占全球总资产的比例,成比例分享美国公民享有的统一免税额度(Unified Credit)。
在 2026 税年处理加美跨境财富清算时,绝不可把 15,000,000 美元视为加拿大居民直接享有的普惠免税额;遗嘱起草时若忽略了美国遗产税意义上的住所判定(domicile 与 residence 不是一回事)与合格境内信托(QDOT)安排,超出免税额的部分最高按 40% 课美国联邦遗产税。
五、执行人身后实操核对清单(2026 税年)
身故后可以按下表分阶段清点:
| 阶段 | 关键事项 | 法定参数与引用标准 | 核心合规动作 |
|---|---|---|---|
| 阶段一:法定福利与初审 | 申领公共养老金身故福利 | CPP 基本 $2,500,符合两项否定条件再加 $2,500 QPP $2,500 |
核对供款年限与发放凭单;按 T3 第 12 行或受益人/领取人 T1 line 13000 报,不进最终申报 |
| 阶段二:法院认证与规费 | 启动 BC 省遗嘱认证申请 | 0-$25k 免收 $25k-$50k 6‰,>$50k 14‰ |
剥离联名持有(Joint Tenancy)与指定受益人资产,分段精确核算认证费 |
| 阶段三:实物与生活财物 | 个人生活物品与遗物估值 | PUP 视同底线 $1,000 | 对单件物品 ACB 与变现款取与 1,000 加元孰高,普通 PUP 亏损不得抵税 |
| 阶段四:不动产税务清结 | 主要居所指定与新建住房 | PRE 迟报罚款 $100/月,上限 $8,000 GST 退税 $350k-$450k |
尽早补报 Form T2091(罚款按整月累计,上限 8,000 加元);新住宅退税归个人买方,450,000 加元起归零 |
| 阶段五:跨境资产审计 | 涉及美国资产与公民身份 | 赠与排除 $19,000 美籍终身免税 $15,000,000 |
严禁将 1,500 万美元直接套用于非美籍加国人;依据协定第二十九条 B 款进行全球资产比例折算 |
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
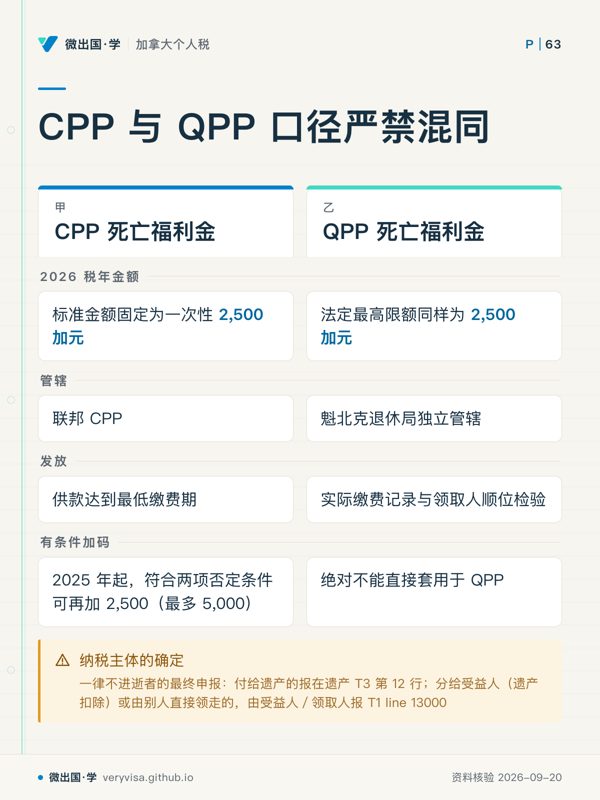
- 先看先看最下方一行,它决定联邦加码能不能照搬到魁省。
- 易漏跨省搬迁、双重供款历史个案,还要分账核对 CRA 与魁北克税局凭单。
- 下一步去练习,带供款历史和领取顺位问题找持牌专业人士。
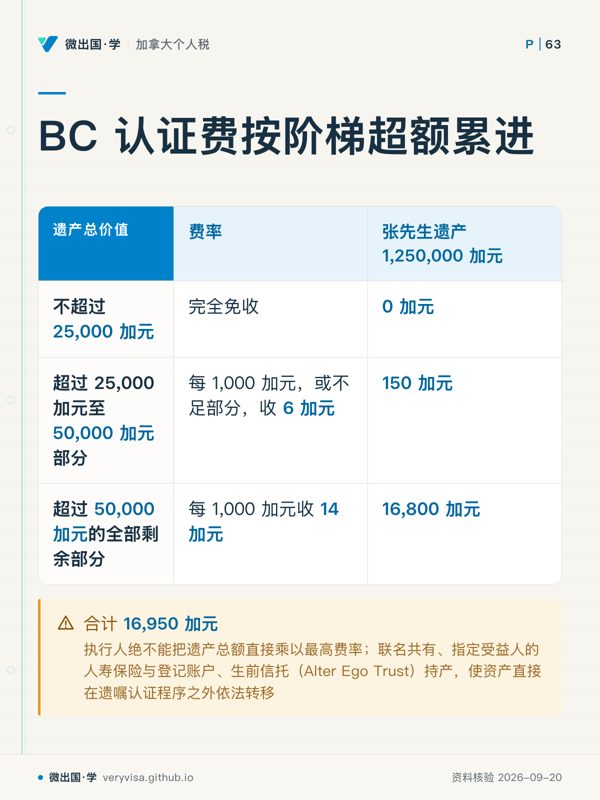
- 先看先看三段对应费用,关键是每段各用自己的口径,不要先套一个总费率。
- 易漏高段同样按每 1,000 加元或不足部分计费。
- 下一步去练习,带哪些资产会进入认证程序的问题找持牌专业人士。
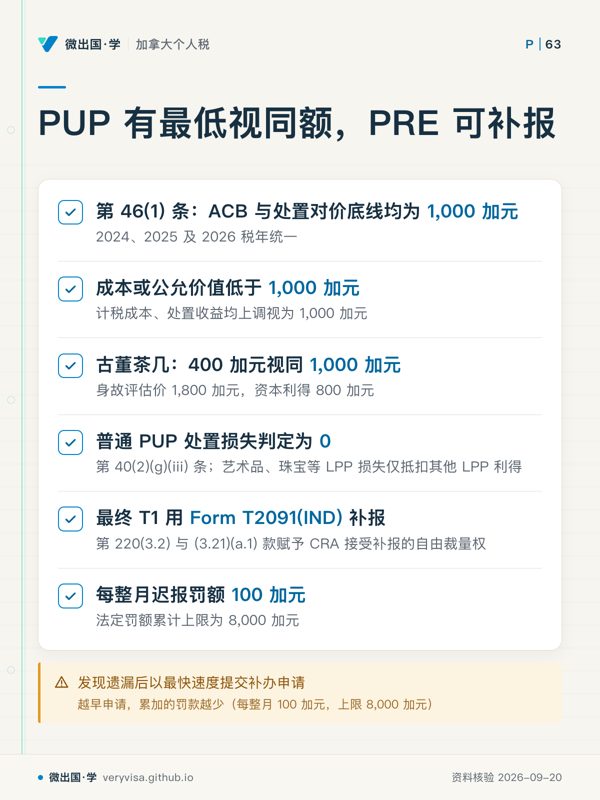
- 先看先看茶几例子,它把计税成本重设后如何产生利得直接算出来。
- 易漏物业生前符合主要居所资格时,才可能全额或部分豁免资本利得税。
- 下一步去练习,带财产分类和补报时点问题找持牌专业人士。