核实日期:2026-10-30|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页所列 IRS Rev. Proc. 2025-32 阈值、社安金历史法定常数及信托税阶逐年指数化或法定锁定)。 法条依据指向《美国国内税收法典》(IRC) §63(c)(5)(受抚养人标准扣除)、§21(儿童与家属护理抵免 CDCC)、§25B(退休储蓄贡献抵免 Saver's Credit)、§24(儿童税收抵免 CTC 与 ACTC)、§86(社会安全福利课税)以及 §1(j)(2)(E)(信托与遗产所得税率)。
在美国联邦个人所得税的申报实践中,家庭结构与生命周期阶段深刻决定了一份 1040 税表的应税所得与最终税负。无论是初入职场但仍被父母申报为受抚养人 (dependent) 的未成年人,还是承担昂贵托儿所账单的双薪家庭;无论是利用低收入退休储蓄抵免 (Saver's Credit) 撬动国库补贴的工薪阶层,还是步入退休阶段、领取社会安全退休金 (Social Security benefits) 的老年长者,美国税法都在各个关卡设立了极其严谨的计算门槛。更重要的是,家庭资产在代际传承过程中设立的不可撤销信托 (trust) 或死后遗产 (estate),往往会突然撞上全美最陡峭的「压缩税阶」(compressed brackets)。许多人误以为受抚养人没有自己的标准扣除,或者以为社安金达到一定年龄后绝对免税,这些经验主义的误区每年都在导致大批纳税人多交税款或招致国税局的补税罚单。下面依次讲清:受抚养人自己报税时 2026 年的标准扣除怎么算;CDCC 托儿费用上限与 2026 年新比例、Saver's Credit 三档收入线、CTC/ACTC 收入门槛怎样配合;以及怎样用「临时所得」(provisional income) 公式判断社安福利金有 0%、最多 50% 还是最多 85% 计入应税收入。
想检验自己,可以做本板块的练习题(共 52 道):按主题练习。
一、制度设计与底层逻辑:从家庭扶助到防止代际套利
1.1 抚养支出与劳动激励的税法嵌入
现代美国税收哲学将家庭视为基本的经济福利单元。然而,税法对不同家庭成员的税收待遇有着鲜明的制度分工: - 受抚养人 (Dependent):税法承认被抚养的青少年子女可能通过打零工或兼职产生劳动收入,但也必须防止高净值父母将无风险被动投资收益(如利息、股息)无限制转移到孩子名下以规避高边际税率(即「儿童税」Kiddie Tax 制度,IRC §1(g))。因此,IRC §63(c)(5) 为受抚养人设计了一套将标准扣除额直接绑定其自身劳动所得的动态公式。 - 儿童抚育与托儿抵免 (CDCC, IRC §21):该抵免的立法初衷是「消除就业障碍」。如果父母双方为了外出工作或积极寻找工作而必须雇佣保姆或送托儿所,该笔托儿开支本质上构成了赚取劳动收入的必要业务成本。因此,该抵免以实际发生的合格费用为基数,且严格以夫妻双方中收入较低一方的劳动所得为顶格天花板。 - 退休储蓄贡献抵免 (Saver's Credit, IRC §25B):专门针对中低收入群体。由于这部分人群边际税率低,单纯依靠传统 IRA 或 401(k) 的税前扣除几乎感受不到减税效果。国会因此直接发放高达 50%、20% 或 10% 的直接税额抵免,以现金刺激其建立退休账户。
1.2 压缩税阶与防止信托避税
与个人税率从 10% 逐步爬升至 37% 跨越数十万美元的宽阔税阶不同,美国税法对信托与遗产 (Estate and Trust, IRC §1(j)(2)(E)) 实施极端严苛的「压缩税阶」。这种设计的核心逻辑在于:信托是独立的纳税实体,如果给予信托与个人相同的宽裕税阶,富豪家族只需将数百万美元的创收资产切碎放入十几个信托中,就能永久将资金锁定在 10% 或 12% 的低税阶。为了封死这种避税漏洞,国会规定信托和遗产只需累积一万多美元应税所得,便会瞬间被顶格的 35% 和 37% 惩罚性税率当头痛击。
二、2026 税年受抚养人标准扣除与申报身份参数
2.1 受抚养人标准扣除:1,350 美元地板与劳动所得附加
在 2026 税年,如果一名纳税人(例如未成年子女或在读大学生)在法律上能够被其他纳税人(如其父母)申报为受抚养人,其在自身填报的 Form 1040 上所能享受的基础标准扣除额受到 IRC §63(c)(5) 的刚性限制。
其法定计算法则为取以下两者的较大值 (greater of): 1. 基础法定下限 (Floor):固定为 1,350 美元; 2. 劳动所得附加公式:该受抚养人当年的自身劳动所得 (earned income) 加上 450 美元。
封顶限制与实务对比
无论上述公式算出的金额有多高,受抚养人的标准扣除总额绝对不得超过当年普通单身申报人适用的全额基础标准扣除额。在 2026 税年,全额单身标准扣除额为 16,100 美元(与已婚分报 MFS 基础标准扣除额 16,100 美元完全持平)。
实务推演示例: - 情境 A(仅有兼职轻微收入):一名 16 岁的高中生在暑假打工赚取 W-2 工资 600 美元,另有银行利息 200 美元。其劳动所得加 450 美元为 600 + 450 = 1,050 美元。与 1,350 美元地板比较,取较大者,因此其 2026 年标准扣除额为 1,350 美元。总收入 800 美元被标准扣除完全吸收,应税所得为零,无需缴税。 - 情境 B(全职实习大学生):一名 20 岁的大学生在暑期科技公司实习赚取 W-2 工资 12,000 美元。其劳动所得加 450 美元为 12,000 + 450 = 12,450 美元。该数字超过 1,350 美元且低于 16,100 美元,因此其 2026 年标准扣除额为 12,450 美元。12,000 美元工资被 12,450 美元标准扣除全部吸收,应税所得为 0。
2.2 信托与遗产压缩税阶:3,300、11,700 与 16,000 美元悬崖
在 2026 税年,由遗嘱继承或生前设立并保留收益的遗产与信托实体,在填报 Form 1041 时适用以下极度逼仄的四档税阶: - 第 1 税阶(10% 税率):应税所得在 0 至 3,300 美元 之间; - 第 2 税阶(24% 税率):应税所得在 3,300 至 11,700 美元 之间; - 第 3 税阶(35% 税率):应税所得在 11,700 至 16,000 美元 之间; - 第 4 税阶(37% 最高税率):应税所得超过 16,000 美元 的任何部分,直接按照美国联邦个人所得税的最高边际税率 37% 全额征收。
这一悬崖式税阶意味着:一个信托如果年收益达到 20,000 美元且未将收益分配给受益人,超过 16,000 美元的部分立即征收 37% 税款;相比之下,2026 税年的已婚合报个人必须累积超过 768,700 美元的应税所得才会触及 37% 档位。信托受托人必须熟练运用可扣除分配 (Distribution Deduction / Schedule K-1) 将收益传导给个人受益人,方能避免资产在信托层面被重税吞噬。
三、2026 税年家庭与储蓄税额抵免:CDCC、Saver's Credit 与 CTC/ACTC
3.1 儿童与家属护理费用抵免 (CDCC, Form 2441)
当纳税人必须支付托儿费或照顾丧失自理能力的家属以维持全职或兼职工作时,可申报儿童与家属护理抵免 (Child and Dependent Care Credit, CDCC)。
在 2026 税年,该抵免的法定合格支出费用上限为: - 一名合格受养人:最高合格支出基数为 3,000 美元; - 两名及以上合格受养人:最高合格支出基数为 6,000 美元。
抵免比例与收入联动(2026 年起由 OBBBA 提高):合格支出基数乘以法定抵免百分比。2026 年起基础比例为 50%:AGI 超过 15,000 美元后,每多 2,000 美元(不足 2,000 按 2,000 计)降 1 个百分点,降到 35% 为止(AGI 超过 43,000 美元即为 35%);AGI 超过 75,000 美元(合报 150,000 美元)后,再每多 2,000 美元(合报 4,000 美元)降 1 个百分点,最低 20%(非合报 AGI 超过 103,000 美元、合报超过 206,000 美元即为 20%)。2025 年及以前的旧规是 35% 起、AGI 超过 43,000 美元即降到 20%。这意味着一个合报 AGI 在 43,000 至 150,000 美元之间、养育两名幼童的双薪家庭,当年实际托儿支出达到或超过 6,000 美元时,可获得的最高 CDCC 税额抵免为: 6,000 × 35% = 2,100 美元 该抵免为纯非退还抵免,必须由已婚夫妻联合申报方可享受(分居特例除外)。
3.2 退休储蓄贡献抵免 (Saver's Credit, Form 8880)
Saver's Credit (IRC §25B) 旨在通过直接税额抵免激励中低收入者向 401(k)、403(b)、457 计划、传统 IRA、Roth IRA 或 ABLE 账户存入养老金。
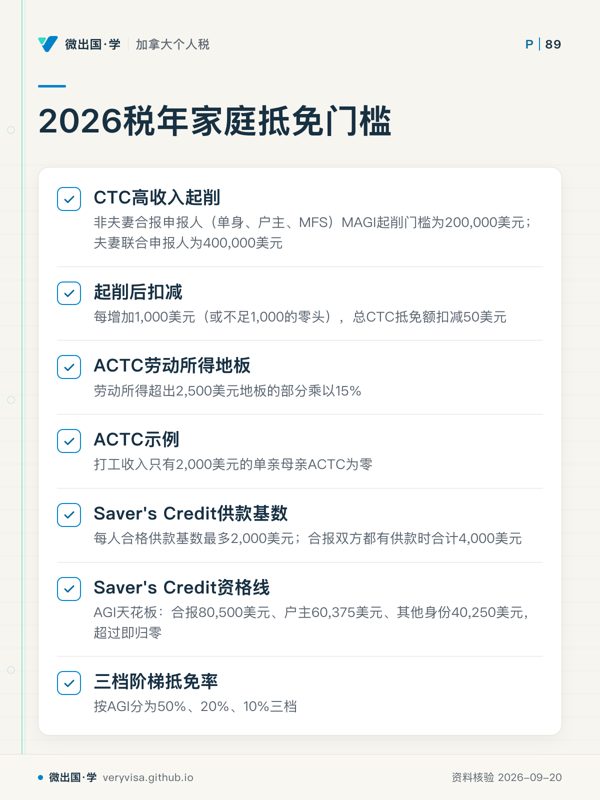
在 2026 税年,该抵免的核心参数由供款基数和严格的 AGI 资格线双重约束: 1. 个人供款基数上限:每名纳税人每年最多可用于计算抵免的合格退休供款基数为 2,000 美元。已婚合报夫妻若双方均有合格供款,两人可分别申报 2,000 美元基数,整份合报表的最高供款基数合计为 4,000 美元。 2. 2026 税年 AGI 资格天花板(超过即彻底归零): - 夫妻联合申报 (MFJ):AGI 上限为 80,500 美元; - 户主申报 (HOH):AGI 上限为 60,375 美元; - 所有其他身份(单身、已婚分别申报 MFS):AGI 上限为 40,250 美元。 3. 三档阶梯抵免率:在上述天花板内,抵免率按 AGI 分为 50%、20% 和 10% 三档。以合报夫妻为例,AGI ≤ 48,500 美元享受 50% 抵免(存 4,000 美元最高获 2,000 美元纯抵免);AGI 在 52,500 至 80,500 美元之间享受 10% 抵免(最高 400 美元)。
3.3 儿童税收抵免 (CTC) 与附加儿童税收抵免 (ACTC) 门槛
儿童税收抵免 (Child Tax Credit, CTC, Form 1040 Schedule 8812) 是美国家庭最重要的税收红利。在 2026 税年,高收入家庭的收入削减机制与低收入家庭的可退还门槛呈现清晰的分水岭: 1. 高收入起削门槛 (MAGI Phaseout Threshold): - 非夫妻合报申报人(单身、户主、MFS):修改后调整后总收入 (MAGI) 起削门槛为 200,000 美元; - 夫妻联合申报人 (MFJ):MAGI 起削门槛为 400,000 美元。 - 超过起削门槛的部分,每增加 1,000 美元(或不足 1,000 美元的零头),家庭享有的总 CTC 抵免额被强制扣减 50 美元,直至抵免额完全归零。 2. ACTC 劳动所得地板 (Earned Income Floor): - 当纳税人的实际所得税额已被扣减为零,CTC 中未用完的部分可作为附加儿童税收抵免 (Additional Child Tax Credit, ACTC) 申请现金退还。 - 2026 税年计算该可退还金额的法定普通公式为:纳税人当年累计的劳动所得超出 2,500 美元地板 的部分,乘以 15%。若一名单亲母亲当年打工总劳动所得仅为 2,000 美元,因未能超过 2,500 美元地板,其 ACTC 退税额为零。
四、2026 税年社会安全福利 (Social Security) 计税双层阶梯
许多退休人员误认为社会安全退休金是完全免税的。根据 IRC §86,社会安全福利是否交税、交多少税,完全由一项被称为临时所得 (Provisional Income / Combined Income) 的指标决定。
4.1 临时所得的法定计算公式
临时所得 = 修改后 AGI(不含社安金)+ 免税市政债券利息 + 50% × 当年领取的社安福利金总额(SSA-1099)
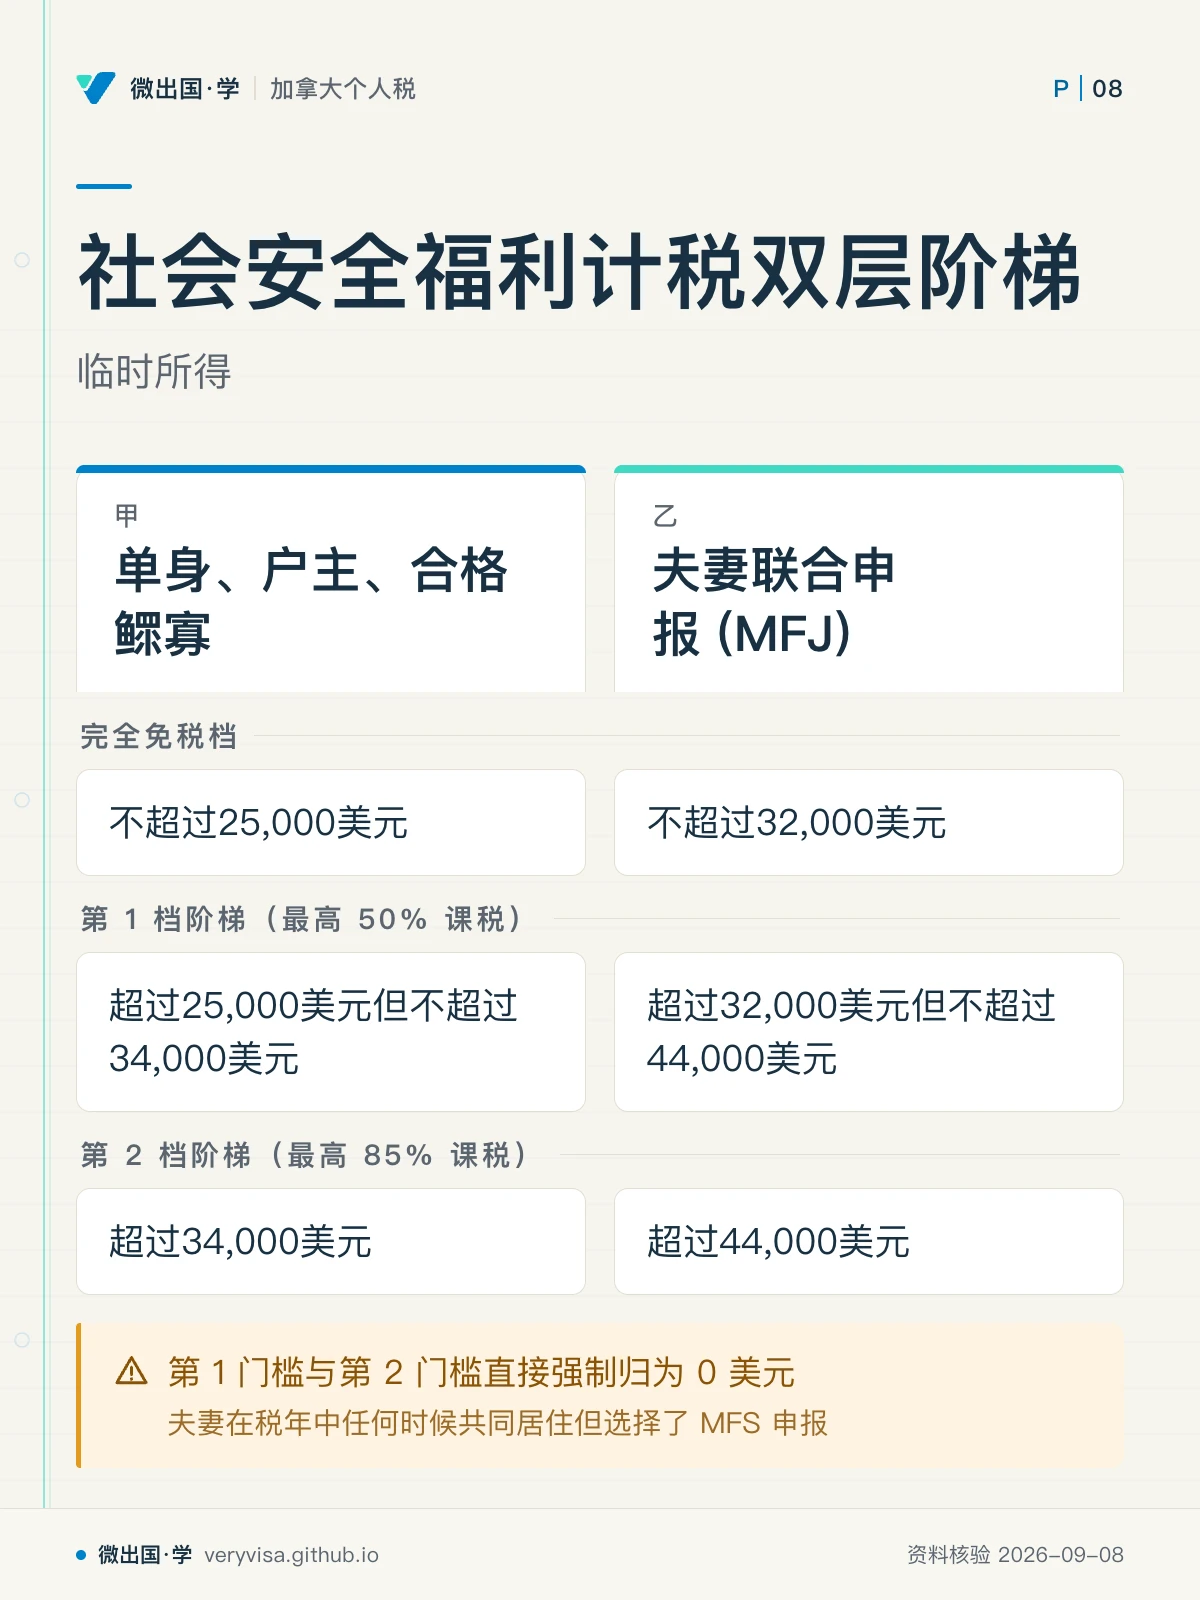
必须注意:免税利息(如 Form 1040 Line 2a 上的 Muni Bond 利息)在计算普通所得税时免税,但在计算社安金临时所得时必须强制全额加回,这是国税局最常捕获退休高净值群体漏税的暗礁。
4.2 双层门槛与课税比例计算:25,000、32,000、34,000 与 44,000 美元
在 2026 税年,国会自 1983 年与 1993 年立法确立的两道门槛依旧保持名义数值不变(未随通胀指数化,因此随物价上涨导致越来越多工薪退休族中招):
单身、户主、合格鳏寡适用区间
- 完全免税档:临时所得不超过 25,000 美元,社安福利金计税比例为 0%,全额免税。
- 第 1 档阶梯(最高 50% 课税):临时所得超过 25,000 美元 但不超过 34,000 美元。进入此区间的超额部分,按 50% 计入应税所得(应税额为超额部分的 50% 与当年社安金总额 50% 中的较小者)。
- 第 2 档阶梯(最高 85% 课税):临时所得超过 34,000 美元。超过 34,000 美元的部分按 85% 计税,再加上第 1 档对应的部分。每年领取的社安福利金中,计入应税收入的法定最高上限为 85%(绝不会 100% 征税,永远保留至少 15% 免税底线)。
夫妻联合申报 (MFJ) 适用区间
- 完全免税档:临时所得不超过 32,000 美元,社安福利金 0% 纳税。
- 第 1 档阶梯(最高 50% 课税):临时所得超过 32,000 美元 但不超过 44,000 美元。在 32,000 至 44,000 美元这 12,000 美元的跨度内,最多有 12,000 × 50% = 6,000 美元的社安金计入应税收入。
- 第 2 档阶梯(最高 85% 课税):临时所得超过 44,000 美元。超过 44,000 美元的部分乘以 85%,计入 1040 表普通所得,最高应税部分同样封顶于社安金总额的 85%。
已婚分报 (MFS) 的零门槛杀伤力
如果夫妻在税年中任何时候共同居住但选择了 MFS 申报,其第 1 门槛与第 2 门槛直接强制归为 0 美元!这意味着该纳税人自领取的第 1 美元社安金起,直接按 85% 计入应税所得,没有任何免税区间。
五、综合实操大案:退休与抚养复合家庭税务测算
案例事实与基础数据
威斯康星州的王先生(67 岁)与妻子(65 岁)在 2026 税年采取夫妻联合申报 (MFJ)。家庭当年财务与抚养情况如下: 1. 王先生夫妇当年领取社安退休福利金(Form SSA-1099)合计 40,000 美元; 2. 两人从传统 IRA 提取合格退休分配 30,000 美元,另有应税银行利息 2,000 美元,无免税债券; 3. 夫妇抚养 15 岁的孙子(合格受养人,符合 CTC 条件),孙子当年在超市兼职赚取 W-2 工资 4,000 美元; 4. 夫妇当年为孙子支付课后辅导与监管托管费用 3,500 美元以使王先生能兼职咨询; 5. 王先生夫妇当年向 Roth IRA 供款合计 4,000 美元(每人各存 2,000 美元)。
步骤一:测算王先生夫妇社安金计入应税收入的金额
- 计算临时所得 (Provisional Income): 修改后 AGI(未含社安金)= 30,000(IRA)+ 2,000(利息)= 32,000 美元 社安金一半 = 40,000 × 50% = 20,000 美元 临时所得 = 32,000 + 20,000 = 52,000 美元
- 对标 MFJ 门槛(第一门槛 32,000,第二门槛 44,000):
- 临时所得 52,000 美元超过了第二门槛 44,000 美元,进入 85% 课税档;
- 第一档(32,000 至 44,000 美元之间共 12,000 美元)产生的应税额为: min(40,000 × 50%,12,000 × 50%)= 6,000 美元
- 第二档(超出 44,000 美元的部分,即 52,000 − 44,000 = 8,000 美元)产生的应税额为: 8,000 × 85% = 6,800 美元
- 合计初步应税社安金:6,000 + 6,800 = 12,800 美元;
- 对标 85% 极值上限:40,000 × 85% = 34,000 美元。
- 结论:王先生夫妇 40,000 美元的社安金中,最终有 12,800 美元 计入 Form 1040 Line 6b 的应税所得,剩余 27,200 美元彻底免税。
- 家庭最终调整后总收入 (AGI): AGI = 32,000 + 12,800 = 44,800 美元
步骤二:核算受养人孙子的独立申报与标准扣除
- 孙子有自身 W-2 收入 4,000 美元,其作为受抚养人的 2026 标准扣除额为: max(1,350,劳动所得 4,000 + 450)= 4,450 美元
- 4,450 美元标准扣除完全覆盖其 4,000 美元收入,孙子自身应税所得为 0,且不影响王先生夫妇将其作为受抚养人申报。
步骤三:核算家庭 Saver's Credit (Form 8880)
- 家庭 AGI 为 44,800 美元,低于 MFJ 的 80,500 美元资格线,也落在 50% 抵免档(≤ 48,500 美元)的收入范围内;
- 但这对夫妇拿不到 Saver's Credit:第一,Roth IRA 供款以当年劳动报酬为限,社安金、IRA 提款和利息都不算劳动报酬,案例里两人没有劳动收入,这 4,000 美元本身就不是合格供款(若王先生的兼职咨询有净收入,则以该收入为限);第二,即使供款合格,IRC §25B(d)(2) 规定合格供款要减去测试期(当年、前两年及当年申报截止前)从退休账户拿到的分配,夫妇当年从传统 IRA 提取的 30,000 美元会把 4,000 美元供款基数直接减到 0;
- 结论:本案 Saver's Credit 为 0。已经在提取退休账户的退休家庭,通常用不上这项抵免。
步骤四:核算托儿抵免 CDCC 与儿童税收抵免 CTC
- CDCC 测算:孙子满 15 岁,已超过 CDCC 规定的 13 岁年龄上限(除非具有完全丧失自理能力的残疾证明),因此 3,500 美元课外看护费无法申报 CDCC(若未满 13 岁,则适用 3,000 美元上限);
- CTC 测算:孙子 15 岁符合 CTC 年龄要求(年末未满 17 岁),家庭 AGI 44,800 美元远低于 MFJ 400,000 美元的起削线,名义 CTC 为每名儿童 2,200 美元。但这对夫妇的应纳税额为 0:合报标准扣除 32,200 美元、两人 65 岁以上附加扣除各 1,650 美元、新增老年扣除各 6,000 美元,合计 47,500 美元,超过 44,800 美元的 AGI。不可退还的 CTC 无税可抵;可退还的 ACTC 按劳动所得超过 2,500 美元部分的 15% 计算,夫妇没有劳动所得,ACTC 也为 0。所以本案 CTC 实际拿到 0;若王先生有咨询净收入,可按上式算 ACTC。
六、报税实操防雷与执业复核检查清单
在 2026 税年申报家庭与受养人个税时,逐一核查以下四道关卡:
- 避免单身子女误选 Standard Deduction:许多青年学生在报税软件中未勾选「Someone can claim you as a dependent」,导致系统自动赋予了 16,100 美元的全额单身标准扣除。而父母又在自己的申报表上申报该子女为受养人,两份申报表就会冲突,子女需要改正申报(Form 1040-X)。
- 警惕市政免税债券利息在社安金计税中的背刺:许多高净值退休老人大量配置地方免税市政债券 (Municipal Bonds),误以为利息永远不被征税。在计算社安金的 provisional income 时,必须严格按照第 1 门槛 25,000/32,000 美元和第 2 门槛 34,000/44,000 美元将免税利息全额拉入分母,否则将面临低估应税社安金导致的直接补税与滞纳罚金。
- 已婚分报 (MFS) 的全面排查:一旦因任何原因选择 MFS,不仅其基础标准扣除锁定为 16,100 美元,其 Saver's Credit 门槛收窄至 40,250 美元,且若与配偶同住,社安金免税额度将被无情清零。在做出 MFS 决定前,必须进行全表合报分报双重试算。
- 信托未分配所得的年终清仓审查:对于复杂信托 (Complex Trust),受托人必须在税年结束后的 65 天宽限期内(即 IRC §663(b) 规定的 65-day rule)仔细核算当年未分配净所得。若留在信托内部,超过 16,000 美元即刻被征收 37% 重税。利用合法收益分配将税负转移至边际税率较低的个人受益人名下,是信托报税中最基本的合规减税动作。
延伸阅读
论坛全文:美国2026托儿抵免比例提高,跨境家庭还要核哪些税务条件
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
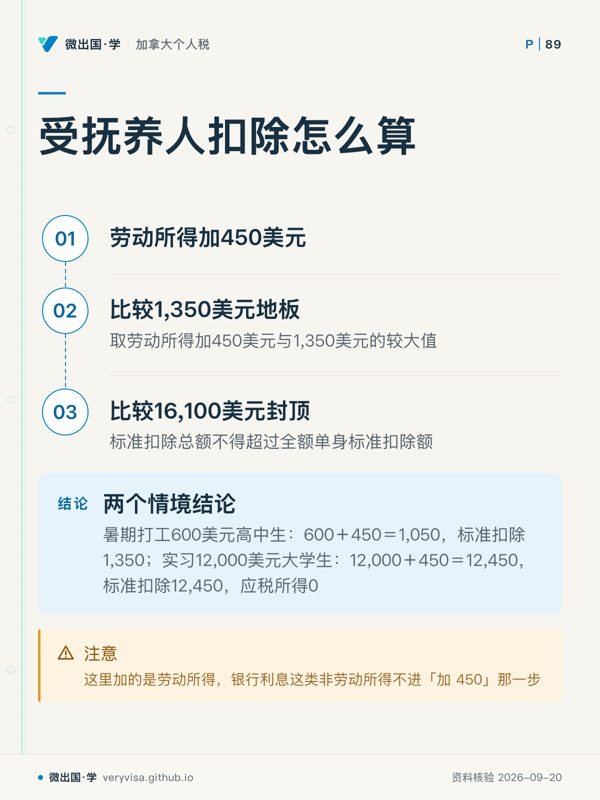
- 先看先看中间计算节点,它决定扣除额如何形成
- 易漏受抚养人身份与收入类型会影响适用,银行利息不进入该加项
- 下一步去讲解页,带收入类型问题找持牌专业人士
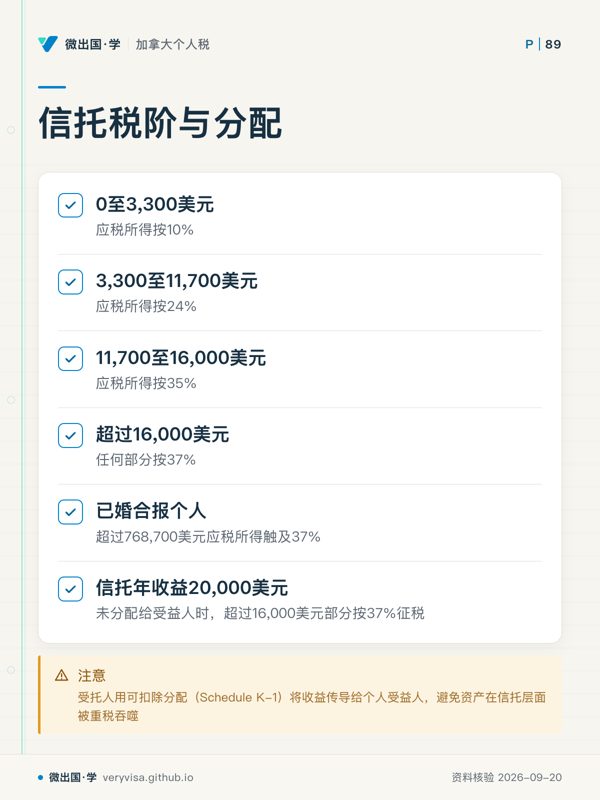
- 先看先看四档排列,低收入到高收入对应不同税阶
- 易漏信托与个人适用的税阶结构不同,分配安排会影响结果
- 下一步去知识卡页,带分配问题找持牌专业人士
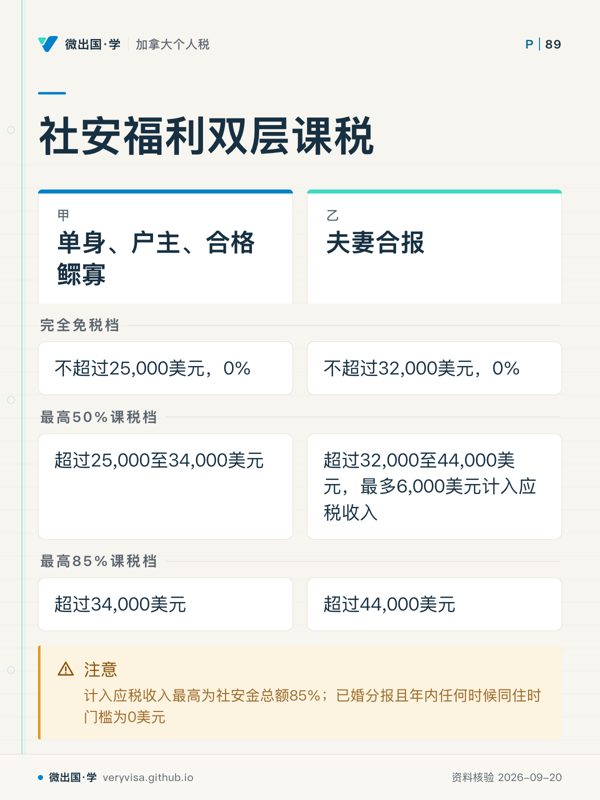
- 先看先看两栏交界,申报身份决定适用区间
- 易漏已婚分报且同住情形有单独规则,不按普通两栏处理
- 下一步去讲解页,带申报身份问题找持牌专业人士
- 先看先看边界位置,判断哪类情况进入下一步
- 易漏需留意申报身份和适用人群,特殊情形待核
- 下一步去讲解页,带具体情况找持牌专业人士