微出国 · 学

知识卡 · 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数 · 第 3 / 7 张

路线 › 知识卡 › 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数

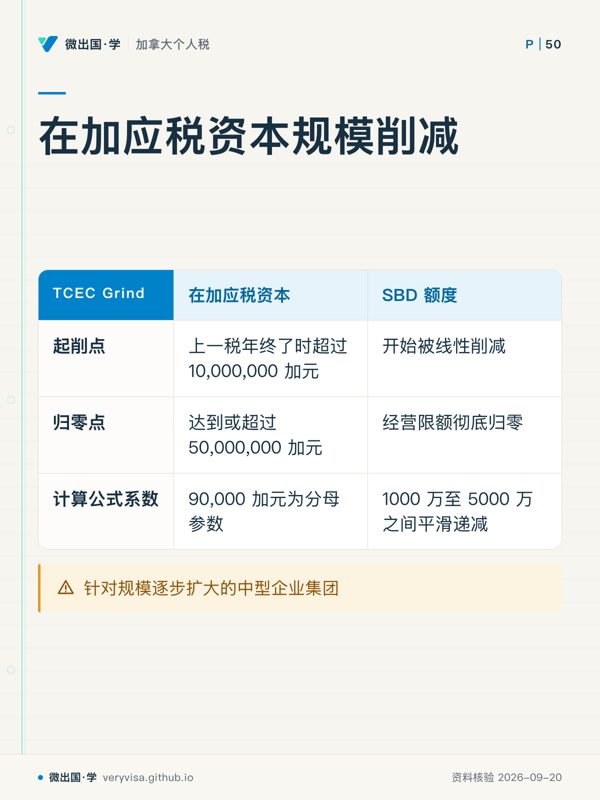
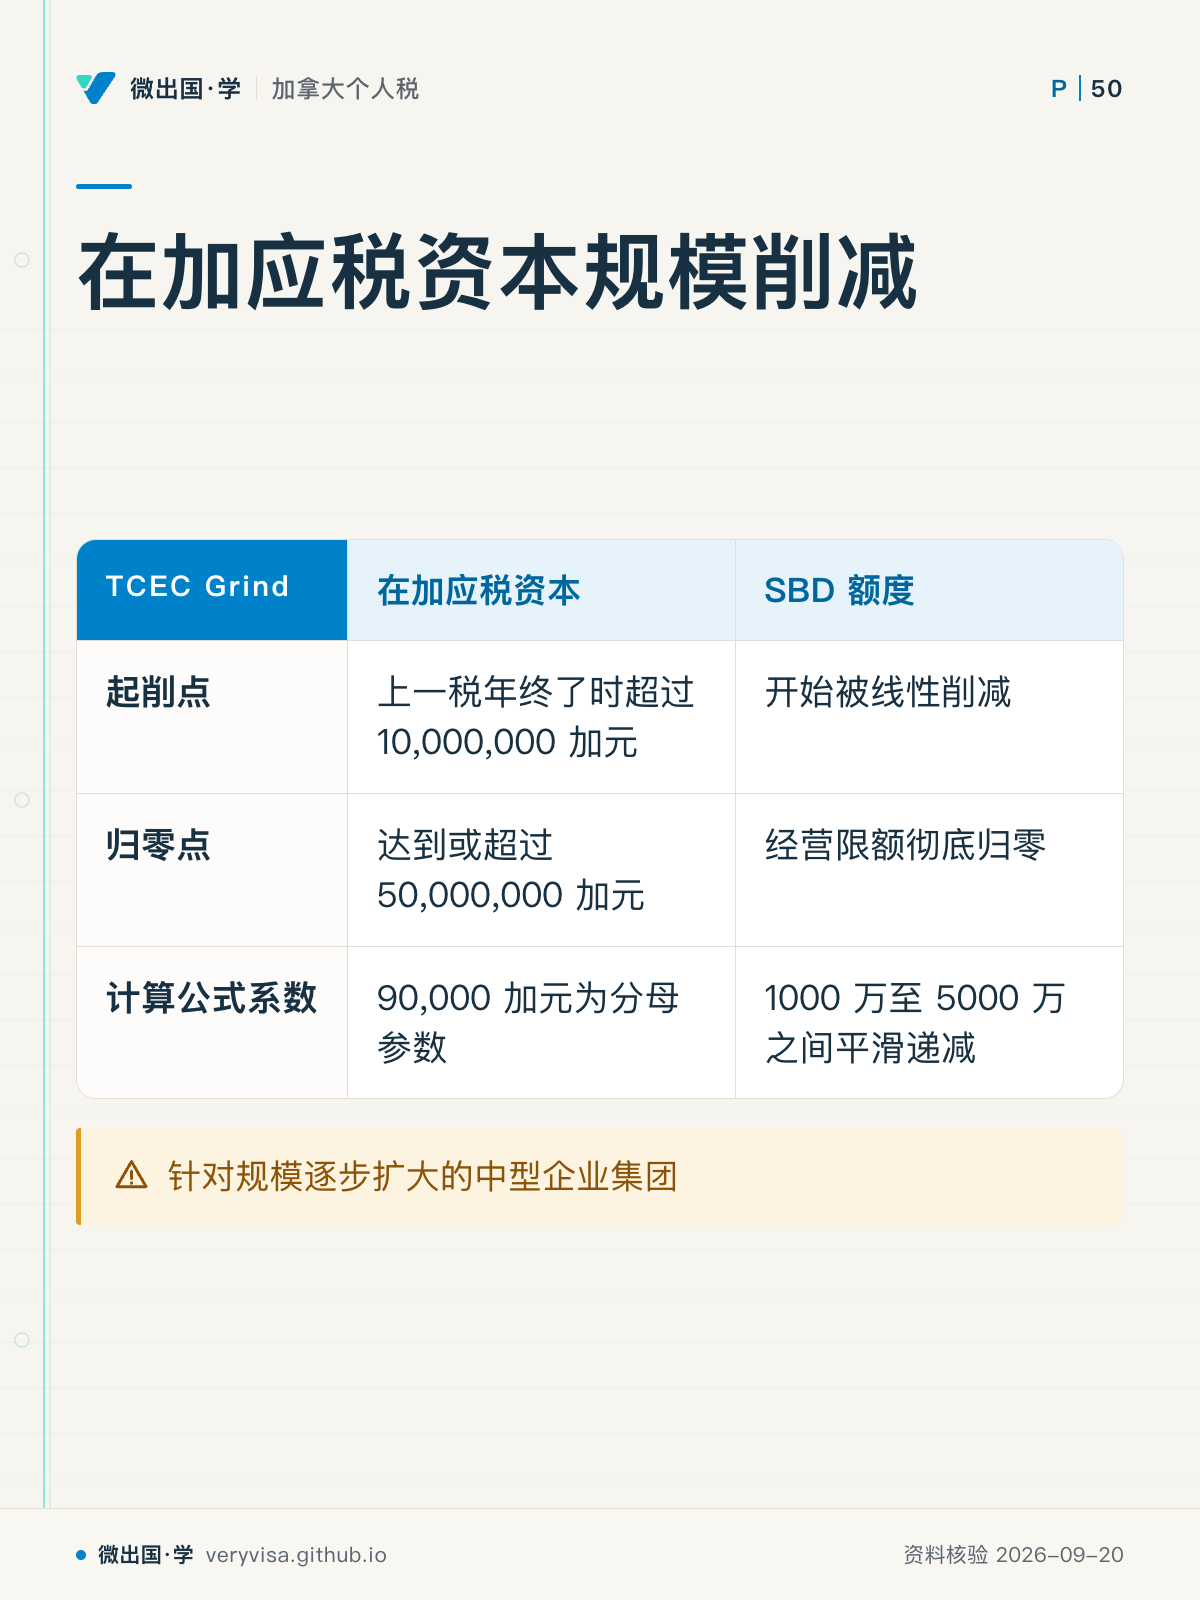
在加应税资本规模削减

判断口径是上一税年终了时的资本规模。

在加应税资本规模削减;在加应税资本;SBD 额度;起削点;上一税年终了时超过 10,000,000 加元;开始被线性削减;归零点;达到或超过 50,000,000 加元;经营限额彻底归零;计算公式系数;90,000 加元为分母参数;1000 万至 5000 万之间平滑递减;针对规模逐步扩大的中型企业集团
判断口径是上一税年终了时的资本规模。
  • 先看先看起点和终点两行,先把缩减区间的两端定住。
  • 易漏口径取上一税年结束时,不要拿本年实时数字代替。
  • 下一步去练习带入集团资本,再带关联公司清单找持牌专业人士。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数」的其他卡