核实日期:2026-09-08|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页各项补助门槛与收入线每年由加拿大就业与社会发展部 ESDC 指数化调整)。 法条依据指向《加拿大所得税法》(Income Tax Act, ITA) 现行合订本第 146.1 条 (RESP) 与第 146.4 条 (RDSP);补助参数指向 ESDC 官方现行指南、加拿大税务局 (CRA) 2025/2026 税年 RC4092 汇编及 B.C. 省教育储蓄现行法案。年度数字总表对照 kb-02-numbers-2026。
在加拿大针对家庭与个人的注册储蓄工具谱系中,注册教育储蓄计划 (RESP) 与注册残疾储蓄计划 (RDSP) 代表了财政部介入最深、直接财政资金补贴最为慷慨的两个特种账户。与单纯提供税收递延或免税增长的 RRSP、TFSA 或 FHSA 不同,政府在这两个账户里直接扮演着「联合出资人」的角色。许多家庭知道「往 RESP 存钱政府会给 20% 补贴」,却常常忽略了针对中低收入家庭的附加补助梯度、跨年结转补领的历史限额、无需任何自筹资金的学习债券与省级专项津贴;而在 RDSP 领域,由于 300% 和 200% 的极高政府匹配倍率,复杂的追溯补领上限以及提早取款时触发的十年比例偿还锁定期,往往让许多从业人员和家庭望而生畏。这一页写给三类读者:希望在 2026 税年把子女教育储蓄和家庭残障支持补助拉到理论极致的纳税人、需要精准核算跨年供款与补领额度的理财与税务顾问,以及正在攻读加拿大税法实务课程的学员。读完本页,你应该能够熟练做到三件事:一是根据家庭调整后净收入 (AFNI) 精确拆解 2026 税年基本 CESG、附加 CESG、CLB 与省级补助的综合匹配额;二是掌握 RDSP 在单年无结转与带十年追溯补领两种情境下的精准出资策略;三是厘清账户终止或转换时,累积投资收益款 (AIP) 跨账户转入 RRSP 以及首套房储蓄账户 (FHSA) 终身限额的底层约束规则。
50
一、制度设计与底层逻辑:政府为什么要给自愿储蓄发配比现金
1.1 财政杠杆与目的性储蓄锁定
在加拿大联邦与省级的福利制度设计中,现金福利通常采取事后发放模式(如 CCB 加拿大儿童福利金,或 2026 年 7 月起取代原 GST/HST 抵免的 Canada Groceries and Essentials Benefit)。然而,在高等教育资本积累与长期残障生活保障这两个领域,政府面临着根本性的政策困境:低收入家庭由于日常流动性紧绷,几乎没有能力自发建立跨度长达 15 到 30 年的长期专项投资。如果仅仅依靠免税账户结构(如 TFSA),富裕家庭能够轻松填满额度,而真正需要教育和残障兜底的群体却由于缺乏本金而被彻底边缘化。
为了撬动私人储蓄意愿,加拿大政府构建了由四套立法支撑的财政匹配机器:《加拿大教育储蓄法》(Canada Education Savings Act)、《加拿大残疾储蓄法》(Canada Disability Savings Act) 以及联邦所得税法 ITA s.146.1 与 s.146.4。这套机器的核心逻辑不是简单地给予税收抵扣,而是直接把财政现金注入个人开设的注册信托账户。
这种设计的制度代价在于高度严格的用途绑定与监管摩擦: 1. 资金性质的三分化:注入账户的资产在法律上被切割为受惠人私人供款本金 (capital contributions / PSE)、政府补助与债券 (CESG, CLB, CDSG, CDSB, Provincial grants) 以及账户内的投资累积收益 (accumulated income)。任何一笔取款都必须由金融机构受托人按法定顺序追踪性质。 2. 十年政策锁定期 (Assistance Holdback Amount):政府出资的目的是长期兜底,绝不允许家庭把注册账户当成套取政府补贴的高流动性提款机。在 RDSP 中,如果受益人在取得最后一笔补助后的 10 年内发生提款,将触发严苛的 3:1 甚至全额退赔规则。 3. 终身与年度配额的刚性上限:为了防止高净值阶层无限榨取国库补贴,法律在年度匹配基数、年度发放上限、十年追溯结转上限以及终身总额度上均设置了互锁的防火墙。
二、2026 税年 RESP 补助全景:CESG、CLB 与省级 BCTESG
2.1 加拿大教育储蓄补助 (CESG) 的双层架构与年度结转
在 2026 税年,加拿大教育储蓄补助金 (Canada Education Savings Grant, CESG) 由「基本补助」(Basic CESG) 和针对中低收入家庭的「附加补助」(Additional CESG, A-CESG) 共同构成。每一个加拿大未成年受益人自出生起即开始累积补助资格,法律设定的终身 CESG 财政补贴总上限为 7,200 加元。
基本 CESG 的供款基数与结转规则
基本 CESG 的法定匹配比例为 20%。在任何一个没有历史结转的单一自然税年中,享受该 20% 基本匹配的合格私人供款基数上限为 2,500 加元,因此常规年度的基本 CESG 顶格发放金额为 500 加元。
如果家庭在某一税年未能足额供款 2,500 加元,未使用的供款资格并不会作废,而是会自动结转进入后续年度的权利池。然而,联邦法律为了防止家庭在孩子 17 岁前夕突击一次性供款套取全部 7,200 加元补贴,对任意单个日历年内可领取的全额基本 CESG 设置了铁律门槛:即便历史上存在巨额结转额度,含有结转补领的单年基本 CESG 最高发放上限也严格锁定为 1,000 加元。这意味着在补领年度,受托人最多只能对当年累计发生的 5,000 加元合格私人供款给予 20% 的基本匹配,超出 5,000 加元的出资将无法在当年获得任何基本 CESG。
附加 CESG (A-CESG) 的收入阶梯与匹配细则
为了强化对中低收入群体的扶持,在 2026 税年,联邦政府依据受益人首要抚养人(Primary Caregiver)在两年前(即 2024 报税年)的家庭调整后净收入 (AFNI),对前 500 加元的私人供款基数提供额外的 A-CESG 匹配: - 第一阶梯(低收入档):若家庭 AFNI 不超过 58,523 加元,对首笔 500 加元供款额外给予 20% 匹配(即额外 100 加元)。此时,首笔 500 加元享受总计 40% 的复合补贴,加上后续 2,000 加元供款享有的 20% 基本匹配,供款 2,500 加元最高可获得 600 加元 CESG。 - 第二阶梯(中等收入档):若家庭 AFNI 高于 58,523 加元但不超过 117,045 加元,对首笔 500 加元供款额外给予 10% 匹配(即额外 50 加元)。此时,首笔 500 加元享受总计 30% 补贴,当年存满 2,500 加元最高可获得 550 加元 CESG。 - 第三阶梯(高收入档):家庭 AFNI 超过 117,045 加元时,无附加补助资格,仅享受常规的 20% 基本 CESG(最高 500 加元)。
必须注意,附加 CESG 的未用资格不能结转到未来年份;且无论当年如何组合基本与附加补助,受益人一生累计领取的全部 CESG 绝不能突破 7,200 加元的终身红线。
2.2 加拿大学习债券 (CLB):低收入家庭的零成本起步资产
对于经济困难家庭,即便拿不出 2,500 加元甚至 500 加元来进行私人储蓄,只要父母或监护人为孩子在金融机构开立了 RESP 账户,即可申领加拿大学习债券 (Canada Learning Bond, CLB)。CLB 的关键属性在于完全无需自筹资金进行任何私人供款。
在 2026 税年,CLB 的资格标准与参数如下: 1. 收入资格门槛:对于拥有 1 至 3 名未成年子女的标准家庭,其判定基准 AFNI 门槛在 2026 年为 58,523 加元。若家庭子女数量超过 3 人,收入资格线会随家庭规模阶梯式上浮。 2. 补助金额结构:在受益人首次符合资格并成功申请的第一个合格年度,联邦政府直接向账户打入 500 加元的初始启动补助;在随后的每一个依然符合低收入条件的合格年度,政府继续向账户发放 100 加元的后续补助。 3. 终身限额与补领期:CLB 一直发放至孩子年满 15 岁所在的年度为止,法定终身累计发放上限为 2,000 加元。即使家庭过去若干年未开立 RESP 账户,只要历史年度处于资格线之下,年满 18 岁之前随时开户均可一次性追溯补领过往所有合格年度累积的 CLB。
2.3 BC 省特有补助:BCTESG 专项津贴
在卑诗省 (British Columbia),省政府设立了 BC 训练与教育储蓄补助金 (BC Training and Education Savings Grant, BCTESG)。这项省级计划同样无需任何家庭私人出资匹配。
在 2026 税年,BCTESG 的发放标准为一次性向合资格孩子的 RESP 账户划拨 1,200 加元。申请的唯一约束是严格的年龄窗口与居住地条件:受惠人及其父母或监护人必须是 BC 省合法常住居民,且必须在孩子年满 6 周岁生日之后、年满 9 周岁生日前一天之间提出申请。一旦错过 9 周岁窗口期,该 1,200 加元的省级免费福利将永久失效,不可逆转。
三、2026 税年 RDSP 残障储蓄补助:CDSG、CDSB 与追溯补领极值
3.1 残障储蓄补助 (CDSG) 的阶梯配比与终身 70,000 加元池
注册残疾储蓄计划 (RDSP) 是加拿大税制中匹配力度最惊人的专项机制。其核心资助工具为加拿大残疾储蓄补助金 (Canada Disability Savings Grant, CDSG)。任何获得 CRA 批准持有有效残疾税收抵免 (DTC, Form T2201) 资格的加拿大税务居民,在年满 49 岁之前均可享受政府匹配出资。
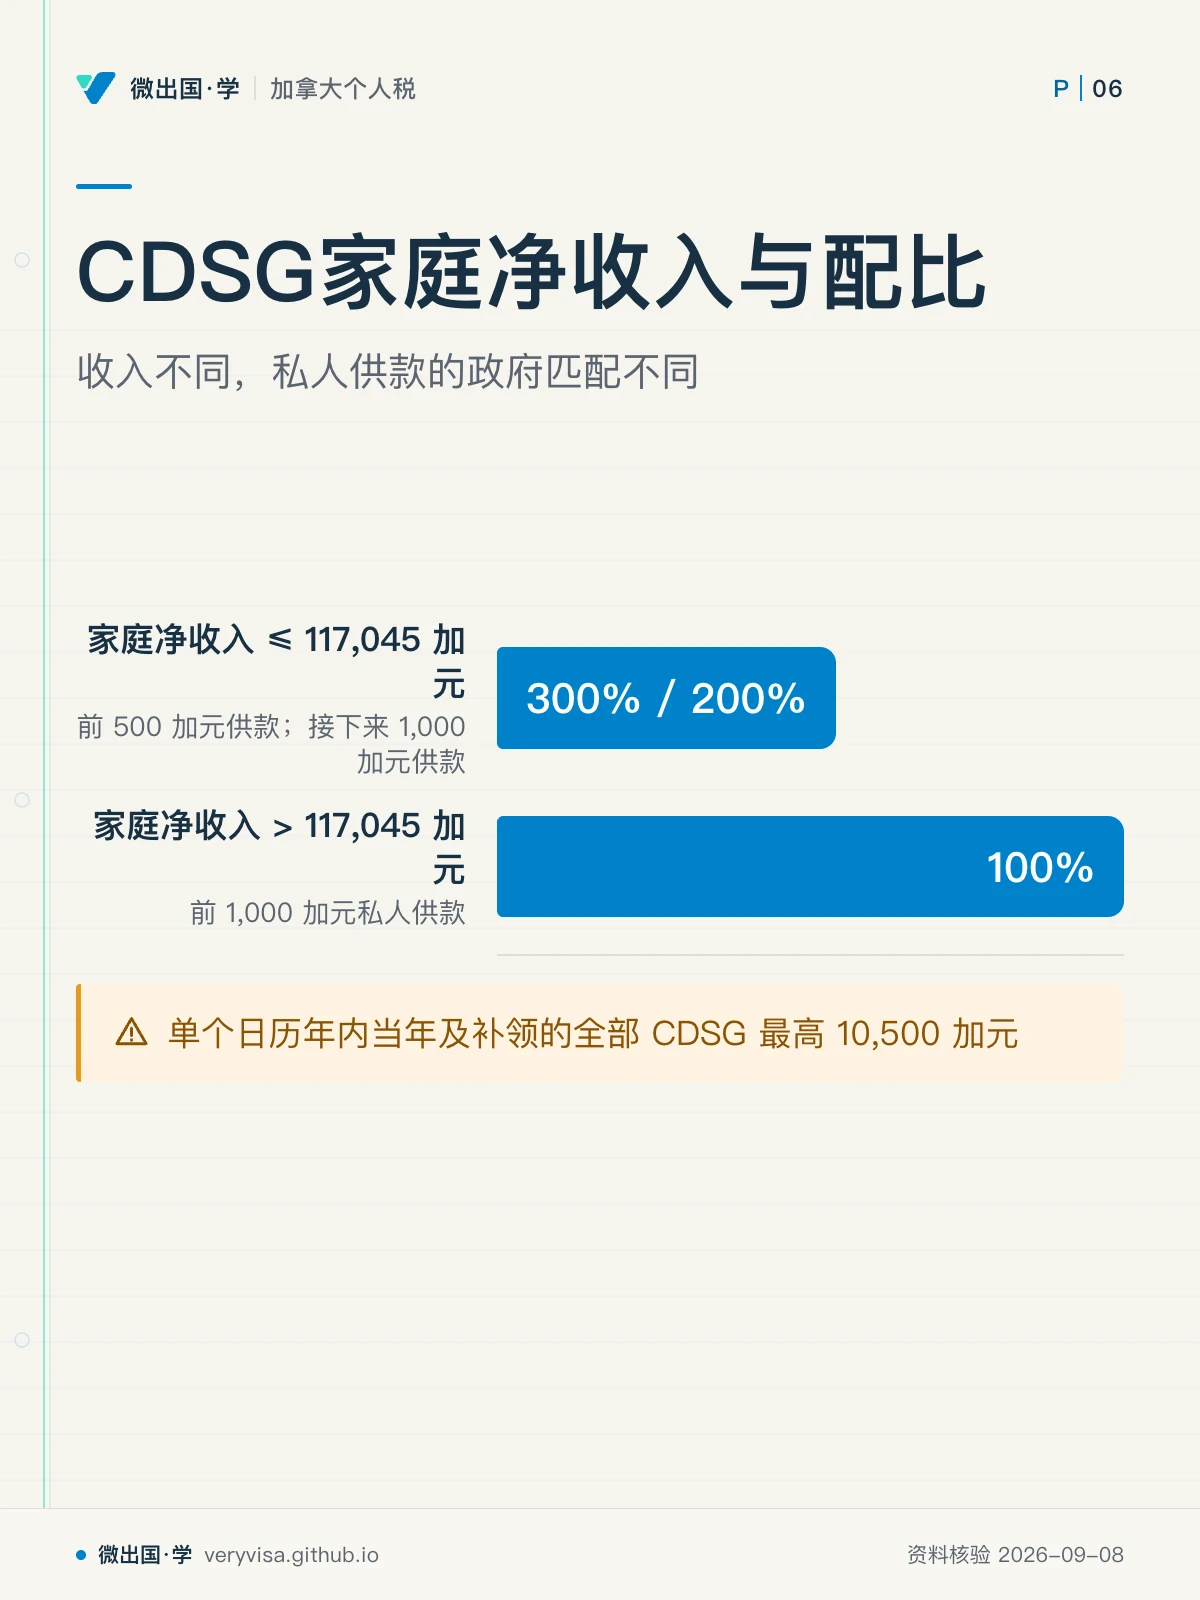
CDSG 的终身财政资助上限高达 70,000 加元。与 RESP 类似,CDSG 的年度匹配比例同样直接与家庭收入挂钩: - 高低收入分割线:2026 税年的 CDSG 高低收入分水岭为家庭净收入 117,045 加元。 - 低收入及中等收入档(收入 ≤ 117,045 加元): - 对每年最先存入的 500 加元私人供款,政府提供 300% 的匹配(存 500 给 1,500 加元); - 对接下来存入的 1,000 加元私人供款,政府提供 200% 的匹配(存 1,000 给 2,000 加元)。 - 因此,在无历史补领的常规年度中,受益人家庭只需自筹供款 1,500 加元,即可全额拿满 3,500 加元的年度单年 CDSG 上限。 - 高收入档(收入 > 117,045 加元): - 对当年存入的前 1,000 加元私人供款,政府提供 100% 的匹配(最高发放 1,000 加元 CDSG);超出 1,000 加元的出资不再享受任何补助。
跨年追溯补领与 10,500 加元年度硬顶
由于许多残障人士家庭在获批 DTC 初期未能立即开设账户出资,法律赋予了 RDSP 长达 10 年的补助追溯权利。系统会自动回溯过去 10 年中每一年的 DTC 状态与当年的家庭收入水平,测算应得未领的补助额。
然而,无论历史累积的应补额度有多么庞大,单个日历年内包含当年及补领在内的全部 CDSG 发放总额,绝对不得超过 10,500 加元。这一数字恰好是常规年度低收入单年极值(3,500 加元)的整整 3 倍。在实务出资规划中,如果一位低收入受益人拥有超过 10,500 加元的历史待补额度,其当年最具资本效率的私人供款额应为 3,500 至 4,500 加元(取决于历史各年份的 300% 与 200% 池分布),以恰好精准吃透 10,500 加元的补领天花板。
3.2 残疾储蓄债券 (CDSB):无需出资的 20,000 加元保障底线
加拿大残疾储蓄债券 (Canada Disability Savings Bond, CDSB) 专门面向中低收入的合格残障个人,其制度设计与 CLB 类似,完全不要求受益人进行任何私人出资。
在 2026 税年,CDSB 的运行指标极为精细: 1. 全额发放线:如果家庭两年前的净收入不超过 38,237 加元,受益人当年将直接获得全额 1,000 加元的 CDSB。 2. 滑动退出区间:如果家庭净收入介于 38,237 加元至 58,523 加元之间,1,000 加元的债券金将按照法定线性公式平滑削减;一旦收入达到或超过 58,523 加元,CDSB 当年资格彻底归零。 3. 终身总额度:个人一生累计可领取的 CDSB 总上限为 20,000 加元。 4. 追溯补领极值:CDSB 同样享有 10 年回溯补领权。在受益人补办开户或一次性申领历史欠额时,单一日历年内当年额度加上过去 10 年补领的 CDSB 综合上限最高为 11,000 加元(即当年 1,000 加元加上过去 10 年每年最高 1,000 加元的补领合计数)。
3.3 RDSP 私人供款终身限额与资金结构约束
与具有每年 18% 收入额度限制的 RRSP 不同,RDSP 完全没有「年度私人供款上限」。只要家庭有资金,随时可以单笔存入数万加元。但是,ITA s.146.4(4) 规定了坚硬的终身天花板:受益人一生中来自私人渠道的供款总和不得超过 200,000 加元。
必须严格区分的是,该 200,000 加元限额只计量私人供款本金以及从去世父母 RRSP/RRIF 进行的合资格免税转入 (rollover);政府发放的全部 CDSG、CDSB 以及账户内资产产生的股息、利息和资本利得增值,统统不消耗这 200,000 加元的私人额度。
四、跨账户资产互动与资金退出:RESP 终止、RRSP 展期与 FHSA 比较
在教育储蓄与残障储蓄的生命周期末端,纳税人经常面临资金未能按原定计划消耗的困境。此时,不同注册账户之间的转换规则体现了税法严密的防套利防线。
4.1 RESP 的累积收益款 (AIP) 与转入 RRSP 的 50,000 加元限制
当 RESP 受益人在年满 21 岁后明确不再接受高等教育,且该计划已开立至少满 10 年时,订立人 (Subscriber) 有权提取账户内多年累积的全部投资收益,即累积收益款 (Accumulated Income Payment, AIP)。
如果订立人直接将 AIP 作为现金提取,该款项不仅必须全额并入当年的普通个人所得缴纳边际所得税,还将面临高达 20% 的额外惩罚性附加税 (Additional Tax on AIP, 在魁北克省为 12%),以此收缴其多年享受免税复利增长的制度红利。
为了避免惩罚税,ITA s.146.1 允许订立人将 AIP 免税展期划转至自身或配偶的注册退休储蓄计划 (RRSP) 或池化注册养老金计划 (PRPP)。但这项特权受到一条终身铁律的限制:由 RESP 的 AIP 免税转入 RRSP 的终身累计总额度严格以 50,000 加元为限。此外,该展期动作必须同时满足两项刚性条件:一是订立人本人必须在转入当年拥有足够的可用未用 RRSP 扣除额度(未用额度在转入时被等额扣减);二是该 RESP 账户必须在发生首次 AIP 提取后的次年 2 月底之前彻底解散注销。
4.2 注册工具额度横向对比:FHSA 40,000 加元与特种账户差异
在考量教育、残障与置业储蓄的全局税务配置时,从业者必须将各账户的终身规则横向对照。以首套房储蓄账户 (FHSA) 为例,其终身总供款与转入限额为 40,000 加元。尽管纳税人被允许直接从其普通 RRSP 免税转入资金至 FHSA,但任何自 RRSP 的转入将不可逆地直接消耗 FHSA 的 40,000 加元终身额度,并且该转入金额绝不能在当年再次申报任何税前抵扣。
下表系统梳理了 2026 税年加拿大关键定向储蓄账户的核心法定参数对比:
| 账户与资助类别 | 2026 单年常规限额 | 2026 单年含补领极值 | 终身总额度限制 | 核心资格判定门槛(2026 税年) |
|---|---|---|---|---|
| 基本 CESG (RESP) | 500 加元 | 1,000 加元 | 7,200 加元 | 供款基数 2,500 加元,补领基数 5,000 加元 |
| 附加 CESG (A-CESG) | 50 或 100 加元 | 不可补领结转 | 计入 7,200 终身限额 | 低档 AFNI ≤ 58,523;中档 ≤ 117,045 |
| 加拿大学习债券 (CLB) | 100 加元(首年 500) | 过去全部追溯 | 2,000 加元 | 1-3 子女家庭 AFNI ≤ 58,523,首年 500 |
| BC 省津贴 (BCTESG) | 1,200 加元(一次性) | 无跨期补领 | 1,200 加元 | 孩子 6 至 9 岁之间,BC 省常住居民 |
| 残障储蓄补助 (CDSG) | 3,500 加元 | 10,500 加元 | 70,000 加元 | 收入分界线 117,045 加元,出资 1,500 得 3,500 |
| 残障储蓄债券 (CDSB) | 1,000 加元 | 11,000 加元 | 20,000 加元 | 全额线 38,237,归零线 58,523 |
| RDSP 私人供款本金 | 无年度上限 | 无年度上限 | 200,000 加元 | 必须持有效 DTC 证书,年满 59 岁前供款 |
| RESP AIP 转入 RRSP | 受 RRSP 空间约束 | 受 RRSP 空间约束 | 50,000 加元 | 计划满 10 年,受益人年满 21 岁不上学 |
| 首套房储蓄账户 (FHSA) | 每年 8,000 加元 | 每年最多 16,000 加元 | 40,000 加元 | 加拿大首套房买家,RRSP 转入消耗等额终身额度 |
五、实务综合案例:多子女与残障家庭的供款优化测算
案例 1:温哥华工薪家庭的 RESP 组合最大化测算
张先生夫妇居住在温哥华,育有一名 7 岁的女儿。2024 年家庭调整后净收入为 55,000 加元,符合 2026 税年 CESG 与 CLB 的全部低收入优惠标准。由于此前财务拮据,张先生过去从未为女儿开设过 RESP 账户。2026 年张先生获得了一笔年终奖,计划为女儿建立储蓄。
专业规划方案推演: 1. 开设 RESP 并申领 BCTESG:由于女儿处于 6 至 9 岁窗口期内且为 BC 居民,开户即可无条件申报并直接获得 BC 省政府划拨的 1,200 加元 BCTESG 一次性补助。 2. 追溯申领 CLB:家庭 2024 年 AFNI 为 55,000 加元,低于 58,523 加元线。开户直接自动追溯补发首个合格年度的 500 加元初始债券,加上女儿此前 6 年中符合条件的后续年度(假设此前年份家庭收入均达标,按每年 100 加元测算),当年可一次性入账 1,000 加元左右的 CLB,完全不需要张先生自掏腰包。 3. 出资与 CESG 匹配最优化:女儿累计了 2026 当年及过去 6 年未使用的 CESG 供款额度。张先生若想在 2026 年把 CESG 拿满,根据单年含补领的基本 CESG 1,000 加元硬顶规则,张先生当年最优私人出资额为 5,000 加元(对应常规 2,500 加元加上一年补领基数 2,500 加元,合计消耗 5,000 加元基数,获得 5,000 × 20% = 1,000 加元基本 CESG)。 4. 附加 CESG 计算:对于 2026 当年的首笔 500 加元供款基数,因家庭收入 ≤ 58,523 加元,额外享受 20% 的 A-CESG,即额外获得 100 加元。 5. 年度资助总账:张先生当年出资 5,000 加元,账户实际入账政府直接资助总额为: $$1,200 ext{ (BCTESG)} + 1,000 ext{ (CLB)} + 1,000 ext{ (Basic CESG)} + 100 ext{ (A-CESG)} = 3,300 ext{ 加元}$$ 私人 5,000 加元现金出资撬动了 3,300 加元的官方净补贴,资金增值率高达 66%。
案例 2:持有 DTC 青年成人的 RDSP 补领与控速模型
李女士现年 28 岁,2024 年被诊断患有长期行动障碍,于 2025 年成功获得 CRA 核准的 DTC 资格,其 DTC 有效期追溯至 2022 年(共计 4 个合格年度:2022、2023、2024、2025、2026)。李女士过去各年份的家庭净收入均低于 35,000 加元,远低于 CDSG 的 117,045 加元界线与 CDSB 的 38,237 加元全额界线。
规划策略要点: 1. CDSB 自动发放:账户设立后,联邦系统自动结算过去 5 个合格年度的 CDSB。由于收入低于 38,237 加元,每年应得 1,000 加元,合计 5,000 加元无偿债券资金直接全额打入账户,未触及 11,000 加元的追溯极值。 2. CDSG 补领额度规划:过去 5 个合格年度中,李女士每年享有 3,500 加元的待领 CDSG 额度(对应每年 500 元 @300% = 1,500,加 1,000 元 @200% = 2,000),总计待领额度为 17,500 加元。 3. 当年出资上限控制:李女士受制于单年 10,500 加元的 CDSG 发放硬顶。按照法律规定的匹配优先级,受托系统会优先消耗历史年份中配比率最高的 300% 额度: - 过去 5 年中每年 500 加元的 300% 池合计为 2,500 加元供款基数,可产生 $2,500 imes 3 = 7,500$ 加元 CDSG; - 距离 10,500 加元上限还剩 $10,500 - 7,500 = 3,000$ 加元补助空间; - 该 3,000 加元空间由 200% 配比池填补,所需供款基数为 $3,000 / 2 = 1,500$ 加元。 - 因此,李女士在 2026 税年只需精准出资 4,000 加元(2,500 + 1,500),即可将整整 10,500 加元的最高 CDSG 全部揽入囊中。剩余的 7,000 加元待领补助将继续安全留在未用池中,留待 2027 税年继续以类似节奏提取。私人累计出资 4,000 加元,远在 200,000 加元终身限额之下。
六、报税合规、惩罚防范与从业复核清单
在处理 2026 税年涉及 RESP 与 RDSP 的实务报税与规划时,从业人员应恪守以下三道防线:
- 核实前两年家庭收入 (AFNI):所有附加补助(A-CESG、CLB、CDSG 配比档位、CDSB 滑动曲线)均由联邦 Employment and Social Development Canada 系统直接依据 CRA 评税数据调取。对于 2026 补助年度,基准依据是 2024 税年的 T1 申报评税净收入。若客户家庭当年迟报或漏报 2024 年个税,将导致全部附加补助与学习债券被系统直接叫停挂起。
- 严格守卫十年援助保留金额 (AHA):RDSP 账户资产绝非应急备用金。从开户第一天起,必须向客户严正告知:任何在最后一笔 CDSG/CDSB 进账后 10 年内的非合资格取款,都必须按取款金额与 $3:1$ 的惩罚公式向国库全额返还补助金。
- 退学与注销时的清算顺序:当子女放弃高等教育,RESP 必须严格按照本金 (PSE/ROC) 先行免税返还、政府补助原路退回国库、最后清算累积投资收益款 (AIP) 的法宝顺序操作。对于超过 50,000 加元 RRSP 展期上限或缺少 RRSP 抵扣空间的剩余收益,必须如实按普通所得并加计 20% 附加税申报,切勿心存侥幸。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
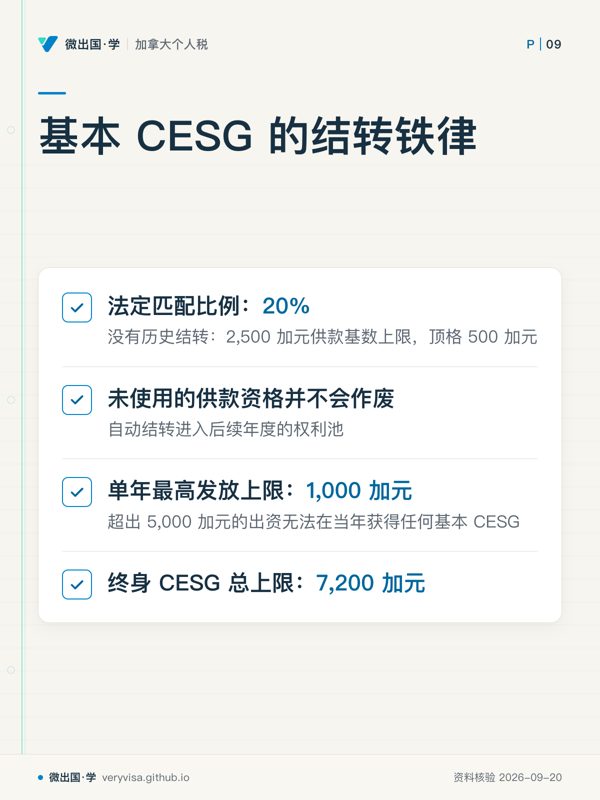
- 先看先盯单年最高值,它决定历史余额能补多快。
- 易漏可结转不等于可一次领完;补领年度还受单年限制。
- 下一步去练习,比较不同供款节奏下的补领结果。
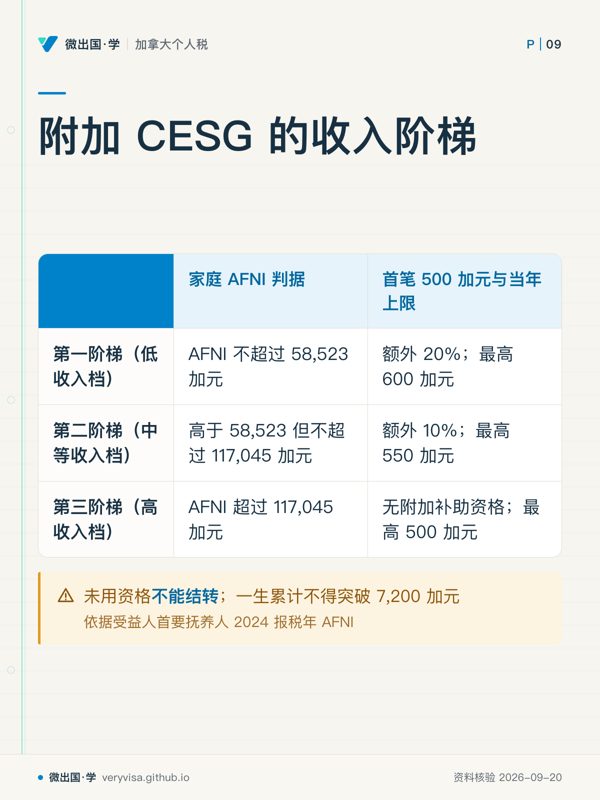
- 先看先横看收入落在哪一档,再看首笔供款增加多少补助。
- 易漏判断时用的是更早报税年的家庭口径;没用掉的附加资格不会往后滚。
- 下一步去练习,用跨档收入测试表格判断。
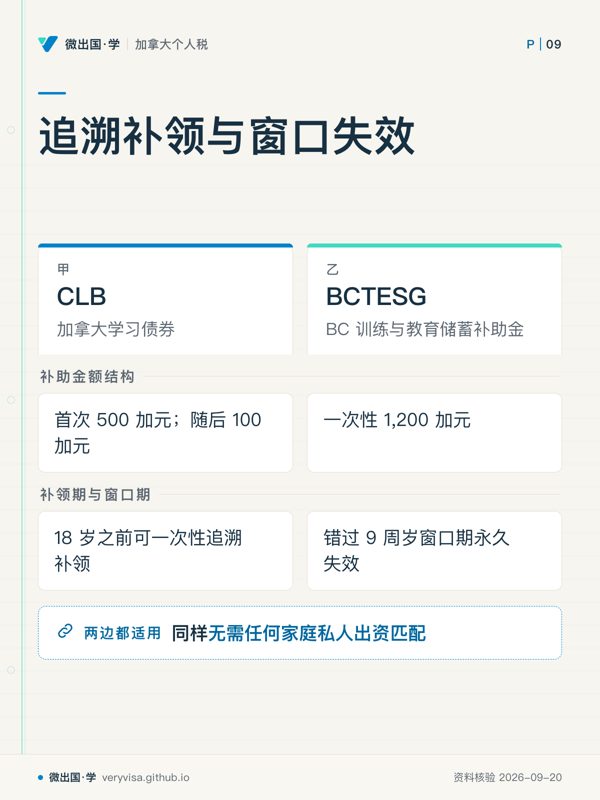
- 先看先看最后一行:两种补助真正拉开差距的是补救空间。
- 易漏图外还要看资格:CLB 有收入门槛,BCTESG 还要求 BC 省合法常住居民。
- 下一步去练习,把开户时间和孩子年龄带入判断。