核实日期:2026-09-05|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页含逐年指数化的供款限额,以及一条 2033 年才生效的法定年龄变更)。 本页写给在美加之间搬过家的人:在美国工作过、手上留着 401(k) 或传统/Roth IRA、现在住在加拿大的人;或者持美国国籍、名下开着加拿大 RRSP 的人。加拿大注册账户的完整规则见 ca-invest-03-rrsp-tfsa-fhsa;美国公民在加拿大报两份表的总流程见 xb-02-us-citizen-in-canada-two-returns;本页只讲这两篇都没有专门展开的一段:美国退休账户本身的额度、强制处置与早取规则,以及它们跨境时分别在美加两侧落在哪张表哪一行。
一个曾在美国工作、现在定居卑诗省的人,手上往往同时留着一个没转走的 401(k)、一个传统 IRA,也许还有一个 Roth IRA,同时又在加拿大新开了 RRSP 和 TFSA。这些账户看起来功能重叠,但税法上各自独立:美国的账户要不要动、什么时候必须动、动了在两边分别怎么报,全是四套不同的规则,还要叠加一层协定关系。读完这一页你应该能做到三件事:算出自己 2026 税年在美国账户里能放多少钱、说清楚自己哪一年必须开始强制提取而不动会罚多少、以及分清一笔美国退休账户提款在美加两边分别落在哪张表哪一行。
一、制度设计与底层逻辑:三层博弈叠在一个账户上
1.1 递延与免税:跟 RRSP/TFSA 同一套底层逻辑,换了一层外壳
美国退休账户在「存进去扣不扣、账户里长的钱课不课、取出来算不算收入」这三个格子上填的组合,和加拿大的注册账户几乎一一对应:传统个人退休账户 (traditional Individual Retirement Arrangement, 简称传统 IRA) 与 401(k) 计划填的是「扣・免・课」——供款可从当年收入里扣除或税前直接扣缴,账户内增值免税,提取时全额计入当年收入,机制上就是 RRSP 的美国版;Roth IRA 与 Roth 401(k) 填的是「不扣・免・不课」,税后供款、增值免税、合格提取也不计入收入,对应的是 TFSA 的美国版。搞清楚这组对应关系,是理解本页所有规则的起点。
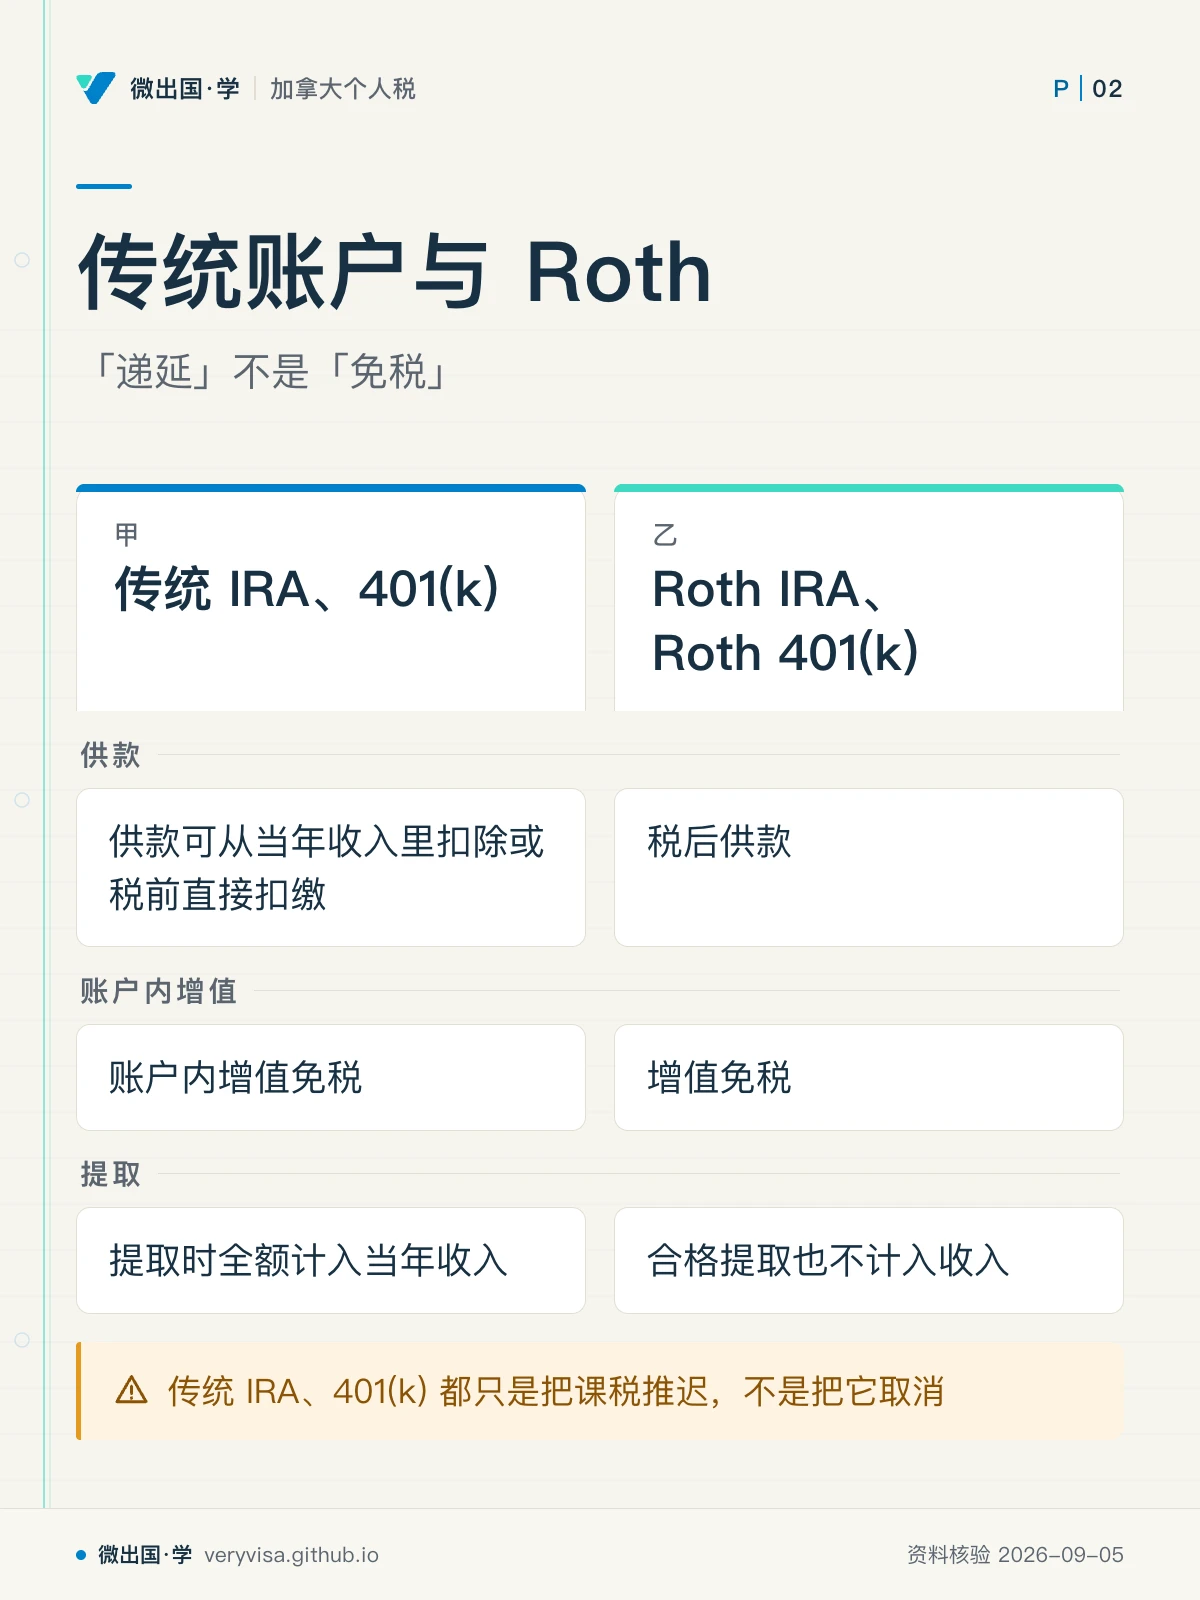
两边最大的结构性差异在于:RRSP 的额度绑定上一年赚取收入的 18%,美国账户有年度美元上限,但IRA还受本人应税劳动报酬或合报配偶报酬限制;传统与Roth IRA共享一份年度额度(下节详列),且雇主计划(401(k))与个人计划(IRA)的额度各自独立、互不占用对方空间——一个人理论上可以同一年既顶格供 401(k),又顶格供 IRA(受收入门槛限制的部分见 2.1 节)。
1.2 强制处置:国库要在纳税人身故前收回递延的税
传统 IRA 与 401(k) 的递延不是无限期的。政府在某个年龄之后强制纳税人开始提取,称为必要最低提取额 (Required Minimum Distribution, 简称 RMD)——这条规则背后的博弈很直白:国库容忍你把税推迟几十年,但不容忍你把税永远递延到身故都不收。一个人如果能无限期不提取,传统账户就会变成一个事实上的免税信托,与制度设计的初衷(延后课税,不是永久免税)相悖。
2022 年通过的 SECURE 2.0 法案(Setting Every Community Up for Retirement Enhancement 2.0 Act,下称「SECURE 2.0」)把这套博弈重新调了一次平衡:起始年龄从 72 岁分两步推迟到 73 岁、再到 2033 年推迟到 75 岁;漏提的罚款从原本的 50% 大幅降到 25%(及时补上再降到 10%);同时把「50 岁以上多存一点」的追加供款进一步细分出「60–63 岁多存更多」的特别档。国会的逻辑是:平均寿命与工作年限都在拉长,与其守着一个 1980 年代定下的年龄红线硬罚,不如放宽年龄、降低罚率,换取更长的自愿在职时间与更高的储蓄率——这与加拿大2015年下调RRIF最低因子的方向是同一种思路,只是美国这次调整幅度大得多。
1.3 错报的三类法律后果
- 漏提 RMD:按未提取部分的 25% 征收惩罚性消费税 (excise tax),如果在法定纠正窗口内补提并申报可降到 10%;申报件是 Form 5329(IRS)。该税按该分配年度未足额提取差额计算;后续年度有各自RMD,不把同一差额说成自动每年重罚。
- 早取 10% 附加税:59½ 岁前提取传统 IRA 或应税部分的 401(k),除非落进法定例外清单(2.4 节),一律再加 10% 附加税,在正常所得税之外(IRS)。
- Roth IRA的加拿大供款后果:首次加拿大供款前一刻的余额为冻结养老金;此后全部账户收益(包括旧本金产生的收益)失去该养老金递延待遇。供款本金本身不是再次产生的所得,须追踪税基与逐账户选举(见4.4)。
ℹ️
「递延」不是「免税」
传统 IRA、401(k) 都只是把课税推迟,不是把它取消。跟 RRSP 一样,它们是税率套利工具——赌的是提取年份的边际税率比供款年份低,加上几十年复利的时间价值。真正的免税工具是 Roth 一族,对应 TFSA。
二、2026 税年现行规则与数字
2.1 三列表:供款限额、扣除递减区间与 RMD 年龄,2024 → 2025 → 2026
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 401(k)/403(b)/457/TSP 选择性递延上限 | 23,000 美元(2024 税年;已生效;官方公布值) | 23,500 美元(2025 税年;已生效;官方公布值) | 24,500 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 50 岁以上追加供款(401(k) 等) | 7,500 美元(2024 税年;已生效;官方公布值) | 7,500 美元(2025 税年;已生效;官方公布值) | 8,000 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 60–63 岁特别追加供款(SECURE 2.0) | 不适用(2025首设) | 11,250 美元(2025 税年;已生效;官方公布值) | 11,250 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 传统 IRA / Roth IRA 供款上限 | 7,000 美元(2024 税年;已生效;官方公布值) | 7,000 美元(2025 税年;已生效;官方公布值) | 7,500 美元(2026 税年;已生效;官方公布值) | 已生效 |
| IRA 50 岁以上追加供款 | 1,000 美元(2024 税年;已生效;官方公布值) | 1,000 美元(2025 税年;已生效;官方公布值) | 1,100 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 传统 IRA 扣除递减区间(单身,本人参加雇主计划) | 77,000 美元(2024 税年;已生效;官方公布值)–87,000 美元(2024 税年;已生效;官方公布值) | 79,000 美元(2025 税年;已生效;官方公布值)–89,000 美元(2025 税年;已生效;官方公布值) | 81,000 美元(2026 税年;已生效;官方公布值)–91,000 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 传统 IRA 扣除递减区间(合报,本人参加雇主计划) | 123,000 美元(2024 税年;已生效;官方公布值)–143,000 美元(2024 税年;已生效;官方公布值) | 126,000 美元(2025 税年;已生效;官方公布值)–146,000 美元(2025 税年;已生效;官方公布值) | 129,000 美元(2026 税年;已生效;官方公布值)–149,000 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 传统 IRA 扣除递减区间(合报,本人未参加但配偶参加) | 230,000 美元(2024 税年;已生效;官方公布值)–240,000 美元(2024 税年;已生效;官方公布值) | 236,000 美元(2025 税年;已生效;官方公布值)–246,000 美元(2025 税年;已生效;官方公布值) | 242,000 美元(2026 税年;已生效;官方公布值)–252,000 美元(2026 税年;已生效;官方公布值) | 已生效 |
| Roth IRA 供款递减区间(单身/户主) | 146,000 美元(2024 税年;已生效;官方公布值)–161,000 美元(2024 税年;已生效;官方公布值) | 150,000 美元(2025 税年;已生效;官方公布值)–165,000 美元(2025 税年;已生效;官方公布值) | 153,000 美元(2026 税年;已生效;官方公布值)–168,000 美元(2026 税年;已生效;官方公布值) | 已生效 |
| Roth IRA 供款递减区间(合报) | 230,000 美元(2024 税年;已生效;官方公布值)–240,000 美元(2024 税年;已生效;官方公布值) | 236,000 美元(2025 税年;已生效;官方公布值)–246,000 美元(2025 税年;已生效;官方公布值) | 242,000 美元(2026 税年;已生效;官方公布值)–252,000 美元(2026 税年;已生效;官方公布值) | 已生效 |
| RMD 强制起始年龄 | 73 岁 | 73 岁 | 73 岁(2033 年起变 75 岁) | 已生效 + 已立法排期 |
出处见页末「来源」;分报(married filing separately)参加雇主计划的传统 IRA 扣除递减区间固定为 $0–$10,000,是法定值、从不指数化,三个税年都一样。
2.2 RMD 机制:起始年龄、73 到 75 的排期、以及漏提的代价
起始年龄现行值是 73 岁,具体触发点是「达到 73 岁那一年的次年 4 月 1 日」这个法定必要开始日 (required beginning date)——所以满 73 岁那一年年底之前不动也不算漏提,真正的截止线在次年 4 月 1 日。此后每一年的 RMD 都必须在当年 12 月 31 日前完成,第一年若选择推迟到次年 4 月 1 日再取,当年就要在同一自然年内做两次提取,等于把两年的收入并到一年报(IRS)。
73 岁不是终点,是一个正在被推迟的坐标。 SECURE 2.0 第 107 条把起始年龄按出生年份分两档往后排:法条原文的两个门槛分别是「2022 年 12 月 31 日后满 72 岁、且 2033 年 1 月 1 日前满 73 岁的人,适用年龄 73」以及「2032 年 12 月 31 日后满 74 岁的人,适用年龄 75」(U.S. Government Publishing O…)。1959年出生者存在法条重叠:2024最终规章为此留空,同期拟议规章建议73岁,本次未核得该点最终定稿,不把提案写成已生效。已最终明确的档是1951–1958年出生73岁、1960年以后75岁(irs.gov);1959年个案须追踪最终规则。
漏提的代价已经从「致命」降到「疼」。 旧制下漏提 RMD 要罚未提取部分的 50%,SECURE 2.0 把它降到 25%,如果在法定纠正窗口内补足并按 Form 5329 申报,还能再降到 10%(IRS)。这不是免罚,是把一次几乎致命的罚则改成了一次可以合理协商的疼痛——但前提是主动发现并补救,不是等着 IRS 来查。
纠正窗口取IRS缺额通知邮寄日、评税日、发生年度之后第二税年末三者最早;合理错误且已补救可另申请豁免,并非每人固定享有完整两年(IRS)。雇主计划可按适用年龄与退休年份较晚者起算,5%所有者及计划条款例外;IRA没有继续工作延期。
RMD 具体金额怎么算,不是拍脑袋定的比例,是一张表。 每年的提取额=上一年 12 月 31 日的账户余额 ÷ IRS 公布的「统一寿命表」(Uniform Lifetime Table) 里对应当年年龄的分母;配偶是唯一受益人且比本人小 10 岁以上时,改用「联合与最后生存者预期寿命表」(Joint Life and Last Survivor Table),分母更大、当年最低提取额相应更低。这张表每年更新版次但分母结构长期稳定,与加拿大 RRIF 的法定因子表(见 ca-invest-03)是同一种设计思路:用一张年龄对应表格把「还能活多久」标准化,而不是让每个人自己估算余命。多提没关系(多提的部分不能算进以后年份的额度),少提则触发 2.2 节那条 25%/10% 的消费税。
Roth 一族继续躲在 RMD 之外,而且这条豁免最近扩大了一次。 Roth IRA 在持有人在世期间从不受 RMD 约束,这条规则一直没变;真正的变化是 SECURE 2.0 把这条待遇扩展到了 401(k)/403(b) 计划里的「指定 Roth 账户」(designated Roth account)——现行规则下,持有人在世期间同样不必从这类账户强制提取(IRS)。这一条在考试口径写作的 2024 税年前后刚刚落地,读考试口径时要留意版本。
2.3 Roth IRA 的两套五年规则,以及取款的先后顺序
Roth IRA 常被讲成「一条五年规则」,实际是两套各自独立计时的钟:
一套判断整个账户能不能拿「合格提取」的免税待遇——从本人名下第一次给任意 Roth IRA 供款那个税年的 1 月 1 日起算满五年,且同时满足「年满 59½ 岁 / 身故 / 伤残 / 首套房(终身 $10,000)」四个条件之一,提取才算合格提取,本金与收益一并免税(IRS)。这个钟一旦起算,对本人名下所有 Roth IRA 通用,不会因为开了新账户重新计时。
另一套是每一笔转换或滚存单独起算的五年——把传统 IRA 转换成 Roth IRA,或把合格计划滚存进 Roth IRA,每一笔都单独计时,判断的是这笔钱如果提前取出要不要再补 10% 早取附加税,与上面判断「合格提取」的钟不是同一件事,也不需要同步(IRS)。
取出来的钱按固定顺序认定来源,不是取多少算多少:先出常规供款(免税免罚,因为本来就是税后钱)→ 再出转换/滚存本金(先进先出)→ 最后才轮到账户增值部分(未满足合格条件时,这部分才要计税,且可能触发 10% 早取附加税)(IRS)。这条顺序规则是判断「这笔提款到底要不要交税」时唯一权威的算法,比直觉里的「先进先出」或「按比例」都更精确。
2.4 早取例外按账户类型分别核
59½岁前的应税提款一般另有10%税,但豁免表分IRA与雇主计划两列。高等教育、合资格首次置业终身10000、符合条件失业期间医保费是IRA通道,不能直接套给401(k);计划离职年龄55例外又不能倒套IRA。伤残、死亡、符合条件的等额定期给付等须各核条件。合资格出生或收养分配上限5000按每位父母每名孩子适用,并非终身总额。医疗费例外超过AGI的7.5%部分,常规所得税仍可能须缴(irs.gov)。
2.5 慈善捐赠合格分配(QCD):满足 RMD 的另一条路,资格年龄却是另一个数字
合格慈善分配 (Qualified Charitable Distribution, 简称 QCD) 是传统 IRA 里一条常被和 RMD 混为一谈、实际是两件独立事情的机制:由 IRA 托管机构直接把钱打给一个符合条件的慈善机构,这笔钱既不计入当年收入,也可以同时计入当年 RMD 的完成额(如果本人已经到了 RMD 年龄)(IRS)。上限逐年指数化:2024 税年 $105,000,2025 税年 $108,000,2026 税年现行 $111,000;捐入分割利益实体 (split-interest entity) 的一次性选择上限则是 2025 $54,000、2026 $55,000(IRS)。
真正反直觉的一点是资格年龄。 QCD 自 2006 年立法以来的资格线一直是 70½ 岁,SECURE 2.0 把 RMD 起始年龄推到 73 岁、以后还要推到 75 岁的这几次调整,都没有动过 QCD 的这条线(IRS)。结果是:一个 71 岁、还没有 RMD 义务的人,已经可以用 QCD 把 IRA 里的钱直接捐出去、不计入收入;而对一个已经 73 岁、正在履行 RMD 的人来说,QCD 是让这笔本来要计入收入的强制提取,变成不计入收入的一条正规路径——同一个工具,在两个不同年龄段解决的是两个不同的问题。
ℹ️
QCD 不能再叠加一次慈善捐赠抵扣
QCD 的钱不计入收入,但不能再按 Schedule A 申报一次慈善捐赠抵扣——同一笔钱只能享受一次税务优待,多报一次抵扣是常见的申报错误。
三、实务流程:哪张表、哪一行、什么期限
3.1 一年的动作落在哪几张表上
- Form 1099-R:金融机构按当年提取金额出具,全额应税的普通传统IRA提款通常落 Form 1040 第 4b 行(第 4a 行不填),401(k) 等雇主计划提款落第 5a/5b 行;Box 7 的分配代码(如「1」=早取无例外、「2」=早取有例外、「7」=正常提取、「G」=直接滚存)是核对起点;代码错误不替代实际资格,须按适用表格纠正。
- Form 5329:漏提 RMD 的 25%/10% 消费税、早取 10% 附加税(若 1099-R 未正确标注例外代码)都通过这张表申报;申请豁免消费税需要附一份说明书,证明已采取补救措施。
- Form 8606:申报不可扣除的传统 IRA 供款、传统 IRA 转 Roth 的转换金额、以及 Roth IRA 非合格提取的应税部分计算——这张表建立的基础额 (basis) 台账,决定了未来每一次提取有多少不再被重复课税。
3.2 期限:三个不同的时钟
- RMD 首年最晚 4 月 1 日:达到 73 岁那一年的次年 4 月 1 日前完成第一次提取;此后每年 12 月 31 日前完成当年提取。
- 60 天滚存窗口:从一个退休账户直接拿到钱(未走机构间直转)后,必须在 60 天内存入另一个合格账户才算免税滚存,逾期须核豁免或自我认证条件,否则应税部分计收入。IRA到IRA间接滚存按滚动12个月合并本人全部IRA只能一次;机构直转、Roth转换及计划滚存等不计入此限制。
- Roth 五年钟:本人第一次向任意 Roth IRA 供款那个税年的 1 月 1 日起算;每一笔转换单独起算,与上面的钟并行不悖。
3.3 IRS 会怎么核
金融机构出具的 Form 1099-R 会同步报给 IRS,系统按 SSN/ITIN 自动比对纳税人当年申报的分配金额与代码;漏报 1099-R 上的收入是最容易被系统自动抓到的错报类型之一。第 5329 表申报的消费税与附加税同样进入自动比对流程,长期不提 RMD 而不主动申报补救,大概率会收到 CP 系列通知信要求解释。
四、联邦之外:加拿大读者为什么必须懂这条
对一个纯粹在美国工作、退休、终老的人来说,本页前三节已经够用。但对一个搬过一次国境线的人,这条规则只是故事的一半——另一半发生在加拿大这一侧的 T1 上,以及协定夹在中间怎么分配征税权。
4.1 定期给付协定封顶 15%,一次性给付没有这层保护
加美税收协定第十八条 (Article XVIII) 把「养老金」(pensions) 定义得很宽,明文包括美国的 IRA(含 401(k) 这类雇主计划)与加拿大的 RRSP/RRIF(IRS(Treasury 条约文本))。协定第 2(a) 款把源头国对定期给付 (periodic pension payment) 的预扣税封顶在 15%——这一条是双向对称的:加拿大对付给美国居民的定期 RRIF/RRSP 给付封顶 15%(见 ca-invest-03),美国对付给加拿大居民的定期 IRA/401(k) 给付同样封顶 15%。
但这层 15% 的保护只写给「定期」两个字,没有写给「一次性」。 协定条文里明确享受 15% 上限的是「periodic pension payment」;一笔一次性、非定期的提款不落在这条款的保护范围内,源头国就退回国内法的默认预扣档——美国对非居民外国人 (nonresident alien) 的法定默认预扣通常是 30%,除非另有条文或双边安排可用。换句话说,同一个账户、同一笔钱,非居民外国人选择的给付形态可能影响预扣;美国公民须另核保留条款与国内法,不能照套NRA默认30%(IRS(Treasury 条约文本))。要拿到 15% 这档,通常需要向付款机构提交声明本人居民身份与主张协定待遇的表格。
4.2 加方申报先确定计划性质与应税部分
CRA第11500行指引要求以加元报告境外养老金毛额,并提示某些款项另行归类、美国IRA提款或转换须联系CRA。不能把前面加拿大养老金段落的一次性第13000行提示,推成所有美国退休账户统一分叉。传统IRA属于FRA,纳入金额限于假定本人为美国居民时会应税的部分,不能把已有税基再次全额课税;转换即使未拿到现金也可能触发收入(canada.ca、CRA)。已付外国税须另算联邦及省级FTC限制,不保证全部抵回;协定免税部分按第25600行及具体条文处理。
4.3 s.60(j)外国退休款转入加拿大计划的两个分支
外国雇主养老金适用60(j)(i):须非系列定期款,并归属于本人、配偶或前配偶等符合条文的非居民服务。非定期不等于必须清空整个账户。传统IRA另有60(j)(ii)与60.01的FRA分支,按已纳入收入且非定期的合资格金额计算,并剔除可合理归于本人/配偶/前配偶以外人士供款的部分,不能笼统写成法律没点名的灰区(加拿大联邦法规库、laws-lois.justice.gc.ca、canada.ca)。
符合条文并作指定后,在当年或次年60天内向本人合资格RRSP或RPP支付的金额可按该条扣除;该条列出的接收计划不包括直接向RRIF供款。是否需要自备资金补足美方预扣、外国税能抵多少,必须独立计算;扣除本身不保证双边税款归零。
4.4 反方向:美国人的 RRSP 与 Roth IRA
持美国国籍或绿卡而在加拿大生活的人(详见 xb-02-us-citizen-in-canada-two-returns),名下的 RRSP/RRIF 在美方享受协定第十八条第七款给的自动递延——现行规则下这项递延不需要逐年勾选或另附表,「合资格个人」自动适用,2014 年之前需要另交的 Form 8891 已经取消(IRS)。但递延只解决「账户内增值要不要在美国报税」这一个问题,FBAR (FinCEN Form 114) 与 Form 8938 的申报义务照常成立,8938 的六档门槛是法定值、不随通胀调整。
Roth IRA需向加拿大主管机关按每个账户作一次递延选举,通常期限为成为居民税年的报税到期日;迟交联系主管机关处理,并核信息申报。首次“Canadian Contribution”之前一刻的余额保留冻结养老金属性,不是移民日余额。此后全部收益,包括旧余额产生的收益,须按普通投资账户判断加拿大课税;新供款本金不因此再算一笔所得。传统IRA或传统401(k)转入Roth属于加拿大供款,Roth IRA间或Roth401(k)转入Roth IRA的合资格滚存不算。提款还须核在美国是否免税等协定条件(canada.ca)。
五、历史变革:一条不断被推后的年龄线
RMD 起始年龄的推移分了三步走。 1986 年确立的传统起点是 70½ 岁;2019 年底通过的第一版 SECURE 法案把它推到 72 岁;2022 年底通过的 SECURE 2.0 又推到 73 岁,并且已经写死了 2033 年推到 75 岁的排期——三次调整方向一致,间隔却越来越短,反映的是国会对「工作与储蓄寿命在拉长」这件事的持续再评估,不是一次性的政策修正。
漏提的罚则从「致命」变成「疼」。 旧制下未足额提取 RMD 要按差额的 50% 缴消费税,是美国税法里数一数二严厉的罚则之一;SECURE 2.0 把它降到 25%(及时补救降到 10%),这条改革比年龄推移更晚才被普遍讨论,但对已经犯过错、正在补救的纳税人而言,实际影响可能更直接。
60–63 岁的「超级追加供款」是一项全新发明,2024 税年的考试口径版本很可能完全没有覆盖它——这一档在 2025 税年才首次生效,2024 税年不存在,不是「考试口径漏写」而是「当年确实还没有」。
指定 Roth 401(k)/403(b) 账户的 lifetime RMD 义务被取消,这是 SECURE 2.0 里相对不显眼但影响深远的一条,让雇主计划里的 Roth 账户第一次在这一点上与 Roth IRA 完全看齐;2024 税年前后的考试口径版本,需要留意成书时点是在这条规则落地之前还是之后。
Roth 转换的「重新定性」(recharacterization) 在 2018 年被彻底取消——2017 年底的税改法案规定,2018 纳税年度起,把传统 IRA 转换成 Roth IRA 之后不能再反悔改回传统 IRA;这条改革比本页其他内容都早,但至今仍是最容易被过时资料误导的一点,因为「转换可以反悔」曾经长期是行业默认认知。
六、案例:三个跨境场景(人物与数字均为示例)
案例一 · 本拿比的搬迁工程师:一个没转走的 401(k)
Daniel 曾在美国工作八年(其中六年住在美国、两年跨境通勤但仍是加拿大税务居民),401(k) 里留下 $180,000 没有处理,五年前搬回卑诗省后一直放着不动。他今年 58 岁,问顾问要不要现在把这笔钱转进 RRSP。答案取决于三件事:这 $180,000 里只有对应他六年美国居民身份期间服务年资那部分(假设按年资比例约 $135,000)才可能落进 s.60(j) 的覆盖范围,跨境通勤那两年的部分因为他当时仍是加拿大居民而不合格;他打算整笔转还是留在账户里定期领取(分期领取不满足 s.60(j) 「非分期」的条件);以及美国那边一次性提取会触发的默认 30% 预扣(除非另有安排)会不会造成短期现金流压力——是否能通过FTC抵回必须单算,不能因有s.60(j)扣除便假定能大部抵回,预扣本身仍先在提款当下发生,$135,000 的 30% 预扣是超过 $40,000 的现金被暂时扣住,这笔短期流动性缺口需要提前规划,不能等提款之后才发现。
案例二 · 素里的退休夫妇:定期领 IRA 该不该选协定待遇
Grace为加拿大居民、非美国公民或美国税务居民,65岁从美国传统IRA 每月领取 $1,500,属于「定期给付」。她需要向 IRA 托管机构提交声明主张协定待遇,把美方预扣从默认档降到协定封顶的 15%;这笔收入同时要在加拿大 T1 的 line 11500 全额入账(按加元折算),已被美方预扣的部分通过 line 40500 申报外国税收抵免。如果 Grace 忘了申报协定待遇,美方可能按更高的默认预扣档扣款,多扣的部分不会自动退回,需要向 IRS 另行申请退税——这笔行政成本,比多花十分钟填一份声明表格贵得多。
案例三 · 列治文的美国公民:一个「污染」了一半的 Roth IRA
Michael移民时Roth余额40000,首次加拿大供款前已涨至45000,然后供入15000,之后收益8000(均示例)。若已作合资格选举且符合条约条件,冻结基准是供款前45000;其后8000须按来源及实现规则判断加拿大所得,即使来自原有本金也不保留养老金递延。15000供款本金本身不是再一笔应税收入。应保留供款前估值、选举与全部后续交易记录(canada.ca)。
七、常见错报与自查清单
- 把「50 岁追加」和「60–63 岁特别追加」搞混。 61 岁的人能用的是 $11,250 那一档,不是普通的 $8,000——用错档少存了钱,且这个错误一旦过了当年供款截止日就补不回来。
- 忘了 RMD 首年的「双重提取」陷阱。 满 73 岁那一年推迟到次年 4 月 1 日才做第一次提取,会导致同一自然年内要做两次 RMD(上一年的 + 当年的),两笔收入叠加可能把边际税率推高一档——先算一遍两种做法的税负再决定要不要推迟。
- 把 Roth IRA 的「合格提取」五年钟和「转换」五年钟当成一回事。 账户已经过了五年不代表某一笔具体的转换金额也过了五年,两个钟各自独立计时。
- 一次性提取美国退休账户前没想清楚预扣档位。 定期给付协定封顶 15%,一次性给付默认预扣通常是 30%——选择怎么领之前先问一句「这笔钱算定期还是一次性」,而不是提完钱才发现预扣比想象中高一倍。
- 往已经在加拿大境内的 Roth IRA 里追加新供款。 这个动作本身就触发「污染」,把账户从那一刻起拆成两半,很多人是在不知情的情况下做的。
- 以为协定的 15% 是自动生效的。 需要主动向付款机构提交主张协定待遇的声明,不申报就按默认档预扣,多扣的钱不会自动退回。
- 把 QCD 的资格年龄记成了 RMD 的起始年龄。 QCD 从 70½ 岁就能用,比 73 岁的 RMD 起点早了两年半;把两个年龄搞混,会让 70 出头、本可以直接用 QCD 捐赠省一笔税的人白白多等好几年。
- 对同一笔 QCD 既排除收入又申报慈善捐赠抵扣。 两者只能二选一,QCD 已经把这笔钱排除在收入之外,就不能在 Schedule A 上再抵扣一次。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| Individual Retirement Arrangement (IRA) | 个人退休账户 | 个人自行开立的税收优惠退休储蓄工具,分传统与 Roth 两种 |
| 401(k) plan | 401(k) 计划 | 雇主提供的税收优惠退休储蓄计划,供款可税前扣缴 |
| Required Minimum Distribution (RMD) | 必要最低提取额 | 传统账户到达法定年龄后每年必须提取的最低金额,不提要罚 |
| required beginning date | 法定必要开始日 | 达到 RMD 起始年龄那一年的次年 4 月 1 日 |
| excise tax | 消费税(此处指惩罚性税) | 漏提 RMD 时对未提取部分加征的罚性税,现行 25%(法定纠正窗口内补足并申报可降10%) |
| additional tax | 附加税 | 59½ 岁前早取的 10% 罚性税,叠加在正常所得税之上 |
| qualified distribution | 合格提取 | Roth IRA 满足五年期与年龄等条件后的免税提取 |
| 5-year period | 五年期 | Roth IRA 的两套独立计时规则之一:整体合格提取钟或单笔转换钟 |
| ordering rules | 取款顺序规则 | Roth IRA 提款按「常规供款→转换/滚存本金→收益」的固定顺序认定来源 |
| substantially equal periodic payments | 等额定期提取 | 早取 10% 附加税的法定例外之一,按公式领取系列等额款项 |
| direct rollover | 直接滚存 | 退休账户间机构对机构直接转账,不经过纳税人手,不算提取 |
| 60-day rollover | 60 天滚存 | 纳税人直接拿到钱后须在 60 天内存入合格账户才算免税滚存 |
| designated Roth account | 指定 Roth 账户 | 401(k)/403(b) 计划里的 Roth 分支账户,现行规则下也不受 lifetime RMD 约束 |
| recharacterization | 重新定性 | 已在 2018 年取消的「Roth 转换可改回传统 IRA」操作 |
| periodic pension payment | 定期养老金给付 | 协定第十八条 15% 预扣上限唯一覆盖的给付形态 |
| nonresident alien (NRA) | 非居民外国人 | 美国税法对非美国税务居民个人的分类,决定默认预扣档位 |
| Form 1099-R | 1099-R 表 | 退休账户提取的年度报告单,同步报给 IRS |
| Form 5329 | 5329 表 | 申报 RMD 消费税与早取附加税的表格 |
| Form 8606 | 8606 表 | 申报不可扣除 IRA 供款、Roth 转换与非合格提取应税部分的表格 |
| foreign tax credit (FTC) | 外国税收抵免 | 加拿大 line 40500,冲抵已缴外国税,不是直接扣减收入 |
| line 11500 | 第11500行 | 境外养老金通常起点,IRA须核FRA及应税部分 |
| line 13000 | 第13000行 | 特定其他收入,不能仅凭外国退休款一次性便统一填此行 |
| line 25600 | 第 25600 行 | 因协定在加拿大部分或全部免税的境外养老金收入,用这一行申报抵减 |
| s.60(j) | 所得税法第 60(j) 条 | 把非加拿大居民期间归属的外国一次性养老金转入 RRSP 的对应扣除条款 |
| Article XVIII(7) | 协定第十八条第七款 | 给美国人名下 RRSP/RRIF 账户内增值的自动递延,无需逐年勾选 |
| Qualified Charitable Distribution (QCD) | 合格慈善分配 | IRA 托管机构直接把钱打给慈善机构,不计入收入,资格年龄 70½ 岁,从未随 RMD 年龄一起上调 |
| split-interest entity | 分割利益实体 | QCD 一次性选择可捐入的一类信托性质受赠机构,有独立的、更低的上限 |
来源
法条与条约:SECURE 2.0 Act of 2022(Public Law 117-328, Division T)§107 RMD 年龄排期、§109 60–63 岁特别追加供款(U.S. Government Publishing O…)· 加美税收协定第十八条 Pensions and Annuities,含定期给付 15% 上限(IRS(Treasury 条约文本))· 该协定 2007 年第五号议定书之技术说明,Roth IRA「污染」规则(U.S. Department of the Treas…)· 加拿大所得税法 s.60(j) 外国养老金一次性转入 RRSP(加拿大联邦法规库)。
IRS 现行页面与出版物:2026 税年退休账户限额(IR-2025-111,IRS)· 2024 税年限额对照(IR-2023-203,IRS)· RMD 现行规则总览(IRS)· Notice 2025-67 QCD 2026 现行上限(IRS)· Publication 597 美加协定说明,IRA/401(k) 落入「pensions」定义(IRS(Treasury 条约文本))· Publication 590-B 早取例外清单与 QCD 资格年龄(IRS(1、2))与 Roth IRA 五年规则、取款顺序(IRS)。
CRA 现行页面:非居民预扣现行税率总览(加拿大联邦法规库)· Part XIII 与 Part I 的区分(CRA)· s.217 选择申报(CRA)· 非居民 RRSP/RRIF 提取的定期给付定义(加拿大联邦法规库)· 美国人 RRSP 协定第十八条第七款自动递延(IRS)· T1 第 11500/13000/25600/40500 行与美国 IRA 专节(CRA)。
2026雇主计划追加供款:若2025年从计划发起雇主取得的适用工资超过150000,2026追加部分须走Roth;不是全体高收入者一概适用,也不以家庭AGI判断。2026工资门槛用于下一年度时另核(irs.gov)。