核实日期:2026-09-05|本页口径:2026 税年(2027 年春申报)。CPP 与 EI 的上限逐年指数化,雇佣支出里的车辆天花板逐年公布,下次复核 2027-01-31。年度数字总表见 kb-02-numbers-2026;T4 每一个框去哪一行见 ca-core-03-employment-income-t4,本页不重复框号地图,只讲那些数字在报表上被怎么算、怎么退、怎么扣。
上一页把 T4 拆成了十几个框。这一页处理其中最容易被当成「照抄就行」的那两格——Box 16/16A 的 CPP 与 Box 18 的 EI——以及一整类大多数人根本不知道自己够不够格的扣除:Line 22900 的其他雇佣支出。这三件事共用同一个特点:T4 上那个数不是最终答案,只是计算的输入。 雇主扣了多少是一回事,你今年究竟该缴多少、该抵多少、该退回多少,要在 Schedule 8 与 T777 上重新算一遍。读完你应该能做到三件事:拿一张或多张 T4 算出 Line 30800、Line 22215 与 Line 44800 各填多少;判断一个人的供款期是不是不足一年、该按几个月比例;判断自己有没有资格在 Line 22900 上扣一分钱,以及能扣哪些。
66
一、制度设计与底层逻辑:为什么这两笔钱既不是税,也不完全是保险费
1.1 供款换的是权利,所以它必须有上限、有下限、有年龄门
所得税的逻辑是「按能力课征」,赚得越多缴得越多,没有封顶。CPP(Canada Pension Plan,加拿大退休金计划)与 EI(Employment Insurance,就业保险)的逻辑正好相反:它们是用今天的供款去买未来的一份权利,而那份权利本身是有上限的——CPP 退休金按你一生的「可供款收入」计算,EI 福利按你失业前的「可保收入」计算,两者都封顶。既然给付封顶,供款就必须同步封顶,否则高收入者会缴了一辈子却拿不到对应给付。年度最高可供款收入(YMPE)与最高可保收入(MIE)这两个上限,不是政府为了照顾富人设的优惠,而是「缴费—给付」对价关系的必然结果。
同样的对价逻辑解释了另外三件容易被当成怪规矩的事。CPP 有一笔 3,500 元 的基本免税额,因为一份微薄的兼职收入本来就不会显著提高你的退休金,对它征供款只是净损失。CPP 有年龄门(未满 18 岁不供、满 70 岁停供),因为退休金的积累期在法律上就定在这一段。EI 反过来,既没有年龄门也没有免税额——失业风险不分年龄,任何一元受雇收入都可能对应一次未来的失业给付。但 EI 另设了一道低收入闸门:可保收入不超过 $2,000 的人几乎不可能满足领取 EI 的工时条件,所以法律干脆把他们全年缴的保费全额退回(CRA)。这三条差异是本页最高频的串台源:读者会把 CPP 的免税额、比例、年龄规则套到 EI 上,而 EI 一条都不适用。
1.2 一笔 CPP 为什么要劈成两条路走:2019 年那场交易留下的疤
2019 年开始的 CPP 增强改革(CPP enhancement)要把退休金的替代率从收入的四分之一提到三分之一,代价是供款率上升。问题在于:这笔多出来的钱在税务上算什么? 原有的基础供款(base contribution)一直被当作非退还抵免(non-refundable tax credit),按最低税阶率折算——人人一样,对低收入者相对更友好。如果增强段照此办理,等于用一个平均化的抵免去补贴一项将来按收入比例给付的福利。立法者选择了另一条路:增强段走扣除(deduction),按各人的边际税率折算(CRA(1、2))。
后果是同一张 T4 上的同一笔钱被劈成不对等的两半:基础段 4.95% 报 Line 30800 走抵免,第一层增强 1% 与 CPP2 的 4% 合并报 Line 22215 走扣除。 边际税率越高的人,从增强段拿到的税收好处越大;基础段则对所有人一样。这不是记账口味问题,是一次有分配后果的立法选择,而且它决定了你在 Schedule 8 上必须把一笔钱算成三段,而不是一段。
1.3 超缴为什么会发生:多个雇主如何造成超缴
雇主每次发薪就代扣 CPP 与 EI,但没有任何一个雇主知道别的雇主已经扣过多少。一个人年中换工作,或同时打两份工,每一家都会从零开始扣到自己那一份上限为止,加起来就超过了全年该缴的总额。这不是谁的错误,是分散代扣制度的固有盲区。
制度对「多扣」和「少扣」的态度完全不对称,这一点必须记牢:少扣了,雇员不用补——按实际扣缴额申报即可,责任在雇主一侧;多扣了,钱不会自动回来,必须由纳税人自己在申报表上主张,CPP 走 Line 44800、EI 走 Line 45000(CRA(1、2))。这条不对称直接翻译成一句实务建议:一年里换过工作、或者同时有两份 T4 的人,都要专门检查一次超缴。 没人会替你检查。
1.4 雇佣支出的默认答案是「不能扣」
《所得税法》对雇员支出采取的是封闭清单:不在清单上的一律不能扣。CRA 在 Line 22900 的官方页首就把话说死了——大多数雇员什么都扣不了,通勤费、工作服、工具,全部是个人支出(CRA)。为什么这么严? 因为雇员与雇主之间不是独立交易关系,如果放开,任何一笔私人开支都可以被包装成「工作需要」。加拿大就业额(Canada Employment Amount,Line 31260)就是对这一整类零散支出的一次性打包补偿:2026 税年上限 1,501 元,不要凭证、不问你实际花了多少(CRA)。它的存在本身就是「个案不许再扣」的理由。
车辆、差旅等须雇主确认的类别,通常要核对:合同要求你自付、你没拿到(或拿到但已计入收入的)津贴、以及雇主签字的 T2200《雇佣条件声明》。这里有一个被普遍误解的点:T2200 是雇主对事实的证明,不是 CRA 对扣除的批准。 雇主签了字不等于你就够格——扣除资格由法律条件决定,T2200 只是证明其中「雇主要求」这一半(CRA)。凭证要求须按费用类别检查:追索工资等合格法律费、合格技工劳动力流动扣除不以T2200为条件(CRA、加拿大联邦法规库)。
1.5 错报的法律后果
CPP/EI 这两格错了,后果通常是钱:该退的没退(超缴白送),或者多抵了税被 CRA 的自动比对系统改回来并计利息。雇佣支出错了,后果重得多。Line 22900可能接受CRA复核(review),被抽到时会要求你在限期内提交 T2200、T777 与全部凭证;对依法须T2200的费用,缺少证明可能导致扣除被拒;追索工资法律费等例外另判。车辆支出还有一条更硬的:应保留行车日志与收据来支持业务用途分摊;记录不足会使申报金额难以举证。漏报收入罚与重大过失罚有不同法定构成,不能凭“被纠正过一次”直接认定重大过失。须按ITA s.163分别核对漏报事实、金额及主观条件。
二、2026 税年现行规则与数字
2.1 三列表:考试口径那一年、去年、和今年
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| CPP:YMPE / 基本免税额 / 费率 | 68,500 元 / 3,500 元 / 5.95% | 71,300 元 / 3,500 元 / 5.95% | 74,600 元 / 3,500 元 / 5.95% | 已生效(CRA) |
| CPP 雇员最高供款(Box 16) | 3,867.50 元 | 4,034.10 元 | 4,230.45 元 | 已生效(CRA) |
| CPP2:YAMPE / 费率 / 雇员上限(Box 16A) | 73,200 元 / 4% / 188 元 | 81,200 元 / 4% / 396 元 | 85,000 元 / 4% / 416 元 | 已生效(CRA) |
| Line 22215 增强供款扣除上限 | $838.00 | $1,074.00 | 1,127 元 | 已生效(CRA(1、2、3)) |
| EI:MIE / 费率 / 雇员上限(Box 18) | 63,200 元 / 1.66% / 1,049.12 元 | 65,700 元 / 1.64% / 1,077.48 元 | 68,900 元 / 1.63% / 1,123.07 元 | 已生效(CRA) |
| EI 魁省费率 / 雇员上限 | 1.32% / 834.24 元 | 1.31% / 860.67 元 | 1.3% / 895.7 元 | 已生效(三年均回核CRA魁省表) |
| 加拿大就业额(Line 31260 上限) | 1,433 元 | 1,471 元 | 1,501 元 | 已生效(CRA) |
| 技工工具扣除上限 | $1,000 | $1,000 | $1,000(减项换成 1,501 元) | 已生效(CRA(1、2)) |
| 劳动力流动扣除上限 / 距离门槛 | $4,000 / 150 公里 | $4,000 / 150 公里 | 10,000 元 / 120 公里 | 已生效(加拿大财政部) |
| 家庭办公室可用方法 | 只剩详细法 | 只剩详细法 | 只剩详细法 | 已生效(CRA) |
三处最容易照抄出错的地方。第一,Line 22215 的 $1,074.00。 CRA 该页在抓取日(2026-09-05)仍是 2025 税年版,$1,074.00 = $678.00 + $396.00 是去年的上限;2026 税年要按当年参数重算成 711 元 + 416 元 = 1,127 元(CRA)。照抄一年前的官方页,2026 报税会少扣 $53。第二,EI 的费率在降而保费在涨。 1.66% → 1.64% → 1.63% 三年连降,但 MIE 涨得更快,所以雇员最高保费仍逐年上升。考试口径那一代写的是「费率从 1.63% 涨到 1.66%」,方向和现在正好相反。第三,CPP2 的 2024 值只是爬坡第一年。 YAMPE 在 2024 是 YMPE 的 107%、2025 是 114%,2025 起已采用约114%的第二上限,雇员上限从 $188 一路到 416 元;拿考试口径的 $188 去推 2026,会低估一倍以上。
⚠️
3,500 元 这个数从 1997 年起就没动过
CPP 基本免税额不指数化。YMPE 每年按平均工资涨,而免税额定死在 3,500 元,于是它在可供款收入中的占比逐年缩小——2026 税年它只相当于 YMPE 的 4.7% 不到(3,500 元 ÷ 74,600 元,两个数均见 CRA)。没有任何一次「加税」发生,但实际供款基数在悄悄扩大。 这是「冻结值本身就是政策」的典型例子,也是本页少数几个「今年和明年一样」的数字,出题时它常被当成干扰项。
2.2 Schedule 8 第三部分:五段算法
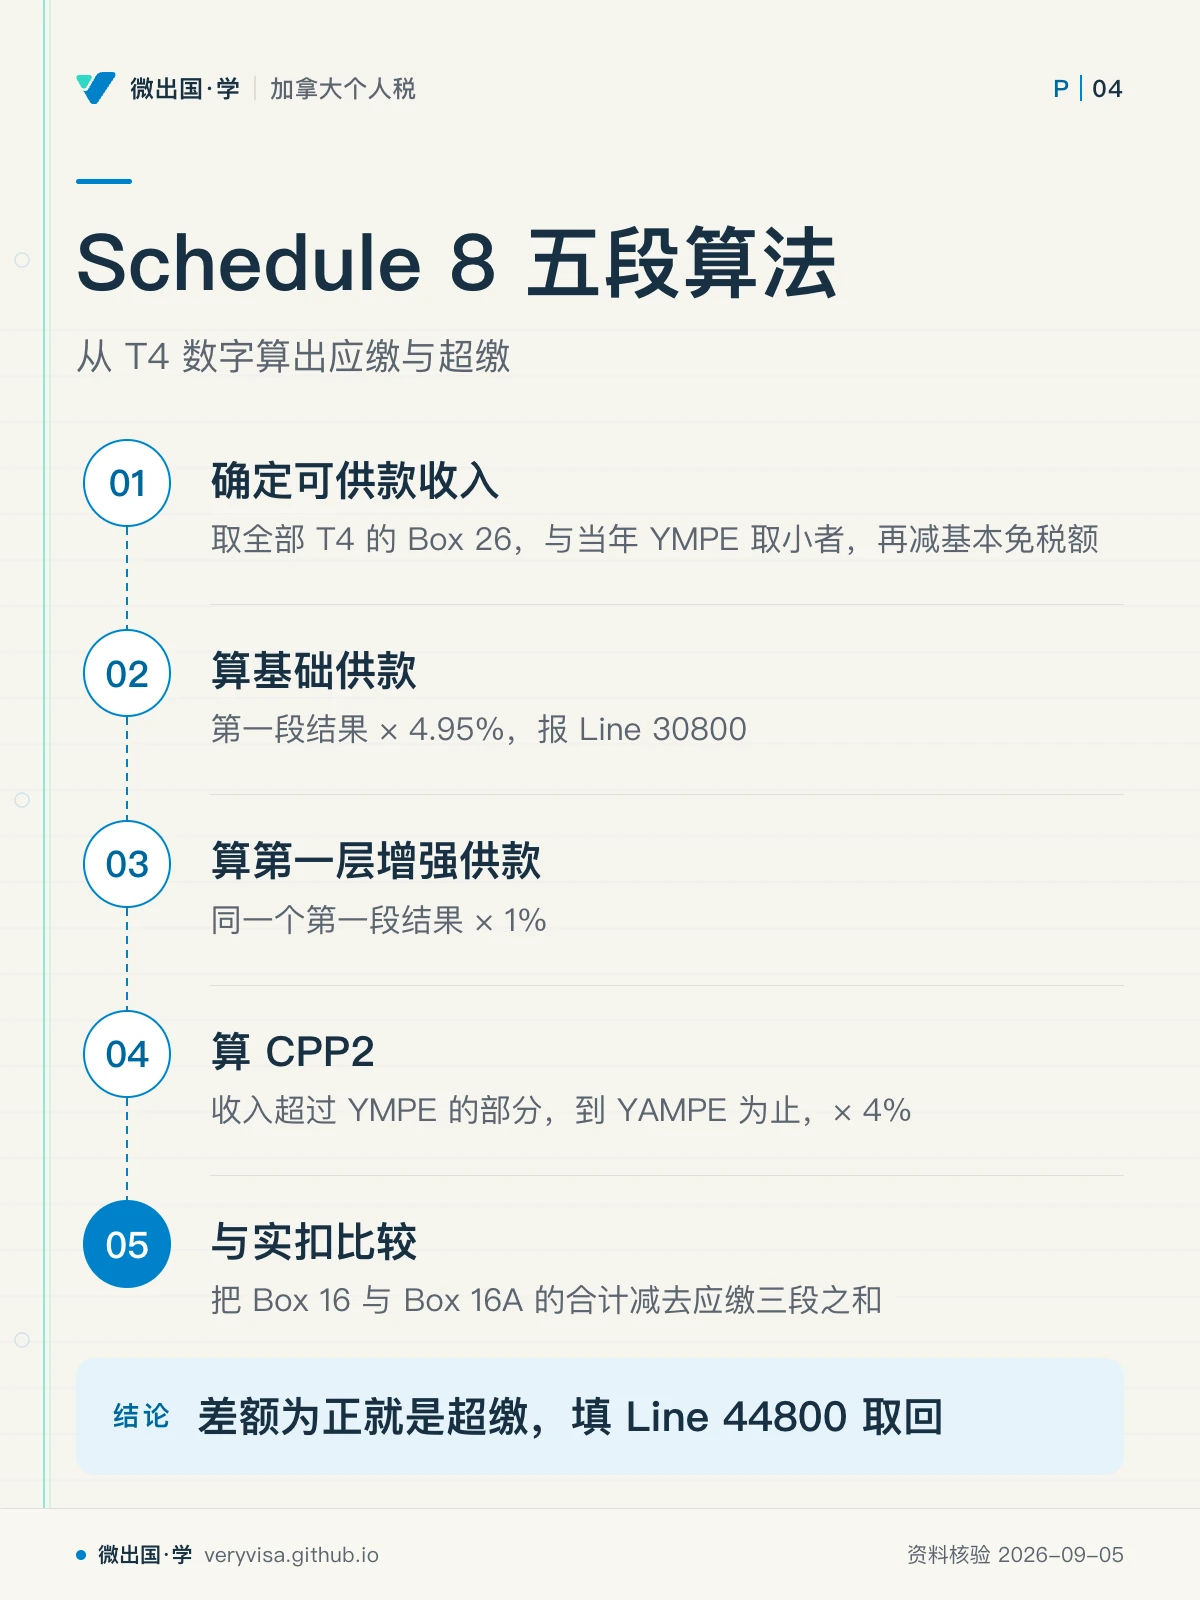
Schedule 8《加拿大退休金计划供款与超缴》是把 T4 上的数字翻译成报表三行(Line 30800、Line 22215、Line 44800)的那张表。第三部分处理雇佣收入,逻辑固定为五段:
第一段,确定可供款收入。 取全部 T4 的 Box 26(CPP 可供款收入;Box 26 空白时用 Box 14),与当年 YMPE 取小者,再减基本免税额。2026 税年:min(收入, 74,600 元) − 3,500 元。
第二段,算基础供款。 第一段结果 × 4.95%,这是 Line 30800 的应缴基础供款。2026 税年满额者=(74,600 元 − 3,500 元) × 4.95% = 3,519.45 元。
第三段,算第一层增强供款。 同一个第一段结果 × 1%。2026 税年满额者=71,100 元 × 1% = 711 元。
第四段,算 CPP2。 收入超过 YMPE 的部分,到 YAMPE 为止,× 4%。2026 税年满额者=(85,000 元 − 74,600 元) × 4% = 416 元。第三段与第四段相加进 Line 22215。
第五段,与实扣比较。 把 Box 16 与 Box 16A 的合计(实际被扣的)减去第二、三、四段之和(应该缴的)。差额为正就是超缴,填 Line 44800 取回;为负是欠缴,不用补(CRA)。关键在于:一旦有超缴,Line 30800 与 Line 22215 填的都是「应缴」而不是「实扣」,否则同一笔钱会被同时抵免一次又退还一次。
ℹ️
三层是一个整体,会互相抵销
超缴与欠缴不是分层结算的。一个人完全可能在基础段被扣多了、同时 CPP2 一分没被扣(因为每个雇主单看都没超过 YMPE),Schedule 8 把三段合并成一个净额去比较。所以会出现这种局面:账面上你欠着 CPP2,但整体仍是超缴,最后还是拿到退款,而那笔 CPP2 也不用你另外补缴——它已经在净额里被扣掉了。第六节案例一就是这个形态。
2.3 按月比例:什么时候供款期不满一年
供款期(contributory period)短于全年时,YMPE、YAMPE 与基本免税额三个数都要按月打折(各除以 12 再乘以合格月数),费率不变。五种触发情形与月份口径,权威出处是 CRA 的雇主扣缴页(CRA):
| 情形 | 合格月数怎么数 | 例子(事件发生在 5 月) |
|---|---|---|
| 当年满 18 岁 | 生日当月之后的月数 | 7 个月(6–12 月) |
| 当年满 70 岁 | 到生日当月为止 | 5 个月(1–5 月) |
| 提交 CPT30 停缴(须已满 65 未满 70 且在领 CPP/QPP) | 到交表当月为止;选择次月 1 日生效 | 5 个月 |
| 当年被认定为 CPP 伤残 | 到被认定当月为止 | 5 个月 |
| 当年身故 | 到身故当月为止 | 5 个月 |
EI 一条都不适用。 EI 没有年龄下限或上限、没有基本免税额,任何情形都不按月比例——一个 5 月满 18 岁、暑期打工的学生,CPP 按 7 个月折算,EI 却按全年规则、按实际可保收入全额计算。这是本页最值得单独记一次的对照。
2.4 EI 那一侧:$2,000 是开关,不是免税额
EI 保费的算法简单到几乎没有空间出错:可保收入(Box 24;Box 24 空白才用 Box 14)× 当年费率,2026 税年 1.63%,封顶 1,123.07 元。真正的考点全在两端。
低端是 $2,000 这道开关。 可保收入不超过 $2,000 的人,不在 Line 31200 报抵免,而是把全年已扣保费全额填进 Line 45000 退回(CRA)。注意它不是免税额——不是「前 $2,000 免缴」,而是「低于这条线的人整笔退回」。刚过 $2,000 的还有一段渐退:T2204 用「已扣保费减去超出 $2,000 的部分」算出部分退还额,所以收入在 $2,000 出头的人拿回的是一部分而不是零。(这段渐退的具体算式在 T2204 表本身,本页未逐行复核该表的 2026 版。)
高端是多雇主超缴。 每家都扣到自己那一份上限,合计超过 1,123.07 元 的部分用 T2204 算出、填 Line 45000(魁省居民与非居民改用 Schedule 10)。差额在 $1 及以下不退。
✕
「退保费」和「退福利」是两条完全不同的路
领过 EI 福利之后因为收入过高要退还一部分(social benefits repayment),不能填 Line 45000——那走 Line 23200 的扣除,或者按 Line 23500 的回收规则处理(CRA)。中文语境里两件事都叫「退 EI」,但一个是把多缴的保费要回来(可退还抵免,增加你的退税),另一个是把多领的福利还回去(扣除,减少你的应税收入)。填反了,CRA 的比对系统一定会改,而且是在评税之后。
魁省另有一套:QPIP/PPIP 取代了 EI 的产假与育儿福利,所以魁省的 EI 费率更低(2026 税年 1.30%,上限 895.7 元),另有 PPIP 保费(T4 的 Box 55/56)。在魁省工作但年末居住在其他省的人,Line 31200 上要把 Box 18 与 Box 55 相加——因为他适用的是联邦那一套给付,却按魁省费率缴了两笔。
2.5 Line 22900:谁扣得了,扣什么,扣在 T777 的哪一行
先分清两类雇员。受薪雇员能扣的项目按 T777 的行序排列:会计与法律费(8862)、车辆支出(9281)、差旅中的餐饮(8523)与住宿(9200)、停车费(8910)、办公用品(8810)、办公室租金与电话等其他支出(9270)、家庭办公室支出(9945)。佣金雇员(T4 的 Box 42 有数)在同一份清单之上,多出娱乐费、广告与推广、报税费、租赁办公设备,以及家庭办公室里的房屋保险与地税(CRA)。
代价是一条封顶:佣金口径下的支出总额不得超过 Box 42 的佣金收入,加上车辆的资本成本折让(CCA)与贷款利息。 受薪口径没有这条封顶(家庭办公室另有限制)。所以佣金雇员每年可以二选一,而且选受薪口径反而更划算是常态——只要你的支出总额已经逼近佣金额,多出来的那几项(娱乐、广告)救不了你,反而被封顶砍掉更多。CRA 官方例题演示的正是这个反直觉结果(CRA)。这个选择逐年独立,今年选了受薪,明年可以换回来。
家庭办公室(work-space-in-the-home)是今天最常被问到的一项,也是变化最大的一项。资格要满足四条,其中两条各有两个替代口径(CRA):
一是雇主要求你在家办公。这一条已经被 CRA 明显放宽:不必写进劳动合同,口头或书面约定即可;员工与雇主正式签订的自愿远程办公安排,同样视为「被要求」。二是你自己承担了相关支出且未被报销。三是二选一的空间条件:在家工作时间超过 50% 且连续至少四周(一年里可以有多段,各段分别算),或者该空间专用于工作并经常持续地用于当面会客——CRA 明确电话与线上会议不算。四是支出直接用于你的工作。
能扣什么,受薪与佣金两栏差别很大(CRA):
| 项目 | 受薪雇员 | 佣金雇员 |
|---|---|---|
| 电费、暖气、水费 | 可 | 可 |
| 公寓管理费中的水电暖部分 | 可 | 可 |
| 家庭网络接入费 | 可 | 可 |
| 租金(租住的房或公寓) | 可 | 可 |
| 小额维修与保养 | 可 | 可 |
| 房屋保险 | 不可 | 可 |
| 地税 | 不可 | 可 |
| 租赁手机/电脑/平板 | 不可 | 可 |
| 按揭利息、按揭本金 | 不可 | 不可 |
| 网络开通费、家具、资本性改造、墙面装饰 | 不可 | 不可 |
⚠️
房主和租客在这一格上不平等,而且不平等的方向和直觉相反
租客可以按比例扣租金;房主不能扣按揭利息,也不能虚拟一笔「自有房租金」来扣。一个每月还 $4,000 按揭的温哥华房主,家庭办公室能扣的只有水电暖、网络与小额维修那几项;隔壁租金 $3,000 的租客却能把租金按面积比例扣进去。这不是漏洞,是税法只认「实际支付给第三方的费用」,不认自有资产的机会成本。
分摊算法两步:先按工作空间面积 ÷ 住宅总面积,再(如果该空间并非专用)按工作使用时间比例打第二折。只与工作空间相关的支出(例如粉刷那一间的费用)不按面积分摊,但仍要按时间分摊。扣除额受净雇佣收入限制:家庭办公室支出不能制造或扩大雇佣亏损,而且要在 T777 上先扣完其他所有支出、剩下的空间才轮到它;扣不完的部分可以结转,但只能对着同一个雇主的收入用;没有该雇主收入的年度不能使用,不把离职本身写成自动销毁结转。
技工工具:现行公式是 min($1,000,工具成本 − 当年加拿大就业额),再受「技工雇佣收入减就业额」的上限约束。CRA 2025 税年例题用的就业额是 $1,471;2026 税年要换成 1,501 元(CRA(1、2))。也就是说,2026 税年买了 $2,500 工具的电工,可扣额是 min($1,000, $2,500 − 1,501 元) = $999。工具当年不扣就作废,不能结转。
劳动力流动扣除(建筑业技工与学徒的临时搬迁支出)2026 税年起两个参数同时变:上限 $4,000 → 10,000 元(此后指数化),临时住宿相对普通住所接近同一临时工地的距离差额 150 公里 → 120 公里(加拿大财政部)。不变的是「合格支出不得超过该次搬迁相关雇佣收入的 50%」这条封顶。这一项不需要 T2200。
车辆支出按工作公里占全年总公里比例分摊;收据、T2200及支出资格另核。三个上限须分开核,不能因为其中一项尚缺执行文本,就把三项都说成“CRA未公布”。
| 参数(普通乘用车,税前) | 2024历史口径 | 2025口径 | 2026使用边界 |
|---|---|---|---|
| Class 10.1资本成本 | 37,000元 | 38,000元 | 不在本页提供可直接填表的精确值,原因见下 |
| 新租约月租金参数 | 1,050元 | 1,100元 | 1,100元;还要按实际用途及法定租赁公式限制 |
| 新购车贷款月利息参数 | 350元 | 350元 | 350元;不得超过实付及可归属的利息 |
历史与未改变的参数均可回 ITR s.7307(1)–(3) 核对(laws-lois.justice.gc.ca)。2026-09-07取到的 Justice 合并本仅更新至2026-06-21,资本成本末项仍写2024年后38,000元;财政部已有2026新参数公告,不能把旧汇编这一行当成2026新车上限,也不能在未取得配套法条或CRA执行页时把公告标成已核法。这一项应在申报前查当年 T777/CRA执行资料;本页不提供2026新购车CCA计算例题。租金与利息已取得条文支持,状态为已生效。
2.6 扣完支出,还能再退一次消费税
雇佣支出里通常含 GST/HST,而这笔钱本来该由雇主承担。Form GST370 就是把它退给你的通道,退款报在 Line 45700(CRA)。资格看两件事:你确实扣了含税的雇佣支出,并且你的雇主是 GST/HST 登记人。银行、券商、信托公司、保险公司、信用合作社等「列名金融机构」的雇员一律不合格——BC 有大量读者正在这些行业里,这一条要先看。
不合格支出包括:本身不含 GST/HST 的项目(保险费、按揭利息、住宅租金、车辆牌照与登记费、工资)、在境外发生的支出、向非登记小供应商购买的、以及已被雇主报销的部分;餐饮与娱乐只退 50%。CCA 那部分按购车时适用的税率折算:GST 是 5/105,HST 依税率是 13/113、14/114 或 15/115。14/114 这一档是新的——新斯科舍 2025 年 4 月 1 日把 HST 从 15% 降到 14%(CRA)。
两条程序性硬规则:四年时效(从支出所属年度年末起算),每个日历年只能提交一张 GST370。还有一条会咬人的联动:退回来的钱要计入收到那一年的收入(Line 10400)。也就是说 2026 税年扣的支出,2027 年退到手,要报进 2027 税年的收入。如果退款对应的是车辆 CCA,则不进收入,而是冲减该车次年年初的未折旧资本成本(UCC)。
三、实务流程:从拿到 T4 到把该退的退回来
第一步,先把凭证凑齐再动手。 CPP/EI 这一侧只要全部 T4;雇佣支出那一侧,先辨费用类别,再索取该类要求的证明。车辆/差旅等通常要T2200;运输或神职等另有TL2、T1223;追索工资法律费和合格技工流动扣除不以T2200为条件。多个雇主各自要一份 T2200,并各填一份 T777。
第二步,判断供款期是否满一年。 当年满 18、满 70、交过 CPT30、被认定 CPP 伤残、或年内身故,五种情形任一发生就要按月比例,比例表在 Schedule 8 表内。没有这五种情形就跳过这一步——绝大多数人跳过。
第三步,填 Schedule 8 第三部分,按 2.2 节五段走完,得出 Line 30800、Line 22215 与(如果为正)Line 44800 三个数。同时在魁省与其他省有受雇收入的人改用 RC381:年末不住魁省却在魁省有受雇收入、或年末住魁省却在省外有受雇收入,两种情形都要用它。
第四步,EI 那一侧另算。 可保收入 × 1.63%(2026 税年),与 1,123.07 元 取小者填 Line 31200;多雇主导致超缴的,用 T2204 算出差额填 Line 45000。可保收入不超过 $2,000 的,不填 31200,全额填 45000。
第五步,填 T777。 先算车辆(分摊比例 = 工作公里 ÷ 总公里),再算其余各项,最后才算家庭办公室(因为它受净雇佣收入限制,必须知道前面扣掉多少)。佣金雇员在这一步做二选一:分别按佣金口径与受薪口径各算一遍,取扣得多的那个。结果落到 Line 22900。
第六步,填 GST370,退款落 Line 45700,并在明年的 Line 10400 上记得把它报回去。
CRA 会怎么核。 CPP/EI 这两格由 T1 与 T4 的自动比对系统逐项核对,不一致会自动重新评税,通常在评税通知(NOA)里直接体现。Line 22900 走的是另一条路——人工复核信,限期提交 T2200、T777 与凭证。车辆支出的复核标准最硬:行车日志必须完整(日期、目的地、事由、公里数,加上年初年末里程表读数),记录应足以支持申报的业务使用比例。保存年限六年,从相关税年年末起算。
四、联邦之外:BC 这条怎么走
省级抵免是联邦金额乘以省最低税阶率。 BC428 上有两行与本页直接对应:基础 CPP 供款的省级抵免(对应联邦 Line 30800)与 EI 保费的省级抵免(对应联邦 Line 31200)。金额抄联邦那一行,折算率用 BC 当年最低档税率——2026 税年是 5.60%,从 5.06% 上调(BC 省政府)。所以同一笔 CPP 基础供款,联邦按 2026 税年最低档 14% 折算成抵免,BC 再按 5.60% 折算一次,合计约 19.6%。Line 22215 的增强段没有省级对应行,因为它是扣除不是抵免——它压低的是应税收入本身,联邦与省两侧自动同时受益。这正是 1.2 节那条不对等的现金体现。
BC 是非参与省,GST370 只能退 5%。 BC 的销售税是「5% GST + 7% PST」两套并行,PST 不是 GST/HST 的一部分,一分钱都不在雇员退税范围内。发票上写着 12%,可退的只有其中的 5%——这是 BC 读者在 GST370 上最常见的高估来源(CRA)。
个人护理员抵免(PSW Tax Credit):BC 的工时不合格。 这项 2026 到 2030 税年适用的可退还抵免(额度=$1,100 与合格工资 5% 中的较小者)在联邦层面已经生效,但在 BC、纽芬兰与拉布拉多、西北地区赚的工资不合格——这三地已另行签署了护理员加薪协议,联邦不重复给。BC 的护理从业者要看的结论是「不合格」,不是「怎么申请」。
BC 没有省级的家庭办公室或雇佣支出附加扣除。 省税表在这一块完全跟随联邦金额,不设独立项目。BC 也没有 QPIP/PPIP:那是魁省独有的产假育儿保险,BC 雇员的产假与育儿福利仍在联邦 EI 体系内,T4 的 Box 55/56 对 BC 雇员应当是空的。
五、历史变革:这两笔扣缴是怎么变成今天这个样子的
1966 年,CPP 与 QPP 同时开办,基本免税额与最高可供款收入自那时起就是这套制度的两个支点。1997 年是关键的一年:为了应对人口老化,基础费率进入分阶段上调,最终停在雇员一侧的 4.95%(雇主对等,合计翻倍),同时基本免税额被冻结在 3,500 元 并从此不再指数化(CRA)。这个冻结持续到今天,是本页唯一一个「考试口径写什么、今年就是什么」的数字。
2019 年起,CPP 增强分两步落地。 第一步是把基础费率之上再加一层,雇员一侧从 4.95% 逐步升到 5.95%(多出的 1% 就是「第一层增强」)。第二步是 2024 年新增的 CPP2:在 YMPE 之上到 YAMPE 之间的那一段收入,按 4% 另缴,T4 上新开 Box 16A。2024 与 2025 是 YAMPE 的两年爬坡期(分别是 YMPE 的 107% 与 114%),2025 年起已采用约114%的第二上限。考试口径定稿于爬坡第一年,它写的 $73,200 与 $188 都只是这条曲线的起点。
EI 一侧的两次结构性变化。 一是 2006 年 1 月 1 日,魁省的产假、陪产假、领养与育儿福利改由省级 QPIP 提供,联邦 EI 在魁省就此「少了一块」,费率相应下调,同时新增 PPIP 保费——从此魁省与其余省份要用两张不同的表。二是费率决定机制改为由 EI 融资委员会按七年平衡目标测算,费率因此可以双向变动:2024 到 2026 三年连降(1.66% → 1.64% → 1.63%),而考试口径那一代记录的是上一轮的上升段,照抄会把趋势说反。
雇佣支出那一侧,最大的一次变化是家庭办公室。 2020 至 2022 三个税年,为应对疫情,CRA 提供了「临时统一费率法」——按在家工作天数定额扣除,不用凭证、不用雇主签字,配套的是简化版 T777S 与 T2200S。2023 税年起,这套全部作废,只剩详细法:必须有雇主签的 T2200、必须有逐笔凭证、必须自己做面积与时间分摊(CRA)。这是本页对读者行为影响最直接的一条——很多人 2023 年之后仍按旧习惯申报,被复核时拿不出 T2200,整笔被剔除。
另外两项小而实的变化:技工工具扣除上限在 2023 税年那一轮从 $500 提到 $1,000,此后未再变,现行上限见 CRA;劳动力流动扣除 2026 税年起从 $4,000/150 公里改为 10,000 元/120 公里(加拿大财政部)。后者是本页涉及金额变动最大的一项,BC 的建筑业与大型能源项目外派工人是明确受益人群。
六、案例
案例一:温哥华的项目经理,年中跳槽(示例)
情景。 陈先生 2026 年 6 月底从 A 公司离职,7 月入职 B 公司。A 公司的 T4:Box 14 与 Box 26 均为 $52,000,Box 16 为 $2,989.88,Box 24 为 $52,000,Box 18 为 $847.60。B 公司的 T4:Box 14 与 Box 26 均为 $46,000,Box 16 为 $2,632.88,Box 24 为 $46,000,Box 18 为 $749.80。两张 T4 的 Box 16A 都是空的。
适用规则。 全年可供款收入 $98,000 已超过 2026 税年 YMPE 74,600 元,也超过 YAMPE 85,000 元,所以 CPP1 与 CPP2 两层都该满额。但单看每一个雇主,$52,000 与 $46,000 都没到 YMPE,所以两家都没扣 CPP2——这正是超缴与欠缴同时存在的典型形态。
算出的数。
应缴 CPP1 = (74,600 元 − 3,500 元) × 5.95% = 4,230.45 元(其中基础段 71,100 元 × 4.95% = 3,519.45 元,第一层增强 71,100 元 × 1% = 711 元) 应缴 CPP2 = (85,000 元 − 74,600 元) × 4% = 416 元 应缴合计 = $4,646.45 实扣合计 = $2,989.88 + $2,632.88 = $5,622.76 超缴 = $5,622.76 − $4,646.45 = $976.31 → Line 44800
于是:Line 30800 填 3,519.45 元(应缴基础段,不是实扣的 $5,622.76 里的任何一个数),Line 22215 填 1,127 元(711 元 + 416 元),Line 44800 填 $976.31。注意他账面上欠着 416 元 的 CPP2 却不用补——那一层已经在净额里被抵掉了。
EI 一侧:实扣 $847.60 + $749.80 = $1,597.40,应缴上限 1,123.07 元,超缴 $474.33 填 Line 45000,Line 31200 填 1,123.07 元。
常见错报。 把 Line 30800 填成两张 T4 的 Box 16 相加($5,622.76);同时在 44800 上又要回 $976.31——等于同一笔钱既抵了免又退了款。CRA 的比对系统必定改回,并对由此少缴的税计息。
案例二:素里的暑期工,六月刚满 18(示例)
情景。 李同学 2026 年 6 月 12 日满 18 岁,7 月至 12 月在一家仓库打工,T4 显示 Box 14 与 Box 26 均为 $9,000,Box 24 为 $9,000。
适用规则。 满 18 岁那一年,合格月数是生日当月之后的月数:7 月到 12 月,共 6 个月(CRA)。CPP 的三个数按 6/12 打折:YMPE = $37,300,YAMPE = $42,500,基本免税额 = $1,750。EI 不打任何折。
算出的数。 可供款收入 = $9,000 − $1,750 = $7,250。基础段 = $7,250 × 4.95% = $358.88 → Line 30800;第一层增强 = $7,250 × 1% = $72.50 → Line 22215。收入远低于比例后的 YMPE,无 CPP2。EI = $9,000 × 1.63% = $146.70 → Line 31200,可保收入超过 $2,000,正常报抵免、无超缴。
换一个数字,结论完全不同。 如果他只赚了 $1,800(可保收入不超过 $2,000),EI 保费 $29.34 不填 Line 31200,全额填 Line 45000 退回;而 CPP 那一侧因为 $1,800 低于比例后的免税额 $1,750 之上不多,可供款收入只有 $50,供款几乎可以忽略。同一个人、同一份暑期工,收入跨过 $2,000 这条线前后,EI 走的是两条完全不同的报表路径。
常见错报。 把免税额按全年 3,500 元 减(少算供款、Line 30800 填小了),或者把 EI 也按 6/12 打折(凭空造出一笔并不存在的「EI 超缴」)。
案例三:列治文的地产经纪,佣金口径还是受薪口径(示例)
情景。 王女士 2026 年的 T4:Box 14 为 $86,000,其中 Box 42 佣金 $18,000。她租住一套 1,000 平方英尺的公寓,其中 120 平方英尺是专用办公与会客间。全年租金 $24,000、水电暖 $2,400、家庭网络接入费 $960、租客保险 $900。车辆全年行驶 20,000 公里,其中工作用途 12,000 公里;油费保险维修牌照合计 $7,200,车辆 CCA 与贷款利息合计 $2,600。另有出差住宿 $1,400、差旅餐饮 $1,600、客户娱乐 $1,200、广告与推广 $500。雇主已签 T2200,第 1、2、4、6 题均为「是」。
适用规则与算出的数。 空间比例 = 120 ÷ 1,000 = 12%;因为专用,不再按时间打第二折。
按佣金口径:家庭办公室 = (租金 $24,000 + 水电暖 $2,400 + 网络 $960 + 保险 $900) × 12% = $3,391.20;车辆当期支出 = $7,200 × 60% = $4,320,加 CCA 与利息 $2,600;住宿 $1,400;餐饮 $1,600 × 50% = $800;娱乐 $1,200 × 50% = $600;广告 $500。合计 = $13,611.20。封顶 = 佣金 $18,000 + 车辆 CCA 与利息 $2,600 = $20,600,未咬住。
按受薪口径:不能扣娱乐 $600 与广告 $500,家庭办公室里也不能扣保险那一份($900 × 12% = $108)。合计 = $12,403.20。
结论是佣金口径多扣 $1,208。 但这个结论完全依赖「封顶没咬住」——如果她今年佣金只有 $6,000,封顶就变成 $8,600,佣金口径反而只能扣 $8,600,此时受薪口径的 $12,403.20 大幅胜出。 所以这不是一次性的选择,而是每年都要重算的两条路。
GST370 那一步(示例数)。 合格支出里已扣除个人使用部分、餐饮已减半、保险与牌照登记费属不含税项目剔除后为 $6,000,BC 只退 5%:$6,000 × 5/105 = $285.71 → Line 45700。这 $285.71 要计入 2027 税年的 Line 10400。
常见错报。 按发票上的 12% 去算退税(把 BC 的 7% PST 当成可退);把家具与新买的笔记本电脑当办公用品扣;房主客户照搬这套算法去扣按揭利息。
七、常见错报与自查清单
- Line 30800/22215 填了「实扣」而不是「应缴」。 识别方法:只要 Line 44800 上有数字,这两行就必定小于 T4 上 Box 16 与 Box 16A 的合计;两边相等就一定错了。
- 有多张 T4 却没算超缴。 识别方法:把所有 Box 16 相加,超过 4,230.45 元(2026 税年)就一定有 CPP 超缴;把所有 Box 18 相加,超过 1,123.07 元 就一定有 EI 超缴。没人会替你退,必须自己填。
- 把 CPP 的免税额、年龄门或按月比例套到 EI 上。 识别方法:只要你在 EI 的算式里出现了 3,500 元、除以 12、或者「满 18 岁」,就一定错了。EI 只有一个乘法和一个封顶。
- 可保收入不超过 $2,000 却填了 Line 31200。 识别方法:Box 24(空白则 Box 14)≤ $2,000 时,31200 应为零,保费整笔进 45000。
- 把退还 EI 福利填成 Line 45000。 识别方法:问自己退的是「保费」还是「福利」——保费走 45000,福利走 23200 或 23500。
- 没有按类别核对雇主证明。 车辆等需T2200的类别应保留相应年度签署文件;追索工资法律费、合格技工流动扣除另按各自条件判断。
- 房主扣了按揭利息,或受薪雇员扣了房屋保险与地税。 识别方法:对照 2.5 节那张表——按揭利息两类雇员都不可扣;保险与地税只有 Box 42 有数的佣金雇员可扣。
- 家庭办公室扣成了雇佣亏损。 识别方法:Line 9945 的数超过「该雇主的 Box 14 减去 RPP 供款与工会会费」就一定被限制;超出部分结转,且只能对同一雇主的收入用。
- 车辆支出没有完整行车日志。 识别方法:拿不出「日期、目的地、事由、公里数」逐次记录加年初年末里程表读数,复核时可能无法支持申报金额。
- 技工工具照抄 2024 或 2025 的就业额算。 识别方法:2026 税年的减项是 1,501 元,不是 $1,433 或 $1,471。
- GST370 的退款忘了在次年计入收入。 识别方法:今年 Line 45700 上有数,明年 Line 10400 上就该有对应的一笔(车辆 CCA 对应部分除外,那一笔冲减 UCC)。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| year's maximum pensionable earnings (YMPE) | 年度最高可供款收入 | CPP 第一层的收入天花板,2026 税年 74,600 元,按平均工资指数化 |
| year's additional maximum pensionable earnings (YAMPE) | 年度第二层最高可供款收入 | CPP2 的上限,2026 税年 85,000 元,约为YMPE的114%(2025及以后,须按法定方式舍入) |
| basic exemption (3,500 元) | 基本免税额 | CPP 可供款收入的起扣点,自 1997 年冻结、不指数化 |
| base CPP contribution (Line 30800) | 基础 CPP 供款 | 4.95% 那一段,走非退还抵免,按最低税阶率折算 |
| enhanced CPP contribution (Line 22215) | 增强 CPP 供款 | 第一层 1% 加 CPP2 的 4%,走扣除,按边际税率折算 |
| second additional CPP contribution (CPP2, Box 16A) | 第二层 CPP 供款 | 2024 税年起新增,YMPE 与 YAMPE 之间的收入按 4% 供款 |
| Schedule 8 (CPP Contributions and Overpayment) | 附表 8 | 把 T4 上的供款翻译成 Line 30800/22215/44800 三行的计算表 |
| Form RC381 | 跨省 CPP/QPP 计算表 | 同一年在魁省与其他省都有受雇收入时替代 Schedule 8 |
| CPP overpayment (Line 44800) | CPP 超缴 | 实扣减应缴的正差额,可退还抵免,不申报就不退 |
| contributory period / proration | 供款期/按月比例 | 满 18、满 70、CPT30、伤残、身故五种情形下,YMPE、YAMPE 与免税额按合格月数打折 |
| Form CPT30 | 停缴选择表 | 已满 65 未满 70 且在领 CPP 的人可选择停缴,次月 1 日生效 |
| maximum insurable earnings (MIE) | 最高可保收入 | EI 的收入天花板,2026 税年 68,900 元 |
| EI premiums (Line 31200) | EI 保费 | 可保收入 × 当年费率,2026 税年 1.63%,上限 1,123.07 元,走非退还抵免 |
| EI overpayment (Line 45000) | EI 保费超缴 | 多雇主叠加超过上限的部分,用 T2204 算出退回;差额 $1 及以下不退 |
| Form T2204 | EI 超缴计算表 | 计算 EI 保费超缴与低收入全额/部分退还,魁省与非居民改用 Schedule 10 |
| Quebec Parental Insurance Plan (QPIP/PPIP) | 魁省育儿保险 | 2006 年起取代魁省的 EI 产假育儿福利,因此魁省 EI 费率更低、另缴 PPIP |
| other employment expenses (Line 22900) | 其他雇佣支出 | 雇员支出的总出口,默认不可扣,须满足合同要求自付、无津贴、有 T2200 三条 |
| Form T2200 (Declaration of Conditions of Employment) | 雇佣条件声明 | 雇主对事实的证明,不是 CRA 对扣除的批准;没有它一分不能扣 |
| Form T777 (Statement of Employment Expenses) | 雇佣支出计算表 | 逐项算出可扣支出,结果落到 Line 22900;每个雇主各填一份 |
| commission employee (Box 42) | 佣金雇员 | 多可扣娱乐、广告、报税费、租赁设备与家庭办公室的保险地税,代价是佣金封顶 |
| work-space-in-the-home expenses (Line 9945) | 家庭办公室支出 | 按面积(必要时再按时间)分摊,受净雇佣收入限制,超出部分只能结转对同一雇主用 |
| detailed method | 详细法 | 2023 税年起唯一可用的家庭办公室方法,需 T2200 与逐笔凭证 |
| tradesperson's tools deduction | 技工工具扣除 | min($1,000, 工具成本 − 当年加拿大就业额),当年不用即作废 |
| Labour Mobility Deduction | 劳动力流动扣除 | 建筑业技工临时搬迁支出,2026 税年起上限 10,000 元、距离门槛 120 公里,不需 T2200 |
| Form GST370 / employee GST/HST rebate (Line 45700) | 雇员消费税退还 | 退还雇佣支出中已付的 GST/HST,四年时效、每年一张;退款次年计入 Line 10400 |
| Canada employment amount (Line 31260) | 加拿大就业额 | 对零散雇佣支出的一次性打包补偿,2026 税年上限 1,501 元,不需凭证 |
来源
- CPP 三年 YMPE、免税额、费率与雇员上限、3,500 元 冻结:CRA
- 2026 税年联邦最低档税率 14%(抵免折算率):
- CPP2 三年 YAMPE 与雇员上限、爬坡与稳态:CRA
- EI 三年 MIE、费率与雇员上限、魁省另表:CRA
- 加拿大就业额 2024/2025/2026 三年指数化值:CRA
- 基础段抵免与增强段扣除的分流机制:CRA(1、2)
- CPP 超缴走 Line 44800、魁省不适用:CRA
- EI 超缴走 Line 45000、与「退还福利」的区分:CRA
- EI 的 $2,000 可保收入开关与可保收入取数顺序:CRA
- 按月比例的五种触发情形与月份口径、CPT30 资格与生效日:CRA
- Line 22900 三重门槛、技工工具公式、2025 税年车辆三上限、佣金与受薪二选一:CRA
- 家庭办公室详细法资格四条(含「自愿远程视同被要求」):CRA
- 家庭办公室受薪与佣金可扣项对照:CRA
- 临时统一费率法 2023 税年起废止:CRA
- GST370 资格、非合格支出、CCA 折算比例、四年时效与次年计收入:CRA
- 各省 GST/HST 税率与新斯科舍 2025-04-01 降至 14%:CRA
- BC 2026 税年最低档税率 5.60%(省级抵免折算率):BC 省政府
- 劳动力流动扣除 2026 税年两个参数同时变:加拿大财政部
- 个人护理员抵免在 BC 不合格: