核实日期:2026-09-05|现行口径:2026 税年(2027 年春申报)|复核:2026-11-30(早于常规的次年 1 月底,原因见第五节:本页有一条排定 2026-12-31 到期的临时措施)。 法条依据指向《所得税法》(Income Tax Act, ITA) 现行合订本;数值指向加拿大税务局 (Canada Revenue Agency, CRA) 与加拿大就业与社会发展部 (Employment and Social Development Canada, ESDC) 现行页面。年度数字总表另见 kb-02-numbers-2026;学生 EAP 应税基础见 ca-core-11-students(本页不重复,只深挖两个账户各自的机制)。
温哥华一对双职工父母,每年往孩子的注册教育储蓄计划 (Registered Education Savings Plan, RESP) 存 2,500 元,政府白送 500 元;素里一位有 DTC 资格的年轻人,开一个注册残疾储蓄计划 (Registered Disability Savings Plan, RDSP),同样存 1,500 元,政府最多能配 3,500 元。这两个账户是加拿大税制里配比补助力度最大的两件工具,但也是错报后果最重的两件工具——供多了按月罚税、孩子不上学要多缴 20% 惩罚税、补助进账不满 10 年就取钱要按 3 比 1 吐回去。这一页写给三种人:手上有孩子或自己在攒教育金的普通纳税人、要把亲属的残障储蓄规划对的家庭、以及准备报税实务的学员。读完你应该能做到三件事:算出一个家庭今年该往 RESP 存多少钱才能把补助拿满;说清楚 RESP 取款的三条路径分别报在哪张表、税落在谁头上;以及判断一个 RDSP 提取会不会触发补助回收。
一、制度设计与底层逻辑:两台不同目的的配比机器
1.1 RESP:政府按「储蓄行为」配钱,不按结果
RESP 的立法目的很直白:用配比补助把家庭的教育储蓄行为提前锁定。政府不管孩子将来读不读书、读什么学校,只要供款这个动作发生,就按比例给钱——这与 RRSP/TFSA 那种「税务外壳,装什么由你决定」完全不同,RESP 从设计上就绑定了一个用途(post-secondary education)。这也是它比其他注册账户多出一层麻烦的根源:账户里的钱天生分成三种性质不同的钱——供款人自己的本金、政府给的补助与债券、账户长出来的投资收益——三者取出来的税务待遇各走各的路,供款时不区分,取款时必须区分。
博弈发生在两端。联邦想让低收入家庭也参与进来,所以设计了两层:基本补助 (Canada Education Savings Grant, CESG) 人人有份,按供款比例配;加拿大学习债券 (Canada Learning Bond, CLB) 完全不需要供款,专门给低收入家庭「零成本」拿到一笔钱,用来打破「没钱供款就永远拿不到补助」的循环。BC 省额外加了一层——BC 教育储蓄补助金 (BC Training and Education Savings Grant, BCTESG),同样不需要供款,一次性 1,200 加元(2026 税年;已生效;官方公布值),这是联邦制度之外少见的省级直接介入(ESDC)。
1.2 RDSP:DTC 资格是唯一的准入闸门
RDSP 的博弈结构不一样:它面对的是终身可能无法靠劳动收入维持退休储蓄的一群人,所以配比力度是三个注册账户里最高的——低收入家庭前 500 元供款按 3 比 1 配、接下来 1,000 元按 2 比 1 配,一年只要供 1,500 元就能拿满 3,500 元的加拿大残疾储蓄补助金 (Canada Disability Savings Grant, CDSG);完全不供款的家庭还能拿加拿大残疾储蓄债券 (Canada Disability Savings Bond, CDSB),一年最多 1,000 元(ESDC)。
但这台机器只对一种人开门:必须先取得残疾税收抵免 (Disability Tax Credit, DTC) 资格,即先由医生填写并经 CRA 事前核准 Form T2201(DTC 的完整申请机制见 ca-core-08-nonrefundable-credits)。DTC 在这里不是一项抵免,而是一把钥匙——没有这把钥匙,账户根本开不了;钥匙一旦被 CRA 收回(核准期满未续、或被撤销),账户可以继续留着,但停止一切新供款与新补助(ESDC)。这是加拿大税制里少见的「一项抵免的核准结果,反过来决定另一项完全不同制度的准入资格」的设计。
1.3 错报的三类法律后果
- RESP 供款超额,按月计税。 终身供款上限 50,000 加元(2026 税年;已生效;官方公布值)/每受益人(不是每计划),超额部分每月按 1% 罚税,直到取出为止;多个认购人(如祖父母与父母各开一个计划)合并计算超额,各按自己的供款比例分摊(CRA)。
- RESP 的钱如果没花在教育上,取出来要多缴 20%。 供款人取回累积收益派款 (Accumulated Income Payment, AIP) 时,除常规所得税外还要另加 20%(魁北克居民 12%)的惩罚性附加税,用 Form T1172 单独算(CRA)。
- RDSP 提前取钱,补助按 3 比 1 吐回去。 只要最近 10 年内收到过 CDSG/CDSB,提取时就要按「每取 $1 回收 $3 补助」的比例扣回,回收上限是这 10 年内实际收到的补助与债券总额(ESDC)。
二、2026 税年现行规则与数字
2.1 一张表看完两个账户的全部关键数字
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| RESP 终身供款上限(每受益人) | 50,000 元 | 50,000 元 | 50,000 元 | 已生效;本行数值2024–2026未变,按本用途官方规则 |
| CESG 基本补助 | 2,500 元供款的20%(通常500 元) | 2,500 元供款的20%(通常500 元) | 2,500 元供款的20%(通常500 元) | 已生效;基本补助与额外补助、补领分开 |
| CESG 终身上限 | 7,200 元 | 7,200 元 | 7,200 元 | 已生效;本行数值2024–2026未变,按本用途官方规则 |
| CESG 附加补助收入分界线(低/中档) | 55,867 元 | 57,375 元 | 58,523 元 | 各补助历年门槛;高档边界另见官方表,canada.ca(1、2)、ESDC |
| CDSG 高低配比分界线 | 111,733 元 | 114,750 加元(2025 补助年;依据 2023 税年收入;已生效;官方公布值) | 117,045 加元(2026 补助年;依据 2024 税年收入;已生效;官方公布值) | 按补助年,收入基年早两年;2024–2026历史列已核canada.ca |
| CLB 收入资格线(1–3 个子女) | 55,867 加元(2024-07-01 至 2025-06-30 福利期;依据 2023 税年收入;已生效;官方公布值) | 57,375 元 | 58,523 加元(2026-07-01 至 2027-06-30 福利期;依据 2025 税年收入;已生效;官方公布值) | 按7月至次年6月福利期,不能标所得税年;2025期已核canada.ca |
| CDSB 满额线(家庭净收入以下) | 36,502 元 | 37,487 加元(2025 补助年;依据 2023 税年收入;已生效;官方公布值) | 38,237 加元(2026 补助年;依据 2024 税年收入;已生效;官方公布值) | 收入不超过此线;补助年与收入基年分开 |
| CDSB 归零线 | 55,867 元 | 57,375 加元(2025 补助年;依据 2023 税年收入;已生效;官方公布值) | 58,523 加元(2026 补助年;依据 2024 税年收入;已生效;官方公布值) | 收入达到此线即无当年bond;补领按历史资格另算 |
| EAP 首 13 周提取上限(全日制) | 8,000 元 | 8,000 元 | 8,000 元 | 已生效;全日制连续初次13周,停学12个月可能重新起算 |
| EAP 每 13 周提取上限(非全日制) | 4,000 元 | 4,000 元 | 4,000 元 | 已生效;纠正:非全日制为截至付款时每13周累计上限(canada.ca) |
| RDSP 终身供款上限 | 200,000 元 | 200,000 元 | 200,000 元 | 已生效;本行数值2024–2026未变,按本用途官方规则 |
| CDSG 年度上限/终身上限 | 3,500 元/70,000 元 | 3,500 元/70,000 元 | 3,500 元/70,000 元 | 已生效;年度额不含补领 |
| CDSB 年度上限/终身上限 | 1,000 元/20,000 元 | 1,000 元/20,000 元 | 1,000 元/20,000 元 | 已生效;补领另核 |
| AIP 转 RRSP 终身上限 | 50,000 元 | 50,000 元 | 50,000 元 | 已生效;本行数值2024–2026未变,按本用途官方规则 |
| RDSP 开户/私人供款截止年龄 | 满 59 岁当年 12 月 31 日 | 同 | 同 | 已生效;长青(ESDC) |
| RDSP 领补助截止年龄 | 满 49 岁当年 12 月 31 日 | 同 | 同 | 已生效;长青(ESDC) |
| RDSP 强制开始提取年龄 (LDAP) | 满 60 岁当年 12 月 31 日 | 同 | 同 | 已生效;长青(ESDC) |
| RDSP「合格家庭成员」(QFM) 代理开户措施 | 适用中 | 适用中 | 适用中,排定 2026-12-31 到期 | 临时措施;2012-06-29 起施行,历史上已多次延期(ESDC) |
年度门槛必须带用途和期间一起核。CESG是补助历年,CLB是7月至次年6月福利期,RDSP的2026补助用2024收入比较2026门槛。数值相同不代表可以省去独立来源。固定供款上限、补助上限也不是从制度设立起从未改变;每年仍检查修法与条件。QFM代理开户措施目前排定2026年底到期,适用条件及后续延期须回CRA的RDSP第三号公告修订版(canada.ca)。
2.2 RESP:家庭计划 vs 个人计划,以及两道与开户日期挂钩的年限
RESP 由供款人 (subscriber) 开户、指定一个或多个受益人 (beneficiary),账户由承办机构 (promoter) 管理。计划分两种:个人计划的受益人可以是任何人、任何年龄,甚至没有血缘关系,供款人可随时更换受益人,但原受益人的供款史通常随之转移,可能造成超额;家庭计划要求所有受益人必须与供款人有血缘或收养关系,且1998 年后设立的家庭计划,受益人被指定时必须未满 21 岁——这一条常被家长忽略,等孩子过了 21 岁想追加进已有计划时才发现不符合资格(CRA)。家庭计划的补助仍按各受益人资格单独核算,不能把 A 孩子的补助算给 B 孩子。
两道与开户日期挂钩、与受益人年龄无关的年限:除非是「指定计划」(specified plan),供款只能供到开户后第 31 年年底(转账入不受此限),账户本身必须在开户后第 35 年年底前完结(CRA)。考试口径只给了 RESP 一句术语定义,没有展开这两条年限——它们直接决定了一个长期未用的老账户还剩多少操作空间。
2.3 RESP 取款:三条互不相干的路径,税落在不同人头上
RESP 里的钱取出来分三条路径,性质完全不同,不能混着理解:
① 供款本金——不管谁取,永远免税,从来不进任何一方的收入。
② 教育资助金 (Educational Assistance Payment, EAP)——政府补助与账户内投资收益的组合,付给正在读书的受益人,是学生名下的应税收入(T4A box 042 → line 13000)。学生须处于「合格教育项目」(每周≥10 小时、连续≥3 周)或「特定教育项目」(每月≥12 小时)才能领取,停学后还有最长 6 个月缓冲期(CRA)。全日制最初连续13周上限为 8,000 加元(2026 税年;已生效;官方公布值),满足连续就读条件后可解除该上限,停学12个月须重新判断;非全日制则是截至付款时每13周累计 4,000 加元(2026 税年;已生效;官方公布值),不能套“之后不限”(ESDC)。学生报税时收入通常很低,实际税负常趋近于零。
③ 累积收益派款 (Accumulated Income Payment, AIP)——账户里没作为 EAP 付出去的投资收益,通常付给供款人,是供款人名下的应税收入(T4A box 040 → line 13000),且要另交 20%(魁北克 12%)的附加税(Form T1172)。AIP 不是想取就能取——只有三种情形之一成立才行:在包含开户第9周年的年度结束之后,所有仍在世的现有或曾有受益人均满21岁且不再具备领EAP资格;账户存续满 35 年(指定计划为 40 年);或全体受益人已身故(CRA)。关键减负工具:供款人可把 AIP 转入自己(或配偶)的 RRSP/PRPP/SPP,终身最多 50,000 加元(2026 税年;已生效;官方公布值)免这道 20% 附加税,但受当年 RRSP 抵扣额度限制,且须在收到当年或次年头 60 天内转入、在收到当年的报税表上申报——不能跨年选择抵扣年份。首次 AIP 后,账户须在次年 2 月底前关闭。
RESP转RDSP须另核专门条件:受益人须在展期时已有DTC核准、为加拿大居民且当年末59岁或以下;另须符合严重长期精神障碍预计妨碍升学、RESP至少十年且受益人均满21岁不升学、或RESP存续超过35年等路径之一。不能把AIP的“全体受益人死亡”条件原样搬过来。该展期占RDSP终身私人供款上限,不获政府配比;不占AIP转RRSP的限额(ESDC)。
2.4 RDSP:三道年龄线、holdback 与 LDAP
RDSP 的年龄结构是全表最容易混的一块,三道线各自管不同的事:满 49 岁那年 12 月 31 日之后不再能领新的补助与债券(但仍可继续免税供款);满 59 岁那年 12 月 31 日是开户与申请补助的最后期限;满 60 岁那年 12 月 31 日必须开始强制定期提取——终身失能给付 (Lifetime Disability Assistance Payment, LDAP),此后至少每年提取一次直到用完或受益人身故(ESDC(1、2))。持有人也可以在满 60 岁之前,随时向金融机构申请单笔的残疾协助给付 (Disability Assistance Payment, DAP)。
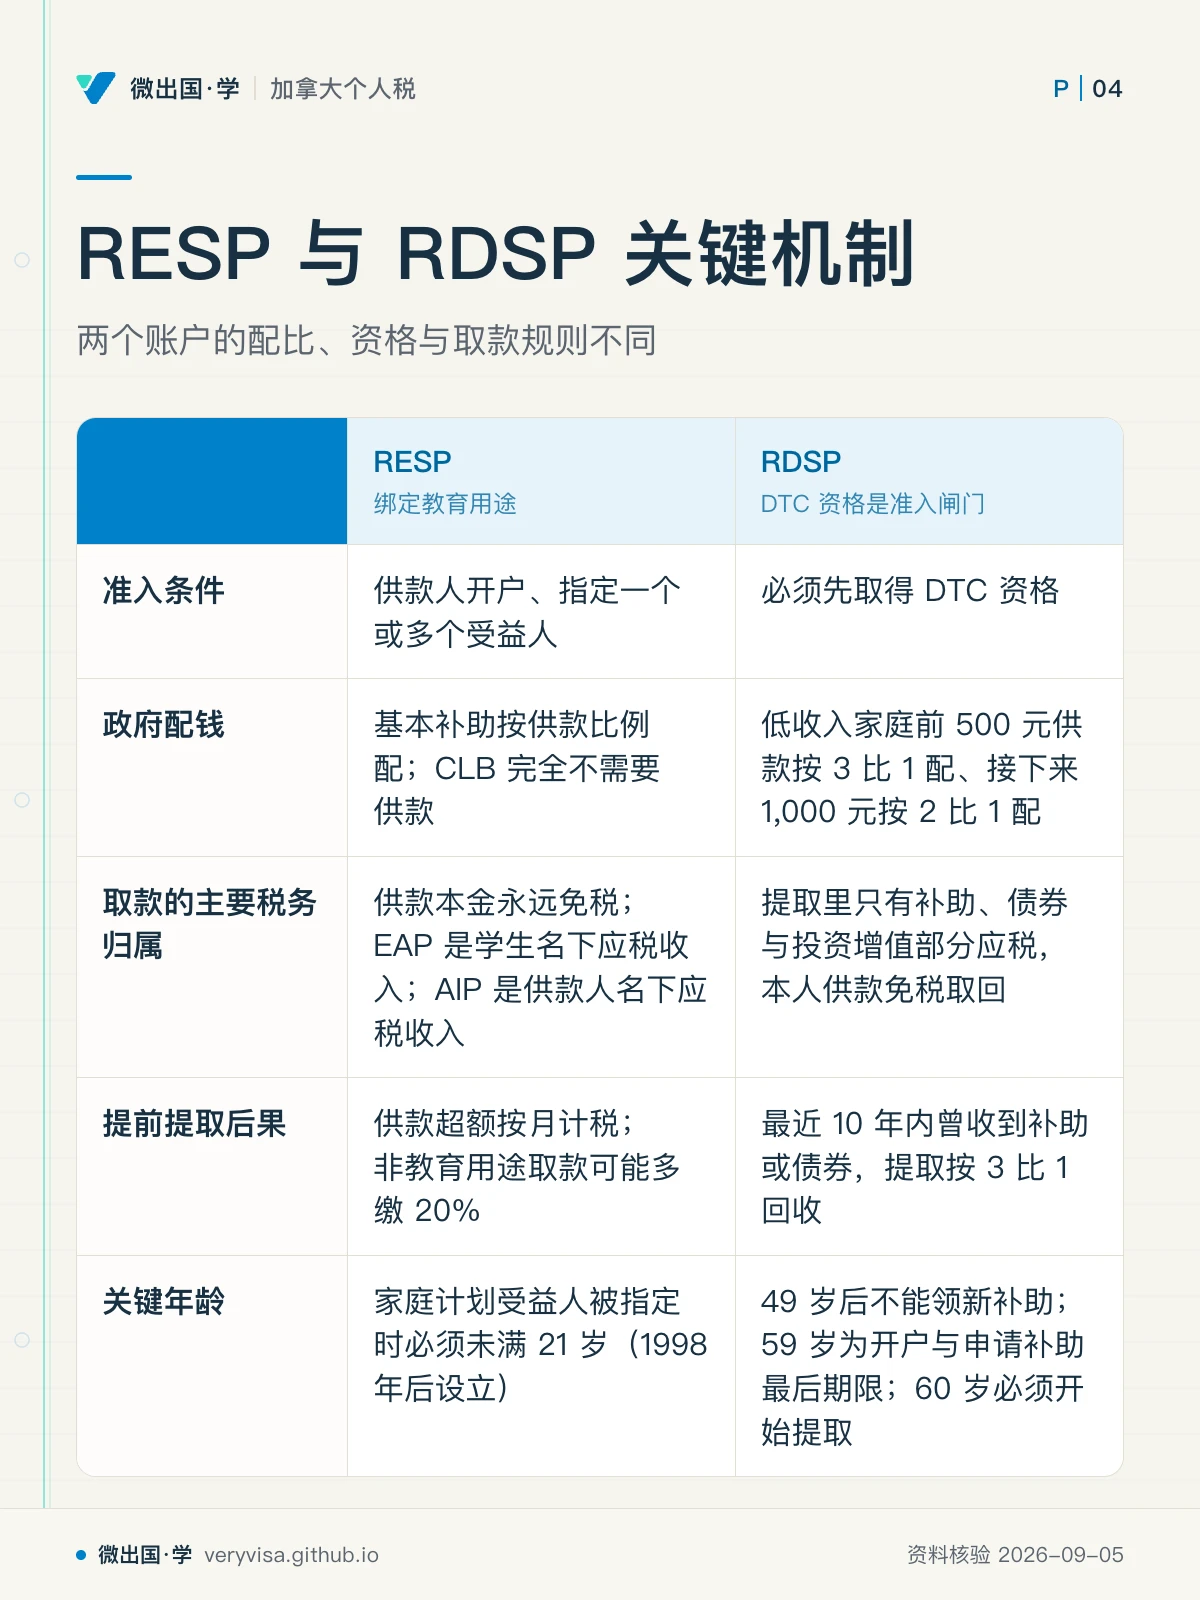
holdback 是这套制度里代价最贵的一条:任何一次提取(LDAP 或 DAP),只要最近 10 年内曾收到过 CDSG 或 CDSB,就要按「每提取 1 元回收 3 元补助」的比例把补助吐回去,回收上限是这 10 年窗口内实际收到的补助与债券总额;提取里只有补助、债券与投资增值部分应税,本人供款免税取回。满 10 年未再收到新补助;预期寿命不超过五年者的特定计划/医疗证明及提款例外须另核全部条件,不能仅凭寿命便承诺免回收就不用回收(ESDC)。
谁能开户:受益人是能自行订约的成年人时自己开户;未成年时由法定监护人开户;成年但订约能力存疑时,法定代理人不存在的情况下,可以由「合格家庭成员」(Qualifying Family Member, QFM:配偶、普通法伴侣、父母或成年兄弟姐妹) 代为开户——这条便利措施是一项临时立法,2012-06-29 起施行,CRA 现行页明确写着排定 2026-12-31 到期,历史上已经延期多次(详见第五节)(ESDC)。
丧失 DTC 资格不等于关户:2021 年起持有人可以选择保留账户,保留期内停止新供款与新补助,但单纯因为丧失资格本身不会触发既有补助的回收——回收只在 60 岁前从账户提取时才发生(ESDC)。
三、实务流程:哪张表、哪一行、什么表格
RESP 供款:不进任何报税表——供款不抵税,是税后的钱。CESG/CLB/BCTESG 申请:在开户时随金融机构一并申请,走 Canada Education Savings Program 的行政流程,不经过报税表。
RESP 取款:EAP 落 T4A box 042,报在受益人(学生)的 line 13000;AIP 落 T4A box 040,报在供款人的 line 13000,附加税用 Form T1172 单独计算并附交,若要把 AIP 转入 RRSP 免预扣税,供款人要先填 Form T1171 请承办机构直接转账;供款本金退还不出 T4A,也不进任何一方的申报表。RESP→RDSP 的展期由承办机构填 Form RC435 交给 RDSP 的发行机构存档。
RDSP 供款:同样不抵税,不进报税表。提取:补助/债券/投资增值部分算受益人的收入,落 line 12500(Registered disability savings plan income);本人供款部分免税取回。非合格投资(RRSP/RRIF/RESP/RDSP 若持有不合格投资)要另填 Form RC339 并在次年 6 月 30 日前缴纳一笔按公允市值 50% 计算的特别税。
申请 DTC:先由医生填 Form T2201,寄给 CRA 审核;核准后才能以此为基础开 RDSP(详见 ca-core-08-nonrefundable-credits 的完整流程)。
四、联邦之外:BC 省唯一介入的一层是 BCTESG
RESP 与 RDSP 的税务待遇百分之百是联邦规则——BC 省不能改供款上限、不能改取款时的计入方式,也不能改 CESG/CDSG 的联邦配比机制。BC 唯一的直接介入是 BC 教育储蓄补助金 (BCTESG):向符合条件的儿童一次性提供 1,200 加元(2026 税年;已生效;官方公布值)存入 RESP,不需要家长供款即可申请,也不进任何报税表(ESDC)。这笔钱容易被完全忽略——它不像 CESG 需要主动供款才能触发,只要在孩子达到申请年龄窗口内到金融机构办理即可,很多家庭是因为没听说过这条而不是不符合资格才没拿到。
RDSP 方面,BC 没有省级配比补助,但需要提醒的是:RDSP 内的资金与提取额,在 BC 及全国大多数省份,均不影响残障相关的省级福利资格与金额(这是这套制度的立法设计目标之一),但少数省份的福利计算方式会因提取而受影响,具体要对照受益人所在省的福利规则逐一核对,不能想当然套用「注册账户提取一律不影响福利」的经验。
五、历史变革:从临时措施到长青规则,从「不上大学就白存」到有出口
RESP 的 EAP 限额曾经小得多。 2023 年之前,全日制最初13周上限为5,000元、非全日制每13周上限为2,500元;Budget 2023 一次性上调到现行的 8,000 元与 4,000 元,2023-03-28 起生效。考试口径(2024/2025 学年版)反映的已经是上调后的数字,2026 税年沿用未变——这是一条「看起来会像其他数字一样年年指数化,实际是一次性立法调整后长期不变」的数字(ESDC)。
2014年加入RESP转RDSP的专门展期路径。 在 RESP→RDSP 展期规则出现之前,一个孩子如果因为严重障碍而无法接受高等教育,家里长年攒下的教育储蓄仍须比较退回本金、满足条件后领取AIP及转RRSP等路径,不能说此前完全没有退出机制。2014 年之后加入的展期规则,让这笔钱可以免税免罚转入受益人自己的 RDSP,把两个原本各管一段人生的账户在这种特殊情形下连了起来(ESDC)。
RDSP 的「合格家庭成员」代理开户,是一项一延再延的临时措施。 它在 2012-06-29 首次施行,原本只是为了解决「成年受益人订约能力存疑、又没有法定代理人」这个空档,此后历经多轮延期(2016、2018、2019、2023……),现行 CRA 页面写明的到期日是 2026-12-31。这条规则至今没有被写成永久法律,这在本课涉及的所有「临时措施」里是持续时间最长的一个——本页因此把复核日期定在到期前一个月,而不是常规的次年 1 月底(ESDC)。考试口径编写时这条测量的是「当时适用」,读者拿到手上的书永远反映不出它是不是快到期了,这正是「考试口径是结构,不是真相」在这一页最具体的体现。
2021 年之前,丧失 DTC 资格几乎等同于被迫关户。 现行的「可以选择保留账户」这条弹性,是 2021 年才加入的(ESDC)——此前的规则对因病情好转或年龄增长而暂时或永久失去 DTC 资格的受益人相当不友好。
六、案例
案例一:温哥华的双职工家庭,两个孩子的 RESP 该怎么分(示例)。 陈先生一家年收入合计 95,000 元(介于第一、第二税阶门槛之间),两个孩子分别 5 岁与 9 岁,各开一个个人计划。适用规则:家庭收入落在 58,523 加元(2026 税年;已生效;官方公布值)与 117,045 加元(2026 税年;已生效;官方公布值)之间,CESG 附加补助按 10% 档计算。算出的数:每个孩子供满 2,500 元,基本 CESG 各拿 500 元,附加补助各拿 50 元(首 500 元的 10%),一年合计每个孩子 550 元,两个孩子共 1,100 元。常见错报:把两个孩子的供款额度合并计算——每个受益人的 50,000 加元(2026 税年;已生效;官方公布值)终身上限与每年 CESG 配比额度都是各自独立的,不能因为「家里预算有限」就只集中供一个孩子而误以为另一个孩子的额度可以留到以后一次性补上超过当年结转上限的部分。
案例二:素里的一名学生决定不读大学,RESP 里还剩 18,000 元收益(示例)。 供款人张先生名下这个个人计划已经开户 12 年,孩子刚满 21 岁且明确不再打算接受高等教育,符合「包含开户第9周年的年度已经结束 + 所有仍在世受益人满21岁且不再具备EAP资格」的 AIP 条件。算出的数:张先生 2026 年 RRSP 抵扣额度还剩 15,000 元,把 15,000 元转入自己的 RRSP(用 Form T1171 请承办机构直接转账,避免预扣),整笔18,000元AIP仍报line 13000,合资格RRSP扣除另报line 20800,净收入因而增加3,000元;未由合格扣除覆盖的3,000元按20%另交600元附加税。常见错报:以为转入 RRSP 的部分也要交 20% 附加税——转入部分免这道附加税,只有未转入的那部分才交;另一个常见错报是超过 60 天窗口才想起要转账,导致整笔按 AIP 全额计税。
案例三:列治文一位刚拿到 DTC 资格的成年人,开 RDSP 且父亲随后身故(示例)。 王女士 32 岁,2026 年首次核准 DTC 资格并开户,家庭净收入低于 117,045 加元(2026 补助年;依据 2024 税年收入;已生效;官方公布值),当年供 1,500 元拿满 3,500 元 CDSG。次年,她的父亲身故,留下一笔 40,000 元的 RRSP 指定王女士为受益人;在依赖关系及各项法定条件均满足、且展期时王女士已有DTC核准并为加拿大居民的假设下,这笔钱可以免税展期转入她的 RDSP(她当时当年末59岁或以下的年龄条件),但不再获得政府配比补助,且计入终身 200,000 加元(2026 税年;已生效;官方公布值)供款上限。常见错报:把这笔展期误当成普通 RRSP 提取全额计入王女士当年收入——只要满足展期条件并走正确的行政程序,这笔钱在展期当年不产生应税所得。
七、常见错报与自查清单
- 把 RESP 终身上限按「每计划」而不是「每受益人」理解——祖父母与父母各开一个计划、同一个孩子两边加总超过 50,000 加元(2026 税年;已生效;官方公布值),超额部分照样按月 1% 罚税,识别方法:开户前先问清楚这个孩子名下是否已有其他 RESP。
- 把 AIP 与 EAP 混为一谈——EAP 是学生的收入、AIP 是供款人的收入且多缴 20%,识别方法:看 T4A 上是 box 040 还是 box 042。
- 以为家庭计划可以随时把已经 21 岁以上的孩子加进去——1998 年后设立的家庭计划,受益人被指定时必须未满 21 岁,识别方法:核对孩子被指定为受益人那一天的年龄,而不是现在的年龄。
- RDSP 提取前没查最近 10 年的补助记录就申请单笔提取——很可能触发按 3 比 1 的补助回收,识别方法:提取前先向承办机构索取过去 10 年补助与债券的入账明细。
- 把「丧失 DTC 资格」等同于「必须关闭 RDSP」——2021 年起可以选择保留账户,识别方法:先联系承办机构确认保留选项,而不是默认关户。
- 忽略 RDSP『合格家庭成员』代理开户是一项快到期的临时措施——现行排定 2026-12-31 到期,识别方法:为无法自行订约的成年受益人规划开户时,优先核实当前是否已被再度延期,别假设它会一直有效。
术语双语表
| 英文 | 中文 | 一句机制 |
|---|---|---|
| Registered Education Savings Plan (RESP) | 注册教育储蓄计划 | 终身供款上限50,000 加元(2026 税年;已生效;官方公布值)/受益人,取款分本金/EAP/AIP 三条路径 |
| Registered Disability Savings Plan (RDSP) | 注册残疾储蓄计划 | 以 DTC 资格为准入门槛,终身供款上限 200,000 元 |
| Canada Education Savings Grant (CESG) | 加拿大教育储蓄补助金 | 首 2,500 元供款配 20%,终身上限 7,200 元 |
| Canada Learning Bond (CLB) | 加拿大学习债券 | 低收入家庭专享,无需供款,终身最高 2,000 元 |
| BC Training and Education Savings Grant (BCTESG) | BC 省教育储蓄补助金 | 一次性 1,200 元存入 RESP,不需供款 |
| Canada Disability Savings Grant (CDSG) | 加拿大残疾储蓄补助金 | 按 3:1/2:1/1:1 配比,年上限 3,500 元 |
| Canada Disability Savings Bond (CDSB) | 加拿大残疾储蓄债券 | 低收入者无需供款即得,年上限 1,000 元 |
| Disability Tax Credit (DTC) | 残疾税收抵免 | 开 RDSP 的前置资格,须先经 Form T2201 核准 |
| subscriber | 供款人 | 开立 RESP、供款不抵税的一方 |
| promoter | 承办机构 | 管理 RESP/RDSP 账户、执行派款的金融机构 |
| beneficiary | 受益人 | 未来领取 EAP/RDSP 给付的人 |
| Educational Assistance Payment (EAP) | 教育资助金 | 学生名下应税收入,首13周全日制限额8,000 加元(2026 税年;已生效;官方公布值) |
| Accumulated Income Payment (AIP) | 累积收益派款 | 供款人名下应税收入,另交 20% 附加税 |
| family plan | 家庭计划 | 受益人须与供款人有血缘/收养关系,指定时须未满 21 岁 |
| individual plan | 个人计划 | 受益人不限身份与年龄,可随时更换 |
| Qualifying Family Member (QFM) | 合格家庭成员 | 代理订约能力存疑的成年受益人开户,临时措施排定 2026-12-31 到期 |
| Lifetime Disability Assistance Payment (LDAP) | 终身失能给付 | 满 60 岁须开始的定期提取 |
| Disability Assistance Payment (DAP) | 残疾协助给付 | 持有人可随时申请的单笔提取 |
| holdback | 补助回收 | 10 年内收到过补助的提取,按 3:1 比例吐回 |
| specified plan | 指定计划 | 一类特殊 RESP,完结年限延到 40 年 |
| Form T2201 | 残疾税收抵免证明 | 医生填写、CRA 核准,是 RDSP 的前置条件 |
| Form T1172 | RESP 累积收益派款附加税计算表 | 计算 AIP 的 20% 附加税 |
| Form T1171 | RESP 免预扣税转账申请表 | 请承办机构把 AIP 直接转入 RRSP 而不预扣税 |
| Form RC435 | RESP 转 RDSP 展期表 | 承办机构存档,完成两个账户之间的免税展期 |
主要参考:ESDC "How much money benefits could add to the RESP"(ESDC)· ESDC "How much you could get in grants and bonds"(ESDC)· CRA "Registered education savings plans contributions"(CRA)· CRA "Line 13000 – Other income"(CRA)· ESDC "Pay for education using the RESP"(ESDC)· CRA "Disability amount"(CRA)· ESDC "Withdraw money from your plan"(ESDC)· ESDC "Who can open a plan and apply"(ESDC)· ESDC "Make contributions and watch savings grow"(ESDC)· ESDC "If you lose Disability Tax Credit approval"(ESDC)· CRA "RESP payments, transferring and rolling over RESP property"(CRA)· CRA "How a Registered Education Savings Plan works"(CRA)· CRA "Designating a beneficiary"(CRA)· CRA "Opening an RDSP"(QFM 到期条款原文核实用)。