核实日期:2026-09-05|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页两条主线都在动:CRA 加密资产指引 2025-10-29 刚改版;一项议会法案仍在审议中)。 法条依据一律指向《所得税法》(Income Tax Act, ITA) 现行合订本(Act current to 2026-06-21);加密资产的分类与流程指引一律指向加拿大税务局 (Canada Revenue Agency, CRA) 现行页面。
这一页写两件表面不相关、实际上共享同一个读者群的事:加密货币怎么报税,以及替代性最低税 (Alternative Minimum Tax, AMT) 2024 年那场真改革。共同点是这两条规则盯的都是同一类人——手里有大额未实现利得、正在决定什么时候实现它的纳税人。卖比特币换成加元是一次处置,可能触发 AMT;捐一批涨了很多倍的上市证券做慈善,同样可能触发 AMT。读完这一页你应该能做到三件事:判断一笔加密货币交易该报资本利得还是营业收入,并知道成本基础怎么算;说清楚 2026 税年 AMT 的免税额、税率、抵免打折规则分别是什么,以及为什么它们逐年会变;估算自己一年之内会不会撞上 AMT,撞上之后这笔钱是不是能拿回来。
一、制度设计与底层逻辑
1.1 加密货币不是新税种,是一次「这笔财产算什么」的分类题
《所得税法》里没有一个专门管加密货币的条文。CRA 的立场很直白:加密资产是一种商品 (commodity),不是法定货币——它不满足「政府发行、被强制接受为支付手段」这一表述。分类结果决定一切:算商品,就要套用商品/资本财产的处置规则,每一次「拿它换成别的东西」都是一次要计价的事件(CRA 官方术语现在统一叫 crypto-asset,而不再是早年的 cryptocurrency,见 CRA)。
这条分类带来一个后果,纳税人与 CRA 的第一个战场就在这里:同一笔交易,资本利得通常按二分之一纳入收入;营业利润一般全额计入。最终税额取决于税率、其他收入与扣除,不能把纳入率说成税额减半。 判断走哪条路,看的不是交易金额,是一组事实特征——频率、持有期、专业知识、投入时间、有没有借钱加杠杆。这组因素本来是判断证券买卖性质的(源自解释公告 IT-479R 第 11 段),CRA 把同一套逻辑平移到了加密资产上(CRA 附近的指引脉络)。孤例交易也可能被判成营业:只做过一次买卖,但如果这笔交易是「专门为了赚一票而做的冒险」(an adventure or concern in the nature of trade),同样落入营业收入的口径,判的是意图与整体情境,不是交易次数。
1.2 挖矿与质押:CRA 把「谁在替网络干活」当成收款的理由
挖矿 (mining) 与权益质押 (staking) 都不是「买卖」,是「靠算力或质押的代币换取网络给的报酬」。CRA 的定性是:这笔报酬是提供服务换来的对价,属于营业的挖矿收入在赚取时计入;中央交易平台的质押奖励通常在钱包记入时构成收入,不应推广为所有质押安排的统一分类。具体时间点:挖矿是矿工的收款权被确认的那一刻(这可能早于代币实际到账),质押是奖励被记入交易所平台上的钱包那一刻(CRA)。本页按现行官方页补充staking;考试口径章节的覆盖缺口不能用未经核实的行业发展叙述来解释。
1.3 谁与谁在博弈:三个战场
纳税人 vs CRA 的第二个战场是「值多少钱」。 加密资产没有单一官方牌价,CRA 允许纳税人自选一种合理且一贯的估值方法(自己交易所的汇率,或多家高交易量平台的均值),但不许来回切换方法——今年用对自己有利的这家、明年换另一家,是税务规划里最容易被认定为「不一致」而被拒的做法。
第三个战场是「财产在哪」。 加密资产所在地须结合权利性质、交易所法律实体、托管合同和控制安排判断。自持钱包、境内交易所或境外总部都不能单独保证T1135结论;确属指定境外财产后再合并测试成本额门槛。
第四个战场,也是这一页第二条主线的起点:AMT 到底在防谁。 AMT 设计于 1986 年,处理的是「合法用尽各种扣除额与抵免,最终几乎不交税的高收入者」。它的机制是算两遍税——一遍常规算法,一遍把大部分优惠扣掉的「最低税算法」——取高的那个交。这不是双重征税:多缴的部分可以在未来年度用常规税超出最低税的那部分抵回来(第二节展开),所以对大多数人它是「预缴」,不是「罚款」;但对退休后收入骤降、或者一辈子只遇到一次这种大额处置的人,这笔预缴常常抵不完,实质上就是一次性罚款。
⚠️
「我又没漏报」不等于不会撞 AMT
AMT 不是查出漏报才触发的东西,它是常规申报流程里就要算的第二套算法,专门盯统计意义上「用了太多优惠」的年份——大额资本利得、大额上市证券捐赠、行使大量员工认股权,都是典型触发场景。它和处置加密资产共享同一批「触发角色」:手里攒了很多未实现利得、某一年集中实现的人。
二、2026 税年现行规则与数字
2.1 加密货币处置事件清单:CRA 现行版比考试口径多列了什么
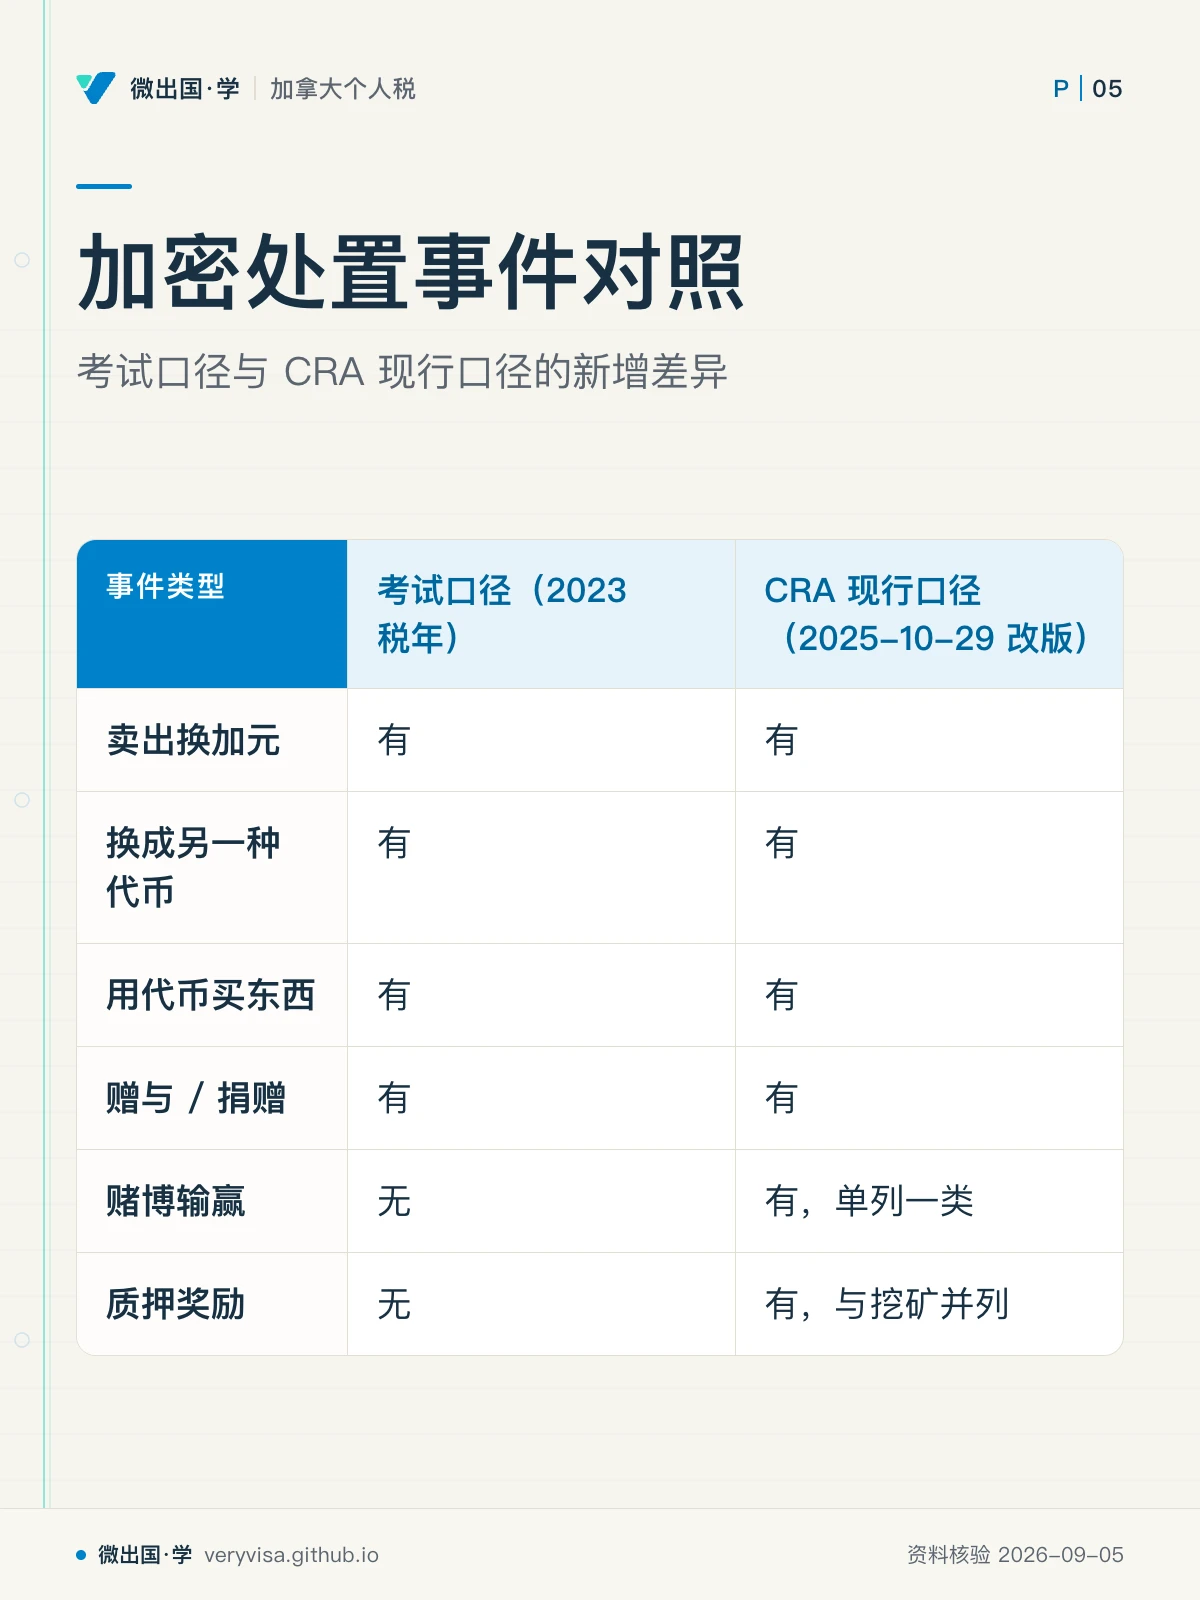
| 事件类型 | 考试口径(2023 税年)口径 | CRA 现行口径(2025-10-29 改版) | 状态 |
|---|---|---|---|
| 卖出换加元 | 有 | 有 | 未变 |
| 换成另一种代币(trade) | 有 | 有 | 未变 |
| 用代币买东西(barter) | 有 | 有 | 未变(付款方与收款方都要各自计价) |
| 赠与 / 捐赠 | 有 | 有 | 未变 |
| 赌博输赢(gambling) | 无 | 有,单列一类 | 新增(CRA) |
| 挖矿奖励 | 有 | 有 | 未变 |
| 质押(staking)奖励 | 无 | 有,与挖矿并列 | 新增 |
| 代币分类(payment / utility / security token、NFT、稳定币) | 只谈支付类代币 | 五类代币逐一定义 | 范围扩大(CRA) |
三处新增背后是同一件事:CRA 把整套指引从「cryptocurrency(加密货币)」改名成了「crypto-asset(加密资产)」,覆盖面从「能换钱的货币替代品」扩大到整个链上资产生态。读考试口径学到的四类事件(卖、换、买东西、送人)仍然全部正确,只是不完整了——赌博与质押是两个真实的缺口,不是考试口径写错,是这个领域本身在扩张。
2.2 业务 vs 资本:判定因素没有变,但没有一条是单独充分的
沿用 1.1 节的那组因素——交易频率、持有期长短、专业知识、投入时间、是否借款融资——没有一条能单独定性,CRA 与法院看的是整体情境的权重。频繁交易通常指向营业,但极端反例也成立:只交易过一次、却是「专门为赚一票设计的冒险」,同样落入营业收入。这组因素本来自 IT-479R 判断证券交易者身份,加密资产借用同一套逻辑,考试口径原样保留了这一节的判断框架,现行口径未变。
2.3 ACB 池化与表面亏损:加密资产被当成同类财产
同一种代币的每一笔买入都要并进同一个成本池——加权平均法:新买入的成本并入总成本,除以新的总数量,得到新的平均 ACB;卖出时按这个平均数结转,不是按「先买的先卖」或者「挑对自己最有利的那一批」计算。这与股票、基金的同类财产规则是同一套算法,考试口径这部分内容与现行规则一致,未发生错位。
表面亏损规则同样适用:卖出亏损的代币后,如果在卖出前 30 天到卖出后 30 天这 61 天的窗口内,自己或适用规则的关联方取得同一或相同财产,且在出售后第30日终了时仍拥有或有权取得该财产,通常才构成表面亏损;不能只看窗口内买回。这笔符合条件的亏损不能立即扣除,要加回新买入部分的 ACB,递延到以后处置时才生效。这条规则堵住了「年底卖出亏损代币锁定税务亏损、马上买回维持仓位」这种操作。
2.4 交易所倒闭:考试口径没写,CRA 也没有专门规则
这是本页要如实标注的一处空白:无论考试口径还是 CRA 现行指引,都没有一条专门处理「交易所破产、资产无法取回」的规则。 一般处置原则要求「处置」真实发生——把财产的所有权或权利实际让渡出去,而单纯的价值归零、账户被冻结,未必构成处置。实务中通常参照交易所破产清算程序的进度判断:申报索偿凭证、跟踪清算管理人给出的预期回收比例,直到能以合理确定性判断「不可收回」的那一刻,才作为资本损失确认。这是一个待官方进一步点名的灰色地带,不是本页替读者做的裁决——遇到真实案例应咨询持牌税务专业人士,本页只标出问题所在。
2.5 T1135:加密资产要不要算境外指定财产
完整的 T1135 申报规则见姊妹页 [ca-residency-04-t1135-foreign-property],这里只写加密资产特有的判断步骤:《所得税法》s.233.3(1) 把「指定境外财产」定义之一写成「境外持有的资金或无形财产」,加密资产满足这个兜底定义(加拿大联邦法规库)。真正决定要不要报的不是「crypto 算不算货币」这个问题,而是「这份资产的所在地在哪」:
- 自持私钥或硬件钱包:保留控制和使用地点证据,但不凭硬件位置作通用免报结论。
- 存在境外交易所托管的钱包:须核法律实体、托管合同、权利性质与钱包控制等证据,不能仅凭注册地或总部国认定所在地;确属指定境外财产时,与其他此类财产合并判断T1135成本额门槛。
- 使用加拿大交易所:仍须核实际法律实体、托管和权利安排,不能仅凭面向加拿大的品牌判断。
- 作为经营存货持有(如挖矿业务的库存):适用「专用于经营的财产」豁免,一般不需要申报。
2.6 CARF:即将到来的加密资产申报框架,现在还不是法律
| 项目 | 已宣布内容 | 立法进度(2026-09-05 复核) | 状态 |
|---|---|---|---|
| 加密资产申报框架 (Crypto-Asset Reporting Framework, CARF) | 在 Bill C-31(2025 年预算实施法案二号)中列为一项措施 (SUMMARY (f)):implementing the Crypto-Asset Reporting Framework | 停在众议院委员会审议阶段,尚未三读,未获御准 | 已宣布,未生效(Parliament of Canada、Parliament of Canada (LEGISi…) |
| 对纳税人的直接影响 | 一旦生效,加密资产交易平台将向 CRA 报告用户交易信息,类似券商 T5008 报告机制 | 同上 | CARF新增义务尚未生效;既有申报/提供资料义务另判 |
| 生效时间表 | 官方文本未给出具体生效税年 | 后续适用日期须回法案正文;普通休会不会自动令法案作废 | 待核 |
这条纪律必须写清楚:CARF 目前只是一项立法建议,不是现行法。 截至 2026-09-05 的复核,Bill C-31 完成的最高阶段只到二读,距御准还有委员会审议、报告阶段、三读、参议院程序等多个环节。在它成法之前,是否申报加密资产交易,责任仍然完全在纳税人自己身上,尚不能从该未御准提案推出CARF新报告义务;既有信息申报、记录保存及依法提供资料的义务仍须分别判断(虽然实务上不少平台已经在配合发放 T5008,见 1.2 节的商品/证券口径)。
2.7 AMT 2024 改革:三个核心参数,逐年变的只有免税额
| 参数 | 2024 税年(官方历史;旧考试口径另述) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 最低税率 | 20.5% | 20.5% | 20.5% | 已生效;2024 起适用新制(Justice Canada) |
| 免税额 | 173,205 元 | 177,882 元 | 181,440 元 | 已生效;引用第四档起点,随税阶指数化 |
| 法条依据 | S.C. 2024, c.17 ss.40–44 | 延续 | 延续 | 2024-06-20御准;适用于2023-12-31后开始税年 |
| 资本利得在 AMT 口径下的计入率 | 100%(一般资本利得) | 同左 | 同左 | 已生效;合格捐赠等须另查调整(加拿大联邦法规库) |
15% 税率和固定 $40,000 免税额属于2023及以前的历史制度,不能放进2024税年现行列。考试口径版本与税年不能混用。
立法状态以修正法的适用条款裁定:2024预算实施法 ss.40(3)、41(13)、42(2)、43(4)、44(2)明确相关修订用于2023年12月31日后开始的税年(Justice Canada)。CRA旧页仍有“拟议”措辞的记录,但不能据此把已立法的2024改革改回提案。现行合订本提供规则正文;适用日期须同时读取修正法。
2.8 AMT 下的抵免打折表:不是笼统的「大约五折」
《所得税法》s.127.531 把「基本最低税抵免」拆成四档,考试口径笼统写的「大约打五折」在这里被精确到了具体比例(加拿大联邦法规库):
- 1/2(50%):基本个人金额、年龄额、养老金收入额、残疾额、加拿大照顾者额、学费与教育类抵免(s.118 系列多数条款)。
- 1/2(50%):医疗费用税收抵免(s.118.2)。
- 4/5(80%):慈善捐赠税收抵免(s.118.1)——这项抵免保留比例高于多数个人抵免;「大额捐赠上市证券的人特别容易撞上 AMT」这条实务经验背后的真正机制:捐赠抵免打八折已经算优待了,但如果捐赠额本身很大,AMT 口径下被砍掉的那 20% 抵免金额也会跟着放大。
- 按s.127.531(d)计入:s.119下的抵免及s.127(1)投资税收抵免。常见s.126境外税收抵免另按s.127.54计算,不归入“所有外国税款全额保留”的概括。
- 不计入(0%):加拿大股息税收抵免完全没有出现在 s.127.531 的清单里——即在 AMT 口径下这项抵免被整条排除,不是打折,是归零。持有大量加拿大蓝筹股股息收入、习惯用股息抵免把常规税压到很低的投资者,是 AMT 最容易命中的一类人群,原因就在这里。
三、实务流程
3.1 加密货币:该进哪张表、什么凭证
判定为资本利得(或亏损)的交易,填入 Schedule 3 第五部分(Virtual Currency Transactions 一栏),汇总数结转到 T1 的 line 12700;判定为营业收入的,填入 T2125(Statement of Business or Professional Activities)。凭证方面,交易所导出的交易明细(trading summary)比逐笔 T5008 更好用——T5008 只报处置端,买入记录要靠自己或交易所的交易明细拼齐。记账原则只有一条:估值方法一旦选定要逐年一致使用,换方法要有正当理由并能向 CRA 说明。
3.2 挖矿与质押作为营业:CCA 与费用扣除
如果挖矿或质押活动的规模、专业性、持续性达到「carrying on a business」的门槛(多数专职挖矿都会落入这一类),可扣除项目包括:专用挖矿设备的资本成本津贴 (Capital Cost Allowance, CCA)、按业务使用比例分摊的居家办公费用、若设备存放在外部则包括场地租金、以及电费——由于挖矿设备耗电显著高于家庭其他用电,CRA 期望纳税人能提供一个合理方法(如设备启用前后电费对比)单独核算这部分电费,而不是按总电费简单比例分摊。这一节考试口径内容与现行规则一致,未见错位。
3.3 AMT:T691 表,以及一步容易漏算的境外收入调整
个人 AMT 用 Form T691, Alternative Minimum Tax 计算,附在 T1 申报中。基本流程是:先按常规方法算出应纳税额,再按 s.127.52 的口径重新计算调整后应税收入(资本利得 100% 计入、多数扣除按限定比例扣、LCGE 按 7/5 倍放大扣除额),先减去适用免税额,再乘以 20.5%(2026 税年;已生效;官方公布值),最后减基本最低税抵免,得出「最低税额」;与常规应纳税额比较,取高者缴纳。有境外收入并缴过境外税的纳税人,必须额外核对一步:AMT 下的境外税收抵免不是简单沿用常规申报的 s.126 抵免额,而是按 s.127.54 的专门公式(s.126可扣抵免总额,与〔法定foreign taxes和20.5%×法定foreign income的较小额〕两者取大;foreign taxes包含营业外国所得税与非营业外国所得税的三分之二)重新计算,这一步考试口径完全没有涉及,也是跨境读者最容易漏算的环节。
四、联邦之外:BC 这条怎么走
4.1 加密货币:省份不参战
加密货币的课税性质(资本利得或营业收入)与计价方法完全由联邦规则决定,BC 省税以联邦应税收入为税基,不单独设加密资产条款,也不能自定纳入率——省份在这条战线上没有独立立场。
4.2 AMT:BC 有自己的一套,但只改比例不改机制
省级最低税走 Form BC428 上的「省级最低税附加税」与「省级最低税结转抵免」两行,适用比例须按法定公式及舍入规则计算——它恒等于当年 BC 最低档税率 ÷ 当年联邦最低档税率:2023 税年 33.7%、2025 税年 34.9%、2026 税年 40%。这个比例的机制价值大于数字价值:先回法条确认公式和舍入,再核当年两个税率;不能从数值相似自行推断挂钩关系——联邦降税(2025-07-01 起最低档从 15% 降到 14%)与 BC 省预算加税,任何一侧变动都会推动这个比例走。BC 居民触发联邦 AMT 时,省级最低税跟着按这个比例叠加计算,不是零和游戏——两层最低税加在一起才是省居民最终多缴的部分。
五、历史变革
5.1 加密货币:从「货币替代品」到「链上资产生态」
2023 年考试口径成文时,CRA 的指引集中在比特币、以太坊这类支付代币,处置事件只列卖、换、买东西、送人四类,挖矿是唯一被展开讲的「赚取」类事件。2025-10-29 CRA 改版后,整套指引改名为「crypto-asset」,代币分类扩展到五类(支付、功能、证券、NFT、稳定币),处置/取得事件表新增赌博与质押两类,质押的收入定性与入账时点被单独成节讲解。这不是规则推翻——考试口径写的四类事件今天依然全部正确——而是覆盖范围的扩张:整个行业从「一种支付工具的替代品」演化成了一整套资产类别,监管指引跟着长大了一圈。
5.2 AMT:从 1986 年的补丁,到 2024 年的结构性重建
AMT 1986 年设立时是应对「高收入者用扣除额把税压到接近零」的补丁性质制度,税率 15%、免税额固定 $40,000,三十多年没有结构性调整。2024 年度预算实施法(2024, c. 17)做的不是微调,是三处同时动:税率从 15% 提到 20.5%;免税额从固定数字改成对税阶起点的引用(自动指数化,考试口径里那个「$40,000」永远不会再出现在现行申报里);调整后应税收入的口径大幅收紧(一般资本利得在AMT口径从旧80%提高至100%,合格上市证券捐赠等另有比例、大多数抵免打对折、捐赠抵免打八折)。这场改革唯一还没完全落地的部分是网页文案——CRA 的部分说明页至今仍标注「拟议」,但法律本身已经生效两个税年,这正是本页 2.7 节要提醒读者的地方。
六、案例
案例一:温哥华的自由职业设计师,业余买卖加密货币(示例) Priya 全职做自由设计,业余时间偶尔买卖以太坊。她 2026 年做了 6 笔交易,平均持有期 4 个月,没有借款融资,也没有相关专业背景——这组事实指向资本利得而非营业收入。她全年处置以太坊实现资本利得 $18,000,按 ½ 纳入率计入应税收入 $9,000,报在 Schedule 3 的 Virtual Currency Transactions 栏,结转到 T1 line 12700。常见错报:把 6 笔交易的处置所得直接相加当利得申报,忘记逐笔扣减按加权平均法算出的 ACB。
案例二:素里的全职质押验证节点操作者(示例) David 把一大笔以太坊长期质押在一家中心化交易所运营验证节点,2026 年全年获得质押奖励折合 $32,000,且这是他的主要收入来源、投入时间与专业性都达到营业标准。按 CRA 现行规则,这笔奖励在每一次被记入交易所钱包的当下就要计入营业收入,不能等到年底累计换算一次性申报,也不能等到实际提现、换成加元时才申报。常见错报:把全年质押奖励当成一笔资本利得,在年底按当时市价一次性计入,忽略了它本质是按次发生的营业收入,且每一次入账都对应一个独立的成本基础起点。
案例三:列治文的退休投资人,集中处置前需要试算AMT(2026税年自编示例) Wing 退休那年把持有多年的一批加拿大蓝筹股全部处置,实现资本利得 $400,000,同时把其中一部分已大幅增值的上市证券直接捐给了慈善机构。常规算法下,他的资本利得只计一半、捐赠证券的资本利得部分本身可以豁免、股息抵免又进一步压低了应纳税额——常规税算出来相当低。但在 AMT 口径下:资本利得改按 100% 计入、股息抵免完全不计入基本最低税抵免、捐赠抵免只按八折算,这些因素可能产生AMT,但题设未给捐赠证券的利得、捐赠额、股息及其他收入,无法算出最低税是否超过常规税。应补齐输入后用T691比较,不能从四十万元处置利得直接断言触发。常见错报:只用常规算法规划这笔一次性处置,完全没有在处置前用 T691 试算 AMT 情形,等到报税季才发现现金流被多年积累的税务规划完全打乱。退休后收入下降,未来 7 年很可能没有足够的常规税空间把这笔预缴的 AMT 抵回来。
七、常见错报与自查清单
- 把加密货币处置当成「不用报,反正没换成钱」。 换币、用代币买东西、赠与都是处置事件,不是只有换回加元才算——识别方法:问自己「这枚代币的所有权是否发生了转移」,转移了就是处置。
- 在同一种代币上按「先买先卖」计算成本,而不是加权平均法。 加密资产是同类财产,必须并池计算 ACB——识别方法:核对是否为每种代币单独维护一份累计成本与累计数量的台账。
- 把质押奖励在年底一次性按市价申报,而不是按每次入账分别计价。 每一次奖励入账都是独立的收入确认事件——识别方法:检查交易所是否提供逐笔质押奖励的到账时间与当时市值记录。
- 用交易所总部国家替代 T1135 的加密资产所在地判断。 公司注册地、服务器位置和私钥控制可能指向不同法域;CRA 尚无现行通用页给出单一测试。识别方法:先清点全部指定境外财产是否越过 100,000 加元(2026 税年;已生效;官方公布值) 成本额门槛,再保存交易所法律实体、托管条款与钱包控制证据,就所在地单独取得专业意见,不凭一个地址下结论。
- 只用常规算法规划大额资本利得或捐赠年份,完全跳过 AMT 试算。 大额处置、大额捐赠上市证券、大量员工认股权行使的年份,处置前应先用 Form T691 估算是否会触发 AMT——识别方法:如果当年常规应纳税额因为某一项优惠大幅降低,就是需要试算 AMT 的信号。
- 把 CARF 当成已经生效的强制申报义务写进自己的税务规划。 截至本页复核日,CARF 仍只是 Bill C-31 里的一项立法建议,尚未获御准——识别方法:查 LEGISinfo 上该法案的最新阶段,只有「Royal Assent」才代表成法。
术语双语表
| 英文 | 中文 | 一句机制 |
|---|---|---|
| crypto-asset | 加密资产 | CRA 现行统一术语,取代旧称 cryptocurrency,涵盖代币、NFT、稳定币等更广类别 |
| disposition | 处置 | 财产所有权或权利发生转移的事件,是计算利得/亏损的触发点 |
| adjusted cost base (ACB) | 调整后成本基础 | 同类财产按加权平均法累计计算的成本,决定处置时的利得或亏损 |
| superficial loss | 表面亏损 | 前后30日窗口取得相同财产且第30日仍持有或有权取得,符合条件的亏损递延;注册计划等情形可能永久失去扣除 |
| barter transaction | 以物易物交易 | 用加密资产直接换取商品或服务,双方都要按当时市值计价申报 |
| proof-of-work mining | 工作量证明挖矿 | 用算力解题验证交易换取新代币,报酬按收款权确认时计入收入 |
| proof-of-stake / staking | 权益证明质押 | 锁定代币运营验证节点换取奖励,报酬按记入钱包时计入收入 |
| specified foreign property | 指定境外财产 | T1135 申报范围,含「境外持有的资金或无形财产」这一兜底类别 |
| Form T1135 | T1135 表(境外收入验证声明书) | 境外财产总成本超 100,000 加元(2026 税年;已生效;官方公布值) 时的强制申报表 |
| Crypto-Asset Reporting Framework (CARF) | 加密资产申报框架 | 拟议中的交易平台强制报告机制,尚未获御准,非现行法 |
| Alternative Minimum Tax (AMT) | 替代性最低税 | 与常规税并行计算、取高者缴纳的第二套税制,防止优惠叠加压到接近零税负 |
| Form T691 | T691 表(替代性最低税) | 计算个人 AMT 应纳税额的申报附表 |
| adjusted taxable income | 调整后应税收入 | AMT 口径下重新计算的收入基数,资本利得按 100% 计入 |
| basic minimum tax credit | 基本最低税抵免 | AMT 公式里的抵免扣减项,按 s.127.531 分档打折(50%/80%/100%/0%) |
| minimum tax carry-over | 最低税结转抵免 | 多缴的 AMT 可在其后 7 个税年内,用常规税超出最低税的部分抵回 |
| Lifetime Capital Gains Exemption (LCGE) | 终身资本利得扣除 | 合格小企业股份等处置的免税额度,AMT 口径下扣除额按 7/5 倍放大计算 |
| special foreign tax credit | 特殊外国税收抵免 | AMT 口径下境外税收抵免的专门算法,取s.126抵免与法定foreign taxes/税率乘foreign income的较小额两者取大,须先核定义 |
| BC428 | BC428 表(BC 省税) | 计算 BC 省级所得税、含省级最低税附加税与结转抵免两行的申报表 |
50