核实日期:2026-10-30|现行口径:2026 税年(股东经理人税务规划、公司层税率与个人层股息整合)|复核:2027-01-31(联邦公司 Part I 基本税率 38% 与小企业净税率 9%、BC 公司小企业 2% 与一般 12%、联邦与 BC 省 500,000 加元经营限额、应税资本 10M-50M 削减与 AAII 被动投资 50k-150k 削减、资本股息 s.83(2) 申报时限与超额 60% Part III 税率、2026 股东低息贷款 3.0% 规定利率均为现行法定基准)。 法条依据指向加拿大《所得税法》(Income Tax Act, RSC 1985, c. 1 (5th Supp.)) 第 15(2) 条、第 80.4(1) 条、第 82 条、第 83(2) 条、第 89(1) 条、第 121 条、第 123 条、第 124 条、第 125 条、第 129 条、第 184 条、第 185.1 条、第 186(4) 条;BC 省《所得税法》(Income Tax Act, RSBC 1996, c. 215) 第 14 条及 Part 7.1;以及联邦 C-15 号法案。
在加拿大个人税务与财富规划实务中,“股东经理人(Owner-Manager)”是一个核心主体概念。无论是专业人士执业法团(Professional Corporations)、家庭控股公司(Holdco),还是中小型本地私营企业,创始人既是公司的核心控股股东,又是领薪的高管雇员。因此,个人所得税(Personal T1)绝非与企业经营完全割裂,而是通过加拿大税制著名的“完全税制整合理论(Integration Theory)”,与受控私营公司(Canadian-Controlled Private Corporation, CCPC)紧密锚定为一个有机整体。
股东究竟应当通过发薪(T4 Salary)、派发合资格股息(Eligible Dividends)、派发非合资格股息(Non-eligible Dividends),还是通过资本股息账户(Capital Dividend Account, CDA)提取完全免税的资本股息?公司账面积累的留存收益投资若产生高额被动收益,又将如何反噬并削减主营业务的小企业税收优惠(SBD)?如果股东直接从公司提取借款,又会触发哪些致命的股东利益计税陷阱?
本页系统剖析 2026 税年股东经理人面临的财税一体化规则、联邦与省属税率阶梯、SBD 被动投资削减机制、资本股息选举的严格时限与股东利益核算,为高净值经营者提供精准的财富提取与合规指引。
想检验自己,可以做本板块的练习题(共 50 道):按主题练习。
一、税制整合基石:联邦与省属公司税率架构
加拿大所得税体系的设计目标在于消除企业与个人的双重征税(Double Taxation),即同一笔主动经营所得,无论是直接由个人以独资形式赚取,还是先由公司赚取纳税后再以股息派发给个人股东,最终个人承担的综合税负应大体保持一致。
1.1 联邦公司税率阶梯分解
在 2026 税年,联邦公司所得税(Part I Tax)的基础计算遵循如下法定阶梯: - Part I 基本法定税率(Basic Rate):加拿大所有常驻公司的法定名义税率为 38%。 - 联邦税收减免(Federal Abatement):对在加拿大各省或领地常设机构赚取的应税收入,联邦给予 10% 的省级税收减免,减免后的联邦基准税率为 28%。但必须注意,28% 仅为过渡中间值,绝非任何公司的最终净纳税率。 - 一般企业减税与一般净税率:对于普通大中型公司的一般经营所得,在享受 13% 的一般减税(General Rate Reduction, GRR)后,联邦一般公司净税率为 15%。 - 小企业扣除与小企业净税率:对于合格的加拿大受控私营公司(CCPC)在其可用经营限额内的主动经营所得(Active Business Income, ABI),税法第 125 条给予了高达 19% 的小企业扣除(Small Business Deduction, SBD)。扣除后,联邦小企业净税率锁定为极低的 9%!
1.2 省级税率协同与官方信息采信纪律
在省级层面,各省对小企业主动所得与一般公司所得分别开征省属公司税: - BC 省税率标准:在 2026 税年,BC 省合资格小企业所得的省公司税率为 2%,与联邦 9% 叠加后,BC 省小微企业的综合有效所得税率仅为 11%;而 BC 省一般商业所得税率为 12%,与联邦 15% 叠加后的综合税率为 27%。 - BC 资本利得退还机制:BC 省《所得税法》第 14(2) 条对一般收入征收 12% 省税,但其第 14(6) 条明确规定了与联邦第 131 条共同基金公司或投资公司规则相衔接的特定资本利得退还机制。因此说“省级完全没有投资退税机制”并不准确,不过普通投资控股公司(Holdco)的常规利息收益确实不因派息而直接退还该省税。 - BC 制造业抵免与联邦研发新政:依据 BC 省法 Part 7.1(s.110.1–110.7),在 2026-04-01 至 2031-03-31 期间,符合条件的制造与加工投资可享受 15% 的投资税收抵免,每税年合资格支出上限为 200 万加元且关联公司共享;而在联邦层面,依据落实预算的 C-15 号法案第 47 条,科研与实验开发(SR&ED)增强型研发税收抵免的合资格支出限额已依法确立为 6,000,000 加元,正式适用于 2024-12-16 或之后开始的会计税年。
省税率以最新预算口径为准
CRA 官网的各省公司税率表(Corporation Tax Rates Page,版本详情标注为 2025-05-30)曾长期滞后印制着纽芬兰与拉布拉多省(NL)低税率 2.5%、安大略省(ON)低税率 3.2%;但同为 CRA 官方更新于 2026-06-12 的《What's new for corporations》早根据省预算案载明:NL 小企业税率追溯至 2026-01-01 降为 2.0%,ON 小企业税率自 2026-07-01 起降为 2.2%! 查省税率时,带具体预算文件与更新日期的官方页优先于静态汇总总表,搜索最先命中的往往是滞后的那张表。
二、CCPC 小企业扣除(SBD)限额与双重削减机制
小企业享受联邦 9% 与 BC 省 2% 超低税率的核心法宝是小企业扣除(SBD)。
2.1 经营限额基准
在 2024、2025 及 2026 税年,联邦小企业年度经营限额(Business Limit)基准均为 500,000 加元;BC 省的年度经营限额基准同样为 500,000 加元。
这意味着,一家独立 CCPC 每年最高可将 50 万加元的主动经营所得压制在 11%(联邦 9% + BC 2%)的综合超低税率内。然而,税法设立了严格的反避税与规模限制:联营公司必须共享该 500,000 加元额度;并且,税法第 125(5.1) 条设立了两套平行的“削减机制(Grind Rules)”,取两者中削减幅度较大者执行:
2.2 第一道削减:在加应税资本规模(TCEC Grind)
针对规模逐步扩大的中型企业集团,依据税法第 125(5.1)(a) 条: - 起削点:当 CCPC 及其关联公司在上一税年终了时的在加拿大应税资本(Taxable Capital Employed in Canada, TCEC)超过 10,000,000 加元时,SBD 额度开始被线性削减; - 归零点:当在加应税资本达到或超过 50,000,000 加元时,SBD 经营限额彻底归零; - 计算公式系数:在法定计算公式中,其削减比率以 90,000 加元为分母参数进行精确折算,资本规模在 1000 万至 5000 万之间平滑递减。
2.3 第二道削减:调整后合计投资收益(AAII Grind)
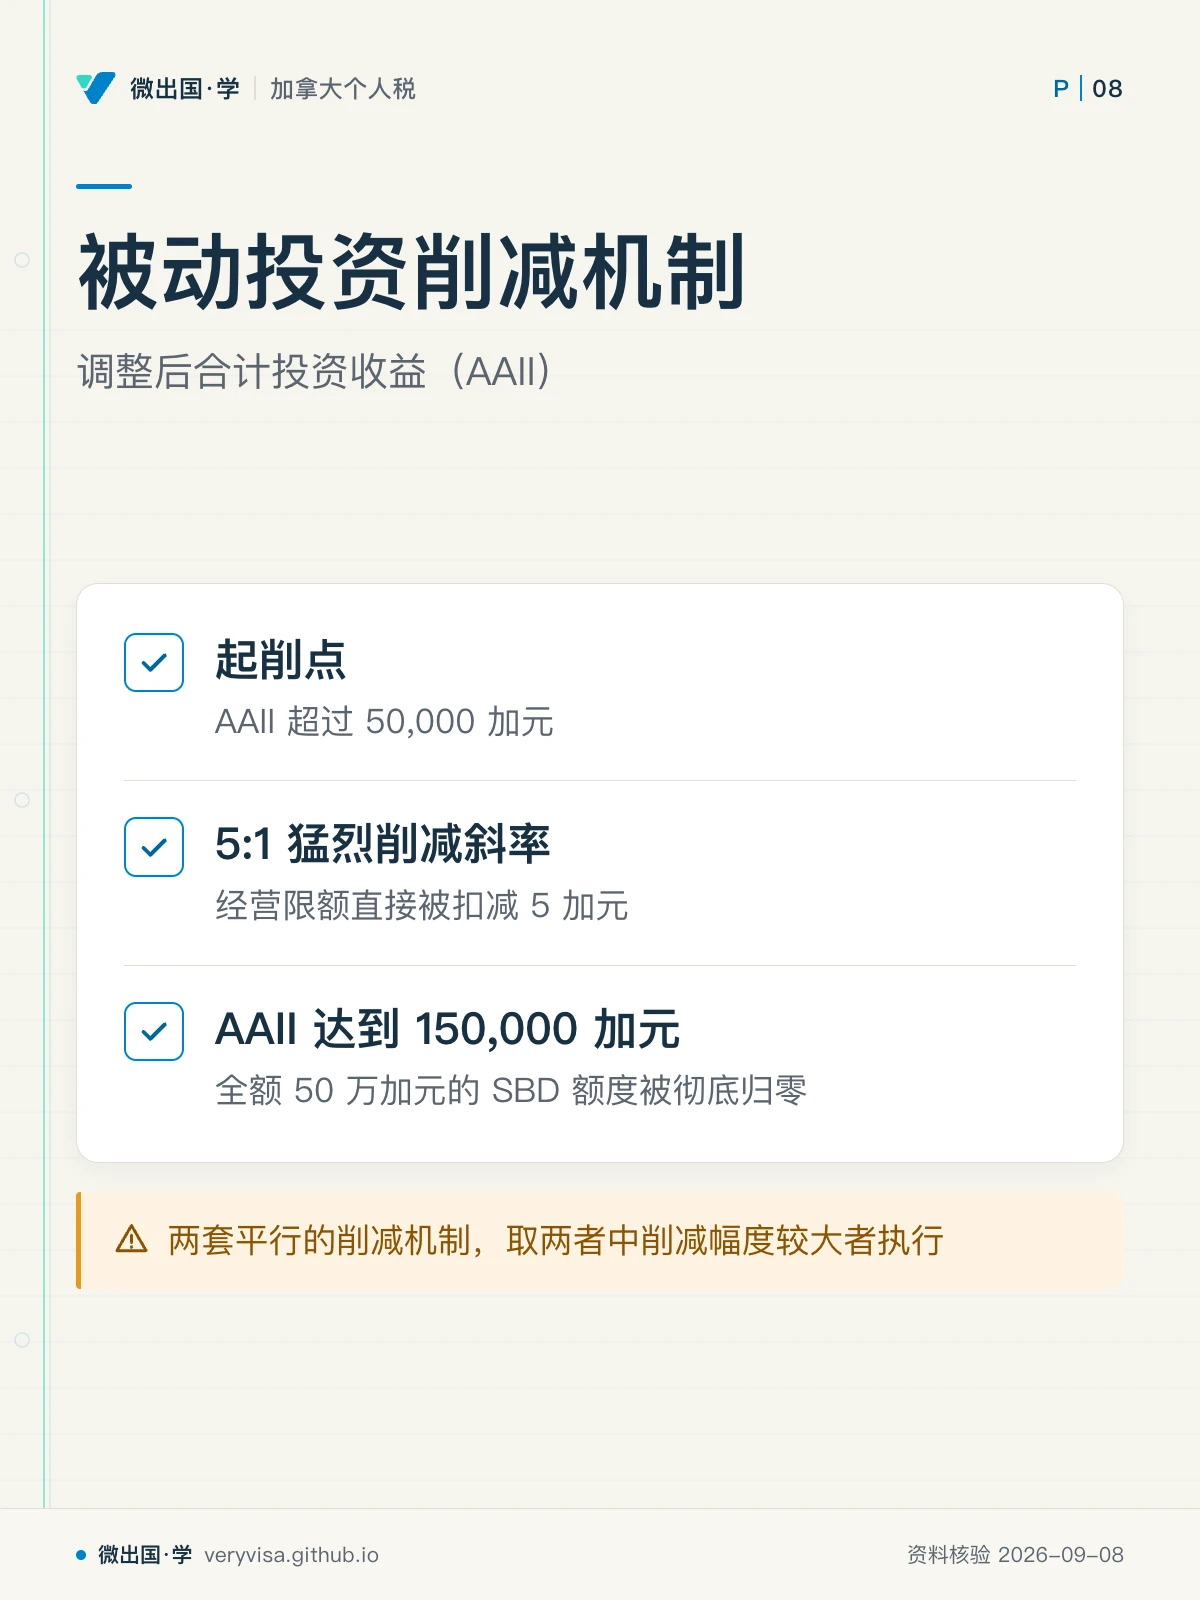
针对广大拥有高额理财投资的中小私企,联邦在税法第 125(5.1)(b) 条引入了备受关注的被动投资削减机制: - 起削点:当企业集团在上一税年的调整后合计投资收益(Adjusted Aggregate Investment Income, AAII)超过 50,000 加元时,SBD 经营限额开始被无情削减; - 5:1 猛烈削减斜率:AAII 超过 50,000 加元的每一块钱,将导致当期经营限额直接被扣减 5 加元; - 归零点:当 AAII 达到 150,000 加元时((150,000 − 50,000) × 5 = 500,000),全额 50 万加元的 SBD 额度被彻底归零!
对股东财富规划的战略冲击
如果股东在公司内保留了 300 万加元的现金或股票投资,一旦在 2026 税年实现超过 150,000 加元的 AAII(净利息、租金、应税资本利得等),由于削减看的是上一税年的 AAII,公司 2027 税年的全部主动经营所得将丧失 9% 联邦小企业税率,改按 15% 联邦一般税率(BC 综合税率由 11% 升至 27%)。注意 AAII 按整个联营集团合计,把投资挪到联营的控股公司并不能绕开削减。
三、资本股息账户(CDA)提取与选举合规
在税制整合框架下,公司实现的资本利得中有一半无需纳税(按现行规则免税部分)。该免税部分以及特定人寿保险身故理赔净额,沉淀在公司的资本股息账户(Capital Dividend Account, CDA)中。
依据税法第 83(2) 条,CCPC 可以向加拿大居民股东派发资本股息(Capital Dividends),受领股东个人无须就该笔股息缴纳一分钱所得税,且完全不占用个人的应税收入额度!这是股东从公司提取巨额财富最顶级的节税通道。
3.1 选举申报时效:成为应付之时或首付款日孰早
资本股息的派发绝非由董事会口头决定即可生效,必须向 CRA 提交 Form T2054 正式选举声明: - 法定申报时限:税法第 83(2) 条严格规定,该特别选举的递交时间不得晚于该股息成为应付之时(Becomes Payable)或任何部分首次实际支付之日(First Day of Payment)两者中较早的那一天! - 迟报选举不仅需要补缴罚款,若未经有效选举就擅自付款,该笔款项在税法上将被判定为普通应税股息。
3.2 CDA 余额为“特定时点”测试而非年末追溯测试
实务中常有税务人员担心:如果公司在年初派发了资本股息,而在年末发生了惨烈的资本亏损导致年末 CDA 账面变负,是否会追溯否定年初的免税资本股息?
税法给出了极其明确的定论:CDA 是按资本股息成为应付前一刻的实际账面余额独立计算的! - 非年末追溯原则:在股息派发当刻只要 CDA 余额充足,选举即合法有效;在同税年后续时间新发生的资本损失,只影响损失发生之后的 CDA 余额,绝不会仅仅因为发生在同一个会计年度就追溯否定先前已经成立的有效资本股息! - 这一规则为企业主提供了极佳的择时筹划窗口:在进行高风险资产处置前,若当前账面存有健康的正数 CDA 余额,应优先抢先一步将资本股息依法派发分配完毕。
3.3 超额派发罚则:60% 惩罚性 Part III 税率
如果公司因核算失误导致派发的资本股息金额超过了成为应付时刻的真实可用 CDA 余额,超额部分将触发极端严厉的惩罚: - Part III 超额资本股息税:公司必须就超额分配部分直接缴纳高达 60% 的 Part III 惩罚性税款! - 收款股东按比例连带:这笔税的纳税人是公司,但收到这笔股息的每个人都与公司负连带责任,每人的上限=公司因这次选举应缴的 Part III 税 ×「本人所收股息 ÷ 股息全额」(第 185(4) 条,加拿大联邦法规库)。股东自己付了多少就解除多少自己的那份;税务局要等下面这条补救选举的期限过了,才能就连带责任向股东评税(第 185(5)(6) 条)。 - 救济性回转选举:公司可依第 184(3) 条选择把超额部分视同一笔单独的应税股息,从而免缴这 60%,但有两道门:一是期限,须在这笔 Part III 税的评税通知寄出后 90 天内作出选择;二是同意,须公司以及所有收到或有权收到原股息、且地址为公司所知的股东一致同意(第 184(4)(a) 条)。此外选择还要在原股息成为应付后 30 个月内作出,过了 30 个月则须每一位收款股东都同意(第 184(4)(b) 条,加拿大联邦法规库)。 - 合资格股息超额惩罚:与此相对应,若公司超额指定派发合资格股息,将依照税法 Part III.1 面临 20% 的特别征税。
四、股东个人层股息税收抵免(DTC)与关联公司 Part IV 豁免
当公司将税后利润以应税股息形式派发给股东个人时,股东在个人所得税 T1 报表中必须执行“毛额化(Gross-up)”与“股息税收抵免(Dividend Tax Credit, DTC)”程序,以抵消公司已在前端缴纳的企业所得税。
4.1 联邦股息税收抵免的两种计算基数
依据税法第 121 条,在 2026 税年: 1. 非合资格股息(Non-Eligible Dividends,来源于小企业 9% 税率利润池): - 个人收到股息后,先按法定比例毛额化; - 其联邦股息税收抵免额等于毛额化增量(Gross-up Amount)的 9/13,这在数学上恰好等于毛额化后应税股息的 9.0301%(即实际收到股息的 10.3846%)。 2. 合资格股息(Eligible Dividends,来源于一般 15% 税率利润池 GRIP): - 联邦股息税收抵免额等于毛额化增量的 6/11,在数学上等于毛额化后应税股息的 15.0198%(即实际收到股息的 20.7272%)。 纳税人在核算个人边际税负时,必须准确套用 9.0301% 与 15.0198% 的抵免换算率。
4.2 控股公司(Holdco)间股息流动与 Part IV 关联公司(Connected)双通道
当运营公司(Opco)向控股公司(Holdco)派发股息时,为防止企业无限期递延投资税款,税法 Part IV 原则上对公司收到的股息征收 38⅓% 的退税税(Refundable Tax)。但若两家公司构成关联合资格实体(Connected Corporations),则可全额豁免该笔 Part IV 预征税。
依据税法第 186(4) 条,建立 Connected 关联关系有两条平行的法定路径,两者是绝对的“或(OR)”的关系: - 路径一(法定控制):接受股息的公司直接或间接拥有派息公司超过 50% 的表决权股份; - 路径二(双 10% 门槛测试):接受股息的公司同时拥有派息公司超过 10% 的具有全权表决权的股份,并且其所持股份的公允市场价值超过全部股份市值的 10%! 实务中很多合伙创业企业由多家股东的私人 Holdco 分别持有 Opco 20% 的股权。虽然单家 Holdco 并未取得控制权(<50%),但因为满足了表决权与市值双双突破 10% 的第二路径,各 Holdco 从 Opco 提取利润时依然稳健享有 Part IV 税收完全豁免资格。
五、股东低息借款福利与 2026 规定利率
股东经理人为了个人购房或资金周转,常常直接向公司账目借款。这种操作在税法中暗藏两大雷区: 1. 借款本金直接计入个人所得:依据税法第 15(2) 条,若股东借款未在公司借款发生当期会计年度结束后的次年年末前归还(One-Year Rule),或者该借款构成了经常性滚动借款,借款全额本金将被直接视同为股东当年度的个人应税所得全额纳税! 2. 低息或无息贷款的股东实物福利:依据税法第 80.4(1) 条,即使借款在法定期限内归还,若公司未向股东收取市场公允利息,股东必须就法定规定利率(Prescribed Rate)与实际支付利息之间的差额,在当年度个人 T1 中确认股东借款应税福利(Taxable Benefit)。
规定利率历史演进与 2026 税年基准
- 历史高息周期:在 2024 年,CRA 规定福利利率曾高达 6.0% 与 5.0%;随着降息周期的展开,2025 年逐步回落至 4.0% 与 3.0%;
- 现行法定年率:在 2026 税年,员工与股东低息贷款实物福利计算适用的官方规定年利率为 3.0%! 股东借款人必须在每年 1 月 30 日之前向公司实际足额结清按 3.0% 计算的年度利息,否则不仅将面临福利计税,且已计税福利永远无法在偿还贷款时申请回转抵扣。
六、股东经理人 2026 综合财税合规速查
| 筹划维度 | 关键税务要素 | 2026 核心法定参数 | 要点 |
|---|---|---|---|
| 公司层所得税 | Part I 税率阶梯 | 基本 38%;减免后 28%;一般净率 15%;SBD 净率 9% | 联邦 SBD 扣除率为 19%;BC 省小企业 2%,一般 12% |
| SBD 限额与削减 | 经营限额与被动资产 | 联邦与 BC 基准 $500,000 TCEC 资本削减 $10M-$50M AAII 投资削减 $50k-$150k |
AAII 超过 5 万加元按 5:1 削减,破 15 万则 50 万经营限额全废;分母参数为 90,000 |
| 免税资本提取 | CDA 资本股息与选举 | 选举不晚于成为应付或首付款日孰早 派发超额罚税 60%,收款股东按所收比例连带 |
按派发当刻时点测试,后续损失不追溯否定;超额合资格指定罚 20% |
| 公司间股息分配 | Part IV 豁免与 Connected | 路径一控制(>50%);路径二双 10% | 两条路径为“或”;持股 20% 表决权与市值的 Holdco 无需控制即可免征 38⅓% Part IV 税 |
| 个人应税股息 | 股息税收抵免 DTC | 非合资格抵免等于应税股息 9.0301% 合资格抵免等于应税股息 15.0198% |
对应毛额化增量的 9/13 与 6/11;在 T1 报表精准抵免前端公司税 |
| 股东资金往来 | 股东低息借款福利 | 2026 规定利率 3.0% | 遵循次年年末前还款规则避开 s.15(2);每年 1 月 30 日前付清 3% 利息免除 s.80.4 福利 |
通过精准协同公司层的低税率庇护空间、严格监控 AAII 被动投资警戒线、果断抓住时点提取免税 CDA 资本股息,并严守关联豁免与借款利息红线,股东经理人方能在 2026 税年实现企业财富与家庭财富的长期稳健增长。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
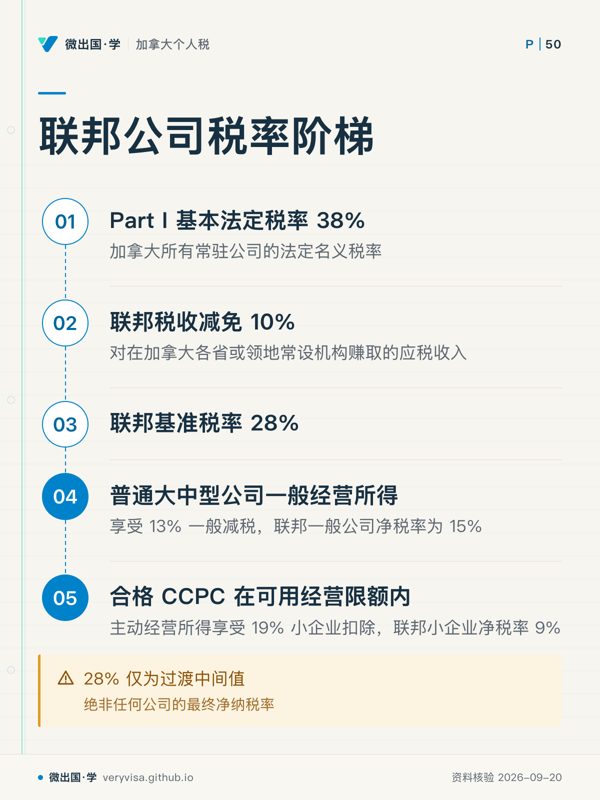
- 先看先看中间转折,再区分后面两条落点;不要把过渡结果当终点。
- 易漏后面做股息抵免时,先辨认利润池来源;两类股息走不同基数。
- 下一步去讲解核对公司类型与收入性质,再带结论问持牌专业人士。
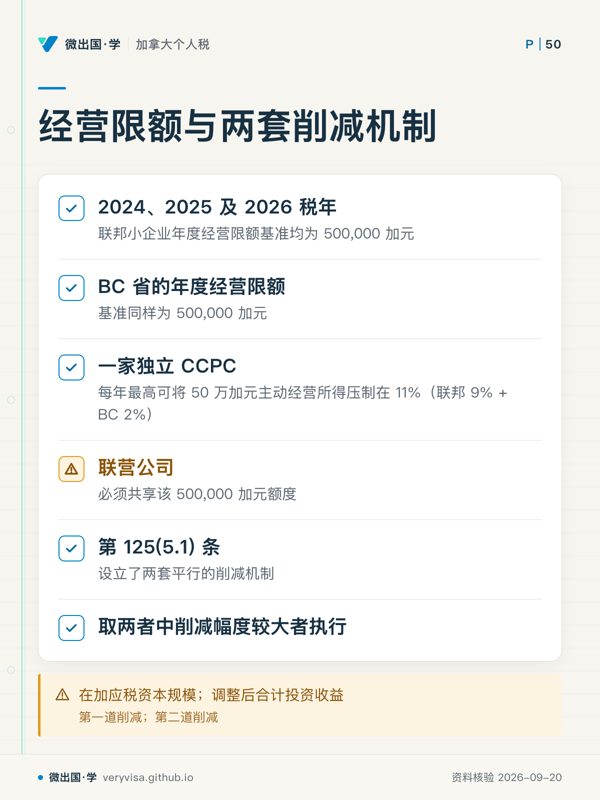
- 先看先看联营公司的那一格,它决定能否把基准按主体分别使用。
- 易漏资本侧取上一税年终了时;投资收益侧取上一税年,观察口径不同。
- 下一步去练习分别算两条,再带关联结构与收益资料找持牌专业人士。
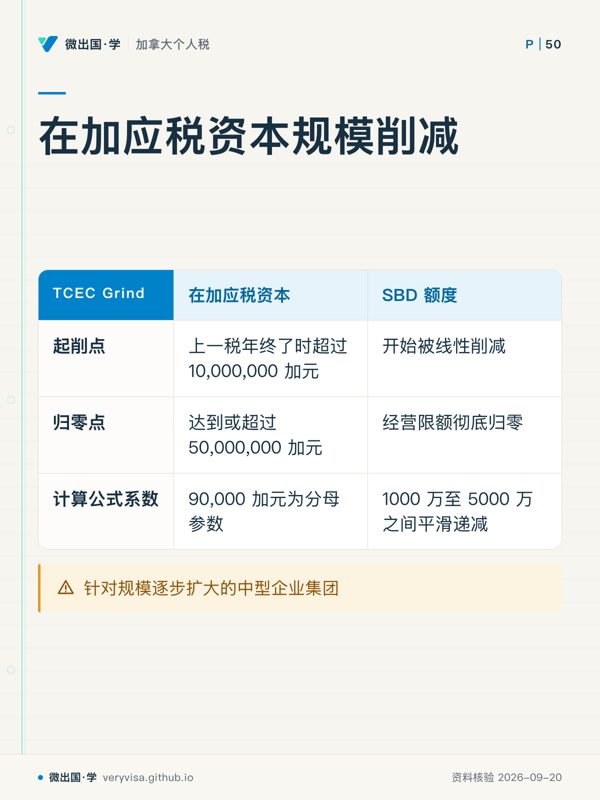
- 先看先看起点和终点两行,先把缩减区间的两端定住。
- 易漏口径取上一税年结束时,不要拿本年实时数字代替。
- 下一步去练习带入集团资本,再带关联公司清单找持牌专业人士。
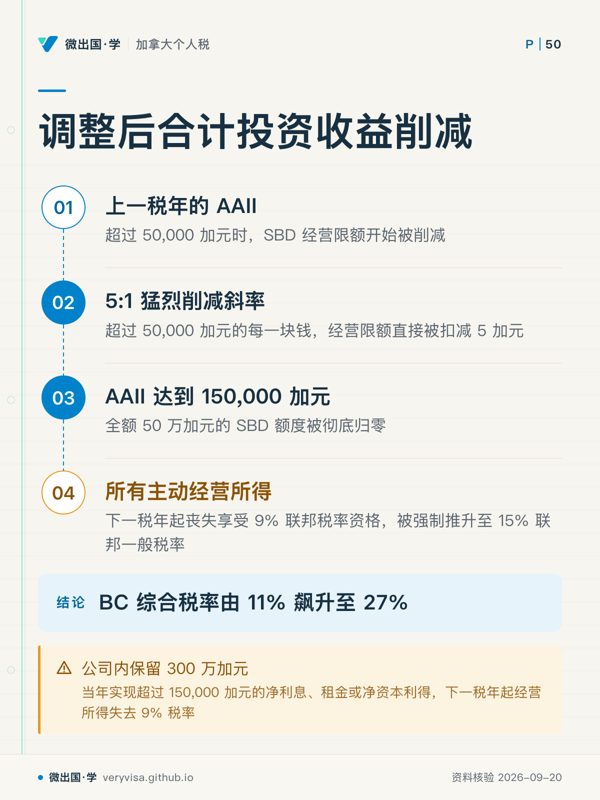
- 先看先看第二格的倍率,再顺着后面的耗尽节点读完传导。
- 易漏AAII 按整个联营集团合计,把投资挪到联营控股公司绕不开这项削减。
- 下一步去讲解核对收益构成,再带理财投资明细找持牌专业人士。
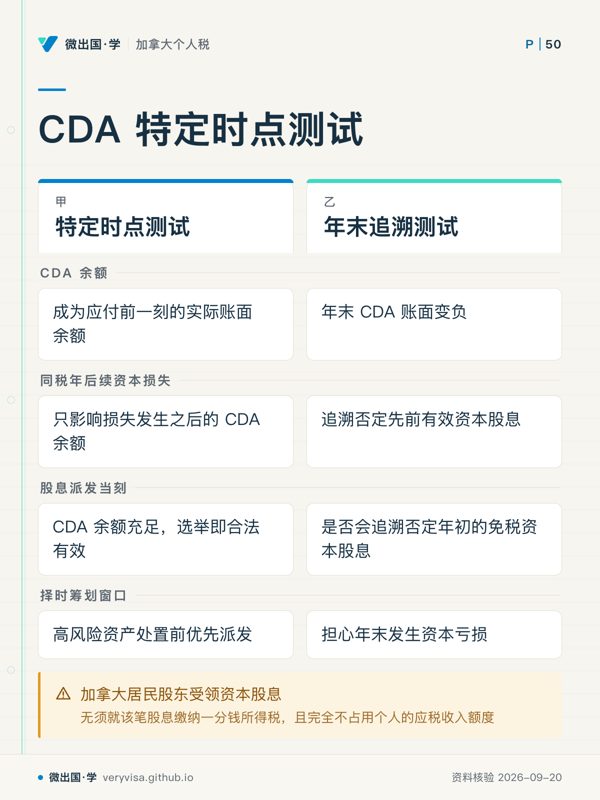
- 先看先看两栏对时间顺序的处理差异,这是整张图的分界。
- 易漏会计年度相同不等于可以年末回看;关键是股息成为应付的时点。
- 下一步去练习按日期重建余额,再带派发记录找持牌专业人士。
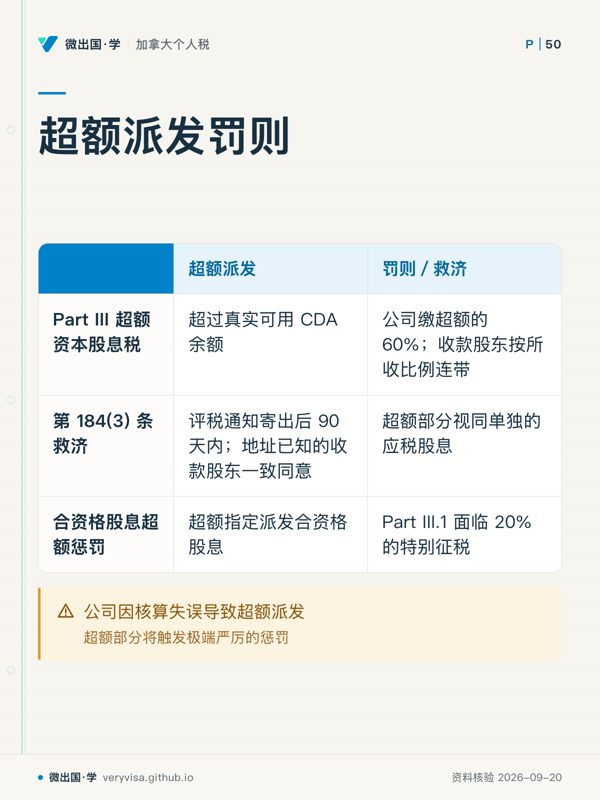
- 先看先看中间那行:有没有回转空间,取决于程序条件能否满足。
- 易漏两类特别征税针对的对象不同,不能把资本股息与合资格股息混套。
- 下一步去练习先做余额校验,再带股东同意安排找持牌专业人士。
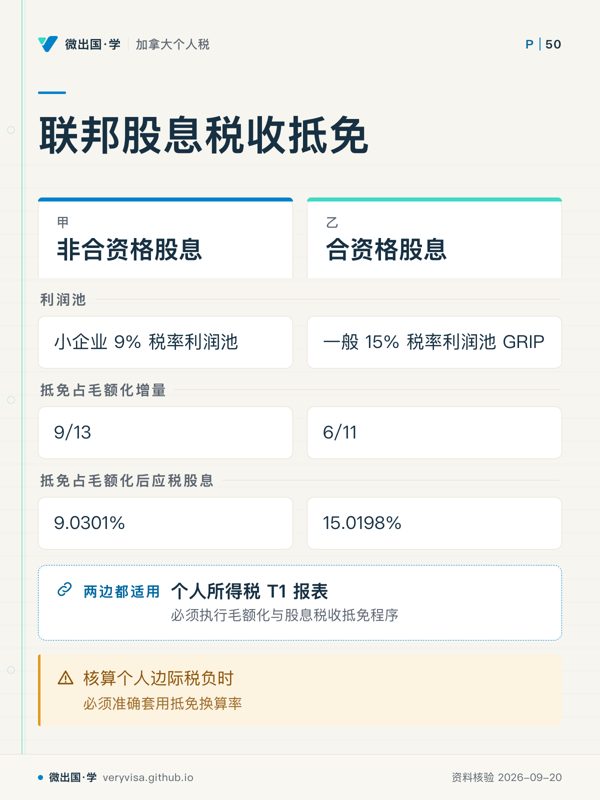
- 先看先看来源那一行;先分池,再看分数与换算率。
- 易漏这套程序用来抵消公司前端已缴企业所得税,分类一错,后面都会跟着错。
- 下一步去练习按股息类别核算,再带分配资料找持牌专业人士。