核实日期:2026-10-30|现行口径:2026 税年(薪资扣缴、BC 雇主健康税与非营利组织申报)。 法条依据:加拿大《所得税法》(Income Tax Act) 第 149(1)(l) 条、第 149(5) 条、第 149(12) 条、第 150(1) 条;不列颠哥伦比亚省《雇主健康税法》(Employer Health Tax Act, SBC 2018, c. 42);《加拿大养老金计划法》(CPP Act);CRA 指南 T4117 与 T4012。
很多人一边自己做雇主发薪,一边在同乡会、商会、行业协会、慈善会或公寓业主委员会(strata council)里当理事或管账。这几类身份各有一套容易漏的申报义务:
- 免税不等于免申报:法人形态的非营利组织(NPO)每年都要报 T2;投资收入或资产一过线,还要报 Form T1044,而且报过一次以后每年都要报。
- 会所另有规则:主要为会员提供餐饮、娱乐或体育设施的会所,其财产在税法上视同信托,要另报 T3。
- BC 雇主健康税(EHT):一般雇主与慈善/非营利雇主的免税额、过渡税率完全不同,联营雇主要共享免税额,慈善与非营利雇主还可以按「合格地点」各享一份免税额。
- CPP2:第二档附加供款只在 YMPE 到 YAMPE 之间计算,算错了雇主的代扣和对等供款都会跟着错。
想检验自己,可以做本板块的练习题(共 82 道):按主题练习。
一、法定工薪扣缴:CPP2 二阶附加供款边界
在加拿大雇佣税务合规中,雇主承担着代扣代缴雇员所得税、就业保险金(EI)以及加拿大养老金计划(CPP)的法定源头受托责任。
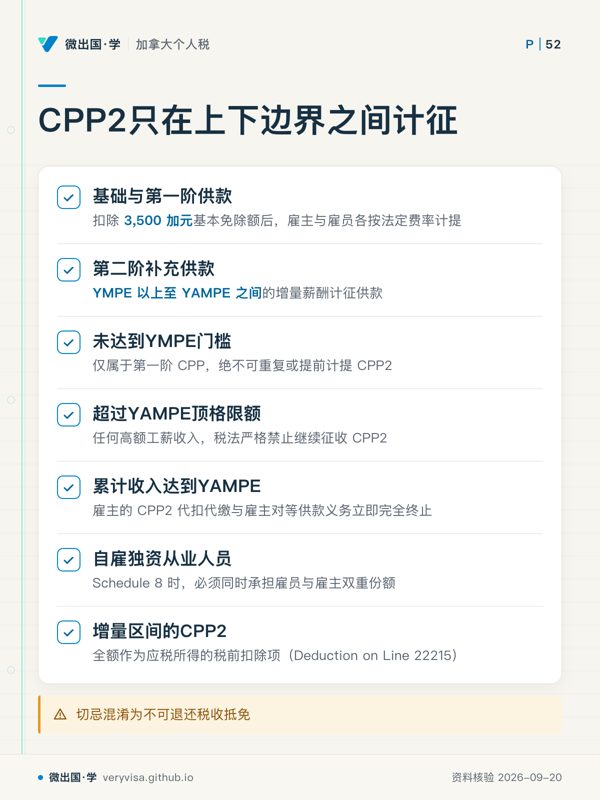
随着加拿大养老金制度增强改革(CPP Enhancement)的全面落地,自雇人士与发薪雇主必须严格执行双层供款机制: 1. 基础与第一阶供款(Tier 1 CPP):以最高养老金收益年限额(Year's Maximum Pensionable Earnings, YMPE)为上限,在扣除 3,500 加元的基本免除额(Basic Exemption)后,雇主与雇员各自按法定费率计提供款。 2. 第二阶补充供款(Tier 2 CPP2):针对高收入雇员设立的第二道供款阶梯。在 2026 税年,CPP2 的供款区间有着极其严密的法理与金额边界——CPP2 仅对严格处于 YMPE 以上至额外最高养老金收益年限额(Year's Additional Maximum Pensionable Earnings, YAMPE)之间的增量薪酬计征供款。
核心执法边界与常见计税误区
- 严禁向下穿透:未达到 YMPE 门槛的薪酬,仅属于第一阶 CPP 计提范围,绝不可重复或提前计提 CPP2。
- 严禁向上溢出:对于超过 YAMPE 顶格限额之上的任何高额工薪收入,税法严格禁止继续征收 CPP2。一旦雇员当年度累计收入达到 YAMPE,雇主的 CPP2 代扣代缴与雇主对等供款义务立即完全终止。
- 自雇独资经营者的申报映射:自雇独资从业人员在年度 T1 申报表中填报 Schedule 8 时,必须同时承担雇员与雇主双重份额。其中第一阶 CPP 供款享受部分税收抵免(Credit)与部分扣除(Deduction),而附加供款部分(含 CPP2 那一段)全额作为税前扣除,自雇收入上的这部分与一半基本供款一起报在 Line 22200(Line 22215 只管受雇收入上的附加供款),纳税人切忌将其混淆为不可退还税收抵免。
二、不列颠哥伦比亚省雇主健康税(BC EHT)阶梯与非营利组织红利
自不列颠哥伦比亚省废除医疗服务计划(MSP)保费后,该省依据《雇主健康税法》(Employer Health Tax Act, SBC 2018, c. 42)向在 BC 省向雇员支付薪酬的雇主征收雇主健康税(EHT)。该税是发薪机构在联邦所得税与源头代扣代缴之外承担的独立省属雇主税费。
2.1 一般商业雇主的阶梯费率与断崖式征管
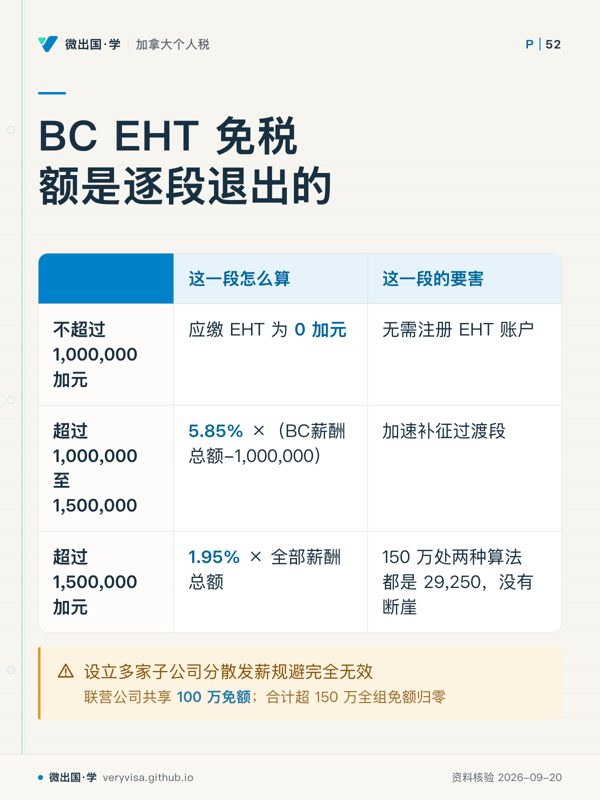
对于普通营利性商业雇主,在 2024、2025 以及 2026 税年,BC 省执行如下三段式计征规则: 1. 免税区间(年薪酬总额不超过 1,000,000 加元): - 商业雇主享有 1,000,000 加元的法定免税额。薪酬总额在 100 万加元及以下者,应缴 EHT 为 0 加元,且无需注册 EHT 账户。 2. 过渡过渡缺口区间(超过 1,000,000 加元至 1,500,000 加元之间): - 当薪酬总额突破 100 万加元但未超过 1,500,000 加元时,进入加速补征过渡段。 - 计税公式:应缴 EHT = 5.85% ×(BC 薪酬总额 − 1,000,000 加元)。 - 5.85% 是过渡段(notch)税率,作用是让税额在 1,500,000 加元处平滑追上 1.95% 的全额计税:1,500,000 加元时两种算法都是 29,250 加元。 3. 全额计税区间(超过 1,500,000 加元): - 一旦 BC 薪酬总额严格超过 1,500,000 加元,该 1,500,000 加元即为全额计税起点。 - 此时不再有免税额,雇主按 1.95% 对全部 BC 薪酬总额计税:应缴 EHT = 1.95% × BC 薪酬总额。因为有过渡段,税额在 1,500,000 加元处是连续的,不存在「多发一块钱、税突然跳一大截」的断崖。
联营雇主共享限制(Associated Employers Rule)
多家雇主按联邦《所得税法》第 256 条构成联营(associated)的,联营雇主合计 BC 薪酬在 1,000,000.01 至 1,500,000 加元之间时,要共同分享那一份 1,000,000 加元免税额;合计超过 1,500,000 加元,所有联营雇主都没有免税额,各自按 1.95% 对自己发放的薪酬全额计税(BC 政府 EHT 总览页)。所以拆成几家关联公司分开发薪,并不能多拿免税额。
2.2 慈善机构与非营利组织的专属超额免税优待
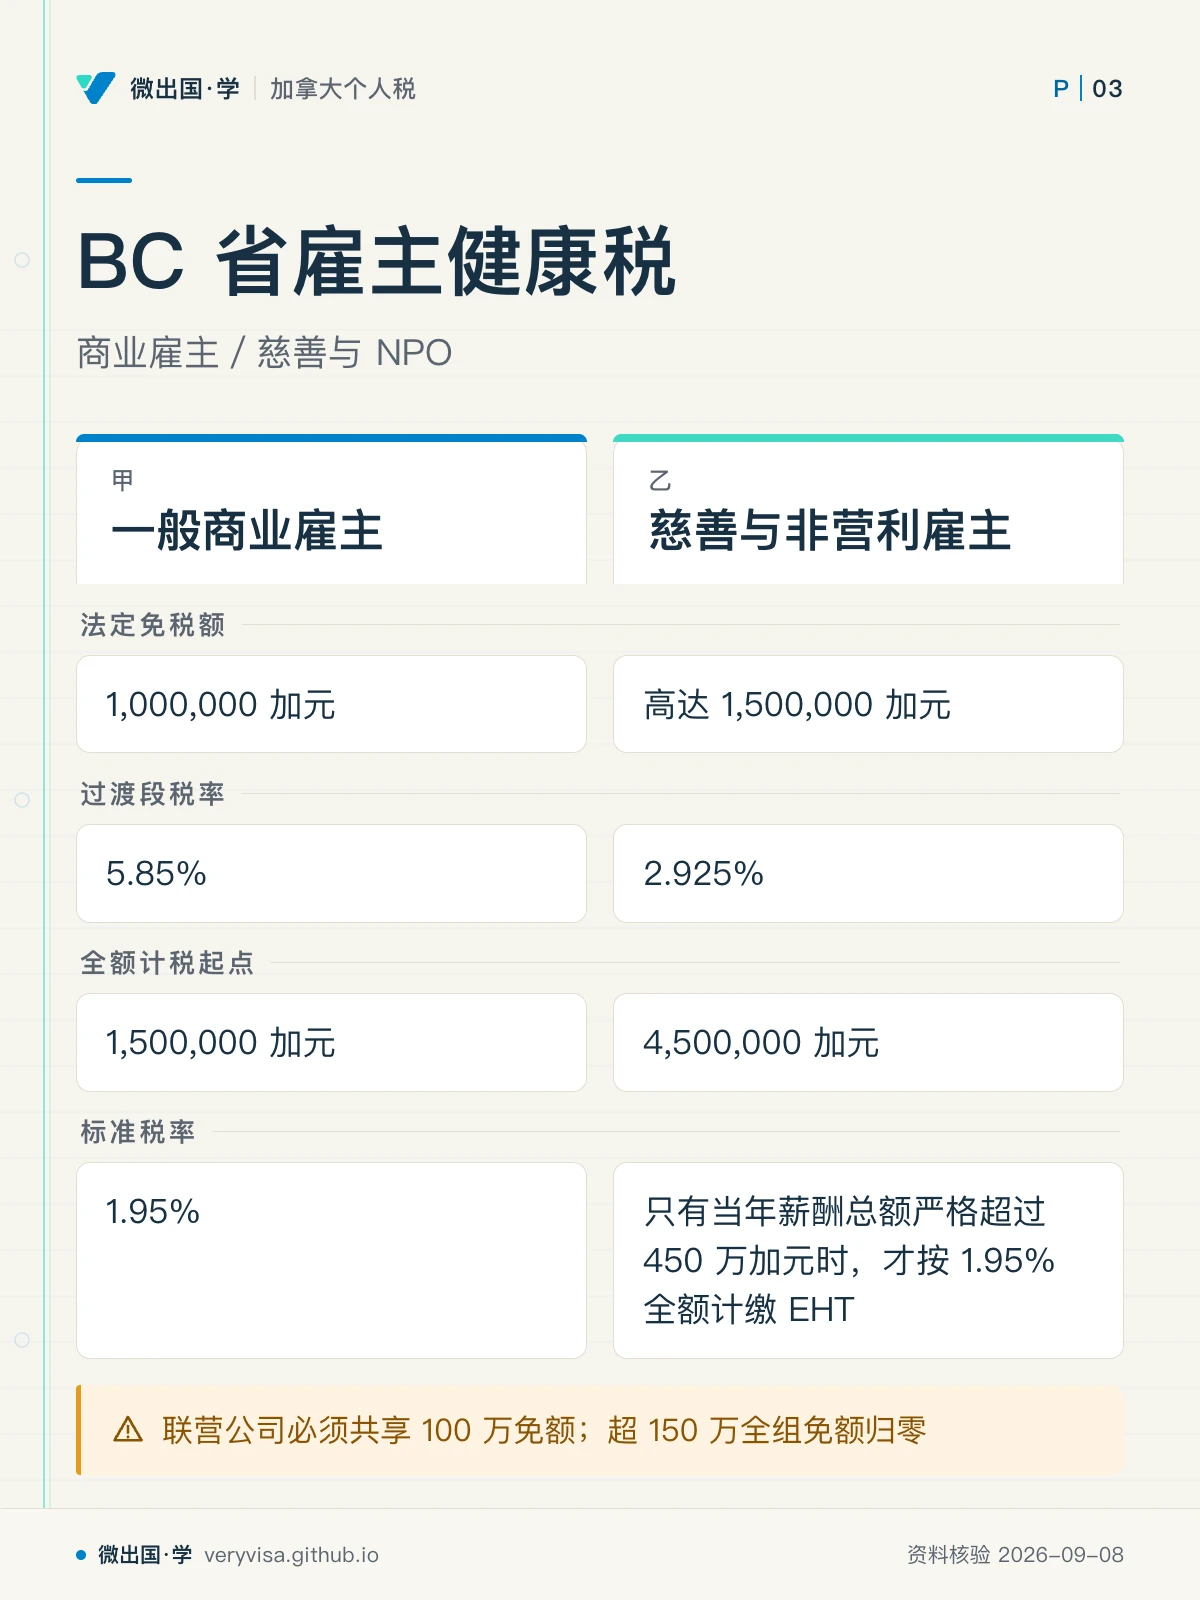
注册慈善机构与合资格非营利雇主(charitable and non-profit employers)适用另一套更宽的规则:
- 大幅提升的免税额度与全额起税点:
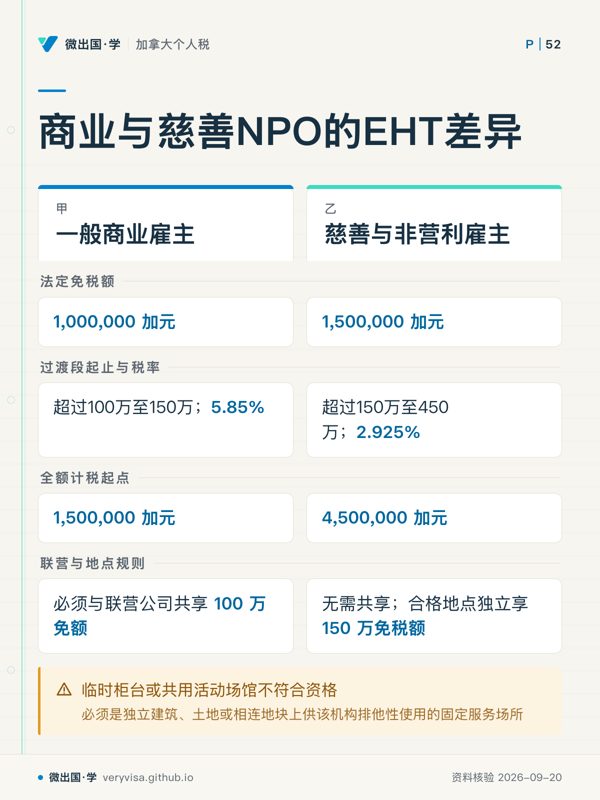
- 免税额是 1,500,000 加元,比一般雇主高 50 万加元;
- 过渡缺口区间放大为 1,500,000.01 至 4,500,000 加元,过渡段税率仅为 2.925%;
- 其全额计税起点高达 4,500,000 加元。只有当年薪酬总额严格超过 450 万加元时,才按 1.95% 全额计缴 EHT。
- 破除联营共享枷锁:
- 慈善与非营利雇主不与其他雇主共享免税额,即使它与某家营利公司有董事会层面的关联。
- 合格地点独立免税额(Per Qualifying Location Exemption):
- 慈善机构或非营利组织在 BC 有两个以上合格地点(qualifying locations)的,每个合格地点可以各自享受一份 1,500,000 加元免税额。
- 合格地点大致指该机构专用(exclusive use)的一栋建筑、一块土地或相连的建筑与地块;临时租用的摊位、与外部共用的场馆不算。有多个校区的非营利学校、有多处堂点的教会,地点是否各自合格,要按 BC 政府的定义逐个核。
三、非营利组织(NPO)合规:免税身份不等于免申报
很多社团以《所得税法》第 149(1)(l) 条下的「非营利组织(Non-Profit Organization, NPO)」形态存在。这包括同乡会、商会、行业协会、互助会,以及绝大多数住宅共管物业管理公司(Condo / Strata Corporations)。
税法第 149(1)(l) 条明确规定:只要组织的目的纯粹是为了公民改善、社会福利、市民娱乐或其他非营利目的,且其任何收入不得支付或使任何会员/股东个人受益,该组织免缴 Part I 联邦企业所得税。
但是,免税不等于免申报。NPO 可能同时有三项相互独立的申报义务:
3.1 实体法人 T2 申报义务与三项法定例外
只要非营利组织在法律层面上属于注册法人公司(Incorporated Entity,如依据各省社团法、公寓法或联邦非营利法案成立的社团法人或共管物业公司),原则上即使全额免税、非营利、甚至全年零经营活动,也必须依照税法第 150(1) 条每年按期向 CRA 递交 T2 公司所得税申报表!
在 T2 申报体系中,CRA 明确列出的法定免予提交 T2 申报的仅有三类狭窄例外: 1. 全年度合资格注册慈善机构(Registered Charities Throughout the Year):慈善机构免报 T2,但必须依据税法第 149.1 条专门报送 Form T3010 注册慈善机构年度申报表; 2. 免税王室公司(Tax-Exempt Crown Corporations); 3. 哈特派信徒殖民群体(Hutterite Colonies)。
普通 NPO、行业协会以及公寓法团(strata corporation)都不在上述例外之列。不少公寓法团误以为免税就不用报,连续几年没报 T2,被 CRA 发现后要一次补齐。
3.2 Form T1044 年度信息申报表:三大触发条件与“终身申报棘轮”
依据加拿大《所得税法》第 149(12) 条与 CRA 指南 T4117,非营利组织若满足以下三项测试中的任意一项(“或”的关系),就必须在财政年度结束后的 6 个月内提交 Form T1044(非营利组织信息申报表,Non-Profit Organization Information Return):
- 投资类被动收入测试:
- 组织在当前会计期间收取的应税股息、利息、租金以及特许权使用费(Royalties)总额严格超过 10,000 加元。
- 在 2024、2025 及 2026 税年,该项 10,000 加元门槛严格保持法定稳定。例如,公寓管理公司将大笔应急维修基金(Contingency Reserve Fund, CRF)存入高息定存或 GIC,只要利息超过 10,000 加元,当年度即刻强制触发 T1044。
- 期末总资产规模测试:
- 组织在紧邻的前一个会计期末(end of the immediately preceding fiscal period)的总资产(按通用会计原则计的账面金额)超过 200,000 加元。
- 在 2024、2025 及 2026 税年,该项 200,000 加元资产门槛同样法定生效。注意此处考核的是“上一期末”资产,只要上一年度结转资产破 20 万加元,即便当年零收益也必须报送 T1044。
- 历史申报棘轮效应(Historical Filing Ratchet):
- 组织在以往的任何一个会计期间曾经被要求报送过 Form T1044!
- 也就是说:某一年因为利息偶然超过 10,000 加元而被要求报了一次 T1044,以后每个会计年度都要继续报,哪怕投资收入降到几十加元、资产缩到 200,000 加元以下。
迟报罚款与报表免附规则
- 迟报罚则:依照税法第 162(7) 条,逾期提交 T1044 的罚款为每天 25 加元,最低罚款 100 加元,单年度最高罚款锁定为 2,500 加元。
- 材料简化:向 CRA 寄送 T1044 表格时,纳税人不必随附未经审计的财务报表(Financial Statements),仅需准确如实填列申报表内各项资产负债与收支明细即可。
3.3 休闲、餐饮与体育设施会所的税法特别规制:s.149(5) 视同信托
在各类社团中,有一类特殊群体必须格外警惕——主要目的是为会员提供餐饮、娱乐或体育设施的会所(如高尔夫俱乐部、帆船游艇会、网球社交会所)。
依据《所得税法》第 149(5) 条的特别反避税规定: - 这类会员制娱乐社交会所拥有的各项财产,在税法上直接被视同为一个独立的生前信托(Inter Vivos Trust)! - 该视同信托必须就其来源于财产的收益(利息、股息、非会员租金收入)以及处置财产所实现的资本利得依法核算税额,并在财年结束后 90 天内单独报送 Form T3 信托所得税申报表并按信托顶格税率计税。 - 会所不能把这部分投资收益当成 NPO 免税收入不报。
四、非营利机构与用人单位合规实务比对表(2026 税年)
2026 税年的申报与税费要点汇总如下:
| 监管层级 | 涉税项目 | 适用主体 | 2026 关键参数与法条依据 | 违规后果与履职要点 |
|---|---|---|---|---|
| 联邦代扣代缴 | CPP2 附加扣缴 | 向雇员发薪的所有商业与社团雇主 | 仅在 YMPE 至 YAMPE 之间计征;超过 YAMPE 的部分不计 | 源头扣缴失职将面临 10% 漏扣罚款;自雇者自雇收入上的部分在 T1 Line 22200 扣除 |
| BC 省属薪酬税 | BC EHT 商业雇主 | BC 省营利性商业发薪实体 | 免额 $1,000,000;超过 $1.5M 全额按 1.95% 计税 | 联营雇主合计 100 万至 150 万之间共享免额;合计超 150 万全组无免额 |
| BC 省属薪酬税 | BC EHT 慈善与 NPO | 注册慈善机构与合资格 NPO | 免额 $1,500,000;超过 $4.5M 全额计税 | 不与商业联营共享;每个合格地点独立享一份 150 万免税额 |
| 联邦法人申报 | Form T2 公司税表 | 所有设立为法人的 NPO 及 Strata 公寓 | 即使零收入零税额也必须年年申报;仅慈善、免税王室公司、哈特派例外 | 「非营利、没有税」不是不报的理由;CRA 可发要求申报通知 |
| 联邦信息申报 | Form T1044 信息表 | 满足三测试之一的 NPO(含共管公寓法团) | ① 投资收益 >$10k ② 上期末资产 >$200k ③ 历史曾申报过 |
财年结束 6 个月内报送;逾期罚款 $25/天,上限 $2,500;历史申报即激活终身申报 |
| 联邦信托申报 | Form T3 财产信托 | 餐饮、娱乐、体育会员制社交俱乐部 | 依 s.149(5) 视同生前信托,就利息与资本利得报 T3 | 投资收益不得免税;财年结束 90 天内申报并缴纳信托所得税 |
延伸阅读
论坛全文:BC非营利组织2026年要报哪些税?四项义务分开核
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先从两道门槛之间开始读,再看两侧停止条件。
- 易漏第一阶供款还涉及部分税收抵免与部分扣除。
- 下一步去练习,带着自雇申报问题找持牌专业人士。
- 先看先盯中间段的计算方法,再对照越过上限后的变化。
- 易漏这套三段式规则适用于2024、2025以及2026税年。
- 下一步去练习,带着联营架构和BC发薪合计找持牌专业人士。
- 先看先看最后一行,运营安排决定额度能否分开计算。
- 易漏慈善及NPO越过全额计税起点后,才按标准税率全额计缴。
- 下一步去知识卡,带着固定服务场所的使用方式找持牌专业人士。
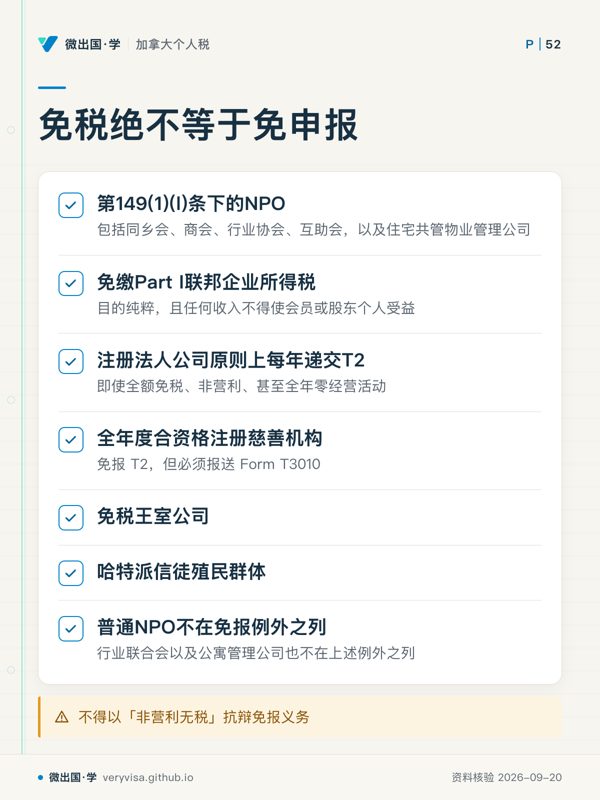
- 先看先确认组织是否属于注册法人,再看那三类狭窄例外。
- 易漏公寓法团一旦遭遇CRA专项清理,会面临行政整改压力与潜在合规风险。
- 下一步去练习,带着历年T2申报情况找持牌专业人士。
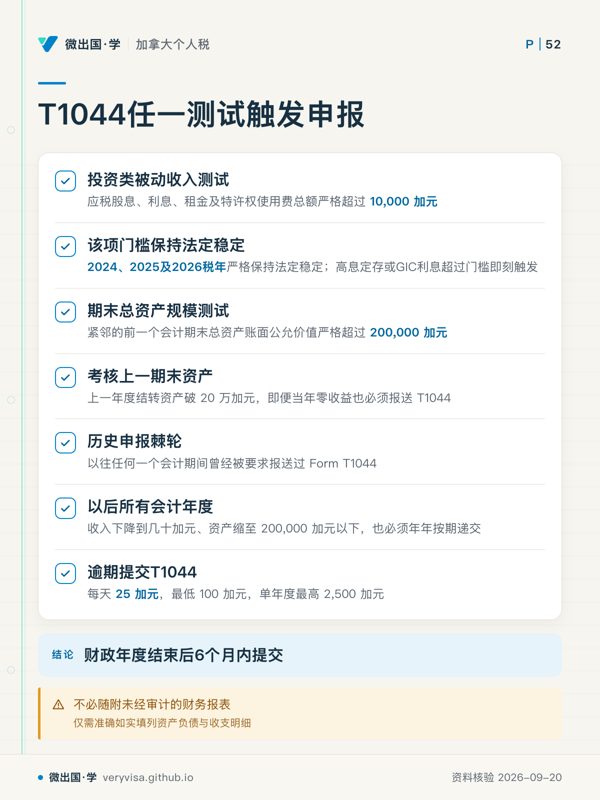
- 先看先找自己落入哪一种测试,再看历史上是否曾经触发。
- 易漏三项测试是「或」的关系,不是三项同时满足。
- 下一步去练习,带着前一期资产和历年T1044报送情况找持牌专业人士。
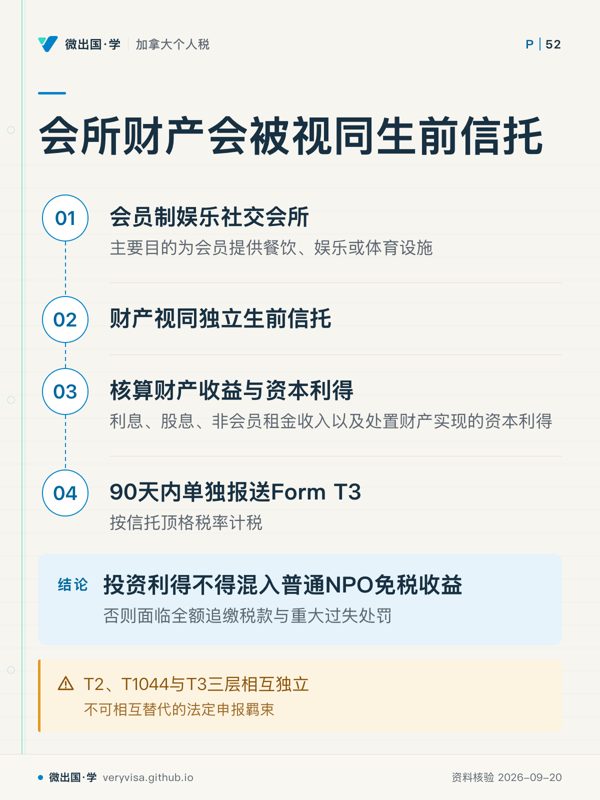
- 先看先抓住财产被单列这一层,再顺着收益到申报时点。
- 易漏高尔夫俱乐部、帆船游艇会、网球社交会所都属这类。
- 下一步去讲解,带着会所投资和租金收入找持牌专业人士。