核实日期:2026-09-05|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31 本页所有联邦指数化数值,2026-09-05 当天在加拿大税务局 (Canada Revenue Agency, CRA) 的指数化调整页与现行税率页上逐格重核过一遍;法条口径指向《所得税法》(Income Tax Act, ITA) 现行合订本。 加拿大残障给付的 2026-07 福利年递减起点于 2026-09-07 另按现行条例 s.6 回核。
加拿大报税里真正会变的数字大约有一百个,它们分散在十几个官方页面上,每年变的时点还不一样:有的 1 月 1 日变,有的 7 月 1 日变,有的每个季度变,还有一批十几年不变。这一页把它们收在一起,每一项给三列——2024 税年(也就是市面上多数培训材料的口径)、2025 税年、2026 税年现行——再加一列立法状态。这一页写给三种人:需要一张随时能查的现行数字表的报税者、需要把「考试口径那一年」和「现在」分清楚的学员、以及每年要做一轮年度更新的维护者。读完你应该能做到三件事:查到任何一个联邦数字的 2026 现行值并知道它的出处;判断一个数字属于「每年指数化」「写死在法条里」「挂钩别的数」还是「按季度公布」这四类中的哪一类;在明年这批数字更新时,知道该改哪里、不该改哪里。
〇、怎么用这页:年更时只改这页与知识单元的历史数组
这一页是本课唯一写死联邦现行数值的地方。其他讲解页、题库、卡组和论坛帖,涉及具体金额时一律链接回这里,而不是各自抄一份。这条约定不是排版洁癖,是从一个反复出现的事故形态里换来的:同一个数字写在四个地方,改的时候只改了两个,剩下两个继续在教旧值,而读者看不出哪一个是新的。一个板块里两套矛盾的数字,比只有一套旧数字更糟——旧数字至少是自洽的。
每年 11 月,CRA 公布次年的指数化数字之后,年度更新只做三件事:
第一件,重抓源头页面。 联邦个人税与福利的指数化调整页一页就给四个税年(2026/2025/2024/2023),它是本课加拿大数字列的第一来源;注册计划额度页给 RRSP 与 TFSA 并且提前一年给出下一年的 RRSP 上限;三张薪资扣缴页分别给 CPP、CPP2、EI。这五页重抓一遍,本页九成的数字就都到手了。
第二件,只改两个地方。 一是本页的三列表(把「2026 现行」列右移成历史列,填入新的一列);二是知识单元台账里对应那一条的历史数组(每个税年一行,含数值、状态与出处编号)。不要去改其他讲解页的正文——如果发现别的页写死了数字,那是那一页的缺陷,应当改成链接回本页,而不是跟着更新一遍。
第三件,重跑立法状态。 本页每一格都带状态列,三态是「已生效/已宣布/拟议」。判断依据不是新闻稿,是御准 (royal assent):只有已经御准成法的措施才能写成规则,其余一律写「已宣布」。国会的立法信息接口按法案编号能查到御准日期与法规章号,一条查询就够,不必重读预算全文。
⚠️
「按拟议执行」不是「已生效」
政府宣布一项措施后,CRA 常常先按提案的口径受理申报、发布配套表格,很多人据此以为法已经过了。不一定。 2024 年那场资本利得纳入率改革就是这样:提案宣布、CRA 按提案办事、培训材料照着提案写了整套算法,最后措施被撤销,法条一天都没有改过。本页所有「已生效」都能指到一个御准日期,「已宣布」则明写它卡在哪一步。
ℹ️
三列里的第一列是「历史」,不是「另一种口径」
第一列写的是 2024 税年曾经的值。它有两个用途:补报或复评 2024 及以前年度时要用;以及判断一份资料有没有过期——如果一份材料给出的数字正好等于第一列,那它讲的是 2024 税年。它不能用来算 2026 税年的税。
一、这些数是怎么定的:四台机器,认准是哪一台
看懂一个数字比背住它有用得多。加拿大联邦税里会变的数字,其实只由四种机制驱动,认出机制就知道它什么时候变、由谁变、明年大概会变成什么样。
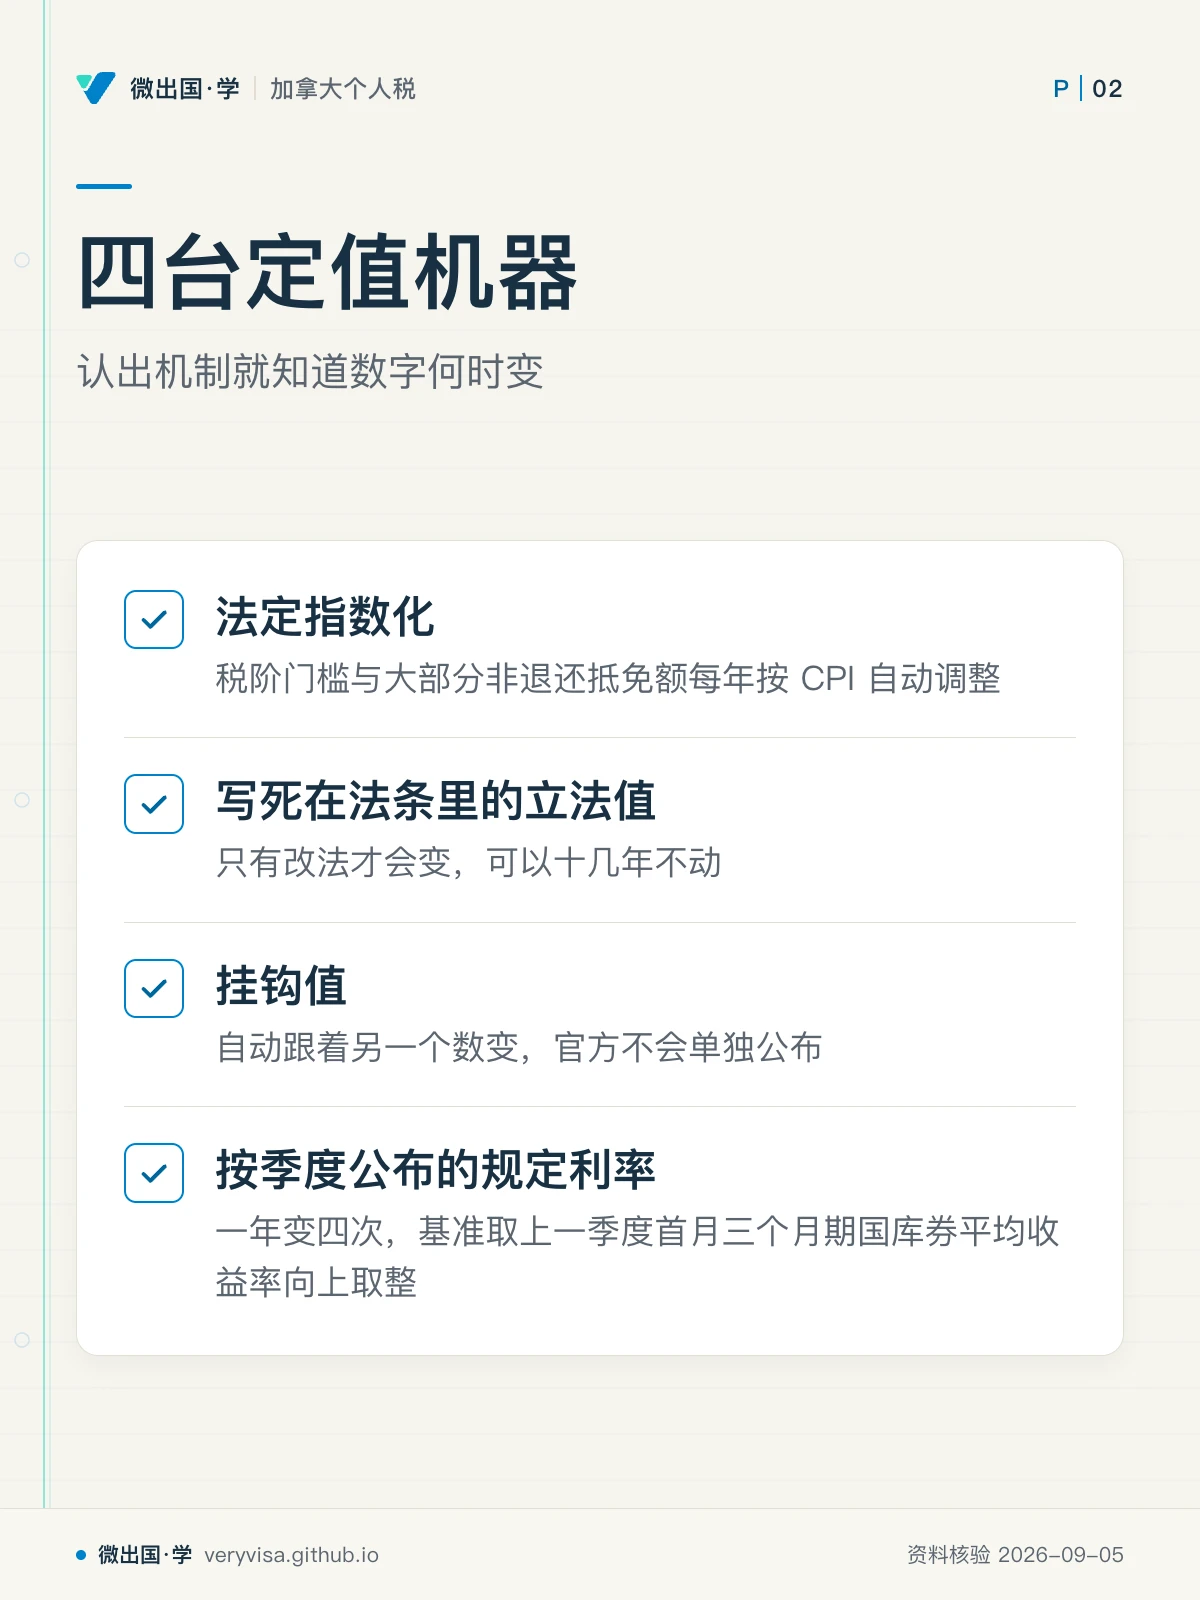
第一台:法定指数化。 《所得税法》s.117.1 规定,税阶门槛与大部分非退还抵免额每年按消费者物价指数 (Consumer Price Index, CPI) 的年度涨幅自动调整。这个涨幅每年一个数:2024 税年是 4.7%,2025 税年 2.7%,2026 税年只有 2.0%。通胀退潮之后这些数涨得很慢,于是产生了本课最危险的一种错觉——「考试口径上的数看着跟今年差不多,应该还能用」。差两年就差约 4.8%,一笔 16,452 元 的基本免税额差了 747 元,按 14% 的抵免率折算,实际税额差一百多元。不多,但它是系统性的:同一份材料里几十个数全部偏低,累积出来的申报表没有一格是对的。
第二台:写死在法条里的立法值。 这类数字不指数化,只有改法才会变,因此可以十几年不动。本页里属于这一类的有:CPP 基本免供额 3,500 元(1997 年冻结至今)、分期预缴门槛 3,000 元/魁北克 1,800 元、加拿大工作福利的 3,000 元最低工作收入门槛、注册教育储蓄计划的 50,000 元终身供款上限、注册残疾储蓄计划的 200,000 元终身供款上限、迟报罚款的 5% 与 1%、公司税的 38%/28%/15%/9%。「没变」也是一个结论:查过、确认未变,就该记下来,明年不必再查一遍。
第三台:挂钩值。 有一批数字自己不是独立的数,而是写成对另一个数的引用,因此自动跟着变,官方文件里也就不会单独公布它。这一类最容易被误当成需要每年去查的数:
- 替代性最低税 (Alternative Minimum Tax, AMT) 的免税额=29% 税阶起点,所以 2026 税年是 181,440 元;
- 基本个人免税额的递减区间=从 29% 税阶起点到 33% 税阶起点,即 2026 税年的 181,440 元到 258,482 元;
- 加拿大教育储蓄补助金 (Canada Education Savings Grant, CESG) 的两条收入分界线=联邦第一、第二税阶门槛,2026 年就是 58,523 元 与 117,045 元;
- 加拿大残疾储蓄补助金 (Canada Disability Savings Grant, CDSG) 的高低配比分界线也是 117,045 元,加拿大残疾储蓄债券 (Canada Disability Savings Bond, CDSB) 的两条线分别是儿童福利第一递减门槛 38,237 元与第一税阶门槛 58,523 元;
- 下一年的注册退休储蓄计划 (Registered Retirement Savings Plan, RRSP) 上限=本年的固定供款计划上限,所以2027 税年的 35,390 元现在就已经是确定的,不是预测;
- 加拿大培训抵免的最高净收入门槛=上一税年的 29% 税阶起点,所以 2026 税年那一格写的是 177,882 元(2025 的值),看起来「慢一拍」其实是设计如此;
- 技工工具扣除的门槛额恒等于加拿大就业额 1,501 元。
认出挂钩关系的实际价值:讲这些数时要讲机制不讲数值,学员背了 181,440 元 明年就错,记住「等于 29% 档起点」则永远对。
第四台:按季度公布的规定利率。 这是本课唯一一类一年变四次的数。机制是:欠税利率=当季基准利率加 4 个百分点,个人多缴退息=基准加 2 个百分点,公司多缴退息=基准本身;基准取上一季度首月三个月期国库券平均收益率向上取整。2026 年第四季度(10 月 1 日至 12 月 31 日):欠税 7%、个人多缴退息 5%、公司多缴退息 3%、股东与雇员低息贷款计算应税福利用 3%。任何把季度利率写死在正文里的做法,都是在制造一笔三个月后到期的债。
二、联邦税阶与税率
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 指数化涨幅 | 4.7% | 2.7% | 2.0% | 已生效 |
| 最低税阶率 | 15% | 14.5%(全年混合率) | 14% | 已生效(C-4,2026-03-12 御准) |
| 20.5% 档起点 | 55,867 元 | 57,375 元 | 58,523 元 | 已生效 |
| 26% 档起点 | 111,733 元 | 114,750 元 | 117,045 元 | 已生效 |
| 29% 档起点 | 173,205 元 | 177,882 元 | 181,440 元 | 已生效 |
| 33% 档起点 | 246,752 元 | 253,414 元 | 258,482 元 | 已生效 |
这个数怎么定、谁改它、什么时候改。 税阶的门槛由 s.117.1 每年 1 月 1 日自动指数化,财政部不需要为此做任何事;税阶的百分比只能靠改法,所以一改就是大事。2025 年那次就是大事:最低税阶率从 15% 降到 14%,但降税自 2025 年 7 月 1 日起实施,于是 2025 全年适用的是一个混合率 14.5%——这是本课最容易错的一格,把 2025 写成 14% 会少算半年的税,写成 15% 会多算。更要紧的是第三层:法直到 2026 年 3 月 12 日才御准,中间八个月里源头扣缴表已经按新率扣、而法还没过。源头扣缴改了不等于法过了,这两件事必须分开讲。
连带影响比降税本身更重要。 加拿大的非退还抵免额,其抵免率就等于最低税阶率。税率从 15% 降到 14%,意味着所有抵免额的实际价值同步缩水:同样一笔 10,341 元的残障额,2024 税年值 1,551 元,2026 税年只值 1,448 元。对绝大多数人,降税带来的节省远大于抵免贬值,净效果是少交税;但当一个人的抵免额总和超过第一档门槛时——典型情形是一次性巨额学费、巨额医疗费、替受抚养人一并申报、或多年结转额度一次用掉——贬值可能反超节省。政府为此新设了 Top-Up Tax Credit:对超过第一档门槛的那部分抵免额保留 15% 的抵免率,适用 2025 到 2030 税年,已随预算实施法御准生效。这条制度在 2024 税年的考试口径里完全不存在,因为它成文时降税还没宣布。
🔧
「今年税率降了,所以我一定少交税」——绝大多数人对,但要会认出例外
高学费、高医疗费、替失能亲属申报、或结转多年捐赠额度的客户,值得单独核一下抵免额总和有没有超过第一档门槛。超过了,Top-Up Tax Credit 那一格就必须查。
三、非退还抵免额:基本个人额与它的一整个家族
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 基本个人免税额 (BPA) 上限 | 15,705 元 | 16,129 元 | 16,452 元 | 已生效 |
| BPA 下限(高收入者) | 14,156 元 | 14,538 元 | 14,829 元 | 已生效 |
| 增额部分(递减掉的那一截) | 1,549 元 | 1,591 元 | 1,623 元 | 已生效 |
| 配偶或同居伴侣额(上限/下限) | 15,705 元/14,156 元 | 16,129 元/14,538 元 | 16,452 元/14,829 元 | 已生效 |
| 配偶额(含护理者加计,上限/下限) | 18,321 / 16,772 元 | 18,816 / 17,225 元 | 19,192 / 17,569 元 | 已生效 |
| 合格受抚养人额(上限/下限) | 15,705 / 14,156 元 | 16,129 / 14,538 元 | 16,452 / 14,829 元 | 已生效 |
| 合格受抚养人额(含护理者加计) | 18,321 / 16,772 元 | 18,816 / 17,225 元 | 19,192 / 17,569 元 | 已生效 |
| 加拿大护理者额(18 岁以下子女等) | 2,616 元 | 2,687 元 | 2,740 元 | 已生效 |
| 加拿大护理者额(18 岁以上失能受抚养人) | 8,375 元 | 8,601 元 | 8,773 元 | 已生效 |
| 护理者额的受抚养人净收入门槛 | 19,666 元 | 20,197 元 | 20,601 元 | 已生效 |
| 老年额 | 8,790 元 | 9,028 元 | 9,208 元 | 已生效 |
| 老年额递减起点(净收入) | 44,325 元 | 45,522 元 | 46,432 元 | 已生效 |
| 加拿大就业额 | 1,433 元 | 1,471 元 | 1,501 元 | 已生效 |
| 残障额 | 9,872 元 | 10,138 元 | 10,341 元 | 已生效 |
| 残障额的儿童补充 | 5,758 元 | 5,914 元 | 6,032 元 | 已生效 |
| 儿童补充的托育/看护费扣减门槛 | 3,373 元 | 3,464 元 | 3,533 元 | 已生效 |
| 医疗费用的「净收入 3%」封顶值 | 2,759 元 | 2,834 元 | 2,890 元 | 已生效 |
| 领养费用上限(每次领养) | 19,066 元 | 19,580 元 | 19,972 元 | 已生效 |
| 抵免率(非退还抵免的换算率) | 15% | 14.5% | 14% | 已生效(C-4) |
这个数怎么定、谁改它、什么时候改。 整张表都由 s.117.1 在每年 1 月 1 日自动指数化,CRA 在前一年秋末把结果公布在一张表上。真正需要理解的是三个结构,它们比数值稳定得多:
结构一:BPA 是一个带递减的两段值。 政府 2019 年宣布在原有的 BPA 之上加一笔增额,但这笔增额对高收入者逐步收回。所以 BPA 有三个数:上限(净收入不超过 29% 档起点者拿满)、下限(净收入达到或超过 33% 档起点者只剩这个)、以及中间线性递减的那一截增额(2026 税年是 1,623 元)。递减依据的是申报人自己的净收入,不是受抚养人的收入——配偶额与合格受抚养人额沿用同一套递减,也同样看申报人。
结构二:配偶额与合格受抚养人额在数值上就是 BPA。 它们的上下限逐格等于 BPA,只是名字与适用条件不同;若受抚养一方失能且符合护理者条件,再加上 2,740 元,于是出现表里那个 19,192 元的合并上限。这四行其实是同一个数的四种用法,记住这一点比记住四个数省事得多。
结构三:医疗费用抵免的门槛是「取小」,不是「取大」。 可申报的医疗费要先扣掉一个门槛,门槛=净收入的 3% 与当年封顶值中较小的那个。2026 税年封顶值是 2,890 元,反推出来的分界点是净收入 96,333 元:低于这个数的人按 3% 扣,高于的人一律扣 2,890 元。把「取小」记成「取大」,会让高收入客户的医疗抵免凭空消失。
⚠️
2026 税年起,家居无障碍改造与医疗费用不能对同一笔支出重复申报
在此之前,一笔符合条件的无障碍改造支出可以同时进家居无障碍抵免 (Home Accessibility Tax Credit, HATC) 和医疗费用抵免 (Medical Expense Tax Credit, METC),这是老年与失能客户常用的一招。从 2026 税年起不再允许对同一笔支出双报,已随预算实施法生效。2024 与 2025 税年的旧案不受影响。
3.1 捐赠抵免率:一个跟着降税一起变、而官方页还没改的数
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 前 200 元的联邦抵免率 | 15% | 14.5% | 14% | 已生效(由 s.117(2) 最低税阶率决定) |
| 超过 200 元部分的一般抵免率 | 29% | 29% | 29% | 已生效(长青) |
| 高收入部分的抵免率 | 33% | 33% | 33% | 已生效(长青) |
| 年度可申报上限 | 净收入的 75% | 净收入的 75% | 净收入的 75% | 已生效(长青) |
| 未用额度结转年限 | 5 年(生态敏感土地 10 年) | 同 | 同 | 已生效(长青) |
这个数怎么定、谁改它、什么时候改。 捐赠抵免的公式写在 s.118.1(3) 里,形式是「A×B + C×D + E×F」。关键在 A:条文写的是「该年度的适当百分比 (appropriate percentage)」,而这个词在定义条款里被定义为「s.117(2) 该年度所列的最低百分比」。也就是说,捐赠前 200 元的抵免率不是一个独立的数,它就是最低税阶率。最低税阶率从 15% 降到 14%,捐赠抵免的第一段也就跟着降,不需要任何单独的立法动作。同理,公式里的 C 是「该年度的最高个人百分比」,即 33%,适用于捐赠额中落在 33% 税阶收入之上的那一部分;剩下的按 E=29% 计算。
✕
CRA 自己的捐赠页至今还是 2025 税年口径
截至 2026-09-05,CRA 的「捐赠与礼品:可以申报多少」页面顶部标着「Tax year: 2025」,联邦最低率那一格写的是 14.5%,同页 BC 省那一栏的最低率写的是 5.06%——而 BC 从 2026 税年起最低税阶率已经是 5.6%。这不是官方页写错了,是它在回答 2025 税年的问题。 遇到官方页与本页不一致,第一个要问的问题永远是「它讲的是哪一年」,而不是「哪个对」。本页 2026 那一列的 14% 是从法条推导出来的(适当百分比=最低税阶率=14%),推导链条上的两环——公式条文与定义条文——都已核到原文。
四、老年、退休与回收
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 老年保障金 (OAS) 回收门槛 | 90,997 元 | 93,454 元 | 95,323 元 | 已生效 |
| 老年额(见第三节) | 8,790 元 | 9,028 元 | 9,208 元 | 已生效 |
| 递延终身年金 (ALDA) 终身上限 | 170,000 元 | 180,000 元 | 180,000 元 | 已生效 |
| 退还性医疗费用补助上限 | 1,464 元 | 1,504 元 | 1,534 元 | 已生效 |
| 该补助的最低工作收入门槛 | 4,275 元 | 4,390 元 | 4,478 元 | 已生效 |
| 该补助的家庭净收入递减起点 | 32,419 元 | 33,294 元 | 33,960 元 | 已生效 |
这个数怎么定、谁改它、什么时候改。 OAS 回收门槛(俗称 clawback 线)由 s.180.2 挂在指数化机制上,每年 1 月 1 日调整;超过门槛的净收入每一元回收 15 分。这个数有一个跨部门的时间差陷阱:负责发放 OAS 的部门在自己的付款页上写的往往还是上一年的门槛,因为它讲的是「哪一年的收入决定接下来一年的回收」——用 2025 年的收入决定 2026 年 7 月起的回收额。所以同一时点上,税务局的页面写 95,323 元、发放部门的页面写 93,454 元,两页都没错,它们在回答不同年份的问题。核数字时先确认口径年,再比较数值。
ALDA 那一格值得单独一提:它在 2025 税年从 170,000 元跳到 180,000 元之后,2026 税年没有再动。这不是漏抓——它的指数化规则是「取整到最近的 10,000 元」,2.0% 的涨幅不足以推动它跨过下一个一万元的台阶。取整规则会让一个指数化的数字连续几年纹丝不动,看起来像被冻结了,其实机制一直在跑。
五、注册账户额度:供款、补助与提取
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| RRSP 年度上限 | 31,560 元 | 32,490 元 | 33,810 元(2027 已定 35,390 元) | 已生效 |
| 固定供款计划 (MP) 上限 | 32,490 元 | 33,810 元 | 35,390 元 | 已生效 |
| 免税储蓄账户 (TFSA) 年度额度 | 7,000 元 | 7,000 元 | 7,000 元(连续四年未变) | 已生效 |
| TFSA 累计额度(2009 年起从未供款者) | — | — | 2026年初按完整资格假设为109,000 元 | 已生效(按年度额度累加) |
| 首套房储蓄账户 (FHSA) 首年参与额度 | 8,000 元 | 8,000 元 | 8,000 元(终身 40,000 元) | 已生效(未变) |
| 购房者计划 (HBP) 提取上限 | 60,000 元 | 60,000 元 | 60,000 元(未变) | 已生效 |
| HBP 还款宽限适用的首次提取年份 | 2022–2025 | 2022–2025(最后一年) | 2026–2028 | 已生效(C-30,2026-06-18 御准) |
| 注册教育储蓄计划 (RESP) 终身供款上限 | 50,000 元 | 50,000 元 | 50,000 元(2007 年起未变) | 已生效(立法值) |
| CESG 基本补助 | 首 2,500 元供款的 20%,年上限 500 元 | 同 | 同 | 已生效(长青) |
| CESG 附加补助(低/中收入) | 首 500 元供款的 20% / 10% | 同 | 同 | 已生效(长青) |
| CESG 附加补助的收入分界线 | 按当年第一、第二税阶门槛 | 同 | 58,523 元 / 117,045 元 | 已生效(挂钩值) |
| CESG 终身上限 | 7,200 元 | 7,200 元 | 7,200 元 | 已生效(立法值) |
| 加拿大学习债券 (CLB) | 首年 500 元 + 每年 100 元,终身 2,000 元 | 同 | 同 | 已生效(长青) |
| CLB 收入资格线(1–3 个孩子) | 按当年第一税阶门槛 | 同 | 58,523 元(4 个孩子 66,036 元、5 个 73,577 元) | 已生效(2026-07 至 2027-06 福利年) |
| 注册残疾储蓄计划 (RDSP) 终身供款上限 | 200,000 元 | 200,000 元 | 200,000 元 | 已生效(立法值) |
| CDSG 年度上限/终身上限 | 3,500 元 / 70,000 元 | 同 | 同 | 已生效(长青) |
| CDSG 高低配比的收入分界线 | 按当年第二税阶门槛 | 同 | 117,045 元 | 已生效(挂钩值) |
| CDSB 年度上限/终身上限 | 1,000 元 / 20,000 元 | 同 | 同 | 已生效(长青) |
| CDSB 的两条收入线 | 按儿童福利第一递减门槛与第一税阶门槛 | 同 | 38,237 元 / 58,523 元 | 已生效(挂钩值) |
这个数怎么定、谁改它、什么时候改。 这一节的数字来自三种不同的机器,混在一起看最容易出错。
RRSP 上限是本课唯一一个可以提前一年知道的数。规则是:某一年的 RRSP 上限,等于上一年的固定供款计划上限。所以官方表格里 2027 那一行早就写好了 35,390 元——这不是预测,是机制,讲课时可以直接用。真正需要提醒读者的不是这个上限,而是「上限」二字:一个人当年能供多少,是「上年赚取收入的 18%」与「这个上限」中的较小者,再加上历年结转的未用额度,再减去养老金调整数。绝大多数人一辈子碰不到 33,810 元 这个天花板。
TFSA 与 FHSA 是「查过、没变」的典型。 TFSA年度额度2023年为6,500元,2024–2026连续三年7,000元——它的规则是以 5,000 元为基数按 2009 年以来的通胀累计指数化、再取整到最近的 500 元,取整规则让它一次跳 500 元、然后原地不动好几年。累计额度不该写死在正文里,应当由程序按年度额度逐年累加算出,2026年初按完整资格假设为109,000 元。FHSA 首年参与额度 8,000 元、终身 40,000 元,2026 税年未变。FHSA 与 HBP 可以对同一套住房叠加使用,这是很多人不知道的一条。
HBP 变的不是金额,是还款的起跑线。 提取上限 60,000 元三年未动,考试口径那一格是对的。变的是宽限:原本给 2022 至 2025 年间首次提取者的「还款起点从第 2 年推迟到第 5 年」,已经延给 2026 至 2028 年间首次提取者。实务后果是现金流:2026 年提取的人,第一个还款年份是 2031 年。十五年的还款期长度不变,只是起点后移,总额一分不少。
教育与残疾储蓄的补助,收入线全部是挂钩值。 CESG 的附加补助按家庭调整后净收入分三档:不超过第一税阶门槛的,首 500 元供款额外补 20%(100 元);在第一与第二税阶门槛之间的,额外补 10%(50 元);超过第二税阶门槛的没有附加补助。基本补助人人有份:首 2,500 元供款的 20%,即每年 500 元。未用的补助额度可以结转,一年最多能拿到 1,000 元基本补助(即对 5,000 元供款按 20% 计),前提是终身 7,200 元的上限还没用满。CDSG 走的是配比而不是百分比:家庭收入不超过第二税阶门槛的,前 500 元供款按 3 比 1 配、接下来 1,000 元按 2 比 1 配,因此每年只要供 1,500 元就能拿满 3,500 元,再多供的部分一分补助也不给;收入超过门槛的,前 1,000 元按 1 比 1 配,年上限 1,000 元。CDSB 完全不需要供款,家庭收入不超过儿童福利第一递减门槛的每年 1,000 元,在这条线与第一税阶门槛之间递减,到第一税阶门槛归零。
🔧
补助有十年追溯,所以「今年才开户」不等于「前面几年白丢」
RDSP 的补助与债券都可以往前追溯十年(以受益人取得残疾税收抵免资格的年份为准),追补时年度补助上限提高到 10,500 元、开户当年的债券最多可一次拿到 11,000 元。CLB 同样可以追溯到孩子出生年份,且完全不需要供款。对低收入家庭,先开户拿 CLB 是零成本的动作——很多人是因为没听说过这条而不是因为不符合条件才没拿到。
六、薪资单上的三项:CPP、CPP2 与 EI
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| CPP 年度最高可供款收入 (YMPE) | 68,500 元 | 71,300 元 | 74,600 元 | 已生效 |
| CPP 基本免供额 | 3,500 元 | 3,500 元 | 3,500 元(冻结,不指数化) | 已生效(立法值) |
| CPP 雇员费率 | 5.95% | 5.95% | 5.95% | 已生效(未变) |
| CPP 雇员年度最高供款 | 3,867.50 元 | 4,034.10 元 | 4,230.45 元 | 已生效 |
| CPP2 年度追加最高可供款收入 (YAMPE) | 73,200 元 | 81,200 元 | 85,000 元 | 已生效 |
| CPP2 雇员费率 | 4% | 4% | 4% | 已生效(未变) |
| CPP2 雇员年度最高供款 | 188 元 | 396 元 | 416 元 | 已生效 |
| EI 最高可保收入 (MIE) | 63,200 元 | 65,700 元 | 68,900 元 | 已生效 |
| EI 雇员费率(魁省以外) | 1.66% | 1.64% | 1.63% | 已生效 |
| EI 雇员年度最高保费(魁省以外) | 1,049.12 元 | 1,077.48 元 | 1,123.07 元 | 已生效 |
| EI 雇员费率(魁北克) | 1.32% | 1.31% | 1.30% | 已生效 |
| EI 雇主保费 | 雇员的 1.4 倍 | 同 | 同 | 已生效(长青) |
这个数怎么定、谁改它、什么时候改。 这三项每年 1 月 1 日随薪资周期换档,公布在三张不同的官方页面上,年度更新时要分别抓。
CPP 的公式是 (YMPE − 3,500) × 5.95%。 费率与免供额三年没动,变的只有 YMPE。基本免供额 3,500 元自 1997 年冻结至今,这是一个讲「冻结值的隐形加税」的绝佳例子:当年它占 YMPE 的约十分之一,现在只占二十分之一,等于每年悄悄扩大了一次课征基数,而没有任何一次立法宣布过「加税」。自雇者按雇员费率的两倍供款(11.9%),因为他同时是雇主。
CPP2 是 2024 年才开始的第二层,2026 才进入稳态。 它对 YMPE 以上、YAMPE 以下的那一段收入按 4% 再供一次。头两年是爬坡:2024 年的 YAMPE 是 YMPE 的 107%,2025 年是 114%,2026 年起才是「114% 再指数化」的稳态。后果很实在:拿 2024 年的最高 CPP2 供款 188 元去推算 2026 年,会低估一倍以上(实际 416 元)。
EI 的两个数反向走,但结论仍是单向。 费率连年下调(1.66% → 1.64% → 1.63%),可上限涨得更快,所以雇员最高保费仍逐年上升。2024 税年的考试口径在这一格上不只是数字旧,方向也反了——它强调的是「费率从 1.63% 涨到 1.66%」,照抄会把趋势讲反。魁北克因为有自己的育儿保险计划,EI 费率更低(2026 税年 1.30%,雇员最高 895.70 元)。
七、福利额度:按福利年而不是税年走的那一批
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 儿童福利 (CCB) 基础额,6 岁以下 | 7,787 元 | 7,997 元 | 8,157 元 | 已生效(2026-07 起) |
| CCB 基础额,6 至 17 岁 | 6,570 元 | 6,748 元 | 6,883 元 | 已生效(2026-07 起) |
| CCB 第一递减门槛 | 36,502 元 | 37,487 元 | 38,237 元 | 已生效 |
| CCB 第二递减门槛 | 79,087 元 | 81,222 元 | 82,847 元 | 已生效 |
| 儿童残障福利 (CDB) 上限 | 3,322 元 | 3,411 元 | 3,480 元 | 已生效 |
| 商品与服务税抵免的名称 | GST/HST credit | GST/HST credit | Canada Groceries and Essentials Benefit | 已生效(C-19,2026-02-12 御准) |
| 该福利的成人上限 | 340 元 | 349 元 | 445 元(增额 25%) | 已生效(2026–2031,2027 恢复指数化) |
| 该福利的儿童上限/单身补充 | 179 元 | 184 元 | 234 元 | 已生效 |
| 该福利的家庭净收入递减起点 | 44,324 元 | 45,521 元 | 46,432 元 | 已生效 |
| 加拿大工作福利 (CWB) 单身上限 | 1,590 元 | 1,633 元 | 1,665 元 | 已生效 |
| CWB 家庭上限 | 2,739 元 | 2,813 元 | 2,869 元 | 已生效 |
| CWB 最低工作收入门槛 | 3,000 元 | 3,000 元 | 3,000 元(冻结) | 已生效(立法值) |
| CWB 残障补充上限 | 821 元 | 843 元 | 860 元 | 已生效 |
| CWB 残障补充的最低工作收入门槛 | 1,150 元 | 1,150 元 | 1,150 元(冻结) | 已生效(立法值) |
| 加拿大残障给付 (CDB, 成人) | 尚未开始 | 200 元/月(2025-07 起) | 204.20 元/月(2026-07 起)+秋季一次性 150 元 | 已生效 |
| 碳退税 (CCR) | 考试口径写四期照发 | 只发 2025-04 一期后终止 | 无 | 已生效(燃料费 2025-04-01 取消) |
这个数怎么定、谁改它、什么时候改。 这一节和前面几节最大的差别是时点:非退还抵免额在 1 月 1 日换新值,而这一批收入测试型福利在 7 月 1 日换——因为它们按「福利年」发放,用的是上一个税年的申报数据。所以本表里的「2026」指的是 2026 年 7 月至 2027 年 6 月那一个福利年,依据的是 2025 税年的申报。把福利年和税年混为一谈,是这一节唯一但也是最常见的错。
有两个数不是指数化来的,要单独盯。 一是商品与服务税抵免的改名与增额:从 2026 年 7 月起它叫 Canada Groceries and Essentials Benefit,并且增额 25%,为期五年(2026 至 2031),2027 年恢复指数化。资格、计算方法、季度发放节奏全部不变——所以 2024 税年考试口径教的算法今天仍然对,错的只是名字和金额。二是碳退税已经彻底终止:联邦燃料费于 2025 年 4 月 1 日取消,个人碳退税最后一期是 2025 年 4 月发放的那一期。2024 税年的考试口径还在教后面三期怎么领,那三期从来没有发过。另外,预算里还有一条尚未御准的措施:2026 年 10 月 30 日之后提交的报税表或调整申请,将不再产生碳退税补付。这一条只能写成「已宣布」,但它有时限,对还没报 2021 至 2024 年税的人是一条正在关闭的窗口。
残障那两个「CDB」不是同一件事,且极易混淆。 一个是儿童残障福利(Child Disability Benefit),随儿童福利一起发,2026 福利年上限 3,480 元;另一个是加拿大残障给付(Canada Disability Benefit),面向 18 至 64 岁持有残疾税收抵免资格的成年人,按月发放,2026 年 7 月起每月上限 204.20 元,并且从 2026 年秋起对每一份使人取得资格的残疾税收抵免证明另发一次性 150 元(用于抵销申请成本,无需申请)。成人那一项的给付免税。2026-07 至 2027-06 福利年按调整后家庭净收入以 20% 递减(夫妻双方都符合资格时各按 10%);单身/夫妻工作收入豁免为 10,210/14,294 元,扣除豁免后的递减起点为 23,483/33,182.50 元。后两项门槛是按现行条例 s.6 的法定基数乘 1.021 指数因子所得,官网估算器仍停在上一福利年(ESDC、加拿大联邦法规库)。
ℹ️
工作福利有三个法域自己改过设计
加拿大工作福利允许省与地区与联邦签「重构协议」,在保持总额不变的前提下自行调整金额与门槛。目前 Alberta、Quebec、Nunavut 三地有这类协议,本表的联邦数字对这三地居民不直接适用。
八、投资与资本:纳入率、终身豁免与最低税
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 资本利得纳入率 | 考试口径写:6 月 25 日起 66.67% | ½ | ½ | 考试口径那一版已撤销;现行 ½ 已生效 |
| 终身资本利得豁免 (LCGE) | 1,016,836 元(6-25 前)/1,250,000 元(6-24 后) | 1,250,000 元 | 1,275,000 元 | 已生效(C-15,2026-03-26 御准;2026 恢复指数化) |
| 对应的扣除限额(豁免额的 ½) | 508,418 元/625,000 元 | 625,000 元 | 637,500 元 | 已生效 |
| AMT 税率 | 20.5% | 20.5% | 20.5% | 已生效 |
| AMT 免税额(=29% 档起点) | 173,205 元 | 177,882 元 | 181,440 元 | 已生效(挂钩值) |
| AMT 下资本利得的计入比例 | 100% | 100% | 100% | 已生效 |
| AMT 下 LCGE 扣除的放大倍数 | 7/5 | 7/5 | 7/5 | 已生效 |
| AMT 多缴部分的结转年限 | 7 年 | 7 年 | 7 年 | 已生效(长青) |
这个数怎么定、谁改它、什么时候改。 纳入率那一格是本课最大的单点错误,值得反复讲:2024 年预算提案要把纳入率从 ½ 提到三分之二(个人每年前 250,000 元仍按 ½),CRA 按提案受理申报、发了配套表格,大量 2025 年印制的培训材料照着提案写了整套算法。这套算法在任何一个税年都没有生效过——财政部先在 2025 年 1 月 31 日宣布推迟,随后整个措施被撤销;法条根本没有被改过去,因此也不存在「改回来」的修订记录。判断依据不是 CRA 的行为,而是御准。凡是在一份资料里看到「66.67%」「三分之二」或「前 25 万」这三个标记之一,整段都要按 ½ 重算。
LCGE 的关键是日期而不是金额。 2024 年是一年两值的年份:同一批合格小型企业公司股份,处置日定在 6 月 20 日还是 6 月 30 日,可用豁免额相差 233,164 元。2024 税年的考试口径只覆盖了前半段,因为它付印时后半段还没立法(那笔提高直到 2026 年 3 月 26 日才随预算实施法御准)。2026 年恢复指数化,豁免额到 1,275,000 元,对应扣除限额 637,500 元——扣除限额恒等于豁免额的一半,因为纳入率是 ½。
AMT 的免税额是一个挂钩值,所以不要背它。 条文把免税额写成「s.117(2)(d) 所指的门槛」,也就是 29% 税阶起点,于是它每年自动跟着税阶指数化。AMT 的算法是另起一套账:把某些税收优惠加回去得到调整后应税收入,减去免税额,乘以 20.5%,再与常规税额比较取大者。它对资本利得特别不友好,原因是一个比例失衡:算 AMT 时资本利得按 100% 计入(是常规口径的两倍),而终身资本利得扣除只放大到 7/5(1.4 倍)。两倍进、1.4 倍出,所以用 LCGE 把常规税算到零的人,常常还是要交 AMT。多缴的部分不是罚款而是预付,其后七个税年内可以在常规税超过最低税的限度内回抵——但如果这个人卖完公司就退休,后面七年收入很低,那笔钱抵不回来。
九、公司税率与小企业扣除
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| Part I 基本税率 | 38% | 38% | 38% | 已生效(长青) |
| 联邦税收减让后 | 28% | 28% | 28% | 已生效(长青) |
| 一般减免后的净税率 | 15% | 15% | 15% | 已生效(长青) |
| CCPC 适用小企业扣除后的净税率 | 9% | 9% | 9% | 已生效(长青) |
| 联邦小企业扣除限额 | 500,000 元 | 500,000 元 | 500,000 元 | 已生效(长青) |
| Nova Scotia 小企业限额 | 500,000 元 | 700,000 元(2025-04-01 起) | 700,000 元 | 已生效 |
| Prince Edward Island 小企业限额 | 500,000 元 | 600,000 元(2025-07-01 起) | 600,000 元 | 已生效 |
这个数怎么定、谁改它、什么时候改。 联邦这四个数没有指数化机制,只能靠改法,因此 2024 至 2026 三年一格没动,考试口径这一节是准确的。变的是省。 绝大多数省仍沿用联邦的 500,000 元小企业扣除限额,但已经出现两个例外:Nova Scotia 自 2025 年 4 月 1 日起把限额提到 700,000 元(同时把低税率从 2.5% 降到 1.5%),Prince Edward Island 自 2025 年 7 月 1 日起提到 600,000 元(同时把高税率从 16% 降到 15%)。按「500,000 元通则」处理这两省的客户会直接算错税。 省级税率与限额的年度更新,看的是税务局维护的「公司税变化」年表,它按年份与法域分节,每条前面挂着立法件与日期。
十、程序类:门槛、利率与期限
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 分期预缴门槛(魁省以外) | 3,000 元 | 3,000 元 | 3,000 元(不指数化) | 已生效(立法值) |
| 分期预缴门槛(魁北克居民) | 1,800 元 | 1,800 元 | 1,800 元 | 已生效(立法值) |
| 迟报罚款(首犯) | 5% + 每整月 1%,最多 12 个月 | 同 | 同(封顶 17%) | 已生效(长青) |
| 迟报罚款(重犯) | 10% + 每整月 2%,最多 20 个月 | 同 | 同(封顶 50%) | 已生效(长青) |
| 欠税利率 | 按季公布 | 按季公布 | 2026 年第四季度 7% | 已生效(每季度变) |
| 个人多缴退息利率 | 按季公布 | 按季公布 | 2026 年第四季度 5% | 已生效(每季度变) |
| 公司多缴退息利率 | 按季公布 | 按季公布 | 2026 年第四季度 3% | 已生效(每季度变) |
| 低息贷款应税福利计价利率 | 按季公布 | 按季公布 | 2026 年第四季度 3% | 已生效(每季度变) |
| 个人/遗产分级税率实体的异议期限 | 考试口径按通则写「90 天」 | 取晚者 | 取晚者 | 已生效(考试口径简化致错) |
这个数怎么定、谁改它、什么时候改。 分期预缴门槛写死在 s.156.1(1) 里,两个数十几年不动,年度更新可以直接跳过。要提醒读者的是它的判断口径:门槛比较的是「净应缴税额」,且要本年与前两年中的任意一年同时超过门槛才触发,不是当年超过就一定要预缴。
迟报罚款的基数最容易搞错。 s.162(1) 的罚款是「5% 加每整月 1%、最多 12 个月」,封顶 17%;但基数是申报期限当天尚未缴付的税,不是应纳税总额。一个已经被足额预扣的雇员,哪怕晚报半年,迟报罚款也是零(利息另算)。重犯条款(本年迟报并收到本年催报要求,且此前已对前三税年之一发生迟报罚款责任)罚得重得多:10% 加每月 2%、最多 20 个月,封顶 50%。
异议期限那一格不是版本过时,是考试口径把两条规则合成了一条。 s.165(1) 对个人(信托除外)与遗产分级税率实体给的是「该年度申报期限后一年」与「评税通知发出后 90 天」取较晚者;只有公司与其他情形才是纯 90 天。按通则写成「一律 90 天」,会让个人客户白白以为自己已经错过了原本还有大半年的救济期。
十一、案例:三个场景,同一张表
案例一:温哥华的双职工家庭,想估 2026 年能拿多少福利(数字为示例)。 夫妻两人 2025 年调整后家庭净收入合计 78,000 元,两个孩子分别 4 岁与 9 岁。查第七节:儿童福利 2026 福利年基础额为 6 岁以下 8,157 元、6 至 17 岁 6,883 元,合计 15,040 元;家庭收入 78,000 元落在第一递减门槛 38,237 元与第二递减门槛 82,847 元之间,因此按两个孩子的第一段递减率与超出第一门槛的部分计算递减。这里要提醒的不是算法而是口径:这一年的福利依据的是 2025 税年的申报,所以「今年收入涨了」要到明年 7 月才反映到福利上;同理,2025 年的报税必须报,否则 2026 年 7 月起的福利会直接停发——福利是靠申报数据驱动的,不报就等于没有数据。
案例二:素里的自雇司机,第一年要预缴(数字为示例)。 他 2026 年净经营收入 62,000 元,全年没有任何预扣,年终净应缴税额约 11,000 元,前两年也都超过 3,000 元。查第十节:分期预缴门槛 3,000 元,他本年与前两年中至少一年同时超过,触发预缴义务。他的申报期限是次年 6 月 15 日(自雇),但缴款期限仍是 4 月 30 日——这是自雇者最常踩的一格。若他 4 月 30 日之后仍有欠税余额,欠税利率按季公布,2026 年第四季度是 7%,且利息不因申报期限延后而免除。查第六节:他还要按 (74,600 元 − 3,500) × 5.95% × 2 计算自雇 CPP 供款,再加上 YMPE 以上部分的 CPP2。
案例三:列治文的退休夫妻,一方净收入接近回收线(数字为示例)。 丈夫 2026 年净收入 97,000 元,已超过 OAS 回收门槛 95,323 元,超出的 1,677 元按 15% 回收,回收约 252 元。同一年他有 12,000 元医疗费用,净收入的 3% 是 2,910 元,与当年封顶值 2,890 元相比取小,因此门槛是 2,890 元,可申报 9,110 元。他还想捐 5,000 元给注册慈善机构:查第三节的捐赠表,前 200 元按 14% 计 28 元,其余 4,800 元按 29% 计 1,392 元(他的收入没有落进 33% 税阶,所以用不上最高率那一段),联邦抵免合计 1,420 元。同一个人身上,一个数按「取小」、一个数按「分段」、一个数按「超出部分百分比」,三种算法不能互换。
十二、常见错报与自查清单
- 拿 2024 税年的数字算 2026 税年的税——识别:任何一个数如果正好等于本页第一列,那它讲的是 2024 税年;先确认口径年,再决定能不能用。
- 把 2025 税年的最低税阶率写成 14%——识别:降税自 2025 年 7 月 1 日起实施,2025 全年适用的是混合率 14.5%,只有 2026 税年起才是全年 14%。
- 把 CRA 页面上的数字当成一定是当年值——识别:先看页面顶部标的是哪个税年。捐赠抵免页至今标着 2025 税年、联邦最低率写 14.5%,与本页 2026 那一列不同不是矛盾,是年份不同。
- 把福利年当成税年——识别:儿童福利、儿童残障福利、商品与服务税抵免这一批在 7 月 1 日换新值、依据上一税年的申报;非退还抵免额在 1 月 1 日换值。
- 把医疗费用门槛的「取小」记成「取大」——识别:门槛是净收入 3% 与 2,890 元中较小的那个,净收入超过 96,333 元的人一律扣 2,890 元。
- 拿「应纳税总额」当迟报罚款的基数——识别:基数是申报期限当天未缴的税,被足额预扣的人罚款为零。
- 把「按拟议执行」当成「已生效」——识别:查这条措施有没有御准日期。没有御准日期的一律写「已宣布」,不能作为申报依据。
- 背 AMT 免税额、BPA 递减区间、教育与残疾补助的收入线——识别:这几个都是挂钩值,等于某个税阶门槛,明年会自动变;要记的是挂钩关系,不是数值。
- 在正文里写死季度利率——识别:欠税与退息利率一年变四次,本页只写机制与当季快照,引用时必须带季度标注。
- 以为碳退税还会发——识别:个人碳退税最后一期是 2025 年 4 月,燃料费已于 2025 年 4 月 1 日取消;考试口径里那三期从未发放。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| indexation | 指数化 | 税阶门槛与多数抵免额每年按消费者物价指数自动调整 |
| basic personal amount (BPA) | 基本个人免税额 | 人人可用,对高收入者从上限递减到下限 |
| appropriate percentage | 适当百分比 | 法定术语,等于当年最低税阶率,捐赠前 200 元用它 |
| highest individual percentage | 最高个人百分比 | 法定术语,等于当年最高税阶率,捐赠高收入段用它 |
| Top-Up Tax Credit | 补足税收抵免 | 对超第一档门槛的抵免额保留 15% 抵免率,2025–2030 |
| Canada caregiver credit (CCC) | 加拿大护理者抵免 | 为失能受抚养人提供的加计抵免,按受抚养人收入递减 |
| medical expense tax credit (METC) | 医疗费用抵免 | 先扣「净收入 3% 与年度封顶值取小」的门槛 |
| home accessibility tax credit (HATC) | 家居无障碍抵免 | 无障碍改造支出的抵免,2026 起不得与医疗抵免重复申报 |
| old age security (OAS) recovery tax | 老年保障金回收税 | 净收入超门槛部分按 15% 回收已领的 OAS |
| year's maximum pensionable earnings (YMPE) | 年度最高可供款收入 | CPP 第一层供款的收入上限 |
| year's additional maximum pensionable earnings (YAMPE) | 年度追加最高可供款收入 | CPP2 第二层供款的收入上限 |
| basic exemption | 基本免供额 | CPP 供款起算点,3,500 元自 1997 年冻结 |
| maximum insurable earnings (MIE) | 最高可保收入 | EI 保费计算的收入上限 |
| money purchase (MP) limit | 固定供款计划上限 | 次年 RRSP 上限恒等于本年的这个数 |
| Canada Education Savings Grant (CESG) | 加拿大教育储蓄补助金 | 供款的 20% 配比补助,年上限 500 元、终身 7,200 元 |
| Canada Learning Bond (CLB) | 加拿大学习债券 | 低收入家庭专享,无需供款,终身最高 2,000 元 |
| Canada Disability Savings Grant (CDSG) | 加拿大残疾储蓄补助金 | 按 3:1 / 2:1 / 1:1 配比,年上限 3,500 元 |
| Canada Disability Savings Bond (CDSB) | 加拿大残疾储蓄债券 | 低收入者无需供款即得,年上限 1,000 元 |
| Home Buyers' Plan (HBP) | 购房者计划 | 从 RRSP 免税提取购房,上限 60,000 元、分十五年还 |
| adjusted family net income | 调整后家庭净收入 | 收入测试型福利的统一测算基数 |
| benefit year | 福利年 | 7 月至次年 6 月,依据上一税年的申报数据 |
| lifetime capital gains exemption (LCGE) | 终身资本利得豁免 | 合格小企业股份与农渔业财产专用的终身额度 |
| inclusion rate | 纳入率 | 资本利得计入应税收入的比例,现行为二分之一 |
| alternative minimum tax (AMT) | 替代性最低税 | 另起一套账算税,与常规税额取大者 |
| small business deduction (SBD) | 小企业扣除 | 使 CCPC 在限额内的经营所得适用 9% 联邦净税率 |
| prescribed interest rate | 规定利率 | 按季度公布,欠税与退息适用不同利率 |
| instalment threshold | 分期预缴门槛 | 法定值 3,000 元(魁北克 1,800 元),不指数化 |
| royal assent | 御准 | 法案成法的时点,本课判断「已生效」的唯一依据 |
配套练习与模考题:57
来源
- Canada Revenue Agency, "Indexation adjustment for personal income tax and benefit amounts"(CRA,2026-09-05 重核)
- Canada Revenue Agency, "Current year tax rates and income brackets (2026)"(CRA,2026-09-05 重核,五档门槛逐格核对)
- Canada Revenue Agency, "Last year tax rates and income brackets (2025)"(CRA)
- Canada Revenue Agency, "Tax rates and income brackets for all tax years"(CRA)
- Canada Revenue Agency, "CPP contribution rates, maximums and exemptions"(CRA)
- Canada Revenue Agency, "Second additional CPP contribution (CPP2) rates and maximums"(CRA)
- Canada Revenue Agency, "EI premium rates and maximums"(CRA)
- Canada Revenue Agency, "MP, DB, RRSP, DPSP, ALDA, TFSA limits, YMPE and the YAMPE"(CRA)
- Canada Revenue Agency, "The Home Buyers' Plan"(CRA)
- Canada Revenue Agency, "First Home Savings Account (FHSA)"(CRA)
- Canada Revenue Agency, "Canada Groceries and Essentials Benefit (CGEB)"(CRA)
- Canada Revenue Agency, "Closed - Canada Carbon Rebate (CCR) for individuals"(CRA)
- Employment and Social Development Canada, "Canada Disability Benefit - How much you could receive"(ESDC)
- Employment and Social Development Canada, "Old Age Security payment amounts"(ESDC)
- Canada Revenue Agency, "Corporation tax rates"(CRA)
- Canada Revenue Agency, "Prescribed interest rates - 2026 fourth calendar quarter"(CRA)
- Canada Revenue Agency, "What's new for corporations"(CRA)
- Canada Revenue Agency, "How we calculate your CCB"(CRA)
- Income Tax Act s.117(2)(加拿大联邦法规库)· s.38(a)(加拿大联邦法规库)· s.156.1(1)(加拿大联邦法规库)· s.127.51(加拿大联邦法规库)
- LEGISinfo:C-4(Parliament of Canada (LEGISi…)· C-15(Parliament of Canada)· C-31(Parliament of Canada)· C-19(Parliament of Canada (LEGISi…)· C-30(Parliament of Canada (LEGISi…)
- Government of British Columbia, "Personal income tax rates"(BC 省政府)
- Employment and Social Development Canada, "How much money benefits could add to the RESP"(CESG / CLB 额度与收入线,ESDC,本轮新抓)
- Employment and Social Development Canada, "How much you could get in grants and bonds"(CDSG / CDSB 配比与收入线,ESDC,本轮新抓)
- Canada Revenue Agency, "Registered education savings plans contributions"(RESP 终身供款上限,CRA,本轮新抓)
- Canada Revenue Agency, "How much you can claim — Donations and gifts"(捐赠抵免率与 75% 上限,CRA,本轮新抓)
- Income Tax Act s.118.1(3)(捐赠抵免公式,加拿大联邦法规库,本轮新抓)
- Income Tax Act s.248(1) 定义:"appropriate percentage" 与 "highest individual percentage"(加拿大联邦法规库,本轮新抓)
补充参数逐项查表:先辨认所得税年、福利期和额度累积年
以下每一行都对应独立的年度登记项。所得税参数按该年收入使用;福利参数按当年7月至次年6月发放,并依据前一税年收入;CTC表年份是额度累积年,资格看前一年收入。金额是计算参数,不能省略资格、递减和费用净额条件直接当作退款。来源:CRA指数化原表,核于2026-09-08。
所得税年参数
| 参数 | 2024历史 | 2025 | 2026现行 | 范围与条件 |
|---|---|---|---|---|
| 联邦年度指数化率 | 4.7% | 2.7% | 2% | 联邦参数,须另满足资格与净额规则 |
| 配偶额高收入申报人基础上限 | 14,156 元 | 14,538 元 | 14,829 元 | 先依申报人净收入决定基础额,再按配偶/受抚养人的净收入扣减;非保证全额。 |
| 配偶额最高上限 | 15,705 元 | 16,129 元 | 16,452 元 | 先依申报人净收入决定基础额,再按配偶/受抚养人的净收入扣减;非保证全额。 |
| 配偶额含照护者补充的高收入上限 | 16,772 元 | 17,225 元 | 17,569 元 | 先依申报人净收入决定基础额,再按配偶/受抚养人的净收入扣减;非保证全额。 |
| 配偶额含照护者补充最高上限 | 18,321 元 | 18,816 元 | 19,192 元 | 先依申报人净收入决定基础额,再按配偶/受抚养人的净收入扣减;非保证全额。 |
| 合格受抚养人额高收入申报人基础上限 | 14,156 元 | 14,538 元 | 14,829 元 | 先依申报人净收入决定基础额,再按配偶/受抚养人的净收入扣减;非保证全额。 |
| 合格受抚养人额最高上限 | 15,705 元 | 16,129 元 | 16,452 元 | 先依申报人净收入决定基础额,再按配偶/受抚养人的净收入扣减;非保证全额。 |
| 合格受抚养人额含照护者补充的高收入上限 | 16,772 元 | 17,225 元 | 17,569 元 | 先依申报人净收入决定基础额,再按配偶/受抚养人的净收入扣减;非保证全额。 |
| 合格受抚养人额含照护者补充最高上限 | 18,321 元 | 18,816 元 | 19,192 元 | 先依申报人净收入决定基础额,再按配偶/受抚养人的净收入扣减;非保证全额。 |
| 未成年等合格对象照护者补充额 | 2,616 元 | 2,687 元 | 2,740 元 | 联邦参数,须另满足资格与净额规则 |
| 联邦老年额 | 8,790 元 | 9,028 元 | 9,208 元 | 联邦参数,须另满足资格与净额规则 |
| 老年额净收入递减起点 | 44,325 元 | 45,522 元 | 46,432 元 | 联邦参数,须另满足资格与净额规则 |
| Canada employment amount 上限 | 1,433 元 | 1,471 元 | 1,501 元 | 联邦参数,须另满足资格与净额规则 |
| 其他成年失能受抚养人照护者额上限 | 8,375 元 | 8,601 元 | 8,773 元 | 联邦参数,须另满足资格与净额规则 |
| 照护者额受抚养人净收入递减起点 | 19,666 元 | 20,197 元 | 20,601 元 | 联邦参数,须另满足资格与净额规则 |
| 联邦残障金额 | 9,872 元 | 10,138 元 | 10,341 元 | 联邦参数,须另满足资格与净额规则 |
| 未满十八岁残障补充额上限 | 5,758 元 | 5,914 元 | 6,032 元 | 联邦参数,须另满足资格与净额规则 |
| 儿童残障补充额照护费用门槛 | 3,373 元 | 3,464 元 | 3,533 元 | 联邦参数,须另满足资格与净额规则 |
| 每次领养合格费用上限 | 19,066 元 | 19,580 元 | 19,972 元 | 联邦参数,须另满足资格与净额规则 |
| 医疗费用抵免净收入3%比较用金额上限 | 2,759 元 | 2,834 元 | 2,890 元 | 联邦参数,须另满足资格与净额规则 |
| 可退还医疗费用补充额上限 | 1,464 元 | 1,504 元 | 1,534 元 | 联邦参数,须另满足资格与净额规则 |
| 可退还医疗费用补充额最低工作收入 | 4,275 元 | 4,390 元 | 4,478 元 | 联邦参数,须另满足资格与净额规则 |
| 可退还医疗费用补充额家庭净收入门槛 | 32,419 元 | 33,294 元 | 33,960 元 | 联邦参数,须另满足资格与净额规则 |
| 社会援助收入每月排除额上限 | 430 元 | 441 元 | 450 元 | 仅社会援助法定收入排除情形,非所有工作收入一般免税额。 |
| 学徒工具合格成本挂钩门槛 | 1,433 元 | 1,471 元 | 1,501 元 | 此项为学徒工具扣除公式的一个比较门槛,不能直接视为最终扣除额。 |
| ALDA 终身金额上限 | 170,000 元 | 180,000 元 | 180,000 元 | 联邦参数,须另满足资格与净额规则 |
| CWB 最低工作收入 | 3,000 元 | 3,000 元 | 3,000 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
| CWB 单身无子女基础额上限 | 1,590 元 | 1,633 元 | 1,665 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
| CWB 家庭基础额上限 | 2,739 元 | 2,813 元 | 2,869 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
| CWB 单身无子女净收入递减起点 | 26,149 元 | 26,855 元 | 27,392 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
| CWB 家庭净收入递减起点 | 29,833 元 | 30,639 元 | 31,251 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
| CWB 第二收入者豁免额 | 15,955 元 | 16,386 元 | 16,714 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
| CWB 残障补充额最低工作收入 | 1,150 元 | 1,150 元 | 1,150 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
| CWB 残障补充额上限 | 821 元 | 843 元 | 860 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
| CWB 单身残障补充额递减起点 | 36,748 元 | 37,740 元 | 38,495 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
| CWB 家庭残障补充额递减起点 | 48,091 元 | 49,389 元 | 50,377 元 | AB/QC/NU 有重设协议,须改查当地版本;不能把联邦默认表套用三地。 |
7月至次年6月的福利参数
2026列表示2026-07至2027-06、依据2025收入;2026收入对应的2027-07以后金额尚待公布。
| 参数 | 2024历史 | 2025 | 2026现行 | 范围与条件 |
|---|---|---|---|---|
| GST/CGEB 儿童基础额上限 | 179 元 | 184 元 | 234 元 | 联邦参数,须另满足资格与净额规则 |
| GST/CGEB 单身补充额上限 | 179 元 | 184 元 | 234 元 | 联邦参数,须另满足资格与净额规则 |
| GST/CGEB 单身补充额开始递增门槛 | 11,039 元 | 11,337 元 | 11,564 元 | 联邦参数,须另满足资格与净额规则 |
| GST/CGEB 家庭净收入开始递减门槛 | 44,324 元 | 45,521 元 | 46,432 元 | 联邦参数,须另满足资格与净额规则 |
| CCB 第一递减门槛 | 36,502 元 | 37,487 元 | 38,237 元 | 联邦参数,须另满足资格与净额规则 |
| CCB 第二递减门槛 | 79,087 元 | 81,222 元 | 82,847 元 | 联邦参数,须另满足资格与净额规则 |
| CCB 一个孩子第二段基础扣减额 | 2,981 元 | 3,061 元 | 3,123 元 | 联邦参数,须另满足资格与净额规则 |
| CCB 两个孩子第二段基础扣减额 | 5,749 元 | 5,904 元 | 6,022 元 | 联邦参数,须另满足资格与净额规则 |
| CCB 三个孩子第二段基础扣减额 | 8,091 元 | 8,310 元 | 8,476 元 | 联邦参数,须另满足资格与净额规则 |
| CCB 四个以上孩子第二段基础扣减额 | 9,795 元 | 10,059 元 | 10,260 元 | 联邦参数,须另满足资格与净额规则 |
| 儿童残障福利年度上限 | 3,322 元 | 3,411 元 | 3,480 元 | 联邦参数,须另满足资格与净额规则 |
| 儿童残障福利递减门槛 | 79,087 元 | 81,222 元 | 82,847 元 | 联邦参数,须另满足资格与净额规则 |
培训额度累积的前一年收入门槛
| 参数 | 2024历史 | 2025 | 2026现行 | 范围与条件 |
|---|---|---|---|---|
| CTC 额度累积最低工作收入 | 11,511 元 | 11,821 元 | 12,058 元 | CRA 表年份是额度累积年;收入资格取前一年。 |
| CTC 额度累积最高净收入 | 165,430 元 | 173,205 元 | 177,882 元 | CRA 表年份是额度累积年;收入资格取前一年。 |
2026简化餐费与各省区简化里程率也尚未公布;选择简化法时等该税年的CRA表,或依允许的详细法保存实际费用凭证。不能用2025税年表给2026费用定值。