核实日期:2026-09-13|现行口径:2026 税年(2027 年春季申报)|联邦法条以 Justice Laws 2026-06-21 快照为准,另与 2024-12-31、2025-12-31 两个快照逐句比对;CRA 页面以各页页脚日期为准。 本页只讲加拿大这一侧。中国一侧是否征税、怎么征、要开什么完税凭证、多扣了怎么退,一律不下结论——中方规定需另核中国官方原文。个案请回 CRA 原文,并咨询持牌专业人士。
在加拿大生活的中国读者,钱几乎总有一半留在国内:房子在收租,存款在付息,有人还在给国内公司远程上班,过几年又打算把国内那套房卖掉。这一讲把这些钱逐项放进加拿大的 T1 里,重点讲清楚一件最容易算错、也最值钱的事:你成为加拿大居民那一天,国内资产在加拿大的成本已经被重新定过一次。
学完你能做到
- 把一年里的国内工资、房租、存款利息、养老金逐项判断「加拿大报不报、报在哪一类」,并说出中加协定对这一项是否限制中国征税。
- 用入境日公允市值、各笔款项发生日的汇率,算出卖国内房子的加元资本利得。
- 判断国内那套房能不能指定为主居所、能免掉几年,以及亏损能不能扣。
- 在 T2209(联邦)与 T2036(省)上只放可以抵免的那部分中国税,把不能抵的部分分流到扣除或退税。
- 列出入境当天、每年报税、卖房当年三个时点必须留存的证据。
常见误解
- 很多人以为「国内的收入在国内已经交过税,加拿大就不用报」。实际上,加拿大居民按全球所得报税,中加协定对房租、卖房写的是「可以在不动产所在国征税」,并没有让加拿大放弃征税;两边都征的部分,靠加拿大给抵免来消除重复。
- 很多人以为「国内的房子成本就是当年的买价」。实际上,如果房子是入境前买的,加拿大税法上的成本是你成为居民那一刻的公允市值,入境前涨的那一段不在加拿大征税,入境后涨的那一段才征。
- 很多人以为「国内那套房我住过,卖掉时就和温哥华的自住房一样免税」。实际上,境外住房可以指定为主居所,但免税年数只数你是加拿大居民的年份;同一个家庭同一年只能指定一处;父母住、你和配偶子女都不住的年份,根本不满足主居所的居住条件。
- 很多人以为「汇率随便用银行牌价或年底汇率就行」。实际上,法定原则是按每笔款项发生当日的加拿大央行汇率折算;卖房的售价按出售日、成本按取得日(入境日)分别折算,不能一个汇率套到底。
- 很多人以为「国内扣了多少税,加拿大就抵多少」。实际上,只有所得税性质、按协定应当缴纳、属于本年的中国税才能进抵免;超过协定限率多扣的部分、按协定中国本不应征的部分,都不能抵,应当回中国申请退还。
一、制度设计与底层逻辑:加拿大征的是「居民期间的全球所得」
1.1 居民就全球所得纳税
ITA s.3(a) 计算收入的第一步,就是把「来源于加拿大境内或境外」的任职、雇佣、营业和财产所得加在一起。这一句话决定了:只要你在某一年的某一段时间是加拿大居民,那一段时间里国内的工资、房租、利息、卖房利得,原则上全部进加拿大的 T1。
加拿大并不是唯一想征这笔钱的国家。国内的房子在中国,中国作为所在国也有征税权。两国都想征时,由《中加所得税协定》分配征税权:第 6 条允许不动产所在国对房租征税,第 13 条第 1 款和议定书第 3 项允许所在国对转让不动产的利得征税,第 11 条允许来源国对利息征税但封顶 10%。这些条文都没有剥夺加拿大作为居住国的征税权。剩下的重复,由协定第 21 条第 1 款 (a) 项交给加拿大国内法处理:在加拿大现行抵免规定的前提下,中国对产生于中国的所得已缴的税,从加拿大税中扣除。落到个人身上,就是 ITA s.126 的外国税收抵免。协定逐条怎么读,在 ca-residency-06-canada-china-tax-treaty。
1.2 入境这一刀:切开非居民期和居民期
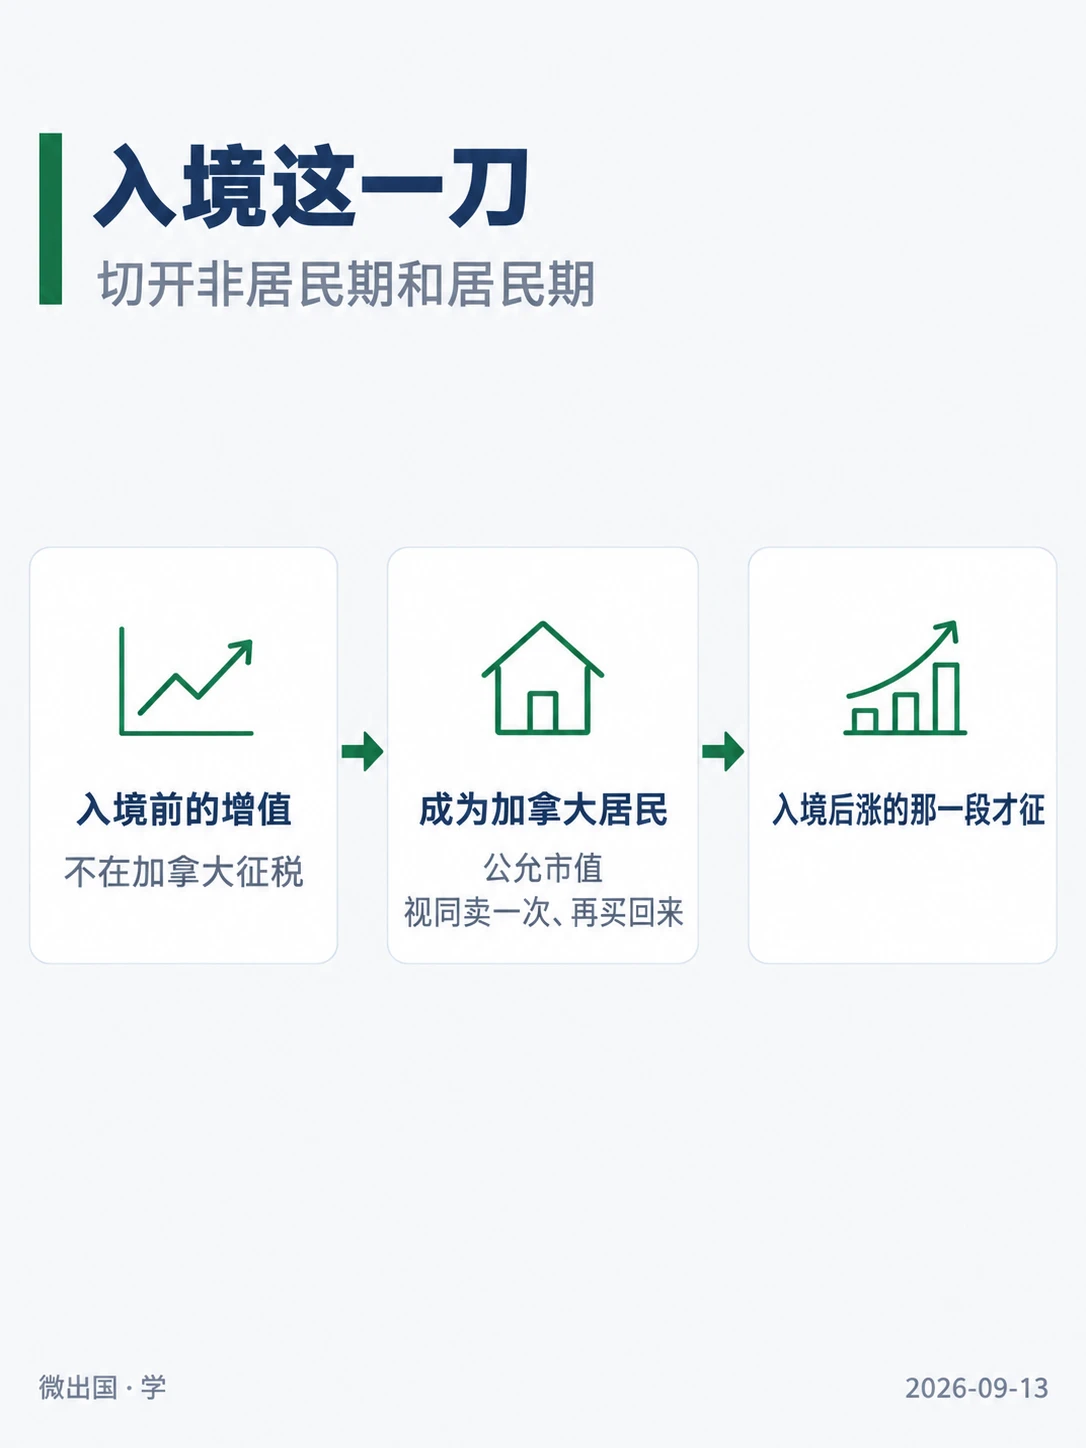
成为居民的那一年,CRA 把一年切成两段(CRA 新移民申报页):
- 成为居民之后那一段,报全球所得,折成加元;
- 成为居民之前那一段,只报特定的加拿大来源所得,例如在加拿大的雇佣或营业所得、处置应税加拿大财产的利得。
所以入境前在国内领的工资、收的房租,不进加拿大 T1,CRA 新移民页原话是入境前在加拿大以外赚的钱「不必在加拿大交税」。但同一页也要求:为了算儿童福利等给付,要用 Statement of Income 报告入境前最多两年的境外收入。这张表是给福利用的,不是把那些收入计税。两件事常被混成一件。
入境当年怎么判定起算日、首年抵免怎么按天数折算,在 ca-residency-01-newcomers。
1.3 为什么入境那一刻要「视同卖一次、再买回来」
ITA s.128.1(1)(b) 规定,个人成为加拿大居民时,视同在那之前一刻按公允市值处置名下财产(应税加拿大财产等几类除外);(c) 项紧接着规定,视同在成为居民时按同一价格重新取得。
这条规则存在的理由很朴素:加拿大只想对「你在加拿大居住期间」的增值征税。国内那套房在你入境前涨了多少,是你还不是加拿大居民时发生的事,加拿大不管;通过把成本抬到入境日市值,入境前的增值就被整段隔离在加拿大税基之外。它的镜像是离境时的视同处置(ca-residency-03-emigrants-nonresidents):离开时再按市值切一刀,把居民期间的增值收走。
CRA 在所得税解释文件 S1-F3-C2 ¶2.74 里专门写了境外住房:非居民拥有的境外房产,在其成为加拿大居民时通常按公允市值视同取得,从而保证到那一刻为止的未实现增值不在加拿大征税。
这条规则的代价落在证据上。二十年后你卖房时,CRA 问的是「入境那天值多少」,而那一天的市值没有任何一张发票会自动替你记住。CRA 新移民申报页的要求很直接:记录入境当日财产的公允市值,这就是你将来算利得时的成本。
1.4 错了会怎样
- 漏报国内收入:属于漏报全球所得,补税并计息;中国已缴的税也就无从抵免。
- 用国内原始买价当成本:入境前涨得越多,多缴的加拿大税越多;反过来,入境后房价下跌却按原价算,可能把本不存在的利得报成亏损,被 CRA 复评调回。
- 多抵了中国税:超过 s.126 限额、或把不能抵的税放进 T2209,复评时收回。
- 名下国内财产越过 T1135 门槛没有报:信息申报表单独计罚,与欠不欠税无关(ca-residency-04-t1135-foreign-property)。
二、2026 税年现行规则与数字
2.1 国内来源收入逐项归位
下表假定你在 2026 税年全年是加拿大居民、按协定也判给加拿大。入境当年只看居民期那一段。
| 国内来源的钱 | 加拿大这一侧 | 中加协定怎么说 | 中国若已征税,加拿大怎么处理 |
|---|---|---|---|
| 国内雇主付的工资,人在加拿大远程工作 | 全额计入;不在 T4 上的境外雇佣所得报 line 10400,按加元报,不能用国内扣的税冲减收入(CRA line 10400 页) | 第 15 条第 1 款:受雇活动在加拿大进行的,只由居住国征税 | 按协定中国不应征;已扣的部分按 S5-F2-C1 ¶1.34 视为自愿缴纳,不能抵,应回中国申请退还 |
| 回国出差或在国内工作期间的工资 | 同上,全额计入 | 第 15 条第 1 款允许工作地国征;第 2 款三个条件(历年停留不超过 183 天、雇主不是中国居民、不由雇主在中国的常设机构负担)同时满足才只由加拿大征。中国雇主支付的,第 2 项条件通常不满足 | 可以进 s.126 非营业所得税抵免,受限额约束 |
| 在中国公司担任高层管理职务的报酬 | 同上 | 第 16 条第 2 款:公司居住国可以征,不看 183 天 | 可以进抵免 |
| 国内房子的租金 | 全额计入,按出租收入规则算净额(ca-property-01-rental-t776) | 第 6 条:所在国可以征,无限率 | 可以进抵免;不动产所得不受下文 15% 线限制 |
| 国内存款利息 | 全额计入投资收入(ca-invest-01-investment-income-three-types) | 第 11 条:来源国可以征,受益所有人情形不超过 10% | 10% 以内可进抵免;超过 10% 多扣的部分不算已缴外国税,回中国申请退还 |
| 国内的养老金 | ITA s.56(1)(a)(i) 把养老金计入收入 | 协定没有养老金专条,落在第 20 条:第 1 款居住国征,第 3 款来源国也可以征 | 不属于协定使加拿大免税的收入;中国若征,可进抵免 |
| 卖国内房子的利得 | 按资本利得规则计算(见 2.2–2.4) | 第 13 条第 1 款与议定书第 3 项:所在国可以征 | 所得税性质的部分可进抵免(见 2.5) |
两点提醒。第一,协定第 19 条的学生条款只管「为维持生活、接受教育或培训收到的款项」,与本表各项无关。第二,CRA 新移民申报页提到「部分境外养老金可能因协定在加拿大免税,但仍须申报」,免税部分在 line 25600 扣除(ITA s.110(1)(f)(i));这指的是协定明文让加拿大免税的情形,中加协定第 20 条第 3 款并没有这样写,国内养老金不能照搬。
⚠️
远程给国内公司上班,国内扣的税大多抵不了
人在温哥华、为国内雇主工作,协定第 15 条第 1 款把这份工资的征税权只给了加拿大。国内若照常代扣,加拿大这边不承认它是「按协定缴纳的外国税」,T2209 上不能放。正确路径是在中国一侧申请处理,中方程序需另核中国官方原文。反过来,回国工作的那些天,国内可以征,那一段对应的国内税才进抵免。所以要保留出入境记录和按天拆分工资的计算。
2.2 入境日成本基础:卖国内房子的起点
对入境前就持有的国内房产,加拿大的调整后成本基础(ACB)由三块组成:
- 入境日公允市值(ITA s.128.1(1)(c) 视同取得的成本),按入境当日汇率折成加元;
- 入境后发生的资本性改良支出,按各自发生日汇率折成加元,是否属于资本性支出的判断见 ca-invest-02-capital-gains;
- 入境前的买价、税费、装修,全部已经被入境日市值吸收,不再单独加。
公允市值的口径,CRA 新移民申报页的说法是:正常商业交易中能卖到的最高价。它不要求正式评估报告,但你必须拿得出能说服人的依据。CRA 在 T1142 表的填表说明里列过估计房地产市值时应保留的材料(那是另一张表的说明,但对入境日估值同样有参考价值):房产位置、面积、建造年份与类型,取得成本与日期,改良支出,市政评估值,保险金额,以及同一地区相近日期的可比成交。
🔧
入境当周就该存进一个文件夹的东西
登陆纸或入境记录(证明是哪一天);国内房产证与购房合同;入境日前后同小区或同片区的可比成交记录;如有,正式评估或中介书面估价;入境当日加拿大央行人民币汇率的截图或记录;国内存款、股票在入境日的对账单。这些同时服务三件事:卖房时算利得,第二年起判断 T1135 门槛,以及 CRA 质疑时自证。
2.3 人民币怎么折算
ITA s.261(2)(b):在计算加拿大税务结果时,外币金额按「该金额发生当日的 relevant spot rate」折算成加元。CRA 在 S5-F4-C1 里把它落成三层:
- ¶1.4:2017 年 3 月 1 日及以后,用加拿大央行当日公布的汇率;当天没有公布的,用最近的前一个公布日;
- ¶1.6:其他来源的汇率,只有在同时满足广泛可得、可核实、由独立机构持续发布、为市场认可、按公认商业原则使用、用于纳税人自己的财务报表、逐年一致使用这七项条件时,CRA 才一般接受;
- ¶1.6.1:出于实际考虑,CRA 可以接受用一段时间的平均汇率折算某些收入项目;汇率波动很大时,一般不接受平均汇率。
落到本讲的几类钱:
- 按月收的房租、按月发的工资:CRA line 10400 页写明,年内分次支付的可以用年均汇率;
- 卖房:T4037 要求处置所得按出售时汇率、ACB 按取得时汇率、出售费用按发生时汇率,三个时点分别折算;
- 中国税:S5-F2-C1 ¶1.42 要求外国税按其对应收入所用的同一汇率折算。
还有一个常被忽略的点:卖房款如果先以人民币存着,日后再换成加元,这笔人民币本身的汇率变动会产生汇兑损益。个人外币(货币本身)的汇兑损益属于资本性质,T4037 与 ITA s.39(1.1) 规定只报一年净额超过 $200 的部分。
✕
一个汇率套到底,房价没涨也可能有利得
人民币对加元升值时,即使房子的人民币价格一分没涨,按「成本用入境日汇率、售价用出售日汇率」算出来也会有加元利得;贬值时相反。这不是算法漏洞,是 s.261(2) 的直接结果:加拿大按加元计税。案例二会把这一段单独拆出来。
2.4 主居所豁免能不能用在国内那套房上
原文能支持的结论有四条。
第一,可以。S1-F3-C2 ¶2.74 明文:位于加拿大以外的房产,视事实可以成为纳税人的主居所;加拿大居民在持有年度可以把它指定为主居所。
第二,只数居民年份。ITA s.40(2)(b) 的免税公式是「利得 × B ÷ C」,C 是取得后持有的年数,B 是「该房被指定为主居所、且纳税人在该年是加拿大居民」的年数。S1-F3-C2 ¶2.21 解释,during 指「年内任何时候」,不要求全年。B 里的「加一年」只在取得日所在年度你是加拿大居民时才给;按 ¶2.20 的注释,2016 年 10 月 3 日以前的处置不看这个条件。入境时视同重新取得,取得日所在年度你在年内已经成为居民;按条文文字,这一年看起来满足「加一年」的条件,但本页没有找到 CRA 对这一情形的逐字说明,个案请回原文确认。
第三,居住条件看的是你、配偶或前配偶、子女。ITA s.54「主居所」定义 (a) 项要求该住房在该年由纳税人本人、配偶或同居伴侣(含前任)、或子女通常居住。只由父母居住、你们一家都不住的年份,不满足这一条,不能指定。
第四,一年一处。s.54 定义 (c) 项要求同一年度你、配偶、未成年子女没有指定其他房产。国内那套房指定了某几年,温哥华自住房的那几年就不能再指定。选哪一套划算,要把两套房每年的增值摊开来比,机制在 ca-property-02-principal-residence-flipping。
另外两件事。其一,自 2016 税年起,出售主居所须在 Schedule 3 上申报并做指定(S1-F3-C2 ¶2.15),国内的房子同样适用,表格与迟报罚则见 ca-property-02。其二,家庭自用的房子属于自用财产(personal-use property)。T4037 写明,自用财产的利得必须报,亏损通常不能扣,也不能冲减其他自用财产的利得。人民币贬值或房价下跌造成的加元亏损,只要这套房是自己或亲属主要自用的,就扣不了。
2.5 外国税收抵免:哪些中国税能抵、抵多少
法源是 ITA s.126(1):年内任何时候是加拿大居民的纳税人,可以从 Part I 税中扣除向外国政府缴纳的非营业所得税,但不超过按该国来源所得占比算出的加拿大税。计算用 T2209,结果填 T1 line 40500。魁北克以外省份的居民,还要用 T2036 另算省或地区外国税收抵免(CRA line 40500 页)。
决定抵多少的五道闸:
- 按国别算。S5-F2-C1 ¶1.3:外国税收抵免一般逐国计算,还要按营业与非营业分开。中国的归中国,美国的归美国,不能混在一起摊限额。
- 必须是所得税性质。¶1.5 至 ¶1.7:交给外国政府的钱先得是「税」,还得是「所得或利润税」,看税基是否实质类似加拿大所得税,不看名称;外国对资本利得征的税,算所得税性质。交易环节按成交额征收的各类税费是否属于这一性质,要按这一标准个案判断,中方税种的具体性质需另核中国官方原文。不能进抵免、但属于卖房花掉的转让税费,按 T4037 可作为出售费用从售价中扣。
- 按协定应当缴纳。¶1.34:按协定中国本不应征、却照国内法缴了的,视为自愿缴纳,不算外国税。¶1.35:超过协定限率多扣的部分,不算本年已缴外国税,最高抵免按协定税率计,多扣部分应向外国申请退还。
- 个人的境外财产所得有 15% 线。ITA s.20(11):个人从境外财产(不动产除外)取得的所得,所缴外国税超过该所得 15% 的部分,可以作为扣除;s.126(7)「非营业所得税」定义 (b) 项把这部分排除在抵免之外,S5-F2-C1 ¶1.22 说明无论你实际扣没扣都一样排除。国内房租、卖房属于不动产,不受这条线约束;利息、股息受约束。中加协定对利息的限率是 10%,本来就低于 15%,所以国内利息的抵免上限实际由协定限率先卡住。
- 必须是「本年」的税,且有凭证。¶1.32:外国税须对应本年度;¶1.45:电子申报的,把缴税证据留存备查;纸质申报的,随每年申报表附上;源泉扣缴类通常一张外国扣税凭单即可,其他情形要附向外国政府提交的申报表和缴税收据;外国复评导致税额增减,应通知 CRA。
协定使加拿大免税的收入是另一条路:先计入收入,再在 line 25600 扣除(ITA s.110(1)(f)(i)),与之相关的外国税被 s.126(7) 定义 (i) 项排除在抵免之外。对中国来源收入而言,这一路用得很少。
2.6 T1135:只点到
入境首年,个人免报 T1135(ITA s.233.7)。第二年起,名下指定境外财产的成本额合计在年内任何时候超过 $100,000,就要报(s.233.3)。新居民的境外财产成本额,CRA 的口径是成为居民时的公允市值(T1135 问答)。国内的存款、出租的房子算指定境外财产;主要由自己或亲属自用的房子属于自用财产,不算。门槛怎么判、Part A 与 Part B 怎么选、罚则怎么叠,全部在 ca-residency-04-t1135-foreign-property,这里不重复。
2.7 三列表:本讲用到的法定数字
这些数字写在法条或协定正文里,不按年指数化。2024、2025 两列与现行列逐句比对了对应年份的法条快照。
| 项目 | 2024 税年 | 2025 税年 | 2026 税年现行 | 状态与出处 |
|---|---|---|---|---|
| 个人境外非不动产财产所得:外国税进抵免的上限 | 该所得的 15% | 同左 | 同左 | 已生效·ITA s.20(11)、s.126(7),三个快照同句 |
| 个人外币汇兑净损益的申报起点 | 超过 $200 的部分 | 同左 | 同左 | 已生效·ITA s.39(1.1),三个快照同句;T4037 |
| T1135 成本额门槛 | 超过 $100,000 | 同左 | 同左 | 已生效·ITA s.233.3(1),三个快照同句 |
| 中加协定利息限率(受益所有人) | 10% | 同左 | 同左 | 已生效·协定第 11 条第 2 款;财政部协定文本页 |
| 汇率原则 | 发生日加拿大央行汇率 | 同左 | 同左 | 已生效·ITA s.261(2)(b);S5-F4-C1 ¶1.4 |
三、实务流程
3.1 入境当年
- 确定成为居民的日期,保留证明。
- 为国内每一项资产建一行记录:名称、入境日公允市值(人民币)、入境日汇率、折合加元、估值依据。房产按 2.2 的清单备材料。
- 如果按中国一侧的规定你可能仍被认定为中国居民,按协定第 4 条第 2 款的顺序判一遍,结论写进备忘(ca-residency-06)。
- 入境年的 T1 只报居民期的全球所得;入境前的国内收入按新移民页的要求报给福利用的收入说明,不计入 T1。
- 首年不用报 T1135,但入境日市值记录就是第二年判门槛的依据。
3.2 每年报税季
- 汇总国内来源收入:工资(按在加拿大工作与在中国工作的天数拆开)、房租、利息、养老金。
- 逐笔或按年均汇率折成加元,汇率来源与方法逐年保持一致。
- 工资进 line 10400;房租按出租收入规则算净额;利息等投资收入进投资收入各行;养老金按养老金收入报。
- 整理中国完税凭证,逐项判断:是不是所得税性质?是不是按协定应缴?是不是本年的?利息股息类先拿掉超过 15% 的部分改作扣除。
- 填 T2209 算联邦抵免,填 T2036 算省抵免。纸质申报把凭证附上,电子申报留存备查。
- 判断 T1135:年内任何时候名下指定境外财产成本额是否超过门槛。
- 有子女、领儿童福利的家庭注意:CRA 新移民页写明,配偶在非居民期间未在加拿大报过的各项收入也要报,因为儿童福利按调整后家庭净收入计算,国内收入会影响给付。
3.3 卖国内房子那一年
- 确认卖房那天你是不是加拿大居民。是居民,利得进 T1;不是,另看非居民规则。
- 算 ACB:入境日市值(入境日汇率)+入境后资本性改良(各自发生日汇率)。
- 算售价(出售日汇率)与出售费用(发生日汇率)。
- 判断主居所:哪些年份你或配偶、子女在那里通常居住;这些年份温哥华的房子是否已被指定;按 s.40(2)(b) 算免税比例,在 Schedule 3 上申报并指定。
- 若是亏损,先判断是否属于自用财产;是,则不能扣。
- 中国一侧就这笔转让征的税,逐项判断是否所得税性质,是则进 T2209/T2036,否则看能否作为出售费用。
- 卖房款以人民币存放期间与日后换汇,另算外币本身的汇兑损益。
- 款项汇回加拿大时,银行可能向 FINTRAC 报告大额电汇。那是银行的义务,不是你的税,详见 ca-foreign-07-gifts-inheritance-from-abroad。
3.4 CRA 会怎么核
- 抵免凭证:S5-F2-C1 ¶1.45 的要求,就是 CRA 索要材料时的清单。
- 入境日市值:没有当日依据、事后倒推的估值,很难站得住。
- 名下境外财产:T1135 与 T1 上申报的境外收入互相对照;报了房租却没报 T1135(或反过来)是明显的矛盾点。
四、联邦之外
BC 这一侧。住在 BC 的人,除了联邦 T2209,还要用 T2036 算省级外国税收抵免,把省税一侧的重复消掉;不能把联邦抵免额直接当成省抵免额。BC 没有与 T1135 对应的省级境外财产申报表。BC 的省税阶与省抵免在 ca-provincial 板块。
中国那一侧。中国对加拿大居民在中国的房租、存款利息、工资、转让房产是否征税、按什么口径征、需要开具什么完税证明、多扣或按协定不应扣的部分如何申请退还,协定只给了分配征税权的框架,具体规定需另核中国官方原文,由具有中国执业资格的专业人士判断。本页不引用任何中国一侧的税率或期限。
香港、澳门、台湾。香港有单独的加港协定;台湾另有安排;澳门在财政部已生效协定清单上检索未见。条款不能套用本页的中加协定(ca-residency-06 第 2.11 节)。
五、历史变革
- 1986 年 5 月 12 日:中加所得税协定在北京签署。本讲引用的第 6、11、13、15、20、21 条和议定书第 3 项都出自这份文本。
- 2016 年:两件事同时改变了卖境外住房的算法。其一,自 2016 税年起,出售主居所须在申报表上报告并指定(S1-F3-C2 ¶2.15);其二,2016 年 10 月 3 日及以后的处置,公式里的「加一年」只给取得年度是加拿大居民的人(¶2.20 注释)。在那之前,取得那年是不是居民都给。
- 2017 年 3 月 1 日:CRA 可接受的汇率基准从加拿大央行「中午汇率」改为央行当日公布的汇率(S5-F4-C1 ¶1.4)。旧资料里的「央行中午汇率」是那之前的口径。
六、案例与随堂练
以下人物、日期、金额、汇率均为示例,不是当年实际汇率,也不代表中国一侧的实际税率或征收方式。
案例一:列治文的郑女士,远程上班、国内收租
情景。郑女士 2025 年 4 月登陆,全家住在列治文,2026 税年全年是加拿大居民。她继续给国内一家公司远程工作,全年人都在加拿大;国内一套公寓出租,存款在国内银行。示例年均汇率:1 加元兑 5.10 元人民币。
- 工资 RMB 132,600,折合 $26,000;国内公司代扣 RMB 10,608,折合 $2,080。
- 房租 RMB 58,800,折合 $11,529;示例假设国内对这笔房租征收的所得税性质税款 RMB 3,528,折合 $692。
- 存款利息 RMB 9,180,折合 $1,800;示例假设国内未扣税。
适用规则与算出的数。
- 三项全部进 2026 年 T1:工资 $26,000 报 line 10400,不能用 $2,080 冲减;房租按出租收入规则算净额;利息 $1,800 进投资收入。
- 工资:受雇活动全部在加拿大进行,协定第 15 条第 1 款只由加拿大征。$2,080 按 S5-F2-C1 ¶1.34 不能进 T2209,应在中国一侧申请处理。
- 房租:协定第 6 条中国可以征。$692 属不动产所得的外国税,不受 15% 线限制,进 T2209 与 T2036,受 s.126 限额约束。
- 利息:无外国税,无抵免。
常见错报。把 $2,080 与 $692 一起填进 T2209;或者反过来,以为「国内交过了」三项都不报。
随堂练 1:郑女士 2026 年实际回国工作了 38 天,国内公司把这 38 天对应的工资 RMB 15,300 单列,其上代扣 RMB 1,224。按示例汇率,哪一部分中国税可以进 T2209?(答案见页末)
案例二:本拿比的冯先生,卖掉国内那套房
情景。冯先生 2021-08-10 登陆,此后一家住在本拿比。国内一套住房 2012 年购入,他来加拿大后由父母居住,冯先生夫妇与子女都不住。以下为示例数据:
| 项目 | 人民币 | 当日示例汇率(1 加元兑人民币) | 加元 |
|---|---|---|---|
| 入境日公允市值(2021-08-10) | 2,100,000 | 5.25 | 400,000 |
| 入境后资本性改良(2023) | 84,000 | 5.40 | 15,556 |
| 售价(2026-05-20) | 2,380,000 | 5.05 | 471,287 |
| 中介等出售费用(2026-05) | 47,600 | 5.05 | 9,426 |
算出的数。
- ACB=$400,000+$15,556=$415,556。2012 年的原始买价在加拿大计算里不出现。
- 资本利得=$471,287-$415,556-$9,426=$46,305。
- 主居所:2021–2026 年这套房只由父母居住,不满足 s.54 定义 (a) 项的居住条件,不能指定,$46,305 全额是资本利得。按现行二分之一纳入率(ca-invest-02),应税资本利得 $23,152.50。
- 汇率拆解:人民币口径的利得是 2,380,000-2,100,000-84,000-47,600=RMB 148,400,按出售日汇率只折合 $29,386。另外 $16,919 来自示例里人民币对加元升值。
- 中国税:示例假设国内就这笔转让征收的税款 RMB 14,840(折合 $2,939)经判断属于对所得征收的所得税性质,可进 T2209 与 T2036,但不超过这笔中国来源所得对应的加拿大税。
常见错报。用 2012 年买价算成本,把利得算大很多;或者整笔用一个年底汇率折算,看不出汇率那一段;或者把父母住的房子当主居所免税。
随堂练 2:换一种示例:冯先生 2026 年以 RMB 2,000,000 卖出(出售日汇率 5.40),出售费用 RMB 40,000,其余同上。他算出一笔加元亏损,想用它冲抵同年卖加拿大股票的利得。可以吗?(答案见页末)
案例三:温哥华的马先生,入境当年的切分
情景。马先生 2026-03-02 登陆温哥华。2026 年 1–2 月他在国内领工资 RMB 46,000。登陆时国内存款 RMB 936,000,入境日示例汇率 5.20,折合 $180,000。3 月 10 日他把这笔钱转存一张 9 个月的定期,12 月 10 日到期,利息 RMB 19,500,到期日示例汇率 5.30,折合 $3,679;示例假设国内未扣税。
适用规则与算出的数。
- 1–2 月的国内工资:非居民期的境外所得,不进 2026 年 T1;按新移民页要求在福利用的收入说明里报告。
- 利息 $3,679:居民期产生,进 2026 年 T1。
- 2026 税年是首次成为居民的年度,T1135 免报。
- 如果国内银行扣了税,协定限率 10% 以内的部分可进抵免;超出部分回中国申请退还。
- 日后把人民币换成加元,货币本身的汇兑损益一年净额超过 $200 的部分要报。
随堂练 3:2027 年全年,马先生这笔国内存款一直在他名下,没有其他境外财产。2027 税年他要不要报 T1135?(答案见页末)
七、常见错报与自查清单
- 用国内原始买价当加拿大成本。识别方法:看你的成本记录日期是不是早于登陆日;早于登陆日的买价,入境前那一段已被入境日市值取代。
- 卖房只用一个汇率。识别方法:售价、成本、出售费用三个数是不是用了同一个汇率;应当各自按发生日折算。
- 把父母住的国内房子指定为主居所。识别方法:那些年份里,你、配偶或子女是否在那里通常居住;只有父母住,不满足条件。
- 国内房子和温哥华房子同一年都指定。识别方法:把两套房的指定年份排成一张表,同一年只能有一处。
- 远程给国内公司工作被扣的税放进 T2209。识别方法:受雇活动在哪里进行?在加拿大进行的,协定只让加拿大征。
- 国内利息被扣的税全部进抵免。识别方法:扣税比例是否超过协定 10%?超出的部分回中国退;另外财产所得外国税超过 15% 的部分本就不进抵免。
- 只算了联邦 T2209,忘了 T2036。识别方法:你年末住在魁北克以外的省份吗?是,就要算省抵免。
- 入境年把入境前的国内工资也报进 T1。识别方法:这笔钱是登陆日之前赚的吗?是,不进 T1,只进福利用的收入说明。
- 自用的国内房子卖亏了,拿去冲股票利得。识别方法:这套房是不是主要由自己或亲属自用?是,就是自用财产,亏损通常不能扣。
- 中国完税凭证没留。识别方法:纸质申报时能不能附上,电子申报后 CRA 来函时能不能拿出;拿不出,抵免会被拒。
本板块的配套练习与模考题:38
本讲小结
- 加拿大居民按全球所得报税,协定对中国来源收入大多只是「中国也可以征」,重复部分由加拿大给抵免。
- 入境时名下财产按公允市值视同重新取得,国内房子在加拿大的成本是入境日市值,证据要在入境时就留。
- 人民币按每笔款项发生日的加拿大央行汇率折算;卖房的售价、成本、费用三个时点分别折。
- 国内住房可以指定为主居所,但只数居民年份、一年一处,而且必须是你、配偶或子女通常居住;自用的亏损不能扣。
- 中国税要同时满足所得税性质、按协定应缴、属于本年才能抵;超协定部分回中国退,财产所得超过 15% 的部分改作扣除,省里另算 T2036。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| world income | 全球所得 | 居民期内来源于境内外的全部所得,ITA s.3(a) |
| deemed disposition / deemed acquisition (s.128.1(1)) | 视同处置/视同取得 | 入境前一刻按公允市值视同卖出,入境时按同价视同买回 |
| fair market value (FMV) | 公允市值 | 正常商业交易中能卖到的最高价 |
| adjusted cost base (ACB) | 调整后成本基础 | 算资本利得时从售价中减去的成本 |
| outlays and expenses | 出售费用 | 为出售而发生的佣金、法律费、转让税费等,从售价中扣 |
| relevant spot rate (s.261) | 当日适用汇率 | 2017-03-01 起为加拿大央行当日汇率 |
| annual average exchange rate | 年均汇率 | 分次收付且汇率不剧烈波动时 CRA 可接受 |
| foreign exchange gain or loss (s.39(1.1)) | 汇兑损益 | 个人外币本身的汇兑净额只报超过 $200 的部分 |
| principal residence (s.54) | 主居所 | 本人、配偶或子女通常居住并被指定的住房 |
| principal residence exemption (s.40(2)(b)) | 主居所豁免 | 按「指定且为居民」的年数比例免除利得 |
| personal-use property | 自用财产 | 主要供自己或亲属个人使用的财产,亏损通常不能扣 |
| foreign employment income (line 10400) | 境外雇佣所得 | 境外雇主支付、未上 T4 的雇佣收入 |
| non-business-income tax (s.126(7)) | 非营业所得税 | 可进 s.126 抵免的外国税,排除 20(11) 可扣部分 |
| income or profits tax | 所得税或利润税 | 税基实质类似所得税的外国税,才可抵免 |
| foreign tax credit, Form T2209 | 联邦外国税收抵免表 | 按国别算联邦抵免,结果进 line 40500 |
| Form T2036 | 省或地区外国税收抵免表 | 魁北克以外省份居民算省级抵免 |
| country-by-country basis | 按国别计算 | 各国来源所得与外国税分别计算限额 |
| voluntary payment of foreign tax | 自愿缴纳的外国税 | 按协定不应征而缴的部分,不算外国税 |
| exempt foreign income (line 25600, s.110(1)(f)(i)) | 协定免税的外国收入 | 先计入再扣除,相关外国税不进抵免 |
| Canada–China Income Tax Agreement | 中加所得税协定 | 1986 年签署;分配征税权、封顶来源国税率、要求居住国抵免 |
| Statement of Income (SOI) | 收入说明 | 新移民为福利报告入境前最多两年的境外收入 |
| specified foreign property (s.233.3) | 指定境外财产 | T1135 门槛计算的对象,自用财产除外 |
出处
- 加拿大司法部:所得税法第 3 条(收入的计算)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-3.html
- 加拿大司法部:所得税法第 128.1 条(入境时视同处置与取得)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-128.1.html
- 加拿大司法部:所得税法第 126 条(外国税收抵免)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-126.html
- 加拿大司法部:所得税法第 20 条(含 20(11) 境外财产所得外国税超 15% 部分)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-20.html
- 加拿大司法部:所得税法第 56 条(含 56(1)(a)(i) 养老金)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-56.html
- 加拿大司法部:所得税法第 110 条(含 110(1)(f)(i) 协定免税扣除)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-110.html
- 加拿大司法部:所得税法第 40 条(主居所豁免公式)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-40.html
- 加拿大司法部:所得税法第 54 条(主居所、自用财产定义)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-54.html
- 加拿大司法部:所得税法第 39 条(个人外币汇兑损益)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-39.html
- 加拿大司法部:所得税法第 261 条(加元计算与汇率)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-261.html
- 加拿大司法部:所得税法第 233.3 条(T1135 门槛)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-233.3.html
- 加拿大司法部:所得税法第 233.7 条(首年居民豁免)https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-233.7.html
- CRA:新移民税务页 https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/individuals-leaving-entering-canada-non-residents/newcomers-canada-immigrants.html
- CRA:新移民如何填写第一份申报表 https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/individuals-leaving-entering-canada-non-residents/newcomers-canada-immigrants/completing-return-newcomers.html
- CRA:所得税解释文件第 5 系列第 2 册「外国税收抵免与扣除」(在该页点开 S5-F2-C1 Foreign Tax Credit)https://www.canada.ca/en/revenue-agency/services/tax/technical-information/income-tax/income-tax-folios-index/series-5-international-residency/folio-2-foreign-tax-credits-deductions.html
- CRA:所得税解释文件 S5-F4-C1 申报货币与汇率 https://www.canada.ca/en/revenue-agency/services/tax/technical-information/income-tax/income-tax-folios-index/series-5-international-residency/series-5-international-residency-folio-4-foreign-currency/income-tax-folio-s5-f4-c1-income-tax-reporting-currency.html
- CRA:所得税解释文件第 1 系列第 3 册「家庭单位问题」(在该页点开 S1-F3-C2 Principal Residence)https://www.canada.ca/en/revenue-agency/services/tax/technical-information/income-tax/income-tax-folios-index/series-1-individuals/folio-3-family-unit-issues.html
- CRA:T4037 资本利得指南 https://www.canada.ca/en/revenue-agency/services/forms-publications/publications/t4037/capital-gains.html
- CRA:line 10400 其他雇佣收入(境外雇佣所得) https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/line-10400-other-employment-income.html
- CRA:line 25600 附加扣除(协定免税的外国收入) https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-25600-additional-deductions.html
- CRA:line 40500 联邦外国税收抵免 https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-40500-federal-foreign-tax-credit.html
- CRA:T2209 联邦外国税收抵免表 https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/t2209.html
- CRA:T1135 问答 https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/information-been-moved/foreign-reporting/questions-answers-about-form-t1135.html
- 加拿大财政部:中加所得税协定文本 https://www.canada.ca/en/department-finance/programs/tax-policy/tax-treaties/country/china-agreement-1986.html
随堂练答案
随堂练 1。那 38 天的受雇活动在中国进行,由中国雇主支付,协定第 15 条第 2 款 (b) 项不满足,中国可以按第 15 条第 1 款征税。对应的代扣 RMB 1,224,按示例汇率折合 $240,属于按协定缴纳的所得税性质税款,可以进 T2209 与 T2036,受 s.126 限额约束。其余代扣 RMB 9,384(折合 $1,840)对应在加拿大工作的部分,仍然不能抵,应在中国一侧处理。工资总额 $26,000 仍然全额报在 line 10400。
随堂练 2。先算数:售价 RMB 2,000,000÷5.40=$370,370;出售费用 RMB 40,000÷5.40=$7,407;ACB 仍是 $415,556。结果=$370,370-$415,556-$7,407=亏损 $52,593。但这套房一直由冯先生的父母居住,父母与他有血缘关系,房子主要供亲属个人使用,属于自用财产。按 T4037,自用财产的亏损通常不能扣,也不能冲抵股票利得。所以不行。
随堂练 3。要报。2027 税年已经不是首次成为居民的年度,s.233.7 的豁免不再适用;这笔国内存款属于在加拿大境外存放的资金,是指定境外财产;新居民的成本额以入境时公允市值为基础,约 $180,000,明显超过 $100,000。成本额的具体折算口径、Part A 还是 Part B,按 ca-residency-04-t1135-foreign-property 判断。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
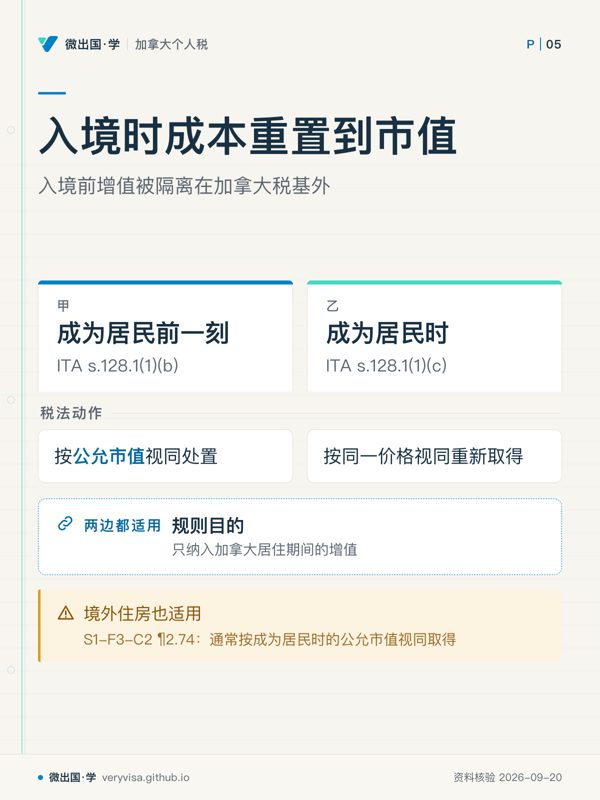
- 先看先分清切点两侧的法律动作,别把国内原始买价带进来。
- 易漏应税加拿大财产等几类例外,不走这条一般规则。
- 下一步去讲解核对离境时如何切分,再把入境估值依据长期留存。
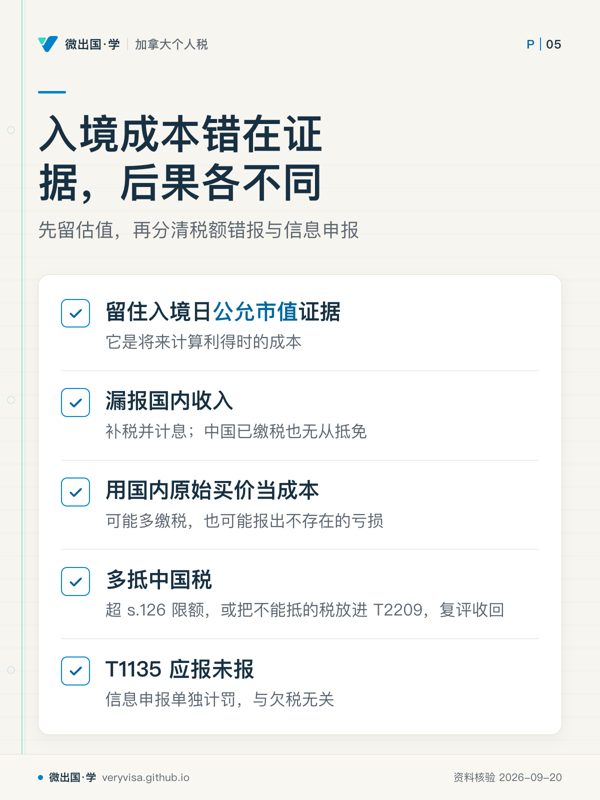
- 先看先看每种错法最终落到哪一种调整或罚则。
- 易漏多年以后,最难补的往往是当日估值依据,不是买房发票。
- 下一步去练习按四种错法逐项自查;边界税额问题带底稿问持牌税务专业人士。
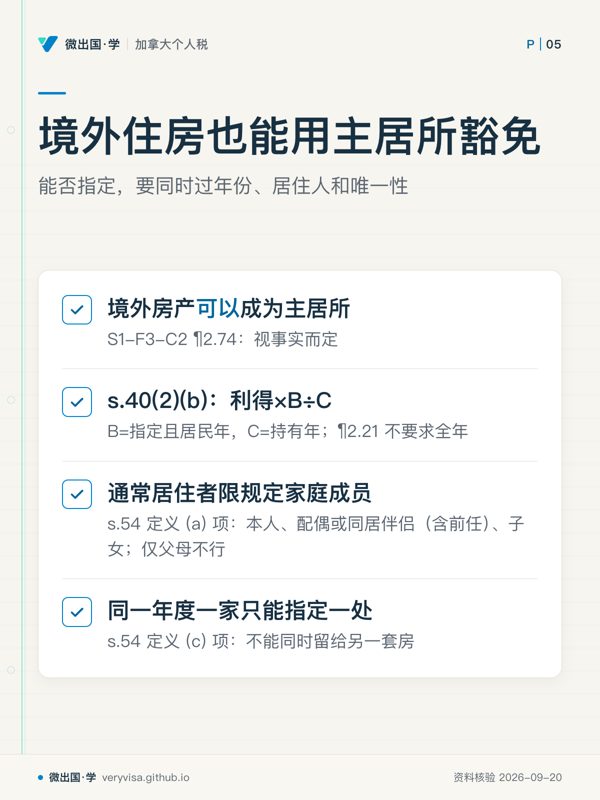
- 先看先判断这套房哪些年度有资格,再决定是否值得拿来指定。
- 易漏入境视同重新取得;取得年“加一年”按条文似可用,但无 CRA 逐字说明,个案回原文。
- 下一步去知识卡把两套房逐年增值并排,再决定各年分配。