核实日期:2026-09-05|现行口径:2026 税年(省与市两级申报,非联邦 T1)|复核:2027-01-31(本页多数数字每年可能调整)。 数字一律指向 B.C. 省财政厅与温哥华市官方现行页面;本轮已读温哥华市现行FAQ及附例索引;省部分概览页面抓取失败时按可读的官网版本与现行省法核实(vancouver.ca)。
在卑诗省,尤其是大温哥华地区,持有或买卖一套住宅可能同时撞上五张彼此独立的税单:省级的物业转让税(买的时候)、可能叠加的外国买家附加税、卖得太快时的省级翻炒税、每年一次的投机与空置税,以及只在温哥华市内才有的空置房屋税。这五张单子分属两级政府、五套法源、五套申报期,任何一项的豁免都不会自动带来另一项的豁免。这一页处理的是同一套物业在这五种税之间的账:谁在什么时候要交、交多少、怎么免。读完你应该能做到三件事:区分哪些税是「一次性交易税」、哪些是「按年持有税」;给一套具体物业算出应缴或应免的金额;说清楚 SVT 与温哥华 EHT 是两回事,不能报了一个就以为另一个也免了。
一、制度设计与底层逻辑:为什么联邦所得税之外还要开五张税单
这五种税的立法目的分两类。PTT(一般物业转让税)与其附加税是「交易税」:法理上把每一次产权转让当成一次课税事件,与买家未来打算怎么用房子无关,收入进省库一般收入,历史上就是省级土地登记附带的印花税式安排。BC 翻炒税、SVT、温哥华 EHT 是「行为税」:立法目的写在条文之外的政策文件里——抑制短期炒房、把长期空置的住宅推回租赁市场。SVT与EHT按评估价值及占用状态核;BC翻炒税则以净应税所得为基础,同时看持有天数和豁免条件,这也是它们与联邦资本利得税(按利得课税)在设计哲学上的根本差异:联邦所得税与BC翻炒税都涉及所得,SVT/EHT则属按评估值的持有税,不能仅按政策目的归类税基。
正因为管的是用途而不是利得,这三项税各自设了一套独立的自证机制——SVT 与 EHT 都要求业主每年主动申报占用状态,即使情况完全没变、即使明知会被豁免,也要报;翻炒税要求处置后 90 天内单独交表。不申报的法律后果不是多缴税,而是直接按最高档课税再加罚款,举证责任落在业主一边,这与联邦所得税「先自报、CRA 事后稽核」的举证结构是反过来的。
二、2026 税年现行规则与数字
2.1 物业转让税(Property Transfer Tax,PTT):买家在过户当天交一次
一般 PTT 三级累进,按公平市场价值分段计算:首 $200,000 按 1%,$200,000 至 $2,000,000 部分按 2%,超过 $2,000,000 的部分按 3%;住宅部分价值超过 $3,000,000 的,超出部分再加征 2%(BC 省政府)。这套结构近年未变,考试口径侧完全没有展开——ca-prov-bc-2024 只在讲 SVT 豁免条件时顺带提了一句「land transfer tax」,没有给出税率或门槛,本条属考试口径零覆盖。
外国买家还可能撞上附加物业转让税:税率固定 20%,只适用于五个指定区域——Capital Regional District、Fraser Valley Regional District、Metro Vancouver Regional District、Regional District of Central Okanagan、Regional District of Nanaimo——内的住宅部分,按外国自然人/外国公司/应税受托人的持份比例课征(BC 省政府)。这五个区域与 SVT 的应税区域是两份不同的名单,2026 现行口径下并不完全重合(见 2.4)。
注意不要把这两项省级门槛与联邦的首次购房者 GST/HST 退税混为一谈——后者是另一套独立制度,全额退税门槛是新建房 FMV $1,000,000 以下,与本节 PTT 的 $835,000/$860,000 门槛数字接近但不是同一件事,一套交易可能同时符合联邦退税与省级 PTT 豁免,也可能只符合其中一项。首次购房者与新建房两项 PTT 豁免的门槛都在 2024-04-01 一次性上调,此后 2025、2026 两年未再变:
| 豁免类型 | 2024 税年(考试口径未展开,回官方页取历史值) | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|---|
| 首次购房者·不递减资格门槛(仅首500000对应税额可免) | 4/1前500,000 加元(2024 税年 1 月 1 日 至 3 月 31 日;已生效;官方公布值);当日起835,000 加元(2024 税年 4 月 1 日 至 12 月 31 日;已生效;官方公布值) | 835,000 加元(2025 税年;已生效;官方公布值) | 835,000 加元(2026 税年;已生效;官方公布值) | 已生效(2024-04-01 起) |
| 首次购房者·部分豁免上限 | 4/1前525,000 加元(2024 税年 1 月 1 日 至 3 月 31 日;已生效;官方公布值);当日起860,000 加元(2024 税年 4 月 1 日 至 12 月 31 日;已生效;官方公布值) | 860,000 加元(2025 税年;已生效;官方公布值) | 860,000 加元(2026 税年;已生效;官方公布值) | 已生效 |
| 新建房·全额豁免上限 | 4/1前750,000 加元(2024 税年 1 月 1 日 至 3 月 31 日;已生效;官方公布值);当日起1,100,000 加元(2024 税年 4 月 1 日 至 12 月 31 日;已生效;官方公布值) | 1,100,000 加元(2025 税年;已生效;官方公布值) | 1,100,000 加元(2026 税年;已生效;官方公布值) | 已生效 |
| 新建房·部分豁免上限 | 4/1前800,000 加元(2024 税年 1 月 1 日 至 3 月 31 日;已生效;官方公布值);当日起1,150,000 加元(2024 税年 4 月 1 日 至 12 月 31 日;已生效;官方公布值) | 1,150,000 加元(2025 税年;已生效;官方公布值) | 1,150,000 加元(2026 税年;已生效;官方公布值) | 已生效 |
首次购房者计划在房价不超过835000时,通常最多免首500000对应的8000税款;超过部分仍要缴,不是835000全房免税(www2.gov.bc.ca)。
(BC 省政府(1、2))两项豁免都要求是加拿大公民或永久居民、把房子当主居所自住,外国实体与应税受托人一律不适用;新建房豁免不要求「首次购房」,两条通道各自独立,不能重复申领同一次交易的两项豁免。
2.2 BC 翻炒税:卖得太快,另加一笔省税
持有不足 730 天处置住宅物业(含楼花合同权利),落进《Residential Property (Short-Term Holding) Profit Tax Act》:不足 366 天税率 20%,366–729 天按 20%×[1−(持有天数−365)/365] 线性递减至零;主要居所可再扣最高 $20,000,但要求持有满 365 连续日才给(BC 省政府(1、2))。这与联邦 365 天翻炒规则是两套独立制度:门槛差一倍、由两级政府分别管,本页只带过,完整对照与三个案例见 ca-property-02-principal-residence-flipping。
2.3 投机与空置税(SVT):按年对持有课征
SVT 税率与信贷是本页最容易被考试口径过时数字误导的一格:
| 项目 | 2024 税年(考试口径:2019 起沿用值) | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|---|
| 外国业主/无税全球收入者税率 | 2%(2024 税年;已生效;官方公布值) | 2%(2025 税年;已生效;官方公布值) | 3%(2026 税年;已生效;官方公布值) | 已生效 |
| 加拿大公民/永久居民税率 | 0.5%(2024 税年;已生效;官方公布值) | 0.5%(2025 税年;已生效;官方公布值) | 1%(2026 税年;已生效;官方公布值) | 已生效 |
| BC 居民税收抵免上限 | 2,000 加元(2024 税年;已生效;官方公布值) | 2,000 加元(2025 税年;已生效;官方公布值) | 4,000 加元(2026 税年;已生效;官方公布值) | 已生效 |
(BC 省政府(1、2))2027-01-01 起税率将再涨一档——外国业主 4%、加拿大公民/永久居民维持 1%——这条已写入现行页面,属「已生效但尚未到日期」,不是拟议(BC 省政府)。BC 居民抵免自动适用,无需申请;非 BC 居民与「无税全球收入者」(含卫星家庭成员)适用另一档抵免,需自行在 eTaxBC 申请。
申报纪律在收紧。 不申报的业主,《Speculation and Vacancy Tax Act》s.18 规定一律按 3% 计税,不看是不是公民或永久居民(King's Printer, British Colu…)。Budget 2026 另公布两条:自 2027 年 1 月 1 日起的税年,未在 3 月 31 日前申报的业主加收 250 元不可退的迟报罚款;业主自己申报「没有豁免适用」而产生的评税不能再申诉,省府页已写明 2023、2024、2025 税年照此执行(BC 省政府(1、2))。250 元罚款从哪一次申报截止日开始收,省府现行页只写「2027 年 1 月 1 日及以后税年」,以届时的申报通知为准。
应税区域也在扩大。 考试口径列出的是 2024 年前的旧名单(两大都会区加十来个社区),现行页面在此基础上新增了 Kamloops、Vernon、Courtenay、Penticton、Salmon Arm 等十余个社区(BC 省政府)。主要豁免:作为当年居住时间最长的主居所,并满足BC税务居民等条件、出租满 6 个月(每段至少整月)、购房当年按已缴PTT或指定PTT豁免条件申请豁免、分居/破产/身故等生活事件(BC 省政府(1、2))。一般主居所豁免须加拿大公民/永久居民、BC所得税居民且非无税全球收入者,其他特定分支另核——外国业主即便自住也不能靠这条免税,这是与联邦主居所免税(不问国籍)最大的分流点。
2.4 温哥华空置房屋税(Empty Homes Tax,EHT):只在温哥华市内,独立于 SVT
现行税率 3%,按空置参考年相应的评估应税价值计(如2025参考年在2026申报)(2024、2025 两个参考年均为 3%,未发生变化),法源是温哥华市《Vacancy Tax By-law No. 11674》,2017 年开征(vancouver.ca)。豁免门槛与 SVT 相近但不是同一份申报:按市规则满足主居所/出租或豁免,出租每段至少连续30天且全年合计至少六个月(City of Vancouver)。官方原话明确写着这是两套并行、互不替代的税——住在温哥华市内的业主,同一套「空置一年」的事实要分别向省和市各报一次。
三、实务流程:谁交、报到哪、什么时候到期
买方在成交当天:律师或公证师代为申报 PTT,按上表算出一般税额,符合条件的同时申请首次购房者或新建房豁免代码;若是外国买家且物业落在五个指定区域,一并申报附加 PTT。卖方在处置后 90 天内:若持有不足 730 天,单独申报 BC 翻炒税,与联邦 T1 无关。所有业主每年:SVT 申报截止日通常在次年 3 月 31 日,即使情况没变也要报,逾期按最高档课税;温哥华市每套物业一份声明、省SVT每位业主分别申报;市级另需在规定日期(通常次年 2 月初)完成 EHT 申报;温哥华市对未按期申报的业主开 250 元附例罚单,物业同时视同空置按 3% 课税,超过迟报截止日再报另收空置税额 5% 的罚款(City of Vancouver)。申报机关不同、罚则不同:PTT 与翻炒税由 BC 省财政厅管,SVT 也是省财政厅但走独立的 eTaxBC 系统,EHT 由温哥华市自己管,三者的稽核与申诉渠道各自独立。
四、五种房子税怎么叠:一张总表
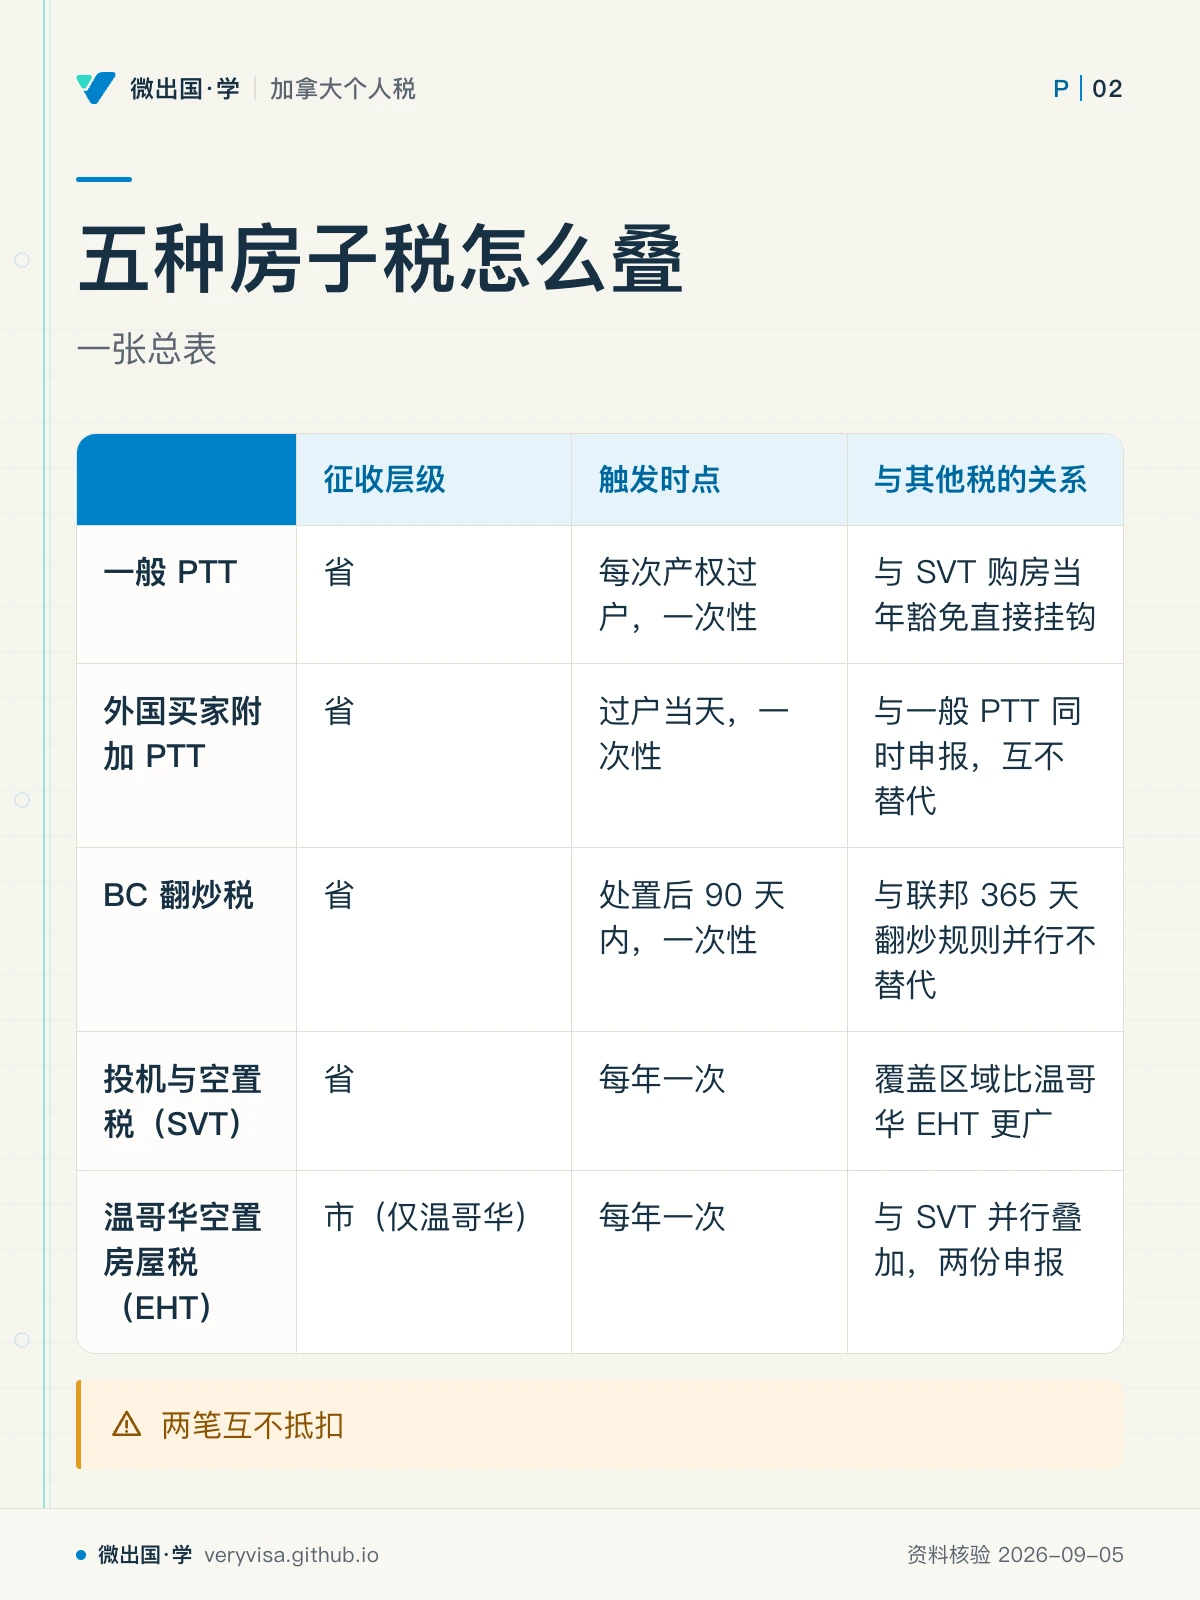
| 税种 | 征收层级 | 触发时点 | 2026 现行税率/额度 | 主要豁免 | 与其他税的关系 |
|---|---|---|---|---|---|
| 一般 PTT | 省 | 每次产权过户,一次性 | 1%/2%/3% 累进 +(豪宅再加 2%) | 首次购房者、新建房 | 与 SVT 购房当年豁免直接挂钩 |
| 外国买家附加 PTT | 省 | 过户当天,一次性 | 20%(仅 5 个指定区域) | BC 省提名者、加拿大控股有限合伙 | 与一般 PTT 同时申报,互不替代 |
| BC 翻炒税 | 省 | 处置后 90 天内,一次性 | 366 天内 20%,递减至 730 天归零 | 生活事件、建商、关联人转让 | 与联邦 365 天翻炒规则并行不替代 |
| 投机与空置税(SVT) | 省 | 每年一次 | 外国 3%/公民或永久居民 1% | 主居所、出租满 6 个月、购房当年 | 覆盖区域比温哥华 EHT 更广 |
| 温哥华空置房屋税(EHT) | 市(仅温哥华) | 每年一次 | 3% | 主居所、出租满 6 个月(30 天/段) | 与 SVT 并行叠加,两份申报 |
看这张表最容易漏掉的一点:买房当年同时躲开一般 PTT 之外的额外负担相对容易(有豁免通道),但长期持有却不打算自住也不出租的物业,会同时撞上省的 SVT 与(如果在温哥华市内)市的 EHT 两笔按年税——两笔互不抵扣。
五、历史变革:从 2018 年一次性反空置工具到 2026 年三重加税
SVT 于 2018 年在大温哥华与维多利亚地区首创,目标是把外国资本与「无税全球收入者」持有的长期空置住宅推回市场;温哥华市的 EHT 早一年(2017 年)已先行开征,两者立法初衷相同但分属不同层级。2019 年起 SVT 税率首次分层为「外国 2%/本地 0.5%」;2024 年起应税区域大幅扩容至十余个新社区;2026年SVT两类税率均上调,温哥华EHT现行仍3%,外国业主档从 2% 涨到 3%,本地居民档从 0.5% 涨到 1%,且已立法写明 2027 年将再涨一档。BC 翻炒税是这五种税里最新的一项,2025-01-01 才生效,晚于 SVT 七年、晚于联邦同类规则两年——考试口径定稿早于这项新税,任何 2024 年之前的材料原样照搬都会漏掉它。
六、案例(人名与数字均为示例)
案例一:素里的双职工家庭,首次购房。 2026 年以 $820,000 购入一套新建公寓自住,双方均为加拿大永久居民且满足居住年限要求。适用规则:若满足新建房豁免全部条件,820000低于该计划1100000门槛,PTT可全免;若仅用首次购房者计划,通常只能免8000,原税14400仍余6400;无外国买家问题;购房当年按已缴PTT或指定PTT豁免条件申请豁免 SVT,此后每年因自住而持续豁免。常见错报:以为「新建房」豁免和「首次购房者」豁免可以同一次交易叠加申请,两条通道只能择一。
案例二:本拿比的卫星家庭成员,持有空置公寓。 一位在 Metro Vancouver 区域持有公寓、家庭收入主要来自境外且未在加拿大报税的业主,物业常年空置。适用规则:属「无税全球收入者」,SVT 按 3%(2026)课征、不能主张主居所豁免;由于本拿比不在温哥华市界内,不涉及温哥华 EHT,只欠省级 SVT 一笔。常见错报:把「Metro Vancouver 区域」等同于「温哥华市」,误以为还要再报一份 EHT。
案例三:素里自雇司机,425 天后出售房产并叠加多重税。 2025 年 3 月以 $700,000 购入独立屋自住,2026 年 5 月因非自愿解雇急于变现出售,持有 425 天,售价 $820,000。适用规则:PTT 在购入当年已按一般税率缴清;持有 425 天超过 365 天,联邦翻炒规则本不适用,但仍不足 730 天,落进 BC 翻炒税——非自愿解雇的生活事件豁免可用,但必须先交表才能拿到,逾期不报仍按公式课税外加 $500 起步的罚款。常见错报:以为联邦「例外自动适用」的经验可以照搬到 BC,BC 的生活事件豁免恰恰相反,不申报就没有。
七、常见错报与自查清单
- 把 SVT 和温哥华 EHT 当成同一件事只报一份。 识别方法:住在温哥华市内却只登录了省级 eTaxBC 或只登录了市级系统中的一个。
- 以为购房当年豁免 SVT 之后永远豁免。 识别方法:第二年起没有重新核对是否满足主居所或出租满 6 个月的条件。
- 外国买家附加 PTT 按「凡是 SVT 应税区域」一律课征。 识别方法:物业在 SVT 应税的社区(如 Kamloops)就默认还要交 20% 附加税——两份区域名单并不相同。
- 用考试口径 2024 版的 SVT 税率或 PTT 豁免门槛直接算 2026 年应缴税额。 识别方法:算式里出现 0.5%/2% 或 $500,000/$525,000 这类旧值。
- 拿到 SVT 生活事件豁免就以为 BC 翻炒税也自动豁免。 识别方法:卖房那天只核对了持有年份的 SVT 申报,没有单独核对翻炒税的 90 天申报期与豁免申请。
- 把首次购房者豁免与新建房豁免同一套交易叠加申领。 识别方法:同一次过户在 PTT 申报表上勾了两个豁免代码。
下一步练习:34
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| Property Transfer Tax (PTT) | 物业转让税 | 每次产权过户由买方一次性缴纳的省税,按公平市场价值三级累进 |
| Additional Property Transfer Tax | 附加物业转让税(外国买家税) | 20%,只在五个指定区域内向外国买家/公司/受托人课征 |
| First Time Home Buyers' Program | 首次购房者豁免 | 首次购房者在 PTT 上按门槛全额或部分豁免的通道 |
| Newly Built Home Exemption | 新建房豁免 | 不要求首次购房,但要求自住、门槛现行 $1,100,000/$1,150,000 |
| BC Home Flipping Tax | BC 翻炒税 | 持有不足 730 天处置住宅另征的省税,与联邦 365 天规则并行 |
| Speculation and Vacancy Tax (SVT) | 投机与空置税 | 省级按年对住宅持有课征的税,按占用状态与国籍身份定税率 |
| untaxed worldwide earner | 无税全球收入者 | 含卫星家庭成员在内的一类纳税人,SVT 按最高档课税且不得主张主居所豁免 |
| satellite family | 卫星家庭 | 家庭收入主要来自境外且未在加拿大按境外收入报税的家庭形态 |
| Empty Homes Tax (EHT) / Vacancy Tax | 空置房屋税 | 温哥华市独有的按年税,与省 SVT 并行叠加,两份独立申报 |
| taxable area | 应税区域 | SVT 与附加 PTT 各自有独立的地理清单,不能互相套用 |
| BC Provincial Nominee (BC PNP) | BC 省提名者 | 可豁免附加 PTT 的一类身份,仅限一次且须自住 |
| tenancy exemption | 出租豁免 | SVT/EHT 均要求出租满 6 个月,且每段租期不少于 30 天/整月 |
| year of purchase exemption | 购房当年豁免 | 新购须已缴PTT或满足列名PTT豁免;依法继承另有当年豁免,次年须重新核对资格 |
| primary residence deduction | 主要居所扣除 | BC 翻炒税专有,最高 $20,000,须持有满 365 连续日才给 |
| life circumstance exemption | 生活事件豁免 | BC 翻炒税与 SVT 均设此类豁免,但翻炒税的豁免须先交表才生效 |
| Vacancy Tax By-law No. 11674 | 温哥华《空置税附例》11674 号 | 温哥华 EHT 的法源,2017 年生效 |
| Residential Property (Short-Term Holding) Profit Tax Act | 《住宅物业短期持有利润税法》 | BC 翻炒税的法源,2025-01-01 生效 |
来源
BC 省财政厅现行页面:物业转让税税率(BC 省政府)· 外国买家附加税(BC 省政府)· 首次购房者豁免(BC 省政府)· 新建房豁免(BC 省政府)· SVT 税率与税收抵免(BC 省政府(1、2))· SVT 应税区域(BC 省政府)· SVT 个人豁免(BC 省政府(1、2))· BC 翻炒税总页与计算(BC 省政府(1、2))。温哥华市官方页面存档快照:空置房屋税主页 2025/2026 参考年(vancouver.ca)· 豁免与证据要求(City of Vancouver)。