核实日期:2026-09-05|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页含一条 2025-10-01 才生效的新规,年更节奏要比一般机制页更急) 法条依据一律指向《所得税法》(Income Tax Act, ITA) 现行合订本(Act current to 2026-06-21);数值一律指向加拿大税务局 (Canada Revenue Agency, CRA) 现行页面。
一份评税通知(NOA)寄到手上,很多人第一反应是「这上面的数字对不对」,却不知道这张纸背后其实站着一整套救济制度:什么时候算「被重新评税」、什么时候还能申请改一份旧报表、真不服气该往哪里走、走错了会不会来不及。这一页写给三种人:收到过评税通知或审查信、想搞清楚自己现在处在这条链条哪一环的普通纳税人;正在学税务程序、需要一张完整地图打底的学员;以及想弄清「网上说的自愿披露新规到底改了什么」这类传闻真假的读者。读完你应该做到三件事:看懂一份 NOA/NORA 到底在告诉你什么;分清 CRA 寄来的审查信是哪一种、该怎么回;以及在异议、上诉、纳税人减免、自愿披露这几条并行的救济路径里,认出自己该走哪一条。以下涉及现行数字的地方均以 2026 税年 为口径。
一、制度设计与底层逻辑:为什么评税之后还有这么多层
1.1 「评税」本身不是终点,是一个可以被反复打开的动作
ITA s.152(2) 只说了一句话:CRA 审查完报表要发一份 NOA。但 s.152(3) 紧接着补了一句常被忽略的话——税务责任不取决于评税是否正确,也不取决于有没有做过评税。换句话说,NOA 上的数字从来不是「官方认证的真相」,只是 CRA 当时按你提供的信息算出的一个结果;它可以被 CRA 主动改(重新评税),也可以被你申请改(异议、T1-ADJ),本质上评税是一个可以反复打开的行政动作,不是一锤定音的判决。这一点决定了后面所有救济路径的逻辑:既然评税可以被打开,制度就必须回答两个问题——谁有权打开、什么时候必须停止打开。
1.2 谁与谁在博弈:纳税人要确定性,CRA 要留一道后门
纳税人天然希望「报完税、过了一段时间就彻底翻篇」——这份心理需求由正常复评期满足:个人与加拿大控制的私人公司 (CCPC) 的正常复评期是 3 年,从原始 NOA 或「无需纳税」通知发出日起算(非 CCPC 公司与共同基金信托是 4 年)(加拿大联邦法规库)。但 CRA 同样不愿意被一个"如实申报"的假设锁死——如果纳税人的申报本身就存在造假或重大过失,继续保护这份"确定性"等于奖励说谎。制度的解法是把这份保护做成一份有条件的合同:老实申报换 3 年的安宁;一旦被证明存在"可归因于疏忽、粗心或故意隐瞒的失实陈述"或欺诈,CRA 可以无限期往回复评,没有年数上限(ITA s.152(4)(a)(i),加拿大联邦法规库)。这正是本页第一条也是最重要的一条纪律:"正常复评期 3 年"从来不是无条件的,它的另一面是一条没有上限的例外。
1.3 异议为什行政内部先走一轮,而不是直接打官司
从异议到税务法院,是一条刻意设计的分层救济:先在 CRA 内部走一轮免费、相对非正式的异议(objection)——由上诉处 (Appeals Branch) 里没有参与过原评税的官员重新审查;只有对上诉处的决定仍不服,才升级到独立于 CRA 之外的税务法院 (Tax Court of Canada)。这样设计的理由很直白:大部分争议其实是信息没交全或者一次沟通误会(考试口径里那个被认定「不在校学习」而遭拒的海上课程学分案例就是典型——补一份说明文件,问题往往当场解决),把这类争议都塞进法院系统只会堆积案件、拖慢真正需要司法裁决的疑难案子。税务法院本身又分两条轨道——非正式程序(无需律师、无需遵守严格证据规则、免申请费)与一般程序(正式诉讼程序),门槛是争议金额是否超过 $25,000(或争议亏损 $50,000)(Tax Court of Canada Act s.18,加拿大联邦法规库)。这条门槛值从 2024 到 2026 三年没有变过,且不随通胀指数化——制度故意把「小额、简单」的争议筛出来走便宜通道,省下法院资源处理真正复杂的案子。
ℹ️
权利失效、罚款利息、福利暂停:三种后果性质完全不同
错过异议或上诉期限,纳税人失去的不是「多付一点钱」的问题,而是彻底丧失对这一年评税结果说「不」的正式渠道,事后只能寄望于纳税人减免这类酌情条款去补救罚款与利息(本身也补救不了税额争议)。利息与罚款理论上随时可以通过合规或减免申请去修正,唯独程序期限一旦真正过期,正式渠道就关上了——这是本页反复强调「先看日期、再看金额」的原因。
二、2026 税年现行规则与数字
2.1 NOA/NORA 怎么读:三段信息,缺一不可
一份评税通知(Notice of Assessment, NOA)或重新评税通知(Notice of Reassessment, NOR)在结构上分三段,读的时候不能只看第一段:
- 结果段——退税或欠税的最终数字,以及这个数字是怎么从你申报的收入、扣除、抵免一路算出来的摘要。
- 解释段——如果 CRA 对你申报的内容做了任何改动(拒绝了某项扣除、调整了某笔收入),这一段会写明改了什么、为什么改;这段文字往往比第一段的数字更重要,因为它是你判断「要不要异议」的唯一依据。
- 账户余额段——NOA的RRSP扣除限额与亏损结转可作核对起点;TFSA可用空间须结合所有机构供提记录自行核算,CRA记录可能滞后,并非NOA上的实时权威数(canada.ca)。
电子申报走 Express NOA 服务的,评税结果几乎即时可见;一般电子申报的服务标准是 2 周内出具 NOA(目标达标率 95%),纸质申报是 12 周内——但这是 CRA 对自己设的服务标准,不是《所得税法》里的法定义务,遇到逝者、破产、跨境、非居民或多年合并申报等情形不适用(CRA)。CRA 发送 NOA/NOR 的默认渠道是账户里的「网上邮件」,只有纳税人自己把偏好改成信件邮寄、或者 CRA 从未拿到过其电子邮箱地址,才会退回纸质信件(CRA)——这个默认值早已从「纸质信件」倒转成「网上账户」,判断「我会不会漏看一份通知」,第一件事是查账户里的通讯设置,而不是凭旧印象假设。
零税评税不自动变成亏损决定通知。若CRA确认的亏损与纳税人申报不同,可按s152(1.1)请求正式loss determination,取得可争议的亏损金额裁定;不能把每份零税NOA都说成不会发出(加拿大联邦法规库)。
2.2 正常复评期 3 年与三条例外:一张表说清「CRA 还能不能回头查你」
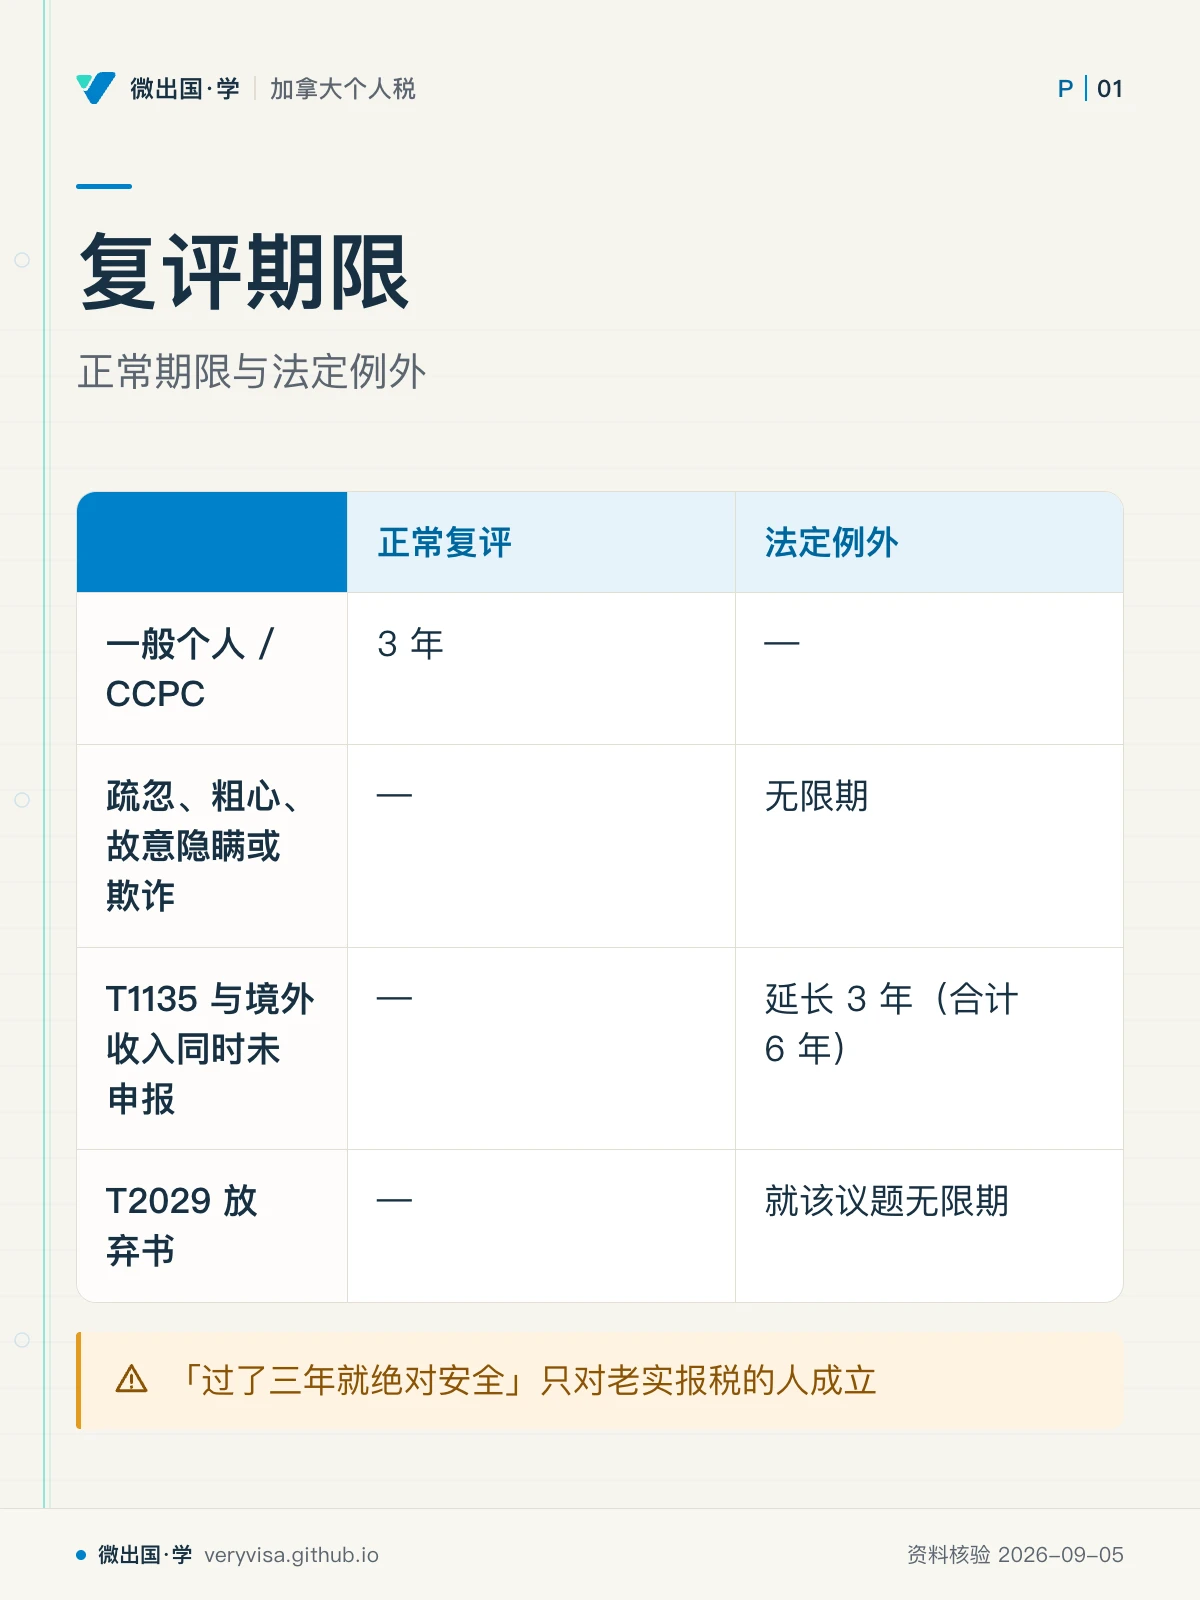
| 情形 | 复评期限 | 依据 |
|---|---|---|
| 一般个人 / CCPC | 3 年(自原始 NOA 或「无需纳税」通知发出日起算,孰早) | ITA s.152(3.1)(b)(加拿大联邦法规库) |
| 非 CCPC 公司 / 共同基金信托 | 4 年 | ITA s.152(3.1)(a) |
| 存在可归因于疏忽、粗心、故意隐瞒的失实陈述,或欺诈(不要求先成立重大过失罚) | 无限期 | ITA s.152(4)(a)(i)(加拿大联邦法规库(1、2)) |
| 未申报 T1135 且同时未申报该境外财产产生的收入(两项同时成立) | 延长 3 年(合计 6 年) | ITA s.152(4)(b.2),CRA |
| 纳税人主动签署 T2029 放弃书 (Waiver),指定保留议题 | 就该议题无限期(可用 T652 撤销放弃,CRA在撤销书提交日后六个月届满后不能再仅凭该放弃书复评) | ITA s.152(4)(a)(ii) |
超期复评与重大过失罚是两个门槛。s152(4)(a)(i)包括可归因于疏忽、粗心或故意失责的失实陈述,以及欺诈;s163(2)则要求明知或相当于重大过失的行为。撤销重大过失罚不必然证明超期复评失效;CRA仍可能证明较低门槛的疏忽。复评事项范围也须符合s152(4.01)(加拿大联邦法规库(1、2))。
⚠️
「过了三年就绝对安全」只对老实报税的人成立
很多人把「正常复评期 3 年」记成一条无条件的保护伞,却不知道它默认的前提是「这份报表本身没问题」。须核可归因疏忽等失实陈述,或T1135与境外收入的组合条件等具体例外。判断自己是不是真的过了安全期,先问「我这份报表当年有没有可能被扣上可归因疏忽等失实陈述或符合法定境外申报例外」,再谈年数。
T2029 放弃书通常出现在 CRA 正在稽查、评税期限即将届满的场景:CRA 会请纳税人签这份放弃书,纳税人不是必须配合,但拒签往往意味着 CRA 会赶在期限前先出一份对自己不利的评税再说——签放弃书换来的是多一点时间把材料补齐、把争议谈清楚,而不是白白让出权利。
2.3 CRA 审查信:先分清是哪一种,再决定怎么回
CRA 用来核对报表的项目一共有八个,本课读者最常撞到的是前三个,且判断的关键是时点与比对对象:
| 项目 | 发生在 NOA 之前还是之后 | 在查什么 |
|---|---|---|
| Pre-assessment Review | NOA 之前(会延后出具 NOA) | 抽中的扣除/抵免要求补交凭证 |
| Processing Review | NOA 之后 | 与 Pre-assessment 机制相同,只是时点不同 |
| Matching Program | NOA 之后 | 把报表数字与雇主、银行等第三方报给 CRA 的信息做比对 |
(CRA)以上三者都不是稽查 (audit)——审查关心的是「某一格数字有没有支持文件」,稽查关心的是整份报表乃至多年账目的整体核实。收到审查信的第一步是看信封或信头上写的项目名称,通常会附一个网址与「claim code」,把这串代码输进去就能查到 CRA 具体要哪一份文件;一般会给 30 天左右的窗口提交材料,逾期不回复,CRA 会直接按现有信息拒绝相关扣除或抵免并出具(重新)评税,事后仍可以通过异议或补交材料的方式挽回。
🔧
收到审查信先做的三件事,不是先慌
① 看清楚是哪一个项目(决定了 NOA 出没出、要比对什么);② 按信上给的 claim code 或说明查清楚具体要哪些文件,而不是把所有报税凭证一股脑寄过去;③ 记下回复截止日,需要更多时间就主动联系 CRA 申请延期,不要让窗口默默过期后才处理。
如果纳税人被要求申报却从未申报、且长期停止申报,CRA 有权发出要求申报通知 (demand to file);对此置之不理会导致 CRA 直接出具武断评税 (arbitrary assessment)——按现有信息评税且不给任何需要主动申领的扣除或抵免(如基本个人额之外的加拿大就业金额);应尽快补交真实申报与资料,同时保留法定异议权;不能因为补报处理中就让异议期限过掉。信息严重不足时,CRA 还可能做净值评估 (net worth assessment)——用期初期末净资产变化加生活开支估算收入,纳税人要反驳只能证明净资产增加来自非应税来源(彩票、赠与、遗产)或生活开支被高估。
2.4 T1-ADJ / ReFILE / Change my return:改一份已评税的报表,与 10 年回溯上限
收到 NOA 之后(必须先收到,不能提前申请)如果发现报表本身有错漏,有三条渠道可以申请调整,且必须等上一次调整请求处理完,才能提交下一次:
| 渠道 | 适用场景 | 处理时效 |
|---|---|---|
| CRA 账户里的 Change my return | 有 CRA 账户,本人或授权代理人操作 | 约 2 周 |
| 认证报税软件的 ReFILE | 原来须电子申报,但不要求同一软件;现行支持2021及以后税年,移民/回流居民与专业EFILE另有适用限制 | 约 2 周 |
| 纸质 T1-ADJ 表(T1 Adjustment Request) | 无法在线操作、或涉及在线渠道不支持的情形(如破产年度、非居民申报) | 约 16 周(CRA,本轮核实数字) |
(CRA)三条渠道共用同一条硬上限:退税不能对超过 10 个日历年的调整请求发放——这是 ITA s.152(4.2) 的「公平条款」在实务页面上的落地。这条 10 年窗口与下面第 2.5 节纳税人减免的 10 年窗口锚点不同(一个锚在税年,一个锚在申请年),是本课最容易被简化成同一句话讲错的一对规则。
⚠️
两个「10 年」不是同一条规则
Change my return 的 10 年,量的是「你要改的那个税年」到「现在」隔了多少年,超过就拿不到退税。纳税人减免(RC4288)的 10 年,量的是「你提出减免申请那一年」往回数 10 年能减免的利息与罚款,与欠税本身发生在哪一年无关。把这两条尺子记混,会让人误以为过了 10 年就什么都做不了——实际上申请路径与起算点完全不同。
2.5 异议 T400A:不是一律 90 天,逾期还有一次延展窗口
s.165(1)(a):个人(非信托)与 graduated rate estate 的异议期限=「该年申报期限后一年」与「评税通知发出后 90 天」两者取较晚者;公司与其他情形才是纯 90 天(加拿大联邦法规库)。CRA 提供 T400A 表格用于提出异议,也接受一封写清必要信息的普通信件;无论哪种格式,都必须包含纳税人信息、涉及的税年、NOA 日期、异议声明、异议理由与相关事实,并附上支持文件。提交渠道可以是邮寄到上诉受理中心,也可以用 My Account / Represent a Client 里的「Register my formal dispute」在线提交。
真的错过了异议期限,还有一次补救机会:可以在原异议期限届满后一年内向 CRA 申请延展,但必须证明自己在原本该提异议的那段时间里「无法行事或指示他人代为行事」(如重病、意外身故的家庭变故、无法避免的域外滞留、自然灾害),或者「本来就有诚意提出异议」(如误信调整申请就足够、对法定期限计算有误、代理人疏忽、材料收集有不可避免的延误),并且申请本身是在情况允许之后尽快提出的(CRA)。延展申请被拒,纳税人可以在拒绝通知发出后 90 天内向税务法院申请复议,法院会重新审查延展申请本身是否成立。
CRA 被要求「以应有的速度」回应异议,实务中可能要等上一年。如果异议提出后 90 天内没有得到回应,纳税人可以直接跳过等待、上诉到税务法院——这在纳税人判断「这份异议大概率不会被支持、拖下去只是让利息继续滚」时是一个值得考虑的选项。
2.6 异议期间的追缴暂停:个人一般暂停,但有两个例外
大多数情况下,一旦纳税人对某笔评税提出异议或上诉到税务法院,CRA 必须暂停对该笔争议金额的追缴行动(ITA s.225.1(1))——不能起诉、不能对工资或账户发出扣押令。但欠税利息仍然按规定利率继续计算,暂停的只是追缴动作,不是这笔债务本身。两个例外打破这条「个人暂停」的默认规则:
- 大公司 (large corporation):即使提出异议或上诉,CRA 仍可以在 NOA 发出后 90 天内先收走争议金额的 一半,此后随时可以再收「争议金额减去已收部分与另一半」的差额(ITA s.225.1(7))。
- 涉及税务庇护 (tax shelter) 的慈善捐赠抵免:CRA 同样只暂停争议金额的 50%,另外一半照常可以追缴。
✕
税务法院可以对「拖延战术」反手罚一笔
如果法官认定某次异议或上诉的主要目的就是拖延缴税,而不是真的对评税结果有异议,税务法院可以对争议金额课以最高 10% 的罚款。追缴暂停保护的是「真实有争议」的纳税人,不是把异议当缓兵之计的人。
2.7 纳税人减免 (Taxpayer Relief):RC4288,罚款与利息的十年锚点
正确评定的罚款与利息,法院没有管辖权去撤销或减免——能做这件事的只有 CRA 自己,依据是纳税人减免条款(IC07-1R1,此前称 Fairness Package),走的是 RC4288 申请表,而不是异议。CRA 只在「超出纳税人控制范围的情形」下才会考虑减免,官方给出的例子包括自然或人为灾害、罢工等服务中断、重病或意外、家庭至亲身故等严重情感或精神打击,以及CRA 自身的过失(处理延误导致纳税人没有及时被告知欠税、CRA 出版物有误、给了错误信息、处理出错、异议或稽查久拖不决)。特殊情形下,CRA 也可能因纳税人确实无力偿还而减免利息。
罚款与利息有不同的十年锚点(canada.ca):
- 罚款看它所属的税年或申报期。2026提出请求,可考虑2016或以后结束期间的罚款。
- 利息看何时累积。2026提出请求,可考虑2016起累积的利息,即使本金源自更早税年;不能再加一条“原欠税也必须是2016后”的限制。
原始申请被拒,可以用同一份 RC4288 申请第二次审查,由未参与过第一次审查的 CRA 官员重新处理;第二次审查仍被拒,纳税人没有自动上诉权,但如果认为 CRA 没有公正行使这份酌情权,可以向联邦法院申请司法复核——法院只能责令 CRA 重新考虑,不能替 CRA 做出决定,且申请司法复核通常需要律师代理。如果罚款本身是被错误评定的(例如被认定重大过失但实际只是诚实疏漏),正确的渠道是异议,不是纳税人减免——减免只适用于「罚款本身评得对,但情有可原」的情形。
2.8 CRA 审查信之外的自救:VDP 自愿披露,2025-10-01 起换了一整套规则
自愿披露计划 (Voluntary Disclosures Program, VDP) 给纳税人一个在被抓到之前主动纠正历史错报的机会,条件成立时可以换来部分或全部罚款/利息减免、并避免被刑事起诉。2025 年 10 月 1 日起,VDP 的结构整个换了一套语言,这是本课「考试口径 2024 口径 vs 2026 现行」错位最典型的一格:
| 口径 | 2024 税年(考试口径,2018 年规则) | 2025 税年(10-01 前) | 2026收到申请(新规自2025-10-01起) | 状态 |
|---|---|---|---|---|
| 分类方式 | Limited program / General program | 同左 | Unprompted(未被联系前主动披露)/ Prompted(收到 CRA 沟通后披露) | 已生效 |
| 利息/罚款减免 | General档罚款减免且较早年度可部分减利息;Limited通常无利息减免 | 同左 | Unprompted:利息减免 75%+罚款减免 100%;Prompted:利息减免 25%+最多罚款减免 100% | 已生效 |
| 收到 CRA 提醒信是否还能申请 | 旧规则须核执法行动及相关通信,不能说任何教育信都自动取消资格 | 同左 | 一般教育信仍可Unprompted;指出具体错漏的通信才可能Prompted;已启动相关稽查/调查另判不自愿 | 已生效(关键放宽) |
| 补件年限 | 未明确分级 | 同左 | 境外收入/资产追溯 10 年、加拿大境内收入/资产追溯 6 年(GST/HST依其Memorandum16-5-1另核)(IC00-1R7) | 已生效 |
(CRA)仍在被 CRA 稽查或调查所涉信息的纳税人不适用 VDP——这条底线新旧规则都没有变。新规下最大的实务变化是「Prompted」这一档:一般教育信仍可Unprompted;具体错漏通知才可能Prompted,相关稽查或调查则不能只按降档处理,这对本课读者最常见的场景——刚发现自己多年没报境外投资收入、又刚好收到一封 CRA 的提醒信——须先读信件性质、第三方信息及是否已有相关稽查,不能预先保证受理或减免幅度。
ℹ️
VDP 处理的是「未申报」,纳税人减免处理的是「已评定但情有可原」
两条路径经常被混着问:收入或资产本身没报过,走 VDP;罚款/利息已经被正确评定,只是情有可原,走纳税人减免(RC4288)。同一件事不会同时属于这两条路径——先问「CRA 到底有没有已经评过这笔钱」,再决定走哪条。
2.9 上诉到税务法院:非正式程序门槛 $25,000/$50,000,三年未变
对上诉处的异议决定仍不服,或异议 90 天内未获回应,可以上诉到加拿大税务法院 (Tax Court of Canada, TCC)——一个独立于 CRA 与其他政府部门的法定法院,对《所得税法》及《消费税法》(GST/HST) 相关争议有专属初审管辖权,1983 年设立以取代此前的税务复核委员会。TCC 有两条程序轨道:
| 程序 | 门槛 | 特点 |
|---|---|---|
| 非正式程序 (informal procedure) | 争议联邦税与罚款合计 ≤ 25,000 加元(2026 税年;已生效;官方公布值)(不含利息),或 GST 争议 ≤ 50,000 加元(2026 税年;已生效;官方公布值);争议亏损 ≤ 50,000 加元(2026 税年;已生效;官方公布值);只争利息或只争暂停开票资格的不论金额都可选 | 免申请费;不受严格证据规则约束;可由非律师代理人代为出庭;有加速审理机制(CRA 须 60 天内答辩,法院须再 180 天内开庭) |
| 一般程序 (general procedure) | 争议金额超过上述门槛 | 需缴申请费;遵循正式证据规则;纳税人须自行出庭或聘律师代理 |
(Tax Court of Canada Act s.18,加拿大联邦法规库)争议金额超过门槛的纳税人,也可以主动把争议限缩在门槛以内,换取走更便宜的非正式程序。这两个数字自 2024 到 2026 三年没有变化,也不随通胀指数化——制度对「小额、简单」争议的筛选标准是固定的,年度更新时不需要重新核对这两个数字是否变了,只需要确认它们仍然没变。
上诉必须在 CRA 寄出「异议决定通知」后 90 天内由法院实际收到(不是寄出),逾期同样可以按前述异议延展的相同规则申请延期。非正式程序判决不能被当作其他案件的判例(Tax Court of Canada Act s.18.28)——但实务中法官仍会参考彼此的判决说理,只是不受其正式约束。对非正式程序判决不服,只能以管辖权、自然正义、法律适用错误,或对事实的认定明显反常为由上诉到联邦上诉法院 (Federal Court of Appeal, FCA),再往上是加拿大最高法院。一般程序判决则享有更完整的上诉权。
三、实务流程:从收到 NOA 到走完救济链的十个节点
- 申报后数日至数周——评税通知 (NOA) 发出,读结果、解释、账户余额三段。
- NOA 发出后——如果发现自己报表本身有错漏,走 Change my return / ReFILE / T1-ADJ 申请调整(须先收到 NOA),注意 10 年回溯上限。
- 收到 CRA 审查信——先辨认是 Pre-assessment Review、Processing Review 还是 Matching Program,按信上给的说明与截止日提交材料。
- 对 NOA/NOR 本身有异议——按「申报期限后一年」与「NOA 发出后 90 天」取较晚者,提交 T400A 或电子异议。
- 异议期间——除大公司或税务庇护捐赠情形外,追缴行动暂停(个人),利息继续计算。
- 上诉处审查——一般需数月到一年不等;90 天内无回应可直接上诉税务法院。
- 对上诉处决定不服——90 天内上诉税务法院,判断走非正式(≤$25,000/$50,000)还是一般程序。
- 税务法院判决后——对非正式程序判决不服,限管辖权/自然正义/法律错误/事实认定明显反常四项理由,上诉联邦上诉法院。
- 历史漏报被自己先发现——判断适用 VDP(Unprompted 或 Prompted)还是纳税人减免(RC4288),二者处理的问题不同、不可互相替代。
- 对 CRA 的服务本身(而非税务争议本身)不满——先走 CRA 内部 Service Feedback Program,仍不满意可升级到独立的申诉专员公署 (Taxpayers' Ombudsperson),但后者不能推翻任何一笔税务评定。
四、联邦之外:BC 省走同一条联邦救济链
BC 省个人所得税由 CRA 代征代管,评税、异议、上诉的整条链条与联邦完全共用——BC 省税的争议同样通过对联邦 T1 报表的异议来处理,不需要另外向省里提交一份异议。真正独立于这条链条之外的,是 BC 自己的省级税种(如投机与空置税、物业转让税),它们各自有自己的申诉与罚息机制,与所得税异议是两套完全不同的程序,不能把对省级税种的不满塞进 T400A 里一并处理。
五、历史变革:从「一律 90 天」到「取较晚者」,从「两档」到「未被联系/已被联系」
异议期限的「取较晚者」规则不是近年新设,长期写在 s.165(1)(a) 里,但考试口径与坊间说法常常把它简化成一句「收到通知 90 天内异议」——这不是过时,是通则化导致的实务错误:公司与信托确实是纯 90 天,个人与 graduated rate estate 从来都是取较晚者,只是这个区分经常被讲丢。
真正在这几年发生结构性变化的是 VDP。 2018 年那次改革把制度分成 Limited 与 General 两档,考试口径至今讲的还是这一版;2025 年 10 月 1 日的改革把分类逻辑从「披露内容的严重程度」换成了「披露发生在 CRA 联系之前还是之后」(Unprompted / Prompted),并且明确放宽了「收到教育提醒信是否还算未被联系」这个此前最容易让人却步的判断——制度的方向是鼓励更多人主动纠正,而不是用一封提醒信就把人挡在门外。 这与本课在别处反复强调的一条规律相呼应:政策文字的具体分类可能变,但「主动纠错换取更轻的处理」这条底层逻辑几十年没有变过。
六、案例:三个本地场景(人名与数字均为示例)
6.1 温哥华的退休教师:三年后收到的重新评税不是意外
情景。 张女士 2023 税年报了一笔境外年金收入,2026 年 8 月突然收到一份针对该年度的重新评税通知,要求补税。她的第一反应是「不是说过三年就安全了吗」。
适用规则。 她的 2023 税年原始 NOA 发出日是 2024 年 5 月,正常复评期是 3 年,到 2027 年 5 月才届满——2026 年 8 月仍在这 3 年窗口之内,CRA 完全有权在正常期限内重新评税,不需要动用任何"重大过失"这类例外条款。
结论。 「过了一年就安全」是常见的误解,真正的安全期是 3 年,且要看原始 NOA 发出日而不是申报日。判断自己是否还在 CRA 可以回头的窗口内,先查 NOA 上的日期,再往后数三年。
6.2 素里的自雇网约车司机:收到审查信不等于被稽查
情景。 陈先生收到一封信,标题写着「Matching Program」,说他申报的雇佣所得与雇主报给 CRA 的信息不一致。他一度以为自己「被税局盯上了」,打算请假去处理。
适用规则。 Matching Program 只是把报表数字与第三方信息做比对,发生在 NOA 之后,处理的是某一笔数字对不对,不是稽查(audit)——稽查针对的是整份报表乃至多年账目。信里通常会附一个网址和 claim code,用来查清楚具体要补交哪份文件。
结论。 陈先生只需要按信上的说明核对差异原因(可能是漏报了一份 T4A 零工收入滑单)、在给定窗口内补交或说明,不必把它当成一次全面稽查来对待。先看清信封上写的项目名称,再决定要不要紧张。
6.3 列治文的新移民:发现自己三年没报境外投资分红,该走 VDP 还是纳税人减免
情景。 一对新移民夫妇 2026 年整理旧账户时发现,登陆后头三个税年都漏报了国内老家一笔投资的分红收入,金额不大,但确实构成未申报所得。他们还没收到 CRA 的任何来信。
适用规则。 假设既无具体合规通信、也无CRA已收特定第三方不合规资料或相关稽查,才可按Unprompted条件申请,符合条件的话可以拿到利息减免 75%+罚款减免 100%;他们没有已经被评定的罚款或利息,所以走的不是纳税人减免(RC4288)——那是给「已经被正确评定、但情有可原」的情形准备的。补件年限方面,境外收入可以追溯到最近 10 年,但他们只涉及 3 年,全额补报即可。
结论。 判断走哪条路径的关键问题是「CRA 有没有已经评过这笔钱」:还没被评过、自己先发现,走 VDP;已经被评过、只是情有可原,走纳税人减免。本例只说明可能符合申请路径;减免与不移送起诉须待符合全部条件并获受理,不能当既成结果。
七、常见错报与自查清单
- 把「正常复评期 3 年」当成无条件的保护伞。 识别方法:先问这份报表有没有可能被认定可归因疏忽等失实陈述,或满足境外申报延期的组合条件,再谈年数。
- 把审查信当成稽查一样紧张,或反过来完全不当回事。 识别方法:看清信头写的是 Pre-assessment Review、Processing Review 还是 Matching Program,按要求的时限回复即可。
- 把「一律 90 天」套用到所有异议人身上。 识别方法:先确认是不是个人或 graduated rate estate,是的话套「取较晚者」,只有公司与其他情形才是纯 90 天。
- 把 Change my return 的 10 年上限和纳税人减免的 10 年窗口记成同一条规则。 识别方法:前者锚在「要改的那个税年」,后者锚在「提出申请那一年」,起算点不同。
- 收到 CRA 一封提醒信就以为自愿披露资格彻底没了。 识别方法:2025-10-01 起,一般教育信仍可Unprompted;特定错漏通知可能Prompted,相关稽查调查则不自愿。
- 把纳税人减免和自愿披露混为一谈。 识别方法:先问 CRA 是不是已经评过这笔钱——评过、情有可原走减免;没评过、自己先发现走 VDP。
- 把服务投诉寄给申诉专员公署,指望它推翻一笔税务评定。 识别方法:申诉专员公署只管服务类投诉与系统性问题,税务争议本身要走异议与税务法院。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| Notice of Assessment (NOA) | 评税通知书 | 结果+解释+账户余额三段,出具时效是服务标准非法定期限 |
| Notice of Reassessment (NOR) | 重新评税通知书 | 已评税报表被更改后重新发出的通知 |
| Notice of Determination | 结算通知 | 税局确认亏损与申报不同等条件下可请求正式决定,非所有零税报表自动替代NOA |
| normal reassessment period | 正常复评期 | 个人/CCPC 3 年,非 CCPC 公司/共同基金信托 4 年 |
| gross negligence penalty | 重大过失罚 | $100 与少缴税 50% 孰高,与超期复评分开判断;后者不要求先成立此罚 |
| waiver (Form T2029) | 复评期放弃书 | 主动放弃某议题的复评期限保护,用 T652 撤销 |
| Pre-assessment Review | 评税前审查 | NOA 发出之前的审查,会延后出具 NOA |
| Processing Review | 评税后处理审查 | 与评税前审查机制相同,只是发生在 NOA 之后 |
| Matching Program | 信息比对项目 | 把报表数字与雇主/银行等第三方信息比对 |
| arbitrary assessment | 武断评税 | 长期不申报被要求申报后,CRA 按现有信息评税且不给主动申领的扣除 |
| net worth assessment | 净值评估 | 用净资产变化加生活开支估算收入 |
| Notice of Objection (Form T400A) | 异议通知书 | 对评税结果的正式书面不服,个人取「一年」与「90 天」较晚者 |
| extension of time | 延展申请 | 错过异议期限后的补救渠道,须在原期限届满后一年内提出 |
| Tax Court of Canada | 加拿大税务法院 | 独立于 CRA 的法定法院,分非正式与一般两条程序 |
| informal procedure | 非正式程序 | 争议 ≤25,000 加元(2026 税年;已生效;官方公布值)(或亏损 ≤50,000 加元(2026 税年;已生效;官方公布值))可选,免费、不拘证据规则 |
| Federal Court of Appeal (FCA) | 联邦上诉法院 | 对税务法院判决不服的上诉去处,非正式程序判决限四项理由 |
| Taxpayer Relief Provisions (Form RC4288) | 纳税人减免条款 | 减免已正确评定但情有可原的罚款与利息,罚款与利息的十年锚点 |
| Voluntary Disclosures Program (VDP) | 自愿披露计划 | 2025-10-01 起分 Unprompted/Prompted 两档,主动纠错换减免 |
| Taxpayer Bill of Rights | 纳税人权利法案 | 16 项权利+5 项小企业承诺,第4项说明正式复核与上诉权;具体权利来自适用法律,并非把CRA权利说明书当宪法 |
| Taxpayers' Ombudsperson | 纳税人申诉专员公署 | 独立于 CRA,只管服务投诉,不能推翻税务评定 |
| collection restrictions | 追缴限制 | 异议/上诉期间个人一般暂停追缴,大公司与税务庇护捐赠例外 50% |
来源
法条(现行合订本,Act current to 2026-06-21):s.152(2)(3)(3.1)(4) 评税与正常复评期(加拿大联邦法规库)· s.163(2) 重大过失罚(加拿大联邦法规库)· s.165(1) 异议期限(加拿大联邦法规库)· s.166.1 延展申请 · s.225.1 追缴限制 · Tax Court of Canada Act s.18 非正式程序门槛(加拿大联邦法规库)。
CRA 现行页面:审查项目分类(CRA)· 改表渠道与 10 年退税上限(CRA)· VDP 2025-10-01 新规(CRA)· 纳税人减免 10 年窗口(CRA)· 纳税人权利法案(CRA)· 申诉专员公署职能(Office of the Taxpayers' Omb…)· 服务标准 2026-27(CRA)· NOA 送达方式(CRA)· 异议延展申请细则(CRA)· T1135 双缺失延长复评期(CRA)。
配套练习与模考题:82