核实日期:2026-09-05|现行口径:2026 税年(2027 年春申报)|复核:2026-12-01(本页含一条季度变的利率与一条尚未御准的立法,都比年度复核更急) 法条依据一律指向《所得税法》(Income Tax Act, ITA) 现行合订本(Act current to 2026-06-21);数值一律指向加拿大税务局 (Canada Revenue Agency, CRA) 现行页面。
报税不是四月三十日那一天的事,是一整年里十几个各自独立、各自有法律后果的日期。雇主二月底要把 T4 发出来,你自己要在三月初决定还要不要再塞一笔钱进 RRSP,四月三十日欠的税一分不能晚,六月十五日自雇者才轮到申报,评税通知发下来之后你还有一段窗口可以提异议,而 CRA 那边也在七月悄悄按你去年的报表重新算一遍你的各项福利。这一页把 2026 税年(也就是 2027 年春天要报的那一份)从年头到年尾的每一个法定节点串成一张日历,写给三种人:想把自己这一份表按时报对、少走弯路的普通纳税人;正在学报税实务、需要一张完整时间线打底的学员;以及想搞清楚「CRA 是不是已经能自动帮你报税了」这类传闻是真是假的读者。读完你应该能做到三件事:给自己或客户排出一张 2027 年的报税节点清单;算清楚迟报、迟缴、迟异议各自的代价;分清哪些日期是长青的、哪些是每年会变的、哪些干脆还没成为法律。
一、制度设计与底层逻辑:为什么日期本身就是一套执法机制
1.1 自我申报制度靠的不是信任,是日期触发的连锁反应
加拿大的所得税是自我评估制 (self-assessment):纳税人自己算、自己报,CRA 事后核。这套制度要成立,必须有一件事先钉死——每一个动作都要有一个确定的触发点,否则「事后核」无从谈起。申报期限触发迟报罚的计算起点;付款期限触发利息的计算起点;评税通知的发出日期触发异议期限的计算起点;异议期限本身又触发上诉到税务法院的资格。这是一条环环相扣的链条,任何一环的日期算错,后面全部跟着算错。
1.2 谁与谁在博弈:纳税人要时间,CRA 要确定性
纳税人天然想要更多准备时间——尤其是有生意账目要整理的自雇者;CRA 天然想要尽早拿到数据,好让全国的稽核与福利计算按时运转。法律把这场博弈切成了两个不同的问题分别处理:申报期限可以照顾纳税人的处境(自雇多给一个半月),付款期限却几乎不让步(不能变相获得一笔无息贷款)。 这正是本页第一个也是最重要的一条纪律:申报期限与付款期限是两条独立的规则,会在同一个人身上给出两个不同的日子。
福利计算这一侧则是反过来的博弈:CRA 要用上一年的报表去算这一年七月起的福利,纳税人越早报、CRA 越有把握按时发钱;报得晚,福利可能被暂停到补报为止。日期在这里不是惩罚工具,是福利能不能按时到账的前提条件。
1.3 错过日期的三种法律后果,性质完全不同
- 补税加利息。 这是纯粹的时间价值问题:欠税每天都在按 CRA 规定利率计息,规定利率按季公布,本页写机制、不写死数字(见 2.6 节)。
- 罚款。 迟报罚、T-slip 迟报罚都是行政处罚,基数与幅度各不相同,且基数常常不是税款总额,这是最容易算错的一格(见 2.3 节)。
- 权利失效。 异议期限、延展申请期限一旦真的过了,纳税人不是多付一点钱,而是彻底丧失对这一年评税结果说「不」的正式渠道,只能寄望于纳税人减免这类酌情条款。三种后果分属三个不同的严重程度,处理优先级也不同:权利失效不可逆,利息与罚款都可以补救。
二、2026 税年现行规则与数字
2.1 申报与付款的四条基本期限:2024 至 2026 三年不变
这四条期限属于长青条文,本课的做法是只写机制、标出「三年无变化」,年度更新时可以直接跳过这一格:
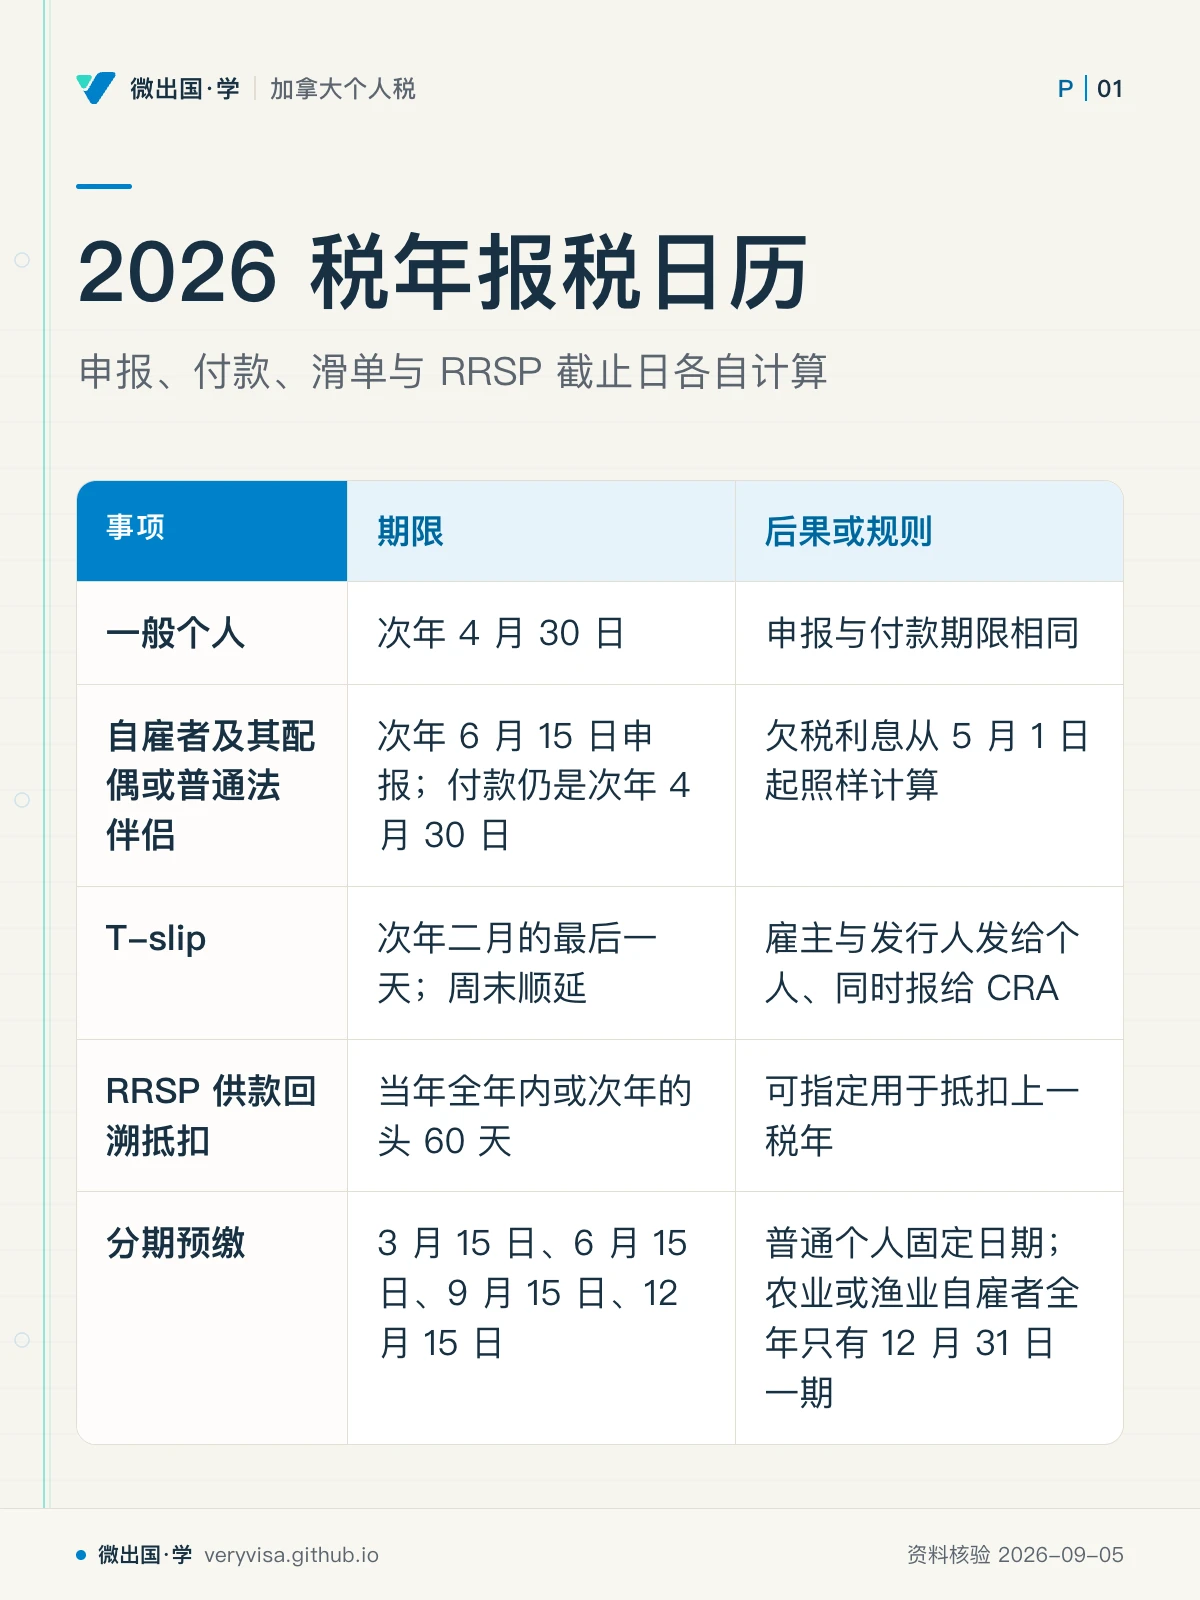
| 情形 | 申报期限 | 付款期限(欠税) | 法条 |
|---|---|---|---|
| 一般个人(受薪、退休等) | 次年 4 月 30 日 | 次年 4 月 30 日 | s.150(1)(d)(i) |
| 自雇者及其配偶或普通法伴侣 | 次年 6 月 15 日 | 仍是次年 4 月 30 日 | s.150(1)(d)(ii) |
| 逝者最终报表 | 「原期限」与「死亡日后 6 个月」取晚者 | 一般与申报期限同步;逝者或同住配偶死亡当日在经营生意、申报延到次年 6 月 15 日的,缴款仍按原期限(CRA) | s.150(1)(b) |
| 信托与遗产 | 年度结束后 90 天内 | 与申报期限同步 | s.150(1)(c) |
自雇者那一行是全表最容易被误读的一格。 6 月 15 日只是把「整理生意账目」这件事的时间拉长,付款期限没有跟着延,欠税利息从 5 月 1 日起照样计算。很多人以为自己多了一个半月的缓冲,实际上多出来的只是申报的时间,不是缓税的时间。
逝者的取晚者规则只在 11、12 月去世时才真正起作用。 一位纳税人 2026 年 12 月 10 日去世,原期限是 2027 年 4 月 30 日,死亡日后 6 个月是 2027 年 6 月 10 日,后者更晚,最终申报期限顺延到 6 月 10 日;但一位纳税人如果是 2026 年 3 月去世,死亡日后 6 个月是 2026 年 9 月,比原期限 2027 年 4 月 30 日早得多,取晚者的结果仍然是原期限,规则等于没起作用。判断这条规则用不用得上,先看死亡月份,不要看到「取晚者」就以为一律往后延。
信托与遗产那一行在 2026 税年多了一类人。 日历年结的 reportable bare trust(父母子女之间的某些代持安排,判定见 ca-estate-02)2026 税年的首个 T3 连同附表 15,按同一个「年结后 90 天」规则在 2027 年 3 月 31 日前递交(CRA)。这个日期是按规则推出的日历计算,CRA 尚未发布专页。
2.2 T-slip 发放与申报截止:次年二月最后一天,逢周末顺延
雇主与发行人要把 T4(雇佣所得)、T5(投资所得)等信息滑单发给个人、同时报给 CRA,法定截止日是次年二月的最后一天;遇到周六、周日或 CRA 认可的法定假日,顺延到下一个营业日(CRA)。
| 税年 | 截止日 | 状态 |
|---|---|---|
| 2024 税年(考试口径) | 2025-02-28(星期五,不逢周末) | 已生效 |
| 2025 税年 | 2026-03-02(2026-02-28 为周六,顺延两天到周一) | 已生效(CRA 原文示例) |
| 2026 税年(现行) | 推算 2027-03-01(2027-02-28 为周日,顺延一天到周一) | 按同一机制推算,CRA 尚未发布专页确认 |
这张表本身就是一个提醒:同一条「次年二月最后一天」的规则,三年里给出了三个不同的实际日期,只因为二月最后一天落在星期几不一样。年度更新时不需要重新学规则,只需要查一下下一年二月的最后一天是星期几。
2.3 迟报罚:基数是「期限时未付的税」,不是税款总额
s.162(1):5%(一次性)+ 每满一个整月 1%,最多 12 个月,首犯封顶 17%;s.162(2) 重犯(本年迟报并收到本年催报要求,且此前已对前三税年之一发生迟报罚款责任):10% + 每月 2%、最多 20 个月,封顶 50%。
全表最容易算错的一格是基数。 计算基数是「申报期限时尚未缴付的税」,不是应缴税款总额,更不是退税金额。一个全年被雇主足额代扣、报表算出来是退税的人,哪怕晚报四个月,迟报罚也是零元——5% 与每月 1% 乘的都是零。反过来,一个欠了一大笔税却晚报的人,罚款会随着未付余额的大小而水涨船高。先确认申报期限那天账上欠不欠钱,再谈罚多少。
2.4 RRSP 供款回溯抵扣:年内或次年首 60 天内,都算这一税年
这一格常与 T-slip 截止日混淆,但机制完全不同:供款可以在当年全年内,或次年的头 60 天内做出,并指定用于抵扣上一税年(ITA s.146(5))。
| 税年 | 供款截止日 | 状态 |
|---|---|---|
| 2024 税年 | 2025-03-03(第 60 天为周六,顺延两天到周一) | 已生效 |
| 2025 税年 | 2026-03-02(第 60 天为周日,顺延一天到周一) | 已生效(CRA 官方原文) |
| 2026 税年(现行) | 推算 2027-03-01(第 60 天为周一,不逢周末无需顺延) | 按同一机制推算,CRA 尚未发布 2026 税年专页 |
同一套「60 天」的机制,三年给出了三个不完全一样的截止日——巧合的是 2027 年这次的第 60 天正好落在工作日,是三年里最简单的一次。别把这一格和 2.2 节的 T4 截止日记成同一条规则:一个是「次年二月最后一天」,一个是「次年首 60 天」,2025 与 2026 两个税年恰好撞在同一天纯属巧合,2024 税年两者就不是同一天。
2.5 分期预缴:四个固定日期,只有农渔业自雇者例外
普通个人的分期预缴到期日固定为 3 月 15 日、6 月 15 日、9 月 15 日、12 月 15 日,逢周末或法定假日顺延到下一个营业日(CRA)。是否需要分期预缴,看的是净欠税额在本年与前两年中至少有一年超过门槛——$3,000(魁北克 $1,800),这两个门槛是法定值、不指数化,也解释了它们十几年没变过(ITA s.156.1(1),加拿大联邦法规库)。
主要收入来自农业或渔业自雇的人是唯一的例外:全年只有 12 月 31 日一期。逝者的例外是:死亡日之后到期的分期不必再缴。是否分期预缴由 CRA 主动寄提醒单,不需要纳税人自己申报触发,这一点与美国的做法(纳税人自行申报并主动缴纳)正好相反。
2.6 CRA 规定利率:本课唯一按季变的数,只能写机制
CRA 的规定利率按季公布,机制是:欠税利率 = 基准利率 + 4 个百分点;个人多缴退息 = 基准利率 + 2 个百分点;公司多缴退息 = 基准利率。基准利率取自前一季首月三个月期国库券平均收益率,向上取整到百分之一。
| 季度快照(第四季度) | 欠税利率 | 个人多缴退息 | 低息贷款计价利率 |
|---|---|---|---|
| 2024 Q4 | 9% | 7% | 5% |
| 2025 Q4 | 7% | 5% | 3% |
| 2026 Q4(现行) | 7% | 5% | 3% |
2025 与 2026 第四季度的三个利率完全一样,这是巧合,不是规则变了。 讲课或写产物时,正文只能写机制并挂占位符,任何写死的季度数字都是下一次年度更新(其实是季度更新)的债。
2.7 评税通知 (NOA):出具时效是服务标准,不是法定期限
| 申报方式 | CRA 的服务标准目标 | 达标率 |
|---|---|---|
| 电子申报 | 2 周内出具 NOA | 目标 95% |
| 纸质申报 | 12 周内出具 NOA | — |
这两个数字是 CRA 对自己设的服务标准,不是《所得税法》里的法定义务,也不适用于逝者、破产、跨境、非居民与多年合并申报等情形(CRA)。市面上常见的「2 到 8 周」这类笼统说法,混淆的正是「服务标准」与「法定期限」两个完全不同的概念——前者可以被 CRA 单方面修改,后者需要修法。
2.8 异议期限:个人不是一律 90 天,逾期后还有一次延展窗口
s.165(1)(a):个人(非信托)与 graduated rate estate 的异议期限=「该年申报期限后一年」与「评税通知发出后 90 天」两者取较晚者;公司与其他情形才是纯 90 天(加拿大联邦法规库)。
这条规则最容易在「早收到通知」的人身上出问题。 一位个人纳税人如果 3 月就收到了评税通知,90 天大约落在 6 月,但「申报期限后一年」要到次年 4 月 30 日——后者明显更晚,真正的异议截止日是后者。按通则记成「一律 90 天」,会让这类人白白丢掉将近十个月的救济期。
真的错过了异议期限,还可以申请延展,但延展申请本身有自己的截止日:不得晚于原异议期限届满后一年(CRA)。申请渠道是 My Account/My Business Account 在线服务,或书面寄给上诉处 (Appeals Branch);被拒后可在 90 天内向税务法院申请复议。延展是对「迟到」的补救,但补救本身也有保质期,过了这第二道期限就真的没有正式渠道了。
2.9 CRA 福利年度:每年七月换档,按上一税年报表重算
加拿大儿童福利金 (CCB) 与 CGEB(原 GST/HST 抵免)用的是同一套机制:福利金额每年 7 月重算一次,付款周期从当年 7 月到次年 6 月,依据的是「上一税年」的报表(CRA)。举例:2026 税年(2027 年春报)的报表,决定的不是 2027 年 7 月的福利,而是 2027 年 7 月至 2028 年 6 月这一整个付款周期的金额——中间隔了一年多,很多人误以为报完税这一年的福利马上就变。
反过来,晚报税的直接代价就是福利被暂停,而不只是罚款:CRA 没有上一年的报表就算不出这一年的福利额度,会先暂停发放,等补报之后再一次性补发。
2.10 My Account 与电子邮件通知:默认值已经倒转成「网上邮件」
CRA 发送评税通知 (NOA/NOR) 的默认渠道规则是:除非纳税人自己把偏好设成「信件邮寄」,或者 CRA 从未拿到过这个人的电子邮箱,否则一律发到 CRA 账户里的「网上邮件」(CRA)。留了邮箱的人,账户里有新邮件时会收到一封提醒邮件(提醒本身,不是通知内容);选了信件邮寄的人完全收不到这类提醒,只能等信或自己上账户查。这是一个默认值被倒转的例子——多年前的默认是纸质信件、需要主动申请电子服务;现在默认已经是网上账户、需要主动改回信件。判断「我会不会收到通知」,第一件事是查自己账户里的通讯方式设置,而不是凭旧印象假设会收到信。
2.11 CRA 代为报税:已宣布,不是已生效
Budget 2025 提出,授权 CRA 在满足四个条件时自行代低收入个人报税:应税收入低于联邦基本个人额与省等价额中的较低者(可加老年额、残障额);全部收入来自已有信息申报表的来源;前三年至少有一年未报;截止后 90 天内仍未自行申报。CRA 须先把已有信息发给本人、给 90 天审阅,纳税人也可以选择退出(加拿大财政部)。
这项措施写进了 Bill C-31(Budget 2025 Implementation Act, No. 2),而且法案文本比预算更严:C-31 一读第 51 条把它改成 s.150(1.5)–(1.6),「截止后 90 天」收紧为截止后 45 天仍未自报,另加全年居民、不含信托与逝者、当年未破产;CRA 通知后的 90 天回应期保留(Parliament of Canada)。2026-09-13 复核,C-31 仍在众议院委员会审议,没有获得御准(Parliament of Canada (LEGISi…、Parliament of Canada)。
另一件常被混在一起的事是预填申报:CRA 从 2027 年 3 月起邀请约 100 万人,在 CRA 账户里核对并确认一份预填好的报税表(CRA)。它是已宣布的行政服务,不等法案;本人不确认提交就不算报。它对这张日历的影响是多出一个动作点——邀请条件之一是 2026 年 10 月 31 日前报完上一年的报税表,另外要有 CRA 账户、通讯偏好设为电子邮件,详见 ca-procedure-04。本课的三态纪律在这一条上最容易被违反:产物里出现「CRA 现在会替你报税」这类肯定表述,一律视为错误——它上一次以类似面目出现在 2024 年秋季经济声明里,随该届国会休会而彻底作废,这次是另一届国会重新提出的版本。
三、实务流程:把十一个节点排进一张年历
按发生的先后顺序,一份 2026 税年报表从年初到年尾会经过下面这些节点(假设是一位有生意收入的自雇者,节点最全):
- 2026 年全年 —— 随时可以为 2026 税年做 RRSP 供款,凭证是供款收据。
- 2027 年 2 月底前后(推算 3 月 1 日) —— 雇主、券商把 T4、T5 等滑单发出并报给 CRA;没收到滑单不等于没有这笔收入,仍要自己找记录申报。
- 2027 年 3 月 1 日前后(推算) —— 当年 RRSP 供款窗口关闭,之后的供款只能算进下一税年。
- 2027 年 3 月 15 日 —— 如果需要分期预缴,第一期到期(这一期实际预缴的是 2027 税年的税,与本页讨论的 2026 税年申报是两条平行的线)。
- 2027 年 4 月 30 日 —— 一般个人申报期限;同时也是所有个人(含自雇者)的欠税付款期限,这是全年最重要的一条分界线。
- 2027 年 6 月 15 日 —— 自雇者及其配偶的申报期限(付款已在第 5 步到期)。
- 申报后数日至数周 —— 评税通知 (NOA) 发出,电子申报服务标准 2 周、纸质 12 周。
- 收到 NOA 后 —— 核对评税结果;如有异议,按「申报期限后一年」与「NOA 发出后 90 天」取较晚者计算窗口。
- 2027 年 6 月 15 日 —— 第二期分期预缴到期(如适用)。
- 2027 年 7 月 —— 以 2026 税年报表为基础,CCB、CGEB 等福利重新计算,进入新一个付款周期。
- 2027 年 9 月 15 日、12 月 15 日 —— 第三、四期分期预缴到期(如适用)。
这张时间线的价值在于把「一年只有一个报税日」的错觉打破——对一个自雇者来说,2026 税年这一份报表牵涉的法定节点跨越了从 2026 年初到 2027 年底的将近两年时间。
还有一个日子常被问到却还没有公布:NETFILE 何时开放报 2026 税年。截至 2026-09-13,CRA 现行页面只列出 2025 税年这一轮的传送窗口,从 2026 年 2 月 23 日到 2027 年 1 月 29 日(CRA);把这个开放日平移一年当成 2027 年的日期,是推算,不是公告。
四、联邦之外:BC 省这条时间线基本沿用联邦日历
BC 省个人所得税由 CRA 代征代管,申报期限、付款期限、分期预缴日期、异议期限四条与联邦完全一致,纳税人不需要为省税另记一套日历——一张 T1 报表同时完成联邦与省两级的申报。
但 BC 有几套完全独立的省级税种,用的是自己的一套日历,千万不要和所得税的日期混在一起:
- 投机与空置税 (Speculation and Vacancy Tax):物业业主每年要在次年 3 月 31 日前提交申报,逾期视为需要纳税;这与个人所得税的 4 月 30 日是两条不同的时间线(BC 省政府(1、2))。
- 物业转让税、地税等其他省级税种:各自有自己的缴纳节点,通常与交易或评估周期绑定,不跟随所得税年历。
客户常问「我 BC 这边是不是还要单独报一份省税」,答案是不需要另外申报,但如果名下有物业,很可能需要另外留意一份完全不同的日历。
五、历史变革:这条日历是怎么变成现在这个样子的
申报与付款分离的思路早就存在,自雇者的 6 月 15 日申报期限不是近年新设,而是长期沿用的安排,本质上是承认生意账目比一份雇员的 T4 更花时间整理。真正在这几年发生变化的,是通知与提醒的传递方式:CRA 从「默认信件、按需申请电子服务」逐步转向「默认网上账户、按需改回信件」,这个默认值的倒转直接改变了「我会不会漏看一份通知」这个问题的答案。
CRA 代为报税是这条时间线上最新、也最反复的一段历史。 它最早以「正在起草自动报税立法」的面目出现在 2024 年秋季经济声明里,随该届国会休会而作废;2025 年的联邦预算把它重新提出,写进 Bill C-31,到本页核实日仍未走完立法程序。同一项政策两次进入国会本身就是值得记住的历史——它提醒读者,「已宣布」和「已生效」之间可能隔着一次国会休会的距离。
规定利率按季调整的机制没有变过,变的只是每一季的数字。 把这条历史拉长看:2024 年第四季度欠税利率还是 9%,2025 年第四季度降到 7%,2026 年第四季度维持在 7%——三年里降了两个百分点又走平,这正是本页反复强调「只写机制、不写死数字」的现实依据。
六、案例:三个本地场景(人名与数字均为示例)
6.1 温哥华的双职工家庭:以为多了时间,其实只多了申报
情景。 张先生是受薪雇员,太太李女士经营一家小型咨询公司(自雇)。两人 2026 税年都欠一笔税。李女士告诉张先生「我们家可以等到 6 月 15 日再报」。
适用规则与常见错报。 因为李女士是自雇者,这对夫妻的申报期限确实都顺延到 6 月 15 日(配偶同享,s.150(1)(d)(ii));但付款期限对两人都仍是 4 月 30 日。如果他们真的拖到 6 月才缴清欠税,从 5 月 1 日起就已经按当季规定利率计息了一个半月。
结论。 一对夫妻里只要有一方是自雇者,双方的申报期限都能顺延,但没有任何一种组合能把付款期限也顺延。规划的正确顺序是:4 月 30 日前尽量算出并缴清欠税的估计数,报表本身可以慢慢整理到 6 月 15 日再交。
6.2 素里的自雇网约车司机:迟报罚算出来是零,但福利被卡住了
情景。 陈先生全年开网约车,平台按次代扣了一部分税款,年底算下来报表显示要退税。他因为忙着换车、一直拖到 9 月才申报,比 6 月 15 日晚了三个多月。
适用规则。 迟报罚 (s.162(1)) 的基数是「申报期限时尚未缴付的税」,陈先生的申报结果是退税,基数为零,5% 与每月 1% 乘出来都是零元——迟报罚是零。但另一件事同时发生:CRA 没有他 2026 税年的报表,无法在 7 月按时重算他的 CGEB 与其他福利,这几个月的福利款被暂停,直到他补报后才一次性补发。
结论。 没有罚款不等于没有代价。 陈先生损失的不是罚金,是几个月福利现金流的延迟;对依赖这笔福利维持日常开支的家庭,这个代价可能比迟报罚更实际。
6.3 列治文的新移民家庭:收到评税通知后按「一律 90 天」白白少留了空间
情景。 一对刚登陆的新移民夫妇 2027 年 3 月初就收到了 2026 税年的评税通知,通知里有一项他们不认同的调整。朋友告诉他们「CRA 的规矩是收到通知 90 天内提异议」,他们因此以为最晚 6 月初就要交异议书。
适用规则。 s.165(1)(a) 对个人的规则是「申报期限后一年」与「通知发出后 90 天」取较晚者。他们的申报期限是 2027 年 4 月 30 日,加一年是 2028 年 4 月 30 日,远晚于 90 天算出的 6 月初。
结论。 朋友说的「一律 90 天」只对了一半——那是公司与信托适用的规则,个人适用的是取较晚者。这对夫妇实际上还有将近一年的时间去收集材料、想清楚要不要正式提出异议,记错了这条规则会白白压缩自己将近十个月的准备时间。
七、常见错报与自查清单
- 把自雇者的 6 月 15 日当成付款期限。 识别方法:先问「这笔钱是欠税还是分期预缴」,只要涉及欠税,一律按 4 月 30 日核对,不看申报身份。
- 逝者规则不分死亡月份,一律套「取晚者」。 识别方法:先确定正在报哪一税年,再查死亡是否发生在该年10月之后至原申报截止日;次年申报期内死亡也可能延长上一年度期限。
- 把 T4 截止日与 RRSP 供款截止日当成同一条规则。 识别方法:问自己「这是雇主该做的事还是我自己该做的事」——前者对应次年二月最后一天,后者对应次年首 60 天,两者恰好在某些年份撞在同一天纯属巧合。
- 拿税款总额或退税额去算迟报罚。 识别方法:先确定申报期限那天账上到底欠不欠钱,欠零元的人迟报罚必然是零元。
- 不管身份类别,一律按「收到通知 90 天」算异议截止日。 识别方法:先确认是不是个人或 graduated rate estate,是的话套「取较晚者」,只有公司与其他情形才是纯 90 天。
- 把规定利率写死成某个百分比。 识别方法:正文里出现具体利率数字,先看有没有标注是哪一季度、有没有说明它按季度会变;产物里只应该出现机制描述加占位符。
- 看到「CRA 代为报税」就当成已经在实行的服务。 识别方法:先查这项措施有没有写进某个法案,法案有没有御准;到本页核实日,答案是「写进 C-31,未御准」,只能称「已宣布」。
- 以为改了 My Account 的通讯设置立刻能收到纸质信件,或反过来以为默认还是信件。 识别方法:直接进账户查通讯方式设置,不要凭多年前的印象判断默认值。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| self-assessment | 自我评估制 | 纳税人自己算、自己报,CRA 事后核,日期是这套制度的执法触发点 |
| filing due date | 申报期限 | 提交报表的法定截止日;自雇者与一般个人不同 |
| balance-due date | 付款期限 | 欠税必须缴清的日期;几乎所有个人身份都统一是 4 月 30 日 |
| deceased taxpayer's final return | 逝者最终报表 | 申报期限=「原期限」与「死亡日后 6 个月」取晚者 |
| information return(T4/T5) | 信息申报表(滑单) | 雇主、发行人报给 CRA 与个人的收入信息;次年二月最后一天截止 |
| late-filing penalty | 迟报罚 | 5% + 每月 1%(首犯),基数是期限时未付的税,不是税款总额 |
| repeated failure to file | 重犯迟报 | 本年迟报并收到本年催报要求,且此前已对前三税年之一发生迟报罚款责任;10% + 每月 2%,封顶 50% |
| instalment | 分期预缴 | 按季预缴下一年的税,四个固定日期,门槛 $3,000(魁省 $1,800) |
| prescribed interest rate | 规定利率 | CRA 按季公布的利率,欠税=基准+4%,个人退息=基准+2% |
| notice of assessment (NOA) | 评税通知书 | CRA 核算报表后发出的结果通知;出具时效是服务标准非法定期限 |
| notice of reassessment (NOR) | 重新评税通知书 | 已评税报表被更改后重新发出的通知 |
| objection | 异议 | 对评税结果的正式书面不服;个人取「一年」与「90 天」较晚者 |
| extension of time | 延展申请 | 错过异议期限后的补救渠道;申请本身不得晚于原期限届满后一年 |
| graduated rate estate (GRE) | 分级税率遗产 | 特定条件下的遗产,异议期限与个人同为取较晚者 |
| benefit year | 福利年度 | 每年 7 月至次年 6 月,按上一税年报表重算 CCB、CGEB 等福利 |
| CRA My Account | CRA 个人账户 | 查看通知、调整设置、申请延展的在线入口 |
| online mail | 网上邮件 | CRA 账户内的通知默认送达方式,除非改回信件或从未留邮箱 |
| automatic tax filing | 代为报税 | Budget 2025 提出、写入 C-31 的措施;本页核实日尚未御准 |
| royal assent | 御准 | 法案成为法律的那一刻;未御准的措施只能写「已宣布」 |
| Tax Court of Canada | 加拿大税务法院 | 延展被拒后的复议渠道;须在拒绝通知发出后 90 天内申请 |
| speculation and vacancy tax | 投机与空置税 | BC 省级税种,物业业主 3 月 31 日前申报,与所得税日历各自独立 |
来源
法条(现行合订本,Act current to 2026-06-21):s.146(5) RRSP 供款抵扣窗口 · s.150(1) 申报期限四条· s.156.1(1) 分期预缴门槛(加拿大联邦法规库)· s.162(1)(2) 迟报罚· s.165(1) 异议期限(加拿大联邦法规库)· s.166.1 延展申请。
CRA 现行页面:T4 滑单发放与截止(CRA)· RRSP 供款截止日(CRA)· 分期预缴到期日(CRA)· 服务标准 2026-27(CRA)· CGEB 福利年度机制(CRA)· 评税通知送达方式(CRA)· 异议延展申请细则(CRA)· 规定利率 2026 Q4(CRA)。
立法进度:Budget 2025 代为报税措施(加拿大财政部)· Bill C-31 审议状态(Parliament of Canada、Parliament of Canada (LEGISi…,2026-09-13 复核)· C-31 一读第 51 条代报条件(Parliament of Canada)。CRA 现行页面补充:逝者申报与缴款期限(CRA)· 预填申报邀请条件(CRA)· 信托与代持信托申报常见问题(CRA)· NETFILE 现行传送窗口(CRA)。BC:投机与空置税申报要求(BC 省政府(1、2))。知识单元:。
配套练习与模考题:82