核实日期:2026-10-30|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(税阶与基本个人金额每年指数化;本页所引知识单元的台账复核日为 2026-11-30)。 数值指向加拿大税务局 (Canada Revenue Agency, CRA) 现行税阶表与萨斯喀彻温省财政厅公布参数。本页所引各档只作用于本段应税所得,不按单一体制乘算整份收入。
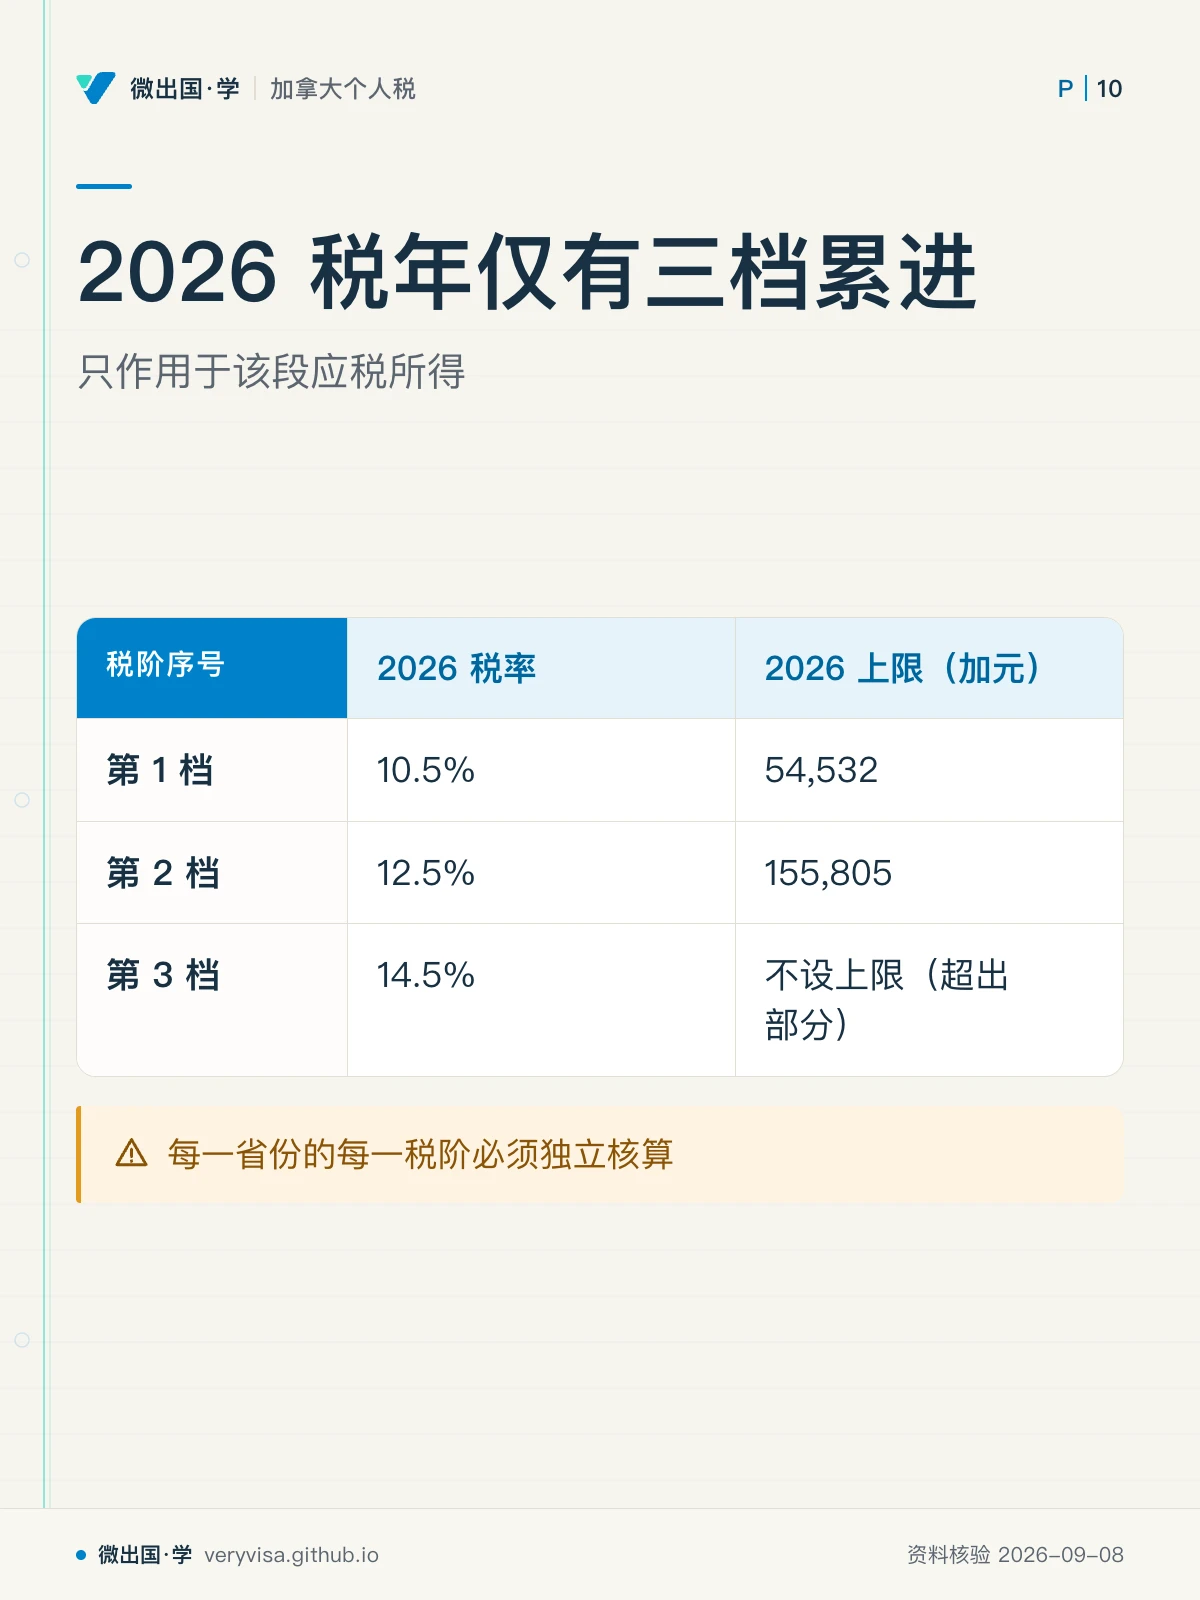
在加拿大十三个省和地区中,萨斯喀彻温省(Saskatchewan,简称 SK)的个人所得税税阶架构具有高度独特的辨识度:它是除保留单一扁平税或简单两档的极少数特例外,全国税阶数量最精简、梯级跨度最宽广的省份之一——2026 税年仅有三档累进,边际税率分别为 10.5%、12.5% 与 14.5%。同时,萨斯喀彻温拥有位居全国第一梯队的全年最高基本个人金额(Basic Personal Amount, BPA),2026 税年官方核定为 20,381 加元。
然而,这种「架构精简、门槛宽厚」的表面特征,往往在实际税务规划和申报实务中诱发三种极高频的系统性误判。第一,把「只有三档、顶档 14.5%」误当作「低税负平原」,忽视了联邦五档累进的叠加效应。萨省省税顶档虽然止步于 14.5%,但联邦税从第 2 税阶 20.5%、第 3 税阶 26%、第 4 税阶 29%一路爬升至第 5 税阶 33%,两级税率错位咬合,使得高收入段的综合边际税率迅速攀升至 47.5%。第二,把 20,381 加元的最高基本个人金额误当作免税申报门槛或直接现金减免。BPA 必须乘以最低档税率 10.5% 折算为非退还抵免额(Non-refundable tax credit),且年中移民或离境的部分年居民,要按当年在加拿大居住的天数折算。第三,在跨税年纵向比较或跨省横向比较时,把不同省份的同行数据强行对齐。例如阿尔伯塔在 2025 年新增 8% 阶梯变为六档、爱德华王子岛在 2026 年重构成六档,各省序号完全错位,萨省的三档绝不可与他省的所谓「前三档」直接等同。
想检验自己,可以做本板块的练习题(共 34 道):按主题练习。
一、制度设计与底层逻辑:最简三档梯子与联邦税基的嵌套关系
1.1 征税协议体制下的税基依附与自主空间
萨斯喀彻温省自 1962 年起即与联邦政府签署《征税协议》(Tax Collection Agreement)。根据该协议,萨省放弃自设庞大省属税务征收机构,全部个人所得税报表由加拿大税务局(CRA)统一受理、统一审核、统一下发评税通知书(Notice of Assessment)。在法律与操作层面上,这种制度安排确立了省税对联邦税基的绝对寄生性:
- 税基不可变动:萨省必须完全接受联邦《所得税法》(Income Tax Act, ITA)对「净所得」(Net Income, Line 23600)与「应税所得」(Taxable Income, Line 26000)的法定裁量。萨省不能自行定义何为应税收入,不能私自调整资本利得的纳入率(Inclusion Rate),亦不得更改 RRSP、TFSA 或 FHSA 的法定供款上限。
- 表单归口分明:萨省的税阶换算与省级非退还抵免在 Form SK428《萨斯喀彻温税》(Saskatchewan Tax) 上完成;积极家庭福利 (active families benefit)、2025 年新增的生育治疗抵免等可退还项目,另走 Form SK479《萨斯喀彻温抵免》(Saskatchewan Credit)。萨省低收入抵免 (Saskatchewan low-income tax credit) 不用填表,由 CRA 按报税资料判定,随联邦 GST/HST 抵免按季发放。
- 税率与抵免完全自主:萨省在税基之后享有完整的立法主权,包括设定税阶起止门槛、确定各档边际税率、制定基本个人金额及各项省级专属非退还抵免(如研究生保留计划抵免 Graduate Retention Program、2025 年新增的家庭装修抵免等)。
1.2 为什么萨省坚持三档,拒绝复杂的附加税与碎化税阶
在加拿大各省所得税改革的浪潮中,出现了三种典型流派:以安大略省为代表的「多档税率加双层附加税(Surtax)」模式,计算繁琐且实质税率隐蔽;以纽芬兰与拉布拉多为代表的「档位极度细分(八档)、顶档门槛极高(超过 114 万)」模式;以及以萨省为代表的「极简大跨度三档」模式。
萨斯喀彻温省长期维持 10.5%、12.5% 与 14.5% 的三档格局。这种设计的经济逻辑在于: - 第一档极宽:2026 税年第 1 档上限达到 54,532 加元,比 2024 年的 52,057 加元与 2025 年的 53,463 加元持续按指数化上调。这意味着绝大多数入门级全职雇员的全部收入均完整落在 10.5% 的初始税阶之内。 - 第二档平缓延伸至中产高段:第 2 档上限 2026 税年为 155,805 加元,相比 2024 年的 148,734 加元和 2025 年的 152,750 加元逐年平稳扩展。年薪在 54,532 至 155,805 加元之间的逾十万加元中产所得,仅按 12.5% 征收,税率爬升仅有 2 个百分点,极大地减少了纳税人在薪资微调时遭遇的税阶跳跃痛感。 - 顶档门槛相对温和但税率克制:超过 155,805 加元即进入第 3 档顶档 14.5%。与魁北克的 25.75%、纽芬兰的 21.8% 或新斯科舍的 21% 相比,萨省 14.5% 的顶档税率在全加处于较低水平,形成了对专业技术人才、农场主与工商业主的竞争优势。
1.3 联邦五档与萨省三档的「咬合结构」:综合边际税率全景
纳税人的钱包承担的是联邦税与省税的合力。将联邦 2026 税年的五档普通所得税率(15%、20.5%、26%、29%、33%)与萨省三档税阶并排拼接,可以揭示真实的综合边际税负结构:
| 综合应税所得区间(2026 测算) | 联邦边际税率 | 萨省边际税率 | 综合边际税率 | 核心特征与税阶归属 |
|---|---|---|---|---|
| $0 ~ $20,381 | 14.0% | 10.5% | 24.5%(被双方 BPA 覆盖) | 萨省最高 BPA $20,381,有效省税基本为零 |
| $20,381 ~ $54,532 | 14.0% | 10.5% | 24.50% | 萨省第 1 档(限额 $54,532)与联邦第 1 档重叠 |
| $54,532 ~ $58,523 | 14.0% | 12.5% | 26.50% | 萨省已跳入第 2 档,联邦仍停留在第 1 档 |
| $58,523 ~ $117,045 | 20.5% | 12.5% | 33.00% | 联邦跳入第 2 档 20.5%,萨省维持第 2 档 12.5% |
| $117,045 ~ $155,805 | 26.0% | 12.5% | 38.50% | 联邦跳入第 3 档 26.0%,萨省仍在第 2 档 |
| $155,805 ~ $181,440 | 26.0% | 14.5% | 40.50% | 萨省跳入顶档 14.5%,联邦仍在第 3 档 |
| $181,440 ~ $258,482 | 29.0% | 14.5% | 43.50% | 联邦跳入第 4 档 29.0%,萨省顶档 14.5% |
| 超过 $258,482 | 33.0% | 14.5% | 47.50% | 联邦第 5 税阶顶档 33.0% 与萨省顶档 14.5% 最终咬合 |
从上表清晰可见,萨省纳税人的综合税率爬坡呈现「阶梯式平缓上升」态势,最高综合税率为 47.50%。在多数省份综合顶档税率突破 50%(如安省 53.53%、魁省 53.31%、卑诗 53.50%)的背景下,萨斯喀彻温保持在 50% 心理关口之下。
二、2026 税年现行规则与核心数字台账
核实日期:2026-10-30。下列数据源自 CRA 个人税阶与抵免参数(CRA 现行年、CRA 前一年度、CRA 历史档案及 CRA 省级参数汇总),历史年度为当年生效值。
2.1 萨斯喀彻温省税三档历年演进
萨省各档税率连续三年保持稳定,变动仅为因通胀指数化而上移的门槛线:
| 税阶序号 | 2024 税率 | 2024 上限(加元) | 2025 税率 | 2025 上限(加元) | 2026 税率 | 2026 上限(加元) | 法定生效状态与规则说明 |
|---|---|---|---|---|---|---|---|
| 第 1 档 | 10.5% | 52,057 | 10.5% | 53,463 | 10.5% | 54,532 | 现行生效;只作用于该段应税所得 |
| 第 2 档 | 12.5% | 148,734 | 12.5% | 152,750 | 12.5% | 155,805 | 现行生效;只作用于该段应税所得 |
| 第 3 档 | 14.5% | 不设上限(超出部分) | 14.5% | 不设上限 | 14.5% | 不设上限 | 现行生效;顶档边际税率 |
✕
严禁同行跨省错配:萨省只有三档,且第 1 档上限超过 5.4 万加元;切勿把阿尔伯塔 2025 年新设的 8% 档(上限约 6 万)或安省 5.05% 档(上限约 5.3 万)在表格行次上与萨省混为一谈。每一省份的每一税阶必须独立核算。
2.2 基本个人金额(BPA):高额基数与非退还转换
2026 税年萨斯喀彻温省最高基本个人金额为 20,381 加元(CRA)。 1. 抵免折算机制:BPA 本身不能直接从应纳税额中扣减,必须乘以萨省最低档边际税率 10.5%: 省级 BPA 抵免额 = 20,381 × 10.5% = 2,140.01 加元 2. 非退还属性:该项 2,140.01 加元的税额抵免只能将计算出的萨省基本税抵减至零,不能产生负数退税,亦不能结转至下一年使用。 3. 部分年折算限制:若纳税人在 2026 税年中途移民加拿大或永久离境成为非税务居民,20,381 加元的基数必须按照 2026 年度在加拿大的居住天数占 365 天的比例进行分摊,不能全额扣减。
2.3 联邦五档对应税率基准
在 SK428 计算中,纳税人的省税最终与联邦税汇流。联邦最低档 2025 年 7 月 1 日起由 15% 降到 14%(2025 税年全年按 14.5% 计),2026 税年全年 14%;其余四档 2024 至 2026 未变。2026 税年基准为: - 联邦第 1 税阶税率:14.0% - 联邦第 2 税阶税率:20.5% - 联邦第 3 税阶税率:26.0% - 联邦第 4 税阶税率:29.0% - 联邦第 5 税阶税率:33.0%(高收入调节顶档)
三、实务操作全流程:在 Form SK428 上完成完整测算
在每年的 T1 General 申报包中,萨省居民的省级税额计算需依照以下标准化步骤推进:
flowchart TD
    A["联邦 T1 第 26000 行应税所得 (Taxable Income)"] --> B["转入 Form SK428 第 1 行"]
    B --> C{"收入切段分级计算省税"}
    C -->|"≤ $54,532 部分"| D["乘以 10.5%"]
    C -->|"$54,532 ~ $155,805 部分"| E["乘以 12.5%"]
    C -->|"> $155,805 部分"| F["乘以 14.5%"]
    D & E & F --> G["萨省分段税额累加 = 基本省税 (Basic SK Tax)"]
    G --> H["汇总省级非退还抵免 (SK Non-refundable Tax Credits)"]
    H --> I["BPA $20,381 + 配偶/受养人等 × 10.5%"]
    G & I --> J["基本省税 减 Provincial Credits"]
    J --> K{"是否存在余额?"}
    K -->|"是"| L["计入 T1 第 42800 行萨省净税额"]
    K -->|"否(小于等于 0)"| M["净省税记为 $0.00"]
3.1 步骤详解与实操要点
第一步:居住地法定确认 根据联邦《所得税法》,确定个人省税管辖权的关键时间节点是 税年 12 月 31 日。凡在 2026 年 12 月 31 日在萨省建立了主要居住联系(居所、配偶、受养人)的个人,2026 全年所有来源的全球所得一律适用萨省税率,无须按年中搬迁前后的月份将收入在各省之间强行切片。
第二步:税基誊录 直接将联邦主表 Line 26000 的 Taxable Income 金额填入 SK428 Part A 第一行。严禁在进入省表前擅自扣减注册账户投资损失或省级专项扣除。
第三步:三档累进逐段计征 假定纳税人 2026 税年应税所得为 100,000 加元: 1. 第一段($0 至 $54,532): 54,532 × 10.5% = 5,725.86 加元 2. 第二段($54,532 至 $100,000): (100,000 − 54,532) × 12.5% = 45,468 × 12.5% = 5,683.50 加元 3. 第三段(超出 $155,805 部分):本次为 0 元。 4. 基本萨省税额小计: 5,725.86 + 5,683.50 = 11,409.36 加元
第四步:省级非退还抵免清算 纳税人申报全年最高基本个人金额 20,381 加元,折算省级抵免为 2,140.01 加元。假设纳税人无其他抵免项,扣减后净萨省税额为: 11,409.36 − 2,140.01 = 9,269.35 加元。 该数值直接结转至联邦 T1 主表 Line 42800(Provincial or territorial tax)。
四、跨省经营、薪酬扣缴与美加跨境税务联动
4.1 跨省双重经营与 Form T2203 分摊规则
对于单纯的受雇员工,12 月 31 日的居住地决定一切。但对于在萨省拥有农场、独资企业、合伙企业,且在邻省(如阿尔伯塔或曼尼托巴)同时设立了常设机构(Permanent Establishment)的纳税人,则必须启用 Form T2203《在不止一个省或地区有业务的个人所得税与分摊计算》(Provincial and Territorial Taxes for Multiple Jurisdictions): - 营业收入与薪酬双重权重分摊:净营业利润不能仅按业主居住地全额归入萨省,而必须按照在萨省与其他省份常设机构所实现的营业收入比例与发放工资比例进行加权平均分摊。 - 分摊后分别适用该省税表:分摊归属于萨省的经营利润,进入萨省三档税阶核算;分摊归属于阿尔伯塔的利润,则调取阿尔伯塔六档税阶核算。这杜绝了将萨省 10.5% 初始税率滥用于全境业务的避税漏洞。
4.2 雇主工资单代扣代缴(TD1SK)与年度终了申报的差异
企业雇主在每月发放薪酬时,必须依据员工填报的 Form TD1SK《萨斯喀彻温个人免税额申报表》 及 CRA 发布的《工资扣缴公式》(Payroll Deductions Formulas)扣缴省税。 - 扣缴公式采用年化简化算法:雇主软件会将当期薪资年化后套用 10.5%、12.5% 与 14.5% 税率,但当期奖金、加班费波动可能导致年化区间出现阶梯性跃升。 - TD1SK 上的金额仅供扣缴使用:工资单上的扣缴数字只是预交税款,最终实际省税负担必须且只能以 2027 年春季提交的 SK428 评税结果为准。若雇主年内未足额调整指数化门槛,差额将通过 T1 报税时的多退少补完成最终清算。
4.3 美国税务居民在萨省的 Form 1040 外国税收抵免(FTC)衔接
居住在萨斯喀彻温省的美国公民或绿卡持有者(US Persons),负有美加双重纳税义务: 1. 萨省税属于合格可抵免外国所得税:根据《美国国内税收法典》(IRC)§901 和 §904,纳税人向 CRA 实际缴纳的萨省所得税(SK428 终局评税额)与加拿大联邦所得税一道,均属于可抵免的外国所得税,按收入类别(General Category 或 Passive Category)纳入 IRS Form 1116(Foreign Tax Credit),抵免额受 §904 限额约束,不是全额照抵。 2. 社保供款不得作为所得税抵扣:在萨省缴纳的 CPP(加拿大养老金)和 EI(就业保险)保费属于社会保障强制供款,不得混入 Form 1116 申报为所得税抵免。 3. 农地与不动产处置:住在萨省的美国公民出售萨省农地或不动产,加拿大(联邦与萨省)按居民身份征税,美国按公民身份照样把资本利得计入 1040 Schedule D;这笔利得属加拿大来源,美国一侧用 Form 1116 抵免已付的加拿大税,避免双重征税。
五、历史沿革与演进特征:门槛指数化与跨省税制比较
5.1 2024–2026 税阶指数化历史归因
萨省税制的一大特点是指数化调整机制的稳定执行。回顾三年演变: - 第 1 档门槛:从 2024 年的 52,057 加元,升至 2025 年的 53,463 加元,再到 2026 年的 54,532 加元,三年累计上调近 2,500 加元,有效遏制了通胀带来的「税阶爬升」(Bracket Creep)现象。 - 第 2 档门槛:从 2024 年的 148,734 加元,升至 2025 年的 152,750 加元,最终达到 2026 年的 155,805 加元,累计上调超过 7,000 加元。 - 各档税率纹丝不动:10.5%、12.5% 与 14.5% 的梯级设置保持了长期的立法确定性,为省内工商业与家庭规划提供了清晰的长期预期。
5.2 与邻近草原省份及中东部大省的比较认知
| 比较维度 | 萨斯喀彻温 (SK) | 阿尔伯塔 (AB) | 安大略 (ON) | 卑诗 (BC) |
|---|---|---|---|---|
| 税阶档数 | 3 档(最简) | 6 档(2025新增8%档) | 5 档(加双层 Surtax) | 7 档 |
| 最低边际税率 | 10.5% | 8.0% | 5.05%(名义) | 5.60%(2026上调) |
| 最高边际税率 | 14.5% | 15.0% | 13.16%(综合达20.53%) | 20.50% |
| 2026 最高 BPA | $20,381(全国前列) | $22,769 | $12,989 | $13,216 |
| 附加税 (Surtax) | 无 | 无 | 有(最高达 56%) | 无 |
通过该横向对照可知,萨省的税制哲学是:不玩附加税的花招,档位不切零碎;初始边际税率虽看似高于安省的 5.05% 或 BC 的 5.60%,但依托高达 20,381 加元的免税基本盘,以及第二档极宽的 12.5% 缓坡,为中坚工薪阶层和农业经营者构筑了扎实的实际税负屏障。
六、申报警示与常见高频错误
- 误将 20,381 BPA 当作直接现金免税扣除:在 SK428 上必须经由 10.5% 折算。漏算或误填至应税所得扣除行(Line 23200 等),将导致评税错误并产生补税滞纳金。
- 误将萨省三档税率直接套用于非居民部分所得:非税务居民在萨省取得的非受雇利息、股息收益,属于 Part XIII 预扣税范畴(法定税率通常为 25%,可依税收协定降低),不进入 SK428 三档所得税核算。
- 农场家庭收入分拆不合规:萨省农户众多,将农业经营收入随意分拆给未成年子女或未实际提供实质劳动的配偶,会直接撞上联邦 TOSI(Specified Income 割喉税规则),该部分收入将被强制课以最高边际税率(联邦 33% + 萨省 14.5% = 47.5%),丧失一切低档优惠。
延伸阅读
论坛全文:萨省2026报税:基本个人额20,381加元,三档省税怎样算
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
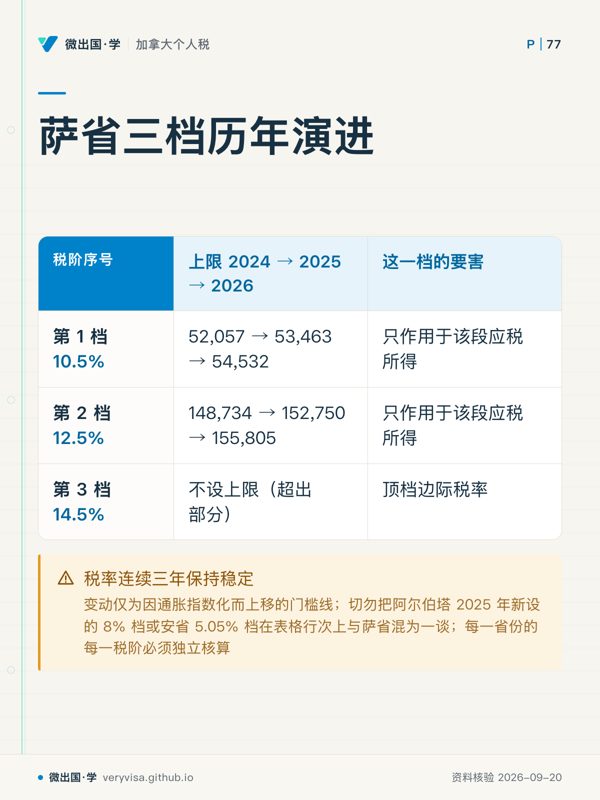
- 先看先看最下方那一行,判断最高一档怎样延伸。
- 易漏不要拿其他省份的表格位置来对应;这里比较的是同一省份的门槛变化。
- 下一步去练习,换一笔应税所得做逐档核算。
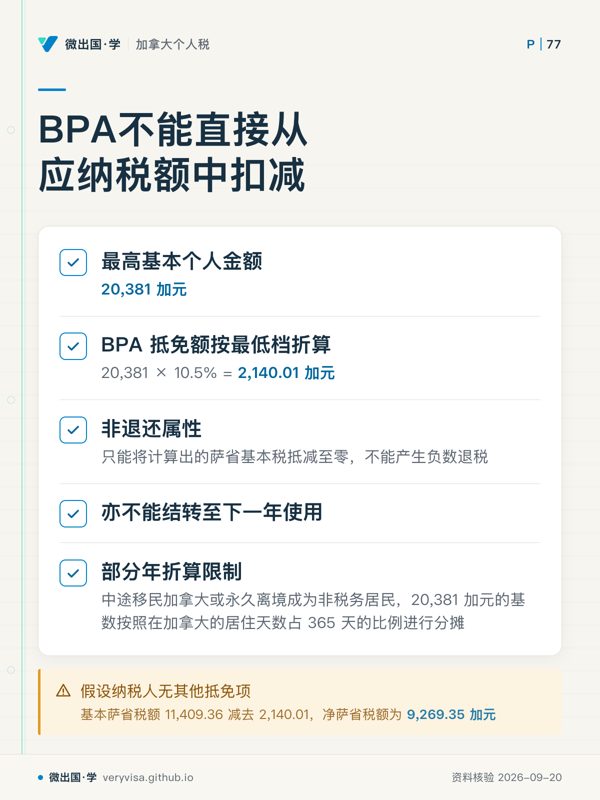
- 先看先看公式那一格,区分基数与真正减少的税额。
- 易漏居住期间不满全年时,先核对是否落入正本列出的两类身份变化。
- 下一步去练习,分别算全年与部分年两种情形。
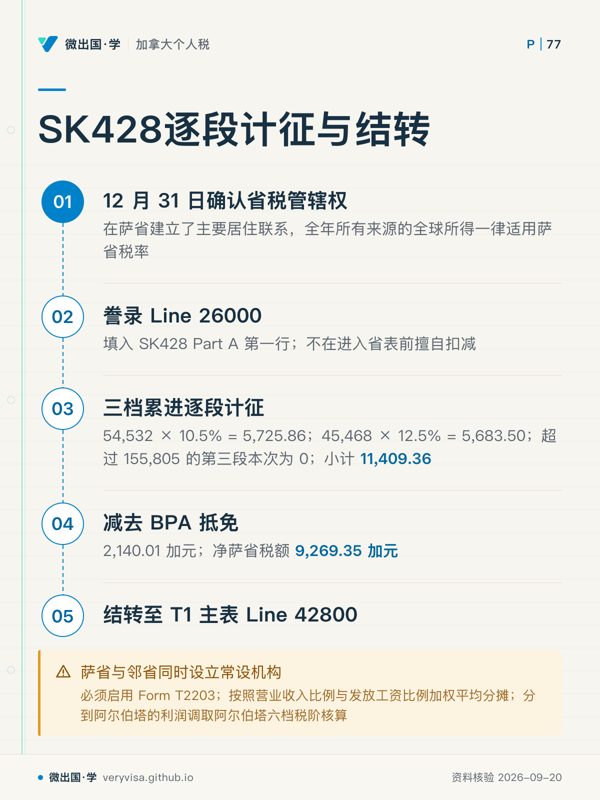
- 先看先盯中间的逐段计算,最容易误把整笔收入套一个比例。
- 易漏员工规则不能直接套到跨省业务;经营活动进入多地时,要先识别是否有常设机构。
- 下一步去练习,把自己的 Line 26000 沿同一路径重算一次。