核实日期:2026-09-05|本页口径:2026 税年(2027 年 2–4 月申报)。本页多个数字逐年指数化,下次复核 2027-01-31。年度数字总表另见 kb-02-numbers-2026,本页只保留讲透机制所必需的数字。
医疗费用与慈善捐赠,是 T1 报表第五步里排在最后两位的非退还抵免(line 33099/33199 与 line 34900),也是全表里计算规则最反直觉的两格。它们不是「花了多少填多少」:医疗费要先扣掉一个门槛,门槛按「取小」而不是「取大」;捐赠不是单一税率,而是分段计算,且第一段费率会跟着联邦最低税阶一起变。这一页写给三种人:想把自家医疗费和捐赠报对的普通纳税人、准备做报税实务的学员、想弄清 2026 税年降税之后这两格怎么变的读者。读完你应能做到:给一家人的医疗费选出报得最多的 12 个月窗口、算出高收入者的医疗费门槛为什么不是简单的 3%、判断一笔捐赠该按现金还是按证券捐。
一、制度设计与底层逻辑
1.1 为什么医疗费和捐赠都走抵免,而不是扣除
按本课总纲的分类(见 ca-core-08-nonrefundable-credits),扣除作用在算收入那一步、抵免作用在算税那一步,前者随边际税率走、后者对所有人一视同仁。医疗费和慈善捐赠被设计成抵免,隐含的立法判断是:这两类支出不是「谋生成本」,是纳税人扣完基本生活开支之后,用剩余的钱做的选择——花在健康上,或捐出去。政府不想让高收入者因此天然享受更大的好处(那是扣除的效果),所以统一按抵免率折算。
但这条设计遇到了两个现实问题,是本页两条主线的由来。医疗费的问题是:健康支出的必要性因人而异,全额抵免会显得对轻症患者过于慷慨,于是立法者设了一道「门槛」——只有超过门槛的部分才算抵免。慈善捐赠的问题正相反:政府想鼓励大额捐赠(它替代了政府本该承担的公共支出),但抵免率如果始终等于最低税阶率,对高收入者的吸引力不够,于是立法者把捐赠拆成三段,前段用最低税阶率、后段挂钩到最高税阶率,段位越高鼓励力度越大。一个设门槛压低给付,一个分段拉高给付,方向正好相反——这是理解这两格最关键的一句话。
1.2 「取小」与「适当百分比」:两个法定术语撑起整套机制
医疗费门槛的公式写在 ITA s.118.2(1):可申报金额 = 全部合格医疗费 − 「净收入的 3%」与「当年法定封顶值」两者中较小的那个。这条「取小」规则给低收入者更松的门槛(3% 算出来的数很小),也给高收入者一个封顶。反过来记成「取大」,会让高收入客户的医疗抵免凭空消失——见第七节错报清单。
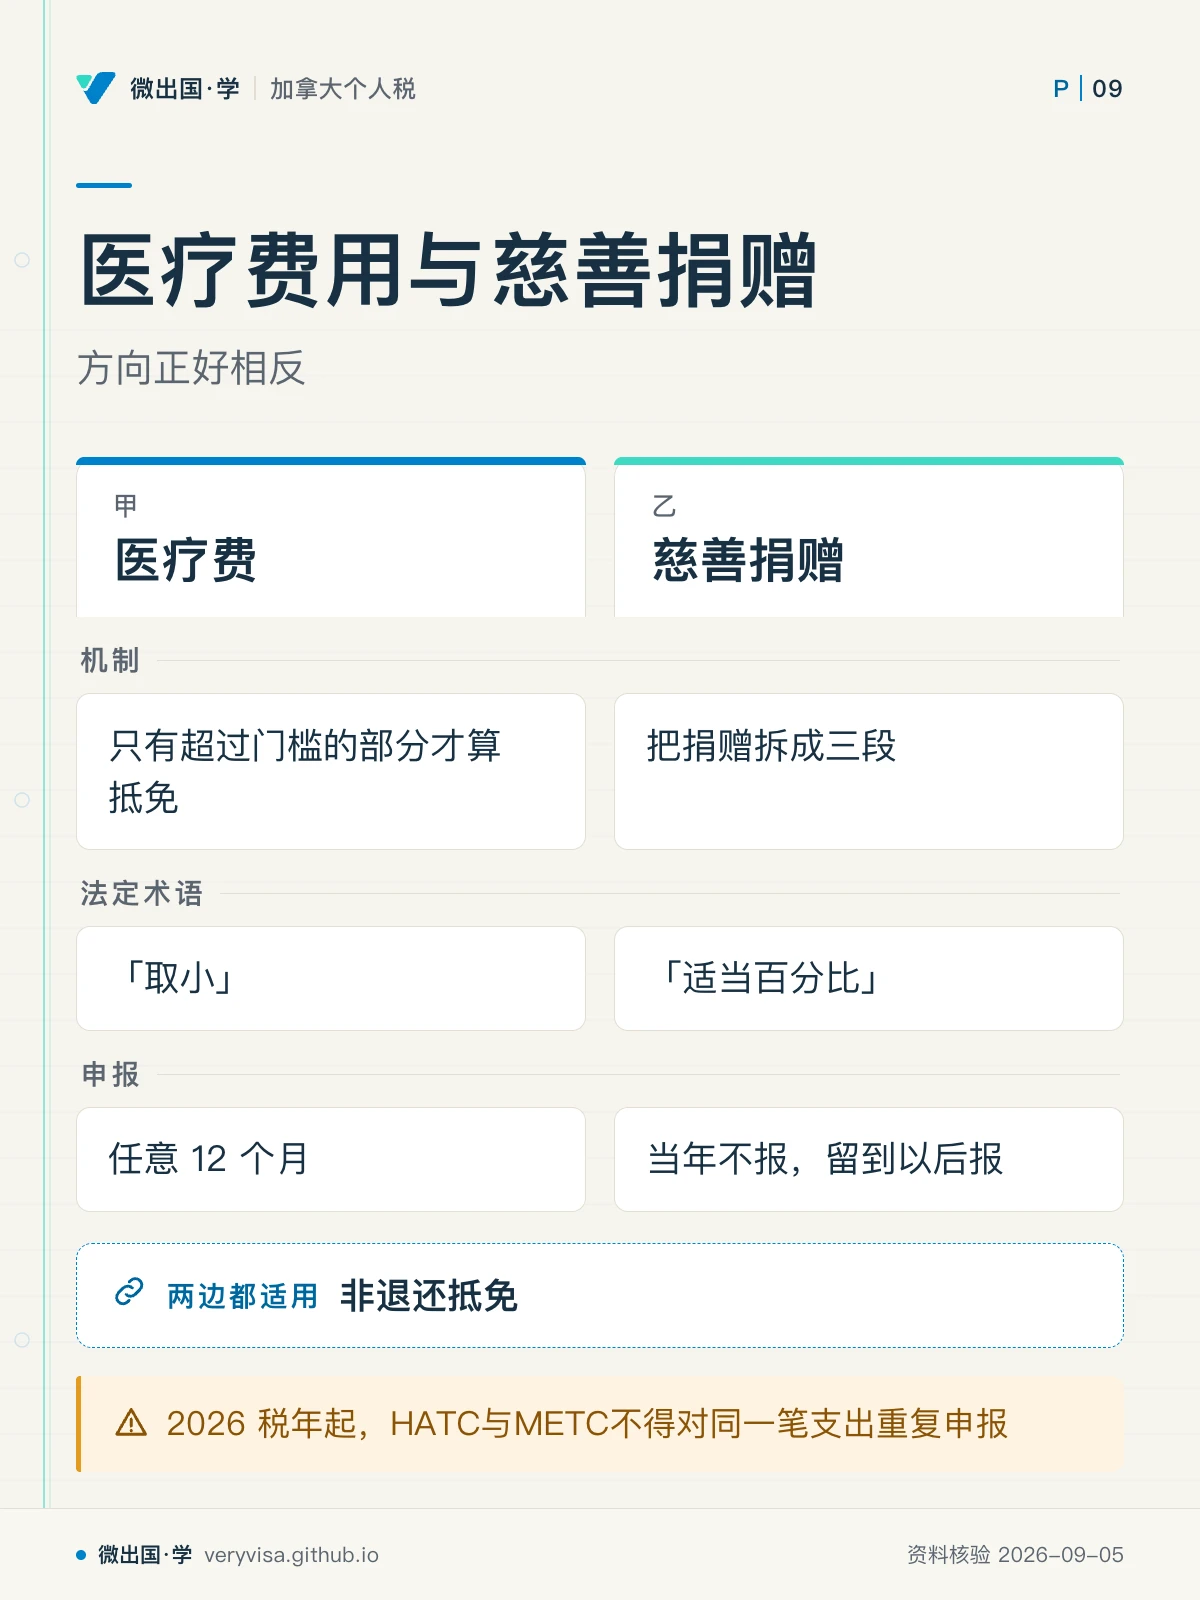
捐赠抵免的公式写在 s.118.1(3),形式是 A×B + C×D + E×F。关键在 A:条文写的是「该年度的适当百分比(appropriate percentage)」,而 s.248(1) 把这个词定义为「s.117(2) 该年度所列的最低百分比」(加拿大联邦法规库)。也就是说,捐赠前 $200 的抵免率不是独立公布的数字,它就是当年联邦最低税阶率。最低税阶率从 15%(2024)经 14.5%(2025 混合年)降到 14%(2026),捐赠抵免的第一段也就跟着降,无需任何一条单独的捐赠立法(加拿大联邦法规库(1、2))。公式里的 C 是「最高个人百分比」,等于当年最高税阶率 33%,只适用于捐赠额中落在 33% 税阶收入之上的部分;中间那一段固定按 E=29% 计算,是公式里唯一写死的数字。
ℹ️
全套非退还抵免里唯一分段计算的一项
基本个人金额、老年额、残障额……几乎所有非退还抵免都是「合格金额 × 单一适当百分比」;捐赠抵免是唯一例外,同一笔捐赠里不同的钱按不同税率折算——这正是「捐得越多、边际抵免率越高」只对大额捐赠者成立的原因。
1.3 两笔支出各自的法律后果
医疗费门槛判断结束后,剩下的部分才进入非退还抵免的固定顺序(s.118.92),两者都排在靠后位置——排在后面的抵免最容易因为前面已经把税抵成零而被浪费(见 ca-core-08-nonrefundable-credits)。慈善捐赠额度可以选择当年不报,留到未来五年内的某一年再报(一般捐赠)或十年(生态敏感土地捐赠),这是纳税人自己能操作的例外。医疗费用没有这项弹性——只能按「任意 12 个月期」挑选归集窗口,选好之后当年就得报,不能像捐赠额那样结转。
✕
虚报或重复申报的后果
医疗费凭证造假、重复申报已获理赔的部分,或把不合格支出硬算进医疗费,一经 CRA 抽查,不只是补税加利息,还可能被认定为「明知虚假陈述」而适用第三方民事罚款(s.163(2)),复评时效也会从三年延长到不受限制。捐赠收据造假处理更重:虚假收据可能导致慈善机构被吊销注册资格,纳税人同样补税加罚款。
二、2026 税年现行规则与数字
2.1 医疗费用抵免(METC):门槛、上限与它们各自的机制
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 净收入 3% 门槛的封顶值 | 2,759 元 | 2,834 元 | 2,890 元 | 已生效,年年指数化(CRA) |
| 门槛对应的净收入分界点 | 约 $91,967 | 约 $94,467 | 约 $96,333 | 由封顶值 ÷ 3% 反推,非官方直接公布值 |
| 退还性医疗费用补助(line 45200)上限 | 1,464 元 | 1,504 元 | 1,534 元 | 已生效(CRA(1、2)) |
| 补助的最低劳动收入门槛 | 4,275 元 | 4,390 元 | 4,478 元 | 已生效(CRA) |
| 补助的家庭净收入起扣点 | 32,419 元 | 33,294 元 | 33,960 元 | 已生效(CRA) |
净收入超过约 $96,333 的人,门槛一律锁定在 2,890 元(取小规则的封顶端生效);低于这个分界点的人,门槛就是净收入的 3%。这一分界点是本页自己用「封顶值 ÷ 3%」反推出来的,CRA 没有单独公布这个数,做法参见 kb-02-numbers-2026。
line 45200 退还性医疗费用补助是表里唯一「退还性」的一项——算到零不会停,多出来的部分真金白银退给你。它专为「劳动收入不高、医疗费或失能支持扣除又不低」的在职者设计,须同时满足两道门:劳动收入(含自雇净收入)达到最低门槛,且调整后家庭净收入低于归零点(CRA)。用 2025 年三个官方数字可反推出递减机制:起扣点 33,294 元、最高补助 1,504 元、归零点 $63,374——三者吻合「按超过起扣点部分的家庭净收入 5% 递减」($63,374 − 33,294 元 = $30,080;×5% = 1,504 元)。line 45200 逐行页至核实日仍标 2025 税年,用同一套逻辑换算 2026,归零点应在约 $64,640(33,960 元 + 1,534 元 ÷ 5%)——此为本页推导值,非官方逐字发布值。
⚠️
2026 税年起,家居无障碍改造与医疗费用不能对同一笔支出重复申报
此前一笔合格的无障碍改造支出可同时进 HATC 和 METC,从 2026 税年起这项双报已被取消(已随预算实施法生效),只影响 2026 及之后发生的支出。
2.2 慈善捐赠抵免:三段费率与它们各自的锚点
| 项目 | 2024 税年(考试口径) | 2025 税年(过渡年) | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 联邦最低段费率(前 $200) | 15% | 14.5%(混合率) | 14% | 已生效,随联邦最低税阶降税自动变动(加拿大联邦法规库(1、2)) |
| 联邦中间段费率(超 $200 部分) | 29% | 29% | 29% | 长青,公式里唯一写死的数字 |
| 联邦最高段费率(落在 33% 税阶之上的部分) | 33% | 33% | 33% | 长青,随最高个人百分比走 |
| BC 省最低段费率 | 5.06% | 5.06% | 5.6%(BC Budget 2026) | 已生效 |
| 年度上限(占净收入比例) | 75%(去世年份 100%) | 75%(去世年份 100%) | 75%(去世年份 100%) | 长青(CRA) |
| 结转年限 | 5 年(生态敏感土地 10 年) | 同 | 同 | 长青(CRA) |
✕
2.3 两条容易被混淆的相邻规则:政治捐款与在职证券捐赠
联邦政治捐款抵免(line 41000)与慈善捐赠抵免(line 34900)是两条完全独立的公式与额度,不能混用。政治捐款只认给注册联邦政党、注册选区协会、联邦候选人的捐款;公式是前段高比例、封顶后不再增加——2025 税年满 $1,275 即封顶在 $650,此后每加一元也不会多退(CRA)。两者互不冲抵,省级另有各自的政治捐款抵免(BC 为 75%/50%/33⅓% 三档、上限 $500,长青未变,BC 省政府、CRA)。
另一条容易被忽略的机制是:把已经升值的上市证券直接捐给注册慈善机构,产生的资本利得纳入率是零,不是通常的二分之一(CRA)。捐赠人依然按当日公允市值拿到全额捐赠收据,但账面利得完全不用交税;生态敏感土地捐赠享受同样待遇,结转年限延长到十年,须另填 T1170 表。直接捐证券,比先卖出再捐现金几乎总是更省税。
三、实务流程
3.1 医疗费用:从「任意 12 个月」到 line 33099/33199
第一步,选窗口。 报税人可自选一个「在报税年度内结束」的连续 12 个月区间来归集医疗费,不必是自然年的 1 到 12 月,只要这批费用没在上一年度申报过(CRA)。医疗支出集中在跨年之交时,选一个跨年窗口往往能把两段零散支出并成一笔总额,更容易冲过门槛。
第二步,判断谁的费用进哪一行。 line 33099 归集本人、配偶及双方不满 18 岁子女的医疗费;line 33199 归集其他受抚养人——18 岁以上子女、孙辈、父母、祖父母、兄弟姊妹、叔伯姑姨、侄甥(须是加拿大居民)。每个受抚养人在 line 33199 下单独计算一次「取小」门槛,不是共用一个门槛。
第三步,判断由谁申报。 CRA 的操作提示是:应由净收入较低的一方申报医疗费用(CRA)。门槛是净收入的 3%,收入越低门槛越低,同一笔医疗费报在收入较低一方名下,能扣的余额通常更大。
第四步,凭旅行门槛判断能加报什么。 单程达到 40 公里可加报公共交通或自驾费用;达到 80 公里可进一步加报住宿、餐饮和停车费,且允许境外就医(CRA)。里程与餐费可选「详细法」(留存收据)或「简化法」(按定额),同一趟行程只能二选一。
第五步,核对退还性补助(line 45200)。 劳动收入达到最低门槛且家庭净收入低于归零点时,同一笔已在 line 33200 申报过的医疗费,可再单独跑一遍工作表申领这项退还性补助——它与 METC 是两笔各自独立计算的抵免,不是二选一。
3.2 慈善捐赠:合格金额、对价扣减与结转
合格受赠人是前提。 只有捐给 CRA 注册慈善机构或其他合格受赠人(如注册新闻组织、境外合格大学)才能开出有效收据;捐给亲友个人、未注册团体或个人求助,不产生捐赠抵免——尤其容易在跨境家庭里被误解(见第六节案例)。
收到「对价」要先扣。 捐款换回晚宴、拍卖品之类回报时,收据只能开「捐款金额减对价公允市值」之后的「合格金额」,机制叫 split receipting。唯一豁免是「微量对价」:对价合计不超过 $75 或捐赠公允市值 10%(两者取较小),可忽略不减、全额开收据(CRA)。
当年不报,留到以后报。 一般捐赠额度可结转未来 5 个税年,生态敏感土地捐赠可结转 10 个税年(CRA)。配偶或同居伴侣之间可把捐赠额合并到一方名下申报,通常合并给净收入较高、更快触及 29%/33% 高段费率的一方更划算——与医疗费「报给收入低的一方」正好相反,因为两者的费率结构方向相反。
四、联邦之外:BC 省怎么走
BC 省的医疗费用抵免沿用联邦同一份合格清单和「3% 与省定封顶值取小」的机制,只是封顶值与省税率不同,在省表(BC428)对应行填报,不需要重新判断资格。
BC 省的慈善捐赠抵免结构与联邦一致——前 $200 按省最低税阶率、之后按省高段税率分段——2026 税年 BC 最低段费率已从 5.06% 升到 5.6%,同一条「适当百分比」定义链条换成省法。BC 另有联邦没有的农产品捐赠抵免(合资格捐赠额的 25%,可与普通慈善捐赠抵免叠加,须五年内主张),到期日已在 BC Budget 2026 被永久化——农户捐赠农产品给食物银行,这一项常被漏报。
BC 省级政治捐款抵免公式是 75%/50%/33⅓% 三档、上限 $500(BC 省政府、CRA),与联邦政治捐款抵免各自独立、互不冲抵,也都与慈善捐赠抵免分开计算。
五、历史变革
医疗费用抵免门槛「取小」的立法结构由来已久,考试口径与现行法在这一点上没有分歧——真正的变化在数字,而不在机制:封顶值逐年指数化,2026 税年 2,890 元 已是连续第四年上调。结构性变化落在两处:一是 2026 税年新加的「HATC 与 METC 不得对同一笔支出重复申报」,此前十几年这两项抵免一直可以叠加申领,是本轮最值得单独标注的口径切换;二是退还性医疗费用补助的归零点从考试口径年份的约 $57,000 一路推高到 2025 年的 $63,374,反映起扣点和上限每年都在小步指数化。
慈善捐赠抵免的分段结构(前段最低税阶率、后段挂钩最高税阶率)也没有变过,唯一的变化是数字:最低税阶率从 15%(考试口径的 2024 税年)经 2025 混合年的 14.5%,降到 2026 税年的 14%。这不是一条单独的「捐赠新规」,而是整个非退还抵免体系被降税牵动的连锁反应之一——这正是本页第一节强调「适当百分比」这个法定术语的原因:理解这个词的定义,就能推出这条规则永远不需要单独立法修订。
六、案例
案例一:本拿比的双职工家庭,选窗口 + 捐证券。 陈太太与陈先生(示例)2026 年陆续支付了牙科、验光和处方药费用,一大笔牙科账单发生在 2025 年 11 月,另一批发生在 2026 年 8 月。按自然年分别申报,两年各自都够不上门槛;但两人可选一个 2026 年 8 月结束的 12 个月窗口(2025 年 9 月至 2026 年 8 月,且这些费用未在其他税年申报),把两笔支出并成一笔总额一起报——这正是「任意 12 个月」条款的价值。两人净收入分别是 $52,000 与 $98,000,医疗费应报在陈太太名下(门槛更低)。同一年,陈先生打算把一笔账面利得 $30,000 的上市基金单位捐给本地医院基金会:直接捐证券而不是先卖出再捐现金,这笔利得纳入率为零,同时仍能拿到全额收据。
案例二:素里的自雇网约车司机,退还性补助 + 旅行门槛。 王先生(示例)2026 年净自雇收入 $18,000,家庭净收入合计 $38,000。他因慢性病定期往返 90 公里外的专科诊所,符合 80 公里门槛,除交通费还能加报住宿和餐饮;医疗与旅行支出扣完门槛后,还应核对 line 45200——他的劳动收入远超最低门槛、家庭净收入也低于归零点,同一笔医疗费可再单独跑一次退还性补助工作表,多拿一笔实打实的退款,而不是像多数非退还抵免那样只能抵到零为止。
案例三:列治文的新移民家庭,跨境捐款与政治捐款的混淆。 林先生一家 2026 年给国内父母寄了一笔钱补贴家用,同一年又给一位联邦候选人捐了 $300、给一家注册慈善机构捐了 $500。寄给父母的钱不产生任何抵免——不是捐给合格受赠人的礼物,是家庭赡养;给候选人的 $300 只能填 line 41000(高比例公式,封顶后不再增加);给慈善机构的 $500 只能填 line 34900(前 $200 按 14%、剩余 $300 按 29%)。三笔钱三种结果,混在一起报要么少抵、要么被打回。
七、常见错报与自查清单
- 把医疗费门槛记成「3% 与封顶值取大」——识别:门槛应是两者中较小的那个,净收入超过约 $96,333 的人一律按 2,890 元 封顶,而不是按更大的 3% 数值算。
- 一家人各自按自然年分别申报医疗费——识别:只要窗口在报税年度内结束、且没在上一年重复申报过,就可以选一个跨年区间归集,选错窗口会损失一大笔本可合并的支出。
- 把无障碍改造支出在 2026 税年同时报进 METC 和 HATC——识别:双报自 2026 税年起已被取消,同一笔支出只能二选一,继续按旧口径双报会被 CRA 调整并加计利息。
- 把捐给亲友个人或未注册团体的钱当慈善捐赠抵免申报——识别:只有捐给注册慈善机构或其他合格受赠人才能开出有效收据,家庭赡养、个人求助都不产生这项抵免。
- 误以为捐赠抵免和联邦政治捐款抵免可以互相替代或合并计算——识别:两者是两套独立公式,分别填在 line 34900 与 line 41000,捐给候选人或政党的钱永远不能算进慈善捐赠那一格。
- 忽略「先卖出再捐现金」比「直接捐证券」多交一道税——识别:直接捐出已升值的上市证券,资本利得纳入率为零;先卖出再捐现金,卖出那一步要先按二分之一纳入率交税。
术语双语表
| 英文 | 中文 | 一句机制 |
|---|---|---|
| medical expense tax credit (METC) | 医疗费用税收抵免 | 先扣「净收入 3% 与年度封顶值取小」的门槛 |
| any 12-month period | 任意 12 个月期 | 归集医疗费的窗口,只需在报税年度内结束且未重复申报 |
| refundable medical expense supplement | 退还性医疗费用补助 | line 45200,唯一退还性医疗类抵免,为低收入在职者设计 |
| home accessibility tax credit (HATC) | 家居无障碍改造抵免 | line 31285,2026 起不得与 METC 对同一笔支出重复申报 |
| appropriate percentage | 适当百分比 | 法定术语,等于当年最低税阶率,捐赠前 $200 用它 |
| highest individual percentage | 最高个人百分比 | 法定术语,等于当年最高税阶率,捐赠高收入段用它 |
| eligible amount of a gift | 捐赠合格金额 | 捐款额减去收到的对价公允市值后的余额 |
| split receipting | 对价扣减开票 | 捐款换回回报时,收据只能按合格金额开具 |
| de minimis rule | 微量豁免规则 | 对价合计不超过 $75 或捐赠市值 10%(取小)可忽略不减 |
| inclusion rate of zero (donated securities) | 捐赠证券零纳入率 | 直接捐上市证券,资本利得纳入率为零而非二分之一 |
| ecological gift | 生态敏感土地捐赠 | 与捐赠证券同享零纳入率,结转延长到 10 年 |
| carryforward (charitable donations) | 捐赠额结转 | 未用完的捐赠额度可留到未来 5 个税年内再报 |
| federal political contribution tax credit | 联邦政治捐款抵免 | line 41000,与慈善捐赠抵免各自独立、互不冲抵 |
| line 33099 | 本人/配偶/未成年子女医疗费 | 归集本人、配偶及不满 18 岁子女的医疗费 |
| line 33199 | 其他受抚养人医疗费 | 归集 18 岁以上子女、父母等,逐人单独算门槛 |
| line 34900 | 捐赠与礼品抵免 | 联邦捐赠抵免申报行,配偶间可合并申报 |
| qualified donee | 合格受赠人 | 只有捐给它才能开出有效收据,家庭赡养不算 |
| Form T1170 | 捐赠资本财产利得申报表 | 申报零纳入率的证券或生态敏感土地捐赠时须填 |
主要参考:CRA "Lines 33099 and 33199"(CRA)· Guide RC4065(CRA)· "Line 45200"(CRA)· "Federal political contributions"(CRA)· "Capital gains realized on gifts of certain capital property"(CRA)· "Split receipting"(CRA)· "How much you can claim — Donations and gifts"(CRA)· ITA s.118.1(3)/s.248(1)(加拿大联邦法规库(1、2))· "Indexation adjustment"(CRA)。