知识卡 · 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数 · 第 4 / 7 张
路线 › 知识卡 › 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数
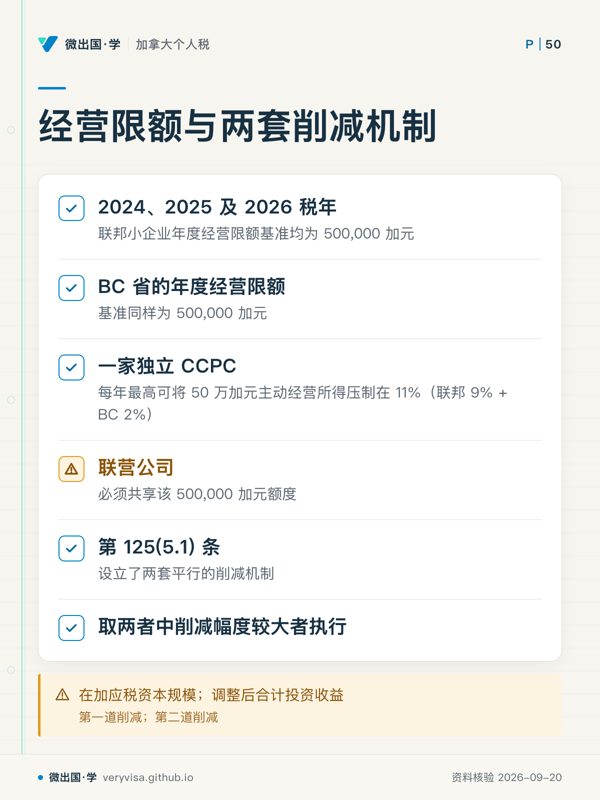
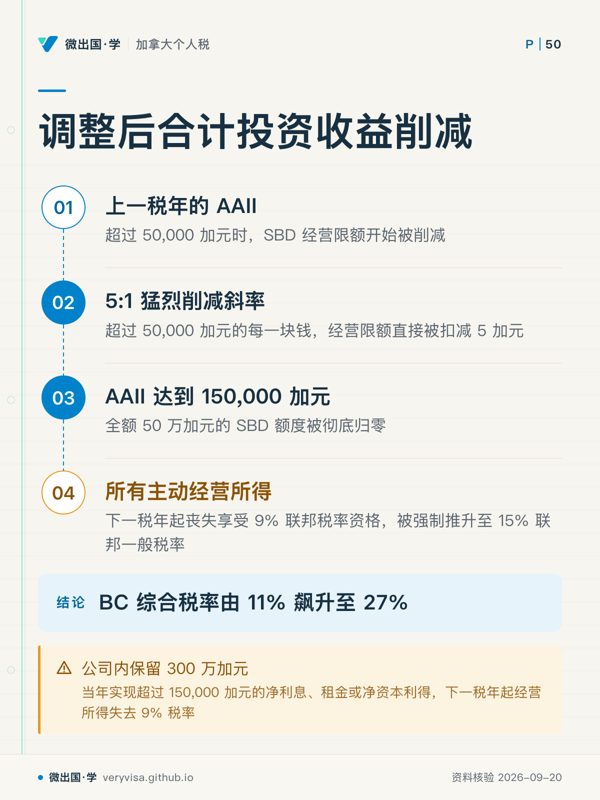
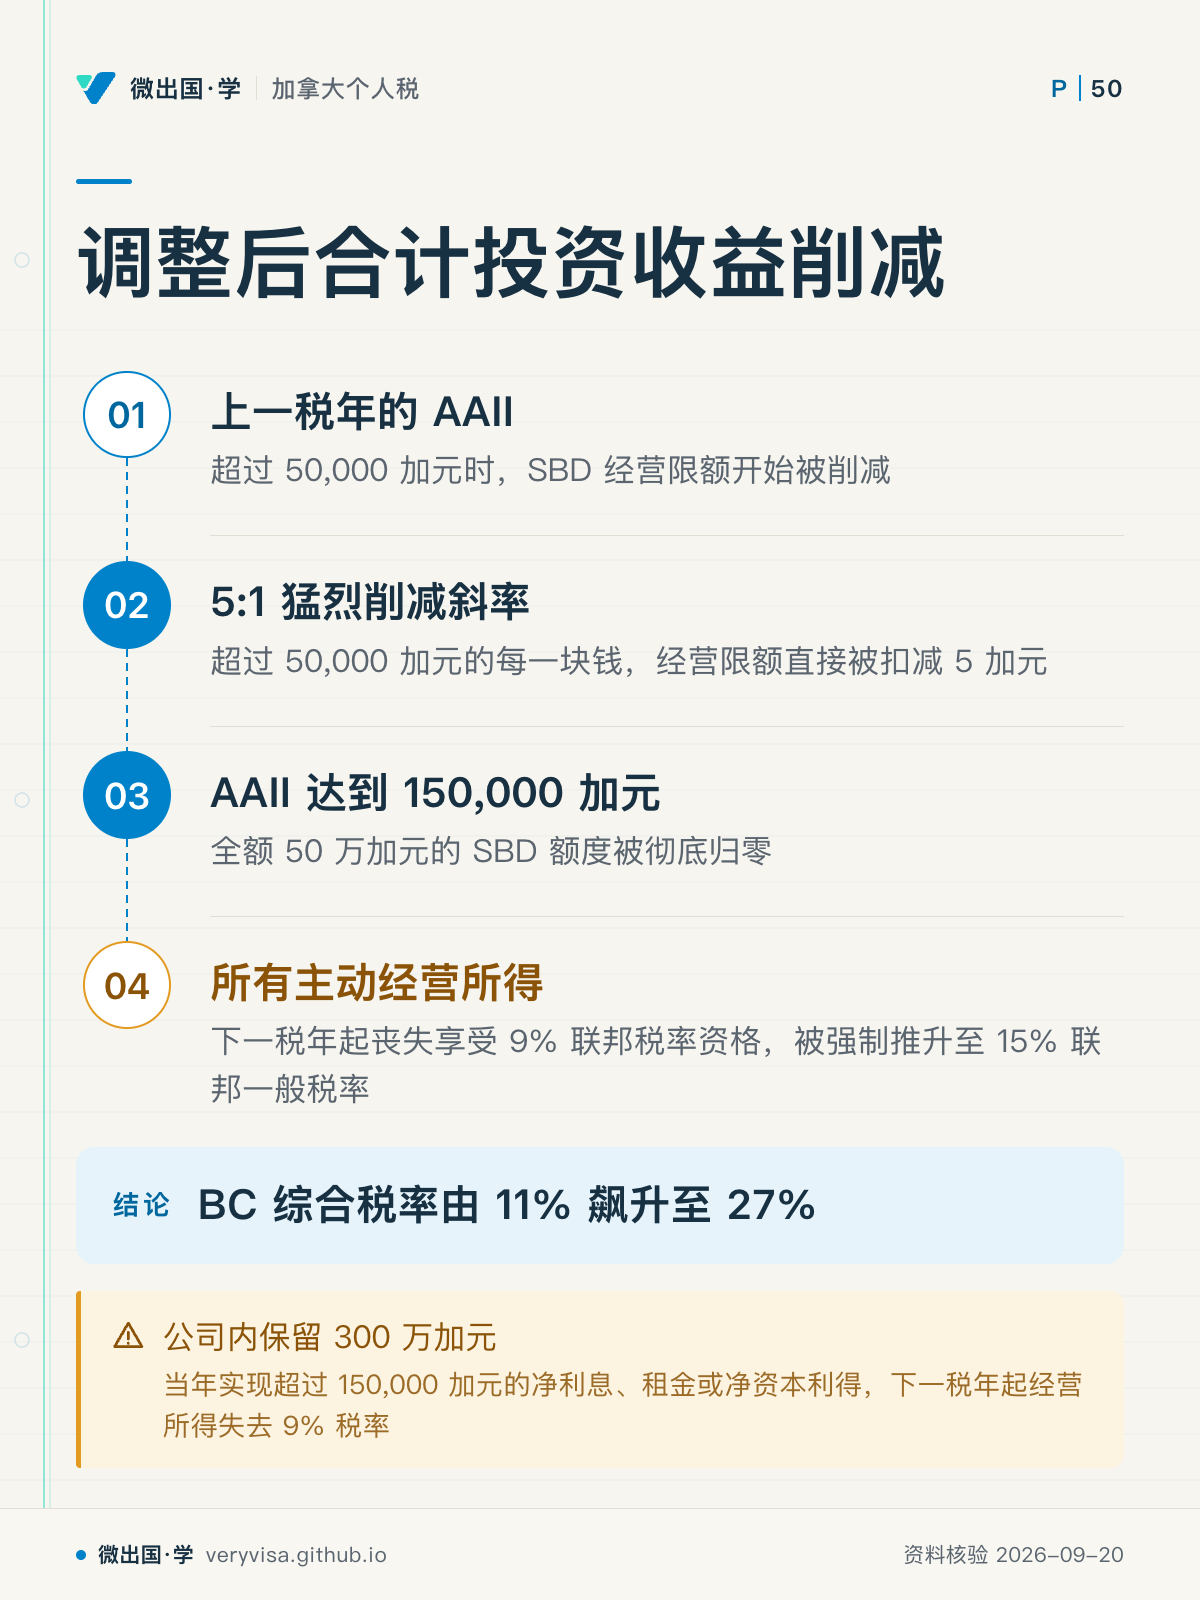
调整后合计投资收益削减
被动投资收益会直接压缩主动经营所得的优惠空间。
知识卡 · 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数 · 第 4 / 7 张
路线 › 知识卡 › 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数
被动投资收益会直接压缩主动经营所得的优惠空间。