核实日期:2026-10-30|现行口径:2026 税年(离境当年及非居民合规申报)|复核:2027-01-31(离境税担保门槛、T1161 申报限额与清税扣缴率均为现行法定基准)。 法条依据指向加拿大《所得税法》(Income Tax Act, RSC 1985, c. 1 (5th Supp.)) 第 116 条、第 120 条、第 128.1 条、第 212 条(Part XIII)与第 220 条;数值指向加拿大税务局 (Canada Revenue Agency, CRA) 现行指南与信息通报。
在加拿大个人税务实务中,永久迁出加拿大并切断主要居住联系(Residential Ties)的过程,绝非仅仅在离境当年的 T1 税表第一页勾选「离境日期」那么简单。从纳税人正式成为非税务居民的那一刻起,其税法身份发生根本性裂变:税制管辖由「对税法居民的全球收入无限征税」骤降为「对非居民的加拿大来源收入有限征税」。为了防止资本利得与应税财产随同纳税人肉身出境而永久流失,加拿大《所得税法》在纳税人离境前沿与成为非居民之后的跨境交易两端,布设了极为严苛的合规防线。
许多纳税人甚至经验不足的从业者,在面对离境与非居民涉税业务时常常酿成重大失误:有的误以为只有欠税才需要申报财产清册,忽视了 Form T1161 资产申报表的法定强制门槛;有的面对高额离境税视同处置收益束手无策,不知道如何利用 Form T1244 申请免息延期纳税与评估联邦担保;更有买家在承接非居民出售的加拿大不动产时,盲目套用 25% 的统一扣缴成见,完全不知道可折旧建筑必须适用 50% 扣缴率,最终因未履行代扣代缴法定义务而被税务局追索巨额赔偿。
下面按离境的先后顺序讲五件事:Form T1161 财产清册的 25,000 加元门槛与 10,000 加元单件个人使用财产界线;离境税延期纳税的路径,以及常规纳税人 16,500 加元与原魁省居民 13,777.50 加元两条联邦免担保线;Section 116 非居民卖不动产时,非折旧资本财产 25% 与可折旧建筑 50% 两档买方责任;非省内所得 48% 联邦附加税怎么按比例算;以及自愿披露计划(VDP)未提示与被提示两档的救济差异。
想检验自己,可以做本板块的练习题(共 38 道):按主题练习。
一、制度设计:从全球征税转向来源征税的离境关口
1.1 离境税的本质:拟制处置与纳税悬崖
根据加拿大《所得税法》第 128.1(4)(b) 条,当一名自然人终止其加拿大税务居民身份时,税法拟制该纳税人在离境前一刻(Immediately Before Ceasing to be Resident),以公允市场价值(Fair Market Value, FMV)出售了其名下几乎所有的财产,并在成为非居民那一刻以相同公允价值重新购入。这一拟制处置被称为离境税(Departure Tax)。
离境税并非一项全新的税种,而是对未实现资本利得(Unrealized Capital Gains)的加速清算。法定排除的只有四类:加拿大境内的不动产(注意不是范围更大的「应税加拿大财产」)、通过加拿大常设机构经营的营业财产、RRSP/RRIF/TFSA 等「排除权益」,以及短期居民入境前已持有的财产。合资格小企业股份不在排除之列。纳税人名下的非注册投资账户、海外股票、共同基金、私有企业股权(含合资格小企业股份)、数字加密资产乃至艺术品收藏等,全部必须按离境当天的市场公允价值视同卖出,并在离境当年的出境申报表(Emigrant Return)中计算应税资本利得。
1.2 信息披露与税款延期的平衡设计
为了防止离境纳税人隐匿海外资产或低估处置收益,CRA 设计了「信息申报」与「税额清算」分离的双轨抓手: - 即使某些资产属于免于视同处置的范围,只要满足特定价值标准,纳税人仍必须在独立的信息表上全量披露,以锁定其成为非居民时的资产基础; - 如果因拟制处置产生巨额资本利得税、但纳税人并未实际变现资产导致现金流短缺,税法第 220(4.5) 条允许纳税人向税务局申请提供担保以延期纳税,直到资产未来真正被出售时再行交税。
二、Form T1161 移民离境财产清单申报门槛与豁免规则
在离境当年的申报中,纳税人必须提交 Form T1161《离境者拥有的财产清单》(List of Properties by an Emigrant of Canada)(canada.ca(论坛解读))。该表属于纯粹的法定信息披露表(Information Return),其申报义务与纳税人是否产生应纳税额完全脱钩。
2.1 25,000 加元法定财产申报门槛
根据税法第 128.1(9) 条(「reportable property」定义在第 128.1(10) 条)与 CRA 现行规范,在 2026 税年,判定一名离境纳税人是否必须提交 Form T1161 的基准法则如下: - 合计市值门槛 25,000 加元:纳税人在离境当天所拥有的全部财产,在排除法定免除列报财产之后,若剩余财产的公平市场价值(FMV)合计超过 25,000 加元,则该纳税人必须强制填报并提交 Form T1161。 - 法定免除计算的财产包括: 1. 加拿大元现金及加元存款(外币现金与外币存款不在排除之列,要计入); 2. 注册退休储蓄计划(RRSP)、注册退休收入基金(RRIF)、免税储蓄账户(TFSA)等法定「排除权益」; 3. 离境前 120 个月内在加拿大居住不超过 60 个月的人,其入境前已持有(或入境后继承取得)且不属于应税加拿大财产的财产; 4. 单件市值低于 10,000 加元的个人使用财产(Personal-use Property)。 - 加拿大境内不动产不在排除之列:它免于视同处置,但要列进 T1161。 - 重大逾期罚款警告:Form T1161 的法定递交截止日与离境当年的 T1 税表报税截止日完全一致(通常为离境次年的 4 月 30 日)。若未按期申报,税法第 162(7) 条设立了严苛的迟报罚款:每天 25 加元,最低 100 加元,最高可达 2,500 加元。许多离境人员即使由于没有应纳税款未遭追缴税金,仅因遗漏提交 T1161 就会被处以顶格两千五百加元的法定罚款。
2.2 10,000 加元单件自用财产单独列明界线
在统计纳税人的自用动产(如家具、家用电器、日常衣物、私家乘用车辆、珠宝首饰、艺术收藏品等)时,表单设立了免于逐项细分的保护线: - 单件自用财产免列上界(严格低于 10,000 加元):任何单件公平市场价值严格低于 10,000 加元的个人自用财产,无需在 Form T1161 上逐项单独登记,也无需将其价值计入 25,000 加元的强制申报门槛测算中。 - 必须逐项申报的情形:一旦某一件个人自用财产(例如一辆豪华轿车、一块名贵腕表或一幅名家字画)在离境当天的公平市场价值达到或超过 10,000 加元,纳税人就必须在 T1161 表的相应类目中,单独逐项列明该资产的具体描述、获取日期以及离境当天的市场公允价值,并将其全额计入 25,000 加元的总资产池进行门槛比对。
三、离境税延期缴纳与联邦担保要求(Form T1244)
对于因拟制处置股票、基金或企业股权而产生大额税单的纳税人,加拿大《所得税法》第 220(4.5) 条提供了合法的延期缴纳机制。纳税人通过提交 Form T1244《个人选择延期缴纳离境税》(Election to Defer the Payment of Tax on Deemed Disposition of Property),可向税务局申请推迟缴纳这部分离境税(canada.ca(论坛解读))。
3.1 延期纳税的基本原则:免息与担保
经 CRA 批准的离境税延期,属于免息延期(Interest-free Deferral)。在纳税人未来实际处置该资产、或者纳税人身故之前,延期的税额不计利息。然而,延期纳税的前提是纳税人必须向 CRA 提供足额、合资格的资产担保(Security),如加拿大金融机构开具的不可撤销信用证(Letter of Credit)、加拿大境内的不动产抵押或认可的股票资产质押。
3.2 联邦免担保法定豁免安全线:16,500 加元与 13,777.50 加元
为了降低普通中产家庭的合规成本,CRA 设立了一条小额税款免除提供担保的法定安全线: 1. 常规纳税人联邦担保门槛 16,500 加元:在 2026 税年,如果纳税人因视同处置财产所产生的联邦离境税净应纳税额不超过 16,500 加元,纳税人可以直接申请延期纳税,而无需向 CRA 提供任何形式的资产担保。只有当延期缴纳的联邦税额超过 16,500 加元时,纳税人才必须就超出部分的税额全额提供合资格担保。 2. 原魁北克省居民联邦担保门槛 13,777.50 加元:如果纳税人在离境前为魁北克省税务居民,由于魁省独立征收省级个人所得税并享有联邦魁省减税(Quebec Abatement 16.5%),联邦在测算这批离境人员的免担保阈值时,依法将常规标准按联邦减税系数进行联动折算: 16,500 × (1 − 16.5%)= 16,500 × 0.835 = 13,777.50 加元 因此,原魁省居民在向联邦申请离境税延期时,其无需向联邦提供担保的临界线为严格的 13,777.50 加元。超过该金额的联邦税额,必须单独向联邦提供担保,同时魁省自设的省税延期手续需另行向魁北克税务局(Revenu Québec)办理。
四、非居民预扣税与 Section 116 清税证明机制
当纳税人正式变更为非居民后,其在加拿大境内发生经济活动与处置不动产,即刻落入《所得税法》Part XIII 预扣税与 Section 116 清税程序的管辖(加拿大联邦法规库、Justice Canada)。
4.1 Part XIII 被动所得 25% 法定预扣税率
根据《所得税法》第 212 条(Part XIII),加拿大境内的实体或个人向非居民支付股息、租金、特许权使用费、退休金或信托分配等被动投资收益时,支付方负有法定扣缴义务: - 法定基准预扣率 25%:在没有双边税收协定特别降低税率的情形下,Part XIII 法定统一扣缴税率为 25%。该税款属于最终税(Final Tax),支付方必须在次月 15 日前汇缴给 CRA。 - 非居民出租物业业主可以依第 216 条另报一张 Section 216 申报表(T1159),按净租金计税、多扣的退回,一般期限是租金年度结束后两年,不以提交 NR6 为前提。Form NR6 是另一件事:在当年 1 月 1 日前(或首笔租金到期前)与加拿大代理人共同提交并获批后,代理人可改按净租金的 25% 预扣(不是预扣豁免),代价是 216 申报表必须在次年 6 月 30 日前交、盈亏都要交。没有 NR6 时,代理人仍须按毛租金的 25% 代扣。
4.2 Section 116 买方扣缴责任与财产性质拆分
当非居民出售加拿大境内的应税加拿大财产(Taxable Canadian Property, TCP)——典型代表为加拿大境内的土地与房屋不动产时,税法第 116 条确立了极其刚性的买方连带扣缴机制。非居民卖家必须向 CRA 申请清税证明(Certificate of Compliance, 俗称 Section 116 证书)。在卖家未向买家出示该证书前,买方被税法直接赋予代扣代缴的法定义务。
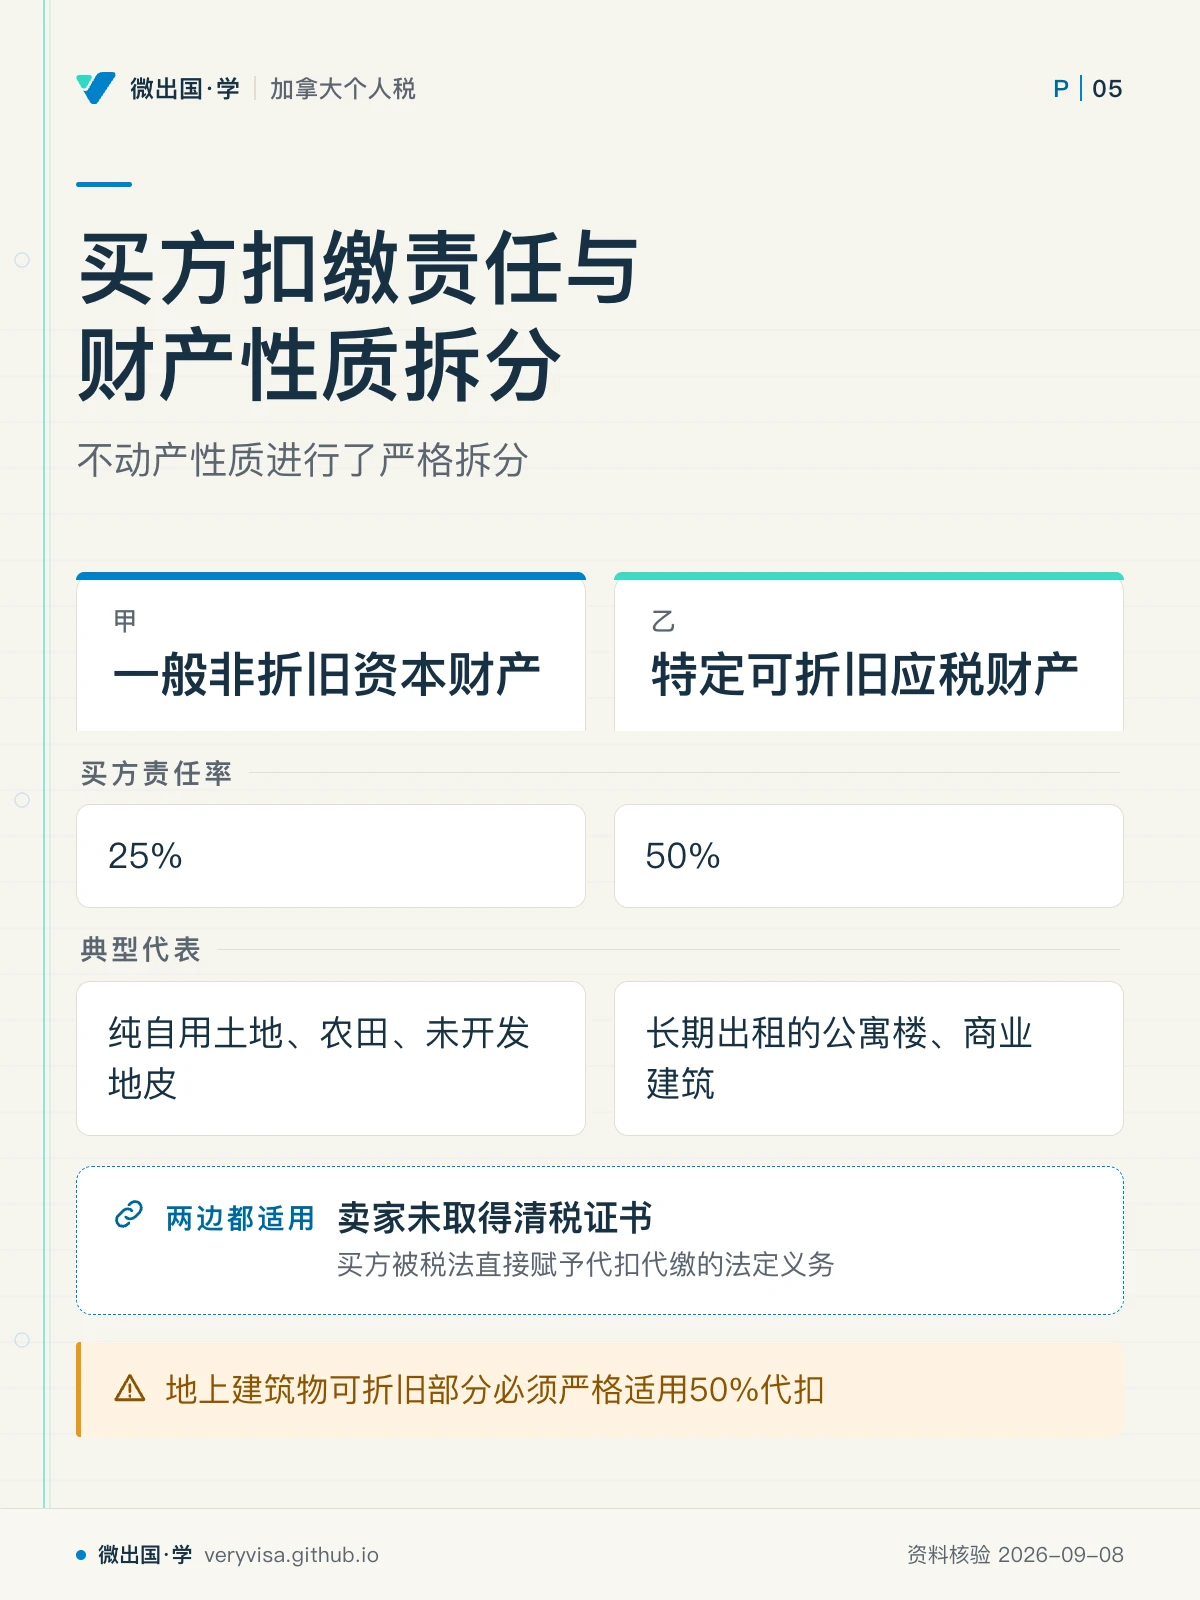
实务中存在极其危险的错误习惯,即不加区分地认为买方代扣一律按 25% 处理。税法对不动产性质进行了严格拆分,这一成见是实务爆雷的高发区:
- 一般非折旧资本财产买方责任率 25%:
- 根据《所得税法》第 116(5) 条,对于非居民出售的普通资本财产(如非居民名下的纯自用土地、农田、未开发地皮、或者主要资产为加拿大地产的私人公司未上市股票),若交割时卖家未取得清税证书,买方有权且必须从支付给卖家的总购房款(Gross Purchase Price)中直接代扣 25% 并暂扣在信托账户内。
- 特定可折旧应税财产买方责任率 50%:
- 根据《所得税法》第 116(5.3) 条,对于非居民处置的可折旧财产(Depreciable Property,例如长期出租的公寓楼、商业建筑、带租约的工业厂房等),法律规定的买方扣缴责任率高达 50%!
- 立法深层逻辑:可折旧财产在转让时,不仅会产生资本利得,还会释放过去年度计提的折旧提取(Recapture of Capital Cost Allowance, CCA)。折旧提取属于 100% 计入应税所得的普通商业/出租收益,最高边际税率远高于资本利得。为了防止非居民在卷款离境后留下一大笔折旧提取欠税烂摊子,税法强制规定对可折旧部分的建筑适用高达 50% 的代扣比率。
- 重大合规红线:买方律师在交收一套非居民持有的商业地产或出租物业时,必须在买卖合同中明确区分土地价值与建筑物价值。土地部分适用 25% 代扣,而地上建筑物可折旧部分必须严格适用 50% 代扣!买方若疏于核实将整宗交易一概按 25% 代扣,CRA 有权直接向买方本人追缴不足的税款差额及巨额滞纳金利息。
五、非省内所得附加税(S.120 Surtax)与自愿披露(VDP)救济
5.1 Section 120 非省内所得 48% 联邦附加税
非居民在年底不属于任何一个加拿大省份的税法居民。他在某个省内通过常设机构经营的营业所得、在某省的受雇所得,属于「在该省赚得的所得」,照常交该省省税;其余须报 Part I 的加拿大来源所得(典型是处置加拿大不动产等应税加拿大财产的应税资本利得)不属于任何省,没有省可以征省税(加拿大联邦法规库)。 - 联邦替代性附加税 48%:根据《所得税法》第 120(1) 条,为了维护税制公平,加拿大对这部分不在任何省赚得的所得,征收一项非省内所得联邦附加税(Federal Surtax on Income Not Earned in a Province)。 - 计算标准:附加税=联邦应付税 × 48% × (不在任何省赚得的所得 ÷ 全部所得)。只有全部所得都不在任何省赚得时,才等于「联邦税 × 48%」;有一部分是在省内赚的,那部分交省税,附加税按比例缩小。
5.2 自愿披露计划(VDP)在未提示与被提示下的救济差异
针对过去年度因不了解政策而遗漏申报 Form T1161、未交离境税、或者在海外未披露加拿大资产产生税务违规的纳税人,CRA 设立了自愿披露计划(Voluntary Disclosures Program, VDP)(CRA(论坛解读))。在 2026 税年,VDP 严格划分为两个类别,其利息与罚款的减免幅度存在天壤之别:
- 未提示申请(Unprompted Application / 常规通道):75% 利息减免
- 算不算「未提示」,不是看 CRA 有没有发过信,而是看申请之前 CRA 是否已就这项不合规与你接触、或已掌握相关信息(包括第三方提供给 CRA 的信息)。CRA 群发的提醒、宣传类信件通常不会让此后的申请变成「被提示」。判定口径以 IC00-1R7 为准,详见本课《自愿披露 VDP》一讲。
- 救济幅度:纳税人可获得全部民事罚款的 100% 豁免(包括未申报海外财产的重大过失罚款与迟报罚款),免除刑事起诉;并且,对于申请日前 10 个日历年度内所欠税款的应计利息,CRA 通常批准给予高达 75% 的利息减免,纳税人仅需补缴所欠税本金与剩余 25% 的基础利息。
- 被提示申请(Prompted Application / 限制通道):最高 25% 利息减免
- 申请之前 CRA 已就这项具体不合规与纳税人有过口头或书面沟通(例如点明账户上的具体错漏、或给出改正期限的信件,群发的教育信除外),或 CRA 已从第三方来源收到涉及该纳税人的信息,申请一般判为「被提示申请」。已进入审计或执法行动的,通常就不再符合自愿披露条件。
- 救济幅度:被提示申请仍可获得至多 100% 的罚款减免,同样免于刑事起诉、披露范围内不适用重大过失罚款;差别在利息——通常只减免 25%,纳税人仍须承担 75% 的利息。
六、综合案例推演与跨境合规实操流转
为了使离境合规与清税程序在实操中能够无缝衔接,以下梳理一个完整业务周期的推演模型:
实务案例:王女士于 2026 年 8 月 31 日永久离开温哥华迁居海外,正式终止加拿大税务居民身份。在离境当天,王女士名下资产如下: 1. 加拿大银行现金 50,000 加元; 2. TFSA 账户资产 60,000 加元; 3. 一批普通家具,单件均低于 3,000 加元,合计 FMV 8,000 加元; 4. 一辆私家轿车,离境当天 FMV 为 32,000 加元; 5. 非注册股票投资组合,成本 100,000 加元,离境当天 FMV 为 180,000 加元(未实现资本利得 80,000 加元); 6. 温哥华一套出租公寓,土地成本 300,000 加元(FMV 500,000 加元),建筑折余成本(UCC)200,000 加元(FMV 400,000 加元),此前计提过 80,000 加元 CCA。
试剖析王女士在 2026 税年离境及后续出售公寓中的关键合规节点:
- Form T1161 申报判定:
- 现金 50,000 加元与 TFSA 60,000 加元属于法定免列财产,不计入门槛;
- 家具单件低于 10,000 加元,合计 8,000 加元免于逐项列示;
- 轿车单件价值 32,000 加元超过了 10,000 加元,必须逐项申报;
- 温哥华出租公寓是加拿大境内不动产:免于视同处置,但属于要列报的财产,FMV 900,000 加元也要计入;
- 股票组合 180,000 加元、轿车 32,000 加元、公寓 900,000 加元,合计 1,112,000 加元,远超 25,000 加元门槛。王女士必须在 2027 年 4 月 30 日前向 CRA 报送 Form T1161,否则将面临每天 25 加元、最高 2,500 加元的行政罚款。
- 离境税拟制处置与延期担保:
- 股票投资组合视同出售,实现 80,000 加元资本利得,应税部分 40,000 加元;即便全部落在联邦最高税阶(33%),联邦离境税也不超过约 13,200 加元。
- 由于产生的联邦税款低于 16,500 加元的法定担保门槛,王女士可递交 Form T1244 选择申请免息延期纳税,且无需向 CRA 抵押任何资产担保!
- 后续出售出租物业的 Section 116 买方扣缴:
- 若王女士次年以 900,000 加元总价出售该出租公寓且未提前取得清税证书:
- 土地部分公允价值 500,000 加元为非折旧财产,买方必须代扣 500,000 × 25% = 125,000 加元;
- 建筑物部分公允价值 400,000 加元属于可折旧财产,由于存在潜在的 80,000 加元折旧提取(Recapture),买方律师必须依法代扣 400,000 × 50% = 200,000 加元!
- 买方从总房款中合计扣缴 325,000 加元,绝不能仅按全盘 25% 扣缴 225,000 加元。
- 非省内所得附加税与漏报救济:
- 王女士要在出售年度报一张非居民 T1,申报这笔应税加拿大财产的应税资本利得与 CCA 回收,按实际税负结清后,买方暂扣的款项才按证书放行;这部分所得不在任何省赚得,要按比例加征 48% 的 Section 120 附加税。
- 若王女士此前在海外遗漏了申报,在 CRA 启动稽查前主动通过 VDP 未提示通道补报,可依法豁免全部民事迟报罚款并减免 75% 的累积利息。
这个案例里最容易漏的三处:公寓免离境税却要进 T1161;离境税不到 16,500 加元也要按时交 T1244 才能递延;卖公寓时土地与建筑按 25% 与 50% 两档分开算,没有证书时买方合计要扣 325,000 加元。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
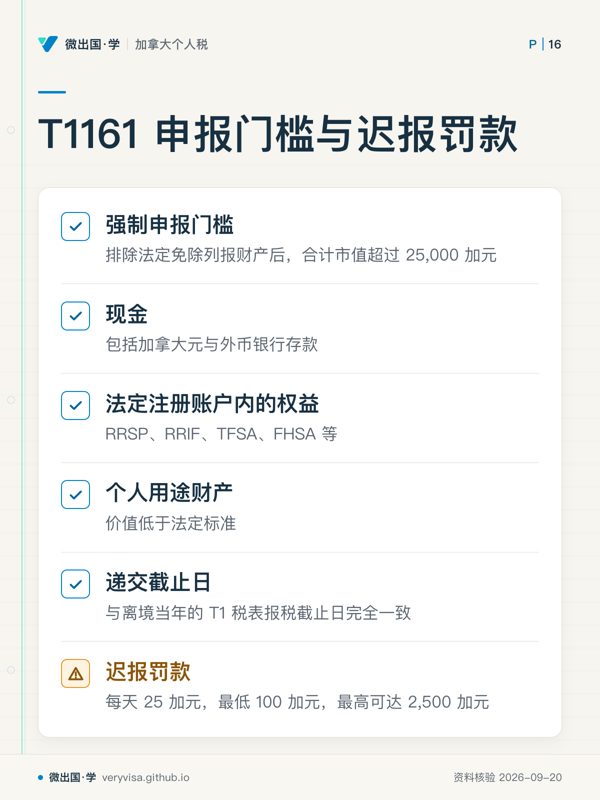
- 先看先把免除项与剩余财产分开,再判断是否落入强制申报。
- 易漏截止日通常为离境次年的 4 月 30 日;没有应纳税款也可能发生迟报罚款。
- 下一步到练习判断离境当天的财产是否达到申报条件。
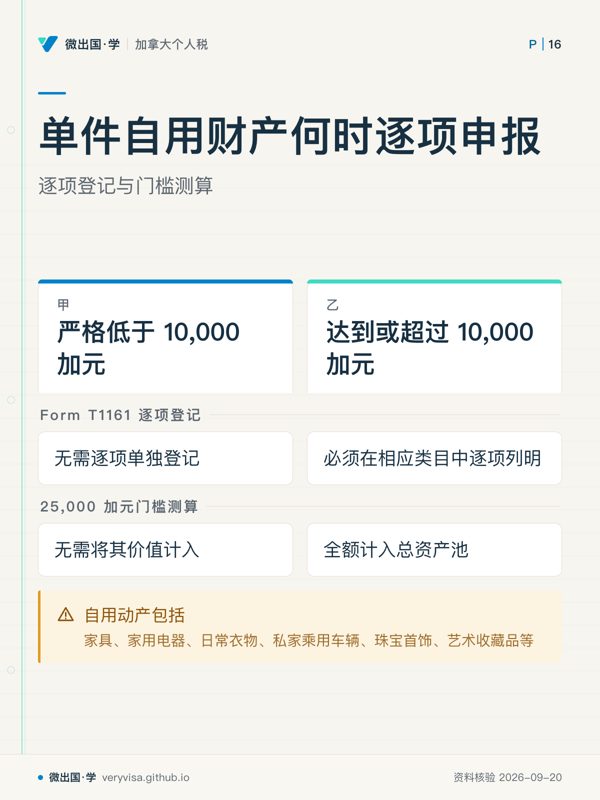
- 先看先按单件市值选左栏或右栏,再横向看两项处理。
- 易漏右栏还要求列明具体描述、获取日期和离境当天的市场公允价值。
- 下一步到练习按单件公平市场价值逐项判断。
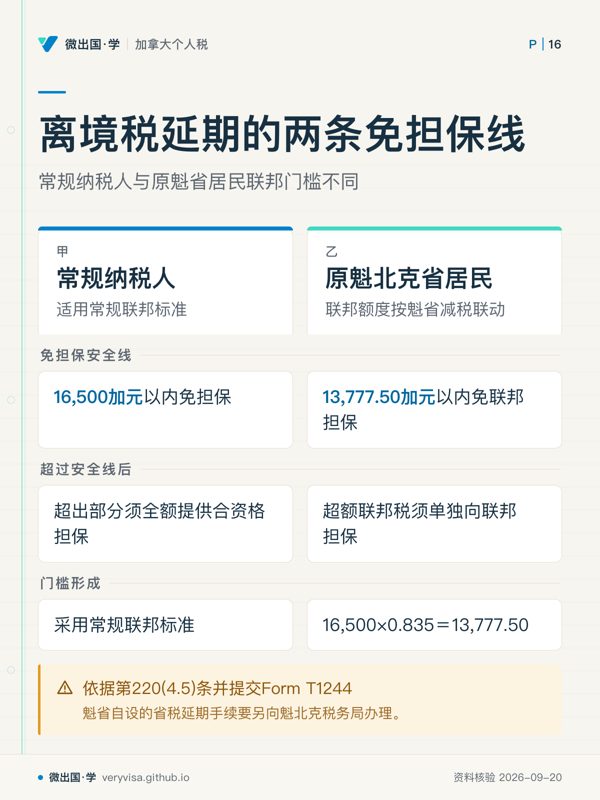
- 先看先辨认离境前是否属魁省税务居民,再看对应栏的免担保界线。
- 易漏容易错在把两套机关当成同一程序;原魁省居民还要分别办省税延期。
- 下一步去路线核对离境税延期步骤,并请持牌人士确认担保资产。