微出国 · 学

知识卡 · T1 总览:谁必须申报、四条期限、迟报罚款的基数 · 第 2 / 4 张

路线知识卡T1 总览:谁必须申报、四条期限、迟报罚款的基数

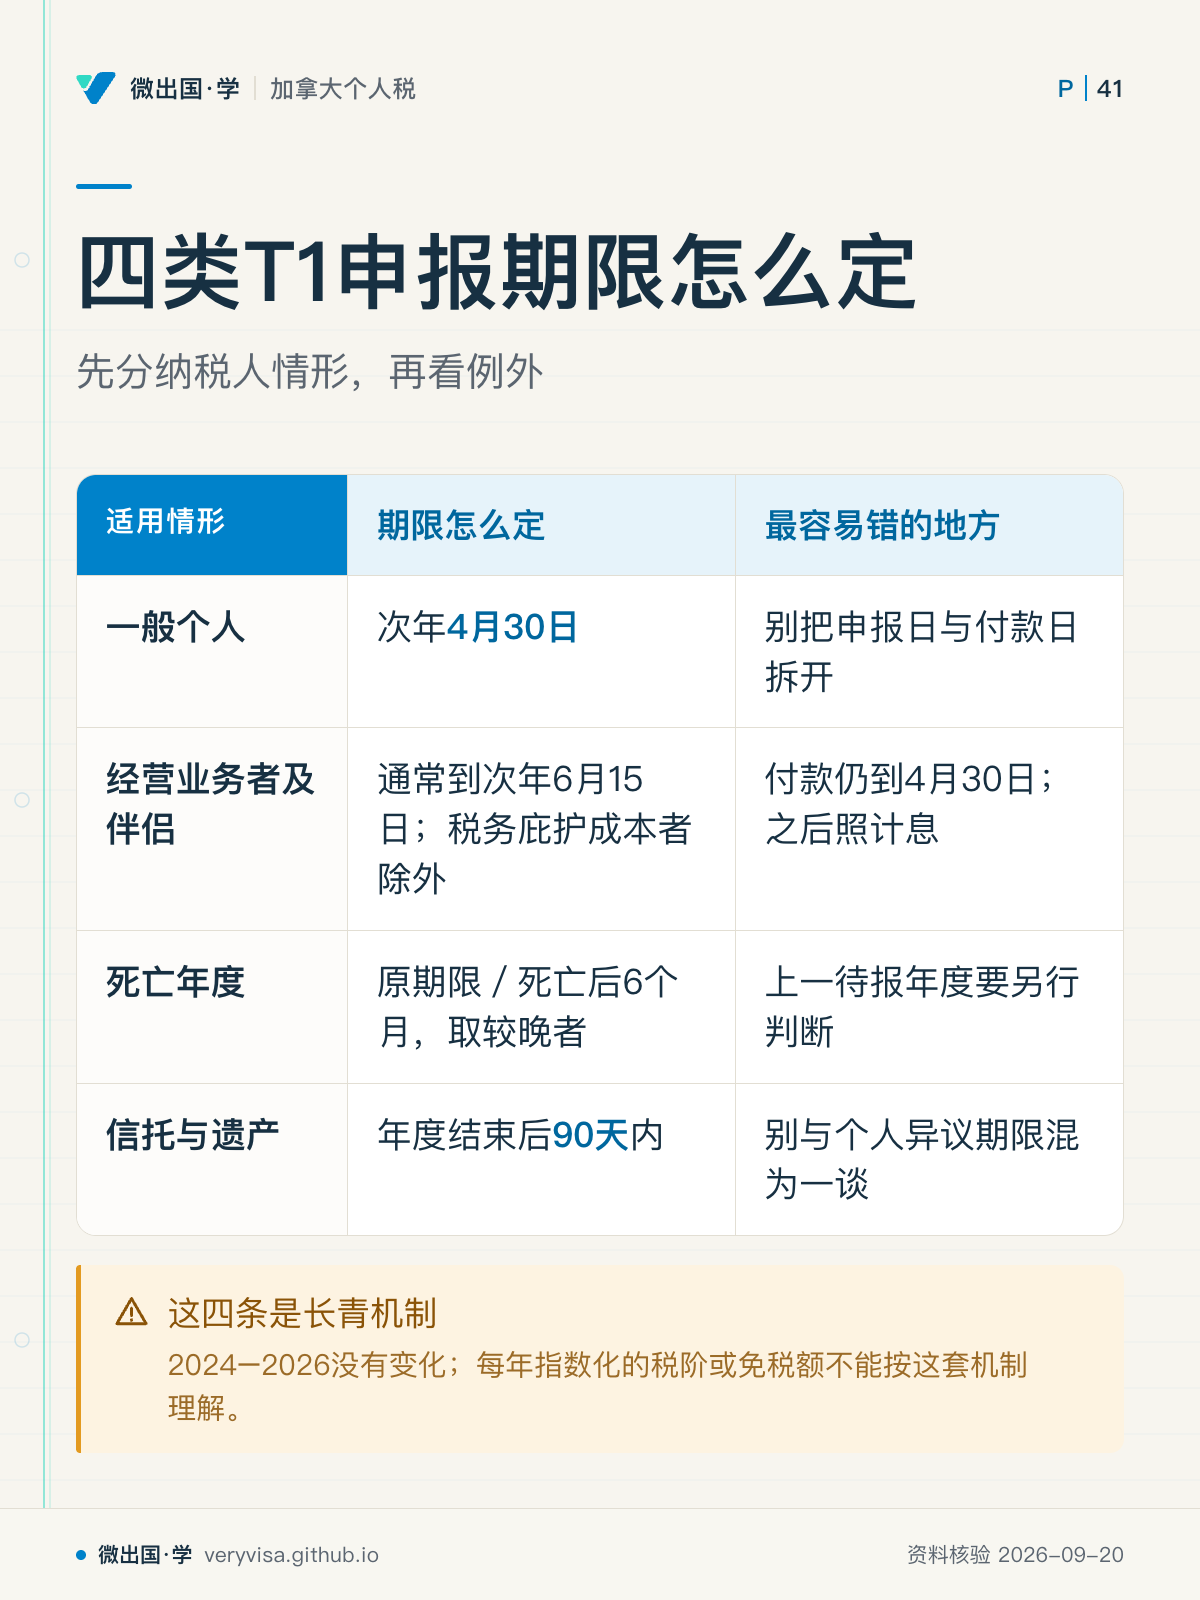
四类T1申报期限怎么定

申报可延后,不等于付款也延后

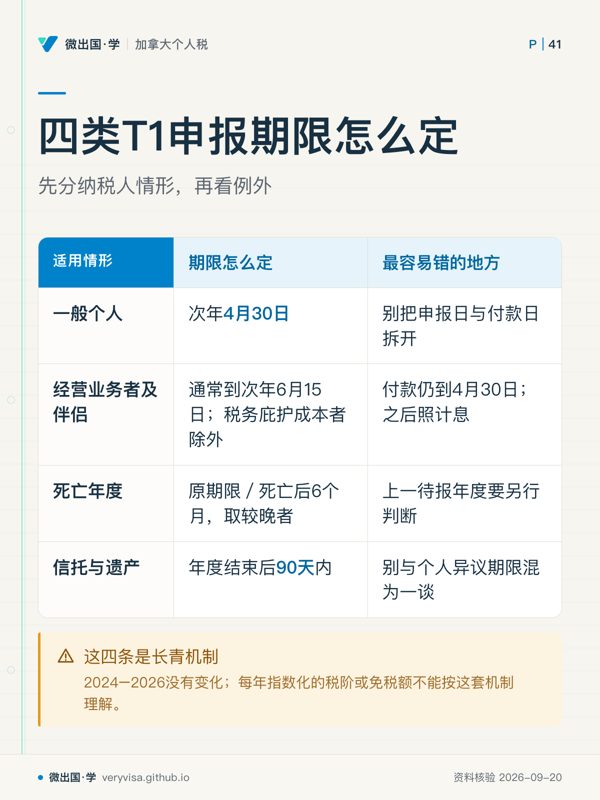
四类T1申报期限怎么定;先分纳税人情形,再看例外;期限怎么定;最容易错的地方;一般个人;次年4月30日;别把申报日与付款日拆开;经营业务者及伴侣;通常到次年6月15日;税务庇护成本者除外;付款仍到4月30日;之后照计息;死亡年度;原期限/死亡后6个月,取较晚者;上一待报年度要另行判断;信托与遗产;年度结束后90天内;别与个人异议期限混为一谈;这四条是长青机制

先分纳税人情形,再看例外

申报可延后,不等于付款也延后
  • 先看先按身份找行,再处理业务例外与死亡条件。
  • 易漏死亡规则只在10月后且不晚于原截止日时触发;两个年度要分别判断。
  • 下一步去讲解对照本人情形;死亡跨年度时请持牌专业人士核期。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「T1 总览:谁必须申报、四条期限、迟报罚款的基数」的其他卡