知识卡 · GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试 · 第 3 / 6 张
路线 › 知识卡 › GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试
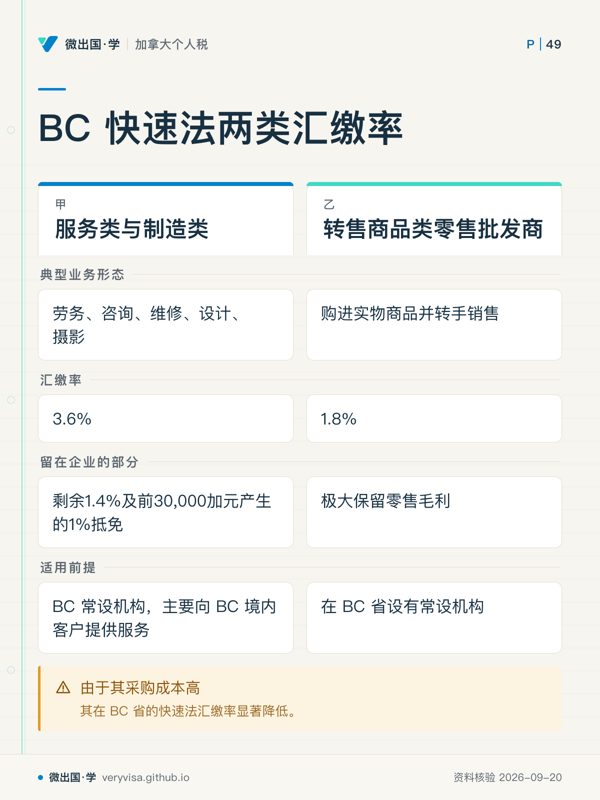
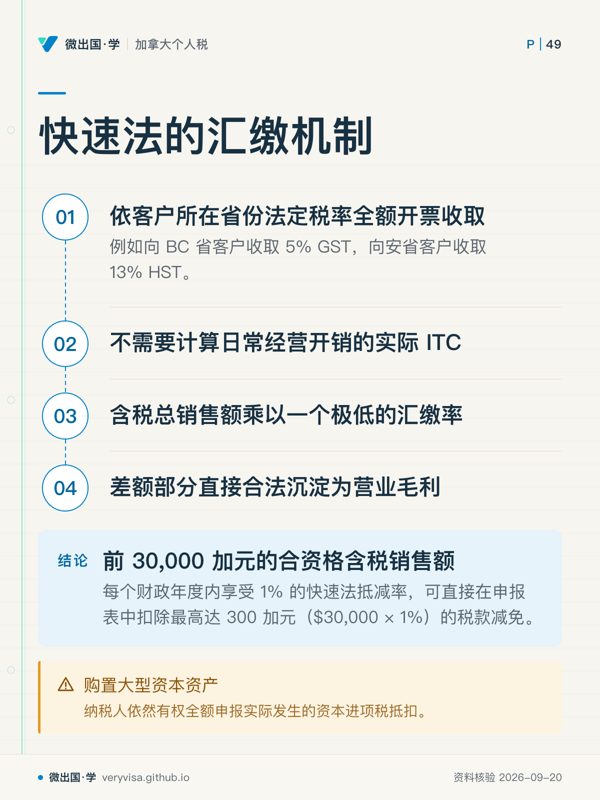
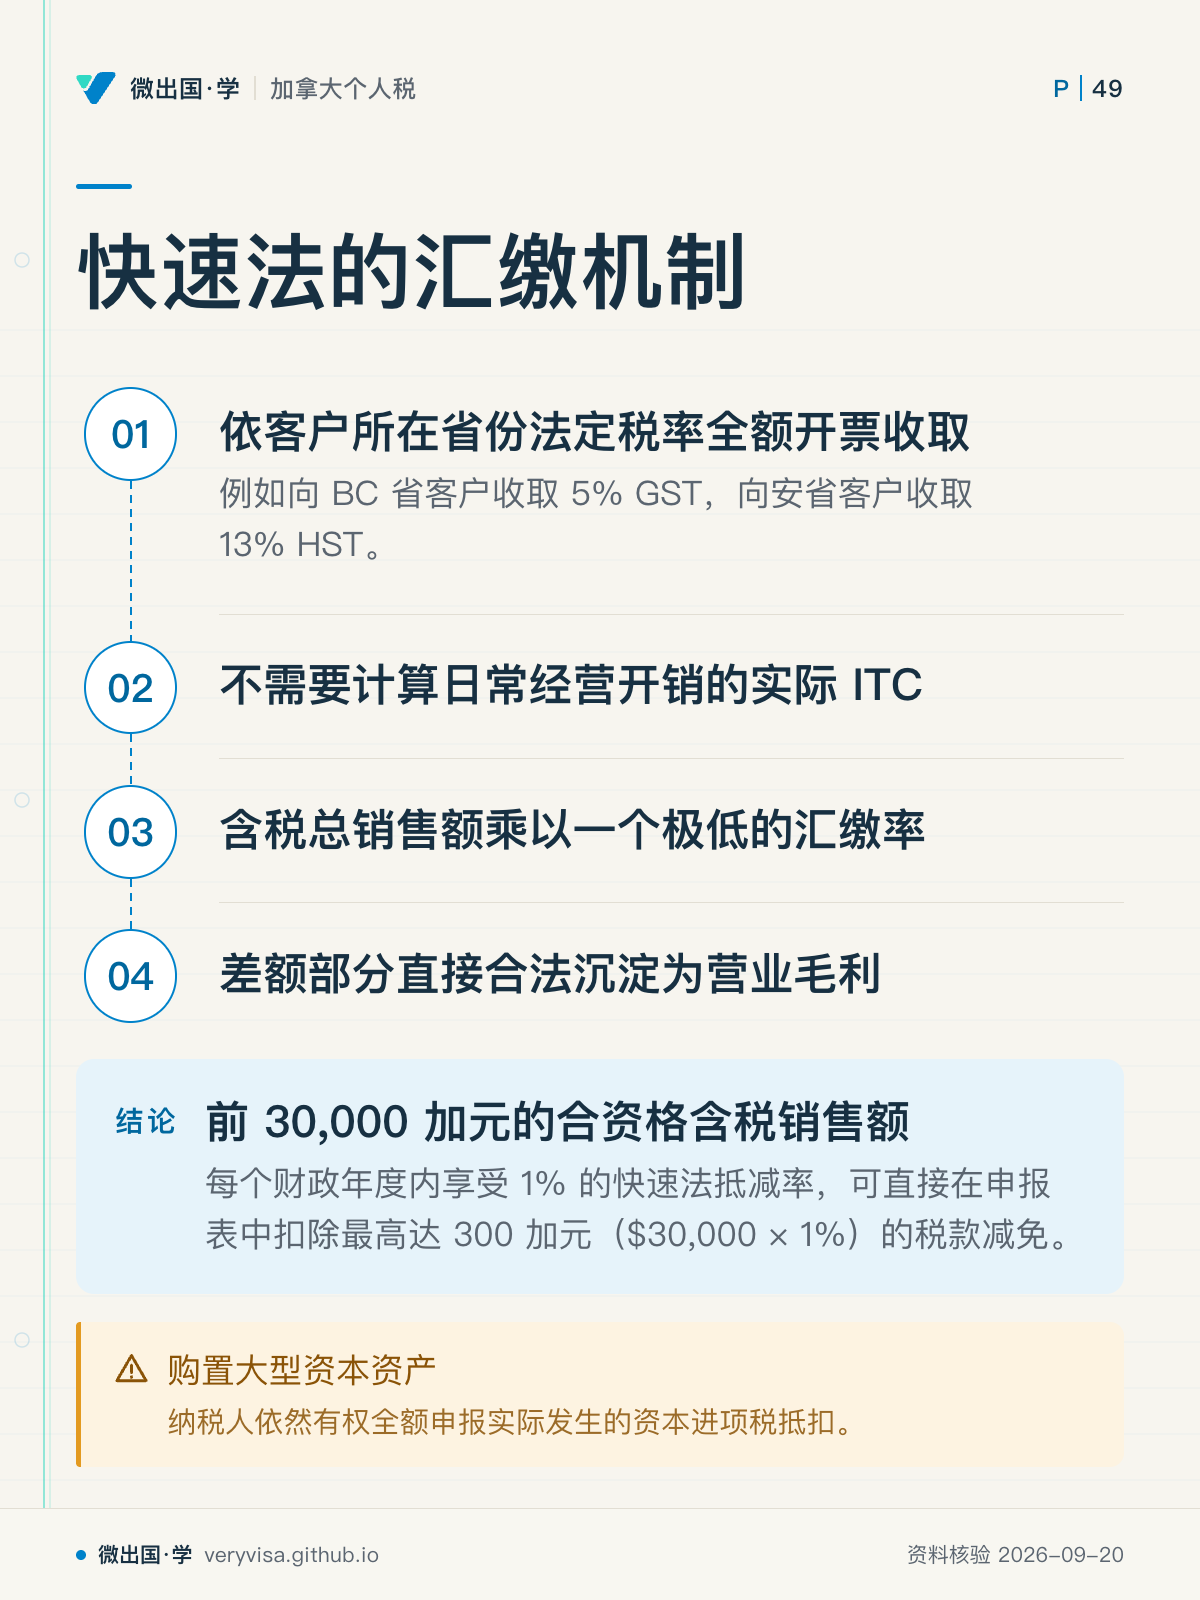
快速法的汇缴机制
快速法改变汇缴计算,不改变向客户全额收税。
知识卡 · GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试 · 第 3 / 6 张
路线 › 知识卡 › GST/HST 小供应商双重测试、快速法汇缴率、ITC 三档凭证与分期预缴两年测试
快速法改变汇缴计算,不改变向客户全额收税。