核实日期:2026-09-05|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页多数数字每年 4 月前后由各法域自行公布,逐年会动)。 数值来源:加拿大税务局 (Canada Revenue Agency, CRA) 现行税阶页与 TD1 系列表格;魁北克数字来自 Revenu Québec 官方指数化公告。
加拿大有十三个能收个人所得税的法域,十二个把税基交给联邦、由 CRA 代收,只有魁北克自成一体。这一页是它们的索引:每个法域的税阶数量、顶档边际税率、基本个人金额 (basic personal amount, BPA)、申报要用的省表编号,以及 2025 到 2026 这一轮各自在变什么。它写给三种人——想知道「我这个省的规则大概是什么样」的普通纳税人、要在十三张不同的省表之间切换的从业者、以及好奇「为什么隔壁省交的钱不一样」的读者。卑诗省的细节已经有专门两页(见文末链接),这里只留一行定位,把篇幅让给另外十二个法域。读完你应该能做到三件事:说出你所在法域用哪张省表、哪张抵免表;在总表里一眼找到某个法域 2026 年比 2025 年多了什么或少了什么;判断一个跨省的税务问题该先看哪条规则。
一、制度设计与底层逻辑:一份协议,十二个法域,一个例外
1.1 征税协议是默认状态,魁北克是唯一退出者
联邦与十个省、三个地区里的十二个法域签有征税协议 (Tax Collection Agreement):省或地区不设自己的税务局,申报表由 CRA 一并受理,退税与补税也从同一张评税通知书 (notice of assessment) 上出。代价是这十二个法域必须接受联邦定义的应税收入作为自己的税基——收入怎么算、哪些支出能扣、资本利得纳入率、注册账户额度,这些全部是联邦的事,省或地区管不了。
魁北克是唯一的例外。它自设税务局 Revenu Québec,自定应税收入的算法,居民要交两份完全独立的申报表:联邦 T1,以及省级 TP-1。省与地区那十二个"能改什么"的清单——税率、税阶、非退还抵免、可退还抵免——魁北克全部自己再定义一遍,且定义方式往往与联邦口径不同。这本考试口径九个省的增补册完全没有覆盖魁北克,本课在魁北克这条线上也只做到"知道它自成体系"这一层(详见第四节)。
1.2 428 与 479:十二个法域里的两种表法
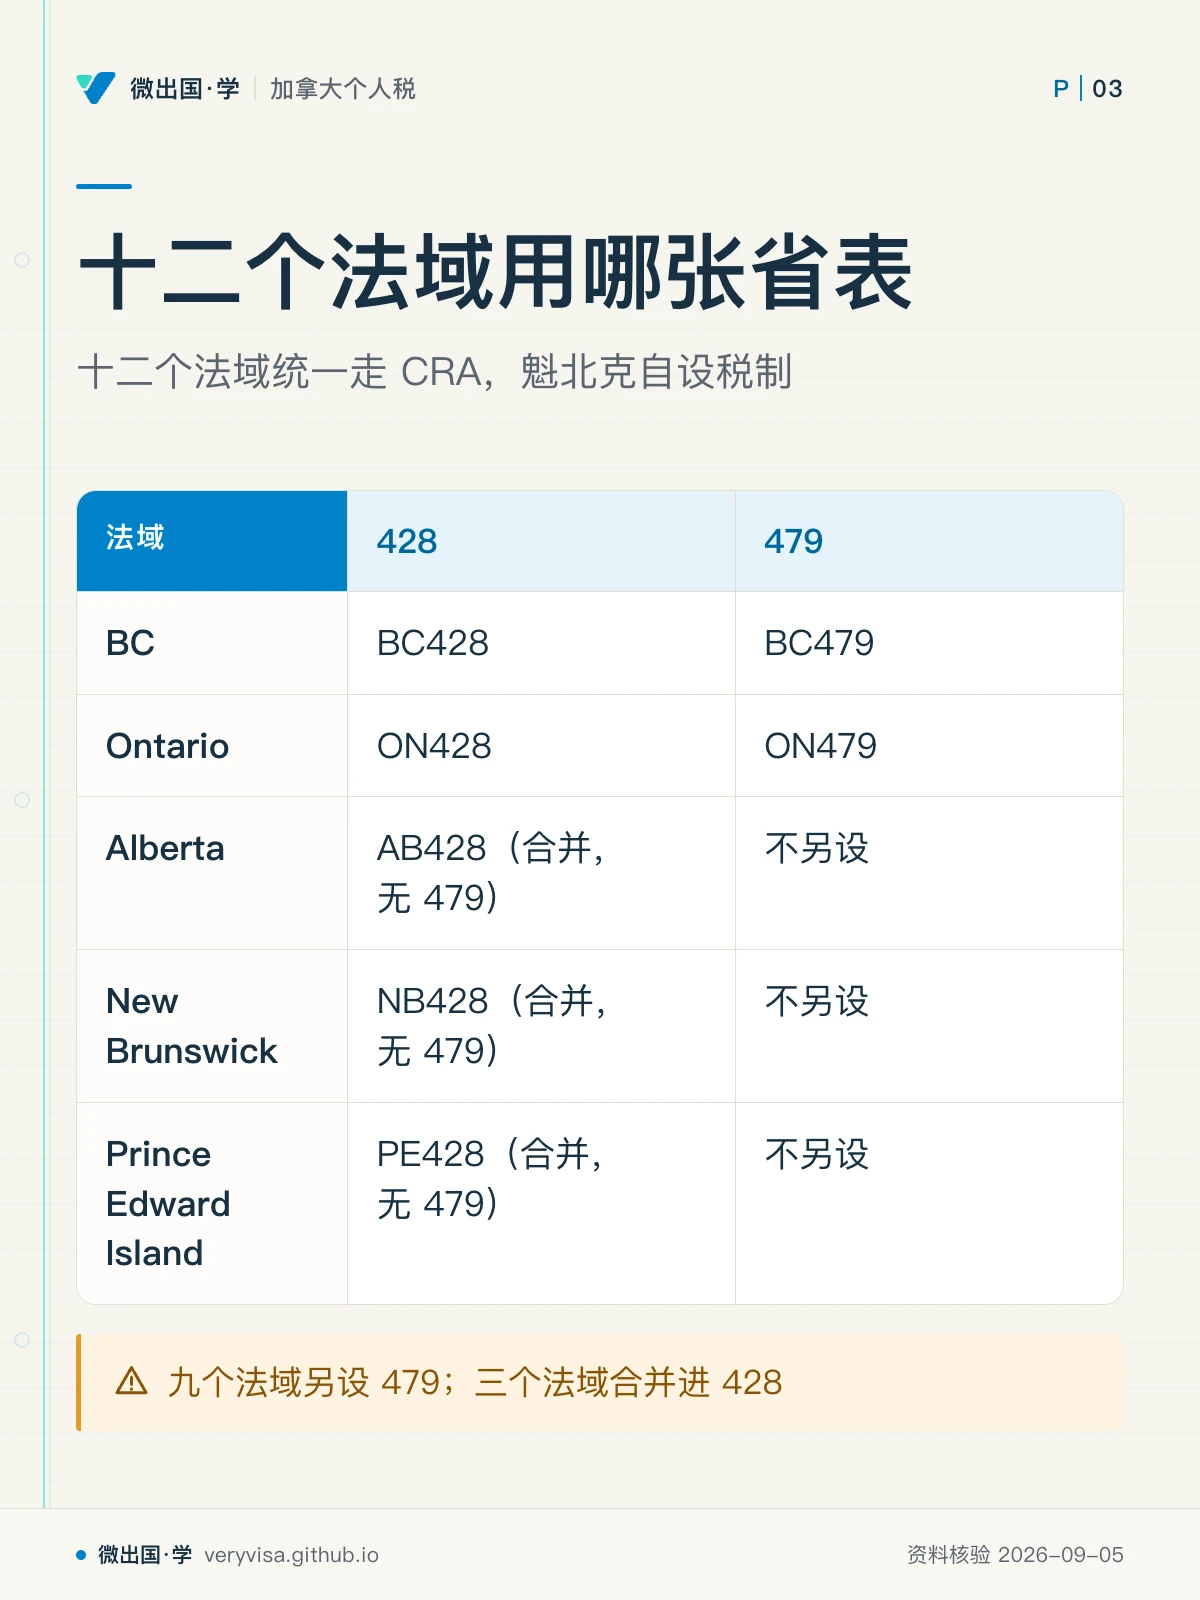
十二个非魁北克法域报省税用的表统一叫"表 428"(如 BC428、ON428、AB428),装的是非退还抵免——能把省税压到零,压不出退款。九个法域(British Columbia、Ontario、Manitoba、Saskatchewan、Newfoundland and Labrador、Nova Scotia、Yukon、Northwest Territories、Nunavut)另设一张"表 479"专门装可退还抵免,不欠税也照拿。剩下三个法域——Alberta、New Brunswick、Prince Edward Island——把两者合并进同一张 428 表,表头直接印着"Tax and Credits",没有独立的 479(CRA)。这不是巧合式的命名差异,而是各法域自己决定要不要单独设可退还抵免项目:合并进 428 的三个法域,历史上省级可退还抵免项目本来就少或没有。
ℹ️
表号有规律,认得出就不用每次去查
CRA 官方表格代号里,-C 后缀是 428(如 5010-C = BC428),-TC 后缀是 479(如 5010-TC = BC479);代号前两位数字对应法域——5001 NL、5002 PE、5003 NS、5004 NB、5006 ON、5007 MB、5008 SK、5009 AB、5010 BC、5011 YT、5012 NT、5014 NU(5013 空缺)。查表时不用记名字,记代号规律更快。
1.3 省能动什么,不能动什么,十二个法域一个答案
税率与税阶、非退还抵免的种类与额度、可退还抵免与省级福利——这三样是十二个法域各自的立法权,也是它们彼此差异的全部来源。判断任何一条"这个省的规则和那个省不一样"的问题,答案几乎都落在这三样里的某一样。税基本身不属于这个清单:一个人的应税收入无论住在哪个省都是同一个算法算出来的,省与省之间比的从来不是"谁算得宽",而是"算出同一个数以后,各自课多少税、退多少钱"。
1.4 报错的法律后果,十二个法域共用一套
省税与联邦税同评同罚:少报省税的补税、利息、正常复评期(通知书发出之日起三年,之后要靠纳税人自己申请或落进"疏忽、重大过失、虚假陈述"的例外)全部与联邦欠税同一套规则,因为它们本来就在同一次评税里算出来。方向反过来的错报——该拿的省级可退还抵免没申报——不是罚款问题,是钱没到手的问题,而且十二个法域的具体时限并不统一,第七节的自查清单里会按类型列出。
二、2026 税年现行规则与数字:一张总表,十三个法域
2.1 总表:税阶、顶档税率、BPA、省表、主要抵免
| 法域 | 税阶数(2026) | 顶档边际率(2026) | BPA(2026) | 省表 | 主要抵免/福利举要 | 出处 |
|---|---|---|---|---|---|---|
| British Columbia | 7 | 20.5% | 13,216 加元(2026 税年;已生效;官方公布值) | BC428+BC479 | 租客抵免($400 上限)、税收减免抵免($690)、省家庭福利、长者/残障翻新抵免 | CRA、BC 省政府、见 ca-provincial-01 |
| Alberta | 6 | 15% | 22,769 加元(2026 税年;已生效;官方公布值) | AB428(合并,无 479) | 2025 新增 8% 最低档;补偿性抵免(特定非退还抵免基数合计超门槛部分2%,非应税收入超额) | CRA、Government of Alberta (Treas…、CRA |
| Saskatchewan | 3 | 14.5% | 20,381 加元(2026 税年;已生效;官方公布值) | SK428+SK479 | 住房翻新抵免10.5%(普通合资格支出上限4000,抵税最多420;长者另核);毕业生留才计划终身 $24,000;生育治疗抵免 50%/$10,000 | CRA(1、2) |
| Manitoba | 3 | 17.4% | 15,780 加元(2026 税年;已生效;官方公布值) | MB428+MB479 | 住房支付能力抵免(改名);租房支付能力抵免(改名);建房激励抵免(新) | CRA(1、2) |
| Ontario | 5(另有省级附加税,见 2.4) | 13.16% | 12,989 加元(2026 税年;已生效;官方公布值) | ON428+ON479 | 生育治疗抵免 25%,支出上限 $20,000,抵免上限 $5,000(2025 新) | CRA(1、2) |
| New Brunswick | 4 | 19.5% | 13,664 加元(2026 税年;已生效;官方公布值) | NB428(合并,无 479) | 本横表不列逐项抵免额;申报时回当年 NB428,现可访问的主管页只列到 2025 | CRA(1、2) |
| Nova Scotia | 5 | 21% | 11,932 加元(2026 税年;已生效;官方公布值) | NS428+NS479 | HST 14%(2025-04 起,省级部分 10%→9%);非合格股息抵免率改 1.5%;原收入递减补充机制已取消 | CRA、Government of Nova Scotia (F…、CRA |
| Prince Edward Island | 6 | 20% | 15,000 加元(2026 税年;已生效;官方公布值) | PE428(合并,无 479) | 3 档→5 档改革已落地,2026 再增至 6 档、最高档 20%;逐项抵免额不在本横表推算,申报时回当年 PE428 | CRA(1、2) |
| Newfoundland and Labrador | 8(全国最多) | 21.8% | 13,094 加元(2026 税年;已生效;官方公布值) | NL428+NL479 | 2025 新增 disability benefit;seniors' benefit 改按年度成本调整 | CRA(1、2) |
| Yukon | 5 | 15% | 16,452 加元(2026 税年;已生效;官方公布值) | YT428+YT479 | 生育与代孕抵免 40%、上限 $10,000(2025 新);碳税挂钩返还已撤销 | CRA(1、2) |
| Northwest Territories | 4 | 14.05% | 18,198 加元(2026 税年;已生效;官方公布值) | NT428+NT479 | 碳税挂钩的生活成本抵消已撤销(2025-04 末期) | CRA(1、2) |
| Nunavut | 4 | 11.5%(本表最低顶档) | 19,659 加元(2026 税年;已生效;官方公布值) | NU428+NU479 | 志愿消防员抵免改名并提高至 $722;碳信用已撤销 | CRA(1、2) |
| Quebec | 不适用(自设税制) | 不适用 | 不适用 | TP-1(非 CRA 表) | 个人所得税参数指数化率 2026 年为 2.05%;其余细节属本页考试口径缺口,不从其他省推算 | Gouvernement du Québec |
BPA 全国差距接近两倍——Alberta $22,769 对 Nova Scotia $11,932——这本身就是"省能动 BPA 额度"这条规则最直观的证据(CRA)。育空的 $16,452 与联邦 2026 年最高档 BPA 恰好相同,这是否出于法定平移,本轮未回育空所得税法条文核实,标待核。
2.2 三列对照:考试口径(2023 税年)→ 2025 → 2026 现行
| 法域 | 考试口径(2023 税年) | 2025 税年 | 2026 税年(现行) | 状态 | 出处 |
|---|---|---|---|---|---|
| BC | 最低档 5.06%,门槛 $45,654 | 5.06%,门槛 $49,279 | 5.60%,门槛 $50,363 | 已生效 | BC 省政府、见 ca-provincial-01 |
| Alberta | 五档10/12/13/14/15%,无8%档 | 2025-01-01 起新增 8% 档,首 $60,000 适用 | 六档 8/10/12/13/14/15%,8% 档门槛 $61,200 | 已生效 | CRA、Government of Alberta (Treas…、CRA |
| Saskatchewan | 三档结构,无对应抵免 | 新增住房翻新/生育/毕业生留才提高三项 | 沿用三项新抵免 | 已生效 | CRA |
| Manitoba | education/school 两项独立抵免 | 合并改名为 homeowners/renters affordability 抵免+新建房激励 | 沿用新名称与结构 | 已生效 | CRA |
| Ontario | BPA $11,865(2023) | 提高(官方摘要未列具体数) | BPA $12,989;新增生育治疗抵免 | 已生效 | CRA(1、2) |
| New Brunswick | 五档→2023 起四档 9.4/14/16/19.5% | 门槛按指数化上调,结构不变 | 结构不变(见总表) | 已生效(结构);2026 逐项抵免不在未发布执行表前推算 | CRA(1、2) |
| Nova Scotia | HST 15%(2010 年以来未变) | 2025-04-01 起降至 14% | 14%(不变) | 已生效 | Government of Nova Scotia (F… |
| Prince Edward Island | 三档 9.8/13.8/16.7%,预告 2024 起改五档 | 五档兑现:9.5/13.47/16.6/17.62/19% | 六档,最高档增至 20% | 已生效 | CRA |
| Newfoundland and Labrador | 2023 税年具体值,无 disability benefit | 新增 disability benefit(2025) | 沿用,另加 seniors' benefit 年度调整化 | 已生效 | CRA |
| Yukon | 考试口径九省不含 YT(零覆盖) | 碳税挂钩返还 2025-04 末期后终止 | 新增生育与代孕抵免 40% | gap → 已撤销/已生效 | CRA |
| Northwest Territories | 考试口径零覆盖 | 生活成本抵消 2025-04 末期后终止 | 不存在 | gap → 已撤销 | CRA |
| Nunavut | 考试口径零覆盖 | 碳信用 2025-04 末期后终止 | 志愿消防员额提高至 $722 | gap → 已撤销/已生效 | CRA |
| Quebec | 考试口径零覆盖,完整TP-1细则属考试口径缺口 | 指数化率封顶 3%(2022 年起政策) | 2.05%(低于封顶) | 已生效 | Gouvernement du Québec |
2.3 一个共同的机制:四个法域的碳税挂钩返还同月下线
British Columbia 的气候行动税收抵免、Yukon 的碳价返还、Northwest Territories 的 cost of living offset、Nunavut 的碳信用——四个法域各自名称不同的个人返还项目,都在 2025 年 4 月发出最后一期。时点与联邦消费者碳税 2025 年 4 月 1 日取消吻合,但只有 BC 一页明确用"抵消碳税影响"的措辞描述因果,其余三页只写"已终止,末期 2025 年 4 月"——写作时应说"时点吻合、政策背景一致",不宜说"官方明确因为"。这四个法域,凡是曾经把碳税返还当作现金流规划一部分的读者,2026 年起都要把这笔钱归零。
2.4 附加税要按省和税年判断
Ontario 的省级附加税须在 ON428 上另算;这一机制不能类推给 PEI。PEI 税务局明确:2024年已用五档取代旧三档加附加税制度;2026税年再为超过200,000元的部分增设20%档,成为六档。2023考试口径中的 surtax 属历史口径,2026不能在六档算出的税额上再加一次。按2026表计算超过200,000元的下一元,PEI名义省税率是20%,不能再乘旧附加税倍数(princeedwardisland.ca)。
三、实务流程:十三张表,怎么知道该填哪张
第一步(普通全年居民情形):看税年最后一日(12 月 31 日)住在哪个法域。不按月份分摊,不按收入来源地分摊——8 月从新斯科舍搬到阿尔伯塔、12 月 31 日住在阿尔伯塔的人,整个 2026 税年按阿尔伯塔的税阶与抵免算。
第二步,确认走哪条通道:住在魁北克,走 TP-1,本课不展开;住在其余十二个法域中的任何一个,走 CRA 的联邦 T1 加对应省表。
第三步,填对应的 428:先完成联邦报表第一到第五步,因为省表第 1 行直接抄联邦第 26000 行的应税收入。算出的省税结果落到报表第 42800 行。
第四步,看是否需要单独的 479:九个法域(见 1.2)有独立的可退还抵免表,结果落到第 47900 行;Alberta、New Brunswick、Prince Edward Island 的可退还项目已经并在 428 里,不需要另填。
特殊情形——多省经营:自雇者或有多处常设机构的人,如果全年在不止一个法域有应税业务收入,要用表 T2203(Provincial and Territorial Taxes for 2026 – Multiple Jurisdictions)按各法域的收入占比分摊税额,而不是简单地按年底居住地整体套用一个法域的税率。这是年底居住地规则的重要例外;移出、死亡和非居民等亦须按专门规则——那条规则管的是个人的整体税级归属,T2203 管的是营业收入在多个法域间的分摊。
截止日:与联邦一致,一般个人 2027 年 4 月 30 日,自雇及配偶 2027 年 6 月 15 日(欠税仍在 4 月 30 日到期),十二个法域全部共用这一套日期,魁北克的 TP-1 截止日与此相同但走独立流程。
四、联邦之外:魁北克、多省身份,与跨境读者为什么要看这页
魁北克为什么单独处理:它不是"考试口径没写所以跳过",而是制度上真的另起一套——独立税务局、独立税基定义、独立申报表 TP-1,本课的 428/479 框架对它完全不适用。魁北克居民要报两份表:联邦 T1(不含省表部分)加 TP-1。魁北克的具体税阶数字与非退还抵免细则不在本课范围,本页只记录一个官方可核实的机制性事实——个人所得税参数的指数化率 2022 年起封顶 3%,2026 税年官方定为 2.05%(Gouvernement du Québec),供读者理解"魁北克也有自己的年度指数化机制,只是数字与联邦、与其余十二省不是一回事"。
同一个人可能同时打交道的两个以上法域:第三节提到的 T2203 是最常见的情形——顾问、承包商、自由职业者在多个省有客户或常设机构时,会在一张报表里同时用到两个甚至更多法域的税阶表。这与"移民/移居"不同:移居只看年底一天的居住地,多省经营看的是全年收入的地理分布。
为什么持美国国籍或身份的加拿大居民也要看这页:美国对公民与绿卡持有者按全球收入征税,与居住地无关;一个住在安大略省的美国公民,除了要处理联邦 T1 加 ON428/ON479,还要在美国报 1040(境外税收抵免可部分抵消双重征税,见跨境板块另页)。合资格的加拿大联邦与省所得税都可进入美国外国税收抵免计算(IRS);仍受收入类别、来源及美国税额限额约束,CPP/EI供款不能等同所得税——这条容易被忽略,因为报表上省税与联邦税是加在一起显示的。
五、历史变革:2023 到 2026,一次全国范围的重排
把十三个法域这一轮的变化摆在一起看,能看出几条同时发生的线:
普惠型返还在退场。四个法域的碳税挂钩返还在 2025 年 4 月同步终止(第 2.3 节),这是全国范围内最大的一次"取消"。它接住联邦消费者碳税取消的连锁反应,不是任何一个省单独的决定。
新税阶在两端同时出现。Alberta 在最低端加了一档 8%,方向是给低收入者减负;Prince Edward Island 在最高端加了一档到 20%,方向是给高收入者加税。同一时期两种相反的税阶设计并存,说明"省级税制"这几年并没有统一的政策方向,是十二个立法机构各自的选择。
定向型福利在增多。Saskatchewan、Ontario 各自新增了生育治疗抵免,Yukon 新增生育与代孕抵免,Newfoundland and Labrador 新增 disability benefit——四个法域、四项新设的定向支付,覆盖的都是特定人群的特定支出,不是普惠性质。这与碳税返还的退场方向一致:普惠面在收窄,定向支付在增多,这条规律与卑诗省单独那页记录的省内趋势(见 ca-provincial-01 第五节)是同一件事在全国范围的重复。
考试口径完全没有覆盖的四个法域,恰恰是这一轮变化最多的。 考试口径九省不含 Quebec、Yukon、Northwest Territories、Nunavut;而这四个法域里有三个(YT、NT、NU)都在这一轮撤销了碳税挂钩返还,Quebec 有自己独立的指数化机制在动。"考试口径没写"与"这里没有变化"是两件不相关的事,判断一个法域要不要重新核查现行规则,不能靠"考试口径有没有讲过这个省"来决定。
六、案例:同一件事,三种跨省视角
案例一:同样的收入,三个省算出三个数
陈先生(示例)2026 税年应税收入 70,000 元,无受养人,只算基本个人金额与省税率,暂不计其他抵免。
British Columbia:70,000 落在第一、二档:50,363 × 5.60% + (70,000 − 50,363) × 7.70% = 2,820.33 + 1,512.05 = 4,332.38 元;减 BPA 抵免 13,216 × 5.60% = 740.10 元;省税约 3,592.28 元。
Alberta:首61,200 加元(2026 税年;已生效;官方公布值)按8%(2026 税年;已生效;官方公布值),余8800按10%(2026 税年;已生效;官方公布值),基本税5776;减22,769 加元(2026 税年;已生效;官方公布值)乘8%所得1821.52,省税约3954.48。70,000已跨第二档,不可全部乘8%。
Nova Scotia:70,000 跨三档:30,995 × 8.79% + (61,991−30,995) × 14.95% + (70,000−61,991) × 16.67% = 2,724.46 + 4,634.85 + 1,335.06 = 8,694.37 元;减 BPA 抵免 11,932 × 8.79% = 1,048.87 元;省税约 7,645.50 元。
同一份收入,Nova Scotia 的省税约为 Alberta 的1.93倍。 差距不是单一变量决定的——Nova Scotia 顶档税率更高、BPA 更低,两个方向同时推高税额;Alberta 虽然 BPA 全国最高,但第一档税率也在 8%,比 BC 的 5.6% 更高,两个因素互相抵消,结果落在 BC 与 Nova Scotia 之间。常见错报是只比较 BPA 或只比较顶档税率就下结论"哪个省税轻",实际要把税阶结构和抵免额一起算完才能比。
案例二:跨省经营的自雇设计师
黄女士(示例)住在 Ontario,全职自雇做平面设计,年度净业务收入 90,000 元;其中 60,000 元的客户合同履行地在 Ontario,30,000 元来自一个长期驻场项目,履行地在 Manitoba,构成 Manitoba 的常设机构。
12月31日她是Ontario居民。先依常设机构规则确认分配净业务收入;本例假定正式分配结果为Ontario三分之二、Manitoba三分之一。T2203分别以全部应税收入90000计算两省基本税和适用抵免,再分别乘分配比例并汇总。不能把60000与30000各自从两省最低税阶重新起算,也不再另填普通428表。2025执行表第1页明确此计算顺序;2026表发布后按对应年度参数办理(canada.ca)。
案例三:搬家时点决定整年的税级
林先生(示例)计划从 Nova Scotia 搬到 Alberta,两个选项:12 月 20 日搬家,或次年 1 月 5 日搬家。
若 12 月 20 日搬到 Alberta 并在当地安顿:12 月 31 日住在 Alberta,2026 全年按 Alberta 税阶与 $22,769 的 BPA 算,即使前 11 个月的收入全部在 Nova Scotia 赚取。若拖到次年 1 月 5 日才搬:12 月 31 日仍住 Nova Scotia,2026 全年按 Nova Scotia 的税阶与 $11,932 的 BPA 算。按案例一的数量级,这个选择在一份 70,000 元应税收入上能差约3691元的省税。这不是节税技巧,是规则的直接后果——规则只认一个时间点,没有按比例分摊这回事,搬家日期因此变成一个有实际金额的决定。常见错报是以为搬家当年会"按月分摊"两个省的税,Canada 的省税归属制度里没有这个机制。
七、常见错报与自查清单
- 以为哪个省税阶最高,那个省的税就一定最重。 识别方法:把税阶结构与 BPA 一起算完(案例一),单看一项会算错方向。
- 把 Alberta / New Brunswick / Prince Edward Island 的可退还抵免当成要单独填一张 479 表。 识别方法:这三个法域已经把它们合并进 428,找不到 479 是正常的,不是漏了表。
- 多省经营时按年底居住地把全部业务收入套一个法域的税率。 识别方法:只要全年在不止一个法域有应税业务活动,先检查是否要填 T2203。
- 搬家当年以为省税会按居住月份分摊。 识别方法:省税归属只认 12 月 31 日一个时间点,没有按比例分摊的机制。
- 把已经终止的碳税挂钩返还(BC、YT、NT、NU)算进 2026 年的现金流。 识别方法:四个法域的相关项目都在 2025 年 4 月发出最后一期,2026 年不存在。
- 按魁北克以外的思路去算魁北克的省税。 识别方法:魁北克不用 428/479,也不适用本页任何一张表;看到住址是魁北克,先确认走的是 TP-1 流程。
- 不核税年就把Ontario附加税类推给Prince Edward Island。 识别方法:Ontario须另核附加税;PEI自2024取消旧附加税,2026六档不能再叠旧附加税。
- 拿考试口径上"某省没有这一章"当成"这个省现在没有变化"。 识别方法:考试口径九省不含 QC/YT/NT/NU,但这四个法域恰恰是这一轮变化最多的(第五节),考试口径沉默不等于现状不变。
本板块的配套练习与模考题:34
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| Tax Collection Agreement | 征税协议 | 十二个法域把税基与征收交给联邦,只保留税率与抵免的立法权 |
| Form 428 | 428 表(省/地区税) | 十二个非魁北克法域通用,算省税与非退还抵免,结果落到报表第 42800 行 |
| Form 479 | 479 表(省/地区抵免) | 九个法域另设,装可退还抵免,落到第 47900 行;AB/NB/PE 无此表 |
| TP-1 | 魁北克省级申报表 | 魁北克自设税基与税务局,不用 CRA 428/479 |
| basic personal amount (BPA) | 基本个人金额 | 人人可享的基础抵免额,各法域自定,2026 年从 $11,932 到 $22,769 不等 |
| non-refundable tax credit | 非退还抵免 | 只能把应缴税压到零,压不出退款 |
| refundable tax credit | 可退还抵免 | 不欠税也照拿,超出税额部分以退款支付 |
| top marginal rate | 顶档边际税率 | 应税收入最高一档适用的税率,不代表实际平均税负 |
| surtax | 省级附加税 | 现行如Ontario(PEI自2024已取消旧制)在税阶之外对超门槛的省税再加征一层 |
| multiple jurisdictions (Form T2203) | 多法域申报(T2203 表) | 业务收入跨省经营时,按各法域收入占比分摊税额 |
| Tax Collection Agreement exception | 征税协议的例外 | 指魁北克,唯一不参加协议、自设税务局的法域 |
| indexation | 指数化 | 按各法域自定的物价指数公式逐年上调金额门槛,税率百分比通常不在其中 |
| climate action tax credit / cost of living offset / carbon credit | 碳税挂钩个人返还(各法域称呼不同) | BC/YT/NT/NU 各自的版本已于 2025 年 4 月同步终止 |
| December 31 residency rule | 12 月 31 日居住地规则 | 省税归属只看税年最后一日住在哪个法域,不按月份分摊 |
| notice of assessment (NOA) | 评税通知书 | 联邦税与省税同评同发 |
| home renovation tax credit | 住房翻新抵免 | 部分法域(如 SK、BC)设立,鼓励特定人群或用途的装修支出 |
| fertility treatment tax credit | 生育治疗抵免 | Saskatchewan、Ontario、Yukon 2025 年前后陆续新设 |
| Graduate Retention Program | 毕业生留才计划 | Saskatchewan 特有,鼓励毕业生留省工作的终身抵免额度 |
| appropriate percentage | 适用百分比 | 部分法域把基础抵免的换算率与当年最低档税率挂钩 |
| Revenu Québec | 魁北克税务局 | 魁北克自设的省级税务征管机构,独立于 CRA |
来源
联邦官方页面与表格:2026 税阶总表(CRA)· 2025 过渡年税阶与脚注(CRA)· 指数化调整表(CRA)· TD1 系列表格 2026 版逐省基本个人金额(CRA)· CRA 表格页逐省 428/479 表号核对(CRA)。
各法域官方页面:British Columbia(BC 省政府(1、2),详见 ca-provincial-01)· Alberta(Government of Alberta (Treas…、CRA)· Manitoba(CRA)· Saskatchewan(CRA)· New Brunswick(CRA)· Nova Scotia(Government of Nova Scotia (F…、CRA)· Prince Edward Island(CRA)· Newfoundland and Labrador(CRA)· Ontario(CRA)· Yukon(CRA)· Northwest Territories(CRA)· Nunavut(CRA)· Quebec 个人所得税参数指数化(Gouvernement du Québec)。
省内细节另见:ca-provincial-01-bc-tax-credits-2026(卑诗省 BC428/BC479 全套抵免与案例)· ca-provincial-02-bc-speculation-vacancy(卑诗省投机与空置税)。