核实日期:2026-09-08|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(税阶每年随通胀重算;本页所引知识单元的台账复核日为 2026-11-30)。 数值指向 IRS Rev. Proc. 2025-32(2026)、Rev. Proc. 2024-40(2025)、Rev. Proc. 2023-34(2024)。本页只钉普通所得七档的税率与按申报身份分列的门槛;标准扣除、附表 1-A 四项限时扣除与 SALT 上限见 us-core-02,不在本页重写。
美国联邦普通所得 (ordinary income) 2026 税年仍是七档:10%/12%/22%/24%/32%/35%/37%。这七个百分数对所有个人申报身份都一样。真正按身份分叉的是每一档在哪里结束。us-core-02 用一张 2026 年对照表把四列起点摆出来过,但没有把 2024/2025/2026 三列门槛写成可引用的知识单元,也没有把「合报前六档刚好是单身的两倍、第 7 档不是」这件事走完一个高收入例子。这一页补这两处。写给三种人:人在加拿大、手上有美国公民或绿卡、要把 1040 的税阶身份选对的人;考试口径还按 TCJA 日落预期写 2026 年会回到旧七档、需要换到现行永久七档的学员;以及不能把已婚分报 (Married Filing Separately, MFS) 的前六档当成「合报的一半」的从业者——前六档 MFS 跟单身相同,只有 37% 档提前到合报的一半。读完你应该能做到三件事:按 2026 税年、选定身份,把一笔应税所得分段算出普通所得税;指出合报在哪一档不再是单身的两倍;判断一份高收入分报该不该比单身更早进 37%。
52
一、制度设计与底层逻辑:一套税率,四张尺子
1.1 税阶作用在应税所得上,不是总收入
美国联邦所得税的七档乘的是应税所得 (taxable income),不是工资单上的数,也不是调整后总收入 (adjusted gross income, AGI)。从总收入走到应税所得,要先减调整项目、再减标准扣除或逐项扣除、再加上附表 1-A 那四项限时扣除(若有)。那些减法的金额与资格见 us-core-02。本页假设应税所得已经算出来,只问:这笔应税所得在 2026 税年、在你选的申报身份下,普通所得税是多少。
资本利得与合格股息走另一套优惠税率,不进这七档。本页的数字不能拿去乘一张 1099-DIV 上的合格股息。
1.2 为什么合报不是单身的两倍
七档税率本身三年没改。立法选择是让已婚合报 (Married Filing Jointly, MFJ) 的前六档门槛等于单身的两倍,到 37% 档才收窄:2026 税年单身 37% 从 640,600 美元(2026 税年;已生效;官方公布值) 起,合报从 768,700 美元(2026 税年;已生效;官方公布值) 起,大约 1.2 倍而不是 2 倍。这就是高收入段「婚姻惩罚」在普通所得税阶上的来源:两份各 40 万的单身应税所得,合到一份 80 万的合报里,会有一段提前走进 37%。中低收入段前六档仍是两倍,合报不罚。
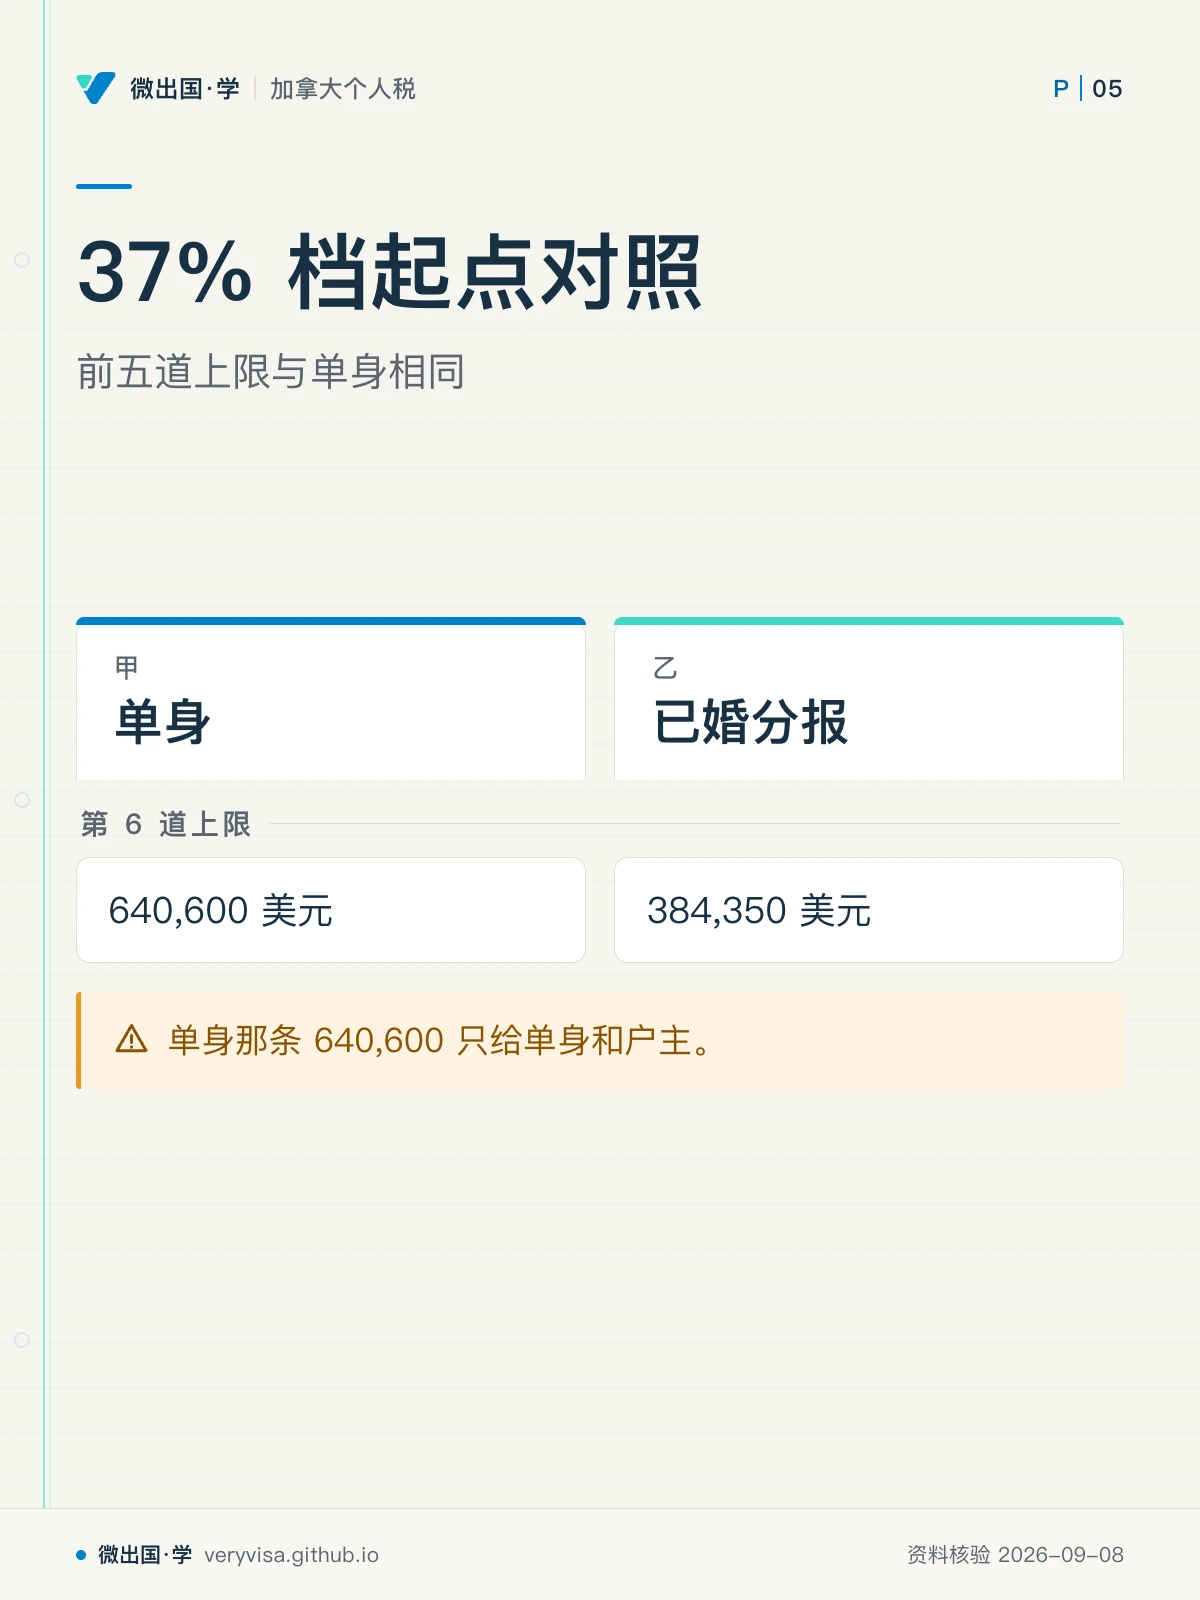
已婚分报的前五道上限与单身相同(对),第 6 道上限——也就是 37% 档的起点——是合报的一半 384,350 美元(2026 税年;已生效;官方公布值),不是单身的 640,600。把 MFS 当成「所有档都是合报一半」会在 35% 那一段算宽;把 MFS 当成「跟单身完全一样」会在 37% 那一段算亏。
户主 (Head of Household, HOH) 是第三条尺子。第 1、第 2 档比单身宽,第 3 档上限 2026 税年与单身同一格 105,700,第 4、第 5 档比单身各少 25 美元(对)。这 25 美元是各自独立四舍五入的结果,不是笔误,也不能抹平。
1.3 这些门槛不是免申报线
税阶上限回答的是「下一元按哪个百分数征税」,不是「要不要报 1040」。普通申报门槛跟标准扣除走,MFS 的法定申报门槛是 5 美元,几乎等于有收入就得报。把第 1 档上限 12,400 当成单身免申报线,会漏报。
1.4 报错的法律后果
税阶用错通常表现为 IRS 按数学或文书错误直接改表,或在评税时补税加利息。把合报的 37% 起点当成单身的两倍,高收入合报会少计 37% 那一段。把 MFS 的 37% 起点写成 640,600,分报会少计。申报身份本身选错(该合报却分报、户主资格不成立)是另一件事,资格规则见 us-core-01,本页不重写。
二、2026 税年现行规则与数字
核实日期 2026-09-08。税率三年未改;门槛每年指数化。2026 列来自 Rev. Proc. 2025-32(IRS(1、2)),2025 列来自 Rev. Proc. 2024-40(IRS),2024 列来自 Rev. Proc. 2023-34(IRS)。OBBBA 把七档结构永久化,并让 10%/12% 两档的上边界多拿一年通胀(U.S. Government Publishing O…);落到数字上,就是 2025 到 2026 最低两档涨幅大约 4%,24% 以上各档大约 2.3%。本页不把这条立法故事再写一遍,只把四张尺子的三列门槛钉死。
2.1 七档税率:三年同一套
| 档 | 2024 | 2025 | 2026 | 状态 |
|---|---|---|---|---|
| 第 1 档 | 10%(2024 税年;已生效;官方公布值) | 10%(2025 税年;已生效;官方公布值) | 10%(2026 税年;已生效;官方公布值) | 已生效;结构永久化 |
| 第 2 档 | 12%(2024 税年;已生效;官方公布值) | 12%(2025 税年;已生效;官方公布值) | 12%(2026 税年;已生效;官方公布值) | 已生效 |
| 第 3 档 | 22%(2024 税年;已生效;官方公布值) | 22%(2025 税年;已生效;官方公布值) | 22%(2026 税年;已生效;官方公布值) | 已生效 |
| 第 4 档 | 24%(2024 税年;已生效;官方公布值) | 24%(2025 税年;已生效;官方公布值) | 24%(2026 税年;已生效;官方公布值) | 已生效 |
| 第 5 档 | 32%(2024 税年;已生效;官方公布值) | 32%(2025 税年;已生效;官方公布值) | 32%(2026 税年;已生效;官方公布值) | 已生效 |
| 第 6 档 | 35%(2024 税年;已生效;官方公布值) | 35%(2025 税年;已生效;官方公布值) | 35%(2026 税年;已生效;官方公布值) | 已生效 |
| 第 7 档 | 37%(2024 税年;已生效;官方公布值) | 37%(2025 税年;已生效;官方公布值) | 37%(2026 税年;已生效;官方公布值) | 已生效 |
考试口径按 TCJA 日落预期写过 2026 年会回到 15%/25%/28%/33%/35%/39.6% 那套旧表。那套表没有生效。2026 税年计算普通所得税,税率行用上表,不用考试口径的日落表(U.S. Government Publishing O…、IRS)。
2.2 单身:最低两档涨得快,37% 仍要过 64 万
| 档上限(该档结束处) | 2024 | 2025 | 2026 | 状态 |
|---|---|---|---|---|
| 第 1 档(10% 结束) | 11,600 美元(2024 税年;已生效;官方公布值) | 11,925 美元(2025 税年;已生效;官方公布值) | 12,400 美元(2026 税年;已生效;官方公布值) | 已生效;多一年通胀 |
| 第 2 档(12% 结束) | 47,150 美元(2024 税年;已生效;官方公布值) | 48,475 美元(2025 税年;已生效;官方公布值) | 50,400 美元(2026 税年;已生效;官方公布值) | 已生效;多一年通胀 |
| 第 3 档(22% 结束) | 100,525 美元(2024 税年;已生效;官方公布值) | 103,350 美元(2025 税年;已生效;官方公布值) | 105,700 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 第 4 档(24% 结束) | 191,950 美元(2024 税年;已生效;官方公布值) | 197,300 美元(2025 税年;已生效;官方公布值) | 201,775 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 第 5 档(32% 结束) | 243,725 美元(2024 税年;已生效;官方公布值) | 250,525 美元(2025 税年;已生效;官方公布值) | 256,225 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 第 6 档(35% 结束,以上 37%) | 609,350 美元(2024 税年;已生效;官方公布值) | 626,350 美元(2025 税年;已生效;官方公布值) | 640,600 美元(2026 税年;已生效;官方公布值) | 已生效 |
2.3 已婚合报:前六档是单身的两倍,第 7 档不是
| 档上限 | 2024 | 2025 | 2026 | 状态 |
|---|---|---|---|---|
| 第 1 档 | 23,200 美元(2024 税年;已生效;官方公布值) | 23,850 美元(2025 税年;已生效;官方公布值) | 24,800 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 ×2 |
| 第 2 档 | 94,300 美元(2024 税年;已生效;官方公布值) | 96,950 美元(2025 税年;已生效;官方公布值) | 100,800 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 ×2 |
| 第 3 档 | 201,050 美元(2024 税年;已生效;官方公布值) | 206,700 美元(2025 税年;已生效;官方公布值) | 211,400 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 ×2 |
| 第 4 档 | 383,900 美元(2024 税年;已生效;官方公布值) | 394,600 美元(2025 税年;已生效;官方公布值) | 403,550 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 ×2 |
| 第 5 档 | 487,450 美元(2024 税年;已生效;官方公布值) | 501,050 美元(2025 税年;已生效;官方公布值) | 512,450 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 ×2 |
| 第 6 档 | 731,200 美元(2024 税年;已生效;官方公布值) | 751,600 美元(2025 税年;已生效;官方公布值) | 768,700 美元(2026 税年;已生效;官方公布值) | 已生效;不是单身 ×2 |
2026 税年单身第 6 档上限 640,600 的两倍是 1,281,200,合报实际是 768,700。差的那一截就是 37% 提前到来的区间。
2.4 已婚分报:前五道跟单身,第 6 道是合报一半
| 档上限 | 2024 | 2025 | 2026 | 状态 |
|---|---|---|---|---|
| 第 1 档 | 11,600 美元(2024 税年;已生效;官方公布值) | 11,925 美元(2025 税年;已生效;官方公布值) | 12,400 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 |
| 第 2 档 | 47,150 美元(2024 税年;已生效;官方公布值) | 48,475 美元(2025 税年;已生效;官方公布值) | 50,400 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 |
| 第 3 档 | 100,525 美元(2024 税年;已生效;官方公布值) | 103,350 美元(2025 税年;已生效;官方公布值) | 105,700 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 |
| 第 4 档 | 191,950 美元(2024 税年;已生效;官方公布值) | 197,300 美元(2025 税年;已生效;官方公布值) | 201,775 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 |
| 第 5 档 | 243,725 美元(2024 税年;已生效;官方公布值) | 250,525 美元(2025 税年;已生效;官方公布值) | 256,225 美元(2026 税年;已生效;官方公布值) | 已生效;=单身 |
| 第 6 档 | 365,600 美元(2024 税年;已生效;官方公布值) | 375,800 美元(2025 税年;已生效;官方公布值) | 384,350 美元(2026 税年;已生效;官方公布值) | 已生效;=合报 ÷2 |
MFS 的普通申报门槛是 5 美元(IRS),与第 1 档上限 12,400 无关。
✕
把 MFS 的 37% 起点写成单身的 640,600
2026 税年 MFS 第 6 档上限是 384,350,合报 768,700 的一半。单身那条 640,600 只给单身和户主。
2.5 户主:中间两档比单身各少 25 美元
| 档上限 | 2024 | 2025 | 2026 | 状态 |
|---|---|---|---|---|
| 第 1 档 | 16,550 美元(2024 税年;已生效;官方公布值) | 17,000 美元(2025 税年;已生效;官方公布值) | 17,700 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 第 2 档 | 63,100 美元(2024 税年;已生效;官方公布值) | 64,850 美元(2025 税年;已生效;官方公布值) | 67,450 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 第 3 档 | 100,500 美元(2024 税年;已生效;官方公布值) | 103,350 美元(2025 税年;已生效;官方公布值) | 105,700 美元(2026 税年;已生效;官方公布值) | 已生效;2026 与单身同为 105,700 |
| 第 4 档 | 191,950 美元(2024 税年;已生效;官方公布值) | 197,300 美元(2025 税年;已生效;官方公布值) | 201,750 美元(2026 税年;已生效;官方公布值) | 已生效;比单身少 25 |
| 第 5 档 | 243,700 美元(2024 税年;已生效;官方公布值) | 250,500 美元(2025 税年;已生效;官方公布值) | 256,200 美元(2026 税年;已生效;官方公布值) | 已生效;比单身少 25 |
| 第 6 档 | 609,350 美元(2024 税年;已生效;官方公布值) | 626,350 美元(2025 税年;已生效;官方公布值) | 640,600 美元(2026 税年;已生效;官方公布值) | 已生效;与单身同为 640,600 |
三、实务流程:先锁定身份,再按该身份的 2026 门槛分段
第一步,确认 2026 税年的申报身份。 身份按年末规则判定,资格见 us-core-01。身份没定,下面四张表哪一张都不该用。人在加拿大、有美国公民或绿卡身份,仍然要选这四个身份之一;不能用加拿大 T1 的「单身/配偶」去套。
第二步,算出应税所得。 标准扣除、逐项扣除、附表 1-A 在 us-core-02。本页的输入是 1040 上已经减完那些项目的应税所得。
第三步,取出该身份 2026 年六道上限。 单身用 2.2,合报用 2.3,分报用 2.4,户主用 2.5。不要用 2025 年的数,也不要把合报的上限减半去填分报——只有第 6 道上限是一半。
第四步,按七档累进计算。 每一档只作用于本段应税所得。第 1 档从 0 到第 1 道上限乘 10%,余下走进第 2 档,依此类推。不要用「平均税率」一步到位。
第五步,资本利得与合格股息另走。 本页七档乘完的数,不是整张 1040 的税。合格股息与长期资本利得有自己的 0%/15%/20% 表。
IRS 会怎么核。 税阶用错通常表现为通知书上的税与自测不一致,差额落在用错的那一档。保存 1040、身份证明与应税所得底稿。
截止日:一般个人 2027 年 4 月 15 日(若为工作日;遇周末或假日顺延),海外居住可自动延期报出,但欠税仍按原日计息。加拿大居民的美国申报延期规则见 us-intl 各页,本页不展开。
四、联邦之外:加拿大读者为什么要懂这四张尺子
住在加拿大的美国公民或绿卡持有者,同一笔全球所得要报 T1 也要报 1040。加拿大这边按 12 月 31 日的省走省税;美国这边按申报身份走这七档。两套税阶不能互换:加拿大联邦 2026 年第 1 档到 58,523、税率 14%,美国单身第 1 档到 12,400、税率 10%。把加拿大五档门槛填进 1040,或把美国七档填进 T1,两张表都会错。
合资格的加拿大联邦与省所得税可以进入美国外国税收抵免,CPP 与 EI 不能当成所得税。本页算出的美国普通所得税,是外国税收抵免限额公式的输入之一,不是「加拿大已经交过所以美国七档不用算」。
已婚且一方没有美国身份时,合报与分报的选择会改变用哪一张尺子,也会改变外国税收抵免与标准扣除。本页只给选定身份之后怎么分段;选身份的跨境代价见 xb-02。
五、历史变革:七档留下了,日落没有发生;变的是门槛的涨法
2024、2025、2026 三个税年,普通所得都是 10%/12%/22%/24%/32%/35%/37%。考试口径按 TCJA 日落写过 2026 年会换表,那件事被 OBBBA 第 70101 条删掉了(U.S. Government Publishing O…)。练习题里若还在用 15%/25%/39.6%,税率行必须换成现行七档。
门槛每年指数化。2026 税年最低两档多拿一年通胀,所以单身第 1 档上限 11,600 → 11,925 → 12,400,第 2 档 47,150 → 48,475 → 50,400,后几档涨幅更小。合报、分报、户主同步按各自的尺子涨,不是把单身那一行乘一个系数。
用考试口径 2024 年例题对 2026 年客户的税,税率行可以留,六道上限必须换成该身份的 2026 官方值。
六、案例
人名与数字均为示例,税年一律为 2026,输入一律是已经算好的应税所得。标准扣除与附表 1-A 未计入下列税额。
示例一:温哥华的美国公民,单身,应税所得 60,000。 情景:全年美国单身申报,加拿大 T1 另报。适用规则:单身 2026 三档,10%/12%/22%。12,400 × 10% = 1,240;38,000 × 12% = 4,560;9,600 × 22% = 2,112;合计 7,912。常见错报:用加拿大第 1 档 58,523 去填 1040,把本应走 22% 的 9,600 仍按 10% 或 12% 算;或者把 60,000 乘 22%,当成整段都是第 3 档。
示例二:同一笔 120,000,合报与两个单身不是同一回事。 情景:夫妻合报应税所得 120,000,对比两个各 60,000 的单身。合报:24,800 × 10% = 2,480;76,000 × 12% = 9,120;19,200 × 22% = 4,224;合计 15,824。两个单身各 7,912,合计同样 15,824。这一档位上合报是单身的两倍,没有婚姻惩罚。常见错报:在中等收入段就谈「合报会被罚」,把只存在于 37% 档的结构提前套用。
示例三:应税所得 400,000 的分报,对比单身。 情景:已婚分报,应税所得 400,000。单身 400,000 仍停在 35%,税 108,769.25。分报在 384,350 以上走进 37%:比单身多 15,650 × 2 个百分点 = 313,税 109,082.25。常见错报:把分报第 6 档上限写成 640,600,少计 313;或者把前六档都按合报一半去切,24%/32% 的起点会错位。另一件独立的错:以为分报「收入不到第 1 档就不用报」——分报申报门槛是 5 美元。
七、常见错报与自查清单
- 用考试口径的日落税表(15%/25%/39.6%)算 2026 年。 识别方法:现行七档仍是 10% 起、37% 止(U.S. Government Publishing O…)。
- 把合报第 7 档起点当成单身的两倍。 识别方法:2026 年合报 37% 从 768,700 起,不是 1,281,200。
- 把 MFS 全部档位当成合报一半。 识别方法:前五道上限与单身相同,只有第 6 道是合报一半。
- 把 MFS 的 37% 起点写成单身的 640,600。 识别方法:MFS 是 384,350。
- 把税阶上限当成免申报线。 识别方法:MFS 申报门槛是 5 美元;其他身份跟标准扣除走,见 us-core-01。
- 把户主第 4、第 5 档上限抹成与单身相同。 识别方法:2026 年户主比单身各少 25 美元。
- 用加拿大联邦或省税阶去填 1040。 识别方法:美国七档按申报身份,加拿大按 12 月 31 日居住地,两套门槛不能互换。
- 把七档乘到合格股息或长期资本利得上。 识别方法:那些项目走 0%/15%/20%,不进本页普通所得表。
本板块的配套练习与模考题:52
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| ordinary income | 普通所得 | 走 10%–37% 七档的所得,不含合格股息与长期资本利得 |
| taxable income | 应税所得 | 七档的税基;已经减过调整项目与扣除 |
| filing status | 申报身份 | 单身、合报、分报、户主四选一,决定用哪张门槛表 |
| Married Filing Jointly (MFJ) | 已婚合报 | 前六档门槛为单身的两倍,37% 档不是 |
| Married Filing Separately (MFS) | 已婚分报 | 前五道上限同单身,37% 起点为合报一半;申报门槛 5 美元 |
| Head of Household (HOH) | 户主 | 第 1、第 2 档宽于单身;第 4、第 5 档比单身各少 25 美元 |
| Single | 单身 | 本页的基准尺子;合报与分报都对照它读 |
| marginal rate | 边际税率 | 本段应税所得适用的税率,不是平均税率 |
| tax bracket | 税阶 | 一段应税所得对应一个边际税率;2026 年七档 |
| marriage penalty | 婚姻惩罚 | 高收入合报的 37% 起点不到单身的两倍,提前进顶档 |
| indexation | 指数化 | 门槛每年按通胀调整;2026 年最低两档多拿一年 |
| Rev. Proc. 2025-32 | 2025-32 号税务程序 | 公布 2026 税年通胀调整后的税阶 |
| Form 1040 | 美国个人所得税表 | 应税所得与税落在这张表上 |
| foreign tax credit | 外国税收抵免 | 合资格的加拿大所得税可抵美国税,CPP/EI 不能抵 |
| standard deduction | 标准扣除 | 从 AGI 走到应税所得的减法,金额见 us-core-02 |
| Schedule 1-A | 附表 1-A | 四项限时扣除的汇总表,不在本页七档里 |
来源
Rev. Proc. 2025-32(IRS)与 IRS 2026 年通胀调整新闻稿(IRS):2026 税年七档门槛。Rev. Proc. 2024-40(IRS):2025 税年。Rev. Proc. 2023-34(IRS):2024 税年。OBBBA 永久化七档并改指数化基年(U.S. Government Publishing O…)。MFS 申报门槛(IRS)。标准扣除与附表 1-A 不在本页展开,见 us-core-02。