核实日期:2026-09-13|现行口径:2026 税年,VDP 按 2025-10-01 起收到申请适用的 IC00-1R7|复核:2027-03-01(纳税人减免通告 IC07-1R1 页首写着「正在更新」,出新版就要回头改) 本页只讲制度与路径。补报涉及多少年、会不会被认定为「被提示」、要不要先匿名咨询,都是个案判断:动手前请回 CRA 原文,并找持牌会计师或税务律师看你的具体材料。
多年没报 T1135、国内的租金和利息从来没进过加拿大报税表、自雇现金收入少报了几年——这几类人最常问的是同一个问题:「现在主动去补,会不会反而把自己送进去?」回答这个问题要分清两件事。第一件是自愿披露计划 (Voluntary Disclosures Program, VDP):处理 CRA 还不知道、也还没评过的错漏,主动交代,换罚款与部分利息的减免。第二件是纳税人减免 (taxpayer relief),用 RC4288 表申请:处理已经评定下来的罚款和利息,理由是非常情况、CRA 自己的失误或无力支付。两者的法律依据都是《所得税法》(Income Tax Act, ITA) s.220(3.1),但受理对象不重叠。
2025 年 10 月 1 日,VDP 换了一套新规则。网上流传的说法有三种版本:沿用 2018 年版「一般项目与有限项目」的旧文章、把新版两档叫成「一般与有限」的混合版,以及「收到 CRA 的信就不能 VDP 了」的误传。本页以 CRA 现行原文为准,逐条对照。
学完你能做到
- 对照 IC00-1R7 的五个条件,判断一件漏报能不能进 VDP,并说出卡在哪一条。
- 根据手上有没有收到 CRA 信件、信件写了什么,判断申请会被归为「未被提示」还是「被提示」,算出利息减免 75% 或 25% 之后还要付多少。
- 用「罚款按税年、利息按累积年」的两把十年尺子,算出 2026 年递交的申请最早能减到哪一年。
- 在 VDP、RC4288 纳税人减免、异议三条路里选对一条,并说出选错会丢掉什么。
- 为漏报 T1135、境外收入的家庭排出补报顺序:先匿名咨询还是直接递 RC199,要附几年资料,钱先付多少。
常见误解
很多人以为「只有在 CRA 发信之前申请才算自愿,收到信就没资格了」。实际上,IC00-1R7 对「不自愿」只有一个口径:针对你所披露的信息,稽查或调查已经对你或关联纳税人启动(启动方不限于 CRA,也包括执法机关、证券监管机构等)。收到一般性教育信,仍算未被提示;收到指出具体错漏或给了更正期限的信,属于被提示,照样可以申请,只是减免降一档。
很多人以为「匿名咨询已经取消了,一打电话就暴露身份」。实际上,新版保留了预先讨论 (pre-disclosure discussion),可以在透露身份之前匿名谈,非正式、无约束力。
很多人以为「VDP 连税也一起免」。实际上,税款必须全额缴清,减免的只是罚款和部分利息,外加不移送刑事起诉。
很多人以为「超过三年 CRA 就管不了,只补最近三年就行」。实际上,个人正常复评期从原始评税通知发出那天起算三年,从来没报过的年度,这三年还没开始算;VDP 对境外来源收入或资产要求附最近十年的资料。
很多人以为「罚款已经评下来了,走 VDP 就能减」。实际上,VDP 明确不受理针对已评定罚息的申请,那是 RC4288 纳税人减免的范围。
一、制度设计与底层逻辑:主动纠错为什么能换来减免
1.1 自评自报制度下,CRA 需要一个「回头的门」
加拿大个人所得税是自评自报 (self-assessment)。CRA 靠第三方信息单、国际情报交换和稽查去发现漏报,但不可能逐户查。对于已经漏报多年、担心被罚的人,如果主动补报和被查到之后的代价完全一样,理性选择就是继续不报、赌不被发现。VDP 就是为了改变这个算账方式:主动来补,罚款可以全免、利息减一大截、不被移送起诉。
但这扇门不能开得太大。IC00-1R7 第 2 段写得很直白:VDP 的减免要公平,不是为了奖励不合规;守规矩的人不应该在经济上比使用 VDP 的人更吃亏。所以税款本身一分不减,利息也只减一部分,并且越是被 CRA 盯上之后才来,减得越少。
1.2 法律上这是一项酌情权,不是纳税人的权利
VDP 和纳税人减免都建立在 ITA s.220(3.1) 上:部长可以在某个税年结束后十个日历年内,免除或取消该税年应付的全部或部分罚款与利息。条文用的是「可以」(may),这就决定了三件事。
第一,没有「符合条件就必须批」的说法。IC00-1R7 第 7 段说 CRA 不必对所有申请都给减免,每件按其本身情况决定。
第二,十年是法定上限。超过这个窗口的罚款和利息,部长没有权限减。
第三,按 s.220(3.1) 作出的评定不能提异议。ITA s.165(1.2) 明文排除了对这类评定的异议;不服只能请求 CRA 内部二次行政复核,再向联邦法院申请司法复核 (judicial review)。司法复核审的是 CRA 有没有公平合理地行使酌情权,法院一般不会替 CRA 算出一个减免比例。
1.3 两件工具,两类问题
把 VDP 与 RC4288 放在一起看,分界线其实只有一句话:钱有没有被评过。
VDP 处理的是「CRA 还没评、你来交代」:没报的收入、少报的收入、不该扣的扣除、没交的 T1135 等信息申报表。你交代之后,CRA 按你提供的资料评税,同时决定罚息减免。
RC4288 处理的是「CRA 已经评了,但事出有因」:罚款和利息已经挂在账上,你证明是因为重病、灾害、CRA 自己的延误或错误、或者确实付不起,请求取消。
同一笔钱通常只落在一边。CRA 在 VDP 页面上把纳税人减免列为「VDP 不合格时的替代路径」,在纳税人减免页面上又把 VDP 列为「更适合的其他选项」之一,两边互相指路,但不互相替代。
二、2026 税年现行规则与数字
2.1 三列表:VDP 从 2018 年版到 2025 年版
| 对照项 | 2024 税年(考试口径,按 2018-03-01 起适用的 IC00-1R6) | 2025 税年(以 CRA 收到申请日 2025-10-01 为界切换) | 2026 税年现行(IC00-1R7) | 状态 |
|---|---|---|---|---|
| 分档依据 | 看有没有故意成分:General Program/Limited Program(旧) | 10-01 前收到的按旧版,之后收到的按新版 | 看申请时是否已被具体合规问题提示:未被提示/被提示 | 已生效 |
| 减免名称 | 旧版两档没有「一般减免/部分减免」这组叫法 | 同左两套并存 | 一般减免 (general relief)/部分减免 (partial relief) | 已生效 |
| 利息减免 | 旧 General:最近三年之前的年度,通常减 50%;最近三年全额计息。旧 Limited:不减 | 同左两套并存 | 一般减免:减 75%;部分减免:减 25% | 已生效 |
| 罚款减免 | 旧 General:免罚款;旧 Limited:只免重大过失罚款,其他罚款照罚 | 同左两套并存 | 一般减免:减 100%;部分减免:至多减 100% | 已生效 |
| 收到 CRA 邀请或提醒信 | 旧版把 CRA 邀请使用 VDP 的信列为可能落入 Limited 的因素 | 同左两套并存 | 一般教育信仍算未被提示;指出具体错漏或给期限的信算被提示,仍可申请 | 已生效 |
| 应附资料年限 | 旧版未按境内境外分级 | 同左两套并存 | 境外来源收入或资产最近 10 年;境内最近 6 年;GST/HST 最近 4 年 | 已生效 |
| 申请表 | RC199 | 10-01 起换用简化后的 RC199 | RC199,表格页版本 2025-10-01 | 已生效 |
这张表最要紧的一格是第一行:判断标准从「你当初是不是故意的」换成了「你来申请时 CRA 有没有已经就这件事找过你」。前者要靠事后的主观认定,后者是客观时点,申请人自己更容易判断。另一格要注意:旧版的 General 并不是「一律不减利息」,而是最近三年全额计息、更早年度通常减一半;拿「旧版完全不减利息」去和新版比,会把改版的幅度说大。
2.2 五个资格条件,逐条对原文
CRA 的资格清单写明:以下五条须同时满足,才有资格获得减免。
第一条,稽查或调查启动之前递交。原文是 before an audit or investigation has been initiated against you or a related taxpayer about the information being disclosed。注意三个限定:针对的是「所披露的信息」,不是你名下任何事项;对象包括关联纳税人;启动方不限于 CRA。IC00-1R7 第 17 段举了执法机关、证券委员会和其他联邦或省监管机构。
第二条,附齐所需年度的全部相关资料,并完整、及时地回应 CRA 的补件要求。
第三条,披露的内容里有涉及利息或罚款的错漏。退税申请、无税无罚的申报,不在 VDP 范围内。
第四条,至少逾期一年。IC00-1R7 第 10 段的写法是:申请里包含至少一个已经超过申报截止日满一年的税年。以 2026 税年的日历看,一般个人的 2025 税年报税截止日是 2026 年 4 月 30 日(自雇者的申报截止日更晚),要到 2027 年 4 月 30 日之后才满一年。所以 2026 年 9 月才发现只有 2025 税年报错的人,走的是一般的改报,不是 VDP。
第五条,付清估算税款,或者申请分期付款;分期要经 CRA 收款部门批准,不保证获批。
另有一条容易漏看的纪律:第 26 段要求披露全部已知的错漏,第 31 段说 CRA 事后发现了申请里没写的其他不合规事项,可以拒绝整份申请。挑着报、留一手,是 VDP 被拒的常见原因之一。
2.3 未被提示与被提示:三种情形对照
| 你来申请时的情形 | 原文归类 | 通常给的减免 |
|---|---|---|
| CRA 从未就这件事以口头或书面方式联系过你 | 未被提示 (unprompted) | 一般减免 |
| 只收到一封就某个主题提供一般指引和申报信息的教育信或通知 | 未被提示 | 一般减免 |
| 收到的信或通知指出了你账户上的具体错漏,或者给了更正期限、要求你申报或合规 | 被提示 (prompted) | 部分减免 |
| CRA 已经从第三方来源掌握了涉及你(或关联纳税人)可能不合规的信息 | 被提示 | 部分减免 |
| 针对所披露信息的稽查或调查已经启动 | 不自愿,不给 VDP 减免 | 无 |
表里第四行是很多人没有想到的:即使你一封信都没收到,只要 CRA 已经从第三方拿到了涉及你的信息,申请也会被归为被提示。境外账户信息交换、平台收入申报这类第三方数据越来越多,所以「没收到信就一定是一般减免」并不成立。原文用的是 generally considered 和 normally eligible,归类由 CRA 按个案判断。
2.4 两档减免怎么算,以及两把十年尺子
两档减免的比例写在 IC00-1R7 第 21 段:一般减免利息减 75%、罚款减 100%;部分减免利息减 25%、罚款至多减 100%。两档都附带同一项「补充减免」:不移送刑事起诉,所披露事项不适用重大过失罚款 (gross negligence penalty)。
利息这部分怎么估。CRA 对欠税计的利率每季度公布一次,2026 年四个季度都是 7%(2026 税年各季规定利率页)。假设一户人家补报后,各年欠税在按日复利下累积的利息合计为 8,000 元(示例数,实际以 CRA 评税为准):一般减免后要付 2,000 元,部分减免后要付 6,000 元。同一件事,被提示与未被提示之间差了 4,000 元,还不算罚款那一侧「全免」和「至多全免」的差别。
两把十年尺子,是这一节最容易算错的地方。
罚款看税年:部长能减的,只是「在递交申请那一年之前 10 年内结束的税年」可能适用的罚款。2026 年递交,覆盖 2016 至 2025 税年。
利息看累积年份:能减的,只是「递交申请那一年之前 10 个日历年内累积」的利息,不论欠税产生于哪一年。2026 年递交,覆盖 2016 年 1 月 1 日之后累积的利息。
还有第三个时点:减免只计到披露生效日 (effective date of disclosure, EDD) 为止。CRA 收到申请后会寄回执写明 EDD,此后继续累积的利息不在减免范围内。这就是为什么估算税款最好随申请一起付:越早付,EDD 之后那段全额计息的利息越少。
2.5 哪些情形 VDP 通常不受理
IC00-1R7 第 11 段与资格页列出的情形:申请涉及的是退税或无税无罚的申报;想减的是已经评定的罚款或利息;想借申请做出或改变一项选择 (election);所涉年度发生了破产等资不抵债事件;事项已被预约定价安排覆盖;或者结果取决于税务协定下主管当局的协商。
另有一条关于第二次申请:获得过 VDP 减免的人要保持合规;同一纳税人再申请,CRA 只在情况超出本人控制、或与前次是不同事项时才会考虑(第 12 段)。
2.6 匿名预先讨论:新版仍然有
拿不准要不要申请的人,可以先请求预先讨论。资格页的原话是:讨论是非正式的、无约束力的,可以在透露身份之前进行。申请方式是 CRA 的在线回电请求表,或打个人咨询线 1-800-959-8281、企业线 1-800-959-5525。能从中得到的,是对流程、继续不合规的风险、以及可能减免幅度的理解。
两点提醒。讨论不保证任何减免,也不影响 CRA 稽查、处罚或移送起诉的能力。更重要的是,它不会暂停时间:讨论期间如果 CRA 就这件事联系了你,或者启动了稽查,申请的归类会随之改变。
2.7 纳税人减免 RC4288:受理什么、看什么、要等多久
纳税人减免处理的是已经评定的罚款与利息。CRA 列出四类常见情形。
非常情况:自然或人为灾害、罢工等服务中断、重病或事故、严重的情绪或精神困扰(例如直系亲属去世)。授权代表或第三方遇到这类情况、导致你无法按时履行义务的,也可以考虑。
CRA 自身的行为:处理延误导致你没在合理时间内知道欠款、公开资料有错、CRA 给了错误信息、处理错误、提供信息延误、异议或上诉或稽查拖延过久。
无力支付或经济困难:确认无力支付时,可能全部或部分取消利息,以便你还清欠款。以此为由减罚款,一般不予考虑,除非另有非常情况;企业极端困难、执行罚款会危及经营与员工就业的,属于例外(IC07-1R1 第 28 段)。
其他情形:不在上述三类里的,CRA 也会审。
十年尺子与 VDP 相同:罚款看所涉税年是否在请求年之前 10 个日历年内结束,利息看是否在这 10 个日历年内累积。已经评定的税款本身,不在纳税人减免范围内。
CRA 做决定时看四点:过去的申报与缴税记录;是否明知欠款存在却任由利息累积;是否在自评自报制度下尽到了合理注意;是否及时补救了延误或遗漏。
时长方面,CRA 纳税人减免页面(2026-07-16 版)写明平均处理时间目前是 16 个月。审核期间利息照常累积,先付清或部分付清欠款,可以减少利息;获批后已付的罚息会退回,但可能先抵其他欠款。
一个经常被忽略的衔接:所涉评税如果还在异议或上诉中,减免申请要等争议了结、上诉权届满后才作最终决定。十年窗口快到、而异议或稽查还没结束的,IC07-1R1 第 16 段建议先递一份保护性请求 (protective request),细节与证明文件事后补。
2.8 VDP 与 RC4288 并排对照
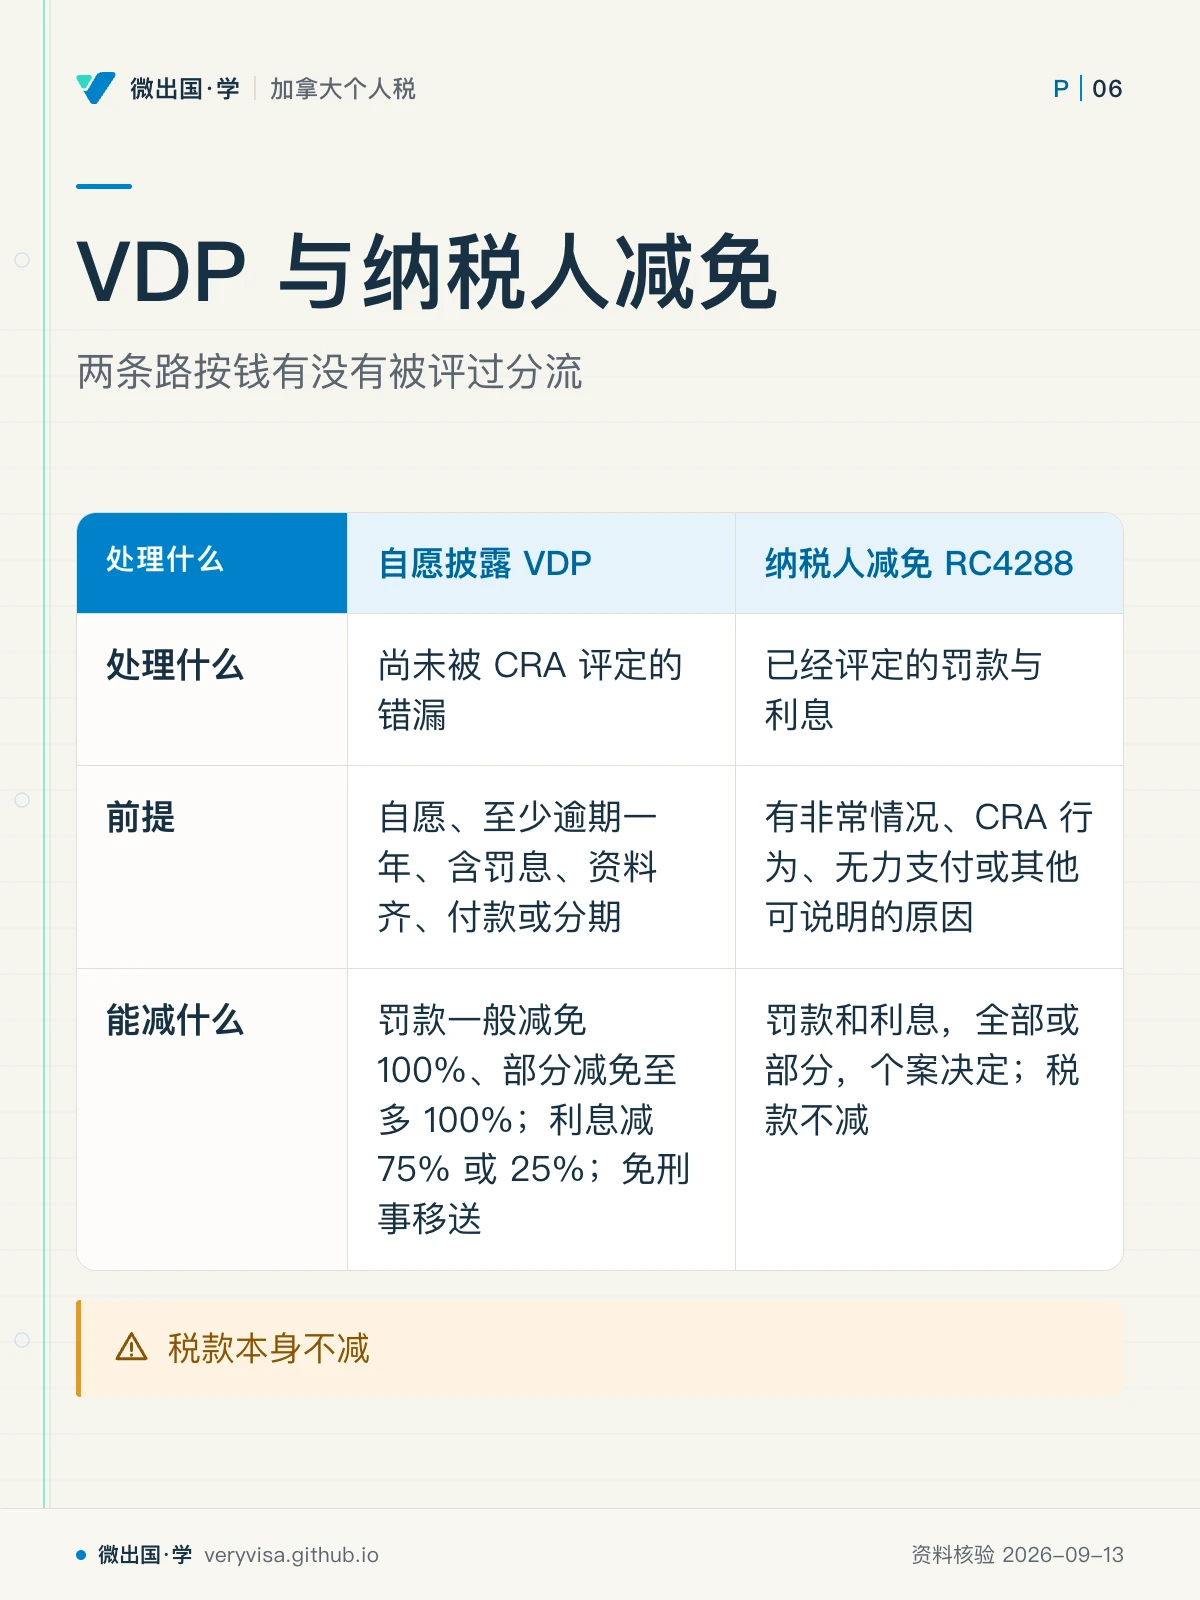
| 对照项 | 自愿披露 VDP | 纳税人减免 RC4288 |
|---|---|---|
| 处理什么 | 尚未被 CRA 评定的错漏 | 已经评定的罚款与利息 |
| 前提 | 自愿、至少逾期一年、含罚息、资料齐、付款或分期 | 有非常情况、CRA 行为、无力支付或其他可说明的原因 |
| 能减什么 | 罚款(一般减免 100%,部分减免至多 100%)、利息(75% 或 25%)、免刑事移送 | 罚款和利息,全部或部分,个案决定;税款不减 |
| 法律依据 | ITA s.220(3.1) | ITA s.220(3.1) |
| 十年限 | 罚款按税年、利息按累积年 | 同左 |
| 表格 | RC199 | RC4288;个人以经济困难为由另附 RC376 |
| 能否异议 | 不能(s.165(1.2)) | 不能(s.165(1.2)) |
| 不服怎么办 | 二次行政复核,再 30 天内申请联邦法院司法复核 | 同左 |
| 行政指引 | IC00-1R7(2025-09-10,适用 2025-10-01 起收到的申请) | IC07-1R1(2017-08-18,页首注明正在更新) |
⚠️
IC07-1R1 里提到的 VDP 通告还是旧编号
IC07-1R1 是 2017 年的旧版通告,第 42 段介绍 VDP 时引用的仍是 2025-10-01 前适用的 IC00-1R6,并写「做了有效披露的纳税人要缴清税款和欠税利息」。这是该通告没有随 2025-10-01 改版更新的结果,不代表 VDP 现行规则。VDP 的利息减免比例以 IC00-1R7 为准。
三、实务流程
3.1 先判路:五个问题的顺序
第一问:CRA 有没有已经就这笔钱评过税、评过罚款?评过而且罚款本身评得对,只是事出有因,走 RC4288。罚款本身评错了(例如你认为根本没有迟报),走异议,异议期限与路径见 ca-procedure-01-assessment-objection-appeal。
第二问:针对这件事,稽查或调查有没有已经启动?启动了,VDP 不给减免,重点转为配合稽查、在复评后按期异议。
第三问:错漏里有没有一个税年已经逾期满一年?没有,就走一般的改报或迟报,不必进 VDP。
第四问:有没有收到过 CRA 关于这件事的具体信件,或者 CRA 可能已经从第三方拿到信息?据此预估是一般减免还是部分减免。拿不准的,先申请匿名预先讨论。
第五问:能不能一次把所有已知错漏都交代清楚,并付清或安排估算税款?做不到,申请很可能被拒;先把资料整理齐。
3.2 VDP 申请七步
第一步,列清单。把所有已知错漏按年度、按收入或表格类型列出:没报的境外利息与租金、没交的 T1135、少报的自雇收入、不该扣的费用。
第二步,定年限。境外来源的收入或资产,准备最近 10 年;境内的准备最近 6 年;GST/HST 最近 4 年。其中没有错漏的年度不必附。账簿缺失的,第 29 段要求尽合理努力给出估算。
第三步,补做申报表。缺报的 T1 与各类信息申报表(T1135、T1134 等)照常填写,已报年度的更正按年度写清。境外收入在国外交过税的,计算境外税收抵免所需的凭证一并准备。
第四步,填 RC199。有人为这件事给过你建议的(包括税务专业人士或推销者),第 30 段要求在表上写明其姓名。委托代表递交的,本人与代表双方都要签名,代表的授权须已在 CRA 登记或随件附上。
第五步,付款。按估算税款付清,或在申请中请求分期。
第六步,递交。只用一种方式:My Account(个人)、My Business Account(企业)、Represent a Client(代表),或传真 1-888-452-8994,或邮寄至魁北克 Shawinigan 的 VDP 处理中心。
第七步,等回执和审查。回执写明 EDD。审查中 CRA 会要补件,未在合理期限内提供的,可能以资料不全为由拒绝。结案信会写明申请类型(未被提示或被提示)、减免档次、哪些税年获得减免。
3.3 涉外补报:T1135、T1134 与境外收入
资格页明确把「没有提交 T1135 等信息申报表」和「没有申报在加拿大应税的境外来源收入」列为可受理的例子。涉外补报之所以值得单独算账,是因为信息表的罚款与收入的税款是两本账。
T1135 这本账(2026 税年现行口径,CRA 境外申报罚款页):迟报每天 25 元,最多 100 天,最低 100 元、最高 2,500 元;明知或在重大过失情况下不报,每月 500 元,最多 24 个月,上限 12,000 元,超过 24 个月再按境外财产成本的 5% 计(扣已罚部分);收到催告后明知或重大过失不报,每月 1,000 元,最多 24 个月,上限 24,000 元;明知或重大过失作虚假陈述或遗漏,取 24,000 元与 5% 两者较大者。T1134(境外附属公司信息表)、T1141、T1142 适用同一页的罚款表,其中 T1134 与 T1141 有尽职例外。
复评期这本账:ITA s.152(4)(b.2) 规定,没有按规定提交 T1135(或没有在表上报某项特定境外财产),同时又漏报了与该财产相关的应税收入的,CRA 可以在正常复评期结束后再延长三年复评。也就是说,漏报境外收入的年度,比境内漏报多暴露三年。
两本账合在一起看:多年未报 T1135 的家庭,单是迟报罚款就可能每年数千元,而一般减免可以把罚款减 100%;税款与利息则照算,利息减 75%。在 VDP 里一次处理,比先零散补交几张 T1135、再等 CRA 就收入来复评,路径清楚得多。补交之前先评估要不要走 VDP,就是这个原因。T1135 本身的门槛与财产范围,另见 ca-residency-04-t1135-foreign-property。
3.4 与异议、复评时效的关系
VDP 不是一份和解协议。IC00-1R7 第 37 段说,VDP 只做有限范围审查,只判断罚息减免资格;CRA 保留对申请中任何信息进行稽查或核实的权利,其他部门在时效内仍可复评;如果发现欺诈,或者因疏忽、粗心、故意造成的失实陈述,可以在任何时候复评相关税年,不限于申请里的年度。
正常复评期怎么算,决定了「超过三年就没事」这种说法为什么不成立。ITA s.152(3.1):个人的正常复评期,是从该年度原始评税通知(或原始无税通知)发出日起三年。从来没报过税的年度,没有原始评税通知,这三年还没开始。已经报过的年度,超过三年后 CRA 仍可因失实陈述复评,涉 T1135 的再加三年。
异议权方面:s.165(1.2) 排除的是对按 s.220(3.1) 作出的评定提出异议,也就是 VDP 与纳税人减免的罚息决定本身。VDP 结案后 CRA 按你补交的资料对税款作出的评税,是另一件事;对税款计算有争议时,按一般异议规则处理,期限与流程见 ca-procedure-01-assessment-objection-appeal。这一段是按条文结构写的读法,个案仍以 CRA 结案文件与专业意见为准。
3.5 对决定不服:二次复核与司法复核
两条路的顺序相同。先向 CRA 书面请求二次行政复核:VDP 寄给 Shawinigan 国家核查与征收中心的助理主任,纳税人减免寄到决定信上的地址或按居住地的指定办公室;复核由没有参与首次审查的官员办理,可以补充新事实与文件。
仍不服,向联邦法院申请司法复核。IC00-1R7 第 41 段写的是在 CRA 寄出决定通知之日起 30 天内提出;纳税人减免页面写的是收到决定之日起 30 个日历日内。两处起算点的措辞不同,按较早的日子准备最稳妥。CRA 建议先走二次复核,再申请司法复核。
四、联邦之外
BC 省个人所得税附在同一份 T1 上计算和评税,补报 T1 时省税会一并重算。IC00-1R7 第 4 段列出的适用范围是所得税、GST/HST、源泉扣缴税,以及 CRA 管理的消费税、燃料费、奢侈品税、未充分利用住房税、数字服务税、全球最低税等联邦法律项下的税费;它没有单独写明省所得税部分的利息与罚款怎么减。BC 省自己征收的税(例如省销售税、投机与空置税)不在这份清单里,那些税的补报与减免要看 BC 省财政部的规定,本页未核,待核。魁北克居民的省税由魁北克税务局 (Revenu Québec) 管理,另有自己的程序,本页同样未核。
GST/HST 的自愿披露走同一个 VDP,但行政指引是 GST/HST Memorandum 16-5-1,补件年限为最近 4 年,另有「对冲交易」(wash transactions) 一档,通常罚款与利息全免。
同时是美国税务居民的读者(美国公民、绿卡持有人),加拿大这边的 VDP 与美国国税局的补报程序是两套互不替代的制度,美方路径见 us-intl-08-catch-up-streamlined。两边都漏报的,要分别处理。
五、历史变革:从「看动机」到「看时点」
| 时间 | 事件 | 状态 |
|---|---|---|
| 2011-06-02 | 联邦上诉法院 Bozzer 案后,CRA 对利息减免采「请求年之前 10 个日历年内累积」的口径(IC07-1R1 第 15 段) | 行政口径,沿用至今 |
| 2017-08-18 | 纳税人减免通告 IC07-1R1 发布,至今页首注明正在更新 | 现行 |
| 2018-03-01 | VDP 旧版 IC00-1R6 取代 IC00-1R5,分 General/Limited 两轨;此前的旧规则只适用 2018-02-28 前收到的申请 | 已被取代 |
| 2025-09-10 | IC00-1R7 发布 | 已发布 |
| 2025-10-01 | 新版 VDP 生效:未被提示/被提示,一般减免/部分减免,RC199 简化,补件年限分级;10-01 前收到的申请仍按 IC00-1R6 | 已生效 |
2025-10-01 前适用的旧版 IC00-1R6,思路是按动机分轨:有故意成分的走 Limited 轨,只免重大过失罚款与起诉,其他罚款照罚、不减利息;其余走 General 轨,免罚款,最近三年之前的年度通常减一半利息。旧版第 20 段列出的考量因素包括:是否借离岸安排等手段躲避发现、涉及金额、不合规年数、纳税人的专业程度,以及是否在 CRA 宣布专项合规行动或向某一行业广泛发信之后才来披露。旧版还把 CRA 邀请纳税人使用 VDP 的信列为可能落入 Limited 的因素,这让「收到信就麻烦了」的说法流传很广。
2025 年的改版把分轨标准换成客观时点:申请时 CRA 有没有已经就这件事找过你。CRA 在改版说明页上给出的方向是「更容易纠正非故意的错漏、让计划更容易进入」,并明确被教育信之外的具体合规沟通提示的人也有资格。代价是,被提示者只能拿到 25% 的利息减免;而未被提示者的利息减免从旧版的「最近三年全额计息、更早减一半」提高到了统一 75%。
六、案例与随堂练(人名、地点、数字均为示例)
案例一:列治文的新移民夫妇,七年没报国内租金和 T1135
情景(示例):钟先生夫妇 2019 年以永久居民身份落地列治文,从 2019 税年起是加拿大税务居民。钟太太名下有一套国内出租的公寓和一笔国内定期存款,两项成本合计远超 10 万元,但他们一直以为「钱在国内不用报」,2019 至 2025 税年既没交 T1135,也没在报税表上报过租金和利息。截至 2026 年 9 月,CRA 从未就此联系过他们。
适用规则:未报 T1135 与未报境外来源收入,都是资格页列明的可受理情形;从未被联系,属未被提示,通常给一般减免;境外来源要附最近 10 年资料,但他们 2019 年才成为居民,有错漏的年度是 2019 至 2025 税年;2019 税年早已逾期满一年,满足「至少逾期一年」。2026 年递交,十年窗口覆盖 2016 税年起的罚款、2016 年起累积的利息,七个年度都在窗口内。
算出的结果:假设补报后七个年度的欠税合计 21,000 元,CRA 算出累积利息 4,800 元(示例数)。一般减免下,税款 21,000 元全缴,利息付 25% 即 1,200 元,T1135 迟报罚款与漏报收入的罚款全免。若每年都按迟报上限 2,500 元计,仅 T1135 一项七年的罚款敞口就是 17,500 元,这部分在一般减免下为零。国内租金已在国内纳税的部分,按境外税收抵免规则计算,另讲。
常见错报:先自己补交七张 T1135,再「看 CRA 怎么说」。补交信息表会让 CRA 看到境外财产,而收入还没更正;若 CRA 随后就收入发信,再申请 VDP 很可能被归为被提示,利息减免从 75% 降到 25%。
随堂练一:假如钟太太在 2026 年 8 月收到 CRA 一封信,信里写明「我们的记录显示你可能持有境外财产,请在 60 天内提交 2022 至 2024 税年的 T1135」,她随后递交 VDP 申请。按原文,这份申请会被怎么归类?沿用上面的示例利息 4,800 元,她要付多少利息?罚款能减多少?
案例二:温哥华的自由职业者,住院期间迟报被罚
情景(示例):温哥华的平面设计师 Iris 何 2024 年 3 月突发重病住院四个月,2023 税年报税表拖到 2024 年 8 月才报,收入如实申报,但被评了迟报罚款 1,450 元(示例数),另有欠税利息。她在网上看到「可以走 VDP 减罚款」。
适用规则:罚款已经评定,VDP 不受理针对已评罚息的申请;她的情形属于纳税人减免里的「非常情况」中的重病。罚款本身评得没错(确实迟报了),所以不是异议的问题。
算出的结果:她应在 My Account 里选择请求减免罚款与利息,或邮寄 RC4288,附医生证明写明发病与治疗期间、住院日期,并说明病情如何妨碍她按时报税。2026 年提出,2023 税年在十年窗口内。CRA 页面目前的平均处理时间是 16 个月,期间利息照计,所以她应先把欠税与罚息付清;获批后已付的罚息会退回。
常见错报:一边走 RC4288,一边对这笔罚款提异议,理由写「生病了」。异议审的是罚款有没有评错,生病不是罚款评错的理由;两条路混用,只会拖长时间。
随堂练二:Iris 的一位朋友在 2026 年 10 月为 2015 税年被评的一笔罚款,以及 2014 税年欠税在 2015 至 2020 年间累积的利息,一起申请纳税人减免。按十年尺子,哪一部分 CRA 有权考虑,哪一部分没有?
案例三:素里的平台司机,收到信之后才想起还有别的没报
情景(示例):素里的周先生开网约车兼送餐,2026 年 6 月收到 CRA 的信,信里列出平台报给 CRA 的 2023 税年收入与他申报的数字不符,要求 30 天内说明。他意识到 2022、2024 两年的平台收入也少报了,另外 2021 至 2024 年还有一笔现金搬家收入从没报过。CRA 目前没有对他启动稽查。
适用规则:信件指出了具体错漏并给出期限,关于平台收入的申请属被提示,通常给部分减免;稽查没有启动,仍然自愿;第 26 段要求披露全部已知错漏,现金搬家收入必须一并写进申请。2021 至 2024 年都已逾期满一年,满足年限条件。境内来源,附最近 6 年资料中有错漏的年度。
算出的结果:若 CRA 把整份申请按被提示处理,利息减 25%、罚款至多减 100%,并且所披露事项不适用重大过失罚款、不移送起诉。若他只回复信里那一年、不提其他年份和现金收入,日后被 CRA 查出,那些年份不仅没有任何减免,还面临重大过失罚款的风险。
常见错报:以为「收到信就进不了 VDP」,于是只按信件补 2023 年。原文的口径是被提示仍有资格,只是减免降档。
随堂练三:如果周先生收到的不是那封信,而是 CRA 通知他 2023 税年的稽查已经开始,并索要平台收入记录,他此时申请 VDP,结果会怎样?他还剩哪些救济手段?
七、常见错报与自查清单
-
把「一般减免/部分减免」写成「一般项目/有限项目」。识别:后者是 2025-10-01 前收到申请适用的 IC00-1R6 旧分类,现行通告是 IC00-1R7。
-
以为收到 CRA 的任何信件就不能申请 VDP。识别:只有针对所披露信息的稽查或调查已启动才不自愿;具体合规信件只是把申请降为被提示。
-
以为没收到信就一定是一般减免。识别:CRA 已从第三方获得涉及你的信息,也属被提示。
-
只补最近三年,理由是「正常复评期三年」。识别:未报税的年度复评期尚未开始;境外来源要附最近 10 年;涉 T1135 的复评期再延长三年。
-
在 VDP 里只交代信件提到的那一项。识别:第 26 段要求披露全部已知错漏,第 31 段允许 CRA 因发现未披露事项而拒绝整份申请。
-
用 VDP 去减已经评下来的罚款。识别:这是 RC4288 纳税人减免的范围。
-
对 VDP 或纳税人减免的决定提异议。识别:s.165(1.2) 不允许;走二次行政复核,再 30 天内申请司法复核。
-
申请后不付估算税款,等结果出来再说。识别:付款或分期是资格条件之一;减免只计到 EDD,之后的利息全额累积。
-
以为 2025 税年刚发现的错也能马上走 VDP。识别:申请里至少要有一个逾期满一年的税年;2025 税年要到 2027 年 4 月 30 日之后才满一年。
-
以为匿名预先讨论能冻结自己的状态。识别:讨论无约束力,期间 CRA 若就此联系你或启动稽查,归类会随之改变。
本讲小结
- VDP 处理 CRA 还没评的错漏,RC4288 处理已经评了但事出有因的罚息,两者都依 s.220(3.1),都不能异议。
- 2025-10-01 起,申请按「未被提示/被提示」归类,给一般减免(利息减 75%、罚款减 100%)或部分减免(利息减 25%、罚款至多减 100%),税款全额缴。
- 只有针对所披露信息的稽查或调查已启动才不自愿;收信只影响减免档次。
- 罚款看税年、利息看累积年,各自只能减到递交年之前十年;VDP 的减免计到 EDD 为止。
- 涉外补报要附最近 10 年资料,T1135 罚款可在一般减免下全免,但复评期比境内多三年,先评估 VDP 再动手补表。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| Voluntary Disclosures Program (VDP) | 自愿披露计划 | 主动交代尚未被评定的错漏,换罚款与部分利息减免、免刑事移送 |
| Information Circular IC00-1R7 | 自愿披露通告第 7 版 | 适用 2025-10-01 起收到的 VDP 申请 |
| IC00-1R6 | 自愿披露通告第 6 版(旧) | 适用 2018-03-01 至 2025-09-30 收到的申请,分 General/Limited 两轨 |
| Form RC199 | RC199 自愿披露申请表 | VDP 的法定申请表,2025-10-01 简化 |
| unprompted application | 未被提示申请 | 未就该事项收到具体合规沟通,或只收到一般教育信 |
| prompted application | 被提示申请 | 收到指出具体错漏或给出期限的沟通,或 CRA 已掌握第三方信息 |
| general relief | 一般减免 | 通常给未被提示申请:利息减 75%、罚款减 100% |
| partial relief | 部分减免 | 通常给被提示申请:利息减 25%、罚款至多减 100% |
| education letter | 教育信 | 就某个主题提供一般指引的信件,不使申请变为被提示 |
| pre-disclosure discussion | 预先讨论 | 透露身份前与 CRA 匿名讨论,非正式、无约束力 |
| effective date of disclosure (EDD) | 披露生效日 | CRA 回执写明的日期,减免计到这一天为止 |
| audit or investigation | 稽查或调查 | 针对所披露信息启动后,申请不再自愿 |
| taxpayer relief provisions | 纳税人减免条款 | 对已评定罚息,因非常情况、CRA 行为、无力支付等酌情取消 |
| Form RC4288 | RC4288 纳税人减免请求表 | 请求取消或免除罚款与利息 |
| Form RC376 | RC376 个人收支与资产负债表 | 以无力支付或经济困难为由时随 RC4288 附上 |
| IC07-1R1 | 纳税人减免通告 | 2017-08-18 版,页首注明正在更新 |
| extraordinary circumstances | 非常情况 | 灾害、服务中断、重病事故、严重情绪困扰等 |
| financial hardship | 经济困难 | 主要用于减利息,罚款一般不因此减 |
| protective request | 保护性请求 | 争议或稽查可能拖过十年窗口时先递的减免请求 |
| second administrative review | 二次行政复核 | 由未参与首次审查的官员重审 |
| judicial review | 司法复核 | 向联邦法院申请,审酌情权是否公平合理行使 |
| normal reassessment period | 正常复评期 | 个人为原始评税通知发出日起三年 |
| misrepresentation | 失实陈述 | 因疏忽、粗心或故意,CRA 可超出正常复评期复评 |
| gross negligence penalty | 重大过失罚款 | VDP 获减免时所披露事项不适用 |
| Form T1135 Foreign Income Verification Statement | T1135 境外收入核实表 | 境外特定财产成本超门槛须报,漏报延长复评期三年 |
| Form T1134 | T1134 境外附属公司信息表 | 与 T1135 适用同一张境外申报罚款表 |
| wash transactions | 对冲交易 | GST/HST 专有的 VDP 减免档,通常罚息全免 |
自测
82
随堂练答案
随堂练一:信件指出了可能持有境外财产并给了提交期限,属于「指出具体问题并给出更正期限」的沟通,按原文通常归为被提示,适用部分减免。利息减 25%,要付 4,800 元的 75%,即 3,600 元。罚款至多减 100%,是否全免由 CRA 个案决定。只要稽查尚未启动,申请仍然自愿,并且仍不适用重大过失罚款、不移送起诉。
随堂练二:2026 年提出的请求,罚款部分只能考虑在 2016 年及以后结束的税年,2015 税年的罚款超出窗口,部长无权减免。利息部分看累积年份,只能考虑 2016 年 1 月 1 日之后累积的利息:2014 税年欠税在 2016 至 2020 年间累积的利息可以考虑,2015 年累积的那部分不行。欠税本身产生于 2014 年,不影响利息按累积年份计算。
随堂练三:针对 2023 税年平台收入的稽查已经启动,就这项信息递交的 VDP 申请不属于自愿,不会获得 VDP 减免。他剩下的是一般程序:配合稽查、如实提供记录;复评后对税款计算有争议的,在期限内提出异议;罚款评定后若确有非常情况或无力支付,可以另走 RC4288。至于稽查范围之外、与 2023 年平台收入无关的其他事项能否另行申请,原文的限定是「针对所披露的信息」,要按个案由 CRA 判断,建议先找持牌专业人士评估。
出处
- CRA:VDP 2025 年 10 月 1 日改了什么(两档减免与补件年限)
- CRA:VDP 谁有资格(五条件、不受理情形、匿名预先讨论)
- CRA:VDP 怎么申请(RC199、递交方式、回执)
- CRA:VDP 审查与决定(未被提示与被提示、十年限、复议)
- CRA 通告 IC00-1R7:自愿披露计划
- CRA 通告 IC00-1R6:自愿披露计划旧版(2025-10-01 前收到的申请)
- CRA 表格 RC199:自愿披露申请表
- CRA:取消或免除罚款与利息(纳税人减免总页,含处理时长)
- CRA:纳税人减免谁能申请
- CRA:纳税人减免怎么申请
- CRA:纳税人减免申请之后
- CRA 表格 RC4288:纳税人减免请求表
- CRA 通告 IC07-1R1:纳税人减免条款
- CRA:境外申报罚款(T1135、T1134、T1141、T1142)
- CRA:规定利率 2026 年各季度(欠税利率)
- 《所得税法》s.220(3.1):减免罚款与利息的十年权限
- 《所得税法》s.152:正常复评期、失实陈述与 T1135 延长复评
- 《所得税法》s.165:异议与不得异议的评定