知识卡 · 居家办公与 T2200、500 元礼品政策、自雇 CPP 的双轨拆分 · 第 3 / 6 张
路线 › 知识卡 › 居家办公与 T2200、500 元礼品政策、自雇 CPP 的双轨拆分
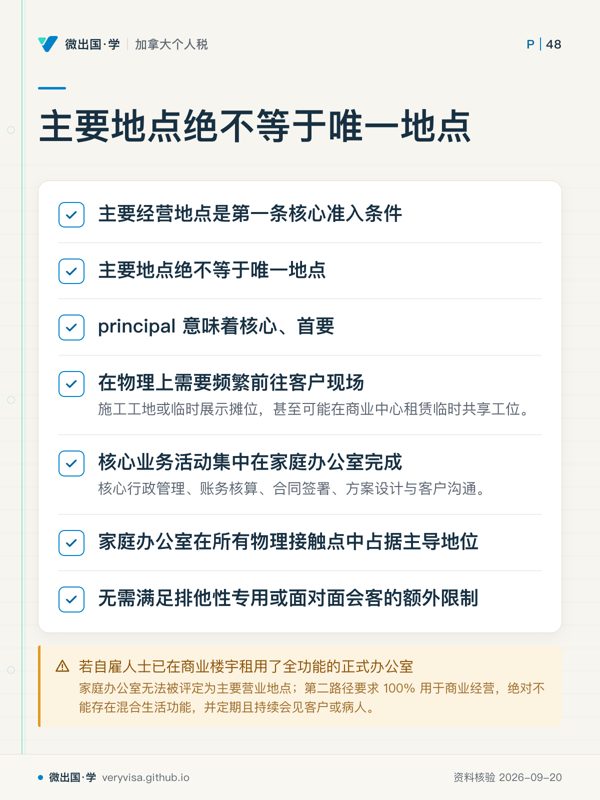
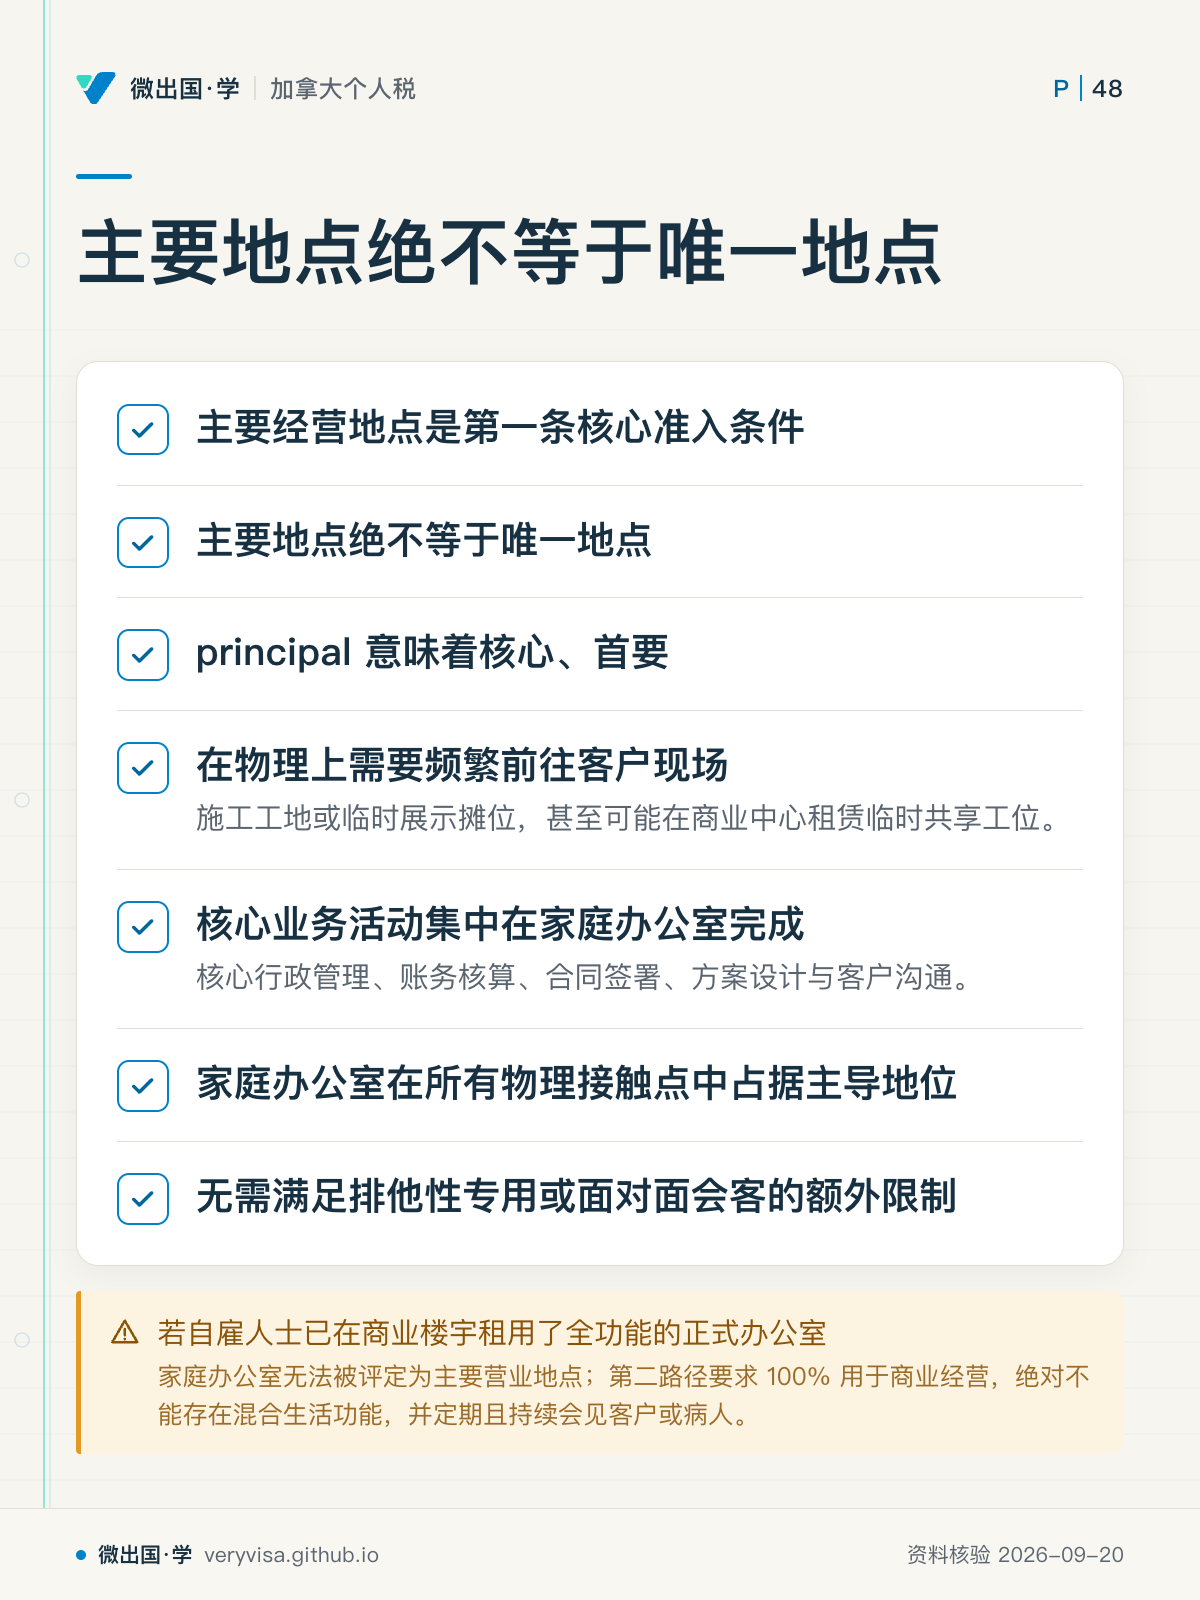
主要地点绝不等于唯一地点
核心业务在家且占主导,仍可判定为主要经营地点
知识卡 · 居家办公与 T2200、500 元礼品政策、自雇 CPP 的双轨拆分 · 第 3 / 6 张
路线 › 知识卡 › 居家办公与 T2200、500 元礼品政策、自雇 CPP 的双轨拆分
核心业务在家且占主导,仍可判定为主要经营地点