微出国 · 学

知识卡 · CPP2 的上下边界、BC EHT 的断崖与地点红利、NPO 的 T2/T1044/T3 三张网 · 第 3 / 6 张

路线 › 知识卡 › CPP2 的上下边界、BC EHT 的断崖与地点红利、NPO 的 T2/T1044/T3 三张网

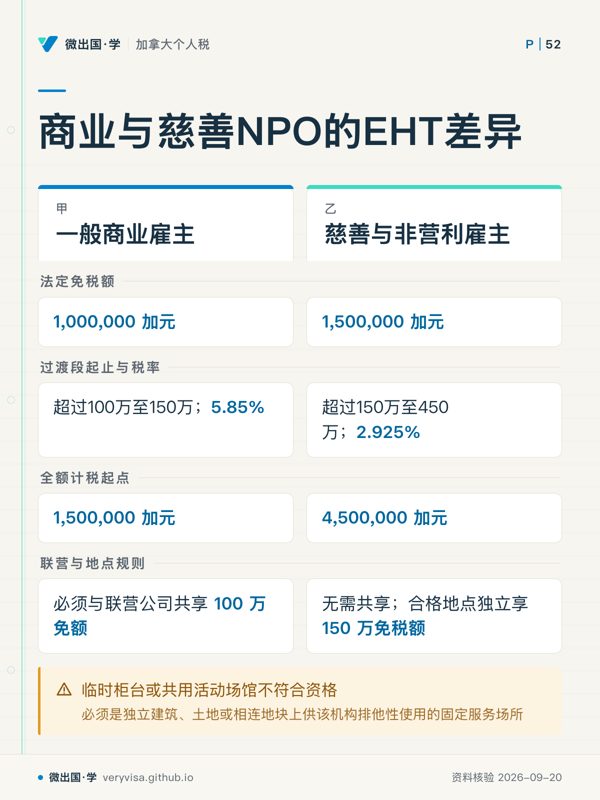
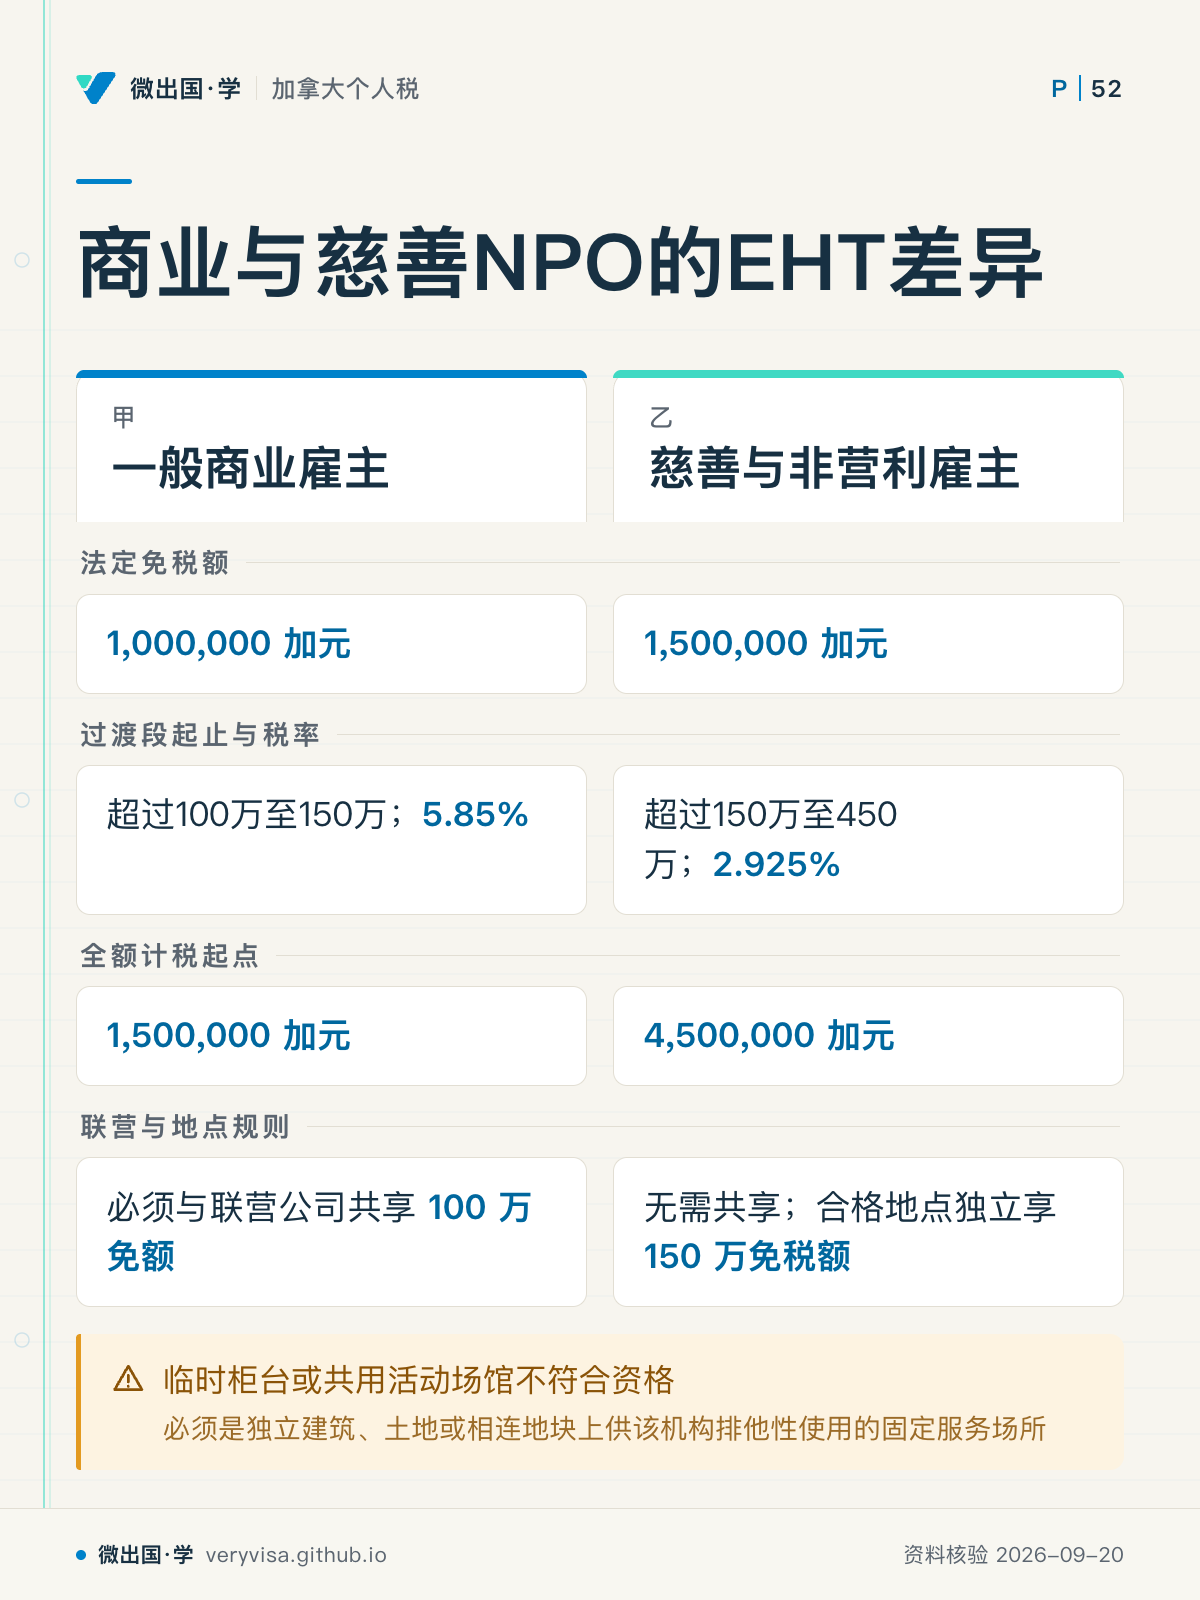
商业与慈善NPO的EHT差异

慈善与NPO的免税额、过渡段和地点规则都不同

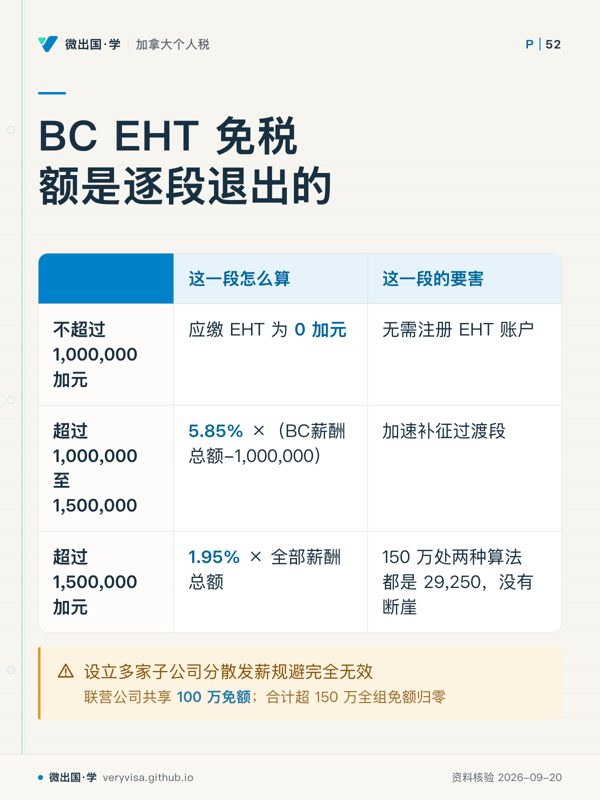
商业与慈善NPO的EHT差异;一般商业雇主;慈善与非营利雇主;法定免税额;1,000,000 加元;1,500,000 加元;过渡段起止与税率;超过100万至150万;5.85%;超过150万至450万;2.925%;全额计税起点;1,500,000 加元;4,500,000 加元;联营与地点规则;必须与联营公司共享 100 万免额;无需共享;合格地点独立享 150 万免税额;临时柜台或共用活动场馆不符合资格
慈善与NPO的免税额、过渡段和地点规则都不同
  • 先看先看最后一行,运营安排决定额度能否分开计算。
  • 易漏慈善及NPO越过全额计税起点后,才按标准税率全额计缴。
  • 下一步去知识卡,带着固定服务场所的使用方式找持牌专业人士。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「CPP2 的上下边界、BC EHT 的断崖与地点红利、NPO 的 T2/T1044/T3 三张网」的其他卡