微出国 · 学

知识卡 · 美国自雇与出租:自雇税、QBI 的境内门、被动亏损津贴 · 第 4 / 5 张

路线知识卡美国自雇与出租:自雇税、QBI 的境内门、被动亏损津贴

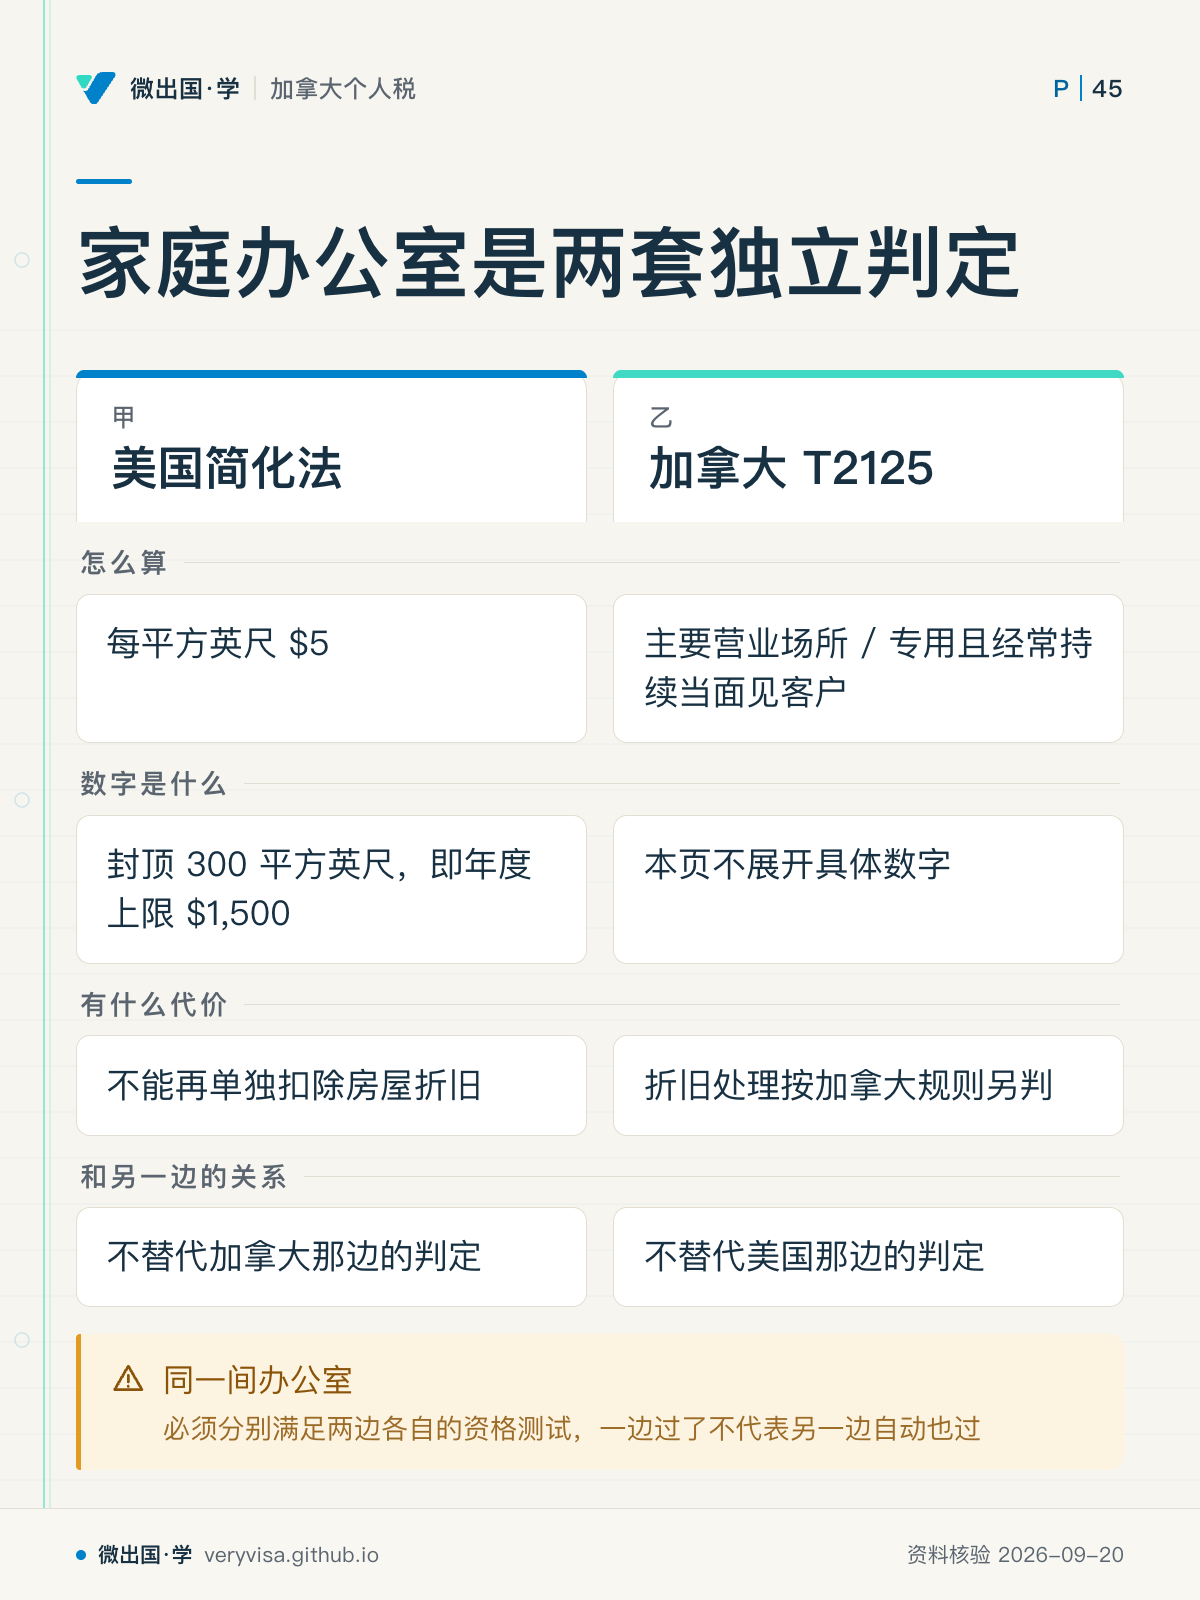
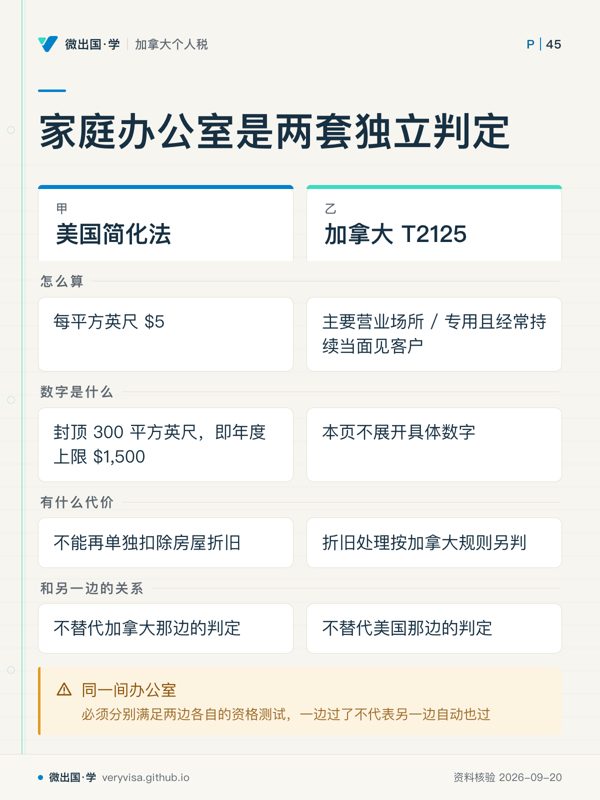
家庭办公室是两套独立判定

同一家庭办公室需分别满足美加两套规则。

家庭办公室是两套独立判定;美国简化法;加拿大 T2125;怎么算;每平方英尺 $5;主要营业场所 / 专用且经常持续当面见客户;数字是什么;封顶 300 平方英尺,即年度上限 $1,500;本页不展开具体数字;有什么代价;不能再单独扣除房屋折旧;折旧处理按加拿大规则另判;和另一边的关系;不替代加拿大那边的判定;不替代美国那边的判定;同一间办公室
同一家庭办公室需分别满足美加两套规则。
  • 先看先对照判定方式:两国处理同一房间时,入口并不是一套。
  • 易漏别把美国的扣除算法当成加拿大资格门槛;折旧处理也要分开判断。
  • 下一步去知识卡,分别列出两边资格条件后再核对同一房间。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「美国自雇与出租:自雇税、QBI 的境内门、被动亏损津贴」的其他卡