核实日期:2026-10-30|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页所涉 IRS Rev. Proc. 2025-32 官方通胀参数逐年指数化调整)。 法条依据指向《美国国内税收法典》(Internal Revenue Code, IRC) §25A (American Opportunity and Lifetime Learning Credits) 与 §221 (Interest on Education Loans);数值指向美国国税局 (IRS) 2026 纳税指南与 Form 8863 说明书。
在美国个人联邦所得税制中,高等教育支出不仅是纳税人家庭最沉重的现金流负担之一,也是国会通过税法实施产业与教育引导最密集的阵地。许多纳税人甚至报税从业者习惯将美国机会税收抵免 (American Opportunity Tax Credit, AOTC) 与终身学习税收抵免 (Lifetime Learning Credit, LLC) 混为一谈,或者在排查学生贷款利息时简单套用固定的扣除数字。然而,在 2026 税年的申报环境中,这两大教育抵免工具在支出分段匹配、学生资格年限、纳税申报表单位(按人还是按表)、可退还比例,以及修改后调整后总收入 (MAGI) 的递减区间上存在着极其严格的法定防火墙。此外,位于 1040 附表 1 (Schedule 1) 上的学生贷款利息扣除作为一项珍贵的主表上线扣除 (above-the-line deduction),其资格准入与夫妻分别申报 (MFS) 的硬性排他机制同样具有高度实务敏感性。下面依次讲清三件事:怎样按合格教育支出拆出 AOTC 的两档抵免额和 40% 可退还部分;AOTC 与 LLC 在一个家庭里怎样互斥、怎样组合;以及学生贷款利息扣除在非合报与合报身份下怎样随 MAGI 递减到零。
想检验自己,可以做本板块的练习题(共 52 道):按主题练习。
一、制度设计与底层逻辑:教育税收激励的双轨制
1.1 税前扣除与税额抵免的政策级差
国会在 IRC 体系中对教育支出的扶持采取了「双轨并行」的制度设计: 1. 上线调整扣除(IRC §221 学生贷款利息):设立在调整后总收入 (AGI) 的前端。这意味着它直接减少纳税人的 AGI,无论纳税人最终选择标准扣除 (Standard Deduction) 还是逐项扣除 (Itemized Deductions),都能完整享受。由于 AGI 是大量其他抵免与扣除的门槛计算基数,降低 AGI 本身具有放大其他税务利益的杠杆效应。 2. 直接税额抵免(IRC §25A AOTC 与 LLC):位于税额计算之后,直接一美元对一美元地抵减应纳税额。更关键的是,AOTC 具备「部分可退还」(partially refundable) 属性:其中最多 40%(每名学生最高 1,000 美元)即使在应纳税额已抵减至零时仍会作为退税发给纳税人;其余 60% 只能抵税,抵不完即作废。
1.2 为什么国会要设立两套抵免并施加严格互斥
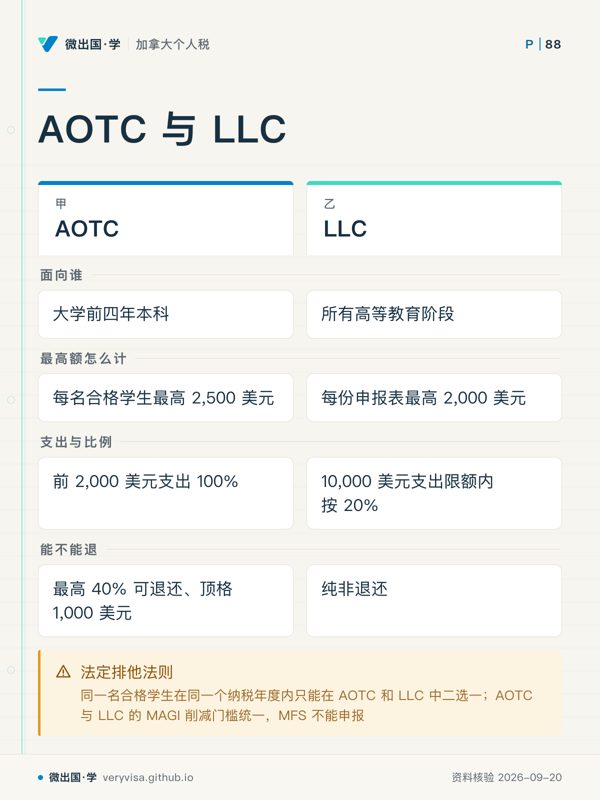
AOTC 与 LLC 虽然同属 IRC §25A,但立法目的截然不同: - AOTC 的定位是「冲刺型扶持」:专门针对大学前四年的本科学历教育,鼓励全日制或半日制青年学生攻读学位。因此它的配比极其慷慨(前 2,000 美元支出 100% 报销),并附加了 40% 的可退税机制,但代价是严苛的「四年终身限制」与「排斥重罪毒品定罪」条款。 - LLC 的定位是「终身型保障」:面向所有高等教育阶段(包括研究生、法学院、医学院、继续教育甚至单门职业技能培训课程)。它没有就读学期长度或学位的限制,也不限申领年数,但其匹配率降为固定的 20%,且属于纯粹的非退还抵免 (nonrefundable)。
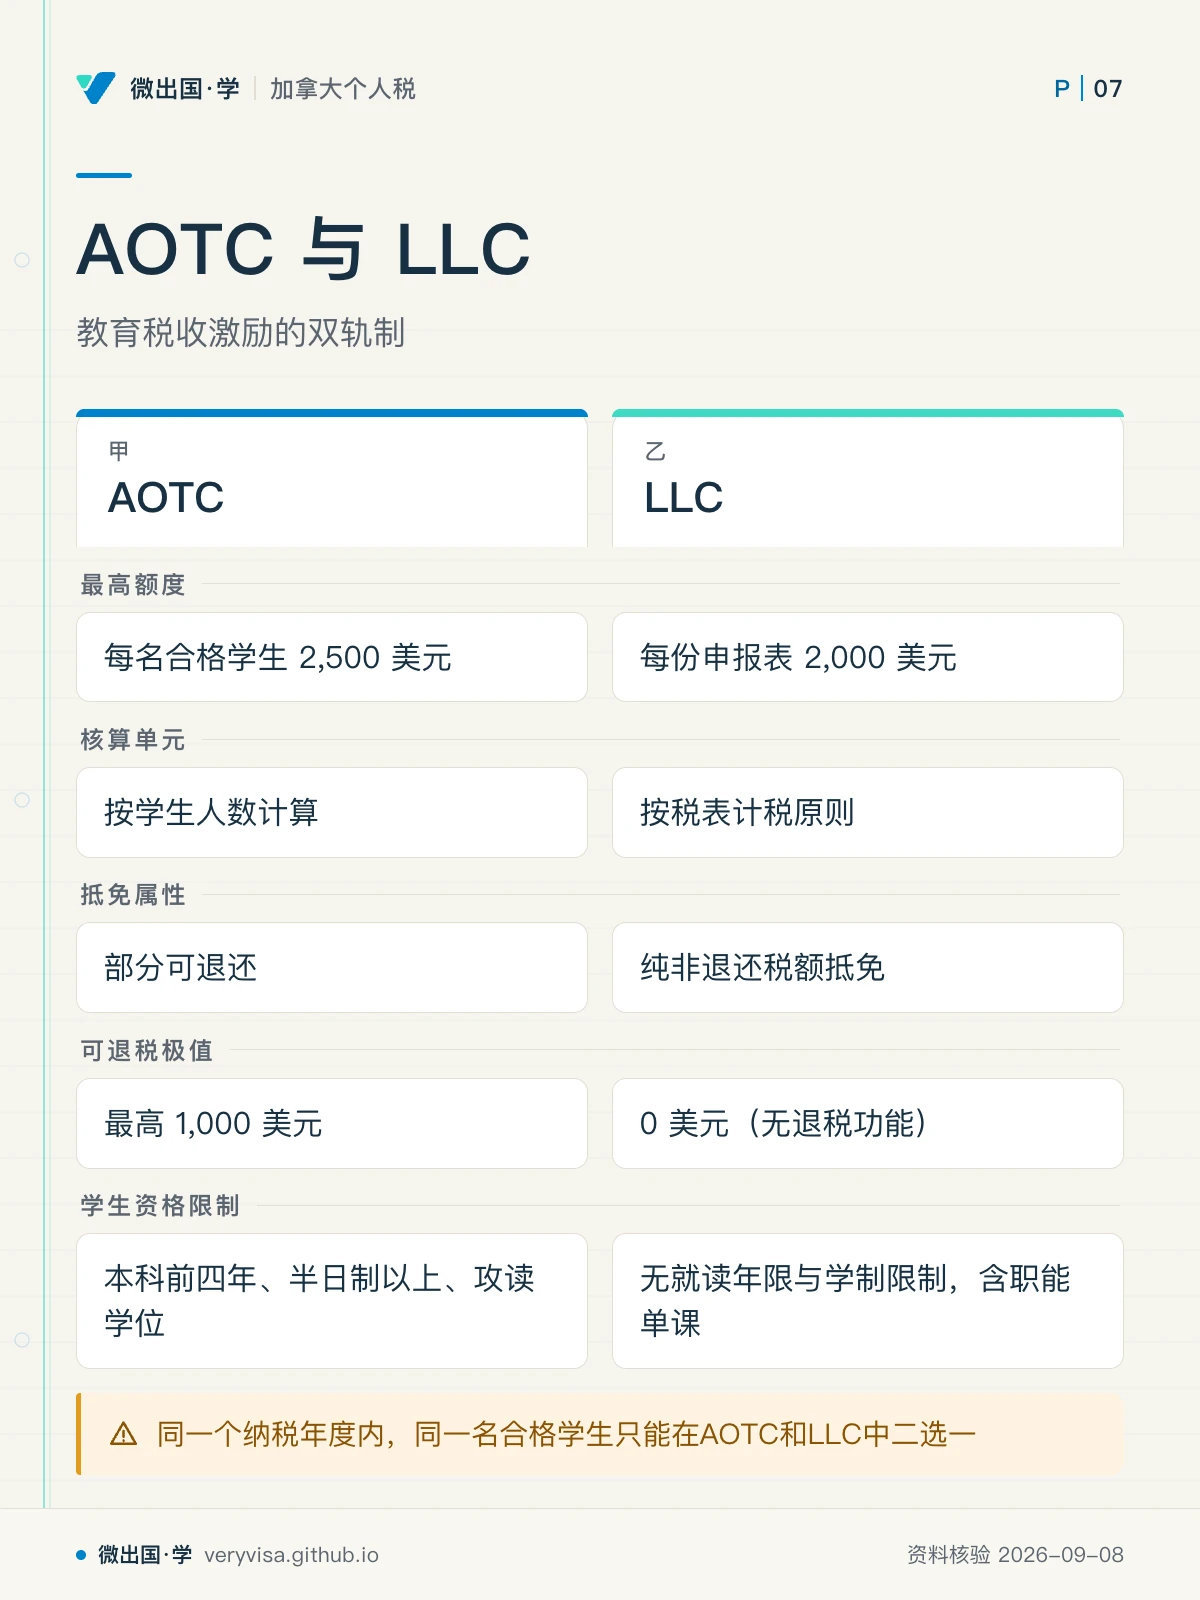
法定排他法则:税法严格禁止「双重享受」(No Double Dipping)。对于同一名合格学生在同一个纳税年度内,纳税人只能在 AOTC 和 LLC 中二选一,绝对不得同时申报两项抵免;同时,任何由 529 大学储蓄计划免税取款或雇主免税学费援助支付的支出,必须全额从合格支出基数中剔除。
二、2026 税年 AOTC 深度解析:两段式计算与可退还限额
2.1 支出分档与 2,500 美元抵免结构
在 2026 税年,美国机会税收抵免 (AOTC) 的最高法定抵免额为每名合格学生 2,500 美元。必须强调,该上限是「按学生人数计算」(per eligible student) 的。如果一个家庭有两个符合条件的子女就读本科,家庭最高可获得 5,000 美元的抵免额。
2,500 美元的抵免额并非按照统一比例生成,而是由精确的两段式支出公式计算得出: 1. 第一档(100% 匹配档):纳税人为该学生支付的前 2,000 美元合格高等教育支出,享受整整 100% 的税额抵免。这意味着前 2,000 美元的自付学杂费可直接转化为 2,000 美元的税额抵减。 2. 第二档(25% 匹配档):纳税人支付的超出 2,000 美元但在 4,000 美元以内的支出部分(即接下来的 2,000 美元合格支出),享受 25% 的抵免率。该档最高可贡献: 2,000 × 25% = 500 美元抵免 3. 极值基数:两档合计,当年合格教育支出达到整整 4,000 美元时,即可拉满该学生的 2,500 美元 AOTC 抵免总额(2,000 + 500 = 2,500 美元)。超出 4,000 美元的任何额外支出,无法再产生任何边际 AOTC 抵免。
2.2 40% 可退还限额与 1,000 美元现金返还
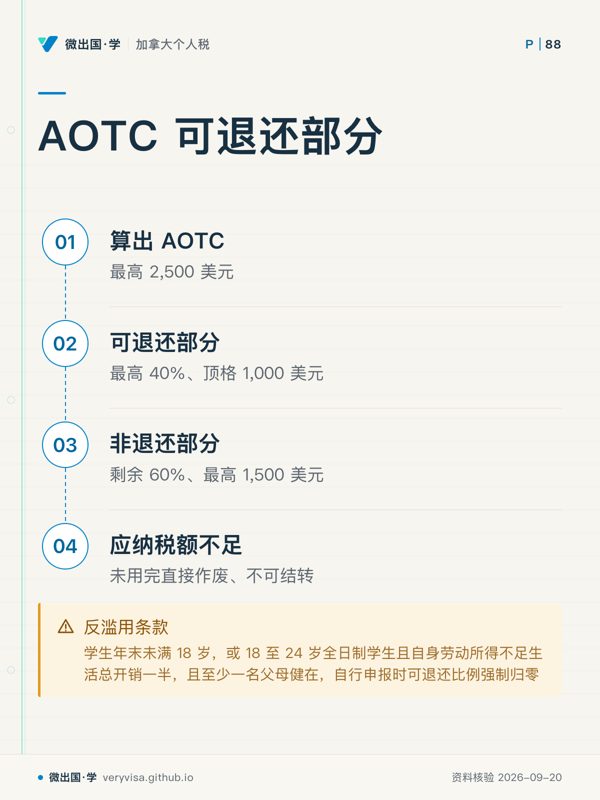
AOTC 区别于大多数教育激励的最强大武器在于其可退还性。根据 IRC §25A(i),在算出的 2,500 美元 AOTC 中: - 可退还部分 (Refundable Portion):最高为总抵免额的 40%,法定顶格金额为 1,000 美元。这笔金额直接录入 Form 1040 的第 29 行(通过 Form 8863 Part I 结算)。如果纳税人当年的税前应纳税额为零,这 1,000 美元将直接作为退税现金发放。 - 非退还部分 (Nonrefundable Portion):剩余的 60%(最高 1,500 美元)进入 Form 8863 Part II,只能用于抵消纳税人当年的实际所得税负。若应纳税额不足 1,500 美元,未用完的非退还部分直接作废,不可结转到后续年度。
可退还条款的特殊限制人群
税法对年轻学生自主申报 AOTC 设有反滥用条款:如果申报学生在年末未满 18 岁;或年末满 18 岁、自身劳动所得 (earned income) 不足其个人生活总开销的一半;或年末满 19 岁但未满 24 岁的全日制学生、劳动所得不足总开销的一半——同时至少有一名父母健在、且该学生不是合报——则该学生的 AOTC 可退还比例强制归零。这意味着该类学生只能使用非退还部分,不能通过自行申报套取 1,000 美元的联邦退税。
三、2026 税年 Lifetime Learning Credit (LLC) 规则与限制
3.1 每份税表 2,000 美元与 10,000 美元支出基数
终身学习税收抵免 (Lifetime Learning Credit, LLC) 在核算单元和比例上与 AOTC 存在根本区别: 1. 按税表计税原则 (Per Return Limit):与 AOTC 按人头计算完全不同,LLC 的法定最高限额为每份申报表 2,000 美元。无论一份税表上有多少名家庭成员(纳税人、配偶或受抚养子女)在上学,整份税表合并计算的 LLC 顶格金额永远不得超过 2,000 美元。 2. 单一 20% 比例与 10,000 美元基数:在 2026 税年,LLC 按照整份申报表中所有合资格学生当年发生的累计合格高等教育支出总额,在 10,000 美元限额内按照 20% 的固定比例计算: LLC 抵免额 = min(合格总支出, 10,000)× 20% 支出基数本身是计算抵免的输入值,绝不能直接当作税额从税表减除。 3. 纯非退还属性:LLC 没有任何可退还机制。如果家庭当年应纳税额已降为零,即使支出达到了 10,000 美元,LLC 也只能抵消税额至零为止,多余部分全部失效。
3.2 高等教育抵免统一的 MAGI 递减区间
自美国联邦税收法规改革后,AOTC 与 LLC 的修改后调整后总收入 (MAGI) 削减门槛已彻底统一,避免了过去双轨抵免时错综复杂的收入测算难题。
在 2026 税年,无论纳税人申报 AOTC 还是 LLC,其抵免额均根据以下统一区间平滑递减: - 非夫妻合报申报人(单身、户主、合格鳏寡): - MAGI 起始递减点:80,000 美元; - MAGI 完全归零点:90,000 美元。 - 在 80,000 至 90,000 美元之间这狭窄的 10,000 美元递减窗口内,抵免额按照超额比例线性削减: 削减比例 =(MAGI − 80,000)÷ 10,000 - 夫妻联合申报人 (MFJ): - MAGI 起始递减点:160,000 美元; - MAGI 完全归零点:180,000 美元。 - 在 160,000 至 180,000 美元之间的 20,000 美元窗口内,抵免额按照: 削减比例 =(MAGI − 160,000)÷ 20,000 - 已婚分别申报人 (MFS):法定完全排斥。任何选择 MFS 身份的已婚纳税人,无论其收入多低,均被法律直接剥夺申报 AOTC 和 LLC 的资格。
四、2026 税年学生贷款利息扣除 (IRC §221):Schedule 1 上线扣除
对于已经走出校园或仍在还贷的纳税人,每月偿还学生贷款中的利息部分可作为一项极其珍贵的上线调整扣除,列于 Form 1040 Schedule 1 Part II 第 21 行。
4.1 2,500 美元法定上限与合格贷款定义
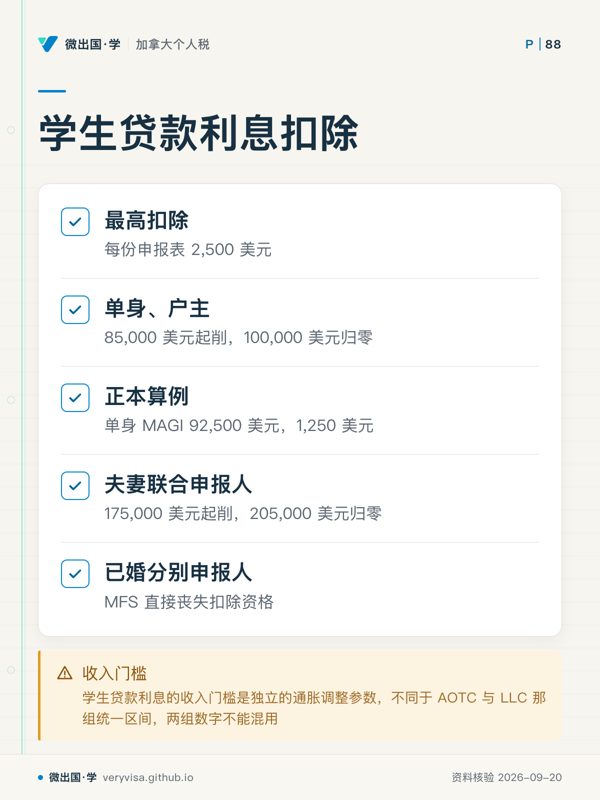
在 2026 税年,每份纳税申报表可扣除的合格学生贷款利息法定最高上限为 2,500 美元。该扣除金额以纳税人当年实际支付的合格贷款利息为限,若当年仅支付了 1,800 美元利息,则只能扣除 1,800 美元。
合格学生贷款 (Qualified Student Loan) 必须满足严格的法定成立条件: 1. 贷款必须纯粹为了支付纳税人本人、其配偶或申请贷款时属于纳税人受抚养人的合格教育支出; 2. 借款人必须就读于符合联邦学生资助资质的高等院校,且课程负荷至少达到半日制 (at least half-time); 3. 借款必须在合理期间内全额用于支付学费、杂费及食宿等合格开支;向关联人(如直系亲属)借款、或从雇主合格计划(如 401(k))借款不符合法定定义。
4.2 学生贷款利息的 MAGI 递减梯度与 MFS 资格剥夺
学生贷款利息的收入削减规则在 2026 税年受制于独立的通胀调整参数(不同于上述教育抵免门槛): - 非夫妻合报申报人(单身、户主): - 递减起点:MAGI 达到 85,000 美元 时开始按比例递减; - 归零门槛:MAGI 达到 100,000 美元 时扣除资格彻底清零。 - 递减跨度为 15,000 美元。若单身纳税人 2026 年 MAGI 为 92,500 美元,其实际扣除额将被削减整整 50%: 扣除上限 = 2,500 ×[1 −(92,500 − 85,000)÷ 15,000]= 1,250 美元 - 夫妻联合申报人 (MFJ): - 递减起点:MAGI 超过 175,000 美元 时开始按比例削减; - 归零门槛:MAGI 达到 205,000 美元 时扣除额完全归零。 - 递减跨度为 30,000 美元。税法严正禁止将夫妻双方的单身区间拆解使用,必须统一按合报表合并计算的总 MAGI 适用 175,000 至 205,000 美元的尺子。 - 已婚分别申报人 (MFS) 的致命陷阱: IRC §221(e)(2) 明确载明:已婚个人必须与其配偶联合申报,方可享受学生贷款利息扣除。选择 MFS 身份的纳税人直接丧失扣除资格。在跨境或双薪高收入家庭规划中,盲目采取 MFS 往往会造成这项 2,500 美元税前扣除的无端蒸发。
五、综合横向对照与全真申报场景演算
5.1 2026 税年三大教育税收激励核心参数总览表
| 维度与参数 | AOTC (IRC §25A(i)) | LLC (IRC §25A(a)(2)) | 学生贷款利息扣除 (IRC §221) |
|---|---|---|---|
| 申报位置 | Form 8863;可退还部分进 Form 1040 第 29 行,非退还部分进附表 3 | Form 1040 附表 3 / Form 8863 | Form 1040 附表 1 Part II Line 21 |
| 税法性质 | 复合税额抵免(60% 非退还 + 40% 可退还) | 纯非退还税额抵免 (Nonrefundable) | 上线调整扣除 (Above-the-line deduction) |
| 最高额度 | 每名合格学生 2,500 美元 | 每份申报表 2,000 美元 | 每份申报表 2,500 美元 |
| 支出计算基数 | 前 2,000 美元 100%+ 后 2,000 美元 25% | 前 10,000 美元按 20% | 实际支付合格贷款利息,最高 2,500 美元 |
| 可退税极值 | 最高 1,000 美元 | 0 美元(无退税功能) | 不适用(直接冲减总收入) |
| 非合报 MAGI 递减 | 80,000 起至 90,000 零 | 80,000 起至 90,000 零 | 85,000 起至 100,000 零 |
| 合报 MFJ MAGI 递减 | 160,000 起至 180,000 零 | 160,000 起至 180,000 零 | 175,000 起至 205,000 零 |
| MFS 资格 | 彻底剥夺 | 彻底剥夺 | 彻底剥夺 |
| 学生资格限制 | 本科前四年、半日制以上、攻读学位 | 无就读年限与学制限制,含职能单课 | 借款时为半日制攻读学位 |
5.2 案例演算:双子女多重高等教育支出的税务优化
基本事实: 西雅图的刘先生与妻子在 2026 税年采取夫妻联合申报 (MFJ),当年的调整后总收入 (AGI) 为 165,000 美元。两人没有任何外国所得豁免调整,因此其 MAGI 亦为 165,000 美元。当年家庭教育财务账单如下: 1. 大儿子读大三,支付大学学杂费 6,000 美元(此前已享受过 2 年 AOTC,无前科记录,攻读本科学位); 2. 小女儿读研一,支付研究生学费 12,000 美元; 3. 刘先生本人当年偿还个人研究生联邦贷款利息 3,000 美元。
步骤一:核算学生贷款利息扣除 (Schedule 1) - 实际支付利息 3,000 美元,受制于 2,500 美元法定上限; - 核算 MFJ 递减区间:起点 175,000 美元,归零点 205,000 美元; - 刘先生夫妇的 MAGI 为 165,000 美元,严格低于 175,000 美元起削线,因此无需进行任何比例削减; - 结论:刘先生全额获得 2,500 美元 的 Schedule 1 上线调整扣除。
步骤二:大儿子适用 AOTC 测算 - 支出额 6,000 美元,取前 4,000 美元合格基数:前 2,000 美元 @100% = 2,000 美元,后续 2,000 美元 @25% = 500 美元,名义抵免总额拉满至 2,500 美元; - 核算 MFJ 收入递减:165,000 美元落入 160,000 至 180,000 美元区间: 削减比例 =(165,000 − 160,000)÷ 20,000 = 5,000 ÷ 20,000 = 25% - 剩余合资格抵免额: 2,500 ×(1 − 25%)= 1,875 美元 - 拆解可退还与非退还部分: - 可退还部分(40%):1,875 × 40% = 750 美元(未超 1,000 美元硬顶); - 非退还部分(60%):1,875 × 60% = 1,125 美元,用于冲抵家庭应纳税额。
步骤三:小女儿适用 LLC 测算 - 小女儿读研,不再符合 AOTC 本科前四年的条件,完美适配 LLC; - 小女儿学费 12,000 美元,达到整份申报表 10,000 美元的支出上限,名义 LLC 抵免额达到 2,000 美元顶格; - 同样适用 25% 的 MAGI 收入削减比例: 实际可用 LLC 抵免 = 2,000 ×(1 − 25%)= 1,500 美元 - 结论:该 1,500 美元全额作为纯非退还税额抵免进入税表附表 3。
家庭收益总结:刘先生家庭通过精准的法规拆解,在 2026 税年总共斩获了 2,500 美元的税前纯扣除,以及 750 美元可退税现金加 2,625 美元非退还税额抵免,完成了利益最大化的合规申报。
六、报税实操防雷指南与合规复核底线
在填报 Form 8863 与 Schedule 1 时,先核对以下四项:
- Form 1098-T 的校对与实际自付对账:大学寄发的 1098-T 上的 Box 1(已收学费)经常包含奖学金或助学金。税法要求合格支出必须扣除任何免税奖学金 (Pell Grants、免税学校 Fellowships)。若直接把 Box 1 照抄进 Form 8863 而不核对学生实际自付账单,容易多报抵免,日后被 IRS 调整并补税。
- 四年 AOTC 终身次数锁定:AOTC 只能申领 4 个税年(包括历史上申报过的 Hope Scholarship Credit)。如果学生在本科读了 5 年,第 5 年即使依然在大四,也必须强制转为申报 LLC。
- 合格教育支出的范围差异:
- AOTC 允许将教科书费用、参考资料、必要软件及学习器材计入合格支出,无论这些书籍是否直接向学校购买;
- LLC 对书籍和耗材的规定极为苛刻:只有在书籍费用必须直接支付给该合格教育机构作为注册前置条件时,方可计入支出。
- 两者均严格禁止将交通费、保险费、医疗费及常规个人生活食宿费计入抵免基数。
- 夫妻分别申报 (MFS) 的替代考量:如果夫妻由于参加学生贷款收入驱动还款计划 (IDR) 而希望选择 MFS,必须精确测算失去 AOTC、LLC 以及学生贷款利息扣除的税务代价,与 IDR 月供节省金额进行精准平衡,切忌单一视角决策。
延伸阅读
论坛全文:AOTC vs LLC教育抵免:大学学费省$2,500还是$2,000?
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。