本课复习自测
个人税课有十四个业务模块,每模块八题、十二分钟,使用本课已有题池。它是复习自测,允许重复已练题,不是独立未见题模考,也不预测 EA 考试通过率。下文的职业与 EA 信息是延伸阅读,不改变本课自测规格。
核实日期:2026-09-05|现行口径:2026 税年|复核:2027-01-31(含每年变动的注册门槛与美国 EA 考试参数,按年更周期复核)
这一页写给一种特定读者:学完本课加拿大或美国的报税知识之后,想知道「接下来怎么把这件事做成一份工作或一门副业」的人——可能是刚移民、想在温哥华帮同乡报税的新手,也可能是已经在会计事务所打工、想搞清楚要不要考证升级的从业者。这一页不讲怎么算税,讲怎么合法地替别人报税、要过哪几道门、以及美国 IRS 注册代理人 (Enrolled Agent, EA) 考试从报名到拿证的全套流程与代价。读完你应该能回答三件事:加拿大到底要不要牌照(答案比大多数人以为的更复杂);如果想同时接美国客户的单,PTIN、AFSP、EA 三级路径分别意味着什么;以及自己此刻更适合走哪一条路,而不是哪一条路听起来最厉害。
一、制度设计与底层逻辑:为什么加拿大选择了「不设牌照,但设代价」
先破一个常见的误解:加拿大对个人报税员没有任何形式的执业牌照或资格考试——任何人都可以收费替别人准备并递交 T1(CRA / Canada.ca)。这不是监管漏洞,而是一次做过又放弃的立法选择。CRA 在 2014 年确实提出过一份《报税员登记方案 (Registration of Tax Preparers Program, RTPP)》征询稿,但它的设计从一开始就不是能力门槛:登记只要求填姓名、执业年限、SIN,「登记不会被拒绝」,唯一的执法抓手是把每份申报表和准备人的登记号绑在一起,方便 CRA 事后用《所得税法》s.163.2 的第三方民事罚去追责(CRA)。这份方案后续被搁置,今天留下来的是它唯一活下来的骨架:EFILE 注册 + RepID,管的是「谁能把申报表递进 CRA 的系统」,不是「谁有资格懂税法」。
这个设计的底层逻辑是一次成本与风险的权衡:加拿大约七成个人与企业纳税人靠报税员完成申报,CRA 自己的稽核数据显示自雇个人申报里三分之一以上会被调整(CRA),但把「懂不懂税法」做成一张可考、可维护、可申诉的资格证书,成本极高、争议极大——美国已经替加拿大做过一次这个实验并失败了(见五、历史变革)。加拿大选择了另一条路:准入不设门槛,但把责任压到每一次具体的虚假陈述上。这就是《所得税法》s.163.2 第三方民事罚的定位:不问你有没有牌照,只问你这一次「明知或理应知道、却存在文过饰非行为 (culpable conduct)」而参与了一份虚假陈述(加拿大联邦法规库)。谁与谁在博弈很清楚——纳税人要的是低成本的报税服务,CRA 要的是申报质量不能失控,而报税员夹在中间:没有牌照托底、也没有牌照挡箭,出了事直接对着自己的钱包和从业资格。
美国那一侧的逻辑不同,是一套三级分层:裸 PTIN(只能填表,2016 年起连有限代理权都没有)→ AFSP(18 小时继续教育,换有限代理权)→ EA/CPA/律师(无限代理权,可在稽查、上诉、征收各环节代表客户)。这三级不是同一套制度的自然产物,而是一场诉讼打出来的妥协——IRS 本想学加拿大之外的做法搞一套强制考试,被法院判定越权,只能退而求其次做成自愿版本,细节见下面第五节。
职业责任险的分布同样是「强制的一小撮,自愿的大多数」。 走 CPA 全科路径、持公众执业牌照的人,职业责任险 (professional liability insurance, PLI) 是省级 CPA 团体强制要求的,额度按事务所合伙人数分档,退出执业后还要保留六年追溯保障(见第二、三节)。除此之外——裸接客户的 EFILE 报税员、CVITP 志愿者、甚至美国那边的裸 PTIN 与 AFSP 持有人——没有任何规管机构要求他们购买错误与遗漏险 (errors and omissions insurance, E&O),这是保险经纪市场上的一款纯自愿商业产品,多数持牌保险公司给报税员的建议投保额也落在 $1,000,000 左右,但买不买、买多少,完全是preparer 自己的商业判断。这一点常被新入行的人误解:以为「加拿大不设牌照」等于「出了错也没事」——恰恰相反,正因为没有强制险托底,一旦被客户起诉过失或被 CRA 认定为 s.163.2 意义上的「文过饰非」,赔付能力和法律费用完全要靠自己扛,这也是本页第一节反复强调「零门槛不等于零代价」的原因。
二、2026 税年现行规则与数字:EA 考试参数与三条门槛的现行值
美国 EA 考试(Special Enrollment Examination, SEE)是本课读者最容易搞错时间线的一块,因为它在 2026 年同时叠加了两件事:换了承办商,以及每年一次的法律截止日滚动。下表把三个年度的关键参数并排列出。
| 参数 | 2024 | 2025 | 2026(现行) | 状态 |
|---|---|---|---|---|
| 承办商 | Prometric | Prometric | PSI Services(2026-03-01 起接替) | 已生效(IRS) |
| 及格分刻度 | 105(旧刻度) | 105(旧刻度) | 500(新刻度) | 已生效(IRS) |
| 题量结构 | 每部分 100 题(结构沿用) | 同左 | 每部分 100 题:85 题计分 + 15 题实验题 | 已生效(IRS) |
| 每部分时长 | 3.5 小时 | 3.5 小时 | 3.5 小时(座位时间 4 小时,含辅导与两次 10 分钟休息) | 已生效(IRS) |
| 报名费/部分 | 未逐年重核(Prometric 官方页已下线,待核) | 未逐年重核(待核) | $317/部分(其中 IRS 部分从 $99 降至 $66,2026-04-20 生效) | 已生效(IRS、Federal Register / IRS(TD 10…) |
| 常规考期 | 5 月 1 日至次年 2 月底 | 5 月 1 日至次年 2 月底 | 例外:2026 考期为 2026-07-01 至 2027-02-28(因换承办商) | 已生效的例外安排(IRS) |
| 题目法律截止日 | 上一历年 12-31 | 上一历年 12-31 | 2025-12-31(题目默认指 2025 历年) | 已生效 |
这张表里最容易踩坑的一格是最后一行:2026 考期的题目,法律口径锚在 2025 历年,不是 2026 税年——本课其余讲解页的口径是「2026 税年现行规则」,两者天然差一年。这不是本课写错了,是 EA 考试每年 3–4 月要停考更新题库,所以任何一个考期内的题都必然落后一个历年。凡是备考 EA 用到本课其它页的 2026 税年数字(标准扣除、SALT 上限、FEIE 限额、里程率等),先确认自己要考的是哪个考期,再决定该用哪一年的数。
加拿大这一侧没有对应的「考试参数表」,因为压根没有考试,但有三个现行门槛值得同样精确地记住:EFILE 强制电子申报的门槛是有偿准备超过 5 份申报表/公历年(CRA);CVITP 免费诊所服务对象的收入建议上限是 1 人 $40,000,往上每加一口人加 $5,000 到 $15,000 不等的递增台阶(CRA);CPABC 对持公众执业牌照的 CPA 强制要求的职业责任险最低额度是每次索赔 $1,000,000(单一合伙人事务所),合伙人越多起点越高(Chartered Professional Accou…)。这三个数字分别锚定了「零门槛」「公益门槛」「专业门槛」三条路各自的现行代价。
三、实务流程:四条路分别怎么走
路径一:裸接客户,走 EFILE + RepID。 先到 Represent a Client 注册拿到个人的 RepID(免费,注册即得,CRA),再用这个 RepID 去填 EFILE 在线申请表(同样免费,CRA)。CRA 不考你的税法知识,只做一次合规史筛查:有没有被判过《所得税法》或《消费税法》的刑责、有没有被开过罚单、有没有欠税不缴或不诚信记录(CRA)。通过后拿到 EFILE 号,每年要重新续期一次——不是一劳永逸的牌照。只要一年内有偿准备的申报表不超过 5 份,甚至可以不注册 EFILE,让客户自己网上递交或纸质邮寄;一旦超过 5 份,电子申报就从选项变成法定义务。
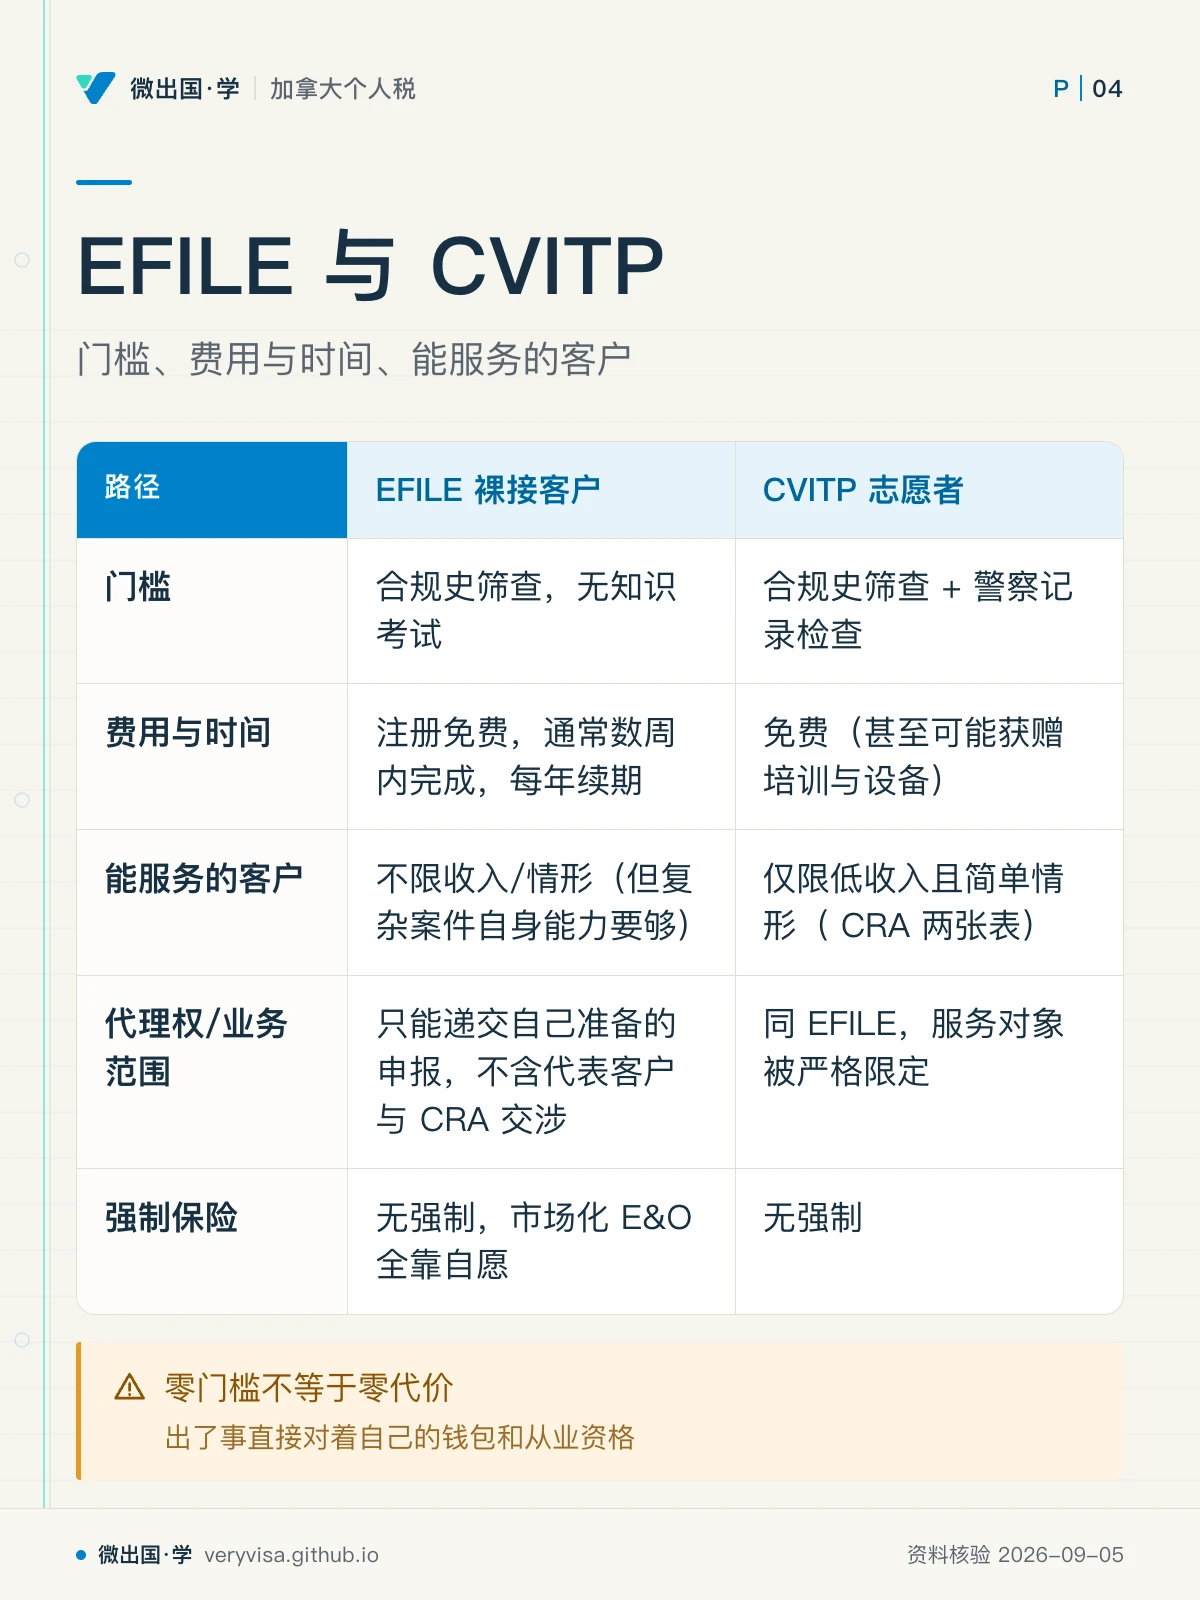
路径二:CVITP 志愿者,免费但仍要过三道手续。 想以做公益的方式入行、同时积累真实报税经验,CVITP 是成本最低的入口:CRA 提供培训、部分组织还发笔记本电脑(CRA)。但「免费服务客户」不等于「零门槛做志愿者」——志愿者仍要自己申请或使用组织的 EFILE 号、仍要有 RepID,外加一道警察记录检查 (PRC)(CRA)。能不能接某个客户,要先核对两张表:家庭人数对应的收入上限(CRA),以及那份「非简单情形」清单——自雇、生意、租金、超 $1,200 的利息、资本利得、当年或上年破产、逝者、境外财产 T1135、境外收入,任何一条命中就要转介给收费报税员或专业人士。
路径三:CPA 全科路径,先有 CPA 资格再谈专精。 这条路的起点不是零基础,而是已经持有 CPA designation 或已执业的律师身份,且全职从事税务工作(CPA Canada)。In-Depth Tax Program 是加拿大税务圈公认的进阶认证,三年制,三个部分依次是「定向与研究课 + 第一年小组学习」「第一轮系列辅导 + 第二年小组学习」「第二轮系列辅导 + 第三年小组学习」,学费与考试口径费逐年调整,本页不写具体数字(官网防爬,未能逐字核实,见 CPA Canada 的说明)。走到这条路的终点,换来的是能处理公司重组、信托、遗产这些普通报税员碰不了的业务,代价是CPABC 强制要求的职业责任险——单一合伙人事务所每次索赔至少 $1,000,000,退出公众执业后仍要为过去六年的执业行为保留追溯保障(Chartered Professional Accou…)。
无论走哪一条加拿大路径,有偿报税员在每一份申报递交前都要让客户签署授权表(T183),并保留申报副本与支持文件至少六年(CRA / Canada.ca)——这不是某一条路径独有的要求,而是四条路径共同的底线动作,也是万一日后被 CRA 稽核或被客户追责时,证明「这份申报是在客户知情同意下准备的」唯一的书面凭证。
路径四:叠加美国 PTIN → AFSP → EA,服务跨境客户。 只要客户涉及美国报税义务(美国公民、绿卡、跨境收入),单有加拿大的 EFILE 号毫无意义——IRS 认的是它自己那一套。第一步是申请 PTIN(Preparer Tax Identification Number),这一步谁都能拿到,但裸 PTIN 从 2016 年起连有限代理权都没有,只能填表、不能代表客户跟 IRS 谈。想要有限代理权,下一步是 AFSP:每年 18 小时继续教育(含 6 小时联邦税法复习课加测验)、续 PTIN、同意受 Circular 230 Subpart B 与 §10.51 约束——没有考试,原因见第五节。想要无限代理权、能在稽查之外的复议与征收环节代表客户,才需要走完整套 EA 考试,见第二节的三年参数表。
四条路放在一起比,才看得出各自的取舍在哪里。下表按「门槛」「费用与时间」「能服务的客户」「代理权/业务范围」「强制保险」五个维度并排列出,供决定「我现在该走哪一条」时对照。
| 路径 | 门槛 | 费用与时间 | 能服务的客户 | 代理权/业务范围 | 强制保险 |
|---|---|---|---|---|---|
| EFILE 裸接客户 | 合规史筛查,无知识考试 | 注册免费,通常数周内完成,每年续期 | 不限收入/情形(但复杂案件自身能力要够) | 只能递交自己准备的申报,不含代表客户与 CRA 交涉 | 无强制,市场化 E&O 全靠自愿 |
| CVITP 志愿者 | 合规史筛查 + 警察记录检查 | 免费(甚至可能获赠培训与设备) | 仅限低收入且简单情形(CRA 两张表) | 同 EFILE,服务对象被严格限定 | 无强制 |
| CPA + In-Depth Tax Program | 先取得 CPA 资格,再修三年制课程 | 三年,学费与考试口径费逐年调整(本页未列具体数字,待核) | 不限,含公司重组、信托、遗产等高复杂度业务 | 无限执业范围,可代表客户处理几乎全部税务事务 | 强制:$1,000,000 起的公众执业职业责任险 |
| PTIN → AFSP → EA(美国侧) | PTIN 无门槛;AFSP 年度继教;EA 需通过 SEE 三部分考试 | PTIN 近乎零成本;AFSP 每年数百美元课程费;EA 三部分共 $951($317×3)+ 备考时间数月至一年 | 美国报税义务的客户(公民/绿卡/跨境收入) | 逐级扩大:裸 PTIN 无代理权 → AFSP 有限代理权 → EA 无限代理权 | 无强制(美国同样没有 E&O 强制要求) |
四、联邦之外:省不管这件事,但美国有六个州反过来管
加拿大这四条路全部是联邦层面的制度——EFILE、RepID、CVITP、s.163.2 第三方罚则都由 CRA 与联邦《所得税法》统一管辖,BC 省或其他任何一省都没有在报税员准入上叠加额外的省级门槛(这与保险经纪、房地产经纪之类必须拿省级牌照的行业形成鲜明对比)。唯一的省级变量是 CPA 资格本身要向省级 CPA 团体申请与维持(本课以 CPABC 为例),但这管的是「你能不能自称 CPA」,不是「你能不能报税」。
反过来,美国那一侧看似「联邦不设牌照」,实际上有六个州在联邦空白之外自己立了法:加州(CTEC 登记,60 小时初训 + 资格测验 + $5,000 保证金 + 每年 20 小时继续教育)、俄勒冈(80 小时基础课 + 州考)、马里兰、纽约(NYTPRIN,年检 + 继续教育)、康涅狄格、内华达。CPA、EA、执业律师在这六个州通常都豁免于州级登记。这一条对本课读者的实际意义是:如果你人在 BC 但打算长期远程服务这六个州的美国客户,光有 PTIN 或 AFSP 可能不够,还要额外核对客户所在州是否要求州级登记——这是一条纯粹的「加拿大读者容易漏掉」的坑,因为「美国不设全国牌照」这句话本身没错,但省略了各州自设门槛这一半。
实务上判断自己是否需要处理某个州的登记,不能只看客户的邮寄地址,要看客户申报当年的税务住所在哪个州——一个雪鸟族客户人在亚利桑那过冬但仍以加州为税务住所,你替他报的联邦 1040 附带的州表就落在加州规则下。核实路径固定为两步:先查该州税务厅(Department of Revenue)或会计委员会(Board of Accountancy)官网有没有单独的「tax preparer registration」页面,再核对自己是否属于 CPA/EA/律师这三类天然豁免对象。BC 这边没有对应的反向问题——本省居民身份不会给你在美国那一侧带来任何豁免或加成,六个州的门槛对境内与境外的报税员一视同仁。
五、历史变革:两个国家在同一个十年,各自试过又放弃了「考出来的准入门槛」
这是本页信息密度最高的一段,因为它解释了「为什么现在长这样」,而不只是「现在是什么」。
美国先动手,被法院拦下。 2011 年,IRS 推出 Registered Tax Return Preparer (RTRP) 计划:所有非持证的报税员必须通过一次知识考试、每年缴年费、修满 15 小时继续教育才能继续执业——这是一套真正的强制能力门槛。三位独立报税员随即起诉,2013-01-18 联邦地区法院判 IRS 对报税员没有制定法授权做这类强制监管,2014-02-11 D.C. 巡回上诉法院(Loving v. IRS, 742 F.3d 1013)维持原判:理由是 IRS 的授权只覆盖「代表 (representative)」这一类被明文认可的人,报税员不具备代表客户签字的法律权限,套不进这个定义(U.S. Court of Appeals for th…)。IRS 输掉这场官司之后,2014 年推出的 AFSP 是自愿版的替代品——这正是今天 AFSP 没有考试、只有继续教育的直接成因。EA 制度之所以完全不受这场诉讼影响,是因为它的法律基础是另一条独立授权:31 U.S.C. §330 本就把 EA 列为被明文认可、可代表纳税人的一类持证人员,不需要靠「报税员=代表」这条被否掉的推理。
加拿大几乎在同一时间提过类似方案,但设计不同、结局也不同。 CRA 在 2014-01-17 发布 RTPP 征询稿,公开征求意见到 2014-05-31(CRA)。表面上两国的时间点惊人地接近,但 RTPP 从设计上就不是能力门槛——它只要求登记 PIN 与从业年限,「登记不会被拒绝」,唯一的抓手是把申报表和登记号绑定、配合既有的 s.163.2 第三方罚则去追责,从未提出过知识考试。这份方案后来没有独立立法,被认为已并入 EFILE、Represent a Client 等既有渠道(二手商业法律简报的转述,未逐字核实原文)。RTPP 虽然没有走成独立立法,但它留下的一个具体机制至今仍在悄悄收紧:强制电子申报的门槛本身逐年下调。RTPP 时代(2013 年生效)的规则是「有偿准备超过 10 份申报表必须用 EFILE」,而现行规则(CRA)已经降到「超过 5 份」。这条曲线说明 CRA 并没有放弃「把更多报税行为纳入可追溯系统」这个目标,只是换了一条不需要单独立法、只需修改既有 EFILE 规则的路径去实现——机制上和 RTPP 想做的事情异曲同工,只是没有挂上「登记制」这个名字,也没有引发 2014 年那种需要公开征询的规模。
结果是两国从两条完全不同的路径,最终落到了同一个终点:报税这个行业今天在两国都没有强制的能力考试——美国是被判违法,加拿大是设计上就没打算考。理解这段历史,才知道「加拿大不设牌照」不是疏漏,而是一条走过弯路之后仍然维持的选择;也才知道「AFSP 没有考试」不是标准降低,而是一场诉讼判决划出的边界。
六、案例
案例一(示例):素里的新移民想帮同乡报税。 王女士刚登陆两年,会中英文,社区里陆续有人找她帮忙报 T1。她一年接的单不到 5 份,法律上甚至可以不注册 EFILE,让客户自己网上递交;但客户体验和信任感会打折扣。她选择先注册 RepID 与 EFILE(零费用),同时以 CVITP 志愿者身份在本地图书馆的免费诊所值班——两边互补:诊所积累真实经验、私下接单的客户不受 CVITP 收入门槛限制。她需要留意的是自己私下接的单一旦某年超过 5 份,电子申报就从「可选」变成「法定要求」。
案例二(示例):列治文的会计想升级到能处理公司重组。 陈先生是持证 CPA,在会计师事务所做了三年个人报税业务,客户开始问他公司重组、股东贷款这类超出他现有经验的问题。他要走的不是「考一张新证」,而是申请 In-Depth Tax Program——三年制、边工作边读。升级之后他能接的业务范围扩大,但事务所也要相应提高职业责任险额度(合伙人数增加时门槛从 $1,000,000 上调)。这条路径的时间成本(三年)与前两条路径(数周内即可注册 EFILE)不在同一个量级,做决定前要先确认自己是不是真的打算长期留在税务这个方向。
案例三(示例):温哥华持美国国籍的加拿大居民想同时做两国报税。 张先生持美国护照、加拿大永久居民,除了给本地客户报 T1,也想接一些同样是美国公民的跨境客户的 1040。他在加拿大这一侧走的是路径一(EFILE + RepID),在美国这一侧从裸 PTIN 起步。第一年他还没有客户需要在稽查中被代表,裸 PTIN 够用;但他计划两年内让更多客户授权他处理稽查往来,于是同步开始准备 EA 三部分考试——按第二节的表,他需要留意 2026 考期的题目锚定 2025 历年,如果他现在就用本课其它页的 2026 税年数字去准备考试,会在个别数字上直接答错。
案例四(示例):素里的兼职妈妈想先做 CVITP 再决定要不要转全职。 林女士全职带孩子,一周只能挤出十小时左右,直接注册 EFILE 独立接客户在时间上不现实,也担心自己经验不够。她选择先做一季 CVITP 志愿者,走完警察记录检查、拿到 EFILE 号与 RepID,在真实客户身上练手,同时判断自己是不是真的喜欢这份工作。一季结束后她面对三个选项:继续留在 CVITP(零收入但持续练手)、转成独立收费的 EFILE 报税员(收入门槛消失,但也失去了组织的培训支持)、或者报读会计课程往 CPA 方向走。她的判断依据不是「哪条路听起来最专业」,而是「自己愿不愿意在没有组织兜底的情况下独立对客户的申报结果负责」——这正是第一节里「零门槛,但责任压在每一次具体陈述上」这句话落到个人身上的样子。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| EFILE | 电子申报服务 | CRA 面向报税员开放的电子递交系统,注册免费,需年度续期 |
| suitability screening | 合规史筛查 | EFILE 注册的审查内容,查合规记录不查税法知识 |
| Represent a Client (RAC) | 代表客户服务 | 报税员在线管理客户账户与授权的入口 |
| RepID | 代表识别码 | 个人代表凭证,注册 RAC 时生成,客户凭此单独授权某人 |
| Business Number (BN) | 商业编号 | 企业代表凭证,客户授权整个公司而非某一个人 |
| Community Volunteer Income Tax Program (CVITP) | 社区义务报税计划 | CRA 与社区组织合办的免费报税诊所网络 |
| modest income | 低收入门槛 | CVITP 受助资格的收入上限,按家庭人数分档 |
| simple tax situation | 简单报税情形 | CVITP 能接的案件范围,排除自雇、租金、资本利得等类型 |
| police records check (PRC) | 警察记录检查 | CVITP 志愿者上岗前必须完成的背景审查 |
| third-party civil penalty | 第三方民事罚 | 《所得税法》s.163.2,对参与虚假陈述的报税员/顾问的罚则 |
| culpable conduct | 文过饰非行为 | s.163.2 罚则的门槛:近乎故意、漠视法律或放任不管 |
| preparer penalty | 准备人罚则 | s.163.2(4)/(5),罚额与客户罚款或准备人报酬挂钩 |
| planner penalty | 策划人罚则 | s.163.2(2)/(3),针对推广激进避税方案或误导性内容 |
| In-Depth Tax Program (IDTP) | 深度税务课程 | CPA Canada 的三年制税务专精认证,起点是已持有 CPA 资格 |
| professional liability insurance (PLI) | 职业责任险 | CPA 公众执业牌照强制要求,额度按合伙人数分档 |
| PTIN | 报税人识别号 | IRS 发的最低门槛凭证,裸 PTIN 无代理权 |
| Annual Filing Season Program (AFSP) | 年度报税季项目 | 自愿继续教育项目,换取有限代理权,无需考试 |
| Enrolled Agent (EA) | 注册代理人 | 通过 SEE 三部分考试获得的无限代理权持证人 |
| Special Enrollment Examination (SEE) | 特别注册考试 | EA 资格考试,三部分各 100 题,及格分(新刻度)500 |
| limited representation rights | 有限代理权 | 只能代理自己签过名的申报,且只对客服层级人员 |
| unlimited representation rights | 无限代理权 | 可在稽查、上诉、征收各环节代表客户,EA/CPA/律师专属 |
| Circular 230 | 230 号通告 | IRS 对税务从业者的行为规范,AFSP 参与者也受其约束 |
| Registered Tax Return Preparer (RTRP) | 注册报税准备人计划 | IRS 2011 年推出、2013–2014 年被法院判定越权撤销的强制考试计划 |
| Registration of Tax Preparers Program (RTPP) | 报税员登记方案 | CRA 2014 年提出、后未独立立法的登记制征询案 |
来源
- Canada Revenue Agency, EFILE 适用条件与合规史筛查标准(CRA)
- Canada Revenue Agency, EFILE 在线申请流程与年度续期要求(CRA)
- Canada Revenue Agency, Represent a Client 注册常见问题(CRA)
- Canada Revenue Agency, 社区义务报税计划总览(CRA)
- Canada Revenue Agency, CVITP 受助资格标准(收入表与简单情形清单)(CRA)
- Canada Revenue Agency, CVITP 志愿者角色与要求(警察记录检查/EFILE/RepID)(CRA)
- Department of Justice Canada, 《所得税法》s.163.2 第三方民事罚现行条文(加拿大联邦法规库)
- Canada Revenue Agency, IC01-1R2 第三方罚则行政指引更新说明(CRA)
- Chartered Professional Accountants of British Columbia, 公众执业牌照职业责任险要求(Chartered Professional Accou…)
- CPA Canada, In-Depth Tax Program 项目总览(CPA Canada,官网防爬未逐字核实)
- Canada.ca, 使用专业报税员消费者指引页(CRA / Canada.ca)
- U.S. Court of Appeals for the D.C. Circuit, Loving v. IRS, 742 F.3d 1013(U.S. Court of Appeals for th…)
- Canada Revenue Agency, 报税员登记方案 (RTPP) 征询稿,2014-01-17(CRA)
- IRS, Office of Professional Responsibility and Circular 230(IRS(Office of Professional R…)
- IRS, Become an enrolled agent(IRS)
- IRS, Enrolled agents: Frequently asked questions(IRS)
- Federal Register / IRS, EA-SEE User Fee Update, TD 10045(Federal Register / IRS(TD 10…)
- IRS, Annual Filing Season Program (AFSP)(IRS)