本页以2026 税年学习需求为入口;补报仍须逐年核对旧年度义务,不能用2026程序状态改写旧税年事实。
核实日期:2026-09-08。申报义务按各实际年度判断;2026年程序页面与考试口径历史分列。VDP拟议改版和DFSP公众链接状态须在实际提交前复查,复核日2026-10-15。
多年没报美国税,先盘点每个年度究竟缺什么:所得税、境外信息表、银行法下的FBAR可能分别缺漏。加拿大已缴税可以影响美国税额,却不能直接证明美国无需申报。本页讲补报路径的条件和效果,个人是否构成故意以及是否能作非故意证明,要根据完整事实判断。
一、制度设计与底层逻辑
美国公民和居民原则上申报全球所得,但1040仍有收入门槛和特殊申报触发条件,信息表也有各自范围。不能写成每个公民无论收入和资产都须每年交齐所有表。外交豁免等出生国籍例外、条约非居民与绿卡身份终止须另核,护照过期或居住加拿大不自动结束税务义务。
补报程序提供特定处理条件,不等于全部历史结案。Streamlined不发收件确认,也不签closing agreement;按常规选案仍可能审查,真实性、完整性及资格仍可核验。DIIRSP是按正常程序补交信息表,同样没有全部旧年度“翻篇”的保证(IRS(1、2))。
所得税一般评税期为3年,法定重大漏报可延至6年,未报税年度通常不起算。漏报境外金融资产相关所得超过5000的6年规则与8938资产申报门槛分开;6501(c)(8)的信息缺失延长期在合理理由且非故意疏忽时可能限相关项目。FBAR民事评罚6年通常从申报违法发生日计,即对应到期未报等违法时间,不是账户交易发生日(Cornell Law School Legal Inf…(1、2)、irs.gov)。
二、现行补报路径与2024—2026对照
2.1 Streamlined:先核非故意及居住测试
非故意包括疏忽、错误或善意误解;没有藏账户并不足以单独证明。IRS如已就任何税年开始民事稽查,或正在刑事调查,不能参加,稽查是否涉及境外资产不改变这一点。普通通知不能不分性质一律等同已开始稽查(IRS)。
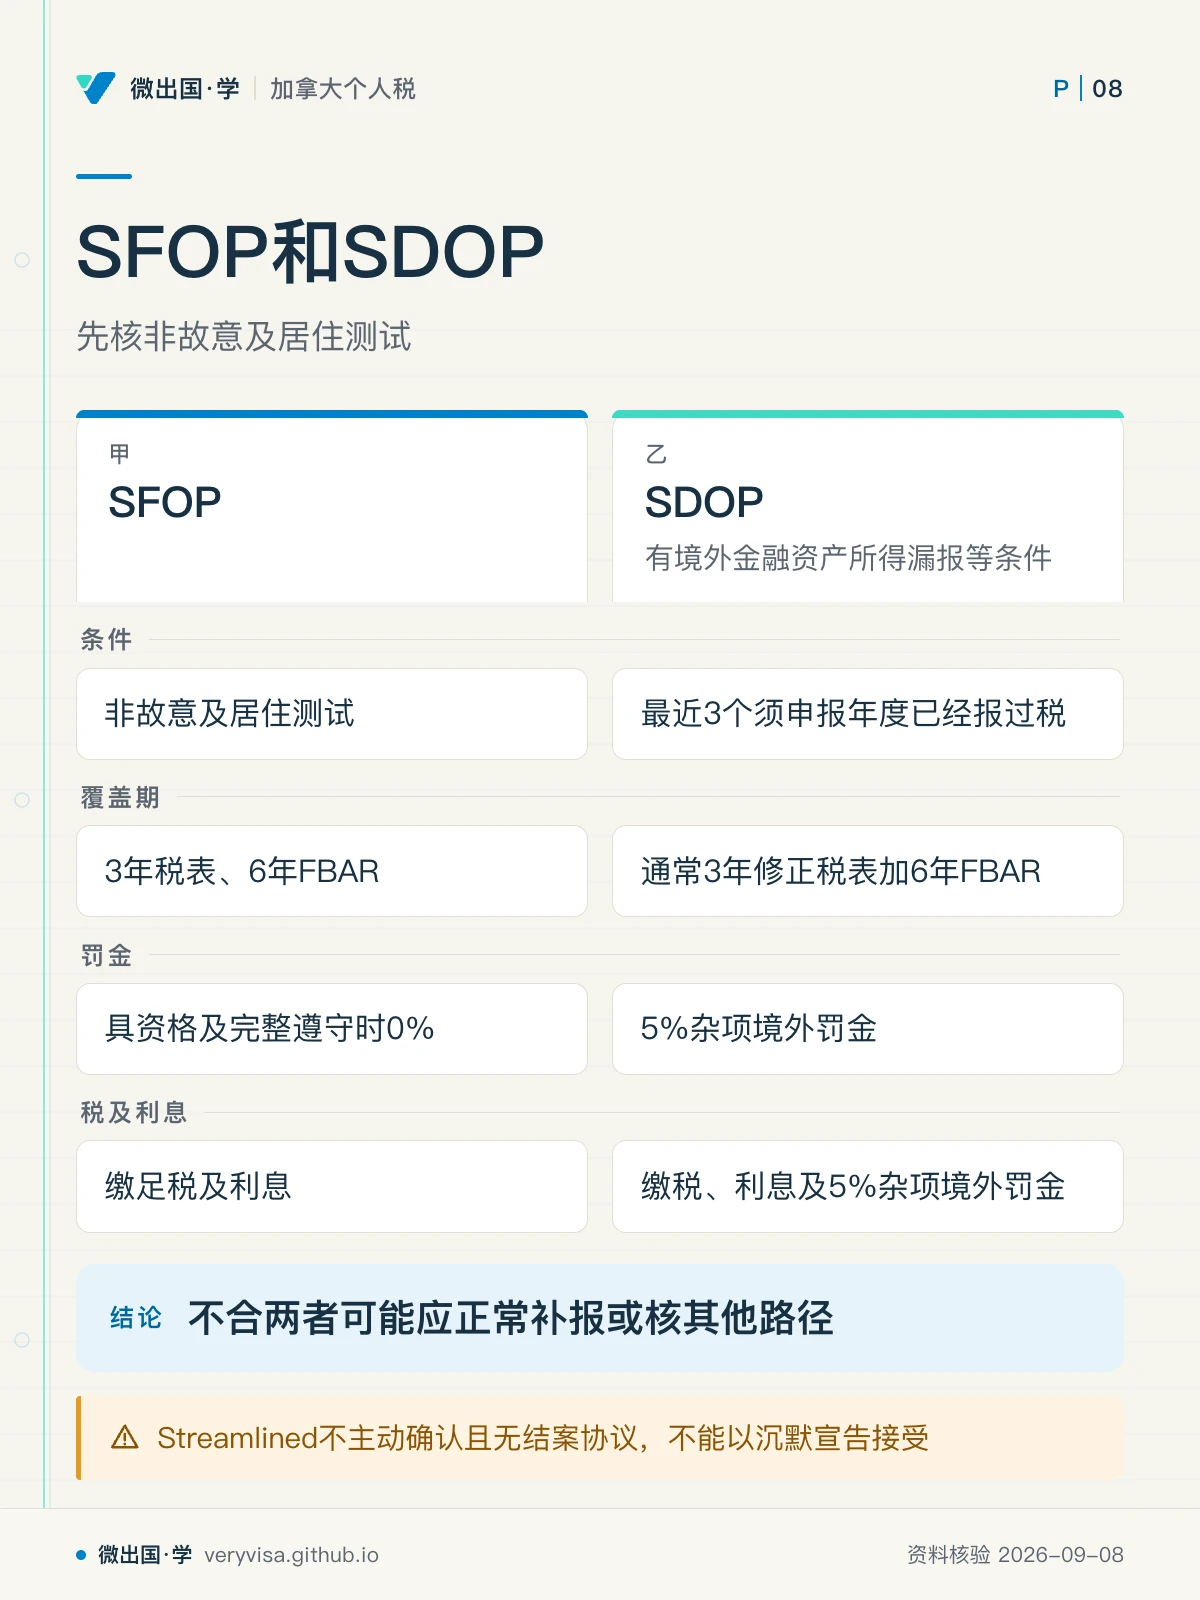
美国公民/LPR的SFOP非居民测试是最近3个已过申报到期日(含有效延期)的税年中至少一年无美国abode、且全年在美国境外至少330个整日,不要求连续;不能直接套FEIE任意12个月算法。夫妻合报须双方符合;非公民且非LPR另按最近3年中至少一年不满足SPT判断(IRS)。
SFOP补最近3年完整税表及所需信息表,另电子补最近6年到期FBAR,签14653,并缴足税及利息。只有具资格并遵守全部说明时才享指定免罚;已评罚款不自动撤销,新增漏项及故意事实也可能改变处理。税表、声明和款项按纸件说明寄送;FBAR走FinCEN电子系统,不能装进纸包当完成。
不满足该非居民测试者再核SDOP资格:最近3个须申报年度已经报过税,有境外金融资产所得漏报等条件,不能拿它普遍补从未提交的1040。SDOP通常3年修正税表加6年FBAR,并缴税、利息及5%杂项境外罚金。罚金按这两个覆盖期间内每年的受罚资产年末合计,取最高一年;资产是否受罚按该年FBAR/8938遗漏或所得漏报判,不能把全部合规境外资产一概加入,也不能取每个账户各自峰值相加(IRS)。
须用正确TIN;有SSN资格者应取得SSN,不可为方便改ITIN。只有无SSN资格且尚无ITIN者可随材料附完整ITIN申请。以前自行补报不当然排除Streamlined,但已经评出的罚款不因后来参加自动取消。
2.2 DFSP:公众链接与实际程序分开
旧公众说明页返回404,现行IRM4.26.16.3.11仍列迟报FBAR步骤(IRS)。依漏报年度指引核义务,用当前电子表格选择迟报原因、说明并留副本。合理理由、非故意及正确补报影响是否免罚;账户所得也漏报时还须处理所得税,不能用补一张FBAR代替完整纠错。链接失效本身不足以判程序撤销。
2.3 DIIRSP:正常补表,不是自动免罚
目前公众页适用于识别到迟交信息表、未在IRS民事稽查或刑事调查中、且未被IRS就该迟交事项联系的人,要求按正常程序补报。页面没有把“1040一直准时报且所有税已付”写成统一入口,也没有Streamlined式非故意认证要求(IRS)。
除3520/3520-A按各自说明外,其他迟交国际信息表附修正所得税表。合理理由声明可随各表提交;一般可能先评罚再要求回应,3520/3520-A现行页特别说明会在评罚前考虑所附声明,且要求首页标明附有声明。考虑声明不保证接受理由。修正表也可能按常规选案受审。
2.4 RPFC:六年税额和完整资格
前公民救济可以先规划,完成提交却须国籍丧失证明CLN。适用2010-03-18之后弃籍,且从未以美国公民/居民身份报过所得税的人;还须非故意、前5年平均净所得税不超过弃籍年度线、净资产在弃籍及提交两时点都低于2000000、弃籍当年加前5年共6年的美国联邦税合计不超过25000。该合计按适用扣除抵免后算,不含877A税、利息罚款;不是加拿大税单的五年总额(IRS)。
符合全部条件并提交6年完整报表、8854和证明等,才能取得该程序的免税免罚效果及非covered处理。FBAR属于Title31,独立核申报;其遗漏本身不等于IRC五年合规认证必然失败,也不以FBAR作为RPFC资格测试。已历年报1040者不能仅因低资产套用这个从未申报者程序。
| 项目 | 2024考试口径/历史口径 | 2025适用口径 | 2026核实口径 | 状态及出处 |
|---|---|---|---|---|
| SFOP指定罚款减免 | 具资格及完整遵守时0% | 同左 | 同左,仍须税及利息 | 现行;IRS |
| SDOP杂项罚金 | 受罚资产年度末合计峰值5% | 同左 | 同左,非全部境外资产 | 现行;IRS |
| Streamlined覆盖期 | 3年税表、6年FBAR | 同左 | 同左,非永久结案 | 现行;IRS |
| RPFC净资产严格小于 | 2,000,000 美元(2024 税年;已生效;官方公布值) | 2,000,000 美元(2025 税年;已生效;官方公布值) | 2,000,000 美元(2026 税年;已生效;官方公布值) | 现行;IRS |
| RPFC六年美国税不超过 | 25,000 美元(2024 税年;已生效;官方公布值) | 25,000 美元(2025 税年;已生效;官方公布值) | 25,000 美元(2026 税年;已生效;官方公布值) | 现行;IRS |
| DIIRSP免罚 | 历史考试口径已记不自动免 | 不自动免 | 不自动免;3520/A声明评罚前考虑 | 当前程序;IRS |
| DFSP | 考试口径列独立程序 | 历史沿革按当期核 | IRM仍列步骤;旧公众页404 | 当前执行手册;IRS |
2.5 VDP与自行补报
IRS刑事调查VDP用于故意不合规、面临刑事风险者;及时、真实、完整披露可能降低被建议起诉的风险,不能保证刑事豁免。官方建议专业或法律顾问;不能把“必须税务律师代理”冒充统一法律资格。现行步骤先14457 PartI预审,收到preclearance后45日内递PartII以判断初步受理,二者不能倒置(IRS Criminal Investigation)。
2025-12-22公布的改版征求意见,现行页仍标proposal,并称在最终实施前不产生新权利。其拟议3个月完成申报缴付、罚款框架及转换意向说明不是2026已实施规则。页面仍保留的征求意见字样也不代表2026-03-22截止期尚未到;实际办理须核是否后续正式实施。
Quiet disclosure只是自行补交或修正的做法,从来不是一个在2009年被终止的独立正式IRS计划。不能把它和2009离岸披露计划混为一谈。正常补报不提供项目优惠保证,但合理理由等一般法定救济仍须依法判断。
三、实际办理顺序
先逐年列所得、外国账户及实体权益、居住身份、原报表和机关来函。根据各当年条件判断1040、FBAR、8938、3520、5471、8621等,不把加拿大注册账户名称直接等同美国信托结论;us-intl-03已区分现行豁免和拟议小额信托条款。
接着在完整事实下判非故意、各路径居住及既往申报条件。SFOP和SDOP并非人人二选一,不合两者可能应正常补报或核其他路径。加拿大CRA来函不会自动构成IRS稽查,但须各自核状态及申请条件。
整理历年NOA、T单、账单及交易税基。工资等全年均匀取得收入在适当情况下可用平均汇率;资产交易通常按各交易日,FBAR/8938估值按其规定年末汇率。现金制外国税抵免通常按缴税日,权责制另按514的一般规则和例外;收入换算不能与外国税换算混成一条“现金制一律禁止平均”规则(IRS、irs.gov)。
按所选程序分别交税表、信息表、电子FBAR及声明,保留日期和版本。Streamlined不主动确认且无结案协议,不能以沉默宣告接受。随后年度按正常到期日履行;新发现差错依实际程序修正。
四、与加拿大自愿披露的关系
加拿大2025-10-01起VDP分Unprompted/Prompted,但一般教育信未必使申请变Prompted;须看针对性接触等标准。Unprompted通常100%罚款、75%利息减免;一般国内材料期6年、涉外国资产或所得10年,特殊事实可能须更早材料,减免权限期间也须另核(CRA)。
两国入口、覆盖期和效果不同。加拿大VDP不免本金税;美国RPFC符合条件可免相关税;不能概括为两国一律只免罚且取得全面结案。材料可协调准备,申报时间须按各程序决定,不能写成法律要求必须同日或同时申请。
五、历史变化与证据界限
Streamlined于2012年推出、2014年扩展并取消历史1500税额门槛及风险评估;OVDP在2018-09-28关闭。这些已终止或改版程序不等于quiet disclosure曾是官方计划(IRS)。DIIRSP当前明确不自动免罚;旧考试口径关于2020年调整只能说明历史,不替代当前3520/A评罚前考虑声明的操作说明。
截至本次核实,DFSP执行手册仍在,VDP改版仍标拟议。这不能组合推导为“补报渠道持续全面收紧”,更不能用失效链接制造已经取消程序的结论。
六、本地情景:先验证条件再下结论
陈女士幼年移居加拿大,多年没报美国税。先按每年收入和账户判断实际义务,再审非故意事实及最近3年SFOP居住测试;长期在加拿大生活是证据,不是自动合资格印章。若具资格并完整补3年税表、6年FBAR和税息,可享指定免罚;加拿大已缴税不保证美国税必为零。
林先生收到CRA自雇收入审查信。它本身不关闭美国Streamlined入口;另核IRS是否启动任何税年的稽查或刑事调查,以及居住、收入遗漏、原报表及非故意条件。不能把“尚无IRS联系”直接当全条件已满足。
王先生拟弃籍,净资产示例1800000,但只提供加拿大缴税数字。现有材料不能判RPFC合格;应先算弃籍当年加前5年共6年的美国税,再核从未申报、两时点净资产、平均税负和非故意等。可先备表与测算,取得CLN后才能完成该程序提交。净资产不超线不保证满足877A的其他测试或RPFC全部条件。
七、常见错报与术语
| 概念 | 自查方法 |
|---|---|
| SFOP非居民测试 | 公民/LPR三年中至少一年全年330整日且无美国abode;夫妻合报双方符合 |
| SDOP罚金资产 | 逐年核哪些资产因表或收入遗漏受罚,再取年度末合计最高值 |
| Non-willful / 非故意 | 看全部事实和善意误解,不以没有隐匿一条事实替代认证 |
| Reasonable cause / 合理理由 | 属具体救济条件;提出声明不等于已被接受 |
| Closing agreement / 结案协议 | Streamlined不签此协议,DIIRSP也没有全部历史结案承诺 |
| RPFC | 六年美国税、从未申报及其他完整资格,不是五年加拿大税 |
| Quiet disclosure | 自行补报做法,没有所谓2009年前官方项目身份 |
| FBAR时效 | 通常从申报违法日计6年,与所得税未报则不起算不同 |
来源
美国官方页面:境外简化程序 SFOP(IRS)· 境内简化程序 SDOP(IRS)· Relief Procedures for Certain Former Citizens(IRS)· 迟交国际信息申报表程序(IRS)· 迟交 FBAR 申报程序现状核查(IRS)· Streamlined 总览页(IRS,即 IRS)· Criminal Investigation VDP(IRS Criminal Investigation)。
法条:26 U.S.C. §6501 评税时效(Cornell Law School Legal Inf…)· 31 U.S.C. §5321(b) FBAR 罚款评定期限(Cornell Law School Legal Inf…)。
加拿大官方页面:CRA 自愿披露计划 2025-10-01 新规(CRA(1、2))。汇率折算:IRS Publication 514(IRS)· CRA Line 40500(CRA)。