核实日期:2026-09-05|本页口径:2026 税年(2027 年春季申报)。自雇税基数、附加 Medicare 税门槛按年度指数化或长期未变的情况各自标注,下次复核 2027-01-31;折旧年限、被动亏损门槛、QBI 的「实际联系」排除规则属长青条文,机制层面 2027-09-01 才需重核。加拿大侧的 T2125/T776/CCA 见 ca-business-01、ca-business-02(另篇);1099-K/1099-NEC 门槛的完整推导见 us-core-03(另篇),本页只给结论。
一个住在温哥华、素里或列治文的美国公民或绿卡持有者,如果在加拿大接私活、开网店、或名下有一套出租房,会撞上一件反直觉的事:同一笔收入,加拿大按 T2125 或 T776 报过一遍税之后,美国这边还要按 Schedule C 或 Schedule E 再报一遍——不是因为哪一边算错了,而是因为美国对公民与居民外侨(resident alien)按全球所得征税,居住地从来不是免税的理由。这一页写给三种人:在加拿大做自雇生意、需要同时应付两份税表的美国公民;持有加拿大出租房的美国纳税人;以及准备做跨境报税实务的学员。读完你应该能做到三件事:把一笔加拿大自雇净利润正确算出美方的自雇税(self-employment tax)与合格营业收入扣除(QBI);把一套加拿大出租房按美方要求的折旧年限而不是国内房产的年限入账;说清楚「这笔钱在加拿大已经交过税」为什么不等于「美国这边就不用管」。
一、制度设计与底层逻辑:两套全球征税的账本,各自按各自的规则走
1.1 起点:公民权和绿卡本身就是征税的理由
美国的属人征税原则(citizenship-based taxation)与几乎所有其他国家的属地或居民征税原则不同:只要是美国公民或税务居民外侨(含绿卡持有人、满足实质居留测试的人),无论住在哪里、收入来自哪里,全部所得都要报进 1040 表。一个从未在美国工作过、生意完全开在加拿大的公民,法律地位上和一个住在得州的公民报同一张表。理解了这一条,「加拿大已经报过税为什么美国还要报」才有答案:两国各自按自己的规则征税,互不参照对方征没征,重复的部分靠外国税收抵免(foreign tax credit, FTC)事后冲抵,不是靠某一边先放弃征税权。
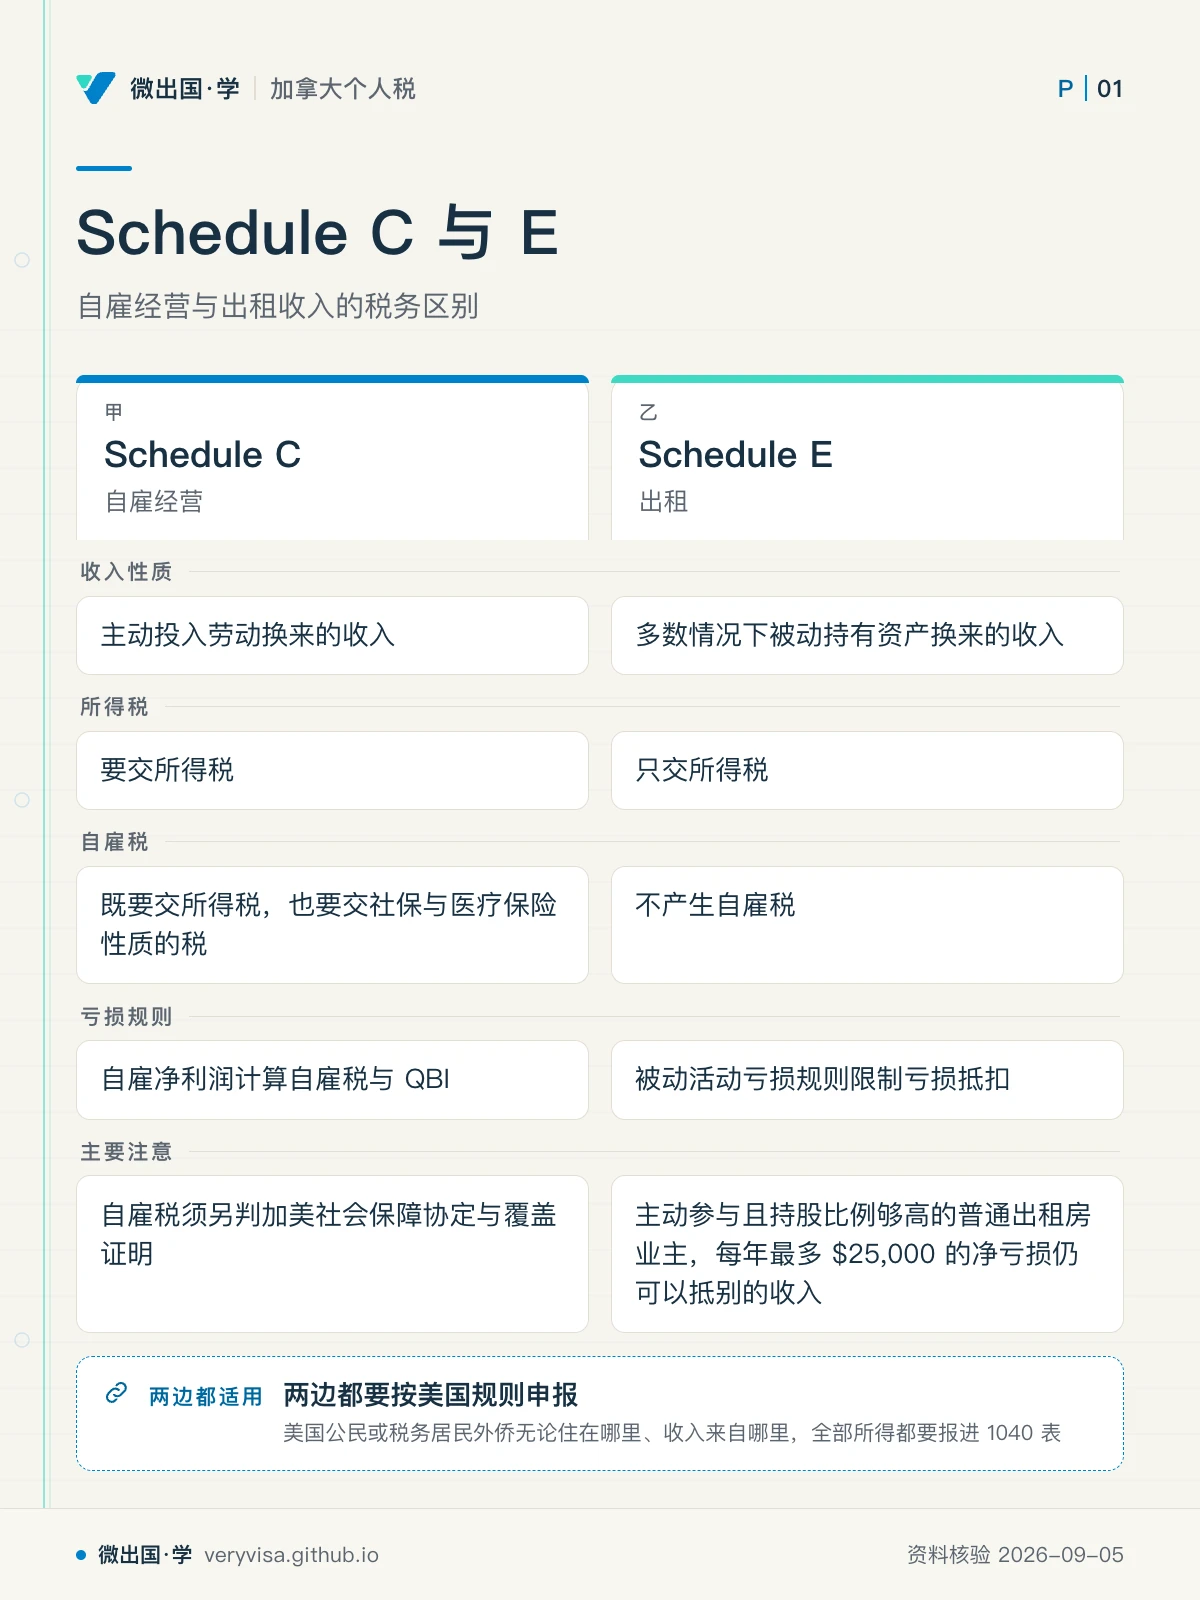
Schedule C 与 Schedule E 各自对应的是两类完全不同的收入。自雇经营(Schedule C)是「你主动投入劳动换来的收入」,法律上把它和工资一样看待——既要交所得税,也要交社保与医疗保险性质的税;出租(Schedule E)在多数情况下是「被动持有资产换来的收入」,只交所得税,不产生自雇税,但换来的代价是被动活动亏损规则会限制这笔收入的亏损能不能拿去抵别的收入。搞混这两条路径,是这一页要防的第一个错。
1.2 自雇税为什么存在:填补社保体系里雇主那一半的空缺
美国的社会保障与医疗保险体系(Old-Age, Survivors, and Disability Insurance, OASDI,俗称 Social Security,加上 Medicare)靠雇员与雇主对半供款维持。雇员在职期间每一份工资,雇主都要按同一比例再交一份——两份合起来才是这份工资应缴的全部社保税(FICA)。自雇者没有另一个雇主替他垫那一半,制度设计的解法和加拿大 CPP 的逻辑几乎是镜像:自雇者的经营净利润被同时视为「作为雇员赚的」与「作为雇主支付的」两笔基础,各自适用一次税率,加总由本人一次交齐(IRC §1401)。这与 ca-business-01 讲过的加拿大自雇者 CPP 双份供款是同一条底层逻辑:制度不希望因为一个人换了雇佣关系的外壳,就少交一份将来领福利要用的钱。
1.3 QBI 为什么存在,又为什么天生对海外生意关上门
2017 年的税改(Tax Cuts and Jobs Act, TCJA)把公司所得税税率从累进最高 35% 压到统一 21%,但美国大多数中小企业不是以公司形式经营,而是走穿透实体(sole proprietorship、合伙、S 公司)——利润直接算进业主的个人所得税,按个人边际税率交税,边际税率最高档仍是 37%。国会给穿透实体业主开的补偿口子就是 §199A 合格营业收入扣除(qualified business income deduction, QBI):符合条件的营业净利润可以再扣掉 20% 才计入应税所得,把两条轨道的税负差距拉近一些。
但这条优惠从立法文字上就只覆盖「与美国境内营业活动有实际联系」的收入(IRC §199A(c)(3)(A)(i) 援引 §864(c) 的定义)。这不是一个容易被读者猜到的细节,却是本页最重要的一处纠偏:QBI 从设计初衷上就是一项对「美国境内」穿透实体经营者的税负平衡措施,不是对「穿透实体经营者」这个身份本身的补贴。一个人在加拿大开店、雇加拿大员工、面向加拿大客户经营,美国公民仍须在美国申报这笔利润,但不符合美国境内营业实际联系条件的部分不能计入 QBI。最终所得税须再考虑 FTC/FEIE,自雇税须另判加美社会保障协定与覆盖证明,不能从有 Schedule C 利润就断言两项税都要全额缴纳——两件事在同一张 Schedule C 上同时成立,互不矛盾,正是因为它们分别问的是「这笔钱算不算营业净利润」和「这笔钱算不算与美国营业有实际联系」两个不同的问题。
⚠️
「我是自雇者,所以我有 20% QBI」是这一页要打掉的第一个想当然
报税软件与不少从业者习惯性地把「Schedule C 净利润 × 20%」直接当成 QBI 扣除额去套,这个算法即使对境内业务也仍受收入、行业和工资资产等限制;完全在加拿大经营且无美国境内营业实际联系的收入不构成 QBI(IRS)。判断方法很直接:这笔利润的产生场所、员工、客户、资产是不是都在美国境外——是,就先假定它不构成 QBI,除非能证明落进 §864(c)(4)(B) 少数几类例外。
1.4 被动活动亏损规则为什么专门盯上出租房
1986 年税改之前,美国出现过大量靠「账面亏损」避税的投资产品——高杠杆买下一处不动产,把折旧和利息堆成账面亏损,再拿去抵掉工资等其他收入,实际现金流完全不受影响。国会用被动活动亏损规则(passive activity loss rules, IRC §469)把这个口子堵上:被动活动的亏损原则上只能抵被动活动的收入,不能抵工资等主动收入,抵不掉的部分结转到以后年度。出租房是这条规则打击的核心对象之一,因为出租通常被自动归为被动活动,不论业主投入多少精力(房地产职业者例外,属另一套规则)。立法者同时留了一条阀门:主动参与(active participation,门槛远低于「重大参与」)且持股比例够高的普通出租房业主,每年最多 $25,000 的净亏损仍可以抵别的收入,但这条阀门本身也按收入分档收紧——见第二节。
1.5 错报的三个法律后果
- 自雇税基数与附加税分别核。 把 Schedule C 净利润直接乘以 15.3%,而不是先乘 92.35% 折算成「自雇净收入」再计税,算多了;反过来漏计 Additional Medicare Tax 的 0.9%,算少了——两个方向的算错都会在 IRS 与雇主报税记录交叉比对(AUR 程序)时暴露。
- QBI 算错方向更贵。 把不构成 ECI 的境外营业净利润也扣了 20% QBI,等于少报了应税所得,一经查出要补税加利息,故意或重大疏忽的情形还可能触发过失罚款(通常为相应少缴税款的20%,特殊罚则另判)。
- 该申请的豁免没申请。 该走美加社会保障协定(totalization agreement)豁免美方自雇税却没去申请覆盖证明(certificate of coverage),结果是这笔收入在两国都被扣了一遍社保/CPP 性质的税,而事后追溯拿回的空间非常有限(IRS)。
二、2026 税年现行规则与数字
2.1 自雇税:15.3% 的结构,以及一个会逐年变、一个几乎从不变
自雇税(self-employment tax, SE tax)的税率结构是三层叠加,2026 税年现行如下:
| 项目 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| OASDI(老残遗保险)税率 | 12.4% | 12.4% | 12.4% | 已生效(IRC §1401(a),长青) |
| OASDI 封顶基数(自雇净收入) | 168,600 美元(2024 税年;已生效;官方公布值) | 176,100 美元(2025 税年;已生效;官方公布值) | 184,500 美元(2026 税年;已生效;官方公布值) | 已生效,逐年按全国平均工资指数化(Social Security Administrati…) |
| Medicare 税率 | 2.9% | 2.9% | 2.9% | 已生效(不设封顶,长青) |
| 附加 Medicare 税(Additional Medicare Tax) | 0.9%,门槛合报 $250,000/分报 $125,000/其余 $200,000 | 同左 | 同左(门槛自 2013 年未变) | 已生效,法定值不指数化(IRS) |
「自雇净收入」不是 Schedule C 净利润本身:先把净利润乘以 92.35%,得到的数才是计税基数(IRC §1402(a)(12) 的机制性折算,弥补雇员一侧「雇主那一半供款不算进自己的应税工资」的对称性),这一步年年不变。低于 $400 的自雇净收入不用报自雇税。普通自雇税的一半可以(不包括0.9%附加Medicare税)在 Schedule 1 上作为「以上线的扣除」(above-the-line deduction)扣掉——道理和 us-core-03 讲过的「AGI 之前的调整项不该被标准扣除挡住」是同一条。
2.2 QBI:门槛数字之外,先看那道「实际联系」的门
§199A 的 20% 扣除本身已被 OBBBA(One Big Beautiful Bill Act,2025-07-04 签署)永久化,不再有 2025 年底日落的悬念(U.S. Government Publishing O…);从2026税年起新增一条最低 $400 扣除额——只要合格营业收入至少 $1,000 且业主实质参与经营,扣除额不会低于 $400(对 2026 税年以后按通胀调整)。门槛数字:
| 项目 | 2024 税年(考试口径:预计 2025 年底日落,未给最终门槛) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 应税所得门槛(起点) · 合报 | 383,900 美元(2024 税年;已生效;官方公布值) | 394,600 美元(2025 税年;已生效;官方公布值) | 403,500 美元(2026 税年;已生效;官方公布值) | 已生效(Rev. Proc. 2025-32 §3.26,IRS) |
| 应税所得门槛(起点) · 单身/户主 | 191,950 美元(2024 税年;已生效;官方公布值) | 197,300 美元(2025 税年;已生效;官方公布值) | 201,750 美元(2026 税年;已生效;官方公布值) | 已生效(IRS) |
| 应税所得门槛(起点) · 分报 | 191,950 美元(2024 税年;已生效;官方公布值) | 197,300 美元(2025 税年;已生效;官方公布值) | 201,775 美元(2026 税年;已生效;官方公布值) | 已生效(IRS) |
| SSTB扣除消失点/其他业务工资资产限制完全适用点 · 合报 | 483,900 美元(2024 税年;已生效;官方公布值) | 494,600 美元(2025 税年;已生效;官方公布值) | 553,500 美元(2026 税年;已生效;官方公布值) | 已生效(IRS) |
| SSTB扣除消失点/其他业务工资资产限制完全适用点 · 单身/户主 | 241,950 美元(2024 税年;已生效;官方公布值) | 247,300 美元(2025 税年;已生效;官方公布值) | 276,750 美元(2026 税年;已生效;官方公布值) | 已生效(IRS) |
| §199A 本体是否永久 | 考试口径前提:预计日落 | 2025-07-04已立法永久化 | 永久化 + 新增 $400 最低扣除 | 已生效(OBBBA §70105,U.S. Government Publishing O…) |
但这张表对本页读者的适用前提是:这笔营业净利润先要通过「与美国境内营业活动有实际联系」这一关。 一个在温哥华开网店、面向加拿大市场、雇加拿大员工的美国公民,这笔利润大概率整个落在门外,门槛表上的数字对他没有意义——他的 QBI 扣除额是零,不是「按门槛算出来的某个较小的数」。这条区分比门槛本身更容易被读者忽略,也更容易被误判。
2.3 家庭办公室:简化法的两个数字,长期没变
自雇者在家办公,可用简化法(simplified method):每平方英尺 $5,封顶 300 平方英尺,即年度上限 $1,500(IRS),这两个数字自 2013 年设立以来从未调整,2026 税年沿用同一组数字。用简化法不能再单独扣除房屋折旧,处置房屋时这部分也不产生追加折旧(recapture)。这条门槛与加拿大 T2125 的家庭办公室两道门槛(主要营业场所 / 专用且经常持续当面见客户,见 ca-business-02)是两套完全独立的判定——同一个人在两国报同一间办公室,必须分别满足两边各自的资格测试,一边过了不代表另一边自动也过。
2.4 车辆:2026 是「一个税年两个数」的年份,写日期不写年份
Schedule C 的 Part IV 专门问车辆,费用有两条路:实际费用法(油、保、修、折旧按营业里程比例分摊)或标准里程率法(standard mileage rate,每营业英里一个固定金额,另可再扣停车费与过路费)。第一年就用实际费用法并对该车取了加成折旧的,之后这辆车不能再改用标准里程率;反过来第一年选标准里程率,以后年度可以改。
2026 税年这个数中途变过,这不是笔误。 美国国税局 (Internal Revenue Service, IRS) 通常一年公布一次标准里程率,但 2026 年公布了两次:上半年由 IR-2025-128 定,下半年由 IR-2026-29 上调(IRS)。
| 用途 | 2025 税年(全年一个数) | 2026 上半年(1/1–6/30) | 2026 下半年(7/1–12/31) |
|---|---|---|---|
| 营业用(Schedule C) | 70¢ | 72.5¢ | 76¢ |
| 医疗与搬家 | 21¢ | 20.5¢ | 23.5¢ |
| 慈善(法定值,从不指数化) | 14¢ | 14¢ | 14¢ |
营业用那一格的完整口径是:72.5 美分(2026 税年 1 月 1 日 至 6 月 30 日;已生效;官方公布值);下半年是 76 美分(2026 税年 7 月 1 日 至 12 月 31 日;已生效;官方公布值)。
⚠️
「2026 年的里程率是多少」这个问题本身就问错了
一整年按同一个数乘一遍,是这一年最容易犯的错:跑同样的里程,全年按上半年那个数算会少扣,全按下半年算会多扣,而多扣的那一部分正是审计时最容易被翻出来的。正确做法是把行车记录按 6 月 30 日切成两段,两段各乘各的数再相加。 顺带说一句为什么这一条值得单独讲:市面上按 2024 税年编写的材料里,这句话原文是「for 2024, the rate is 21 cents per mile for the entire year」——「全年」两个字当年是对的,2026 年照抄就是错的。 慈善那一栏则相反:14 美分写死在法条里,从设立至今没有指数化过,所以它是本页唯一一个「查过、确认没变,明年不必再查」的数。普通搬家仍不可扣;现役军人调防例外外,2026起还包括条文定义的情报界人员必要调任搬迁(U.S. Government Publishing O…)。
加拿大侧的机制完全不同,不能套用。 加拿大税务局 (Canada Revenue Agency, CRA) 那边不存在给自雇者用的「标准里程率」:自雇车辆费用只能按实际支出乘营业里程比例(见 ca-business-02);每公里那个数是雇主付给雇员的免税津贴上限,一年一个数,且头 5,000 公里一档、之后一档。两国都叫「每英里/每公里多少钱」,法律性质一个是费用扣除的替代算法、一个是津贴的免税上限,混用会同时算错两边。
2.4 折旧:先判断资产使用地,再选GDS或ADS
Schedule C设备也必须先看主要使用地;主要用于加拿大的设备通常同样强制ADS,不因填Schedule C便自动用GDS。下表只适用于满足美国境内等资格的财产——一般折旧系统(General Depreciation System, GDS)配 §179 一次性费用化与加成折旧(bonus depreciation):
| 项目 | 2024 税年(考试口径:TCJA 逐年递减安排) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| Bonus 折旧比例 | 考试口径按逐年递减叙述(60%,本轮未从官方源核实具体值) | 合资格2025-01-19后取得并投入使用100%;更早取得适用旧40%等规则 | 合资格1/19/2025后取得并投入使用100%;特殊财产与选择另核 | 已生效(OBBBA §70301,IRS) |
| §179 上限 | 1,220,000 美元(2024 税年;已生效;官方公布值) | 2,500,000 美元(2025 税年;已生效;官方公布值) | 2,560,000 美元(2026 税年;已生效;官方公布值) | 已生效(Rev. Proc. 2025-32 §3.24,IRS) |
这张表与 ca-business-02 讲的加拿大 CCA 加速投资激励是同一时期的两国各自动作,但机制完全独立,不能类比套算。
出租房折旧才是这一节真正的坑。 美国境内住宅出租房用一般折旧系统(GDS),直线法 27.5 年;但「主要用于美国境外」的财产(IRC §168(g)(1)(A)),法律强制改用替代折旧系统(Alternative Depreciation System, ADS)直线法,而 ADS 下住宅出租房的年限是 30 年(2017年后投入使用的住宅出租财产;此前为 40 年),非住宅不动产是 40 年(IRS):
| 财产类别 | 境内适用(GDS) | 境外适用(ADS,含加拿大出租房) |
|---|---|---|
| 住宅出租房 | 27.5 年直线法 | 30 年直线法(2018年起投入使用) |
| 非住宅不动产 | 39 年直线法 | 40 年直线法 |
一个持有加拿大出租公寓的美国纳税人,如果照搬「出租房折旧 27.5 年」这条最常见的常识去填 Form 4562,年折旧额会算多,逐年累积成一笔不小的错报。另一个连带后果:§179 一次性费用化明文排除「主要用于美国境外」的财产(同一出处),所以加拿大出租房即便符合其他条件,也只能按 ADS 逐年折旧,用不了 §179 或加成折旧的加速通道。
2.5 Schedule E 被动亏损:$25,000 津贴与它的递减区间,机制多年未变
主动参与(active participation,不要求达到「重大参与」的高标准)且持股 ≥10% 的出租房业主,当年最多可用 $25,000 的净出租亏损冲抵工资等非被动收入;MAGI 超过 $100,000 起按超出额的 50% 递减,MAGI 达到 $150,000 时这项津贴归零(全年分居的MFS对半:最高12500、MAGI50000开始递减至75000;同居MFS无此津贴)。这组门槛自 1986 年税改设立以来从未指数化,2024、2025、2026 三个税年是同一组数字(IRS)——在这个板块,「数字多年不变」本身就是要写清楚的现行事实,不是偷懒省略。 房地产职业者(real estate professional)还须满足相应重大参与等条件,才可能将该活动作非被动处理,属另一套独立规则,本页不展开。
2.6 信息申报门槛:结论复用,不重复推导
自雇经营常牵涉到平台代扣与分包付款的信息申报门槛。2026 税年现行值:第三方网络TPSO的1099-K门槛为超过$20,000且超过200笔;支付卡不适用该豁免(同时满足,追溯适用);1099-NEC/MISC 门槛 $2,000(2026-01-01 起付款)。完整的立法推导与「没收到表不等于不用报」的坑,见 us-core-03,本页不重复展开。
30
三、实务流程:三张表怎么走,各自落在哪一行
3.1 Schedule C 的骨架
营业收入与费用汇总在 Schedule C(Form 1040)《Profit or Loss From Business》:Part I 总收入,Part II 逐项营业费用(含车辆、保险、法律与专业服务、房租、维修等),Part III 存货成本(有存货才填),Part IV 车辆信息,Part V其他费用;家庭办公室在line30按简化法或Form8829结果申报。Part I 到 Part V 合计得出 line 31 净利润(或亏损),这个数一路影响三处:Schedule 1 的营业收入行、Schedule SE 的自雇税计算、以及 §199A 的 QBI 基数。
3.2 Schedule SE 的骨架
Schedule C line 31 的净利润乘以 92.35%,得到自雇净收入;对照 2026 税年 $184,500 的 OASDI 封顶基数与不设封顶的 Medicare 部分分别计税,二者相加是自雇税总额,落到 Schedule 2;普通自雇税的一半(不含0.9%附加Medicare)作为调整项落到 Schedule 1,减少 AGI。如果本人当年在受雇工作里已经缴过一部分 OASDI(W-2 工资),Schedule SE 会把这部分先扣掉再算封顶余量——这是自雇兼职受雇者最容易漏算的一步。
3.3 Schedule E 的骨架
出租收入与费用填在 Schedule E(Form 1040)Part I,多套房产分列多栏;折旧額落在其中一行(数字来自 Form 4562 的计算结果),当年净损益汇总后落到 Schedule 1。如果本年净亏损且触发被动活动限制,还要另填 Form 8582《Passive Activity Loss Limitations》算出当年实际能用的亏损额,剩余部分结转到以后年度,不会凭空消失。
3.4 Form 4562 与两套折旧表并存
同一个人名下如果既有 Schedule C 的境内设备、又有 Schedule E 的加拿大出租房,Form 4562 上要分别按两套不同的年限与方法登记——混用一张表格不会报错,但年限用错不会有任何系统提示,只会在多年后追加折旧计算或被抽核时暴露。凭证上,加拿大房产的购置成本、资本性装修需要按取得当日的汇率折算成美元入账,且这套美元成本基础与加拿大 CCA 用的加元成本基础是两本独立的账,互不换算。
3.5 申报期限
自雇经营与出租收入不改变个人 1040 表本身的到期日:常规为 4 月 15 日;住在美国境外的纳税人自动获得到 6 月 15 日的申报延期(缴税义务仍在 4 月 15 日起算利息),这条规则与 xb 板块讲的居住地判定相关,本页不重复展开。自雇税与所得税一并申报,不单独有申报期限。
四、联邦之外:加拿大读者为什么必须懂这几条
这一条不是「顺带提一句」,是这一页存在的理由。 本页的读者本身就是在加拿大生活、经营或持有资产的人,CRA 那一侧的申报义务不会因为美国这边也要报而消失,两边同时成立、互不替代。
第一,同一笔生意的两张表已经并存。 加拿大自雇者的完整 T2125 骨架、CPP 双份供款的机制,见 ca-business-01;家庭办公室、车辆、CCA 的三条专门条文,见 ca-business-02。美方这一页与那两篇讲的不是同一件事的中英文翻译,是同一件事在两套独立法律体系下的两遍计算——数字不必相同,甚至没有理由相同。
第二,CCA 与美方折旧的口径差会在外国税收抵免上造成时点错位。 加拿大 CCA 按类别打包、半年规则、加速投资激励逐年调整;美方符合境内条件设备可用GDS与加速规则,主要境外设备及出租房通常用ADS——两套折旧表在同一年对同一笔生意算出的应税所得几乎不可能相等。这不是谁算错了,是两国分别选择了不同的近似方法。后果是:某一年美方折旧快、加方折旧慢,这一年美方应税所得偏低而加方偏高,跨境用外国税收抵免(foreign tax credit)互相冲抵时,抵免额与应纳税额对不上号的情况会反复出现,需要靠抵免结转(一般可回抵 1 年、向后结转 10 年)慢慢消化,而不是一年之内就能抵平。这条错位是本课系统性存在的,不是一次性算错。
第三,CPP 与 SE tax 之间有一条真实的解药,但要主动申请。 加拿大自雇者已经在按 CPP 双份供款的这笔钱,如果同时被美国认定为要交自雇税,就是货真价实的双重征收。加美社会保障协定(totalization agreement)的一般规则是:双重被认领的自雇者只归居住国的社保体系管——住在加拿大、按 CPP 供款的美国公民,可以持加拿大主管机关出具的覆盖证明(certificate of coverage)豁免美方自雇税(IRS)。这条豁免免的是自雇税本身,不豁免所得税:营业净利润仍要全额报在 Schedule C 与 1040 上,只是不再叠加那 15.3%。没申请这张证明的人,是在为同一份劳动向两国的退休保障体系各交一份钱。
第四,§199A 这 20% 大概率与你无关,规划时不要把它算进去。 见第二节 2.2 与本页开头那个「坑」提示框——如果生意实体、员工、客户都在加拿大,先假定这笔利润拿不到 QBI 扣除,除非能证明落进少数「实际联系」例外。把这 20% 算进税负预估里,是本页读者做税务规划时最容易高估自己净收益的一步。
🔧
两套账本分别记,不要图省事只记一套
加拿大侧的 T2125/T776 用加元、按 CCA 规则;美方的 Schedule C/E 用美元、按 MACRS/ADS 规则。同一笔购置支出在两边的成本基础、折旧年限、甚至资本性支出的判定标准都可能不同,试图用一张表格套两边的规则,迟早会在某一边算错。
五、历史变革:三条规则各自的起点
自雇税诞生于 1951 年,Social Security Act 修正案第一次把自雇者纳入 OASDI 体系——在此之前,社保体系只覆盖有雇主代扣代缴的雇员,自雇者完全在体系之外,将来也拿不到退休金。这与加拿大 CPP 直到 1966 年才建立、且从一开始就覆盖自雇者的时间线不同,是理解「为什么两国自雇社保义务结构相似但历史起点不同」的背景。
附加 Medicare 税诞生于 2013 年,作为《平价医疗法案》(Affordable Care Act, ACA)的融资措施之一,专门针对高收入者的工资与自雇收入额外征收 0.9%,门槛设定后至今从未指数化——这是立法者刻意的选择:门槛不随通胀上移,意味着覆盖的人群比例会随时间自然扩大,这是一种「静默增税」的设计,考试口径若按较早税年的门槛叙述,数字仍然对,因为它压根没变过。
被动活动亏损规则与其中的 $25,000 特别津贴诞生于 1986 年税改,目标明确:堵住靠不动产账面亏损避税的税务庇护所产品。这条规则的门槛同样从设立起没有指数化过,是本课少数几个「考试口径、2025、2026 三栏完全相同」的板块之一。
QBI 是这一页最年轻的制度,诞生于 2017 年 TCJA,且差点在 2025 年底夭折。 它原本按 TCJA 的安排要在 2025 年 12 月 31 日之后失效,考试口径写作时这个日落悬念尚未解开;2025 年 7 月 4 日签署的 OBBBA 把它连同 100% 加成折旧、提高后的 §179 上限一并永久化,并新增了 $400 最低扣除这一此前不存在的设计。考试口径把 QBI 写成「一项即将到期的临时优惠」,现在要按「一项永久制度,但对境外营业收入天生排除在外」重新理解——这是本页要纠正的第二处、也是最容易被整体误判方向的一处:考试口径的不确定是「会不会日落」,现行的不确定其实是「你的收入算不算数」,两个问题完全不同。
六、案例:三个本地场景(人名与数字均为示例)
6.1 素里的自由撰稿人:CPP 供款换来的自雇税豁免
情景。 陈先生是美国公民,住在素里,全职给加拿大出版社供稿,2026 年 Schedule C 净利润 $60,000(已折算美元),按 CRA 规则已经缴纳 CPP 自雇双份供款。
适用规则与算出的数。 自雇净收入 = $60,000 × 92.35% = $55,410,若无豁免,自雇税 = $55,410 × 15.3% ≈ $8,478(未触及 OASDI 封顶)。但陈先生的自雇收入已按 CPP 供款,属加美总协定覆盖范围,向 CRA/Service Canada 申请覆盖证明后,可凭该证明豁免这笔美方自雇税——他仍要报 Schedule C 与所得税,但不必再交这 $8,478。QBI 方面:他的客户、工作地点都在加拿大,这笔利润不构成 ECI,20% 的 QBI 扣除额是零,不能算进他的税负预估。
常见错报。 没申请覆盖证明,白白多交近 $8,500 的自雇税;或者反过来,把 QBI 扣除按 $60,000 × 20% = $12,000 算进规划,年底发现这笔扣除根本站不住。
6.2 列治文的出租房业主:27.5 年还是 30 年,差的不是小数
情景。 李太太是美国绿卡持有人,2026 年在列治文买入一套出租公寓(示例),建筑物部分成本基础 $550,000(不含土地),当年出租满 12 个月,MAGI 为 $130,000。
适用规则与算出的数。 这套房产「主要用于美国境外」,强制走 ADS 直线法、住宅出租房 30 年:完整年度折旧参考额 = $550,000 ÷ 30 = $18,333(2026购入并投入使用的实际首年须用mid-month惯例,不能直接申报这个全年参考额)。如果误按境内 27.5 年计算,年折旧额会算成 $20,000,多报 $1,667 的折旧、少报同等金额的应税所得——看似「对自己有利」,但会在未来出售时的追加折旧计算里留下错账,且一旦被抽核,多年累积的差额要整体重算。
被动亏损。 假设当年净出租亏损 $9,000,李太太主动参与管理、持股 100%,MAGI $130,000 落在 $100,000–$150,000 的递减区间:$25,000 特别津贴按超出 $100,000 部分的 50% 递减,即 $25,000 − ($130,000 − $100,000) × 50% = $10,000,她 $9,000 的亏损全额可用,当年就能抵掉部分工资收入。
常见错报。 折旧年限抄错是这个案例最常见的错,其次是完全没跑 Form 8582 就直接把亏损全额抵掉——如果 MAGI 再高一点、超过 $150,000,$9,000 的亏损会被整笔挡在门外,只能结转。
6.3 温哥华的兼职自雇者:家庭办公室两套标准分别过
情景。 王先生是美国公民,在温哥华一家公司全职受雇(W-2 性质对应加拿大雇员身份),业余时间在家做自由设计接私活,2026 年设计业务净利润 $8,000(已扣合资格办公室费用),家中一间屋子专门用于设计工作、不做他用。
适用规则与算出的数。 这间屋子若同时满足加拿大「专门用于赚取营业收入且经常持续用于当面接待客户」与美国 §280A「专门且经常用于业务、且满足主要营业场所等法定通道」两条门槛(各自独立判断,本例假设两边都过),加拿大一侧走 T2125 按实际比例分摊;美国一侧可选简化法,按面积 $5/平方英尺、封顶 300 平方英尺计算,若该房间 150 平方英尺,扣除额为 $750。自雇净收入 = $8,000 × 92.35% ≈ $7,388,未达 2026 年 OASDI 封顶,若未受CPP/总协定覆盖、且工资尚未占用OASDI基数,普通自雇税才约1130;本例在加拿大经营须先核覆盖证明,不能默认再缴美方SE税。
常见错报。 以为加拿大那边已经判定「符合家庭办公室资格」,美国这边就自动也算数——两套测试文字相似但各自独立,必须分别过。
七、常见错报与自查清单
- 把 Schedule C 净利润直接乘以 15.3% 算自雇税。 识别方法:看有没有先乘 92.35% 折算成自雇净收入,这一步漏了,税算多了。
- 把境外营业净利润也扣了 20% QBI。 识别方法:问一句「这笔生意的员工、客户、经营场所是不是都在美国境外」,是就先假定 QBI 为零。
- 出租房按 27.5 年(境内标准)折旧,而房产在加拿大。 识别方法:看 Form 4562 上这项资产用的是 GDS 还是 ADS,境外房产必须是 ADS、住宅 30 年。
- 没申请美加总协定的覆盖证明,两边社保/CPP 性质的税都在交。 识别方法:这笔自雇收入是否已经按 CPP 供款,是就该去申请证明豁免美方自雇税。
- MAGI 超过 $150,000 却仍把出租亏损全额抵扣工资。 识别方法:先跑 Form 8582,不要手动假设 $25,000 津贴一定适用。
- 漏算附加 Medicare 税的 0.9%。 识别方法:把本年自雇净收入与 W-2 工资合计,看是否超过报税身份对应的门槛(合报 $250,000/分报 $125,000/其余 $200,000)。
- 家庭办公室按加拿大标准判定合格,直接套用到美国申报。 识别方法:两套测试的条文各自单独核对,不要因为一边过了就假设另一边也过。
- 加拿大购置成本与美国折旧基础用同一个数字,没折算汇率。 识别方法:查购置当日的汇率记录是否单独留存,而不是用报税当年的汇率倒推。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| self-employment tax (SE tax) | 自雇税 | 自雇者一人承担雇员与雇主两份 OASDI/Medicare 供款,税率合计 15.3% |
| net earnings from self-employment | 自雇净收入 | Schedule C 净利润 × 92.35%,是自雇税真正的计税基数 |
| OASDI contribution and benefit base | OASDI 供款与给付基数 | 2026 税年 $184,500,超出部分不再缴 12.4% 的 OASDI 部分 |
| Additional Medicare Tax | 附加 Medicare 税 | 0.9%,门槛按报税身份分档,2013 年设立后从未指数化 |
| Schedule C | 附表 C《营业或专业活动损益表》 | 自雇经营净利润的汇总表,落到 1040 与 Schedule SE |
| Schedule SE | 附表 SE《自雇税》 | 计算自雇税总额与可扣除的一半 |
| Schedule E | 附表 E《补充收入与损失》 | 出租、版税、合伙分配等被动/补充收入的汇总表 |
| qualified business income (QBI) | 合格营业收入 | 符合条件的穿透实体营业净利润,可再扣 20%,但须与美国境内营业「有实际联系」 |
| effectively connected income (ECI) | 实际联系收入 | 与美国境内营业活动有实际联系的收入;境外营业收入通常不构成 ECI |
| passive activity loss rules | 被动活动亏损规则 | 被动活动亏损原则上只能抵被动收入,堵住账面亏损避税的口子 |
| active participation | 主动参与 | 出租房 $25,000 特别津贴的门槛之一,标准远低于「重大参与」 |
| special $25,000 allowance | $25,000 特别津贴 | 主动参与的出租房业主用出租净亏损冲抵其他收入的上限,按 MAGI 递减 |
| General Depreciation System (GDS) | 一般折旧系统 | 美国境内财产的默认 MACRS 折旧系统 |
| Alternative Depreciation System (ADS) | 替代折旧系统 | 境外财产等特定情形强制适用,年限比 GDS 更长 |
| Section 179 deduction | §179 一次性费用化 | 符合条件的资本性支出当年全额扣除,境外财产不适用 |
| bonus depreciation | 加成折旧 | 符合条件资产的首年额外折旧比例,2025-01-19 后取得的资产 100% 永久化 |
| totalization agreement | 总协定(社会保障协定) | 协调两国社保覆盖,避免同一份工作被两国重复征社保/CPP 性质的税 |
| certificate of coverage | 覆盖证明 | 证明本人已被一国社保体系覆盖,用来豁免另一国的对应税负 |
| Form 4562 | 折旧与摊销表 | 申报资本性支出的折旧方法、年限与 §179/加成折旧选择 |
| Form 8582 | 被动活动亏损限制表 | 计算当年实际可用的被动活动亏损与结转余额 |
| foreign tax credit (FTC) | 外国税收抵免 | 用已缴外国所得税冲抵美国应纳税额,避免同一笔收入被两国全额课税 |
| above-the-line deduction | 线上扣除 | AGI 形成之前就能扣的项目,不要求放弃标准扣除,自雇税的一半即属此类 |
来源
法条(现行):IRC §1401 自雇税(Social Security Administrati…)· §1401(b)(2)/§3101(b)(2) 附加 Medicare 税门槛(IRS)· §199A 合格营业收入与 §864(c) 实际联系定义(IRS)· §469(i) 被动活动特别津贴(IRS)· §168(g) 替代折旧系统与境外财产折旧年限(IRS)· §179 一次性费用化境外财产除外(IRS)。
法条回核:26 USC §199A(c)(3)(A)(i) 明文限定与美国境内营业有实际联系且计入应税收入的项目。所在地是核查线索,不是仅凭客户国籍作出的法律测试。
官方页面与文件:Federal Register《Cost-of-Living Increase and Other Determinations for 2026》OASDI 供款基数(Social Security Administrati…)· IRS Instructions for Form 8959 附加 Medicare 税门槛(IRS)· IRS「Simplified option for home office deduction」(IRS)· IRS Publication 925 (2025) 被动活动与风险规则(IRS)· IRS Publication 946 (2025) 折旧方法与 MACRS 年限表(IRS)· IRS Publication 54 (2025) 总协定与覆盖证明(IRS)· IRS「Qualified business income deduction」FAQ(IRS)· Rev. Proc. 2025-32 §179/QBI 门槛(IRS)· OBBBA 法案全文(U.S. Government Publishing O…)· IRS「Working Families Tax Cuts – Businesses」(IRS)。