核实日期:2026-09-05|本页口径:2026 税年(2027 年 2–4 月申报)。学费转移上限、RESP 供款上限属长青立法值;Canada Training Credit 的两条累积门槛与联邦税阶挂钩,逐年指数化,下次复核 2027-01-31。
学生这一节,是 T1 报表里唯一按身份而不是按收入类型单独拎出来的一块——它横跨奖学金(line 13010)、学费额(line 32300、Schedule 11)、Canada Training Credit(line 45350)、学生贷款利息(line 31900)、搬家费(line 21900)五张不同的行,共同的读者只有一种人:正在读书或供孩子读书的家庭。这一页写给三种人:想把自己或子女的学生税报对的普通纳税人、准备做报税实务的学员、想弄清"零收入学生要不要报税"这个常见疑问的读者。读完你应能做到:判断一个学生该不该在没有应税收入的年份也报税、给一笔学费额算出转让给父母还是留给自己结转更划算、分清奖学金哪些全免税哪些不是。
一、制度设计与底层逻辑
1.1 学费额为什么设计成"个人抵免却可以转让"
学费额(tuition tax credit)在立法结构上是一项非退还抵免——按定义,抵免应该归属于承担这笔支出、需要用它抵税的那个人。但现实是,很多学生当年收入低、税负本来就接近零,一笔学费抵免对他们而言暂时用不上,而供他们读书的父母往往正处在收入高峰期。立法者在"抵免应归属谁"与"钱是谁出的、谁更需要这笔抵免"之间做了折中:学费额本人优先,用不完的当年部分才能选择转让给配偶、父母或祖父母,或者留给自己结转到未来。转让与结转是两条互斥的路径,选错代价不是罚款,而是白白损失这笔额度本该带来的税务价值——这正是本页第二节要讲清楚的计算题。
1.2 奖学金"全额免税"背后的政策判断
奖学金、助学金、研究员津贴(fellowship)被设计成大多数情况下全额免税,隐含的立法判断是:这不是消费型收入,是对教育投资的资助,不该被当作普通收入课税。但这条豁免不是无条件的——它绑定在"全日制合格学生"这个身份上,非全日制学生只能享受一个按学费与材料费计算的有限豁免加基础 $500,纯粹的奖项、非教育类津贴则完全不享受这条豁免。身份判断错了,整套豁免逻辑就用不上,这是本页第六节案例要单独强调的一点。
1.3 Canada Training Credit:退还性 + 终身累积,鼓励持续再培训
Canada Training Credit(CTC)与前两项的设计逻辑不同:它不是为在校学生设计的,而是为已经在工作、想持续进修的成年人设计的退还性抵免。退还性意味着即使算到零也不停,多出来的部分真金白银退还;累积制意味着不进修的年份额度也不会作废,而是安静地攒着,直到真的报名一门课时再用。这个设计背后的政策目标很直接:打消"今年没进修就浪费了"的顾虑,鼓励劳动者把再培训摊开在职业生涯的任意时间点。
1.4 三笔支出各自的法律后果
漏报奖学金的应税部分(如非全日制学生超出豁免额的那一段),CRA 会在核对 T4A 方框 105 与申报表时发现差异,触发重新评税加利息;把已经选择结转的学费额误当作可转让额度转给父母,属于超额申报,CRA 调整后本人可用的结转额也会跟着减少;国际学生把税务居民身份判断错,最常见的后果是漏报应税的加拿大来源收入或误报本不该报的境外收入,两个方向都会引来后续的信息不对称与补税。
二、2026 税年现行规则与数字
2.1 学费额:Schedule 11、转让上限与结转的单向门
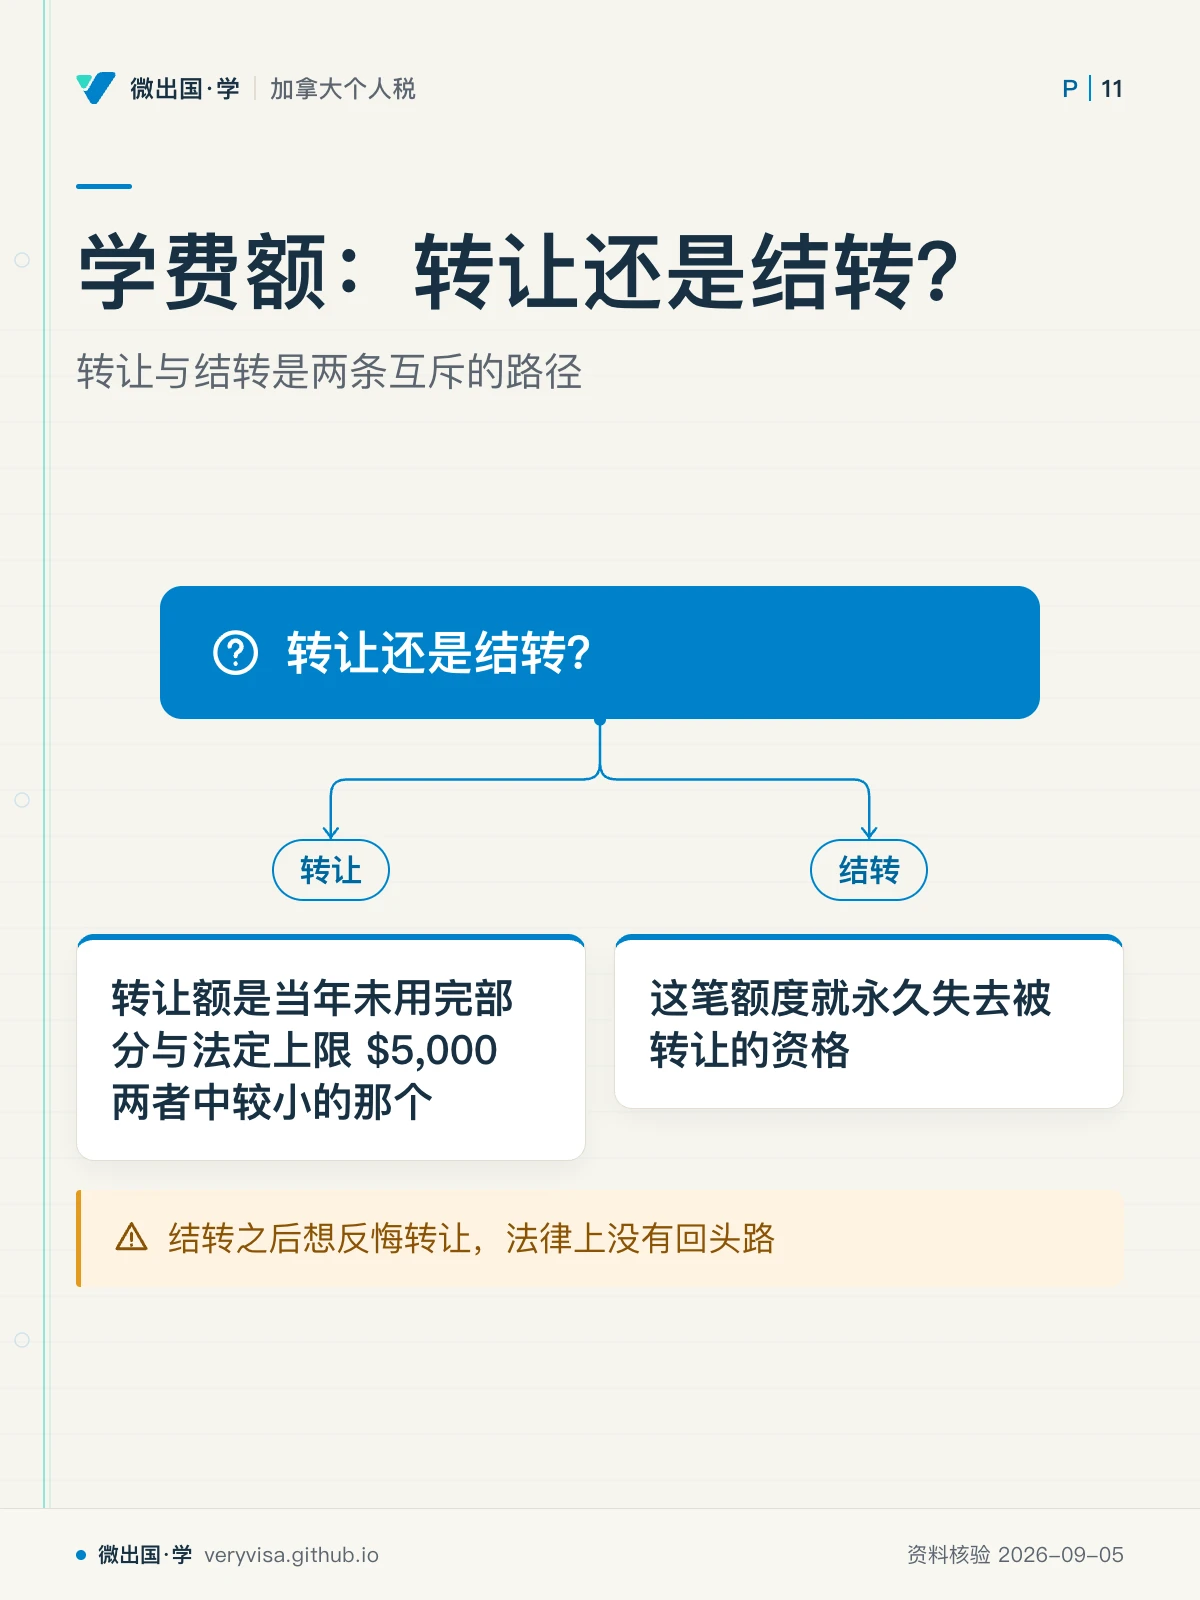
合格学费在 line 32000(Schedule 11)汇总,最终计入 line 32300。当年未用完的部分有两条路:转让给配偶/同居伴侣、父母或祖父母,或者结转到未来任意一年由本人使用。转让规则的核心是两句话:① 必须先用自己的学费把自己的联邦税抵到零,剩下的部分才谈转让;② 转让额是"当年未用完部分"与"法定上限 $5,000"两者中较小的那个(CRA)。这道单向门最容易被忽略:一旦某年选择把未用完的部分结转到未来,这笔额度就永久失去被转让的资格,只能由学生本人在未来年度自用(CRA)。$5,000 这个数字是立法固定值,不随年度指数化,考试口径 2024 税年、2025 税年、2026 税年现行都是同一个数。
✕
结转之后想反悔转让,法律上没有回头路
很多家庭到了报税季才发现:孩子前一年把学费额结转了,父母那年正好需要这笔抵免,却已经来不及转让——因为这个选择只能在结转当年做出,一旦结转就锁死了。规划应该提前一年做,不是等到发现需要时才想起来。
2.2 奖学金与助学金:三档免税规则
| 学生身份 | 免税规则 | 应税部分 |
|---|---|---|
| 全日制合格学生(就读大专以上项目) | 原则上全额免税 | 通常为 $0 |
| 非全日制资格学生 | 免税额=该项目所需学费与材料费之和再加 $500 基础免税额 | 超出免税额的部分计入 line 13010 |
| 不属于"合格学生"(如未就读合格教育项目) | 只有 $500 基础免税额 | 超出 $500 的部分全部应税 |
(CRA)中小学阶段的奖学金、助学金不论金额一律不课税,这一档不受上表约束。"合格学生"身份是判断要不要报税的第一道门,金额大小是第二步——这也是本页第七节自查清单里最容易踩的一条。
2.3 Canada Training Credit:三年对照与考试口径没有点出的终身封顶
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 当年理论累积上限(连续足额积累) | $1,250(5×$250) | $1,500(6×$250) | $1,750(7×$250) | 已生效,逐年 +$250 |
| 建立次年额度所需最低劳动收入 | 11,821 元 | 12,058 元(建 2026 额度,CRA) | 2027 待官方公布 | 已生效,逐年指数化 |
| 建立次年额度的净收入上限 | 173,205 元(第三税阶顶) | 177,882 元(CRA) | 2027 待官方公布 | 已生效,即当年第三税阶顶 |
| 终身累积上限 | 考试口径未提及 | $5,000(CRA 现行页首次确认,CRA) | $5,000 | 长青机制事实,不指数化 |
考试口径写到 2024 税年为止,把 CTC 描述成"每年 $250、五年累计 $1,250",没有提到终身上限——因为这个项目 2019 年才设立,考试口径成文时累积额远未触及任何封顶。CRA 现行页直接写明:终身累积上限是 $5,000,按 $250/年的速度,理论上要到大约 2039 年才会有人真正触到这道天花板(CRA)。申领时,实际能拿的金额=当年 CTCL 与合格学费 50% 两者中较小的那个,在 Schedule 11 上计算,line 45350 申报。
ℹ️
CTC 是联邦独有,没有省级对应版本
与学费额不同,Canada Training Credit 只有联邦层面,BC 及大多数省份都没有设立平行的省级培训抵免(P105 明确标注"Provincial or territorial: Not applicable")。
2.4 学生贷款利息:没有固定上限,但能不能报要看贷款性质
line 31900 只认政府学生贷款(《加拿大学生贷款法》《加拿大学生经济资助法》《学徒贷款法》及各省对应法律),私人贷款、学生信用额度、或曾被银行重新协商合并过的政府贷款一律不合格(CRA)。能申报的只有贷款的法定借款人本人——即使父母代付了利息,抵免仍然只能由学生本人申报。这项抵免没有固定金额上限,当年用不完可以结转到未来五年内任意一年使用,但 CRA 不会替纳税人自动追踪这笔结转额,需要自己留存记录。
2.5 RESP:供款、CESG/CLB 与提取的三条分开的路径
RESP 终身供款上限是 50,000 元/每受益人,2007 年起未变,属立法值不指数化(CRA)。政府补助方面,基本 CESG 是首 $2,500 年供款的 20%(年 $500),终身上限 $7,200;CLB 不需要供款,首年 $500 加每年 $100 至 15 岁、终身 $2,000,且可追溯申请(ESDC)。取款分三条互不相干的路径:供款本金免税取回;教育资助金(EAP,政府补助 + 累积收益部分)算学生的应税收入,报在 line 13000;累积收益派款(AIP,账户没用完的利息)算供款人的应税收入且要另加 20% 附加税(魁北克居民的联邦附加税为12%,另核省税与合格转存减免)(CRA、ESDC)。全日制EAP最初连续13周上限为 8,000 元;非全日制按每个截至付款时的13周窗口,上限为 4,000 元,源自 Budget 2023 的一次性上调(此前是 $5,000/$2,500),2023-03-28 起生效,2026 税年沿用未变(ESDC);超过限额需要 ESDC 事先批准,只有全日制完成最初连续13周并继续符合条件时,才不再受该初期数额上限;非全日制仍须逐窗口核限额。
2.6 搬家费:40 公里门槛,但能扣的收入范围很窄
学生为了全日制就读搬家,新家须比旧家离学校至少近 40 公里,这条门槛与雇员/自雇版本共用同一条规则,多年未变(CRA)。关键限制容易被忽略:学生版搬家费只能从"需要计入收入"的奖励类收入(如研究资助)里扣除,全日制合格学生的免税奖学金本身不进收入,没有可供抵扣的收入基础——这意味着这条扣除对纯拿免税奖学金的全日制学生实际上很少用得上,主要适用于有研究资助收入或同时打工的学生。
三、实务流程
第一步,拿到 T2202。 教育机构在次年 2 月底前把 T2202 报给学生也报给 CRA,上面注明学费金额与全日制/非全日制月数。没有 T2202 就没有合格学费额可申报,缺失时应直接联系学校教务处补开,不要自行估算金额填报。
第二步,判断当年该转让还是该结转。 先用自己的学费把自己的税抵到零;如果还有剩余,比较两条路:转让给收入更高、能立刻用上这笔抵免的父母(受 $5,000 上限约束),还是留给自己结转到未来收入变高时使用。结转是不可逆的选择,一旦选定就再也不能转让——规划应该在报税当下就想清楚未来一到两年的收入预期,而不是先结转再看情况。
第三步,核对奖学金身份。 先判断"全日制合格学生"身份是否成立,再决定适用哪一档免税规则;身份判断的关键是"是否在设计上需要每周花费足够多时间在课程上",不是看学生自己主观认为的忙碌程度。
第四步,申领 CTC 前先查 Notice of Assessment。 CTCL 会显示在上一年的评税通知书上,申领前先核对这个数字,而不是凭印象估算;即使当年不打算申领,也要记得报税以维持累积资格。
第五步,国际学生先判断税务居民身份,再决定报什么、用什么号申报。 先看是否建立了显著居住联系(住所、配偶子女、经济社交联系)与境内停留天数,再决定按居民、非居民、推定居民还是推定非居民哪一套规则报税(CRA);没有 SIN 的国际学生,看 study permit 上是否注明"may work"或"may accept employment"——注明的可以申请 SIN,完全不能合法工作的要改申 ITN 用于报税(Employment and Social Develo…)。
四、联邦之外:BC 省怎么走
BC 省保留学费抵免,转让与结转规则与联邦平行,在省表 BC428 对应行填报;但 BC 省级"教育额"(education amount)已于 2019 年取消,只剩 2018 年及以前年度结转下来的旧教育额还能继续使用(BC 省政府)。这与考试口径表格里 NL、NS、PEI、MB、NWT、Nunavut 仍保留省级教育额、而 ON、SK、AB 已完全取消省级学费与教育额的格局不同——BC 走的是第三种模式:取消教育额、保留学费额,考试口径原表没有单独把 BC 列出来对照,容易被误认为跟 ON/SK/AB 一样彻底取消。
BC 学生还有一项联邦没有的补助:BC Training and Education Savings Grant(BCTESG),向合格儿童一次性提供 $1,200 存入 RESP,不需要家长供款即可申请(ESDC)。这项补助不进任何报税表,是纯粹的账户内补助,容易被家长完全忽略。
五、历史变革
学费额的转让与结转机制本身没有变化,考试口径与现行法在这一点上高度一致——真正的变化在教育额与教科书额:这两项联邦抵免已于 2017 税年被取消,此后学生只能申报学费额本身,2016 及以前年度结转下来的旧教育/教科书额仍可继续使用直到用完。这不是本轮变化,而是一段已经过去九年的历史,但仍有相当一部分学生和家长以为"教育额"还能申报,这是本页第七节自查清单的第一条。
Canada Training Credit 是相对年轻的项目,由 2019 年预算设立、2020 税年起可以实际申领。考试口径成文于该项目推行的第五年,只写到"五年累计 $1,250"为止,没有触及、也没有点出终身封顶——这正是本页第二节三列表里最值得单独标注的一条:考试口径没写错,只是写到的那个时点还看不到终身上限这道设计。
RESP 的 EAP 提取限额也有一段历史:2023 年之前首 13 周提取限额是全日制 $5,000、非全日制 $2,500,Budget 2023 把两项限额分别提高到 $8,000 与 $4,000,2023-03-28 起生效(ESDC)。考试口径(2024/2025 学年版)已经反映了上调后的数字,2026 税年沿用未变——这是一条"看起来会年年指数化、实际是一次性立法调整后长期不变"的数字,年度更新时不必年年重查,只需确认没有新预算再度调整。
T2202 表本身也在 2019 年经历过一次变化:旧的 T2202A(只给学生)被 T2202 取代,教育机构须同时把学生的社会保险号报送给 CRA,不只是把证明书交给学生自己保管。
六、案例
案例一:本拿比的双职工家庭,转让还是结转? 张先生的女儿 2026 年就读大学,学费 $9,000,她当年净收入很低,用 $2,000 把自己的税抵到零,剩余 $7,000 未用完。按规则,转让额是未用完部分与 $5,000 法定上限两者中较小的那个,所以最多能转让 $5,000 给父亲,剩下的 $2,000 只能结转。张先生当年边际税率较高,$5,000 转让给他能立即抵掉一笔实打实的税;女儿如果预计毕业后收入会显著提高,把这笔转让上限用满、把剩余部分结转到自己未来高收入的年份,通常比"全部结转、什么都不转让"更划算——这正是"转让优先用满上限、剩余部分再结转"这条经验法则的由来。
案例二:素里的兼职大专新生,零收入年份为什么也要报税。 王同学 2026 年只在便利店兼职几个月,年收入 $6,000,扣除基本个人金额后完全没有应缴税款,很多学生因此觉得"不用报"。但报税是建立 CTCL 累积资格(劳动收入需达到当年门槛)、拿到 Canada Groceries and Essentials Benefit(CGEB,2026 年 7 月起取代原 GST/HST 抵免)与相关福利、以及正式记录当年学费额结转数字的唯一途径——不报税这一年,CTCL 累积会中断,学费结转额也不会正式登记在 Notice of Assessment 上,未来想用的时候反而说不清楚金额。零收入不等于零理由,恰恰是这个阶段最该养成报税习惯的原因。
案例三:列治文的国际留学生,居民身份与 SIN/ITN 的混淆。 陈同学持 study permit(注明允许工作)来温哥华全日制就读,第一年 11 月才抵达,当年在加拿大境内只待了 62 天,原籍国仍保留主要住所、没有携配偶子女、没有在加拿大建立经济或社交上的重大联系。他既没有显著居住联系,境内天数也远不到 183 天的推定居民门槛,按现行规则通常落在非税务居民一档,只需就当年加拿大来源收入(如兼职工资)报税。同时,因为他的 study permit 本身注明"may work",他可以直接凭这份文件申请 SIN,不需要改申 ITN——身份判定与证件条款是两件互不决定对方的事。
七、常见错报与自查清单
- 把已经取消九年的"教育额"当作现行抵免申报——识别:联邦教育额与教科书额已于 2017 税年取消,2026 税年只能申报学费额本身,除非是 2016 及以前年度结转下来的旧额度。
- 把已经结转的学费额误当可转让额度转给父母——识别:只有当年未用完、且尚未选择结转的部分才能转让;一旦选择结转,这笔额度终身只能本人使用。
- 误以为非全日制资格学生的奖学金只有 $500 免税额——识别:非全日制资格学生的免税额是该项目所需学费与材料费之和再加 $500,不是单纯的 $500。
- 认为零收入年份不用报税,白白损失 CTCL 累积资格——识别:只要满足劳动收入门槛与净收入上限,报税本身就是累积次年 CTCL 的必要条件,不报税这一年就无法累积。
- 把父母代付的学生贷款利息算在父母自己的报税表上——识别:能申报这项抵免的只有贷款的法定借款人本人,谁实际付钱不影响申报资格。
- 国际学生把"能不能报税"和"能不能申请 SIN"混为一谈——识别:税务居民身份看的是显著居住联系与境内天数,能否申请 SIN 看的是 study permit 是否注明允许工作,两件事分别判断。
- 用免税奖学金去冲抵学生搬家费——识别:搬家费只能从需要计入收入的奖励类收入(如研究资助)里扣除,全额免税的奖学金本身不构成收入,没有可供抵扣的基础。
术语双语表
| 英文 | 中文 | 一句机制 |
|---|---|---|
| tuition tax credit | 学费税收抵免 | line 32300,Schedule 11 计算,可转让或结转 |
| T2202 Tuition and Enrolment Certificate | 学费与注册证明 | 教育机构同时报给学生与 CRA,含学费与全日制/非全日制月数 |
| transfer of tuition amount | 学费额转让 | 转给配偶、父母或祖父母,上限 $5,000/年,须先自用后转让 |
| carryforward of tuition amount | 学费额结转 | 留给学生本人未来使用,一旦选择即不可再转让 |
| scholarship exemption | 奖学金免税 | 全日制合格学生原则上全额免税,非全日制按公式计算 |
| qualifying student | 合格学生 | 决定奖学金免税档位的关键身份判断 |
| Canada Training Credit (CTC) | 加拿大培训抵免 | line 45350,退还性,按 CTCL 与学费 50% 取小 |
| Canada training credit limit (CTCL) | 培训抵免限额 | 每年满足条件累积 $250,终身上限 $5,000 |
| line 31900 | 学生贷款利息 | 只认政府学生贷款,只有借款人本人能申报,可结转五年 |
| line 21900 | 搬家费 | 学生版须全日制就读,新家近校 40 公里以上 |
| Registered Education Savings Plan (RESP) | 注册教育储蓄计划 | 终身供款上限 50,000 元/受益人 |
| Canada Education Savings Grant (CESG) | 加拿大教育储蓄补助金 | 首 $2,500 年供款配比 20%,终身上限 $7,200 |
| Canada Learning Bond (CLB) | 加拿大学习债券 | 无需供款,首年 $500,终身上限 $2,000 |
| Educational Assistance Payment (EAP) | 教育资助金 | 学生名下应税收入,首 13 周全日制限额 $8,000 |
| Accumulated Income Payment (AIP) | 累积收益派款 | 供款人名下应税收入,另加 20% 附加税 |
| BC Training and Education Savings Grant (BCTESG) | BC 省教育储蓄补助金 | 一次性 $1,200 存入 RESP,不需供款 |
| significant residential ties | 显著居住联系 | 住所、配偶子女、经济社交联系,判定税务居民身份的核心 |
| deemed resident | 推定居民 | 无显著联系但境内满 183 天且非他国税收协定居民 |
| Social Insurance Number (SIN) | 社会保险号 | 能合法工作者使用,含注明"may work"的 study permit 持有人 |
| Individual Tax Number (ITN) | 个人报税号 | 不能合法工作的非居民用于报税,不能用于就业 |
主要参考:CRA "Line 45350 – Canada training credit"(CRA)· P105 "Students and Income Tax 2025"(CRA)· "Line 31900"(CRA)· "Line 21900 – Moving expenses"(CRA)· "Taxes for International students studying in Canada"(CRA)· Service Canada "Apply for a SIN"(Employment and Social Develo…)· ESDC "Pay for education using the RESP"(ESDC)· BC "Basic personal income tax credits"(BC 省政府)· CRA "Transferring and carrying forward amounts"(CRA)· "Line 13010"(CRA)· "Line 13000"(CRA)· "Estimating RESP amounts"(ESDC)· "RESP contributions"(CRA)。
124