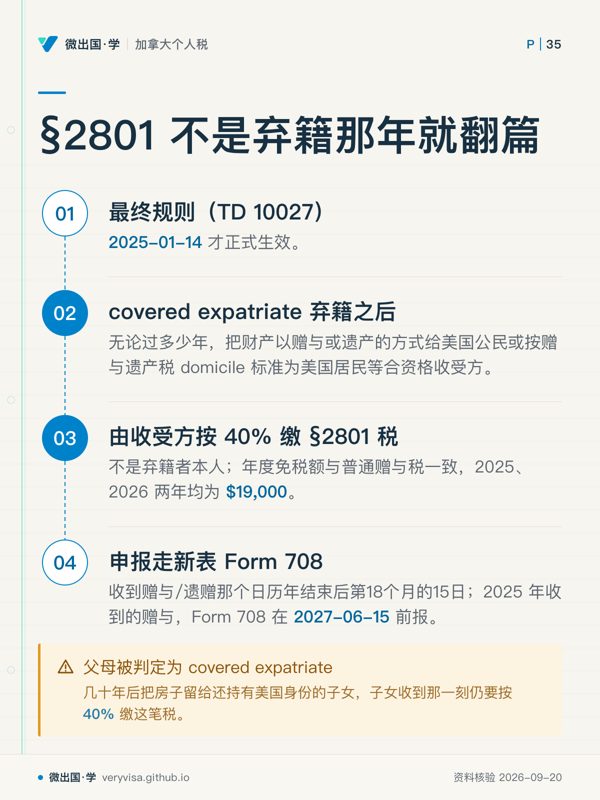
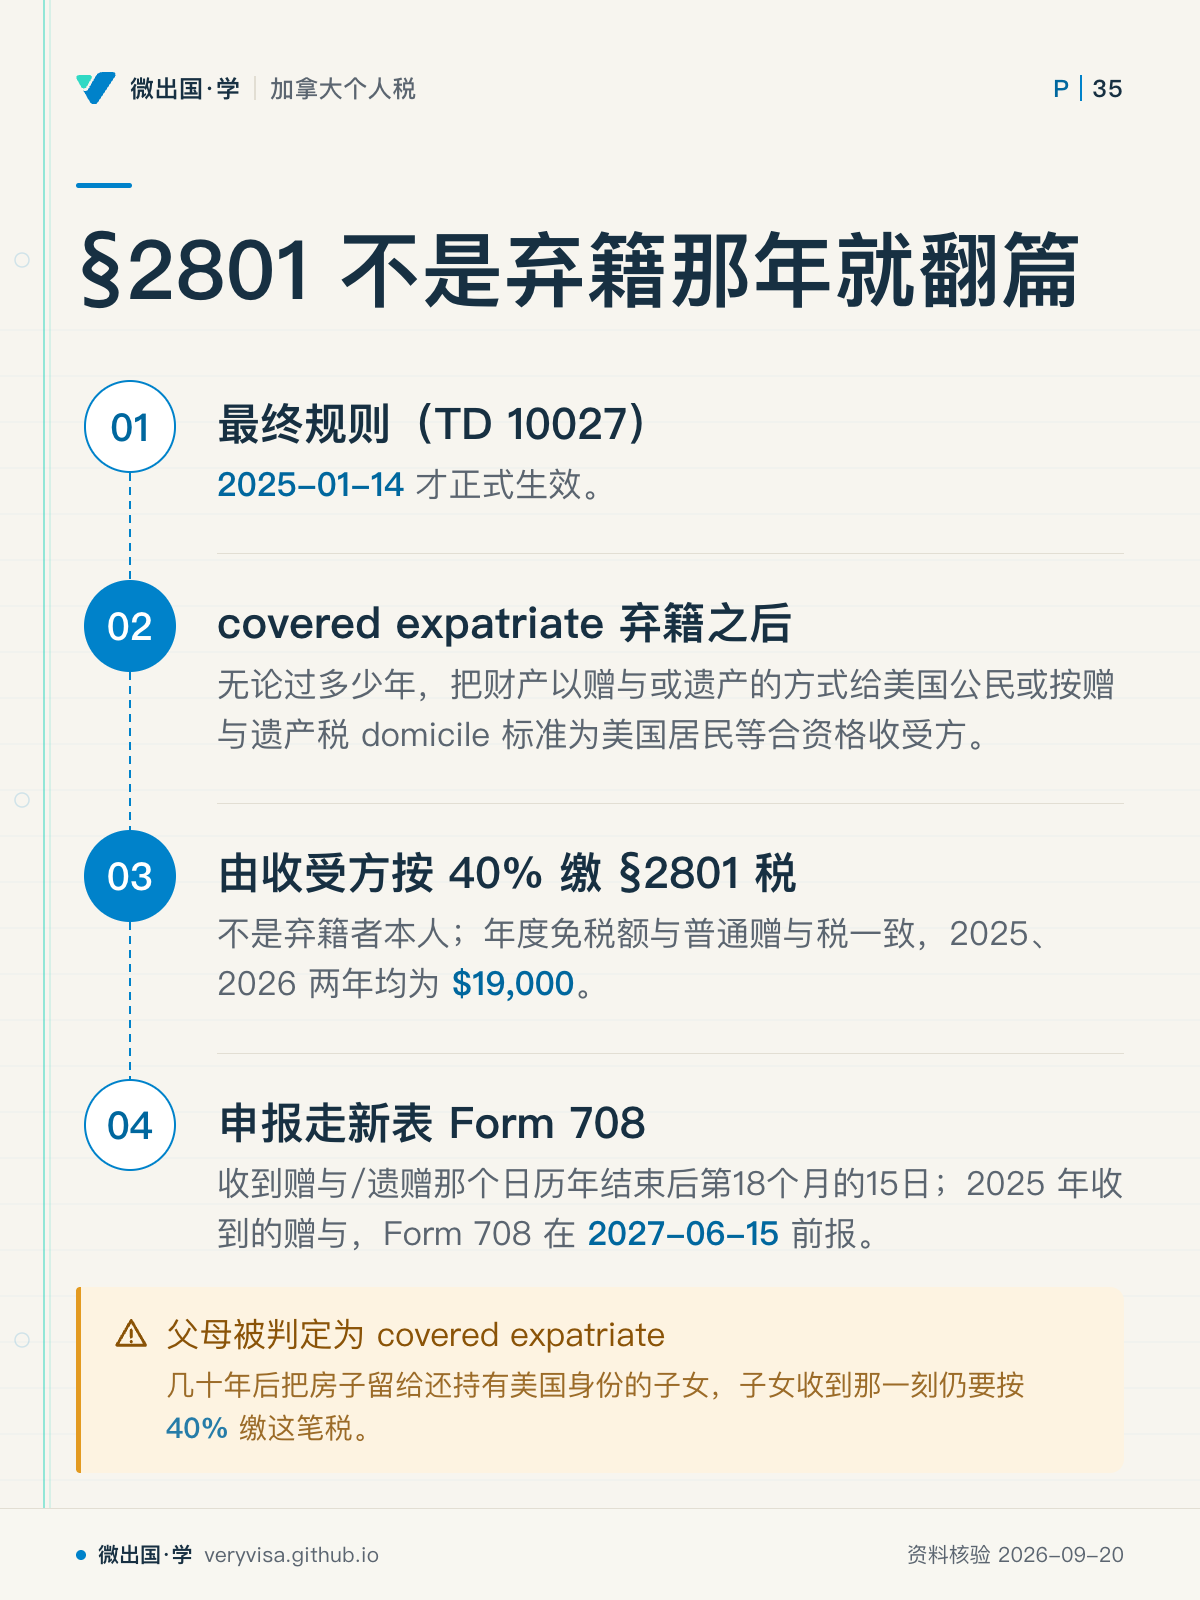
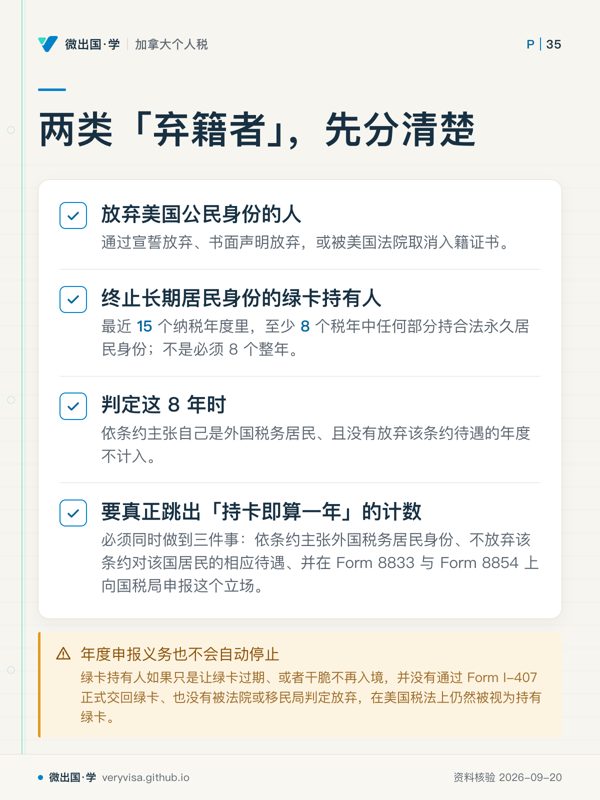
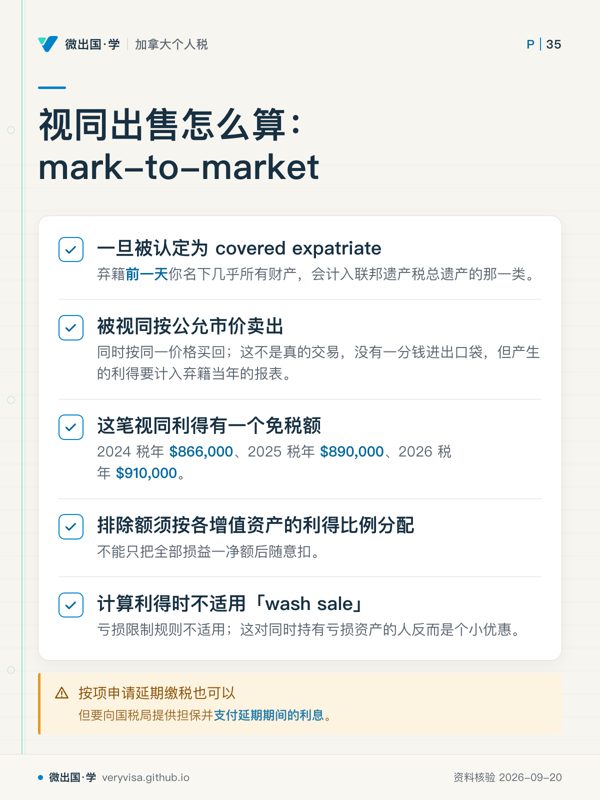
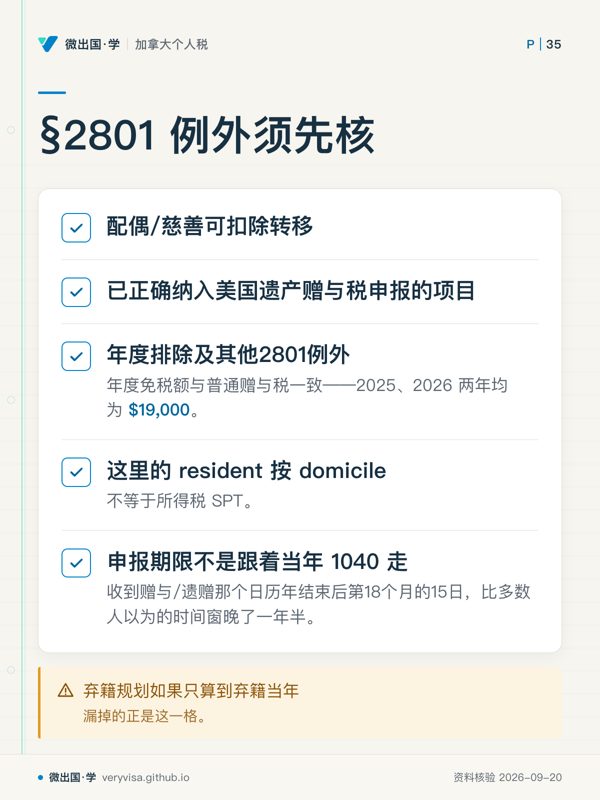
弃籍后多年发生的合资格转移,税负仍可能落到收受方。 先看顺着四步看责任怎样从转移事件落到收受方,再看申报时间。易漏resident 按 domicile,不是所得税 SPT;可扣除转移与既有遗产赠与税申报还要另核。下一步去练习,用多年后的遗赠案例核责任人和时间线。 回正文读这一节 下载原图 PNG 全部知识卡 ← 视同出售怎么算:mark-to-market§2801 例外须先核 → 卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。