核实日期:2026-09-08|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(车辆参数由财政部按年公告;本页所引知识单元的台账复核日为 2026-11-30)。 数值指向财政部各税年《汽车扣除限额与费用福利费率》公告。2026 年 Class 10.1 资本成本上限在台账中标「已宣布」:财政部已公布 39,000,配套现行条文与 CRA 执行文本截至 2026-09-08 未取到,本页不把它写成已核法定上限,也不用它出填表例题。
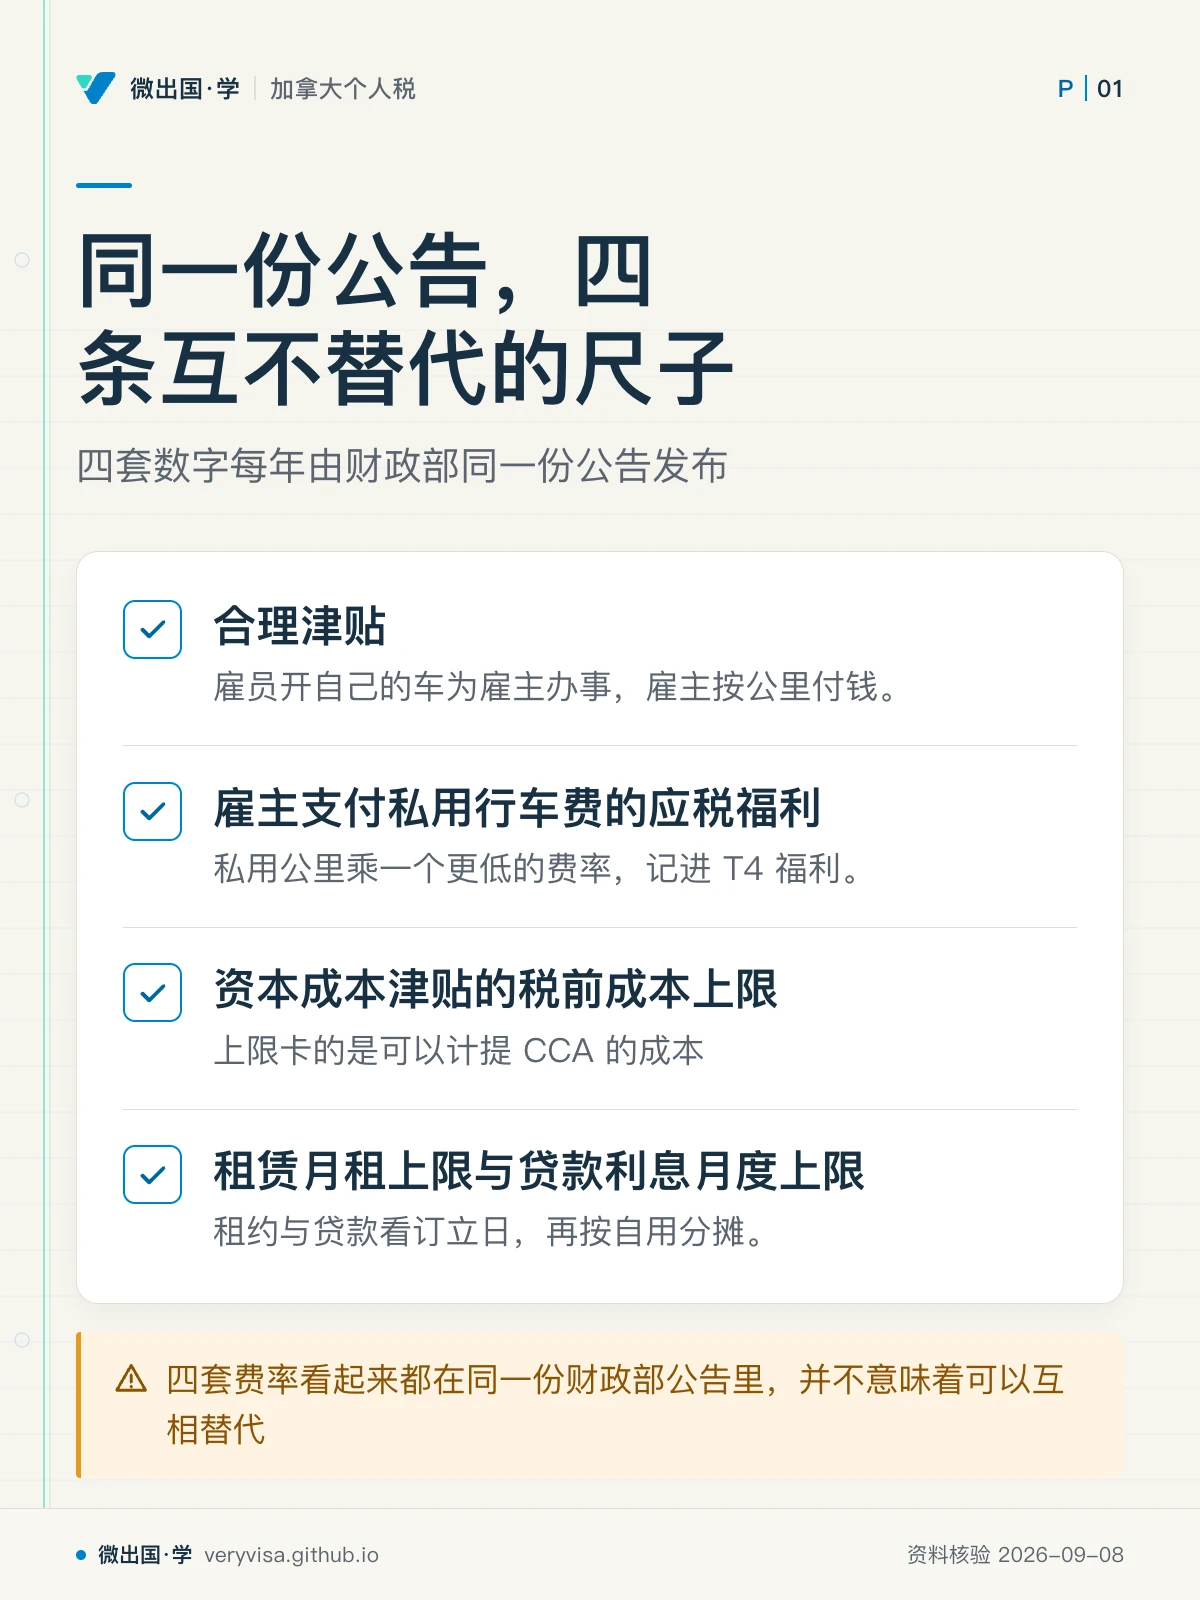
雇佣支出那一页把 T777 上的车辆支出放进「按工作公里占总公里分摊」这一句话里,然后停了:2026 年新购普通乘用车的资本成本上限,当时没有已核的执行文本。这一页把停下来的那一层拆开。雇员与车辆有关的税,其实是四套彼此独立的上限:雇主发的每公里津贴是否「合理」、雇主报销私用行车费要记多少应税福利、自己买车能进 CCA 的成本天花板、租车或贷款能扣的月租与月利息天花板。四套数字每年由财政部同一份公告发布,看起来像一张表,用的时候却是四条路。把津贴表上的 0.73 拿去算私用福利,或把私用福利的 0.34 拿去判断津贴合不合理,都是在用错尺子。读完你应该能做到三件事:判断一笔雇主津贴 2026 税年有没有超出合理范围;按私用公里算出应税经营福利;说出 Class 10.1 与 Class 54、租赁、利息各自管哪一类交易,以及 2026 年哪一项还不能当已核法定值去填。
66
一、制度设计与底层逻辑:同一份公告,四条互不替代的尺子
1.1 为什么车辆要单独设天花板
所得税允许扣「为了赚取收入而发生的费用」,但乘用车天然公私混用。如果按发票全额扣,等于让个人通勤、周末出行和家庭用车的成本进了税基。立法者不用「禁止扣车」这种粗暴办法,而是给每一类处理加一条天花板:津贴不能高到变成变相工资、福利不能低到变成变相免税、买车不能把豪华车的全价送进资本成本津贴 (capital cost allowance, CCA)、租车不能把高月租整段送进费用。天花板按购车、租约或贷款的订立日适用,再按自用比例分摊(的 scope)。日期看错一年,整年的上限就用错。
1.2 四套上限各管哪一种法律关系
第一套是合理津贴 (reasonable per-kilometre allowance)。雇员开自己的车为雇主办事,雇主按公里付钱。不超过规定费率的部分可以不进雇员收入;超过的部分是应税工资。省份与地区费率不同,前 5,000 公里与其余公里也不同。这张表不是搬家费或医疗费的简化里程表,不能拿去填 T1-M 或医疗费用那一行。
第二套是雇主支付私用行车费的应税福利 (operating expense benefit)。车是雇主的,或者雇主直接付了汽油保养保险,雇员拿去私用。私用公里乘一个更低的费率,记进 T4 福利。汽车销售与租赁员工用更低的一档,因为这一行职业的私用与存货试驾缠在一起。经营福利与待命费 (standby charge) 分开算,本页不把待命费的百分比公式和每公里费率揉成一个数。
第三套是资本成本津贴的税前成本上限。自己买的乘用车,普通车进 Class 10.1,零排放乘用车进 Class 54。上限卡的是可以计提 CCA 的成本,不是准不准买、也不是准不准开。
第四套是租赁月租上限与贷款利息月度上限。租约与贷款看订立日,再按自用分摊。买车的 CCA 上限管不了租车的月租,月租上限也管不了贷款利息。
✕
四套费率看起来都在同一份财政部公告里,并不意味着可以互相替代
2026 税年省份前 5,000 公里津贴 0.73、一般私用经营福利 0.34、贷款利息月上限 350——三个数都对,但它们回答的是三个不同的问题。
1.3 报错的法律后果
津贴超标却整段不报收入,是少报雇佣收入,补税加利息,严重的可走虚假陈述。经营福利漏记,T4 与 T1 对不上,自动比对就会改评税。CCA 或租赁扣超了天花板,复核时按上限改回,已经提过的 CCA 还要调未折旧资本成本 (undepreciated capital cost, UCC)。车辆支出走 T777 时,CRA 要行车日志:日期、目的地、事由、公里数、年初年末里程表。记录撑不住申报的业务比例,整笔分摊会被改。保存六年,从相关税年年末起算。
二、2026 税年现行规则与数字
核实日期 2026-09-08。除 Class 10.1 的 2026 年资本成本上限标「已宣布」外,其余 2026 年参数均为已生效。来源为财政部 2024、2025、2026 各年汽车公告(加拿大财政部(1、2、3))。
2.1 合理津贴:省份一条,地区一条,前 5,000 公里与其余分开
| 项目 | 2024 | 2025 | 2026 | 状态 | 出处 |
|---|---|---|---|---|---|
| 省份 · 前 5,000 公里(每公里) | 0.7 加元(2024 税年;已生效;官方公布值) | 0.72 加元(2025 税年;已生效;官方公布值) | 0.73 加元(2026 税年;已生效;官方公布值) | 已生效 | 加拿大财政部(1、2、3) |
| 省份 · 其余公里 | 0.64 加元(2024 税年;已生效;官方公布值) | 0.66 加元(2025 税年;已生效;官方公布值) | 0.67 加元(2026 税年;已生效;官方公布值) | 已生效 | 同上 |
| 地区 · 前 5,000 公里 | 0.74 加元(2024 税年;已生效;官方公布值) | 0.76 加元(2025 税年;已生效;官方公布值) | 0.77 加元(2026 税年;已生效;官方公布值) | 已生效 | 同上 |
| 地区 · 其余公里 | 0.68 加元(2024 税年;已生效;官方公布值) | 0.7 加元(2025 税年;已生效;官方公布值) | 0.71 加元(2026 税年;已生效;官方公布值) | 已生效 | 同上 |
「省份」指十个省,「地区」指育空、西北地区、努纳武特。温哥华、卡尔加里、多伦多一律走省份表。雇主按统一费率付到第 8,000 公里时,前 5,000 与后 3,000 要拆开比:后 3,000 的合理上限是其余公里那一档,不是前 5,000 那一档。超过部分进收入。津贴按公里付且不超过上表,才谈得上「合理」;按月包干、不管开了多少公里,一般不走这张表,整笔更接近应税工资,另核。
2.2 私用经营福利:一般雇员与汽车销售租赁雇员两档
| 项目 | 2024 | 2025 | 2026 | 状态 | 出处 |
|---|---|---|---|---|---|
| 一般雇员(每私用公里) | 0.33 加元(2024 税年;已生效;官方公布值) | 0.34 加元(2025 税年;已生效;官方公布值) | 0.34 加元(2026 税年;已生效;官方公布值) | 已生效 | 加拿大财政部(1、2、3) |
| 主业为汽车销售或租赁的雇员 | 0.3 加元(2024 税年;已生效;官方公布值) | 0.31 加元(2025 税年;已生效;官方公布值) | 0.31 加元(2026 税年;已生效;官方公布值) | 已生效 | 同上 |
2026 税年一般档 0.34、销售租赁档 0.31。这两档都远低于津贴表。设计如此:津贴补偿的是雇员自己承担的全部车辆成本,福利计量的是雇主已经付过的经营费用里属于私用的那一块。用 0.73 去乘私用公里,会把福利放大一倍以上。待命费仍按车辆成本的法定百分比另算,本页不把 0.34 说成「含待命费」。
2.3 买车:Class 10.1 与 Class 54
| 项目 | 2024 | 2025 | 2026 | 状态 | 出处 |
|---|---|---|---|---|---|
| Class 10.1 普通乘用车,税前成本上限 | 37,000 加元(2024 税年;已生效;官方公布值) | 38,000 加元(2025 税年;已生效;官方公布值) | 39,000(财政部公告) | 2024/2025 已生效;2026 已宣布,未核法定 | 加拿大财政部(1、2、3) |
| Class 54 零排放乘用车,税前成本上限 | 61,000 加元(2024 税年;已生效;官方公布值) | 61,000 加元(2025 税年;已生效;官方公布值) | 61,000 加元(2026 税年;已生效;官方公布值) | 已生效 | 同上 |
Class 54 的 61,000 从 2024 到 2026 没有动。Class 10.1 的 2026 年 39,000 来自财政部 2026 年 1 月公告(加拿大财政部),台账明确:配套现行条文与 CRA 2026 执行文本未取到,所得税法规汇编截至 2026-06-21 仍写着 2024 年以后 38,000。本页不把 39,000 当作已核法定上限,不提供 2026 年新购普通乘用车的 CCA 填表例题。 申报前应回当年 T777 与 CRA 执行资料。租赁与利息不在这个缺口里。
2.4 租车与贷款利息
| 项目 | 2024 | 2025 | 2026 | 状态 | 出处 |
|---|---|---|---|---|---|
| 乘用车租赁月度税前上限 | 1,050 加元(2024 税年;已生效;官方公布值) | 1,100 加元(2025 税年;已生效;官方公布值) | 1,100 加元(2026 税年;已生效;官方公布值) | 已生效 | 加拿大财政部(1、2、3) |
| 乘用车贷款利息月度上限 | 350 加元(2024 税年;已生效;官方公布值) | 350 加元(2025 税年;已生效;官方公布值) | 350 加元(2026 税年;已生效;官方公布值) | 已生效 | 同上 |
2026 税年新租约月租上限 1,100,与 2025 年相同;贷款利息月上限 350,三年未变。上限是税前、再按自用分摊之前的天花板。实际可扣额还要受法定租赁公式与真实用途限制,不能看见 1,100 就填 1,100。订立日在 2024 年的租约,即使 2026 年还在付月租,仍看 2024 年的 1,050,不自动升到 1,100。
三、实务流程:先问车是谁的,再选尺子
第一步,分清三件事:车是谁的、钱以什么形式付、在哪一省或地区开。 雇员自己的车加按公里津贴,走 2.1。雇主的车或雇主付经营费用加私用,走 2.2,并另核待命费。雇员自己买或租、要在 T777 上扣费用,走 2.3 与 2.4,且通常需要雇主签的 T2200(CRA)。
第二步,取出行车日志。 工作公里、私用公里、总公里必须能对上。津贴比的是工作公里;经营福利比的是私用公里;T777 分摊比的是工作公里 ÷ 总公里。三套公里不是同一个输入。
第三步,按订立日选税年参数。 2026 年付的月租,如果租约是 2024 年签的,用 2024 年上限。2026 年新买的零排放乘用车,Class 54 上限 61,000 已生效。2026 年新买的普通乘用车,Class 10.1 上限回当年执行文本,本页不填 39,000 当已核法。
第四步,拆开前 5,000 公里。 省份工作公里 8,000、雇主按 0.73 一公里付到头:合理上限是 5,000 × 0.73 + 3,000 × 0.67 = 5,660,实付 5,840,差额 180 进收入。不要整段用 0.73 去判断「所以全部合理」。
第五步,T777 只装费用扣除,不装津贴是否合理、也不装经营福利。 津贴超标进收入侧;经营福利进 T4 福利侧;T777 的车辆行是汽油保险维修 CCA 租赁利息等费用按工作比例分摊。三件事出现在报表三个地方,对完一个不等于另外两个也对。
CRA 会怎么核。 T4 福利与津贴的比对走自动系统;T777 车辆走人工复核,日志是硬条件。没有日志却按「大概四成工作用」填,复核时缺乏证据。
四、联邦之外:省份与地区差 4 分,跨境读者不要拿美国里程表来对
津贴表把省份和地区分开,2026 税年地区前 5,000 公里 0.77、其余 0.71,比省份各高 0.04。这不是「北方再加 10%」的口头规则,是财政部写死的两行。人在白马市或黄刀镇办事,用省份表会把合理津贴算低,超过部分被多计收入;人在素里办事却用地区表,会把本该进收入的超额藏掉。
GST/HST 退税(GST370)与车辆 CCA、租赁费用联动,规则在雇佣支出那一页。本页只提醒:退回来的税款要进收到那年的收入,对应 CCA 的部分则冲减次年 UCC,不要和津贴、福利的公里费率搅在一起。
持美国身份、在加拿大受雇开自己的车:加拿大这边按上表判断津贴与福利;美国 1040 对 unreimbursed employee expenses 的处理与加拿大 T777 不是同一套。不能把 0.73 加元当成美国标准里程率的输入,也不能把美国里程率拿回来判断加拿大津贴是否合理。
五、历史变革:费率逐年动,Class 54 三年不动,Class 10.1 的 2026 年卡在公告与汇编之间
2024 税年省份津贴 0.70/0.64,地区 0.74/0.68,一般经营福利 0.33,销售租赁 0.30,Class 10.1 为 37,000,租赁月上限 1,050。利息月上限已经是 350,Class 54 已经是 61,000。
2025 税年津贴各省份与地区各加 0.02,一般经营福利到 0.34,销售租赁到 0.31,Class 10.1 到 38,000,租赁月上限到 1,100。利息与 Class 54 仍不动。
2026 税年津贴再各加 0.01,经营福利两档维持 2025 年水平,租赁与利息维持 2025 年水平,Class 54 仍是 61,000。唯一还不能当已核法定值写进填表例题的,是 Class 10.1 的 39,000:财政部已公告,法规汇编与 CRA 执行页截至核实日未跟上(加拿大财政部)。这不是「所以 2026 年全部车辆参数都不能用」——另外九项已生效。雇佣支出那一页因为这一项缺口,连租赁与利息的 2026 年填表值也写得更保守;本页把已生效的九项与仍缺执行文本的一项拆开,避免一项未知污染一整张表。
六、案例
人名与数字均为示例,税年一律为 2026。Class 10.1 新购不在例题里按 39,000 计提。
示例一:素里的外勤雇员,开自己的车,雇主按 0.73 元/公里付工作公里。 情景:省份,工作 8,000 公里,私用 12,000 公里,总 20,000。适用规则:合理津贴按前 5,000 与其余拆开。合理上限 5,000 × 0.73 + 3,000 × 0.67 = 5,660。实付 8,000 × 0.73 = 5,840。差额 180 应进收入。常见错报:看见 0.73 不低于「规定费率」就整笔当合理;或者反过来,因为有 180 超额,把 5,840 全部改成应税——超额只是 180。
示例二:列治文的汽车销售,开雇主提供的演示车,私用 12,000 公里。 情景:主业汽车销售,雇主付汽油保险。适用规则:销售租赁档经营福利 0.31,不是一般档 0.34,更不是津贴表 0.73。12,000 × 0.31 = 3,720,进 T4 福利。待命费另算。常见错报:按一般档算出 4,080;或按津贴表算出 8,760,把福利夸成津贴。
示例三:卡尔加里佣金雇员,2024 年签的租约月租 1,200,2026 年仍在租,工作使用 40%。 情景:要在 T777 上扣租赁费,有 T2200。适用规则:订立日在 2024 年,月度税前上限是 1,050 不是 1,100。税前先卡到 1,050,再按 40% 分摊,月可扣 420,年 5,040,还要过法定租赁公式与佣金收入限制。常见错报:看见 2026 年上限已经是 1,100,就把 2024 年旧租约也升上去;或把 1,200 整段按 40% 扣成 5,760,跳过天花板。
七、常见错报与自查清单
- 用津贴表的 0.73 去乘私用公里当经营福利。 识别方法:问自己车是谁的、雇主有没有按公里补雇员自己的车。福利表 2026 年一般档是 0.34。
- 用经营福利的 0.34 去判断津贴合不合理。 识别方法:津贴走 2.1,省份前 5,000 公里是 0.73。
- 8,000 工作公里全部按前 5,000 公里的费率比。 识别方法:第 5,001 公里起改走「其余」那一档。
- 在十个省办事却用地区费率。 识别方法:地区只有育空、西北地区、努纳武特。
- 把搬家或医疗的简化里程表和雇员车辆津贴表当成同一张。 识别方法:台账写明津贴表不是个人搬家/医疗简化里程表。
- 2024 年签的租约,2026 年按 1,100 的月上限扣。 识别方法:看订立日;2024 年上限是 1,050。
- 把财政部公告的 39,000 直接填进 2026 年新购普通乘用车的 CCA。 识别方法:该项在台账是「已宣布」,申报前要有当年执行文本;Class 54 的 61,000 不在这个缺口里。
- 没有行车日志,按「大概一半工作用」填 T777。 识别方法:复核要日志;比例是工作公里 ÷ 总公里,不是感觉。
- 汽车销售雇员用一般档 0.34 记经营福利。 识别方法:主业汽车销售或租赁走 0.31。
- 以为一项参数缺执行文本,整张车辆表都不能用。 识别方法:2026 年已生效的是津贴四项、福利两项、Class 54、租赁、利息;缺口只在 Class 10.1 新购成本上限。
本板块的配套练习与模考题:66
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| reasonable per-kilometre allowance | 合理每公里津贴 | 不超过规定费率的部分可不进雇员收入;省份与地区、前 5,000 与其余分开 |
| operating expense benefit | 经营费用福利 | 雇主付了车的经营费用、雇员私用时,按私用公里乘福利费率进 T4 |
| standby charge | 待命费 | 按车辆成本的法定百分比另算,不与每公里经营福利合并 |
| capital cost allowance (CCA) | 资本成本津贴 | 把购车成本分年扣除;乘用车有税前成本上限 |
| Class 10.1 | 第 10.1 类 | 普通乘用车的 CCA 类别;2026 年新上限已公告、未核法定 |
| Class 54 | 第 54 类 | 零排放乘用车;2024–2026 税前成本上限均为 61,000 |
| prescribed rate | 规定费率 | 财政部每年公告的每公里或每月天花板 |
| Form T777 | 雇佣支出表 | 车辆费用按工作公里比例分摊,结果落到第 22900 行 |
| Form T2200 | 雇佣条件声明 | 多数车辆费用扣除要雇主签字;津贴是否合理不靠这张表判断 |
| undepreciated capital cost (UCC) | 未折旧资本成本 | 车辆 CCA 的账面余额;GST370 退税中对应 CCA 的部分要冲减它 |
| lease cap | 租赁上限 | 月租税前天花板,看租约订立日 |
| interest cap | 利息上限 | 购车贷款月利息天花板,2024–2026 均为 350 |
| territory rates | 地区费率 | 育空、西北地区、努纳武特单独一行,比省份高 0.04 |
| T4 taxable benefit | T4 应税福利 | 经营福利与超额津贴落在收入侧,不落在 T777 |
| acquisition date | 订立日/购入日 | 决定适用哪一税年的天花板,不是付款日 |
来源
财政部汽车扣除限额与费用福利费率:2026 年公告(加拿大财政部)· 2025 年公告(加拿大财政部)· 2024 年公告(加拿大财政部)。T777/T2200 车辆支出结构(CRA)。所得税法规中与车辆上限相关的汇编文本(laws-lois.justice.gc.ca;2026 年 Class 10.1 执行文本缺口见该项说明)。