核实日期:2026-09-08|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(税阶与基本个人金额每年重算;本页所引知识单元的台账复核日为 2026-11-30)。 数值指向加拿大税务局 (Canada Revenue Agency, CRA) 现行税阶页;全年税阶与年中工资补扣参数分开读。残疾福利与长者福利的年度条件回当年 NL479,不从八档税率推。
纽芬兰与拉布拉多是加拿大个人所得税档数最多的法域:2026 税年八档,顶档 21.8%。十三省索引用一行记下「全国最多、21.8%」,但一行写不清两件会让人算错税的事。第一,21.8% 不是「这个省税率很高」的平均印象,它只作用于应税收入超过约 114 万的那一段;一份 30 万的收入还停在第 6 档 20.8%,把顶档乘到整份收入上会多算一大截。第二,扣缴公式里出现过的 15,000 不是全年基本个人金额:2026 税年 T1 用的全年最高额是 13,094,把七月补扣表上的 15,000 搬进 NL428,等于多减了一笔不存在的抵免。这一页写给三种人:年底住在圣约翰斯、康纳布鲁克或拉布拉多市、要把 NL428 算对的人;考试口径还按较少档数写、需要对齐现行八档的学员;以及不能把新斯科舍的五档或爱德华王子岛的六档顶档,当成这个省「差不多」的从业者。读完你应该能做到三件事:按 2026 税年八档算出一笔应税收入的纽芬兰与拉布拉多省税;指出 21.8% 从哪一道门槛才开始;判断工资单上的补扣 BPA 能不能当全年抵免基数。
34
一、制度设计与底层逻辑:把累进拆成八格,而不是再加一层附加税
1.1 这个省同样寄生在联邦税基上
纽芬兰与拉布拉多与联邦签有征税协议 (Tax Collection Agreement):省不自设税务局,报表由 CRA 一并受理,省税与联邦税出现在同一张评税通知书 (notice of assessment) 上。省必须接受联邦定义的应税收入 (taxable income)——报表第 26000 行——作为自己的税基。省能动的是税基之后的税率、税阶、非退还抵免与可退还项目;动不了什么算收入、哪些支出能扣、资本利得纳入率、注册账户额度。
这个省把非退还项目装进 NL428《纽芬兰与拉布拉多税》(Form NL428, Newfoundland and Labrador Tax),可退还项目另走 NL479《纽芬兰与拉布拉多抵免》(Form NL479, Newfoundland and Labrador Credits)(CRA)。有独立 479 不等于低收入端可以不报 428:八档基本税和基本个人金额都在 428 上,479 只处理退款式项目,包括 2025 税年新增的残疾福利 (disability benefit) 与按生活成本调整的长者福利 (seniors' benefit)(CRA)。这些福利的资格与金额以当年 NL479 为准,本页不把 2025 执行包上的福利额倒填成 2026。
1.2 为什么要八档,而不是五档加附加税
安大略把第二层累进写成「对省税再征税」;爱德华王子岛把旧附加税拆进档位,2026 税年变成六档、顶档 20%。纽芬兰与拉布拉多走的是第三条路:直接把税率梯子加长。2024、2025、2026 三个税年都是八档,税率三年没改,变的只是门槛。档数多的制度含义是:中高收入段被切成很窄的几格,每一格只比上一格高一个百分点左右——第 5 档 19.8%、第 6 档 20.8%、第 7 档 21.3%、第 8 档 21.8%。看起来「全国最高」,真正吃到 21.8% 的人极少,因为第 7 档上限 2026 税年已经到 1,141,275 加元(2026 税年;已生效;官方公布值)。
把「顶档 21.8%」当成这个省的税率,和把安大略税阶表上的 13.16% 当成安大略最高边际,是同一类错:都把表上最后一行当成整份收入的乘数。区别在于安大略漏的是表外的附加税,这里漏的是表内前七档。
1.3 全年 BPA 与七月补扣是两张表
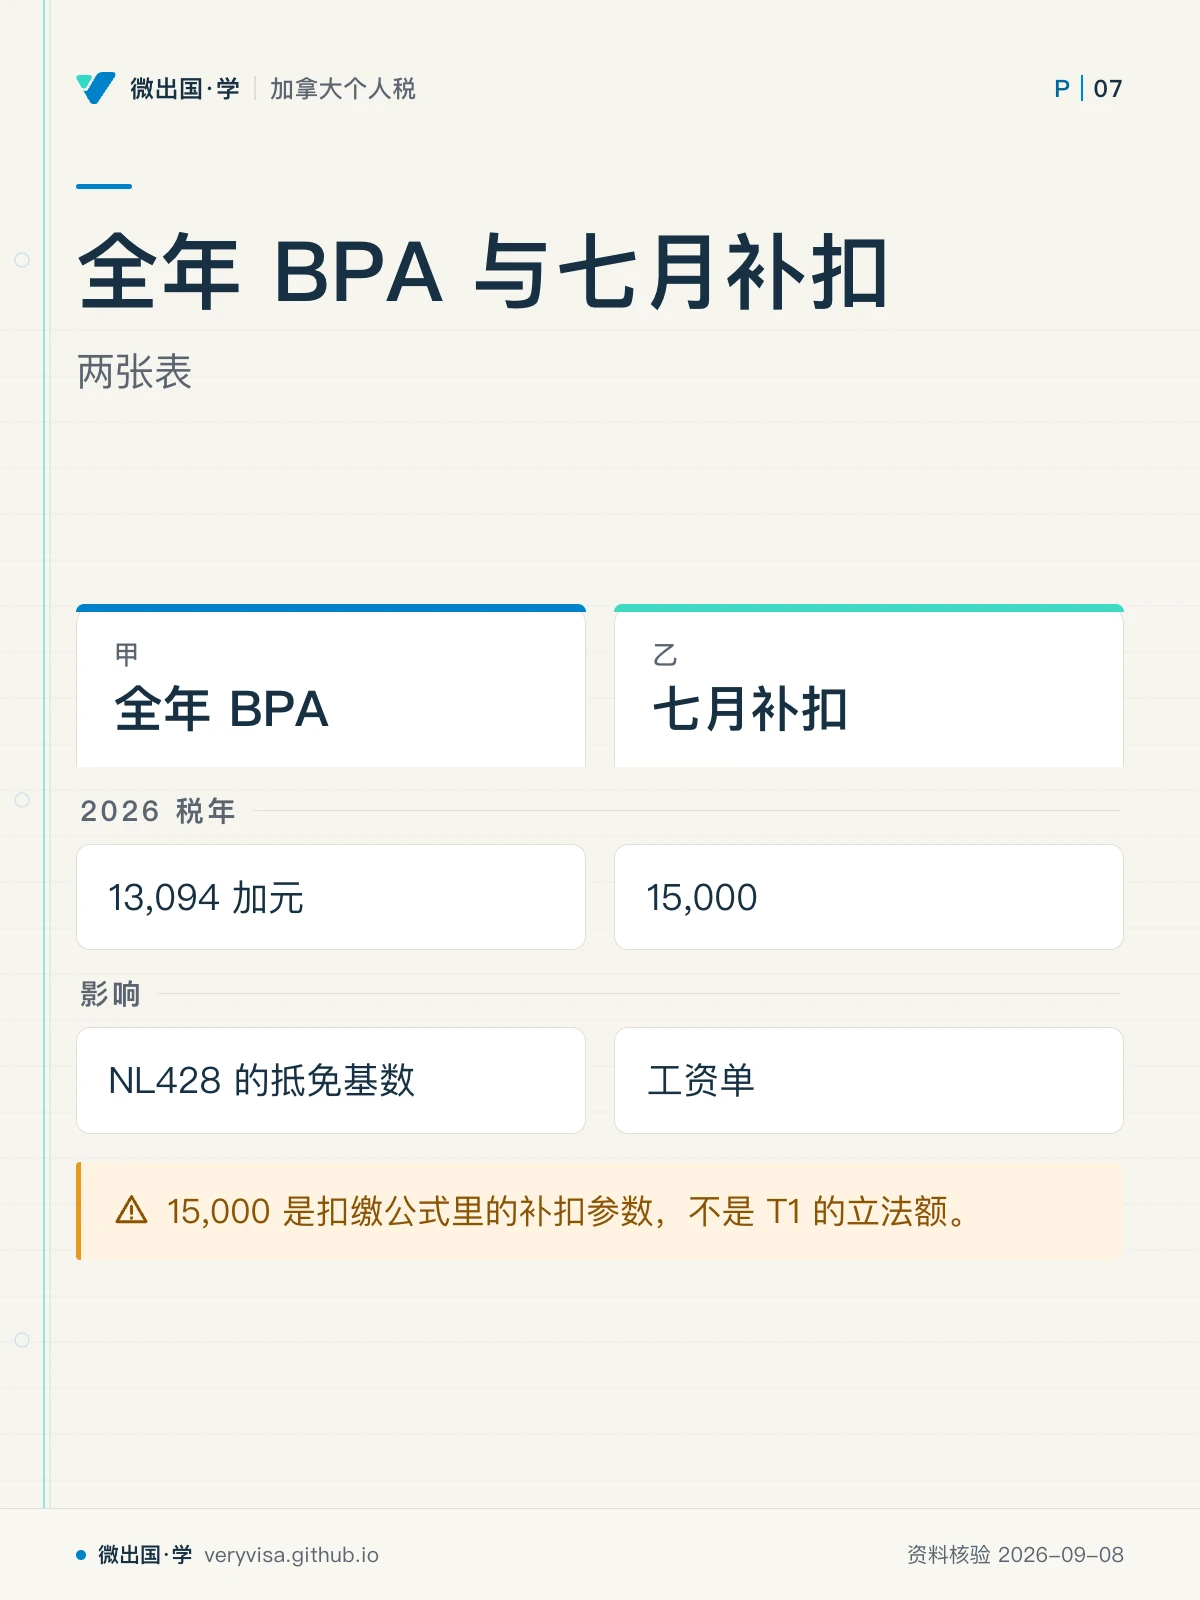
2026 税年纽芬兰与拉布拉多最高基本个人金额是 13,094 加元(2026 税年;已生效;官方公布值)(CRA)。台账写得很清楚:采用全年 13,094;July 补扣 15,000 不得当全年 BPA。这不是「哪个数字更新」的问题,是所得税全年参数与年中工资补扣参数本来就分开。雇主在某个月按补扣表多扣或少扣,只影响工资单;T1 上 NL428 的抵免基数仍按全年官方个人额走。谁把 15,000 填进 428,等于把一笔只存在于扣缴公式里的数字,当成了全年立法额。
1.4 报错的法律后果
省税与联邦税同评同罚。少报省税按 CRA 规定利率计息,一般个人的正常复评期是评税通知书发出之日起三年。把 21.8% 乘到整份收入上是方向相反的多报:CRA 的表内公式会改回来,但退税被压住的那一段时间没有利息补偿以外的自动救济。把 15,000 当 BPA 则是多减抵免,评税通知书上的省税会高于自测,差额正好落在 1,906 × 8.7% 这一小段。漏报 NL479 上的残疾福利或长者福利通常不是罚款问题,是钱没到手。
二、2026 税年现行规则与数字
核实日期 2026-09-08。下列金额与税率均为已生效的全年税阶,来源为 CRA 税阶表(CRA 现行年、CRA 上一税年、CRA 历史年)。2024 列是官方历史,不是「把 2026 的第 N 档倒回去」。这个省三年都是八档,可以按行对齐——这和阿尔伯塔 2025 年垫出第 6 档、爱德华王子岛 2026 年垫出第 6 档不是同一类问题。
2.1 八档:税率三年不动,门槛每年指数化
| 档(当年序号) | 2024 税率 | 2024 上限 | 2025 税率 | 2025 上限 | 2026 税率 | 2026 上限 | 状态 |
|---|---|---|---|---|---|---|---|
| 第 1 档 | 8.7%(2024 税年;已生效;官方公布值) | 43,198 加元(2024 税年;已生效;官方公布值) | 8.7%(2025 税年;已生效;官方公布值) | 44,192 加元(2025 税年;已生效;官方公布值) | 8.7%(2026 税年;已生效;官方公布值) | 44,678 加元(2026 税年;已生效;官方公布值) | 已生效;门槛指数化 |
| 第 2 档 | 14.5%(2024 税年;已生效;官方公布值) | 86,395 加元(2024 税年;已生效;官方公布值) | 14.5%(2025 税年;已生效;官方公布值) | 88,382 加元(2025 税年;已生效;官方公布值) | 14.5%(2026 税年;已生效;官方公布值) | 89,354 加元(2026 税年;已生效;官方公布值) | 已生效;门槛指数化 |
| 第 3 档 | 15.8%(2024 税年;已生效;官方公布值) | 154,244 加元(2024 税年;已生效;官方公布值) | 15.8%(2025 税年;已生效;官方公布值) | 157,792 加元(2025 税年;已生效;官方公布值) | 15.8%(2026 税年;已生效;官方公布值) | 159,528 加元(2026 税年;已生效;官方公布值) | 已生效;门槛指数化 |
| 第 4 档 | 17.8%(2024 税年;已生效;官方公布值) | 215,943 加元(2024 税年;已生效;官方公布值) | 17.8%(2025 税年;已生效;官方公布值) | 220,910 加元(2025 税年;已生效;官方公布值) | 17.8%(2026 税年;已生效;官方公布值) | 223,340 加元(2026 税年;已生效;官方公布值) | 已生效;门槛指数化 |
| 第 5 档 | 19.8%(2024 税年;已生效;官方公布值) | 275,870 加元(2024 税年;已生效;官方公布值) | 19.8%(2025 税年;已生效;官方公布值) | 282,214 加元(2025 税年;已生效;官方公布值) | 19.8%(2026 税年;已生效;官方公布值) | 285,319 加元(2026 税年;已生效;官方公布值) | 已生效;门槛指数化 |
| 第 6 档 | 20.8%(2024 税年;已生效;官方公布值) | 551,739 加元(2024 税年;已生效;官方公布值) | 20.8%(2025 税年;已生效;官方公布值) | 564,429 加元(2025 税年;已生效;官方公布值) | 20.8%(2026 税年;已生效;官方公布值) | 570,638 加元(2026 税年;已生效;官方公布值) | 已生效;门槛指数化 |
| 第 7 档 | 21.3%(2024 税年;已生效;官方公布值) | 1,103,478 加元(2024 税年;已生效;官方公布值) | 21.3%(2025 税年;已生效;官方公布值) | 1,128,858 加元(2025 税年;已生效;官方公布值) | 21.3%(2026 税年;已生效;官方公布值) | 1,141,275 加元(2026 税年;已生效;官方公布值) | 已生效;门槛指数化 |
| 第 8 档 | 21.8%(2024 税年;已生效;官方公布值) | 以上 | 21.8%(2025 税年;已生效;官方公布值) | 以上 | 21.8%(2026 税年;已生效;官方公布值) | 以上 | 已生效 |
读表的正确姿势是:税率三年没改,变的是每一道上限。2024、2025、2026 可以按行对齐,因为档数没变。第 8 档没有上限单元格,不能把第 7 档上限抄进「第 8 档上限」。每一档只作用于本段应税收入(的 scope)。
2.2 基本个人金额:13,094 乘 8.7%,不是 15,000,也不是免申报线
2026 税年最高基本个人金额 (basic personal amount, BPA) 为 13,094 加元(2026 税年;已生效;官方公布值)(CRA;本条台账未回填 2024/2025 官方值,不在本页编造)。它是非退还抵免的基数,要乘以当年最低档税率 8.7% 才变成能减税的金额:13,094 × 8.7% = 1,139.18。它不是「收入低于 13,094 就不用报税」的门槛——联邦有自己的申报门槛,省级 BPA 只作用于已经算出来的省税。部分年居民、移民、离境要按 NL428 的部分年规则另算,不能直接搬全年最高额。
✕
把七月补扣表上的 15,000 填进 NL428
全年 BPA 是 13,094。15,000 是扣缴公式里的补扣参数,不是 T1 的立法额。两者相差 1,906,乘 8.7% 就是 165.82 的虚假抵免。
2.3 残疾福利与长者福利:在八档之外,走 479
2025 税年新增纽芬兰与拉布拉多残疾福利;长者福利自 2025 年 7 月起按生活成本年度调整(CRA)。2026 税年沿用这一结构。它们是可退还项目,不在 CRA 税阶表的八档里,申报时回当年 NL479。本页不把 2025 执行包上的福利金额写成 2026 规则。
三、实务流程:NL428 上怎么把八档走完
第一步,确认税年最后一日的居住地。 2026 年 12 月 31 日住在纽芬兰与拉布拉多,全年省税按这个省算,不按在省月份分摊。8 月从新斯科舍迁到圣约翰斯、年底仍在圣约翰斯的人,2026 税年整年走 NL428。
第二步,抄应税收入。 NL428 第 1 行直接抄联邦第 26000 行。省表不重新定义收入。
第三步,按 2.1 节 2026 八档累进计算基本省税。 每一档只作用于本段应税收入。不要用「平均税率」一步到位,也不要把联邦五档的门槛套到省表上——联邦 2026 年第 1 档到 58,523,这里第 1 档到 44,678 加元(2026 税年;已生效;官方公布值),差的就是两个立法机构。
第四步,算非退还抵免。 基本个人金额用 13,094 加元(2026 税年;已生效;官方公布值) 作全年最高基数,乘以 8.7%。配偶额、受养人额、老年额、残障额等按当年 NL428 逐行取基数,同样乘最低档税率。抵免只能把基本省税压到零,压不出退款。不要填 15,000。
第五步,可退还项目走 NL479。 残疾福利、长者福利等退款式项目不在 428 的税阶段。结果分别落到报表第 42800 行与第 47900 行。
CRA 会怎么核。 省税与联邦税同一次评税。税阶用错、BPA 填成补扣额,通常表现为评税通知书上的省税与自测不一致。保存 NL428/NL479 的计算底稿与居住地证据,期限从相关税年年末起算六年。
截止日与联邦一致:一般个人 2027 年 4 月 30 日,自雇及配偶 2027 年 6 月 15 日,欠税仍在 4 月 30 日到期。
四、联邦之外:跨省、扣缴,以及为什么美国身份也要看这页
跨省。 个人的省税归属看 12 月 31 日;自雇或有多处常设机构、全年在不止一个法域有应税业务收入,改用表 T2203 按收入占比分摊,不能把纽芬兰与拉布拉多八档套到整份收入上再假装分摊。分摊之后,每个法域仍按自己的表走——这个省分到的那一份才叠加这八档,安大略那一份才叠加安大略附加税。
扣缴。 雇主按 TD1NL 与当年扣缴公式预扣。工资单上的「省税」已经按公式掺进了年中补扣,不能倒过来当全年 T1 的税阶表,更不能把补扣表上的 BPA 带回 NL428。报税时以 CRA 全年税阶为准(CRA(1、2))。
美国身份。 住在这个省的美国公民或绿卡持有者,联邦 T1 加 NL428/NL479 之外还要报 1040。合资格的加拿大联邦与省所得税可以进入美国外国税收抵免,CPP 与 EI 供款不能当成所得税。NL479 上的残疾福利、长者福利是不是「所得税」、能不能进抵免,要按美国外国税收抵免的收入类别与来源规则另核,不能因为它们出现在同一张评税通知书上就一律当所得税。
五、历史变革:档数没变,变的是门槛和 479 上的新项目
2024、2025、2026 三个税年,纽芬兰与拉布拉多个人所得税都是八档 8.7%/14.5%/15.8%/17.8%/19.8%/20.8%/21.3%/21.8%。考试口径增补册按这一结构写,练习题里「第 1 档」就是 8.7% 那一段——序号没有错位。
变的是门槛。第 1 档上限 43,198 → 44,192 → 44,678,第 7 档上限 1,103,478 → 1,128,858 → 1,141,275。用考试口径例题对 2026 年客户的税,税率行可以留,八道门槛必须换成 2026 官方值。
479 侧 2025 税年新增残疾福利,长者福利改为按生活成本年度调整(CRA)。2026 税年沿用,具体金额回当年表,不把 2025 的福利额当 2026。
所以这一页的历史课不是「换尺子」,是「同一把八档尺子上,刻度每年往右挪一点;旁边 479 那张表多了两个定向项目」。
六、案例
人名与数字均为示例,税年一律为 2026,核实口径见第二节。残疾福利与长者福利未计入下列基本省税,申报时按 NL479 另核。
示例一:圣约翰斯受雇,应税收入 70,000。 情景:全年住在纽芬兰与拉布拉多,联邦第 26000 行为 70,000,无其他省级抵免纠纷。适用规则:2026 八档,先 8.7% 后 14.5%。8.7% 档吃满 44,678 加元(2026 税年;已生效;官方公布值),余下 25,322 走 14.5%。基本省税 3,886.99 + 3,671.69 = 7,558.68。BPA 13,094 加元(2026 税年;已生效;官方公布值) × 8.7% = 1,139.18。忽略其他抵免时基本省税约 6,419.50。常见错报:用联邦第 1 档 58,523 去填 NL428,把本应走 14.5% 的一段仍按 8.7% 算;或者听说「这个省顶档 21.8%」,对着 70,000 乘出一万五以上。
示例二:近海项目承包人,应税收入 300,000。 情景:年底居住地在这个省,收入已经跨过第 5 档上限 285,319,尚未到达第 6 档上限 570,638。适用规则:2026 年六档累进至 20.8%。分段:44,678 × 8.7% = 3,886.99;44,676 × 14.5% = 6,478.02;70,174 × 15.8% = 11,087.49;63,812 × 17.8% = 11,358.54;61,979 × 19.8% = 12,271.84;14,681 × 20.8% = 3,053.65;合计 48,136.52。BPA 仍按 8.7% 换算,约 1,139。常见错报有两种。一种是把 21.8% 乘到 300,000 上,多算约一万七。另一种是看见「八档」就以为 30 万已经到顶——到顶要过 1,141,275 加元(2026 税年;已生效;官方公布值)。本例减完 BPA 后的基本省税约 46,997.34。
示例三:把七月工资单上的 15,000 带回 NL428 的人。 情景:雇主 2026 年中按补扣表调整过扣缴,工资单或内部说明里出现过 15,000 这个数;此人把 15,000 填进全年 BPA。适用规则:全年最高额是 13,094,多填的 1,906 乘 8.7% = 165.82,是评税通知书上会改回来的那一截。常见错报:以为「扣缴表更新了就是全年规则更新了」。所得税全年参数与年中工资补扣参数分开,阿尔伯塔 8% 档的生效日争议是同一类分流,这个省的 BPA 也是。
七、常见错报与自查清单
- 把 21.8% 当成这个省的税率,乘到整份应税收入上。 识别方法:21.8% 只作用于超过 1,141,275 加元(2026 税年;已生效;官方公布值) 的那一段。
- 以为应税收入 30 万已经到顶档。 识别方法:30 万停在第 6 档 20.8%;第 7 档从 570,638 才开始。
- 把七月补扣表上的 15,000 填进 NL428 的 BPA。 识别方法:全年最高额是 13,094(CRA)。
- 用联邦五档门槛去填 NL428。 识别方法:省表第 1 行只抄应税收入,税阶是这个省自己的八条线。
- 把 BPA 13,094 当成「收入低于此数不用报」。 识别方法:BPA 是抵免基数,要乘 8.7%;申报门槛是联邦的规则。
- 年底搬家按月份分摊这个省与旧省的税。 识别方法:个人省税只认 12 月 31 日;多省经营才走 T2203。
- 把残疾福利、长者福利当成已经含在八档税率里。 识别方法:这两项在 NL479 上,不在 CRA 税阶表里(CRA(1、2))。
- 把爱德华王子岛的 20% 顶档或安大略的附加税,类推到这个省。 识别方法:这里没有附加税,20.8%/21.3%/21.8% 是表内三档,不是表外乘数。
本板块的配套练习与模考题:34
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| Tax Collection Agreement | 征税协议 | 省把税基与征收交给联邦,只保留税率与抵免的立法权 |
| Form NL428 | 《纽芬兰与拉布拉多税》表 | 装八档基本税与非退还抵免;结果落到第 42800 行 |
| Form NL479 | 《纽芬兰与拉布拉多抵免》表 | 装可退还项目,含残疾福利与长者福利 |
| taxable income (line 26000) | 应税收入(第 26000 行) | 联邦定义的税基,省表第 1 行直接抄它 |
| marginal rate | 边际税率 | 本段应税收入适用的税率,不是平均税率 |
| tax bracket | 税阶 | 一段应税收入对应一个边际税率;这个省 2026 年八档 |
| indexation | 指数化 | 八道门槛按通胀上调;税率三年未改 |
| basic personal amount (BPA) | 基本个人金额 | 非退还抵免基数;2026 税年全年最高 13,094,须乘 8.7% |
| payroll catch-up amount | 年中补扣额 | 扣缴公式用的 15,000,不得当全年 BPA |
| appropriate percentage | 适用百分比 | 基本抵免的换算率,等于当年最低档税率,2026 税年为 8.7% |
| non-refundable tax credit | 非退还抵免 | 只能把应缴省税压到零,压不出退款 |
| disability benefit | 残疾福利 | 2025 税年新增的可退还项目,走 NL479 |
| seniors' benefit | 长者福利 | 2025-07 起按生活成本年度调整,走 NL479 |
| notice of assessment (NOA) | 评税通知书 | 联邦税与省税同评同发 |
| Form T2203 | 多法域省税表 | 多个法域有应税业务收入时按占比分摊,不按年底居住地一刀切 |
| TD1NL | 纽芬兰与拉布拉多个人所得税抵免申报表 | 雇主扣缴用的省级抵免表,不是年终 T1 的计算结果 |
来源
CRA 税阶表:现行年(CRA)· 上一税年(CRA)· 历史年(CRA)。纽芬兰与拉布拉多 5001-PC 指引中的残疾福利与长者福利(CRA,2025 税年执行包,2026 金额回当年 NL479)。428/479 分合(CRA)。2026 年 BPA(CRA)。