核实日期:2026-09-05|本页现行口径=2026 税年(2027 年春季申报)。凡考试口径写的 2024 税年值与现在不同,正文一律三列并排:2024 税年(考试口径)/2025 税年/2026 税年现行,并另给状态列。 复核周期:本页几乎全是每年重算的指数化数字,写次年 1 月底复核(2027-01-31);机制条款(如上限的计算方式、到期年份)随法条走,改动会留立法痕迹。
上一页(us-core-01-1040-overview)把 1040 这条链条从总收入走到了退税,但把最耗时的一段——从调整后总收入到应税所得——压成了一句话。这一页把那一段拆开:2026 税年五种申报身份各自的七档税阶、标准扣除的三层结构、OBBBA 新造的四项限时扣除、SALT 上限那张写到 2030 年的时间表、逐项扣除者新遇到的两道坎,以及被很多人以为已经消失、实际上在 2026 年反而更紧的最低替代税。读完你应该能做到三件事:给一个具体家庭算出 2026 年的应税所得与税额;判断该用标准扣除还是逐项扣除,并说出这个判断在 2026 年为什么和 2024 年不一样;以及——如果你人在加拿大而手上有美国身份——看懂这些数字里哪几个真正会落到你头上,哪几个只是新闻噪音。
ℹ️
这一页的每个数字都带一个到期年
2026 税年的美国个人所得税有一个前所未有的特点:同一张表上并存着三种寿命完全不同的数字。一类是永久的(七档税率、标准扣除的基数、人头免税额为零),一类是写死到某一年就停的(四项新扣除到 2028 税年止,SALT 上限到 2029 税年止),还有一类是每年按通胀重算的(几乎所有具体金额)。把它们混在一起背,明年就会用错。所以本页每张表都带状态列,写清楚「已生效/到期年/会不会指数化」。
一、制度设计与底层逻辑:三层免税额,谁与谁在博弈
美国联邦所得税从调整后总收入(Adjusted Gross Income, AGI)走到应税所得(Taxable Income),中间要减掉的东西不是一笔,是三层结构叠起来的一摞,理解这个结构比记住任何一个金额都重要。
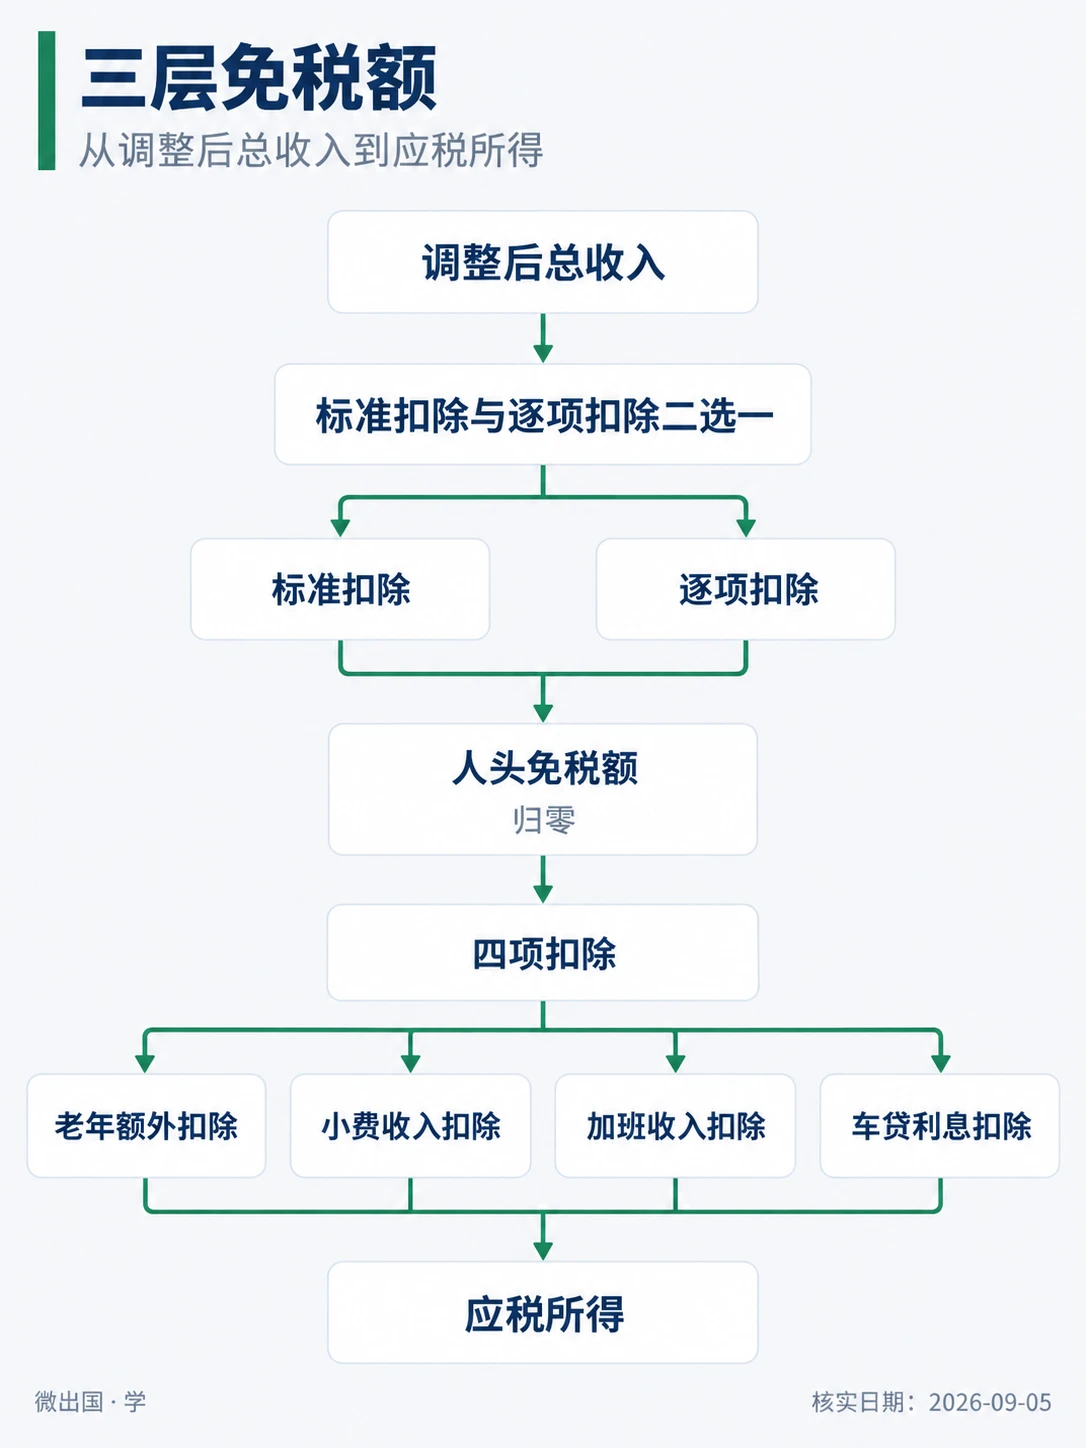
第一层是标准扣除(standard deduction)与逐项扣除(itemized deduction)二选一。 这是 1944 年就写进法典的设计,目的是让绝大多数纳税人不必逐笔保留凭证:国会给一个按申报身份定死的数额,你可以直接拿走;只有当你实际发生的可扣支出(州与地方税、房贷利息、慈善捐赠、大额医疗费等)合计超过这个数额时,才值得走附表 A(Schedule A)逐项列支。这条设计里的博弈很直白:纳税人希望门槛低一点好逐项,国税局(Internal Revenue Service, IRS)希望门槛高一点以减少要核验的凭证。2017 年的《减税与就业法案》(Tax Cuts and Jobs Act, TCJA)把这条门槛几乎翻倍,同时给逐项扣除里最大的一项——州与地方税(State and Local Taxes, SALT)——加了上限,两件事合起来把逐项扣除的人数从约三成压到一成上下。2025 年的 OBBBA 又把标准扣除再抬一截,同时把 SALT 上限从一万美元放到四万出头,等于把这场博弈的两边同时往外拉。
第二层是「人头免税额」这条已经归零、却没有被删掉的线。 法典第 151 条(§151)本来是按人头给免税额的(2017 年是每人 4,050 美元),TCJA 把这个金额改成零,原本写着 2025 年底恢复;OBBBA 直接把「零」永久化了。它没有被删除是因为其他条款还要引用「有没有资格被当作一个人头」来判断谁能申报子女税收抵免之类的东西。2025 年 OBBBA 做了一件容易被漏看的事:它把新的老年扣除挂在了这条已经归零的条款下面(§151(d)(5)(C)),而不是挂在标准扣除条款下。这不是排版问题——挂在哪一条,决定了它能不能和标准扣除的老年附加额叠加(能)、决定了它对逐项扣除者是否也开放(开放),也决定了它的收入递减线要单独算。
第三层是 2025 年新造的、写死了到期年的四项扣除:老年额外扣除、小费收入扣除、加班收入扣除、车贷利息扣除。它们既不属于标准扣除,也不进附表 A,而是走一张全新的附表 1-A(Schedule 1-A),汇总到 1040 表第 13b 行(IRS)。用标准扣除的人和逐项扣除的人都能再扣这四项,所以严格讲它们是第三类扣除。这四项全部在 2028 税年结束后失效,没有任何自动延期条款。
错报的法律后果按层不同。金额算错通常只是补税加利息;但四项新扣除里有三项要求在报表上填写社会安全号(senior、tips、overtime),号码填错或漏填会被直接按「数学或文书错误」处理——这意味着国税局可以不经正常的欠税通知程序直接调整你的报表(OBBBA 把这几项写进了 §6213(g)(2) 的清单)。车贷利息扣除更严:不在报表上写出车辆识别码(VIN),这笔扣除直接不成立,不是补交材料的问题。
二、2026 税年现行规则与数字
2.1 七档税率:结构永久化了,但两档的指数化基年被偷偷改了
七档边际税率 10%/12%/22%/24%/32%/35%/37% 本身没有变,变的是它「什么时候结束」。TCJA 给这张表写了 2025 年底的日落条款,考试口径写作时业内的共同预期是 2026 年回到 10%/15%/25%/28%/33%/35%/39.6% 的旧表。OBBBA 第 70101 条把这个日落条款删掉,七档结构成为永久法(IRS 引 Rev. Proc. 2025-32 §2.01)。
真正需要动脑子的是第二件事。OBBBA 同一条的第 (b) 款改写了 §1(j)(3)(B)(i),插入了一句限定语:原来那个「少算一年通胀」的基年(2017 年)从 2026 税年起只适用于「高于 12% 的税档在哪里结束」与「高于 22% 的税档从哪里开始」,其余部分改用 2016 基年(U.S. Government Publishing O…)。翻译成人话:最低两档(10% 与 12%)的上边界多拿了一年的通胀调整,24% 以上各档没有。 这句法条读起来像技术性修补,落到数字上是可以直接验算的:
| 2026 税年单身税阶 | 2025 税年同一格 | 涨幅 | 拿到几年通胀 |
|---|---|---|---|
| 12% 档起点 $12,400 | $11,925 | 约 +4.0% | 多一年 |
| 22% 档起点 $50,400 | $48,475 | 约 +4.0% | 多一年 |
| 24% 档起点 $105,700 | $103,350 | 约 +2.3% | 正常 |
| 32% 档起点 $201,775 | $197,300 | 约 +2.3% | 正常 |
| 35% 档起点 $256,225 | $250,525 | 约 +2.3% | 正常 |
| 37% 档起点 $640,600 | $626,350 | 约 +2.3% | 正常 |
(2026 列:IRS;2025 列:IRS。涨幅为按两列相除算出的近似值,非法定数字。)
下面是 2026 税年五种申报身份的完整起点表。已婚合报的每一档不是单身的精确两倍——前六档边界恰为两倍,到37%档时才合报起点只有单身的约 1.2 倍,这就是所谓「婚姻惩罚」在高收入段的来源;已婚分报(Married Filing Separately, MFS)的前六档与单身完全相同,只有 37% 档提前到 $384,350,正好是合报的一半。
| 税率 | 单身 | 已婚合报/合资格鰥寡 | 户主 | 已婚分报 |
|---|---|---|---|---|
| 10% 起 | $0 | $0 | $0 | $0 |
| 12% 起 | $12,400 | $24,800 | $17,700 | $12,400 |
| 22% 起 | $50,400 | $100,800 | $67,450 | $50,400 |
| 24% 起 | $105,700 | $211,400 | $105,700 | $105,700 |
| 32% 起 | $201,775 | $403,550 | $201,750 | $201,775 |
| 35% 起 | $256,225 | $512,450 | $256,200 | $256,225 |
| 37% 起 | $640,600 | $768,700 | $640,600 | $384,350 |
(2026 税年,IRS。户主的 32%/35% 起点比单身低 25 美元、37% 起点相同,是各自独立四舍五入的结果,不是笔误。)
2.2 标准扣除:三层结构,三年三个值,其中一年有两个官方值
标准扣除先确定基础额;可被别人申报为受养人时,以特殊公式限制基础额,再加合资格年龄/失明附加。受养人公式不是第三笔可相加的钱。
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|---|
| 基础额 · 单身/已婚分报 | 14,600 美元(2024 税年;已生效;官方公布值) | 15,750 美元(2025 税年;已生效;官方公布值) | 16,100 美元(2026 税年;已生效;官方公布值) | 已生效,永久化后逐年指数化 |
| 基础额 · 已婚合报/合资格鰥寡 | 29,200 美元(2024 税年;已生效;官方公布值) | 31,500 美元(2025 税年;已生效;官方公布值) | 32,200 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 基础额 · 户主 | 21,900 美元(2024 税年;已生效;官方公布值) | 23,625 美元(2025 税年;已生效;官方公布值) | 24,150 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 附加额 · 已婚者每人每项(65 岁/失明) | 1,550 美元(2024 税年;已生效;官方公布值) | 1,600 美元(2025 税年;已生效;官方公布值) | 1,650 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 附加额 · 单身或户主每人每项 | 1,950 美元(2024 税年;已生效;官方公布值) | 2,000 美元(2025 税年;已生效;官方公布值) | 2,050 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 受抚养人基础额计算(另受普通基础标准扣除封顶) | $1,300 或($450+劳动所得)取大 | $1,350 或($450+劳动所得)取大 | $1,350 或($450+劳动所得)取大 | 已生效,2025 与 2026 同值 |
(2024 列:IRS,与考试口径 2024 税年口径一致,考试口径第 1 分块第 1702–1706 行与第 5 分块第 886 行;2025 列:IRS;2026 列:IRS(1、2)。)
这张表里有一格是全课唯一一处「同一个税年两个官方值」,值得单独说。IRS 在 2024 年 10 月按常规公布过 2025 税年的标准扣除:$15,000/$30,000/$22,500(IRS)。八个多月后 OBBBA 第 70102 条把法典 §63(c)(7) 的基数直接改写为 $15,750 与 $23,625,并且追溯适用于 2024 年 12 月 31 日之后开始的纳税年度,于是同一个 2025 税年的现行值变成 $15,750/$31,500/$23,625(IRS 引 Rev. Proc. 2025-32 §2.08)。任何写着 2025 年标准扣除是 $15,000 的材料,都不是错的——它只是停在了 2025 年 7 月 4 日之前。
三条容易忽略的边界规则,与金额无关但一样会让人算错:已婚分报时,如果配偶选择逐项扣除,你就完全不能用标准扣除(哪怕是零也得逐项);双重身份外侨(dual-status alien)当年不能用标准扣除;非居民外侨报 1040-NR 时原则上只能逐项(IRS,展开见 us-intl-06-1040nr)。这三条在考试口径里也是这么写的,没有被 OBBBA 改动。
一个 2026 税年的完整算例:单身、66 岁、非盲人,标准扣除 = $16,100 + $2,050 = $18,150。如果这个人同时失明,再加一项 $2,050,合计 $20,200。附加额是按人按项累加的:已婚合报且双方都满 65 岁,就是 $32,200 + $1,650 × 2 = $35,500。
2.3 普通申报门槛与标准扣除有关,但不能直接互换
要不要报表这件事,判据是总收入(gross income)有没有达到门槛,而门槛的设定机制就是该身份当年的标准扣除额,65 岁以上再加一档老年附加额(IRS)。失明附加并不增加普通Table1申报门槛,受养人也有独立收入测试;MFS更是法定5元门槛。不可把整张标准扣除表复制成申报义务表。已婚分报:法定门槛恒为 5 美元,不随年龄或通胀变动,效果几乎等同于「已婚分报者有收入就得报」。这条的完整表格与推算说明在 us-core-01-1040-overview 的第 2.1 节,本页不重复。
2.4 四项限时新扣除:只活到 2028 税年,且四条递减线各不相同
这四项是考试口径完全没有的东西——考试口径写于法案签署之前。它们全部走附表 1-A、汇总到 1040 表第 13b 行,标准扣除与逐项扣除者都能用(IRS)。
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年现行 | 状态与到期 |
|---|---|---|---|---|
| 老年额外扣除(65 岁及以上,每人) | 无此制度 | $6,000 | $6,000 | 已生效,2028 税年后失效;条文未写指数化 |
| 小费收入扣除 | 无此制度 | $25,000(每份报表) | $25,000(每份报表) | 同上 |
| 加班收入扣除 | 无此制度 | $12,500(合报 $25,000) | $12,500(合报 $25,000) | 同上 |
| 车贷利息扣除 | 无此制度 | $10,000 | $10,000 | 同上 |
(IRS(1、2)、U.S. Government Publishing O…)
金额只是这四条里最容易记的部分,真正会算错的是递减方式,四条各不相同:
老年扣除按修正后调整总收入(Modified AGI, MAGI)超过 $75,000(合报 $150,000)的部分按 6% 递减,所以单身在 MAGI 达到 $175,000 时归零。它挂在 §151 之下,与2.2节那笔65岁附加标准扣除是两笔钱、可以叠加。已婚者必须合报才能用这一项(U.S. Government Publishing O…)。
小费扣除的上限 $25,000 是每份报表而不是每人——单身报表和夫妻合报表都是 $25,000,不翻倍;递减方式是 MAGI 每超过 $150,000(合报 $300,000)一千美元就减 100 美元,等于 10% 的斜率,单身在 $400,000 处归零。另有两道资格门:这笔小费必须是顾客自愿给、金额不经谈判、由付款方决定的现金或刷卡小费,而且从事「特定服务业」(specified service trade or business,即 §199A(d)(2) 定义的医生、律师、会计、咨询、演艺、金融等行业)的人拿的小费不算(U.S. Government Publishing O…)。
加班扣除的上限恰好相反,单身 $12,500、合报 $25,000,是真的翻倍;递减线与斜率与小费扣除完全相同。它的定义窄得超出多数人预期:只认《公平劳动标准法》(Fair Labor Standards Act)第 7 条强制要求支付的、超出正常时薪的那一部分——也就是俗称的「1.5 倍工时里多出来的那 0.5 倍」,不是整笔加班工资;合同约定的加班费、法律未强制的班次津贴,都不在内。
车贷利息扣除的门槛最多。上限 $10,000,MAGI 每超过 $100,000(合报 $200,000)一千美元减 200 美元——斜率是 20%,是四项里最陡的一条,单身在 $150,000 处归零。此外:贷款必须是 2024 年 12 月 31 日之后新发生的;必须是购车贷款且以该车第一顺位留置权担保;车必须是全新车(原始使用人是你)、总重低于 14,000 磅、属于轿车/小型客货车/厢式车/运动型多用途车/皮卡/摩托车;最终组装地必须在美国境内;租赁融资、车队采购、事故车与拆件车一律不算;关联方之间的借款不算;再融资只在不超过原贷款余额的限度内延续。最后还有那条硬性程序:报表上不写 VIN,扣除不成立(U.S. Government Publishing O…)。
⚠️
「不对小费征税」「不对加班征税」这两个说法在字面上是错的
这四项是扣除(deduction),不是排除(exclusion)。小费和加班工资照样计入总收入、照样出现在 W-2 上、照样要缴社会安全税与联邦医疗保险税(合计 7.65% 的雇员部分),照样计入 AGI 与 MAGI——从而照样影响其他所有以 AGI 为门槛的抵免资格。被减掉的只有联邦所得税那一层,而且只在 2025 至 2028 这四个税年。
2.5 SALT 上限:不是一个数,是一张写到 2030 年的时间表
考试口径教的是 TCJA 的规则:州与地方税扣除上限一万美元,已婚分报五千(考试口径第 15 分块第 1793、1803 行)。OBBBA 第 70120 条把这条改成了一张时间表(U.S. Government Publishing O…、Cornell Law School · Legal I…):
| 税年 | 上限(已婚分报减半) | MAGI 递减门槛 | 状态 |
|---|---|---|---|
| 2024(考试口径) | $10,000(分报 $5,000) | 无递减 | 考试口径 |
| 2025 | $40,000(分报 $20,000) | $500,000 | 已生效 |
| 2026 | $40,400(分报 $20,200) | $505,000 | 已生效 |
| 2027–2029 | 上年 × 101% | 上年 × 101% | 已生效,逐年按 101% 递增 |
| 2030 及以后 | $10,000 | 不适用 | 已写入法条,2030 年直接掉回 |
递减规则是这样的:MAGI 超过门槛的部分按 30% 削减上限,但削减不会让上限低于一万美元(MFS地板5000、递减门槛亦减半)——这是地板,不是归零(Cornell Law School · Legal I…)。举例:2026 税年一对合报夫妻 MAGI 为 $600,000,超线 $95,000,削减 $28,500,上限从 $40,400 降到 $11,900;同一对夫妻 MAGI 到 $700,000 时,算出来的削减早已超过 $30,400,上限落在地板 $10,000,此后再高的收入也不会更低。
2030 年那一格是本页最应该提前告诉客户的一件事。 它不是日落条款、不需要国会再做任何动作——法条已经把「2029 年之后的纳税年度上限为一万美元」写死了。任何以「四万上限」为前提做的长期规划(比如为了多扣州税而提前预缴),只在 2025 至 2029 这五个税年成立。
2.6 逐项扣除者的两道新坎:37% 档的 2/37 削减,与慈善捐赠的 0.5% 地板
2026 税年起,选择逐项扣除的人会撞上两条 2024 年不存在的规则。
第一条针对最高税档。 考试口径讲过一个叫「Pease 限制」的旧制度(考试口径第 17 分块第 224 行):2018 年以前,高收入者的逐项扣除总额要按 AGI 超线部分的一定比例削减,削减上限为受影响扣除额的 80%。TCJA 把 §68 整条暂停到 2025 年底。OBBBA 没有让 Pease 回来,而是把 §68 整条改写成了另一样东西(第 70111 条,U.S. Government Publishing O…):逐项扣除额要减去「2/37 乘以下列两者中较小者」——一是逐项扣除额本身,二是「应税所得(把逐项扣除加回去后)超过 37% 档起点的部分」。
这个 2/37 不是随便挑的分数:37% 的税档里,每一美元扣除本来省 37 美分,砍掉 2/37 之后省 35 美分——它精确地把顶档纳税人的逐项扣除利益封在 35%。举个 2026 税年的例子:一对合报夫妻 AGI 为 $1,500,000,逐项扣除合计 $100,000。37% 档起点是 $768,700,加回逐项后的应税所得超线部分是 $731,300,取小者是 $100,000,削减 = $100,000 × 2/37 ≈ $5,405,实际可扣 $94,595。他们省下的税 = $94,595 × 37% ≈ $35,000,正好等于 $100,000 × 35%。
两个技术细节容易漏:新 §68 明文规定排在其余一切限额之后执行——先按 SALT 上限、慈善的百分比限制等各自削减完,剩下的才拿来算这 2/37;而且它不参与合格营业收入扣除(QBI)的计算(OBBBA 特意在 §199A 里加了「不考虑 §68」)。另外,这条只咬 37% 档的人,35% 及以下各档的逐项扣除利益不受影响。
第二条针对所有逐项扣除者的慈善捐赠。 2026 税年起,逐项扣除的慈善捐赠只有超过「捐赠基数」(contribution base,可近似理解为 AGI)0.5% 的那一部分才可扣(OBBBA 第 70425 条,U.S. Government Publishing O…)。AGI 三十万美元的家庭,头 $1,500 的捐款不产生任何税收利益。被地板卡掉的部分不是永久作废——法条同时改了结转规则,只有在当年确实用满了百分比上限的情况下才允许结转,具体到个案要看当年落在哪一档百分比限制里。
与此同时,不逐项的人 2026 年起反而多了一笔:法典 §170(p) 的非逐项者慈善扣除从 2021 年那一版的 $300/$600 放大成 $1,000/$2,000 并永久化(第 70424 条)。这一笔有四道限制:只认现金捐赠(捐股票、捐旧衣物、捐里程都不算);只认公共慈善机构,支持型组织(§509(a)(3))与捐赠人建议基金(donor advised fund)被明文排除;2022 至 2025 这四个税年是完全空白的(Cornell Law School · Legal I…);而且它不必跨 0.5% 那道地板——地板只管逐项扣除者。
| 慈善捐赠的税收待遇 | 2024 税年(考试口径) | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|---|
| 非逐项者可扣额 | $0 | $0 | $1,000(合报 $2,000),仅现金 | 已生效,永久 |
| 逐项者的 AGI 地板 | 无 | 无 | 0.5% 捐赠基数 | 已生效,永久 |
结果是一个反直觉的结论:对小额捐赠者,2026 年起「不逐项」可能比「逐项」更划算——不逐项的人捐一千美元,一千全扣;逐项的人捐一千而 AGI 三十万,一分都扣不到。
2.7 最低替代税:不是消失了,2026 年反而更紧
很多人把最低替代税(Alternative Minimum Tax, AMT)当成一个已经被 TCJA 边缘化的历史遗留问题。2026 税年不能这么想,因为 OBBBA 第 70107 条同时做了两件方向相反的事:免税额永久化并按通胀上调(放松),但递减起点被改回 2018 年的基数重算、递减比例从 25% 提到 50%(收紧)(U.S. Government Publishing O…)。收紧的那一半力量更大。
| AMT 参数 | 2024 税年(考试口径) | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|---|
| 免税额 · 单身 | 85,700 美元(2024 税年;已生效;官方公布值) | 88,100 美元(2025 税年;已生效;官方公布值) | 90,100 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 免税额 · 已婚合报 | 133,300 美元(2024 税年;已生效;官方公布值) | 137,000 美元(2025 税年;已生效;官方公布值) | 140,200 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 免税额 · 已婚分报 | 66,650 美元(2024 税年;已生效;官方公布值) | 68,500 美元(2025 税年;已生效;官方公布值) | 70,100 美元(2026 税年;已生效;官方公布值) | 已生效 |
| 递减起点 · 单身 | 609,350 美元(2024 税年;已生效;官方公布值) | 626,350 美元(2025 税年;已生效;官方公布值) | 500,000 美元(2026 税年;已生效;官方公布值) | 已生效,被改低 |
| 递减起点 · 已婚合报 | 1,218,700 美元(2024 税年;已生效;官方公布值) | 1,252,700 美元(2025 税年;已生效;官方公布值) | 1,000,000 美元(2026 税年;已生效;官方公布值) | 已生效,被改低 |
| 免税额被吃光的收入点 · 单身 | 952,150 美元(2024 税年;已生效;官方公布值) | 978,750 美元(2025 税年;已生效;官方公布值) | 680,200 美元(2026 税年;已生效;官方公布值) | 已生效,大幅提前 |
| 递减比例 | 25%(2024 税年;已生效;官方公布值) | 25%(2025 税年;已生效;官方公布值) | 50%(2026 税年;已生效;官方公布值) | 已生效 |
| 28% 档起点(单身与合报) | 232,600 美元(2024 税年;已生效;官方公布值) | 239,100 美元(2025 税年;已生效;官方公布值) | 244,500 美元(2026 税年;已生效;官方公布值) | 已生效 |
(2024 列:IRS,与考试口径第 17 分块第 1118、1178 行的 2024 税年值一致;2025 列:IRS;2026 列:IRS(1、2)。)
最后一行的「免税额被吃光的收入点」是这张表的重点:单身纳税人的 AMT 免税额在 2025 年要到最低替代应税所得约 97.9 万美元才归零,2026 年 68 万出头就归零了,整整提前了近三十万美元。原因是两个改动叠乘——起点从 $626,350 降到 $500,000,同时每超一美元吃掉的免税额从 25 美分涨到 50 美分。合报的 $1,000,000 那一档另有一条:法条明文规定它在 2027 年之前不做通胀调整,所以 2026 年这个数就是整数一百万,不带零头。
2.8 人头免税额、Pease、以及一条考试口径写错了未来的规则
三条「本该在 2026 年发生、结果没发生」的事,放在一起记:
| 项目 | 考试口径写的(2024 税年视角) | 2026 税年实际 | 状态 |
|---|---|---|---|
| 人头免税额(§151) | $0,暂停至 2025 税年 | $0,永久 | 已生效,旧预期已撤销 |
| Pease 型逐项扣除总限额(§68) | 2018–2025 暂停,2026 年恢复 | 不恢复;§68 被改写为 37% 档的 2/37 削减 | 已生效,旧预期已撤销 |
| 杂项逐项扣除(2% AGI 门槛那一类) | 2018–2025 取消,2026 年恢复 | 不恢复,永久取消,只放行教师支出 | 已生效,旧预期已撤销 |
第三行值得单独点出来,因为考试口径在讲未报销雇员业务支出时明确写过「除非法律变动,这些扣除将从 2026 年起回归」(考试口径第 17 分块第 230 行)。OBBBA 第 70110 条把 §67(g) 的日落删掉,杂项逐项扣除的取消成为永久法,只新开了一个口子:教师的课堂支出被移出「杂项」类别,从此不受 2% 门槛限制,且涵盖范围扩大到教练与非体育类教学用品(U.S. Government Publishing O…)。考试口径这句话不是写错了,是写在了法律变动之前——但对 2026 税年的读者来说,照它准备就是错的。
三、实务流程:这些数字落在哪张表的哪一行
第一步,先决定标准扣除还是逐项扣除。 把可能的逐项项目加总:SALT(受 2.5 节上限约束)+ 房贷利息 + 慈善捐赠(先扣掉 0.5% 地板)+ 超过 AGI 7.5% 的医疗费用 + 联邦宣布灾区的意外损失。合计大于 2.2 节的标准扣除额(含 65 岁与失明附加额)才走附表 A。2026 年这个比较必须重算,不能沿用 2024 年的结论:SALT 上限从一万涨到四万零四百会把很多原本不够格的人推过线,而标准扣除同时也涨了、慈善那一侧又新添了地板,三个方向的力互相抵消,只能真算。
第二步,填四项新扣除。 它们不进附表 A,走附表 1-A,六个部分分别对应四项扣除加汇总,最后一个数落到 1040 表第 13b 行(IRS)。附表 1-A 可以附在 1040、1040-SR 与 1040-NR 后面。凭证要求:小费与加班要靠雇主在 W-2 上分别列示的新栏位(OBBBA 同时改了 §6051 的申报要求),自雇者收的小费走 Form 4137 或 1099 系列;车贷利息要留贷款机构出具的利息报表(新设的 §6050AA 要求收息方在年度利息达到 600 美元时向个人与国税局申报),以及那个必须填进报表的 VIN。
第三步,按 2.1 节的税阶算税。 注意税阶查的是应税所得,不是 AGI,也不是总收入。长期资本利得与合格股息另有 0%/15%/20% 的税率表,不走这张表,属于另一篇的内容。
第四步,检查有没有 AMT。 附表 A 上被 SALT 上限砍掉的部分本来是 AMT 的主要触发项之一,上限存在期间触发率大幅下降;但 2026 年递减起点被改低、比例翻倍之后,收入在五十万到七十万美元区间的单身纳税人需要重新算一遍。
第五步,看时间线。 常规申报截止日 4 月 15 日;人在美国境外者自动延到 6 月 15 日但利息仍从 4 月 15 日起算;再延到 10 月 15 日需要在 6 月 15 日之前提交延期申请(IRS,展开见 us-core-01-1040-overview)。国税局对这几项新扣除的核验方式目前主要依赖信息申报表的匹配——W-2 上的小费与加班栏位、§6050AA 的车贷利息申报、社会安全号与 VIN,都是可以逐条对碰的字段,这也是为什么这几项的程序性要求写得比金额本身还严。
四、加拿大读者为什么要懂这条
一个住在温哥华、持美国公民身份或绿卡的人,看这一页的正确方式不是逐条对号入座,而是先做一次分流:哪几个数字真正会落到你头上,哪几个只是美国国内新闻。
四项新扣除逐项核资格。 加拿大居住地本身不是全部排除条件:小费须核法定职业、收入性质及信息表或Form4137路径;加班须核FLSA法定溢价,不能把加拿大加班规则当成同一资格。车贷利息须核美国最终组装、新车原始使用、日期、个人用途及第一顺位留置等;加拿大购买不等于组装地在加拿大。SALT扣除与FTC二选一及外国税范围另见下段,不按住址一刀切(U.S. Government Publishing O…)。
真正决定你处境的那一半,是标准扣除与税阶。 住在加拿大的美国公民,绝大多数最后的美国联邦税额是零——但零是算出来的,不是免出来的,你仍然必须报表。这里标准扣除起两个作用:第一,它就是申报门槛(2.3 节),决定你今年要不要报;第二,它决定应税所得,从而决定美国这边算出多少税,进而决定你要动用多少加拿大已缴税款去做外国税收抵免(Foreign Tax Credit)。标准扣除从 2024 年的 $14,600 涨到 2026 年的 $16,100,单身纳税人的应税所得少了 $1,500,美国税额少几百美元,用掉的加拿大税额也就更少,没用掉的部分按 1 年回抵、10 年结转的规则留着(机制见 us-intl-01-feie-ftc)。这不是纸面上的好处:抵免结转额是有真实价值的资产,尤其在你哪一年出现美国来源收入、或者动用了海外劳动所得免税额(FEIE,2026 税年 $132,900,IRS)之后。
一个必须知道的陷阱:四项新扣除与 SALT 的收入递减线,全部要把 FEIE 排除掉的境外收入加回来。 法条对这五处的 MAGI 定义是同一句话:调整后总收入加上依 §911、§931、§933 排除的金额(U.S. Government Publishing O…、Cornell Law School · Legal I…)。也就是说,一个用 FEIE 把加拿大工资排除掉的人,AGI 可能接近于零、看起来「收入很低」,但在判断老年扣除、小费扣除、车贷利息扣除的递减时,被排除的那笔钱一分不少地算回来。两头落空:扣除本身因为 AGI 已经很低而没有用武之地,递减线却按加回后的高收入来算。这条在通用的美国报税资料里几乎不会被提到,因为它只对境外纳税人成立。
第二个陷阱在 SALT 的方向,而且方向与直觉相反。 法典 §164(b)(6) 的末段明文规定,SALT 上限不适用于 §164(a)(3) 所列的外国所得税(Cornell Law School · Legal I…)。所以一个住在加拿大的美国公民,如果选择把已缴的加拿大联邦税与卑诗省税作为逐项扣除(而不是走 Form 1116 去抵免),这笔扣除不受 $40,400 上限限制——注意同一笔税只能二选一,不能既扣又抵。反过来,同一条的 (A) 项把外国不动产税整条踢出可扣范围:温哥华自住房缴的市政房产税,从 2018 税年起在美国这边一分钱都不能扣;同一栋房子如果在西雅图,就能在上限之内扣。考试口径讲 SALT 那一节完全没有分出这两条外国税的分岔,因为它面向的是在美国境内报税的人。
第三件事关于慈善捐赠。 捐给加拿大注册慈善机构的钱,在美国这边不是自动可扣的——法典 §170(c)(2) 要求受赠组织在美国境内设立。加美税收协定第二十一条第五款给了一个有限的通道:美国公民或居民捐给「在加拿大居民、在加拿大一般免税、且若设在美国也能收受可扣捐赠」的组织,可以按慈善捐赠处理,但可扣额受限于用美国的百分比限制去乘你的加拿大来源收入(IRS(Treasury 条约文本))。这条明确支持逐项扣除路径,2026 年起还要跨 0.5% 的地板。现行协定与 §170(p) 执行文本都没有把这类加拿大组织明文视为 §170(b)(1)(A) 组织,IRS 也没有给出可把它放进非逐项 $1,000/$2,000 路径的官方通用指引;因此本课不把这笔非逐项扣除当成可用权益。需要主张者须先取得适用于该组织与该申报人的专业意见,不能用协定的“视同慈善捐赠”一句跨过受赠组织条件。协定逐项路径的完整讲法属于跨境板块。
五、历史变革:从人头免税额到「本该到期却被永久化」
1913 年第十六修正案之后的美国所得税,长期采用「人头免税额 + 逐项扣除」的结构:每个纳税人、配偶与受抚养人各有一笔免税额,实际支出走逐项。1944 年为了给战时激增的纳税人群减负,国会引入标准扣除,逐项从此变成可选项。此后七十年里,两者并行,人头免税额逐年指数化,标准扣除逐年指数化,逐项扣除者约占三成。
2017 年的 TCJA 一次改掉了三件事:人头免税额归零、标准扣除接近翻倍、SALT 加上一万美元上限。三件合起来的效果是逐项扣除者从约三成掉到一成上下——这不是副作用,是设计目标:用一个更高的标准扣除换掉逐项扣除的复杂度与凭证核验成本。同一部法案还暂停了 Pease 限制与杂项逐项扣除,把最低替代税的免税额大幅抬高并把递减起点推到六十万美元以上,让 AMT 从「每年几百万人中招」变成「每年几万人中招」。TCJA 的这些个人条款几乎全部写了 2025 年底的日落。
考试口径写作的 2024 至 2025 学年,业内的共同预期是:2026 年这些条款到期,标准扣除掉回接近 2017 年的水平,人头免税额回来,Pease 回来,杂项逐项扣除回来,AMT 的免税额掉回旧值。2025 年 7 月 4 日签署的 OBBBA 把这个剧本整个作废了——不是延长期限,是把这些条款改成永久法,而且在改成永久的同时又调高了一次(标准扣除、AMT 免税额、SALT 上限都是如此),另外新造了四项写死到 2028 税年的扣除,以及两条针对高收入者与慈善捐赠的新限制。
理解这段历史的实用价值在于判断明年会不会变:凡是 OBBBA 明文写「永久」的(税率表、标准扣除基数、人头免税额为零、AMT 免税额、杂项扣除取消、非逐项慈善扣除),变的只是指数化后的数字,机制不会动;凡是写了到期年的(四项新扣除到 2028、SALT 上限到 2029),到那一年会有一场新的立法博弈;凡是考试口径写着「预计某年恢复」的,先假设它没有恢复,再去查。
六、案例
案例一:列治文的退休夫妇,两笔老年优惠没叠上(人物与数字均为示例)
David(68 岁)与 Helen(66 岁)是长住美国的退休夫妇,2026 税年合报,AGI 为 $92,000,均非盲人,无逐项扣除项目。他们报税时只用了 $32,200 的基础标准扣除,漏掉了另外两笔。
适用规则:65 岁以上的附加标准扣除按人按项计,2026 税年已婚者每项 $1,650(2.2 节);老年额外扣除挂在 §151 之下、每人 $6,000,MAGI 超过合报门槛 $150,000 的部分按 6% 递减(2.4 节),两笔互不排斥。
算出的数:标准扣除应为 $32,200 + $1,650 × 2 = $35,500;老年额外扣除因 MAGI $92,000 未超 $150,000 而全额可用,$6,000 × 2 = $12,000。应税所得 = $92,000 − $35,500 − $12,000 = $44,500。按合报税阶:$2,480 + 12% × ($44,500 − $24,800) = $2,480 + $2,364 = $4,844。若按他们原来的算法(只减 $32,200),应税所得 $59,800,税额 $2,480 + 12% × $35,000 = $6,680,多缴 $1,836。
常见错报:把「65 岁附加标准扣除」和「老年额外扣除」当成同一笔,只取其一。它们分属法典两条(§63(f) 与 §151(d)(5)(C)),前者是标准扣除的一部分、逐项扣除者拿不到,后者两类人都能拿,且走附表 1-A。
案例二:素里的餐厅领班,以为「小费免税」(示例)
Marco 是持绿卡、在美国境内工作的餐厅领班,2026 税年 W-2 工资 $46,000、报告小费 $28,000,另有《公平劳动标准法》强制的加班溢价 $3,400,单身申报。他听说「小费和加班不用交税」,于是在预扣时把预扣额调到很低。
适用规则:这两项是扣除不是排除(2.4 节的提示框),小费与加班全额计入总收入与 AGI,社会安全税与联邦医疗保险税照缴;小费扣除上限 $25,000/报表,加班扣除按强制溢价部分计、上限 $12,500;他的 MAGI $77,400 低于 $150,000,两项都不递减。
算出的数:AGI = $77,400。小费扣除取 $25,000($28,000 超出上限的 $3,000 不可扣),加班扣除 $3,400,标准扣除 $16,100。应税所得 = $77,400 − $16,100 − $25,000 − $3,400 = $32,900。税额 = $1,240 + 12% × ($32,900 − $12,400) = $1,240 + $2,460 = $3,700。而工资税(雇员部分 7.65%)按全部 $77,400 计,一分没少。
常见错报:把预扣调到接近零。所得税确实降了很多,但工资税不受影响,且这两项扣除在 2028 税年之后消失——2029 年如果还按这个预扣水平走,会一次性欠出一大笔。
案例三:温哥华的美国公民,靠标准扣除决定要不要报(示例)
Grace 是持美国公民身份、长住温哥华的软件工程师,单身,2026 年只有加拿大雇主的工资收入,未持有任何美国资产。她一直以为「收入全在加拿大、加拿大税又比美国重,所以美国这边不用管」。
适用规则:申报义务由公民身份触发,判据是总收入是否达到当年门槛,而门槛就是单身的标准扣除额 $16,100(2.3 节);她的加拿大工资折美元后远超这条线,因此必须报 1040。人在境外自动延到 6 月 15 日。她可以选外国税收抵免或 FEIE,两条路都要靠报表来主张——不报表就等于不主张。
算出的数(走抵免路径的形态):假设折算后工资约 $110,000,应税所得 = $110,000 − $16,100 = $93,900,按单身税阶 = $5,800 + 22% × ($93,900 − $50,400) = $5,800 + $9,570 = $15,370。她在加拿大联邦与卑诗省已缴的税通常高于这个数,抵免后美国税额为零,未用完的部分按结转规则留存。这里在该简化示例中,不扣标准扣除时有部分收入进入24%档;实际节税须分别算两次税额,不能把16100全乘22%,从而少消耗同等数量的加拿大税额。
常见错报:三个。一是不报表,以为算出来是零就不用报——申报义务与欠税额是两件事;二是误把获延付款当免息,利息仍从4月15日起算;三是看到「老年扣除」「小费扣除」这类新闻就照搬,忽略了 2.4 节需要逐项判断的资格条件。本案例不构成税务建议,跨境个案须由持牌跨境税务顾问处理。
七、常见错报与自查清单
- 把 65 岁附加标准扣除与老年额外扣除当成一笔。 识别方法:问自己「这笔钱如果我改走逐项扣除,还拿得到吗」——拿不到的那笔是 §63(f) 的标准扣除附加额,拿得到的那笔是 §151 的老年扣除,两笔并存。
- 小费扣除按人数翻倍。 识别方法:法条写的是「每一纳税年度的扣除额不超过 $25,000」,主语是报表不是个人;只有加班扣除写了「合报 $25,000」的翻倍语。夫妻两人都拿小费时,合计上限仍是 $25,000。
- 用 2024 年的结论决定 2026 年要不要逐项。 识别方法:只要你的州与地方税在一万美元以上,2024 年的比较结果一定不能沿用——上限已经变成 $40,400。
- 把「不逐项」等同于「捐款白捐」。 识别方法:2026 税年起非逐项者也有 $1,000/$2,000 的现金捐赠扣除,且不必跨 0.5% 地板;反过来,逐项者的小额捐款可能因为地板而完全无效。
- 以为 Pease 限制在 2026 年回来了。 识别方法:新规不看 AGI、只看应税所得有没有超过 37% 档起点,且削减比例固定为 2/37;凡按 AGI 百分比算削减的解释,用的都是 2017 年以前的规则。
- 以为 AMT 已经不用管。 识别方法:算一下自己的最低替代应税所得离 $500,000(单身)/$1,000,000(合报)有多远——2026 年一旦超线,每多一美元就吃掉五十美分免税额,是 2025 年的两倍速度。
- 车贷利息扣除不填 VIN,或买了非美国总装的车。 识别方法:这两条都是资格门而非计算细节,不满足就是零,没有按比例折算的空间。
- 住在境外却用 AGI 判断新扣除的递减。 识别方法:凡是这五处的递减,MAGI 都要把 FEIE 排除掉的收入加回;用报表上的 AGI 直接去比门槛,一定算宽。
- 把加拿大房产税填进附表 A。 识别方法:外国不动产税自 2018 税年起完全不可扣,与 SALT 上限无关;而外国所得税可扣且不受上限约束,两者待遇正好相反。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| standard deduction | 标准扣除 | 按申报身份定死的免税额,与逐项扣除二选一 |
| itemized deduction | 逐项扣除 | 走附表 A 逐笔列支,合计高于标准扣除时才划算 |
| additional standard deduction (aged/blind) | 65 岁与失明附加标准扣除 | §63(f),按人按项累加,只有用标准扣除的人拿得到 |
| dependent standard deduction | 受抚养人标准扣除 | $1,350 与($450+劳动所得)取大,2026 税年值 |
| personal exemption | 人头免税额 | §151,金额已永久为零,条款保留供其他抵免引用 |
| Schedule 1-A, Additional Deductions | 附表 1-A · 额外扣除 | 四项限时新扣除的专用表,汇总到 1040 表第 13b 行 |
| senior deduction | 老年额外扣除 | 65 岁以上每人 $6,000,MAGI 超线按 6% 递减,2028 税年止 |
| qualified tips deduction | 合格小费扣除 | 每份报表上限 $25,000,特定服务业除外,2028 税年止 |
| qualified overtime compensation | 合格加班工资 | 仅指法定强制的加班溢价部分,不是整笔加班工资 |
| qualified passenger vehicle loan interest | 合格乘用车贷款利息 | 上限 $10,000,须美国总装、第一顺位留置权、报表填 VIN |
| State and Local Taxes (SALT) | 州与地方税 | 逐项扣除的一项,2026 税年上限 $40,400,2030 年掉回 $10,000 |
| applicable limitation amount | 适用上限额 | §164(b)(7) 给 SALT 上限起的名字,逐年不同、分报减半 |
| phasedown / phaseout | 递减 | 收入超过门槛后按固定比例削减某项扣除或免税额 |
| Modified AGI (MAGI) | 修正后调整总收入 | 本页各处均指 AGI 加回 §911/§931/§933 排除的境外收入 |
| contribution base | 捐赠基数 | 慈善扣除百分比限制与 0.5% 地板的分母,近似于 AGI |
| donor advised fund (DAF) | 捐赠人建议基金 | 非逐项者慈善扣除明文排除的受赠形态之一 |
| Pease limitation | Pease 限制 | 2018 年前按 AGI 超线削减逐项扣除总额的旧规,未在 2026 年恢复 |
| Alternative Minimum Tax (AMT) | 最低替代税 | 平行税制,2026 税年免税额递减起点降低、比例翻倍 |
| exemption phaseout threshold | 免税额递减起点 | AMT 免税额开始被削减的最低替代应税所得水平 |
| Foreign Tax Credit (FTC) | 外国税收抵免 | 用已缴外国税抵美国税,同一笔税与「扣除」二选一 |
| Form 1040, line 13b | 1040 表第 13b 行 | 四项新扣除的汇总落点,位于标准扣除/逐项扣除之外 |
| Schedule A | 附表 A | 逐项扣除明细表,SALT、房贷利息、慈善捐赠都在这里 |
来源与复核
本页现行数字全部挂在下列条目上,年度更新时逐条重抓即可,不需要重写正文:2026 税年税阶、标准扣除三层、AMT 三表(IRS(1、2),复核期 2027-01-31);2025 与 2024 两个对照年的官方原值(IRS(1、2),复核期分别为 2027-09-01 与 2028-01-31);法条侧的机制与到期年(U.S. Government Publishing O…,复核期 2027-09-01);SALT 与外国税的分岔(Cornell Law School · Legal I…);非逐项者慈善扣除的四道限制(Cornell Law School · Legal I…);四项新扣除的表格层落点(IRS);申报门槛机制(IRS);加美税收协定慈善条款(IRS(Treasury 条约文本))。
本页有一处明确的证据边界:协定第二十一条第五款给加拿大慈善机构的待遇,但协定与 §170(p) 执行文本都未把该组织明文纳入非逐项路径;本课不把这项扣除当作可用权益(第四节)。
52