核实日期:2026-09-05|本页现行口径=2026 税年(2027 年春季申报)。 复核周期:FIRPTA 三档预扣与折旧年限属机制层,长期未变(按 2027-09-01 复核);美国遗产税免税额与统一抵免每年可能随立法调整,随本页三列表一并更新。
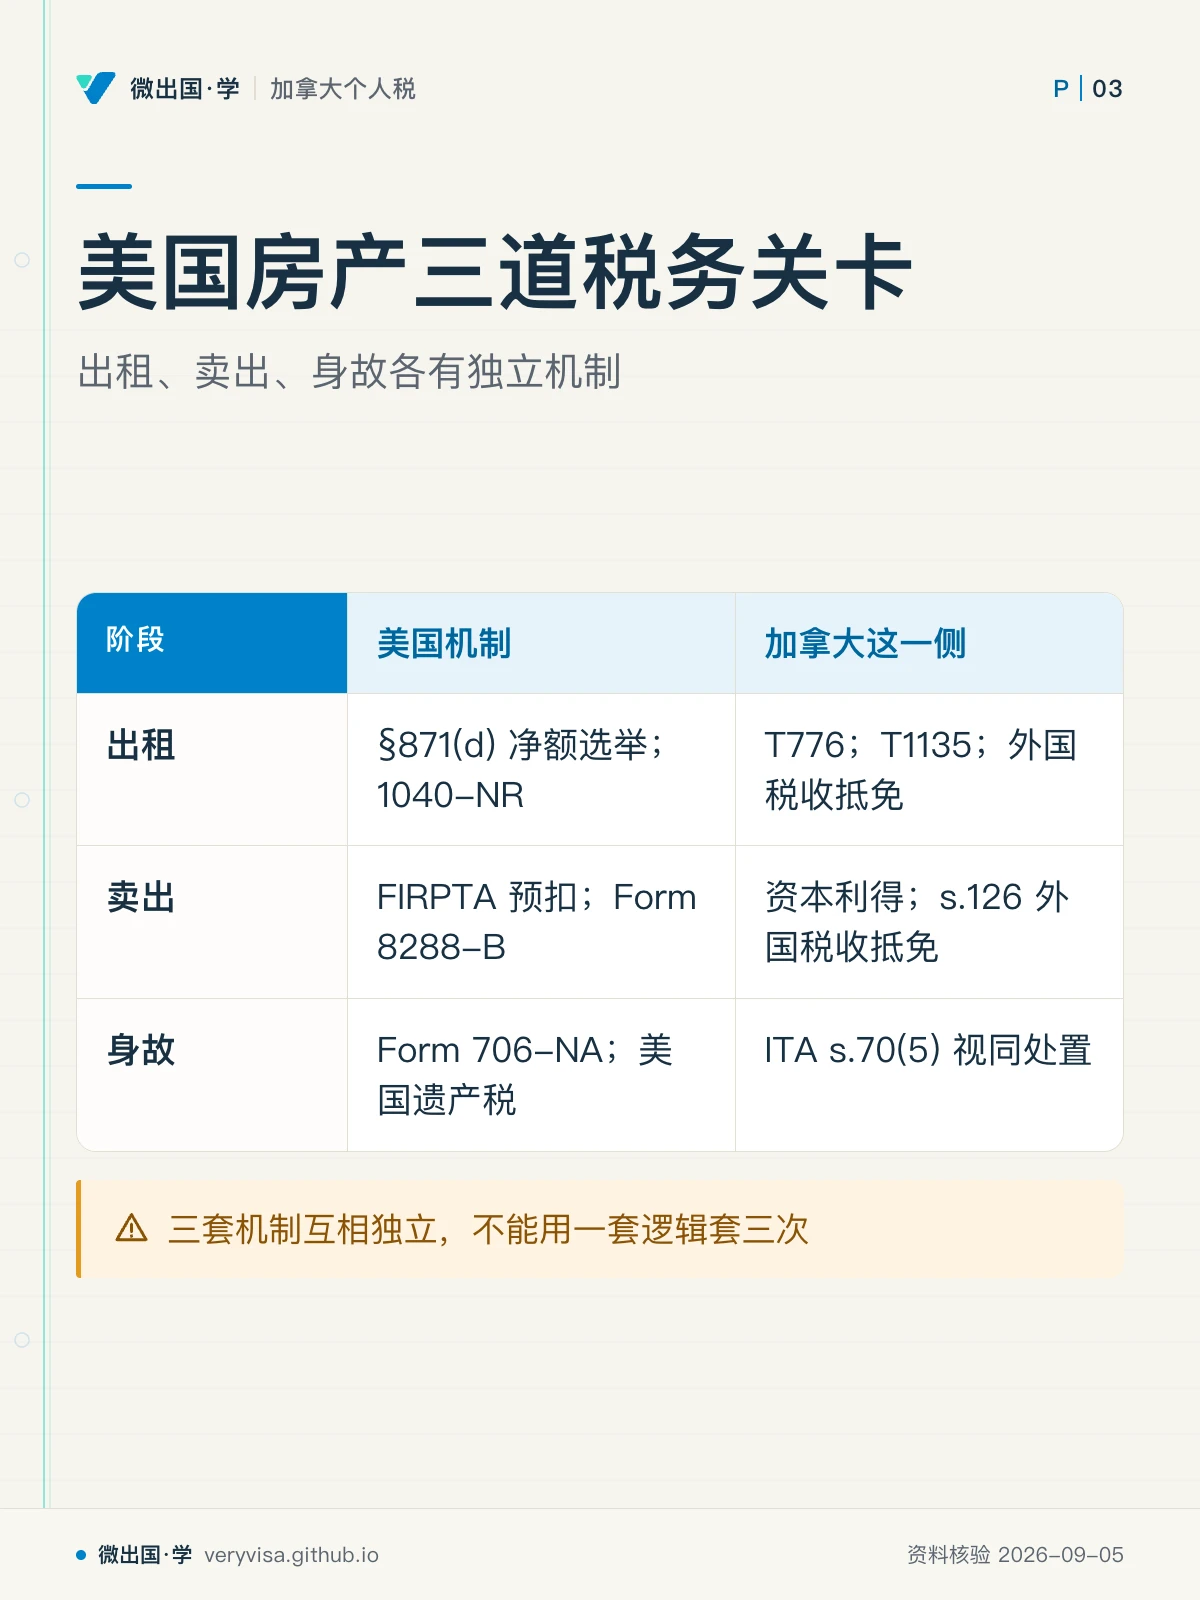
这一页写给一类具体的人:在凤凰城或棕榈泉买度假屋、常年挂短租的加拿大家庭;在西雅图持有长期出租房的投资者;以及正在替父母或配偶处理美国房产身后事的遗产执行人。这三类人问的其实是同一件事在不同阶段的三个问法——「美国那边要扣多少、我要报哪张表、加拿大税单上怎么算」。答案分别落在出租时的 §871(d) 选举、卖出时的 FIRPTA 预扣、身故时的 Form 706-NA 三套机制上。读完你应该能做到三件事:判断美国房产在出租、卖出、身故三个节点分别触发哪套美国申报义务;说清加拿大这一侧同步要做什么(T776、资本利得、T1135、FTC);找出三个节点间容易被忽略的连锁——出租期间的折旧会在卖出时把利得做大,卖出与身故是两套完全不同的美国税种。
✕
三道关卡各管各的,不能用一套逻辑套三次
§871(d) 净额选举、FIRPTA 预扣、联邦遗产税是三套互相独立的机制:做过净额选举不影响卖房预扣(IRS),卖房完税也不影响身故时房产仍要计入应税遗产。最常见的错误是处理好一关就以为另外两关也顺带解决了。
一、制度设计与底层逻辑:IRS 收不到不申报的人的税,所以把责任压给能抓到的人
1.1 谁与谁在博弈
非居民外侨(NRA)不在美国生活,IRS 事后追缴成本极高。三套机制解决的是同一个问题——在钱或产权离开美国监管范围之前先截住税款:出租收入靠扣缴人代扣;卖房款靠买方在过户环节代扣;遗产靠美国境内资产被留置,执行人不缴税拿不到清税放行。这与加拿大对非居民卖加拿大房产的思路相同——ITA s.116(5) 把代扣责任压给买方,与 FIRPTA 是镜像制度。
1.2 错报的法律后果
| 走错的那一步 | 后果 | 出处 |
|---|---|---|
| 出租收入从未选举净额待遇,也从未报 1040-NR | 常年被扣毛租金 30%,且超过 16 个月未申报会永久丧失当年扣除权 | IRS |
| 买方明知卖方是外国人却不预扣 | 买方自己要为该缴而未缴的税负连带责任,实务中买方律师因此一定会卡尾款 | IRS |
| 遗产执行人未在期限内申报 Form 706-NA | 逾期罚款按月累加;美国国税局可以对留在美国境内的房产本身留置,房产过户给继承人前解决不了 | IRS |
| 联名共有房产按「先默认只算一半」申报 | 生存配偶若不是美国公民,法定默认是全额计入死者遗产,少报会在稽核时被追差额与利息 | IRS |
| 出租多年从未申报,卖房时按原始成本算利得 | 基础必须先减去『已扣除或本可扣除』的折旧,卖房当年利得比想象的高,还可能触发追补的普通所得部分 | IRS |
⚠️
「我一直老老实实报税」不等于「三关都过了」
很多读者只处理了出租收入这一关(按时报 1040-NR、按 30% 被扣),就以为卖房和身故也一并妥善了。出租、卖出、身故是三套独立触发的义务,本页会逐一说明谁不能替代谁。
二、2026 税年现行规则与数字
2.1 第一关 · 出租:默认毛额 30%,还是主动选净额
美国出租房收入对非居民的默认待遇是 FDAP:按毛租金 30%(或协定税率)代扣,不许扣除任何费用(IRS)。非居民可主动依 §871(d) 选举,把收入当作有效关联所得(ECI)处理,扣除费用后按累进税率课税,税负通常远低于 30%(IRS);选举一经作出持续有效,此后每年须报 1040-NR(逾期 16 个月丧失当年扣除权),自证表也要从 W-8BEN 换成 W-8ECI。完整流程见 us-intl-06-1040nr,本页只讲它与后两关的连锁。
折旧是强制的,不是可选的——这是它连到第二关的地方。美国住宅出租房折旧走 MACRS 一般折旧系统,按直线法、27.5 年回收期计算(替代系统 30 年),全国统一(IRS)。更关键的是:房产的调整后基础要按『已扣除或本可扣除(allowed or allowable)』的折旧减少,不是按实际申报过多少——一位从未做 §871(d) 选举、也从未申报过折旧的业主,卖房时仍要把这些年『本可扣除』的折旧从基础里减掉,利得比自己算的更高。
ℹ️
州税:华盛顿现在没有,亚利桑那与加州都有
华盛顿州目前没有个人所得税,但非永久状态(Washington State Department …);亚利桑那与加州对本州出租收入都征独立州税,需另报州表(加州算法见 us-intl-06,California Franchise Tax Board)。本页不写死各州当年税率与门槛,申报前应直接核对当年现行页。
2.2 第二关 · 卖出:FIRPTA 按总售价预扣,三档比例不是同一个数
FIRPTA 要求买方在过户时,从已实现金额(总售价,含承接的按揭余额)中预扣税款,不问是赚是亏——亏本卖出照样被扣。多数人以为只有一个税率,实际是三档,判断标准是买方是否打算自用:
表一 · FIRPTA 预扣三档(判据是已实现金额与买方自用意图,机制自 2016-02-17 起未变)
| 已实现金额(总售价) | 买方拟自用为住所 | 预扣比例 | 状态 |
|---|---|---|---|
| $300,000 及以下 | 是 | 完全免予预扣(仍需履行通知义务) | 已生效,长期未变 |
| $300,001–$1,000,000 | 是 | 10% | 已生效,长期未变 |
| 超过 $1,000,000,或买方不拟自用(含出租投资性房产) | — | 15%(标准比例) | 已生效,自 2016-02-17 起未变 |
出处:IRS(1、2)。「买方自用」不是随口一说:买方或家庭成员须有明确计划,在过户后头两个 12 个月周期内至少一半使用天数居住在该房产(IRS)——卖给只打算短住、大部分时间出租的买方就够不上豁免或降档。
想把预扣降到接近实际税负,可在过户前提交 Form 8288-B 申请预扣证明书;买方用 Form 8288 申报解缴,Form 8288-A 是给卖方的完税凭证,供次年 1040-NR 核算最终税额。
✕
折旧追补会在这一步现形
一套持有十年、从未申报过折旧的出租房,卖出时的调整后基础仍要按 27.5 年直线法本该计提的折旧全额减去(二.1)。即使这些年一直按 FDAP 30% 预扣、从没享受过折旧抵税,卖房时依然吃到基础缩水、利得放大的后果——两头都没占到便宜。
加拿大这一侧要单独申报同一笔利得,且计税基础不是同一个数字:购入与卖出当天各按当日加元即期汇率折算成本与售价(CRA),汇率变动会制造加元计价的「幻影利得」——美元价格几乎没涨,若加元同期贬值,换算后可能显示出可观利得,纯属汇率变化。已缴美国税可按 s.126 申报外国税收抵免,但上限是这笔所得本该在加拿大缴的税额,美国那边多扣的部分要在美国那边(降档、及时退税)解决(加拿大联邦法规库)。
大多数持有美国度假屋的家庭,加拿大境内自住房早已用掉主居所免税名额,美国那套房通常没有主居所免税可用(细节见 ca-property-02-principal-residence-flipping),利得要全额计入加拿大应税所得。
2.3 第三关 · 身故:$60,000 门槛、9 个月期限、联名共有的陷阱
美国对非居民非公民(NRNC)课征的联邦遗产税,起点是一条容易被误读的申报门槛:位于美国境内的资产(含美国不动产)价值超过 $60,000,遗产执行人就必须申报 Form 706-NA(IRS),门槛不指数化,与美国公民适用的基础免税额相差极大。美国不动产永远算境内资产,不像银行存款或 portfolio interest 债券那样可能算境外资产(IRS)——一套凤凰城公寓哪怕只值几十万美元,也远超这个门槛。
表二 · 美国遗产税相关数字(影响加拿大居民持美国不动产者能否用条约按比例分到抵免额)
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|---|
| 非美籍非居民申报门槛(Form 706-NA) | $60,000 | $60,000 | $60,000(不指数化) | 已生效,长期未变 |
| 美国公民/居民基础免税额(Art. XXIX B 按比例分摊的分母来源) | 按 TCJA 日落叙事写,普遍预期 2026 年腰斩回约 $7,000,000 | $13,990,000 | $15,000,000(腰斩预期已撤销) | 已生效 |
出处:IRS(1、2)。申报期限是身故后 9 个月内,可用 Form 4768 申请自动延长 6 个月(IRS)。条约第 XXIX B 条允许加拿大居民按「美国资产 ÷ 全球资产」的比例分摊到一部分美国公民才有的统一抵免额,往往能把实际应纳税额降到很低甚至为零,但前提是按时申报 706-NA 并附 Form 8833——不申报就拿不到;完整算法见 xb-04-us-estate-tax-for-canadians,本页不重复。
✕
夫妻联名共有,先故一方身故时可能是全额计入而不是一半
很多加拿大夫妇把度假屋登记成联名共有,以为先故一方只占一半、只有一半价值计入美国应税遗产。「只算一半」的待遇(qualified joint interest)只在生存配偶是美国公民时自动适用;生存配偶不是美国公民(绝大多数加拿大夫妇属此类)时,法定默认是全额计入,除非能举证生存一方确实出资购买了该部分权益(IRS)。这条常在规划阶段就算错。
美国这一关只处理美国遗产税,不处理加拿大这一侧的所得税。加拿大的处理逻辑完全不同:ITA s.70(5) 把身故视为对全部资本财产的视同处置,计入逝者的终身申报,这是资本利得税,与美国遗产税是两个不同税种、按两套不同基础计算,理论上可能对同一笔增值各征一次税。协定第二十四条可在两边之间做部分抵免,但两套税基不是一一对应关系,实务中常有余额抵不掉的情形。
2.4 T1135:出租的要报,自用的不算
回到加拿大这一侧的合并申报义务。判断标准是用途,不是房产本身:长期出租、用来赚取收益的美国房产,只要成本额(不是市值)超过 $100,000,就落入 T1135 的「指定境外财产」范围(加拿大联邦法规库);但个人自用财产被条文明文排除——只供度假、从不出租的公寓无论多值钱都不需要报(加拿大联邦法规库)。成本低于 $250,000 用简化的 Part A,达到 $250,000 起须用 Part B 逐项申报(CRA(1、2))。房产一旦从「自用」转为「出租」,从转变的那一年起要重新判断——完整展开见 ca-residency-04-t1135-foreign-property;一旦做了 §871(d) 选举正式经营出租,这套房产几乎肯定已不再是「个人自用」。
40
三、实务流程:三条时间线各自怎么走
3.1 出租:先判断值不值得选净额
估算毛租金与可扣除费用(利息、地税、维修、物业管理费、27.5 年折旧)的差额,判断净额课税是否明显低于毛租金 30%——多数有房贷或高折旧基础的出租房答案是肯定的。判断后在当年 1040-NR 上附声明做 §871(d) 选举,并把给扣缴人的表格从 W-8BEN 换成 W-8ECI;此后每年准时申报(逾期 16 个月丧失当年扣除权),逐年计提折旧。同时把美国房产收支折算成加元填入 T776,用美国缴税额申报 s.126 外国税收抵免,并检查成本是否超过 T1135 的 $100,000 门槛。
3.2 卖出:预扣证明书要在过户前申请
先估算已实现金额落在三档预扣区间的哪一档,以及买方是否符合自用条件。若预计实际应纳税额明显低于法定预扣比例乘以总售价(常见于持有多年、基础已因折旧大幅调低的交易),须在过户前提交 Form 8288-B 申请预扣证明书。过户当天买方按核定比例代扣并解缴(Form 8288),卖方拿到 Form 8288-A 作完税凭证;次年报 1040-NR,多退少补。同一笔利得再按加元成本基础与售价在 T1 附表 3 申报资本利得,用 s.126 申报外国税收抵免。
3.3 身故:执行人要先分清「美国这一关」与「加拿大那一关」
执行人清点逝者名下的美国境内资产(有美国不动产几乎必超 $60,000 门槛);若房产联名共有且生存配偶非美国公民,按全额而非一半估算;在身故后 9 个月内申报 Form 706-NA(需要延期用 Form 4768),并评估主张条约第 XXIX B 条按比例抵免(附 Form 8833,完整算法见 xb-04)。同步处理加拿大终身申报:按 ITA s.70(5) 算视同处置资本利得,核对协定第二十四条能否用美国已缴遗产税做部分抵免。
四、联邦之外:卑诗省怎么走,加美两边的镜像表格
卑诗省没有遗产税,省一侧相关的是遗产认证费(probate fee)——省级收费,计费基础是经由 BC 遗产认证转移的财产(King's Printer, British Colu…)。美国不动产通常要在房产所在州另走一次辅助遗产认证(ancillary probate)才能过户,其价值一般不计入 BC 认证费基础——但执行人要面对两套独立的认证程序,成本往往更高。
加美两边的镜像表格清单:
| 场景 | 加方 | 美方 |
|---|---|---|
| 非居民卖出不动产,责任压给谁 | ITA s.116:买方代扣毛售价 25%,除非拿到清税证明 | FIRPTA:买方代扣已实现金额的 15%(或降档 10%/免) |
| 出租收入的境外申报 | T1135(出租的算,自用的不算) | 无对应的『境外资产』申报,出租收入本身走 1040-NR |
| 身故时的资本利得处理 | ITA s.70(5) 视同处置,计入终身申报的所得税 | 无所得税事件(除非之后由继承人再卖出);改征联邦遗产税 |
| 身故申报表 | 终身申报(T1)+ 遗产 T3(如适用) | Form 706-NA($60,000 门槛,9 个月期限) |
| 折算原则 | 逐笔按发生当日即期汇率(行政通融下可用近似平均汇率) | 以美元为唯一计价单位,不涉及折算 |
ℹ️
加拿大按「所得税」思路处理身故,美国按「遗产税」思路处理身故——两套完全不同的税种
加拿大那一刻交的是逝者本人的所得税(视同处置的资本利得,算在终身申报里);美国那一刻交的是遗产本身的遗产税(按遗产净值课税,与继承人是谁无关)。税基、纳税义务人、算法全不同,只是恰好都在身故这个时点触发。
五、历史变革:从「查不到就收不到」到三层截堵机制
FIRPTA 立法于 1980 年,此前非居民卖完美国房拿钱离境,IRS 缺乏域外执行手段。1980 年立法把责任压给买方(境内、可执行),从此纳入强制预扣体系;预扣比例经历过调整(2016-02-17 起从 10% 上调到 15%),同时保留了 $300,000/$1,000,000 两档面向自用买家的优惠,避免拖慢普通家庭购房的过户流程。§871(d) 的净额选举机制更早,体现的是另一层考量:愿意像美国经营者一样逐年报税、接受累进税率与稽核,就能换取按净额课税——默认从紧、选择从松。
遗产税方面,非居民非公民的 $60,000 门槛历史悠久且从未指数化,与美国公民基础免税额涨到 2026 年 $15,000,000形成鲜明对比——这是遗产税制度区分「本国人」与「非本国人」的设计,条约第 XXIX B 条的按比例分摊正是为缓解这种结构性落差而加入的救济条款。
折旧年限与 FIRPTA 三档结构这类机制性规则多年未变,真正年年不同的是挂在机制上的数字:遗产税免税额、州税门槛。机制稳定、参数漂移——与本课其他 xb 讲解页的规律一致。
六、案例
案例一 · 素里家庭在凤凰城的度假屋(人物与数字均为示例)
Chan 一家是加拿大公民,在凤凰城有一套自住度假屋,每年冬天住三个月,其余时间闲置从不出租——从未出租、属个人自用财产,无论房子值多少钱都不需要申报 T1135(加拿大联邦法规库)。三年后他们开始把房子挂短租平台,年毛租金 $54,000,可扣费用约 $34,000。从这一年起,房子不再是纯自用财产:默认按 FDAP 30% 预扣(吃税 $16,200),做了 §871(d) 选举改按净额(约 $20,000)课税后税负显著下降;同时成本原值 $310,000 早超 T1135 的 $100,000 门槛,从出租当年起要开始申报。常见错报:以为「以前没报过,现在也不用报」——用途一变,申报义务要重新判断。
案例二 · 温哥华投资者卖出西雅图出租房(人物与数字均为示例)
Priya 在西雅图持有一套出租房十二年,一直做 §871(d) 选举按净额报税,原始成本 $280,000,累计折旧约 $95,000,调整后基础降到 $185,000。她以 $520,000 卖出,超过 $300,000 门槛且买方不自用,按标准 15% 预扣 $78,000。实际应纳税利得是 $520,000 − $185,000 = $335,000(对应折旧部分可能按普通所得税率追补),预扣明显不够,报 1040-NR 时还要补税。加拿大这一侧:按购入与卖出当天各自的加元即期汇率折算成本与售价(这些年加元贬值放大了加元口径的利得),按 s.126 用已缴美国税申报外国税收抵免。常见错报:以为预扣的 15% 就是「最终税负」,卖完房不再报 1040-NR——预扣只是预付款,实际税负要靠结算,多退少补都可能。
案例三 · 棕榈泉夫妇联名共有房产,先生身故(人物与数字均为示例)
Robert 与 Linda 是加拿大公民,联名共有棕榈泉一套价值 $650,000 的度假屋,二十年前用两人共同储蓄购买。Robert 先身故。美国这一侧:Linda 不是美国公民,按默认规则 Robert 的应税遗产要计入房产全部 $650,000(不是想当然的一半),执行人须 9 个月内申报 Form 706-NA;理论上举证两人各出一半购房款可只计一半,但多数家庭当年没留存这类凭证,最终按全额申报。他们主张条约第 XXIX B 条按比例分摊统一抵免(附 Form 8833),实际应纳税额压到很低。加拿大这一侧:Robert 身故那一刻按 ITA s.70(5) 视同处置他名下那一半权益,计入终身申报,产生一笔与美国遗产税分属两个税种、各自独立计算的加拿大资本利得税。常见错报:只处理了美国那边的遗产税,误以为「搞定了就没事」,漏报了加拿大终身申报里的视同处置资本利得。
七、常见错报与自查清单
-
把度假屋短租当成不需要申报的自用财产。 识别:有挂牌或收租记录,却在 T1135 与 1040-NR 上都按「自用」处理。
-
以为 FIRPTA 预扣已经是最终税负。 识别:卖房后再没报过 1040-NR。预扣只是预付款,实际税负要靠次年结算。
-
联名共有先故时按「只算一半」申报,而生存配偶不是美国公民。 识别:申报文件写了一半,却没有购房出资的举证文件。默认是全额,减半需要举证。
-
卖房按原始购价算利得,忽略折旧对基础的强制扣减。 识别:基础等于购入价,没减去『已扣除或本可扣除』的折旧,哪怕从未实报过。
-
只处理美国那边的遗产税,漏了加拿大的视同处置资本利得。 识别:执行人只准备了 706-NA,加拿大终身申报里没有这套房产的利得计算。
-
把美国资产申报门槛与美国公民基础免税额搞混。 识别:出现「反正免税额有一千多万,我们家不用管」——非美籍非居民的门槛只有 $60,000。
-
默认所在州和华盛顿一样没有州税。 识别:在亚利桑那或加州有出租收入,却从没报过该州的非居民税表。
-
误以为 §871(d) 选举也降低了卖房时的 FIRPTA 预扣比例。 识别:两套机制互不影响,卖房该扣多少还是按已实现金额的三档判断。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| FIRPTA | 外国人处置美国不动产预扣制度 | 买方按已实现金额预扣 15%(或降档 10%/免),与实际盈亏无关 |
| amount realized | 已实现金额 | FIRPTA 与折旧基础共用口径,含现金与买方承接的按揭余额 |
| Form 8288 / 8288-A / 8288-B | 预扣申报表 / 完税凭证 / 证明书申请表 | 买方申报解缴、卖方凭证抵税、过户前申请降低预扣,三张表配套使用 |
| §871(d) election | 房产收入净额选举 | 把出租收入从 FDAP 毛额改为 ECI 净额累进待遇,一经选择持续有效 |
| FDAP income | 固定或可确定的年度或定期收入 | 按毛额课税、不许扣除费用,出租收入的默认待遇 |
| effectively connected income (ECI) | 有效关联所得 | 与美国经营活动有效关联的所得,按累进税率并可扣除费用 |
| Form W-8ECI | 有效关联所得豁免预扣声明表 | 做了 §871(d) 选举后交给扣缴人,替代 W-8BEN |
| MACRS / GDS 27.5 年 | 折旧法定框架 | 住宅出租房折旧走直线法、27.5 年回收期,全国统一 |
| depreciation allowed or allowable | 已扣除或本可扣除的折旧 | 不论是否实际申报过,卖房时基础都按这个金额减少 |
| Form 706-NA | 非居民非公民遗产税申报表 | 美国境内资产超 $60,000 须报,期限身故后 9 个月 |
| qualified joint interest | 合格联名权益 | 只算一半计入遗产,仅在生存配偶是美国公民时自动适用 |
| Article XXIX B | 加美协定第 XXIX B 条 | 允许加拿大居民按美国资产占全球资产比例分摊统一抵免额 |
| Form 8833 | 协定立场披露表 | 主张 Article XXIX B 按比例抵免时必须附 |
| T1135 | 境外收入验证声明表 | 出租用途的境外财产成本超 $100,000 须报,自用财产被排除 |
| deemed disposition | 视同处置 | ITA s.70(5):身故时对全部资本财产视同按市值处置,计入终身申报 |
| foreign tax credit (FTC) | 外国税收抵免 | ITA s.126:已缴美国税可抵加拿大税,上限为该所得本该缴的税额 |
来源
- FIRPTA withholding:https://www.irs.gov/individuals/international-taxpayers/firpta-withholding (IRS)
- Instructions for Form 8288($300,000/$1,000,000 门槛):https://www.irs.gov/instructions/i8288 (IRS)
- Nonresident aliens — real property located in the U.S.:https://www.irs.gov/individuals/international-taxpayers/nonresident-aliens-real-property-located-in-the-us (IRS)
- FDAP income:https://www.irs.gov/individuals/international-taxpayers/fixed-determinable-annual-or-periodical-fdap-income (IRS)
- Publication 527:https://www.irs.gov/publications/p527 (IRS)
- Some nonresidents with U.S. assets must file estate tax returns:https://www.irs.gov/individuals/international-taxpayers/some-nonresidents-with-us-assets-must-file-estate-tax-returns (IRS)
- Instructions for Form 706-NA:https://www.irs.gov/instructions/i706na (IRS)
- 加美所得税协定原文:https://www.irs.gov/pub/irs-trty/canada.pdf (IRS(Treasury 条约文本))
- ITA s.233.3(T1135):https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-233.3.html (加拿大联邦法规库)
- Form T1135 Reporting Guide:https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/information-been-moved/foreign-reporting/form-t1135-reporting-2015-later-tax-years.html (CRA)
- Income Tax Folio S5-F4-C1:https://www.canada.ca/en/revenue-agency/services/tax/technical-information/income-tax/income-tax-folios-index/series-5-international-residency/series-5-international-residency-folio-4-foreign-currency/income-tax-folio-s5-f4-c1-income-tax-reporting-currency.html (CRA)
- ITA s.126(FTC):https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-126.html (加拿大联邦法规库)
- BC Probate Fee Act:https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/99004_01 (King's Printer, British Colu…)