核实日期:2026-09-05|现行口径:2026 税年(2027 年申报季)|复核:2027-03-01(Form 8621 指引每年 12 月出新版次,且指引里的最高税率表要补 2026 那一行) 法条依据指向《国内税收法典》(Internal Revenue Code, IRC) 与《联邦法规汇编》(Code of Federal Regulations, CFR) 现行合订本;表格与数值指向美国国税局 (Internal Revenue Service, IRS) 现行页面与文件。
这一页写给一类人:住在加拿大,同时是美国税务居民(美国公民、绿卡持有人,或达到实质居留天数的人),而且在加拿大的券商或银行里持有共同基金、ETF、或者「公司类基金」。这类人的美国报税表上有一格最容易被整段忽略,代价也最大——被动境外投资公司 (Passive Foreign Investment Company, PFIC) 规则,兑现成 Form 8621(Information Return by a Shareholder of a Passive Foreign Investment Company or Qualified Electing Fund)。读完这一页你应该能做到三件事:判断自己手上的每一只加拿大基金是不是 PFIC;分清 §1291 默认制、QEF 选举、按市价计税选举三条路各自的代价与时间窗;算出自己今年是否落在 $25,000/$50,000/$5,000 三档免填表例外里,以及为什么这三档只免表不免税。
一、制度设计与底层逻辑:一条 1986 年的反避税规则,怎么扫到普通人的储蓄
1.1 这条规则原本要打谁
PFIC 制度来自 1986 年那次全面税制改革。国会当时要堵的是一个具体的漏洞:美国人把钱放进一家设在境外的投资公司,公司在境外滚存利息、股息与资本利得而不分配,美国这一侧就一直不产生应税所得;等到许多年后一次性卖掉,再按长期资本利得的低税率结算。等于用一个境外壳换来了无限期的免费递延,而同一笔钱如果放在美国国内的共同基金里,基金每年必须把收益分配出来、投资人每年照常缴税。
立法者的对策不是「禁止」,而是把递延本身定价:如果你确实拿到了递延,那么在兑现的那一年,就要按每一段递延期各自当年的最高边际税率补税,并且按欠税利率补交这段时间的利息。这条设计逻辑很关键——PFIC 的惩罚性不在税率高,在于它假设你从第一天起就在故意递延,并按这个假设倒算回去。
1.2 两项测试:为什么加拿大的基金几乎必中
一家境外公司只要满足两项测试中的任意一项,就是 PFIC:
- 收入测试:该纳税年度总收入的 75% 或以上是被动收入(IRC §1297(b) 定义,主要是利息、股息、租金、特许权使用费与资本利得)。
- 资产测试:该纳税年度内持有的资产按平均比例算,至少 50% 是产生被动收入、或为产生被动收入而持有的资产。
普通证券投资型基金常符合被动测试,但仍须确认美国实体分类、实际资产与收入;ETF是交易形态,不保证所有挂牌产品都有相同税务属性。
这里有一个中文材料里最常见的误解要先拆掉:判断的对象是「基金这家公司注册在哪」,不是「你的券商在哪」,也不是「基金买的股票在哪」。 加拿大成立、按美国规则属公司且满足测试的美国股票基金仍可为PFIC;一只在美国注册、专门投资加拿大能源股的基金,不是 PFIC。注册地看的是发行主体,不是钱最后去了哪里。
⚠️
「我买的是加拿大版的标普 500 指数基金,等于买了美国资产」——错的正是这一步
很多读者以为持有的底层资产是美国证券,就不算「境外」。判断锚点在基金本身的注册地:在多伦多注册、以加元交易的指数基金,须先确定美国分类为外国公司,再看两项测试;加元交易或多伦多挂牌本身不足。反过来,在美国交易所上市、美国注册的 ETF,即便你是在加拿大的券商账户里买的,也不是 PFIC。
1.3 加拿大的基金为什么被当成「公司」而不是「信托」
加拿大法信托并不控制美国实体分类,须按301.7701等规定核。CCA201003013原文是以具体基金“假定按美国规则为公司”分析RRSP的遗产所在地,且明确不得作为先例引用;不能把它说成IRS已把所有加拿大共同基金正式定性为公司。先完成分类,再做75%/50%测试,PFIC法定义务也不因该2010文件才开始(irs.gov)。
1.4 谁与谁在博弈,以及错报的法律后果
博弈的对手是 IRS,但真正咬人的不是罚款,是时效。 Form 8621 本身没有一条像 Form 8938 那样写明「$10,000 起跳」的独立罚款条文。它的杀伤力在别处:法规 26 CFR §1.1298-1(d) 明文规定,凡是按 §1298(f) 应报而未报的信息,评税时效按 IRC §6501(c)(8) 延长(eCFR(国家档案与记录管理局 / 政府出版局))。落到实处就是——
一份该附 Form 8621 而没附的旧年度报税表,须核必要信息未齐造成的延长及合理理由例外。 不是「拖过三年就安全」,是那扇窗从来没有关上过。这与 Form 8938 未报的效果是同一个机制(见 us-intl-02-fbar-8938 第 2.9 节),而 PFIC 更麻烦的地方在于:一个人可能同时持有六只基金,就是六张表,缺一份必要信息就可能延长时效;合理理由且非willful neglect时仅相关项目。
第二重后果是税本身。默认制下的附加税按每一段归属年度当年的最高边际税率计算,并且这笔税不进调整后总收入 (Adjusted Gross Income, AGI)——它是加在税额行上的一笔单独的钱。这意味着标准扣除、逐项扣除、子女税收抵免这些常规工具压不到它(IRS)。一个在加拿大缴了不少税、平时靠境外税收抵免把美国税压到零的人,很可能在 PFIC 这一格上第一次真的欠出美国税来。
二、2026 税年现行规则与数字:三条路与三档门槛
2.1 三种课税制度:默认那条是最贵的一条
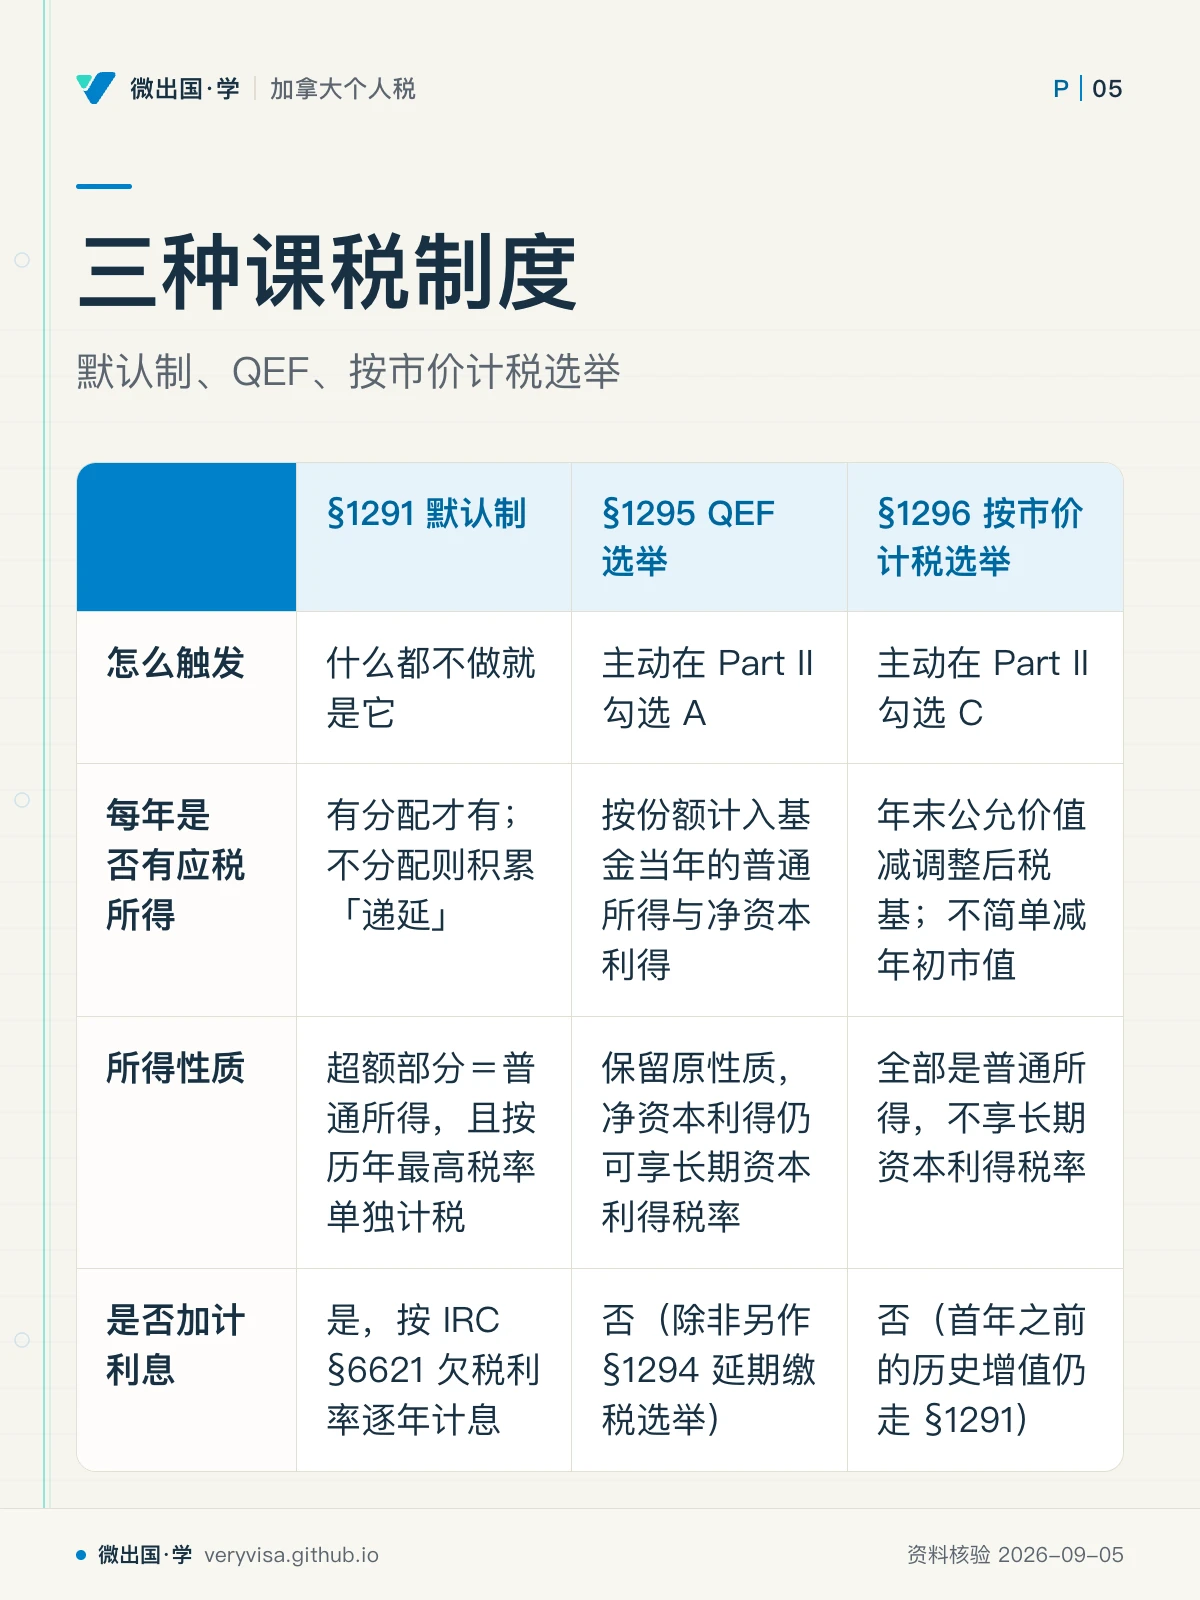
| §1291 默认制(超额分配) | §1295 QEF 选举 | §1296 按市价计税选举 | |
|---|---|---|---|
| 怎么触发 | 什么都不做就是它 | 主动在 Part II 勾选 A | 主动在 Part II 勾选 C |
| 每年是否有应税所得 | 有分配才有;不分配则积累「递延」 | 有:按份额计入基金当年的普通所得与净资本利得 | 有:年末公允价值减调整后税基;不简单减年初市值 |
| 所得性质 | 超额部分=普通所得,且按历年最高税率单独计税 | 保留原性质,净资本利得仍可享长期资本利得税率 | 全部是普通所得,不享长期资本利得税率 |
| 是否加计利息 | 是,按 IRC §6621 欠税利率逐年计息 | 否(除非另作 §1294 延期缴税选举) | 否(首年之前的历史增值仍走 §1291) |
| 能不能用 | 永远可用 | 需要基金公司出具 PFIC 年度信息报表 (PFIC Annual Information Statement, AIS);是否提供须查该基金当年实际AIS | 需要该股份是「可上市交易股份」;须满足marketable stock规定;公开发售本身不足 |
| 亏损怎么办 | 亏损不能冲减超额分配的计算 | QEF本身净资本损失不穿透供股东直接扣;个人处置损失另核 | 当年亏损只能在历史已计入所得(未冲回计入额)的范围内扣 |
这张表最该记住的是第一行。 三条路里唯一不需要做任何动作的那条,恰恰是最贵的那条。而且及时选择很重要:QEF 与按市价计税两项选举都必须在及时申报的报税表(含延期)上做出;如果不是在持有该基金的第一个纳税年度做出,那么在选举生效之前累积的那段增值,仍然要按 §1291 结算一次才能「洗干净」。
✕
这一格的时间窗只有一次,错过就要花钱买回来
在买入基金的当年、随第一份包含它的报税表做出选举,成本近乎为零。晚一年做,就要么接受「不洁的 QEF」(历史增值仍挂着 §1291 的账,并持续计息),要么在选举当年一次性做视同出售、把历史增值按最高税率加利息全部结清。这是本课少见的、纯粹由时间差决定成本的一格。
2.2 §1291 默认制怎么算:三个概念不能混
- 区块 (block)。每一次买入、每一次分红再投资,都产生一个新的区块,各有各的持有期起点。一只定投了十年、每月再投一次的基金,账面上是一只基金,计算上是一百多个区块,各算各的。这是 PFIC 计算工作量爆炸的根源。
- 超额门槛。当年收到的分配中,超过前三年已计税分配额平均值 125% 的那一部分,才是「超额分配」;等于或低于门槛的部分按普通股息在 Schedule B 上正常报。持有不足三年的按实际持有期算平均。持有期的第一个纳税年度收到的分配,任何部分都不算超额分配——但同一年卖出产生的利得不受这条保护。
- 处置即全额超额。卖出 PFIC 份额产生的全部利得,一律按超额分配处理,没有「小额免于计算」的余地。亏损另按 Schedule D 走常规资本损失。
超额分配算出来之后,按持有期的天数平摊到各个年度:分到当年的那部分按普通所得进 Schedule 1;分到首次PFIC税年前的部分与当年部分按普通所得;分到其他以往PFIC年度的部分不进当年所得,而是按那一年的最高边际税率单独算一笔附加税,再按 §6621 利率从那一年的报税截止日起计息(IRS)。附加税落在 Form 1040 第 16 行、勾第 3 个方框并注明 1291TAX;利息落在 Schedule 2 第 17p 行。
2.3 三档免填表例外:只免表,不免税
法规 26 CFR §1.1298-1(c)(2) 给了免填 Part I 的例外,条件是同时满足下面三条(eCFR(国家档案与记录管理局 / 政府出版局)):
- 纳税年度最后一天,按指引合计直接及相关间接PFIC股份价值(不重复计通过另一美国人或另一PFIC持有部分)不超过 $25,000(合并申报的夫妻按两人合计不超过 $50,000);或者,该基金是通过另一只 PFIC 间接持有的,适用间接持有例外且按份额分摊的价值不超过 $5,000;
- 当年没有收到超额分配,也没有因处置而产生按超额分配处理的利得;
- 该基金没有做过 QEF 选举。
三条里最容易被忽略的是第 2 条。处置有利得的那只基金不能用此小额例外;其他基金仍独立检查分配、处置及合计价值条件——因为处置利得按定义就是超额分配。所以「我今年总值才两万美元」这句话并不能单独得出结论,还要问「今年动过没有」。
第二个易错点在 $50,000 那一档。法规把合并申报的翻倍规则单独写成 (c)(2)(iii) 段,而且它只放宽 $25,000 那一档;$5,000 的间接持有档不随合并申报翻倍。把「合报翻倍」当成通用规则会算错。
第三个易错点是这条例外的性质。它免掉的只是填 Part I 这个动作。基金当年产生的收入照样要在报税表上申报,超额分配的附加税与利息照样要算。「不用填表」不等于「不用交税」,这是本页最贵的一句话。
2.4 三列表一:与本页直接相关的参数,考试口径那一年与 2026 税年现行值
| 参数 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 免填 Part I 的合计价值门槛 | 25,000 美元(2024 税年;已生效;官方公布值) / 50,000 美元(2024 税年;已生效;官方公布值) | 25,000 美元(2025 税年;已生效;官方公布值) / 50,000 美元(2025 税年;已生效;官方公布值) | 25,000 美元(2026 税年;已生效;官方公布值) / 50,000 美元(2026 税年;已生效;官方公布值) | 长青。法规值,不指数化,OBBBA 未触及(IRS、eCFR(国家档案与记录管理局 / 政府出版局)) |
| 间接持有的免填门槛 | 5,000 美元(2024 税年;已生效;官方公布值) | 5,000 美元(2025 税年;已生效;官方公布值) | 5,000 美元(2026 税年;已生效;官方公布值) | 长青。不随合并申报翻倍(法规 (c)(2)(iii) 只放宽 $25,000 档) |
| §1291 附加税所用的最高边际税率 | 37% | 37% | 37% | 已生效。OBBBA 已把七档税率永久化,2026 顶档仍为 37%(IRS)。但 Rev. 12-2025 指引里的税率表最后一行仍写「2018–2025」,2026 那一格官方还没补(IRS) |
| §1291 利息所用的欠税利率 | 按季公布(考试口径援引的历史利率表是 2015 年那份修订) | 按季公布 | 2026 年第四季度个人欠税与退税均为 7%,按日复利;现行指引援引的历史利率表已换成 2024 年那一份 | 已生效。机制=联邦短期利率加 3 个百分点,每季度一份税务裁定(IRS) |
| 加元兑美元年均汇率(除以该值得美元) | 1.370 | 1.398 | 尚未公布(年均值要等次年初) | 折算规则本身长青:一般用交易时即期汇率,规律收入可按条件用年均,资产交易不能统一如此(IRS) |
| Form 8621 表格版次 | 早期版次 | Rev. 12-2024 | Rev. 12-2025 | 已生效。本次新增:Part V 第 15a 行上方要填三位货币代码;新增 15e(2) 行要求把 15e(1) 的金额换算成美元(IRS) |
ℹ️
最后一行不是格式微调,是把一条老规程写进了表格
IRC §1291(b)(3)(E) 一直要求超额分配先在原币种里算完,最后才把结果换成美元。Rev. 12-2025 新增的货币代码栏与 15e(2) 美元行,等于把这条从指引挪进了表格本身。顺序反了会算出不同的数:先把每年的加元分配换成美元、再比 125% 门槛,与先在加元里比门槛、再换算,结论并不相同——因为汇率本身逐年在变。
2.5 加拿大各类产品分别落在哪一格
| 产品 | 是不是 PFIC | 要不要填 Form 8621 | 依据 |
|---|---|---|---|
| 非注册账户里的加拿大共同基金(信托型,发 T3) | 核美国实体分类及两项测试 | 如为PFIC且无适用例外,逐只申报 | T3与加拿大信托名称不足以单独决定 |
| 非注册账户里的公司类/类别基金(发 T5) | 核外国公司与被动测试 | 按结果及例外 | 同上。且加拿大2017年起多数类别基金转换也按处置;少数同底层不同收费/货币类例外另核美国处理 |
| 加拿大挂牌ETF | 先核发行主体、美国分类及75%/50% | 按结果及例外 | 挂牌地不决定PFIC |
| 在美国交易所上市、美国注册的 ETF 或共同基金 | 不是 | 不要 | 发行主体是美国公司,不是「外国」公司 |
| 加拿大经营公司个股 | 仍核75%/50% | 按结果 | 经营公司也可能达到被动资产或收入线,不限纯现金壳 |
| GIC、储蓄账户、定期存款 | 不是 | 不要 | 是债权不是股权,产生的利息按普通所得直接申报 |
| RRSP、RRIF 里的基金 | 如为PFIC,合资格条约退休基金有专属例外 | 不要 | 26 CFR §1.1298-1(c)(4) 的境外退休基金例外,挂在条约上(见 3.4 节) |
| TFSA、FHSA、RESP、RDSP 里的基金 | 如为PFIC,无美国国内免税账户的自动豁免 | 独立核小额等例外 | (c)(1)国内例外不涵盖这四类;仍可另核小额等独立例外(eCFR(国家档案与记录管理局 / 政府出版局)) |
| 保险分离基金合约 | 合同逐项核 | 未完成美国定性前不保证免表 | 美国保险/年金资格、投资者控制与底层持有均须核 |
2.6 分离基金须按美国合同和投资规则判断
加拿大保险产品名称不足证明美国承认年金/保险待遇。须核美国保险定义、72/817等适用条件及投资者控制,再判断是否视为持有底层基金、是否PFIC或信托。本次没有取得支持“主流实务通常免PFIC”的可验证样本或官方结论,撤回该笼统推荐;未完成合同判断的标为个案待核,而非统一免申报。FBAR/8938也各按资产范围与门槛判。
三、实务流程:从哪一张对账单走到哪一行
3.1 一只基金一张表,链式持有每层各一张
每一只 PFIC 单独一张 Form 8621,这是法规明文(26 CFR §1.1298-1(e)(1))。持有八只基金就是八张表。合并申报的夫妻共同持有同一只基金时,可以合用一张。
更容易漏的是链式持有:如果你持有的基金本身又投资于其他基金(加拿大的「组合基金」「基金中的基金」很常见),链条上的每一只都各需一张,或者在首张的附件里逐一提供同样的信息(IRS)。这一点直接决定了 $5,000 那档间接持有例外的用法:一只总值 $20,000 的组合基金看似落在 $25,000 例外里,但只要它底层某一只基金按你的份额折算超过 $5,000,那一只就要单独申报。
3.2 需要的凭证与关键时点
- 需要什么:每只基金全年的完整交易明细——每一次买入、每一次分红(含再投资)、每一次赎回或转换的日期、单位数与金额,以及每个纳税年度最后一天的市值。年度对账单通常不够,因为它给的是净额,而计算要的是逐笔。法规允许依赖至少每年提供一次的定期账户对账单来确定市值,除非你有理由知道它不准。
- 什么时候交:随 Form 1040 一并提交,跟报税表同一个截止日与同一套延期规则。选举必须在及时申报的报税表上做出——迟交不得随意补选,但QEF的保护声明/IRS同意及MTM适用9100等救济须另核,这是第 2.1 节那个时间窗的执法点。
- 谁来做选举:链条上的第一个美国人做,不是每一层各做一次。
3.3 汇率:顺序错了,数就不对
两条规程要同时守住:一是超额分配的门槛比较要在加元里完成,算出超额金额之后再换成美元;二是购入成本和出售款等资产交易分别用发生日汇率;规律收入可在符合要求时用平均率,不能把年均当全部资本交易的替代。加元兑美元的官方年均汇率近五年为:2021 年 1.254、2022 年 1.301、2023 年 1.350、2024 年 1.370、2025 年 1.398(把加元金额除以该值得到美元);2026 年的年均值要等 2027 年初才公布(IRS)。
这组历史年均汇率反映加元走弱,对 PFIC 计算是有方向的影响:早年买入的成本基按当年较低的汇率折算成美元时数额较大,而实际卖出价款按卖出日汇率换算——同一笔投资在加拿大账面上是赚的,在美国这一侧的美元口径下可能是持平甚至亏损。这不是技巧,是折算规则的必然结果,但它经常被忽略,导致高估了自己的 PFIC 税负。
3.4 与 FBAR、Form 8938、Form 3520 的分工
四张表管四件不同的事,容易被混成一件:
- FBAR 管「你在境外金融机构有哪些账户」——基金放在哪个券商账户里,那个账户就要报。
- Form 8938 管「你有哪些指定境外金融资产」——基金本身是其中一类。已经在 Form 8621 上申报过的 PFIC,可以在 Form 8938 第四部分只填一个表格张数去重,不必逐只再列(IRS)。这两张表的门槛与规则见
us-intl-02-fbar-8938。 - Form 3520/3520-A 管境外信托。RRSP/RRIF 自 2014 年起明文不需要(下一节);TFSA 与 FHSA 是否落进境外信托的判断另有一条链,见
us-intl-03-tfsa-resp-3520。 - Form 8621 管的是「基金这家公司的股东身份与它的所得课税」,与上面三张都不重叠。
四张表之间没有「报了一张就免另一张」的通用规则,唯一的去重是 8938 与 8621 之间那一个计数框。
四、加拿大这一侧:同一笔钱的两套账,以及为什么要同时看
本页讲的是纯粹的美国制度,但读者住在加拿大,所以必须把两侧摆在一起才有用。
同一只基金,两国的所得口径几乎不会对齐。 加拿大这一侧,信托型基金通过 T3 表把利息、股息、外国收入与资本利得分类分配给你,公司类基金通过 T5 表分配股息;资本利得按现行纳入率计入应税所得(加拿大侧的三类投资收入与纳入率见 ca-invest-01-investment-income-three-types 与 ca-invest-02-capital-gains)。美国这一侧,默认制下算出来的是超额分配、当年普通所得与历年附加税——两边的金额、性质与时点全都不同。
由此产生两个实际后果。
第一,不要把 T3/T5 上的数字直接搬到美国表上。那些数字是按加拿大规则算的,与 PFIC 计算得出的数是两套东西,直接搬运可能漏报、重复或错分性质。
第二,境外税收抵免经常接不上。加拿大的税是在分配的那一年缴的,而美国的 §1291 附加税是按历年归属倒算的——两边的时点对不上,抵免要求同一年度、同一类别的所得才能配对。更硬的一条是:§1291 附加税本身按最高税率单独计算,境外税收抵免在这一格上的可用空间非常有限。这也是为什么「我在加拿大缴的税足够多,美国这边不会欠税」这句话在别的科目上常常成立,在 PFIC 上经常不成立。境外税收抵免的机制见 us-intl-01-feie-ftc。
BC 省这一侧没有对应制度。 省级所得税跟随联邦应税所得计算,不单独定义 PFIC;这一整套只发生在美国联邦层面。
加拿大居民里谁会撞上这一格,值得单独点明:不只是持美国护照的人。绿卡未正式放弃的人、出生在美国但两岁就离开的人、以及为了与美籍配偶合并申报而选择被视为美国税务居民的人,都在范围内。特别是最后一种——合并申报的选择会把非美籍配偶名下的加拿大基金一并拉进 PFIC 范围,这个代价在做选择时常常没被算进去。跨境身份判定的完整路径见 xb-01-treaty-tiebreaker。
五、历史变革:四个时点,解释了今天这套规则的每一处别扭
1986 年 12 月 31 日:起点。 税制改革法案创设 PFIC 制度。因为这一天之前不存在 PFIC,此前累积的收益不受这套惩罚性课税约束——这也解释了为什么表格上要按年度逐段分摊,制度本身就是分段的。
1995 年与 2007 年:条约给 RRSP 开了口子。 加美所得税条约第十八条第七款由 1995 年第三号议定书加入,处理的是一个时点错配:加拿大对注册退休计划内的增值在提取时才征税,而美国国内法本来要按年征。条约让美国税务居民可以把这笔增值递延到实际提取时再课税。2007 年第五号议定书是条约最后一次实质修订,此后近二十年未动——条约机制可长期参考,年度仍核规则及解释。
2010 年:加拿大共同基金被定性为公司。 IRS 的首席法律顾问建议把加拿大共同基金按公司而非信托看待。这不是新法,是对既有法律的适用说明,所以不产生新的起算点——这一条是本页最容易被读错的历史事实。
2010 年:新增强制年度申报义务。 《雇用激励恢复就业法》(HIRE Act) 在法典中加入 §1298(f),要求 PFIC 股东即便当年既无分配也无处置,也要年度申报。这条义务在 2010 与 2011 年两度被通知暂缓执行,直到 2013 年 12 月 30 日相关法规发布后,自 2013 纳税年度起全面适用;2013 年之前的纯持有年度不需要追溯补报。这就是为什么会出现「税要追溯到 1986 年,而表只追溯到 2013 年」这个看起来矛盾的组合——税的义务与报表的义务,起算点本来就不是同一个。
2014年:2014-55取消Form8891,RRSP 递延变成自动。 此前有8891等选举/申报安排;不能把早期每个税年一概套同一张表。Rev. Proc. 2014-55 把它改成自动适用,并同时明确 RRSP/RRIF 不需要提交 Form 3520/3520-A(IRS)。
⚠️
「RRSP 自动免」有一个被忽略得最多的前提
这套自动待遇只给「合资格个人」,而条件里有硬的两条:该报的美国报税表都报过了,以及从未把计划内未分配的增值当作毛收入申报过。一个从来没报过美国税的人,严格讲不落在这个定义里。这一格在补报案件里被跳过的频率非常高——它可能影响递延资格与救济,不能预先保证最终能取得,但它会改变补报应当走哪条程序,所以要在动手之前就判清楚。 另外,这份文件免掉的只有 Form 8891 与 3520/3520-A,它的原文点名 Form 8938 与 FBAR 的义务不受影响。
六、案例:三种典型形态
6.1 温哥华的双职工家庭:以为「小额不用管」
情景(示例,人名与数字自拟)。 陈先生是美国公民,与加拿大籍妻子住在温哥华,两人合并申报美国税。他在非注册账户里持有两只加拿大共同基金,2026 年 12 月 31 日合计市值折合约 22,000 美元,全年只有分红再投资,没有赎回。
适用规则。 合并申报的免填门槛是 $50,000,两人合计 22,000 美元远低于门槛;当年没有处置,也没有超额分配(分红再投资金额未超过前三年已计税分配平均值的 125%)。三个条件同时满足,2026 税年不必填 Form 8621 的 Part I。
但是三件事仍然成立。 一,分红再投资的金额照样是当年应税所得,按普通股息在 Schedule B 上申报——再投资不等于没收到。二,这两只基金仍是 8938 与 FBAR 的申报对象,各按各的门槛判断。三,这个豁免是逐年判断的:只要哪一年他卖出其中一只并有利得,有利得的那只须报,另一只继续按自己的条件核,而且从买入日算起的全部增值都要按 §1291 结算。
常见错报。 把「今年不用填表」记成「这两只基金不用管」,于是分红再投资那一笔也没进 Schedule B——那是漏报所得,与 8621 的填表义务是两回事。
6.2 素里的工程师:定投十年后才发现
情景(示例)。 王女士持绿卡,2016 年起在加拿大的券商每月定投一只加拿大 ETF,2026 年因换工作需要用钱赎回全部份额,加元口径实现利得约 40,000 加元。她此前从未填过 Form 8621。
适用规则。 未做过任何选举,该 ETF 是默认制下的基金。赎回产生的全部利得按超额分配处理,按持有期天数平摊到 2016 至 2026 各年:分到 2026 年的部分按普通所得进 Schedule 1;分到 2016 至 2025 各年的部分不进当年所得,而是各按当年最高边际税率(2016–2017为39.6%,2018–2025为37%)算附加税,再从各自年度的报税截止日起按欠税利率计息到 2026 年的截止日。附加税进 Form 1040 第 16 行并注明 1291TAX,利息进 Schedule 2 第 17p 行。
算出来的数怎么看。 由于每月定投产生了一百多个区块,逐块计算是必需的,不能把十年当成一个区块平摊——区块越早、被追溯的年份越多、利息累计越久。同时不要忘了汇率方向:2016年及以后每次买入成本按取得日汇率折成美元,2026 年赎回价款按 2026 年汇率折算,仍須用逐笔成本与赎回日实际汇率,不能拿尚未完成的2026年度平均或跨币种数值大小保证利得方向。
常见错报。 三个:把全部利得当成长期资本利得按优惠税率报(默认制下没有这个待遇);用赎回当年的汇率把成本基也换算一遍(成本基应按取得时的汇率);以为在加拿大已经按纳入率交过税,美国这边靠境外税收抵免就能抵平(§1291 附加税这一格抵免空间很有限)。
6.3 列治文的新移民:拿绿卡之前那一步
情景(示例)。 李先生长期是加拿大居民,持有若干加拿大共同基金,2026 年因家庭原因申请美国绿卡并于当年取得。
适用规则与关键时点。 新成为美国居民不会自动把基金税基重置为当日市值。一般仍以原始成本及适用调整为基础;加拿大离境视同处置满足条约XIII(7)及Rev.Proc.2010-19时,另可通过及时8833等选举取得相应美国基础处理,不是拿绿卡自动发生(irs.gov(1、2))。
在仍非美国居民且无其他美国征税连接时先出售,可能避免其后的PFIC负担,但加拿大资本利得与交易成本仍存在,不能说“成本零”。保留基金则及时核首个适用年度QEF或MTM、历史持有期及基数衔接;移民前增值不因身份改变自动消失。
七、常见错报与自查清单
- 以为只有共同基金是 PFIC,ETF 不是。 识别方法:判据是两项测试,与交易机制无关。加拿大ETF须核美国分类及实际测试,不按挂牌自动定性。
- 按券商所在地或底层资产所在地判断,而不是按发行主体的注册地。 识别方法:问「这只基金这家公司注册在哪个国家」,不问「我的账户开在哪」,也不问「它买的是哪国股票」。
- 把 $25,000 免填表例外当成「免税额」。 识别方法:这条例外免的是填 Part I 这个动作;当年的分配照样要申报,超额分配的附加税与利息照样要算。
- 以为合并申报把所有门槛都翻倍。 识别方法:翻倍的只有 $25,000 那一档(变 $50,000);$5,000 的间接持有档不翻倍。
- 以为放进注册账户就安全。 识别方法:只有 RRSP/RRIF 落进条约的境外退休基金例外;TFSA/FHSA/RESP/RDSP不能套美国国内免税账户例外;仍须另核小额等条件。
- 今年卖了一只基金,却仍按小额例外不填其余几只的表。 识别方法:处置利得按定义就是超额分配,对应发生该事件的基金不能用小额例外,其他基金须独立判断。
- 把默认制下的利得当成长期资本利得按优惠税率申报。 识别方法:优惠税率只在 QEF 选举下才可能保留;默认制下超额分配一律按普通所得与历年最高税率处理。
- 在迟交或补报的报税表上做 QEF/按市价计税选举。 识别方法:一般须及时选举;QEF有1.1295-3保护声明/同意等迟延救济,MTM须另核9100救济及历史1291衔接,不保证随修正表即可生效。
- 把 T3/T5 上的加拿大口径数字直接填进美国表。 识别方法:两套规则算出的所得金额、性质与年度都不同;直接搬运可能错金额、性质或重复申报。
- 先换汇再算超额分配门槛。 识别方法:门槛比较要在加元里完成,超额金额算出来之后再折美元;新版表格新增的货币代码栏与美元换算行就是为这条设的。
- 只报了持有的那只组合基金,没有穿透到底层的基金。 识别方法:链条上每一只都要一张表或在附件里给出同样信息;$5,000 那档例外正是为逐层判断而设的。
- 以为漏了 Form 8621 只是补交表格的事。 识别方法:应报未报会使该年度整份报税表的评税时效不起算,那扇窗一直开着。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| Passive Foreign Investment Company (PFIC) | 被动境外投资公司 | 外国公司满足收入或资产两项测试之一即构成,1986 年税改创设 |
| income test | 收入测试 | 当年总收入的 75% 或以上为被动收入即成立 |
| asset test | 资产测试 | 当年平均至少 50% 的资产产生或为产生被动收入而持有即成立 |
| passive income | 被动收入 | 主要指利息、股息、租金、特许权使用费与资本利得 |
| Form 8621 | 被动境外投资公司股东信息申报表 | 每只 PFIC 一张,随 1040 提交,现行版次为 Rev. 12-2025 |
| section 1291 fund | 第 1291 条基金 | 未作任何选举的 PFIC 的默认身份,适用最贵的一套算法 |
| excess distribution | 超额分配 | 当年分配中超过前三年已计税分配平均值 125% 的部分 |
| block | 区块 | 每次买入或再投资形成的独立持有期单位,各自单独计算 |
| holding period | 持有期 | 超额分配按天数平摊到持有期各年度的依据 |
| Qualified Electing Fund (QEF) | 合格选举基金 | Part II 选举 A,按份额年度计入所得,保留资本利得的优惠性质 |
| PFIC Annual Information Statement (AIS) | PFIC 年度信息报表 | 做 QEF 选举的前提,须由基金公司按美国税法口径出具 |
| pedigreed QEF | 已洁净的合格选举基金 | 首个PFIC年度及时有效选举,或后经有效清理选举消除旧1291状态 |
| unpedigreed QEF | 未洁净的合格选举基金 | 未结算历史增值,仍同时受 §1291 约束并持续计息 |
| mark-to-market election (section 1296) | 按市价计税选举 | Part II 选举 C,年末FMV减调整后税基,正额普通所得;负额受未冲回计入额限制 |
| unreversed inclusions | 未冲回的计入额 | 按市价计税下历年已计入所得的累计额,是当年可扣亏损的上限 |
| marketable stock | 可上市交易股份 | 按市价计税选举的前提,含在受监管交易所定期交易的份额 |
| deemed sale election | 视同出售选举 | Part II 选举 D,配合 QEF 一次性结清历史增值以洗净 §1291 |
| de minimis exception | 小额免填表例外 | $25,000/合报 $50,000/间接 $5,000 三档,只免填表不免税 |
| section 1298(f) | 第 1298(f) 条 | 2010 年新增的强制年度申报义务,自 2013 纳税年度起适用 |
| section 6501(c)(8) | 第 6501(c)(8) 条 | 缺信息可能延至补齐后至少3年;合理理由例外可限相关项目 |
| section 6621 | 第 6621 条 | 欠税利率的法定来源,个人为联邦短期利率加 3 个百分点,按季公布 |
| foreign pension fund exception | 境外退休基金例外 | 26 CFR §1.1298-1(c)(4),条约意义上的退休基金内的 PFIC 免填 Part I |
| Article XVIII(7) | 加美条约第十八条第七款 | 具2014-55个人资格时自动递延;非一切注册计划或个人无条件适用 |
| segregated fund | 分离基金 | 美国合同定性与投资者控制须个别核,不保证免PFIC |
| corporate class fund | 公司类基金/类别基金 | 加拿大2017起多数转换已应税,两国例外分别核 |
来源
美国官方文件与法规:Form 8621 表格与指引 Rev. 12-2025(IRS(1、2、3))· 26 CFR §1.1298-1 免表例外、境外退休基金例外与时效延长(eCFR(国家档案与记录管理局 / 政府出版局))· Rev. Proc. 2014-55 条约递延自动适用与 Form 8891 作废(IRS)· 年均汇率与折算规则(IRS)· 2026 税年通胀调整(IRS)· 2026 年第四季度欠税利率(IRS)。
相邻讲解页:us-intl-01-feie-ftc(境外税收抵免的限额与分类,本页第四节引用)· us-intl-02-fbar-8938(同一批资产的另外两张表与去重规则)· us-intl-03-tfsa-resp-3520(TFSA/RESP 的境外信托这条另一条链)· us-intl-04-5471-canadian-corp(自有加拿大公司这一侧,与 PFIC 的交叉判断)· ca-invest-01-investment-income-three-types 与 ca-invest-03-rrsp-tfsa-fhsa(同一笔钱在加拿大这一侧的口径)· xb-01-treaty-tiebreaker(谁算美国税务居民)。
101
合资格境外退休基金的1.1298-1(c)(4)例外须账户/安排符合条约养老金基金条件,且相关基金收入只在支付给本人时才可在美国征税等要求;不是只看到RRSP三个字就自动完成全部条件。与普通小额PartI例外的范围不可混淆。