核实日期:2026-09-13|现行口径:2026 税年(2027 年春季申报),福利按 2026 年 7 月至 2027 年 6 月这一福利年|法条:Justice Laws 所得税法合订本(Act current to 2026-07-21)。 本页只讲税与福利。能否入境、能否工作、许可怎么续,归移民部门(Immigration, Refugees and Citizenship Canada, IRCC)与 Service Canada 管,本页不涉及,也不提供任何移民安排上的建议。个案请回 CRA 原文核对,事实复杂或金额较大的,请找持牌专业人士。
持学习许可(study permit)来读书的学生、持工作许可(work permit)来上班的人、拿着访客记录(visitor record)来陪读或探亲的家人,在移民法上都叫临时居民(temporary resident)。他们来问税,问题几乎总是同一组:我算不算加拿大税务居民;来的第一年要不要报税、报哪些收入;孩子的加拿大儿童福利(Canada child benefit, CCB)什么时候能领;原来的消费税抵免、现在叫加拿大日用品补贴(Canada Groceries and Essentials Benefit, CGEB,2026 年 7 月前名为 GST/HST credit)要不要主动申请。这一页把这组问题放在一条线上讲完。
判定居民身份的一般方法——法院标准、三层居住联系、为什么判定顺序不能倒——在 ca-residency-02-residency-determination,本页不重复,只讲它落到临时居民身上会出现的几种特殊情形。到达当年的抵免怎么按天折算、登陆日的视同取得成本,在 ca-residency-01-newcomers;离开加拿大那一年的整套规则,在 ca-residency-03-emigrants-nonresidents。
学完你能做到
- 按「先看居住联系、再数 183 天、最后看协定」的顺序,判断一名学签、工签或访客记录持有人在 2026 税年是事实居民、视同居民还是非居民,并说出这个判断会改变申报表上的哪几格。
- 为到达当年的临时居民把一年拆成居民期与非居民期,写出申报表上「成为居民日期」那一格的四位月日,并说清两段各自计入哪些收入。
- 按 ITA s.122.6「eligible individual」第 (e)(ii) 项与 s.122.61(1) 的月初检验,算出一个临时居民家庭最早从哪个月符合 CCB 资格,并说出何时交 RC66 与 RC66SCH、许可续签期间怎么保住付款。
- 为新到的临时居民选对 CGEB 申请表(RC151 网页表、RC151 纸表或 RC66),并按入境月份判断 RC151 第 6 步要填哪几个年份的境外收入。
- 分清 SIN、TTN、ITN 各自给谁用;离开加拿大时先告诉 CRA,并把离境年度的申报交给离境讲处理。
常见误解
很多人以为:「我只是学签(或工签),不是移民,所以不算加拿大税务居民,境外收入也就不用管。」实际上,所得税法第 2 条只问你是不是「居住在加拿大」,没有问你持什么证件。CRA 的国际学生页说得很直接:许多在加拿大学习或做研究的国际学生确实建立了重大居住联系。一旦判为居民,居民期内的全球收入都要申报。
很多人以为:「一年在加拿大住满 183 天才算税务居民,不满就是非居民。」实际上,183 天是 s.250(1)(a) 专门给「没有居住联系的人」准备的视同规则。带着配偶孩子来、在温哥华签了长租约的人,入境当天通常就是事实居民,根本轮不到数天数;反过来,没有居住联系、却在加拿大逗留满 183 天的人,会被视同为全年居民。
很多人以为:「临时居民什么福利都领不了,要等拿到永久居民身份。」实际上,CGEB 的资格条件里没有移民身份这一项,只要是税务居民并满足年龄或家庭条件即可。CCB 才有身份门槛,而且只要夫妻有一方是公民或永久居民就不受 18 个月限制;两人都只是临时居民的,连续居住满 18 个月、第 19 个月持有效许可,就可以开始领。
很多人以为:「没有 SIN 就没法报税,也没法申请福利。」实际上,Service Canada 发不了 SIN 的,CRA 可以发临时报税号(temporary tax number, TTN);报税截止前 SIN 还没下来的,CRA 要求照常纸质申报并附说明,免得产生迟报罚款与利息。
很多人以为:「毕业或合同结束离开加拿大,人走了就不用管了。」实际上,离开当年仍要按居民期申报;本人或配偶不再是加拿大居民时,CRA 的表格要求立即致电告知,否则福利仍按过时的信息计算。离境年度的规则见 ca-residency-03。
一、制度设计与底层逻辑:税法只问你住在哪,福利条款再问你是什么身份
1.1 两个部门、两个问题
临时居民身上同时挂着两套身份。第一套是移民身份:由 IRCC 发的学习许可、工作许可、访客记录或临时居民许可(temporary resident permit)决定你能不能留在加拿大、能不能工作。第二套是税务居民身份:由事实决定,由加拿大税务局(Canada Revenue Agency, CRA)判断,决定你就哪些收入向加拿大纳税、能不能领按年度申报计算的福利。
两套身份不能互相推导。所得税法(Income Tax Act, ITA)s.2(1) 规定,每一个在一年中任何时候居住于加拿大的人,都要就其应税收入纳税;s.2(3) 另对不按 s.2(1) 纳税、但在加拿大受雇、经营业务或处置应税加拿大财产的人征税。这两款条文里都没有出现公民、永久居民、临时居民这几个词。CRA 的国际学生页也是同一个口径:学生的税务身份建立在与加拿大的居住联系上,结果只有四种——居民、非居民、视同居民、视同非居民。
所以,「许可还有几年到期」「将来打不打算申请永久居民」都不是判定税务居民身份的直接依据。它们最多是事实的一部分,帮助判断你在加拿大的生活安顿到了什么程度。
1.2 所得税这一层:没有专门给临时居民的条款
所得税法里没有一条写着「持学习许可者如何纳税」。临时居民走的就是所有人都走的三步:先看有没有与加拿大的重大居住联系(住所、配偶或同居伴侣、受养人),再看是否属于 s.250(1) 的视同居民,最后看两国都主张你是居民时,税收协定把你判给谁。
这对临时居民有两层含义。第一,他们可能比自己以为的更早成为居民:CRA 居民身份解释件(Income Tax Folio S5-F1-C1)第 1.28 段写明,入境并建立居住联系的人,一般自入境当日起就是加拿大居民。第二,他们也可能根本不是居民:国际学生页列出了通常说明「没有建立重大居住联系」的情形,例如定期或长时间回原居国,或者不上课时搬去另一个国家生活。
1.3 福利这一层:CCB 加了一道身份门,CGEB 没有
与所得税相反,福利条款在「是不是居民」之上又叠了条件,而且两项福利叠加的方式不一样。
CCB 的法律基础是 ITA s.122.6 对「eligible individual」(合资格个人)的定义。它要求这个人与孩子同住、是主要承担照护与抚养责任的父母、是加拿大居民;第 (e) 项再要求「本人或其同居配偶」是公民、永久居民、受保护人、符合条件的原住民,或者是「在此之前连续 18 个月居住于加拿大的临时居民」。条文没有写立法理由,本页不代为推断;能确定的是它的效果——只靠临时居民身份的家庭,CCB 资格要与在加拿大持续居住的时间挂钩,而夫妻中只要有一方满足第 (e) 项,另一方持什么身份都不影响。
CGEB 的法律基础是 ITA s.122.5。条文的标题仍是货劳税抵免,2026 年 7 月起对外改名 CGEB,资格与计算方法没有改。它的「eligible individual」只看年龄与家庭:满 19 岁,或者之前有过配偶或同居伴侣,或者是与孩子同住的父母;s.122.5(2)(c) 再把月初是非居民的人排除出去。条文里没有移民身份条件。于是会出现这样的局面:一个刚落地、已经是税务居民的学签学生,当年就可以开始领 CGEB,而同一家人孩子的 CCB 要等 18 个月。
1.4 判错了会怎样
居民身份判错,错的不是一格,而是整份申报表的范围。本应是事实居民却按非居民报,漏掉的是居民期的全部境外收入;本应是非居民却按居民报,会把不该在加拿大计税的收入报进来,也可能领到本不该领的福利。
福利一侧的错误通常出在信息没有更新。CRA 新移民页写明,临时居民的许可到期而没有续上,CCB 付款会停止;RC151 表要求在本人或配偶不再是加拿大居民时立即致电 CRA。CRA 的福利表格还在隐私声明里提示:不提供所要求的信息,可能导致支付利息、罚款或其他后果。CRA 也会不定期发信或问卷核对福利信息,不回复的,付款可能停止。
二、2026 税年现行规则与数字
2.1 三步判定落到学签、工签、访客身上
第一步,看重大居住联系。S5-F1-C1 第 1.11 段列出几乎总会被视为重大的三项联系:住所、配偶或同居伴侣、受养人;第 1.25 段说,这些分析对入境者同样适用。临时居民最常见的三种画像,可以这样读。
带配偶孩子一起来、签了长期租约的工签持有人:三项重大联系至少占两项,通常自入境当日即为事实居民。
独自来读书、在学校附近长租、办了省医保和本地银行卡的学生:住所是一项重大联系;省医保、银行账户、驾照属于次要居住联系(secondary residential ties),要合起来看。是否已经把生活重心放到加拿大,要结合寒暑假去向、租约长短等事实判断。
持访客记录来帮忙带孩子的长辈:住在子女家里,在原居国保留自己的住房,配偶同行或留在原居国,养老金也在原居国领取。这类人通常没有在加拿大建立属于自己的重大居住联系,要走第二步。长期住在子女家里算不算「可供自己居住的住所」,本身也是事实判断。
第二步,只有第一步判不成事实居民,才看 s.250(1)。对临时居民真正相关的只有 (a) 项:一个税年内在加拿大逗留(sojourn)合计 183 天或以上。其余几项针对军人、政府派驻人员和援外项目人员,与临时居民无关。
第三步,两国都主张你是居民时,看税收协定。s.250(5) 规定,按协定被判为另一国居民的人,在加拿大法上视同非居民。中加协定第四条的判定顺序,在 ca-residency-06-canada-china-tax-treaty。
入境时对事实拿不准的,可以向 CRA 提交 NR74(Determination of Residency Status (Entering Canada))请求一份意见。它是自愿提交的意见申请,不是必交表。
2.2 183 天规则:只给没有居住联系的人用
s.250(1)(a) 的意思是:一个税年内在加拿大逗留合计 183 天或以上的人,视同全年为加拿大居民。它有三条常被忽略的边界。
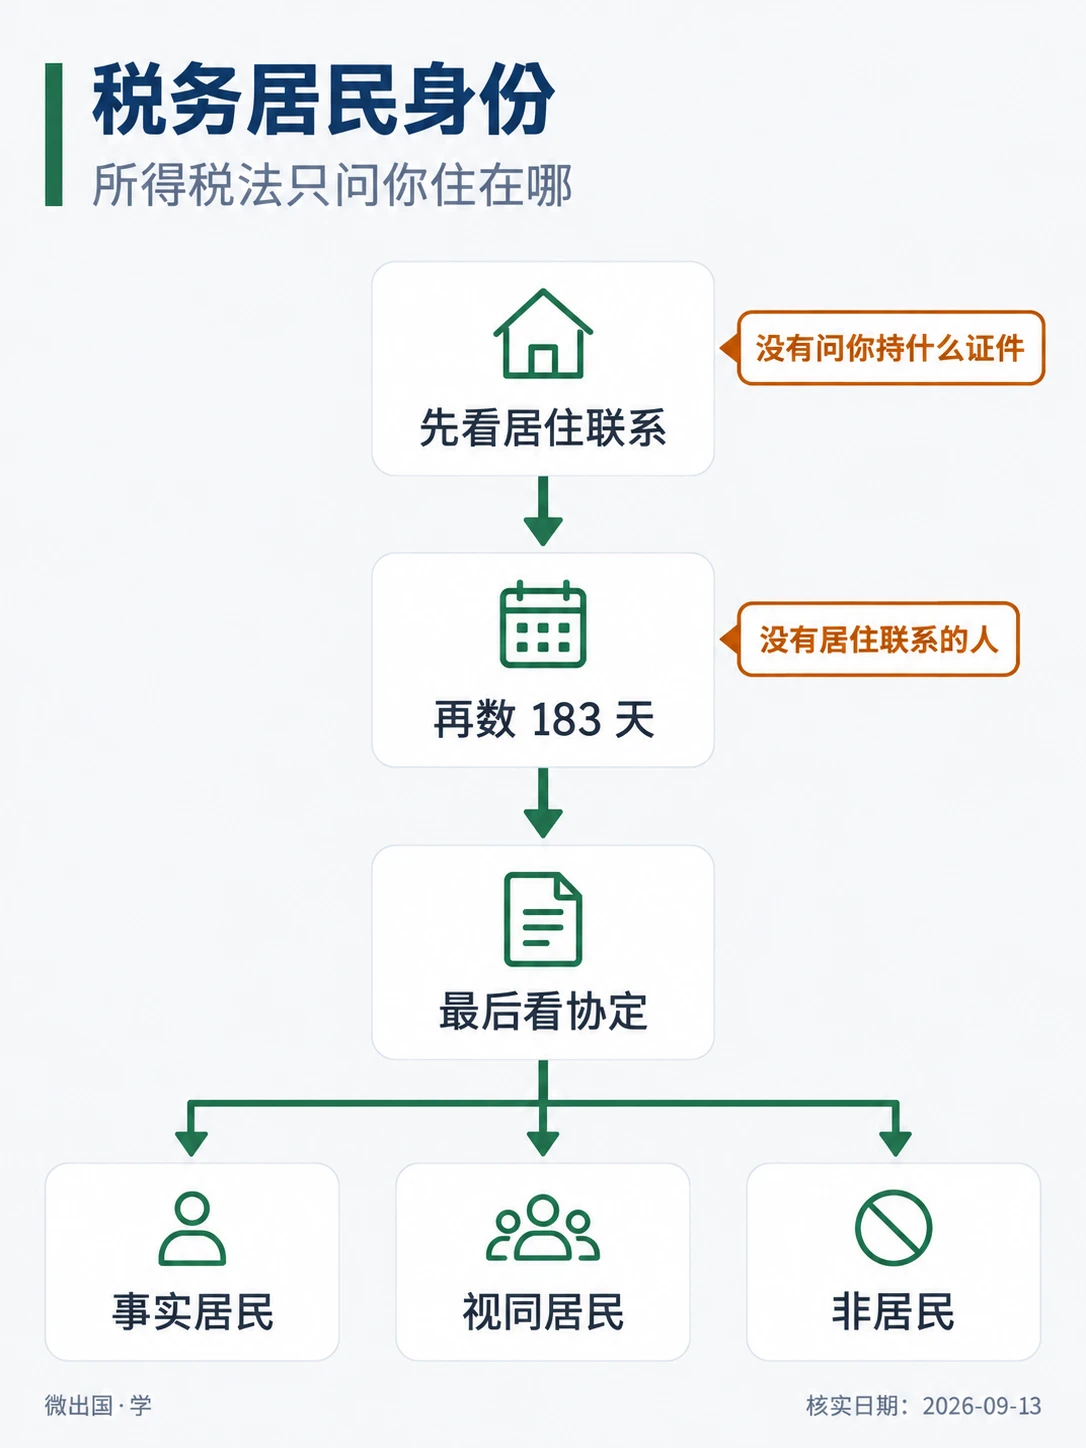
边界一是适用顺序。S5-F1-C1 第 1.30 段写得几乎不留余地:在确定一个人不是事实居民之前,s.250(1) 根本不适用。一个 8 月入境、建立了居住联系的学生,当年在加拿大只有四个多月,但他不是「不满 183 天的非居民」,而是自入境日起的事实居民。
边界二是税基。第 1.32 段对比了两种人:视同居民要就全年的全球收入纳税;年中成为事实居民的人,只就居民期那一段的全球收入纳税。同样在加拿大待了两百天,有居住联系的人与没有居住联系的人,要报的收入范围可能完全不同。视同居民还有一个副作用:他不属于任何省,省税那一格改为联邦附加税,细节见 ca-residency-02。
边界三是数什么天。第 1.33 段说,一天的任何一部分都算一天,但是否在「逗留」是事实问题,不是在境内的每一天都自动算数。每天跨境来加拿大上班、晚上回境外住所的通勤者,不算在加拿大逗留;可如果同一个人来加拿大度假,度假期间的每一天都算。183 天按一个日历年累计,不要求连续。
对临时居民,这条规则最常落在两类人身上:一年里在加拿大住了大半年、却没有在加拿大安家的访客,以及身份上是短期派驻、实际待满 183 天、家庭与住所都留在原居国的外派人员。两类人只要在原居国仍是居民,都要继续走第三步。
2.3 到达当年:一年拆成两段报
年中入境并成为事实居民的人,是部分年度居民(part-year resident)。s.114 规定,这类人的应税收入按居住期与非居住期分别计算。CRA 的新移民填表页把它翻译成了操作语言。
居民期,也就是成为居民那天到 12 月 31 日:报全球收入,即来自加拿大境内外所有来源的收入,折成加元。
非居民期,也就是 1 月 1 日到成为居民前一天:只报这段时间取得的特定加拿大来源收入,例如在加拿大受雇或经营取得的收入、处置应税加拿大财产的应税资本利得。入境前在原居国挣的工资,不在加拿大计税。
申报表身份信息页有一格「成为加拿大税务居民的日期」。CRA 给的填法是四位月日:例如 6 月 8 日入境并建立重大居住联系,就写「0608」。非退还抵免怎么按居民天数折算、非居民期加拿大来源收入占比达到 90% 以上时可以全额申请某些抵免,这些规则都在 ca-residency-01。
申报期限上,临时居民与永久居民没有区别。CRA 新移民页说,新移民成为居民的那一年,到次年才需要申报:2026 年入境的,2026 税年申报在 2027 年 4 月 30 日前完成;本人或配偶自雇的,申报期限是 6 月 15 日。
入境前的境外收入虽然不计税,却要以另一种形式交给 CRA。新移民页写明,要用收入声明(Statement of Income)报告成为居民前最多两年、在加拿大境外取得的收入,CRA 用它计算福利额度,与应税收入无关。
2.4 CCB:连续居住 18 个月,第 19 个月持有效许可
把 s.122.6 与 CRA 的操作口径合起来,一个临时居民家庭要同时满足:与未满 18 岁的孩子同住,并主要承担照护与抚养;是加拿大税务居民;本人或同居配偶满足身份条件。对「临时居民」这一身份,CCB 申请前须知页给了两个必须同时成立的条件:此前 18 个月居住在加拿大;第 19 个月持有有效许可,且许可上没有注明「does not confer status」或「does not confer temporary resident status」(不赋予身份)。CRA 新移民页的说法与之一致:临时居民可以在其在加拿大居住的第 19 个月开始领取 CCB,前提是持有效许可并满足其他条件。
几个细节决定了实际从哪个月开始。
月初检验。s.122.61(1) 的公式按「在该月月初是否为合资格个人」来数孩子。所以「连续居住满 18 个月」要落到某一个月的月初去检验。
夫妻任一方满足即可。s.122.6(e) 的原文是本人「或其同居配偶」是公民、永久居民或其他所列身份。一家人里只要有一方是永久居民,就不需要等 18 个月;等待期间配偶取得永久居民身份的,第 (e) 项自那时起即由 (e)(i) 满足。
哪些许可算数。CRA 新移民页把临时居民描述为持有学习许可、工作许可、访客记录、临时居民许可的人,以及在许可到期前申请延期、从而维持身份的人。CCB 申请前须知页另写明:只持有难民保护申请人文件(Refugee Protection Claimant Document)的人不符合 CCB 资格。
申请过早会怎样。T4114(CCB 说明手册)写明:18 个月的连续居住条件尚未满足,或者许可上注明不赋予身份的,申请只会用来为孩子登记 CGEB 等 CRA 代管的项目,满足全部条件后要重新申请 CCB。
要交哪些表。在 My Account 用「Apply for child benefits」或寄 RC66(Canada Child Benefit Application)申请。本人或配偶在过去两年内成为居民,或者是已住满 18 个月的临时居民,要同时附 RC66SCH(Status in Canada and Income Information),填身份、成为居民的日期与收入信息。两位家长同住时,法律推定女性家长为主要照护者,由她申请;由另一方申请的,要附女性家长签名的说明信。
许可续签期间。新移民页写明,要在旧许可到期前把新许可交给 CRA;许可到期,付款会停止。在旧许可到期前已申请延期、IRCC 尚未作出决定的,视为维持身份,在作出决定之前仍可领取 CCB,此时把维持身份的证明交给 CRA。
领多少。2026 年 7 月至 2027 年 6 月这一期,CCB 按 2025 年的调整后家庭净收入计算;调整后家庭净收入低于 38,237 元的领最高额,超过 38,237 元开始递减,超过 82,847 元进入第二段递减。最高额见 2.7 的三列表。
2.5 CGEB:没有身份门,但新居民首年要主动申请
CGEB 资格页列的条件只有三组:在 CRA 付款前一个月、以及付款当月月初,都是加拿大税务居民;年满 19 岁;或者未满 19 岁但有(或曾有)配偶或同居伴侣、或者是与孩子同住的父母。
2026 年 7 月至 2027 年 6 月这一期按 2025 年申报表的信息计算,最高额为单身 679 元、已婚或同居 890 元、每名 19 岁以下合资格子女 234 元,按季度发放。这一期比更名前增加了 25%,官方说明增额维持五年(2026 至 2031 年)。
大多数人不必申请 CGEB,每年报税时自动审核;新居民是例外。CGEB「如何获得」页写明,新居民可以在第一次报税之前,为成为居民的第一年申请:没有子女的,用 RC151 网页表;有 19 岁以下子女的,用 RC151 纸表(Canada Groceries and Essentials Benefit Application for Individuals Who Become Residents of Canada)。CRA 新移民页再补一句:如果符合 CCB 资格,改用 RC66 申请,所填信息同时用于判定 CGEB。
对只靠临时居民身份的家庭,这里有个时间差:刚入境时 CCB 还不符合,孩子要先通过 RC151 纸表登记 CGEB;按 T4114 的说法,此时交的 RC66 也只会用于登记 CGEB。满 18 个月后,再申请 CCB。
RC151 第 6 步要填「未在加拿大申报过的所有来源收入」,按收款时加拿大银行汇率折成加元,没有收入填 0。填哪几年,看成为居民的月份:A 栏是成为居民那一年(入境前那段);B 栏是前一年;C 栏只在 1 月 1 日至 5 月 31 日之间成为居民时才填,填前两年。配偶不在加拿大居住的,表上写明不要填其收入,这类家庭的 CGEB 怎么算,在 ca-residency-12-satellite-families。
2.6 SIN、TTN、ITN:三个号码给三种人
社会保险号(Social Insurance Number, SIN)是 Service Canada 发的九位号码,工作、领福利、开大多数银行账户都要用。临时居民拿到的 SIN 以 9 开头、有到期日,许可续签后要按 Service Canada 的要求延长。谁有资格取得 SIN、凭哪种许可申请,由 Service Canada 按其规定判断,本页不展开。
临时报税号(TTN)是 CRA 发的。CRA 新移民页说,Service Canada 发不了 SIN 的,可以不填 SIN 直接提交福利申请表或申报表,附一封说明为什么没有 SIN 的信,CRA 会发 TTN;附上护照等身份证件的核证副本,可以更快拿到。TTN 可以用来领福利、报税、开 CRA 账户。
个人报税号(individual tax number, ITN)用 T1261 表申请,表名里就写着「for Non-Residents」。表上写明:已有或有资格取得 SIN 的,不要提交;已经有 SIN、ITN 或 TTN 的,继续用原来的号码。它服务的是需要向 CRA 提供号码、又拿不到 SIN 的非居民,例如要报加拿大税的非居民。
三个号码不能混用的一个实际后果:报税截止前 SIN 还没下来,不要等。CRA 新移民填表页写明,此时应不填 SIN、提交纸质申报表并附说明,以免产生迟报罚款与利息;没有 SIN 不能网上申报。
2.7 与本页有关的数字:三列表
| 项目 | 2024-07 至 2025-06 | 2025-07 至 2026-06 | 2026-07 至 2027-06(现行) | 状态与出处 |
|---|---|---|---|---|
| CCB 每名 6 岁以下子女最高额 | 7,787 元 | 7,997 元 | 8,157 元 | 已生效;CRA CCB 计算说明页 |
| CCB 每名 6 至 17 岁子女最高额 | 6,570 元 | 6,748 元 | 6,883 元 | 已生效;CRA CCB 计算说明页 |
| 临时居民的 CCB 等待期 | 连续居住 18 个月,第 19 个月持有效许可 | 同左 | 同左 | 法定条件(ITA s.122.6),不指数化 |
| CGEB 单身/已婚或同居/每名子女最高额 | 当时名为 GST/HST credit,本页不列 | 当时名为 GST/HST credit,本页不列 | 679 元/890 元/234 元 | 已生效;2026-07 起更名 CGEB 并增额 25% |
CCB 两行三年全部来自 CRA 的计算说明页,现行一列另与「How much you can get」页核对一致。CGEB 更名前两年的额度与本页判断无关,所以不列。
三、实务流程:从落地到离开
落地后第一个月:向 Service Canada 申请 SIN;把租约、银行开户记录、省医保登记等居住联系的凭证归档。它们是日后证明成为居民日期与居民身份的材料,CCB 申请若覆盖 11 个月以前的期间,CRA 会要求至少三份居住证明。
落地后尽快申请 CGEB:没有 19 岁以下子女的,交 RC151 网页表;有子女的,交 RC151 纸表,或在符合 CCB 资格时交 RC66。第 6 步按成为居民的月份填入境当年、前一年,1 至 5 月入境的再加前两年;配偶同时入境的,一并填。
每一次拿到新许可:在旧许可到期前,通过 My Account 上传或寄给税务中心。已申请延期、还在等 IRCC 决定的,提交维持身份的证明。
第 19 个月:检查本人或配偶是否已连续居住满 18 个月、手上许可是否有效且未注明不赋予身份。满足的,通过 My Account 或 RC66 加 RC66SCH 重新申请 CCB。
第一个申报季:成为居民那一年的申报在次年 4 月 30 日前完成(本人或配偶自雇的,申报期限 6 月 15 日)。身份页填成为居民的日期;居民期报全球收入;零收入也要报,因为 CRA 每年用申报表计算福利。SIN 没下来就不填 SIN 纸质申报并附说明。
之后每年:夫妻双方都按时申报,福利才能连续计算。婚姻状况变化,按 CRA 要求在变化次月底前告知;因感情破裂分居的,满 90 天后再告知。
离开加拿大:断开居住联系时,本人或配偶不再是居民,立即致电 CRA,福利随之停止或重算。离开当年报居民期的全球收入;是否涉及离境视同处置、要不要交离境财产清单,按 ca-residency-03-emigrants-nonresidents 处理。事实拿不准的,可以提交 NR73(离境居民身份判定)请求意见。
四、联邦之外:卑诗省这一格
省税归属看 12 月 31 日住在哪个省。S5-F1-C1 第 1.3 段说,年底同时与几个省有联系的,按居住联系最重要的那个省计省税。2026 年内入境、年底住在卑诗省的事实居民,按卑诗省报省税、适用卑诗省级抵免;视同居民不属于任何省,改交联邦附加税(ca-residency-02)。
省医保(Medical Services Plan)在居民判定里是次要联系之一,CRA 国际学生页把省或地区医保列在次要居住联系清单里。它不能单独决定居民身份,要与住所、银行账户等其他联系合起来看。
在温哥华、列治文、本拿比等应税地区买房的临时居民,还要多想一张省级税单:卑诗省投机与空置税(Speculation and Vacancy Tax, SVT)。SVT 法对「resident of British Columbia」的定义,要求当事人是「specified Canadian citizen」或「specified permanent resident of Canada」,临时居民不在其中;政府 SVT 豁免页也写明,主居所类豁免要求业主是公民或永久居民、卑诗省税务居民,并且不是无税全球收入者(untaxed worldwide earner)。换句话说,持工签在应税地区买房自住的人,不能按公民或永久居民的思路以为自住即免,按 SVT 法第 15 条适用最高一档税率,2026 年为 3%;有没有其他可适用的豁免(例如按规定出租满六个月),要逐项核对。一个特例:持有效卑诗省提名证书(BC Provincial Nominee)的人,SVT 上在获提名当年与次年按公民对待。SVT 的完整规则与卫星家庭的判定,在 ca-residency-12-satellite-families 与 ca-provincial-02-bc-speculation-vacancy。
五、历史变革
2026 年 7 月:原货劳税抵免对外更名为 CGEB,资格与计算方法不变,额度增加 25%,官方说明增额维持到 2031 年;更名前,2026 年 6 月 5 日另发过一次性补足。临时居民家庭在更名前后申请的,填的仍是同一套条件,只是表名变了:RC151 的 2026 版标题已改为 CGEB 申请表。
2025 年 4 月:加拿大碳税返还(Canada Carbon Rebate)发放最后一期季度付款,此后不再按季发放。旧版新居民申请表把它与货劳税抵免放在同一张表里,读旧资料时要注意。
1998 年 2 月 24 日:s.250(5) 视同非居民规则开始适用于个人(此前只适用于公司)。对临时居民,这意味着两国都主张居民身份时,协定判定的结果会直接改变加拿大一侧的身份,而不是「仍是居民、只是某些收入免税」。
六、案例与随堂练
以下人物、日期、金额均为示例。
案例一:本拿比的硕士新生(示例)
情景:小周,单身,持学习许可,2026 年 8 月 20 日从杭州抵达,入读本拿比一所大学。他在学校附近签了 12 个月租约,开了本地银行账户,登记了省医保,寒暑假打算留在加拿大做研究助理。入境前的 1 月至 8 月,他在国内一家公司实习,收入折合 9,300 加元;9 月至 12 月在校做助教,T4 收入 5,600 加元。
适用规则:长期租住的住所是重大联系,银行账户与省医保是次要联系,生活重心已经移到加拿大,他自 8 月 20 日起是事实居民,不需要数 183 天。2026 年是部分年度:居民期(8 月 20 日至 12 月 31 日)报全球收入,这里只有助教的 5,600 元;1 月 1 日至 8 月 19 日的国内实习收入不是加拿大来源,不在加拿大计税。
算出的结果:申报表身份页的成为居民日期写「0820」;2026 税年申报在 2027 年 4 月 30 日前完成,应税的就业收入是 5,600 元。CGEB 方面,他满 19 岁、已是居民,可以马上用 RC151 网页表申请;8 月入境不在 1 至 5 月之间,第 6 步只填 A 栏(2026 年入境前的 9,300 元)与 B 栏(2025 年的境外收入),不填 C 栏。
常见错报:把 9,300 元国内实习收入也报进 2026 年的申报表;或者反过来,以为「不满 183 天」而按非居民只报助教收入,漏掉了居民期可能有的其他境外收入(比如国内账户的利息)。
随堂练 1:如果小周是 2026 年 3 月 10 日入境,其他事实不变,RC151 第 6 步要填哪几栏、分别对应哪一年?
案例二:列治文的工签一家(示例)
情景:老何持工作许可,2025 年 3 月 1 日与太太、两个孩子(入境时 3 岁和 8 岁)一同落地列治文,租下一套联排屋,两个孩子入学。何太太持配偶工作许可。一家四口都不是公民或永久居民,许可一直有效。
适用规则:配偶、受养人、住所三项重大联系都在加拿大,全家自 2025 年 3 月 1 日起是事实居民。CGEB 没有身份门,两人入境后即可申请:有子女,交 RC151 纸表并登记两个孩子;2025 年 3 月入境落在 1 至 5 月之间,第 6 步 A、B、C 三栏都要填(2025 年入境前、2024 年、2023 年)。
CCB 的身份条件只能靠 s.122.6(e)(ii)。按 s.122.61(1) 的月初检验:到 2026 年 9 月 1 日,此前 18 个月(2025 年 3 月 1 日至 2026 年 8 月 31 日)全家都居住在加拿大,2026 年 9 月正是他们在加拿大居住的第 19 个月。只要那时许可有效、未注明不赋予身份,他们从 2026 年 9 月起符合 CCB 资格。两人同住,按法定推定由何太太申请,交 RC66 并附 RC66SCH。2026 年 7 月至 2027 年 6 月这一期按 2025 年调整后家庭净收入计算,其中 2025 年入境前的境外收入已经通过收入声明报给 CRA。
常见错报:一落地就交 RC66 以为马上能领 CCB,CRA 只登记了 CGEB,家里却以为已经申请过,一直没在第 19 个月重新申请,付款时间因此推迟;或者许可续签后没把新许可交给 CRA,付款中断。
随堂练 2:假设何太太在 2026 年 5 月 18 日取得永久居民身份,其他事实不变。这家人符合 CCB 身份条件的时点会不会提前?依据是哪一项?
案例三:温哥华的陪读长辈(示例)
情景:陈伯伯夫妇退休,持访客记录从广州来温哥华帮女儿带孩子,2026 年 4 月 1 日入境,10 月 15 日离境,一直住在女儿家。两人在广州有自住房,退休金在国内领取,没有在加拿大开户、办医保或工作,也没有加拿大来源收入。
适用规则:第一步,两人没有在加拿大建立属于自己的重大居住联系——自住房在广州,配偶同进同出,也没有次要联系,通常不是事实居民。第二步数逗留日:4 月 30 天、5 月 31 天、6 月 30 天、7 月 31 天、8 月 31 天、9 月 30 天、10 月 15 天,合计 198 天,达到 183 天,按 s.250(1)(a) 视同 2026 年全年为加拿大居民,原则上要就全年全球收入(包括国内退休金)在加拿大申报。第三步,两人在中国仍是居民的可能性很大,这属于两国都主张居民的情形,要按中加协定第四条判定;若被判为中国居民,s.250(5) 使其在加拿大视同非居民。协定怎么判,见 ca-residency-06;本页不替个案下这个结论。
常见错报:只数天数不看协定,直接把全年国内退休金报进加拿大申报表;或者反过来,以为「访客不用管」,对 198 天这个数字毫无概念,也没有保留出入境记录。
随堂练 3:如果两人是 9 月 28 日离境,其他事实不变,第二步的结论会变吗?
七、常见错报与自查清单
错法一:按移民身份判税务身份。识别方法:你说「我是工签所以是非居民」,却说不出自己在加拿大有哪些居住联系、没有哪些。
错法二:有居住联系还去数 183 天。识别方法:年中带家人落地、签了长租约,却在计算「今年够不够 183 天」。有重大联系的,先按事实居民处理,天数不是这一步的问题。
错法三:到达当年把入境前的境外收入报进应税收入。识别方法:申报表上出现了入境日期之前的国内工资。入境前收入只进 RC151 或收入声明,用来算福利。
错法四:视同居民只报加拿大收入。识别方法:没有居住联系、逗留满 183 天、协定也没有把你判给对方国,却只报了在加拿大挣的钱。视同居民要报全年全球收入。
错法五:早早申请 CCB 后没有在第 19 个月重新申请。识别方法:CRA 的回信只提到登记 CGEB,没有 CCB 金额,而家里以为「已经申请过了」。
错法六:许可续签后没有通知 CRA。识别方法:CCB 付款突然停了,而新许可或延期申请的回执还在自己手里。
错法七:没有 SIN 就拖着不报税。识别方法:4 月 30 日临近、SIN 还没到,你还在等。应不填 SIN 纸质申报并附说明。
错法八:把 ITN 当成居民的号码。识别方法:你已经是居民、只是暂时拿不到 SIN,却在填 T1261。居民应在申报或福利申请时附说明,由 CRA 发 TTN。
错法九:离开加拿大后不通知 CRA。识别方法:人已经离开,CGEB 仍按季度到账。应立即致电告知不再是居民。
本讲小结
- 税务居民身份看居住联系,不看学签、工签还是访客记录。
- 183 天规则只在判不成事实居民时才适用;视同居民报全年全球收入,年中落地的事实居民只报居民期。
- CCB 要求本人或配偶满足身份条件;只靠临时居民身份的,须连续居住满 18 个月、第 19 个月持有效许可,过早申请只会先登记 CGEB。
- CGEB 没有移民身份门槛,新居民首年用 RC151 或 RC66 主动申请,并按入境月份填前一年或前两年的境外收入。
- 拿不到 SIN 的居民用 TTN,非居民用 ITN;离开加拿大先告诉 CRA,离境年度规则见离境讲。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| temporary resident (IRPA) | 临时居民 | 移民法身份,持学习许可、工作许可、访客记录或临时居民许可;本身不决定税务居民身份 |
| study permit | 学习许可(学签) | 移民部门发的许可;税法上只在 CCB 身份条件里间接出现 |
| work permit | 工作许可(工签) | 同上;与是否成为税务居民无直接关系 |
| visitor record | 访客记录 | CRA 新移民页列入临时居民所持许可的一种 |
| maintained status | 维持身份 | 许可到期前已申请延期、尚未获决定期间,CRA 仍按有身份处理 CCB |
| factual resident | 事实居民 | 按居住联系判出的居民,优先于任何视同规则 |
| deemed resident (ITA s.250(1)(a)) | 视同居民 | 非事实居民、一年逗留满 183 天,视同全年居民,报全年全球收入 |
| sojourn | 逗留 | 建立临时居所的停留;一天的任何部分算一天,通勤不算 |
| deemed non-resident (ITA s.250(5)) | 视同非居民 | 协定判给对方国的人,在加拿大法上按非居民处理 |
| part-year resident (ITA s.114) | 部分年度居民 | 应税收入按居民期与非居民期分段计算 |
| date of entry | 成为居民日期 | 申报表身份页的四位月日,把一年划成两段 |
| significant residential ties | 重大居住联系 | 住所、配偶或同居伴侣、受养人 |
| secondary residential ties | 次要居住联系 | 个人财产、社会与经济联系、驾照、省医保等,合起来看 |
| eligible individual (ITA s.122.6) | CCB 合资格个人 | 同住、主要照护、是居民、本人或配偶满足身份条件 |
| Canada child benefit (CCB) | 加拿大儿童福利 | 按调整后家庭净收入递减、按月发放的免税福利 |
| Canada Groceries and Essentials Benefit (CGEB) | 加拿大日用品补贴 | 2026 年 7 月前名为 GST/HST credit;资格不看移民身份,按季发放 |
| Form RC66 / RC66SCH | CCB 申请表/身份与收入附表 | 新居民与住满 18 个月的临时居民申请 CCB 时一并提交 |
| Form RC151 | 新居民 CGEB 申请表 | 成为居民首年、首次报税前申请 CGEB,并填入境前的境外收入 |
| Booklet T4114 | CCB 说明手册 | 写明未满 18 个月的临时居民申请只用于登记 CGEB |
| Statement of Income (SOI) | 收入声明 | 报告成为居民前在境外取得的收入,只用于计算福利 |
| Social Insurance Number (SIN) | 社会保险号 | Service Canada 发;临时居民的以 9 开头、有到期日 |
| temporary tax number (TTN) | 临时报税号 | 拿不到 SIN 的人在申报或申请福利时附说明,由 CRA 发 |
| individual tax number (ITN), Form T1261 | 个人报税号 | 给无资格取得 SIN、又需要向 CRA 提供号码的非居民 |
| Form NR74 / NR73 | 入境/离境居民身份判定申请 | 向 CRA 请求意见,非必交 |
自测
38
随堂练答案
随堂练 1:3 月 10 日落在 1 月 1 日至 5 月 31 日之间,所以三栏都要填:A 栏是 2026 年入境前(1 月 1 日至 3 月 9 日)的境外收入,B 栏是 2025 年,C 栏是 2024 年。
随堂练 2:会提前。s.122.6(e) 要求「本人或其同居配偶」满足身份条件之一,何太太取得永久居民身份后,第 (e) 项即由 (e)(i) 满足,不必再等 18 个月期满。按 s.122.61(1) 的月初检验,最早是她取得身份之后的第一个月初,即 2026 年 6 月,而不是原来的 9 月;实际开始付款的月份以 CRA 通知为准,要及时把新身份资料交给 CRA(RC66SCH 或 My Account)。
随堂练 3:会变。4 月 1 日至 9 月 28 日合计 181 天(30+31+30+31+31+28),不满 183 天,第二步不成立。两人既不是事实居民,也不是视同居民,是非居民;没有加拿大来源收入的,通常不需要在加拿大报税。
出处
- 所得税法第 2 条:居民与非居民的纳税义务 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-2.html
- 所得税法第 114 条:部分年度居民的应税收入 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-114.html
- 所得税法第 122.5 条:日用品补贴(原货劳税抵免,2026-07 起名 CGEB)的资格 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-122.5.html
- 所得税法第 122.6 条:CCB 合资格个人与临时居民 18 个月条件 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-122.6.html
- 所得税法第 122.61 条:CCB 按月初计算 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-122.61.html
- 所得税法第 250 条:视同居民与视同非居民 — https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-250.html
- CRA 居民身份解释件 S5-F1-C1 — https://www.canada.ca/en/revenue-agency/services/tax/technical-information/income-tax/income-tax-folios-index/series-5-international-residency/folio-1-residency/income-tax-folio-s5-f1-c1-determining-individual-s-residence-status.html
- CRA 判定居民身份入口 — https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/information-been-moved/determining-your-residency-status.html
- CRA 国际学生税务页 — https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/individuals-leaving-entering-canada-non-residents/international-students-studying-canada.html
- CRA 新移民页(临时居民、SIN 与 TTN、收入声明) — https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/individuals-leaving-entering-canada-non-residents/newcomers-canada-immigrants.html
- CRA 新移民填表说明 — https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/individuals-leaving-entering-canada-non-residents/newcomers-canada-immigrants/completing-return-newcomers.html
- CRA CCB 申请前须知 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-child-benefit-overview/canada-child-benefit-before-you-apply.html
- CRA CCB 说明手册 T4114 — https://www.canada.ca/en/revenue-agency/services/forms-publications/publications/t4114/canada-child-benefit.html
- CRA CCB 能领多少 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-child-benefit/how-much.html
- CRA CCB 计算说明 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-child-benefit-overview/canada-child-benefit-we-calculate-your-ccb.html
- RC66SCH 表 — https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/rc66sch.html
- RC151 表 — https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/rc151.html
- CRA CGEB 总页 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-groceries-essentials-benefit.html
- CRA CGEB 资格 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-groceries-essentials-benefit/who-eligible.html
- CRA CGEB 能领多少 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-groceries-essentials-benefit/how-much.html
- CRA CGEB 如何获得 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-groceries-essentials-benefit/get-benefit.html
- CRA 碳税返还付款说明 — https://www.canada.ca/en/revenue-agency/services/child-family-benefits/canada-carbon-rebate/how-get-payments.html
- T1261 个人报税号申请表 — https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/t1261.html
- Service Canada 申请社会保险号 — https://www.canada.ca/en/employment-social-development/services/sin/apply.html
- 卑诗省 SVT 术语与定义 — https://www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/how-tax-works/terms-definitions
- 卑诗省 SVT 个人豁免 — https://www2.gov.bc.ca/gov/content/taxes/speculation-vacancy-tax/exemptions-speculation-and-vacancy-tax/individuals
- 卑诗省 Speculation and Vacancy Tax Act 法条 — https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/18046